
Mercato del display medianas e pequenas: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei display di medie e piccole dimensioni (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (piatti, flessibili, trasparenti); applicazione (smartphone e tablet, TV e segnaletica digitale, monitor per PC e laptop) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00024435
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 07, 2026


Dimensioni del mercato nel 2025
59,28 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
98,39 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,54 %
Tasso di crescita
Mercato di riferimento
742,18 miliardi di dollari USA
(2026-2034)
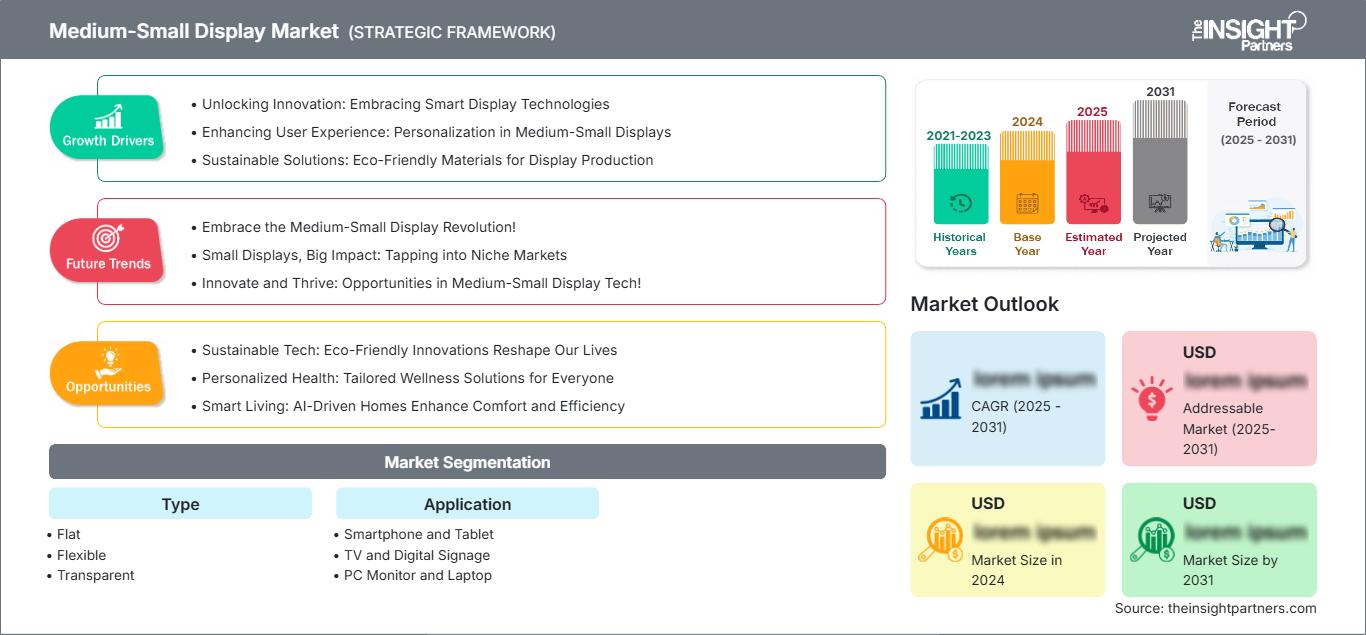
Il mercato dei display di medie e piccole dimensioni ha un valore di 59,28 miliardi di dollari nel 2025 e si prevede che raggiungerà i 98,39 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,54% tra il 2026 e il 2034. Questa crescita riflette la domanda costante di pannelli display piatti, flessibili e trasparenti per smartphone, tablet, monitor e applicazioni di digital signage in tutto il mondo. La crescente produzione di elettronica di consumo e l'integrazione sempre maggiore dei display nel settore automobilistico continuano a plasmare il mercato.
Si stima che il Nord America crescerà a un tasso annuo composto (CAGR) del 6,0-6,5% fino al 2034, riflettendo l'espansione del mercato dei display di medie e piccole dimensioni, trainata dai forti cicli di sostituzione degli smartphone di fascia alta e dalla crescente diffusione della segnaletica digitale commerciale negli ambienti di vendita al dettaglio. La crescente domanda di aggiornamento di laptop e monitor, legata alle infrastrutture per gli ambienti di lavoro ibridi, rafforza ulteriormente i modelli di consumo regionali sostenuti.
Analisi e approfondimenti sul mercato dei display di medie e piccole dimensioni.
- Nord America : Si stima che la regione deterrà una quota di mercato compresa tra il 18% e il 21% nel 2025, con una crescita annua composta (CAGR) del 6,0-6,5% tra il 2026 e il 2034, grazie agli aggiornamenti degli smartphone di fascia alta, all'espansione della segnaletica commerciale e alla costante domanda di sostituzione dei computer portatili da parte delle aziende.
- USA : Gli Stati Uniti rappresentano la maggior parte della domanda regionale nel 2025, con una crescita annua composta (CAGR) del 5,9-6,4% fino al 2034, trainata dai cicli di aggiornamento dei display per l'elettronica di consumo e per le aziende.
- Europa : L'Europa rappresenta circa il 16-19% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,1-6,6% fino al 2034, trainata da Germania, Regno Unito e Francia grazie all'adozione di display nei settori automobilistico e industriale.
- Asia Pacifico : la regione Asia-Pacifico domina con una quota stimata tra il 48% e il 52% nel 2025, espandendosi a un CAGR del 7,0-7,5% tra il 2026 e il 2034, trainata da Cina, Corea del Sud e Giappone grazie alla scala di produzione dei pannelli per display.
- Segmento più ampio : Il segmento dei display piatti detiene la quota maggiore, pari al 58-62% nel 2025, con una crescita annua composta (CAGR) del 6,0-6,5% fino al 2034, ed è preferito per la sua efficienza in termini di costi nelle principali applicazioni di elettronica di consumo.
- Segmento ad alta crescita : il segmento dei display flessibili registra la crescita più rapida, con un CAGR del 9,5-10,0% fino al 2034, trainato dalla crescente adozione negli smartphone pieghevoli e nelle applicazioni di display curvi per il settore automobilistico.
- Aziende chiave analizzate nel dettaglio : Innolux Corporation, AU Optronics Corp., Japan Display Inc., BOE Technology Group Co., Ltd., Foxconn Technology Group, LG Electronics Inc., Samsung Electronics Co., Ltd., HannStar Display Corporation, Varitronix Limited, TCL Technology Group Corporation, Universal Display Corporation, Sharp Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del settore ha visto transizioni attraverso diverse fasi tecnologiche, dai tradizionali display a cristalli liquidi ai diodi organici a emissione di luce (OLED) e alle tecnologie a substrato flessibile, che consentono di ottenere dispositivi più sottili e una resa cromatica più accurata. Si è registrato un aumento della capacità produttiva negli impianti di generazione successiva, con conseguente maggiore efficienza nella produzione dei pannelli. Tali transizioni hanno comportato un crescente investimento di capitali nella capacità di produzione di display flessibili e trasparenti per supportare nuovi segmenti di dispositivi, come i display pieghevoli e i display curvi o trasparenti per autoveicoli.
Guardando al futuro, si prevede un aumento della capacità produttiva in India e nel Sud-est asiatico, dovuto alla volontà dei produttori di creare catene di approvvigionamento resilienti alla luce delle politiche commerciali geopolitiche. Il supporto normativo per la produzione nazionale di display, inclusi diversi schemi di incentivazione in molteplici mercati, accelererà l'incremento della capacità produttiva. La crescente implementazione di cruscotti digitali e sistemi di segnaletica digitale nel settore automobilistico offrirà continue opportunità di investimento nei settori dei display flessibili e trasparenti per tutto il periodo di previsione.
Ambito del rapporto sul mercato dei display di medie e piccole dimensioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 59,28 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 98,39 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,54% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei display di medie e piccole dimensioni
La crescita del mercato dei display di medie e piccole dimensioni è attribuibile all'aumento della frequenza di sostituzione di smartphone e tablet, nonché al crescente utilizzo di display digitali negli abitacoli delle automobili, nei sistemi di segnaletica commerciale e nell'informatica aziendale. La catena del valore comprende la produzione di substrati di vetro, transistor a film sottile, pannelli e moduli, e include l'utilizzo della capacità produttiva e la resa come fattori chiave per la competitività dei costi per i produttori.
Il contesto dei prezzi sarà definito dall'elevata concentrazione degli impianti di produzione di generazione avanzata nelle mani delle principali aziende dell'Asia orientale, il che renderà i prezzi volatili a causa delle mutevoli condizioni della domanda. I produttori di pannelli adotteranno pratiche di razionalizzazione della capacità produttiva, privilegiando la produzione di display flessibili e traslucidi rispetto ai pannelli tradizionali, a causa della concorrenza sui prezzi da parte dei nuovi concorrenti regionali.
Le dinamiche competitive del mercato dei display di medie e piccole dimensioni, secondo il report, sono caratterizzate da efficienza produttiva, tecnologia e applicazioni. BOE Technology Group Co. Ltd. e Innolux Corporation si affidano a capacità produttive efficienti per pannelli piatti e flessibili, mentre Samsung Electronics Co. Ltd. e LG Electronics Inc. detengono una posizione dominante a livello tecnologico nel settore dei pannelli OLED di fascia alta.
Mentre AU Optronics Corp. e Japan Display Inc. continuano ad espandere la loro influenza nella tecnologia dei display per il settore automobilistico, HannStar Display Corporation e Varitronix Limited si concentrano sullo sviluppo di display industriali. Anche TCL Technology Group Corporation e Universal Display Corporation investono ingenti risorse nella ricerca e sviluppo di nuovi materiali emissivi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei display di medie e piccole dimensioni: spunti strategici
Approfondimenti regionali
Mercato dei display di medie e piccole dimensioni in Nord America
Si prevede che la regione nordamericana rappresenterà circa il 18-21% della quota di mercato dei display di medie e piccole dimensioni nel 2025, con un CAGR del 6,0-6,5% fino al 2034. La crescita del mercato è sostenuta dalla forte domanda derivante dalla sostituzione di smartphone e tablet di fascia alta, nonché dalla crescente installazione di segnaletica digitale commerciale in contesti come la vendita al dettaglio, l'ospitalità e le infrastrutture di trasporto.
Tra i fattori trainanti figurano la crescente adozione di soluzioni digitali per l'abitacolo nell'industria automobilistica locale, unitamente ai continui cicli di aggiornamento di laptop e monitor aziendali che facilitano l'infrastruttura per ambienti di lavoro ibridi. Inoltre, il Canada beneficia dell'assemblaggio locale di componenti automobilistici, mentre le emergenti capacità produttive di elettronica del Messico contribuiscono ulteriormente attraverso le tendenze del nearshoring.
Mercato statunitense dei display di medie e piccole dimensioni
Si prevede che gli Stati Uniti deterranno una quota di mercato pari a circa il 79-83% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,9-6,4% fino al 2034. L'elevata domanda di elettronica di consumo e l'accelerazione del ciclo di sostituzione dei dispositivi informatici aziendali rimangono fattori chiave per la crescita dei consumi nelle categorie di smartphone, tablet e monitor in tutta la regione.
Samsung Electronics Co., Ltd. e LG Electronics Inc. vantano una solida rete distributiva e una forte presenza del marchio nella regione, che favoriscono l'adozione di display di fascia alta nei segmenti consumer e enterprise. Il panorama applicativo mostra una crescente tendenza all'utilizzo di display flessibili negli smartphone pieghevoli, mentre la segnaletica commerciale e l'industria automobilistica prediligono display trasparenti e curvi.
Mercato europeo dei display di medie e piccole dimensioni
Nel 2025 l'Europa deterrà circa il 16-19% della quota di mercato totale, con un tasso di crescita annuo composto del 6,1-6,6% nel 2034, grazie al ruolo chiave della Germania, che ospita il più grande stabilimento di produzione automobilistica che richiede l'integrazione dei display nell'abitacolo.
La Germania si distingue come il mercato più grande in Europa grazie alla necessità dei produttori automobilistici di quadri strumenti digitali e display per l'infotainment destinati alle auto di lusso. Il Regno Unito contribuisce con la segnaletica commerciale e le applicazioni informatiche per le aziende, mentre Francia, Italia e Spagna danno un contributo costante grazie ai componenti automobilistici e alle installazioni di segnaletica digitale per il settore retail, indispensabili per lo sviluppo delle loro infrastrutture commerciali.
Mercato dei display di medie e piccole dimensioni nella regione Asia-Pacifico
La regione Asia-Pacifico domina il mercato globale con una quota stimata tra il 48% e il 52% nel 2025, registrando il tasso di crescita annuo composto (CAGR) regionale più rapido, pari al 7,0-7,5% fino al 2034. La Cina è in testa grazie alla sua vasta base produttiva di pannelli, seguita da Corea del Sud, Giappone, India e Australia.
Grazie al sostegno delle politiche industriali per la produzione nazionale di display, soprattutto in Cina e India, e alla superiorità tecnologica di cui godono Corea del Sud e Giappone nel campo dei diodi organici a emissione di luce (OLED), l'espansione e l'innovazione nel settore dei display flessibili e trasparenti hanno subito un ulteriore impulso.
Mercato dei display di medie e piccole dimensioni in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,8-6,3% fino al 2034, con l'Arabia Saudita come principale motore di crescita regionale, grazie all'adozione di infrastrutture intelligenti e soluzioni di segnaletica commerciale in linea con le politiche di diversificazione del Paese.
Gli Emirati Arabi Uniti sostengono la crescita con le loro soluzioni di digital signage nei settori della vendita al dettaglio e dell'ospitalità, mentre il Sudafrica e il resto del Medio Oriente e Africa registrano una crescita più modesta, alimentata dallo sviluppo delle infrastrutture di rete di telecomunicazioni e dalla distribuzione di elettronica di consumo.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" del mercato comprende le categorie di display piatti, flessibili e trasparenti, che insieme cresceranno a un CAGR del 6,8-7,3% tra il 2026 e il 2034. La distribuzione della domanda riflette le diverse esigenze applicative, con le tecnologie flessibili e trasparenti che guadagnano quote di mercato, poiché i clienti di smartphone e del settore automobilistico di fascia alta privilegiano fattori di forma differenziati rispetto ai tradizionali display a schermo piatto.
- Display piatti : i display piatti rimangono dominanti nelle principali applicazioni per smartphone, monitor e laptop, apprezzati per l'efficienza dei costi di produzione e per la consolidata scala produttiva nei settori dell'elettronica di consumo ad alto volume.
- Flessibili : i display flessibili stanno rapidamente guadagnando terreno negli smartphone pieghevoli e negli interni curvi delle automobili, offrendo fattori di forma differenziati che supportano il posizionamento di prodotti premium e un design innovativo dei dispositivi.
- Trasparente : i display trasparenti trovano impiego nelle emergenti applicazioni di segnaletica per la vendita al dettaglio e nei display head-up per il settore automobilistico, apprezzati per le loro esclusive capacità di integrazione visiva in contesti di design architettonico e degli interni dei veicoli.
Applicazione
Il segmento Applicazioni registra un CAGR combinato del 6,5-7,0% tra il 2026 e il 2034, trainato dalla domanda di smartphone e tablet, unitamente all'espansione delle installazioni di TV e digital signage. Le applicazioni per monitor di PC e laptop mantengono un consumo stabile, legato ai cicli di aggiornamento aziendali, a testimonianza della crescente dipendenza trasversale dalla tecnologia dei display di medie e piccole dimensioni per dispositivi informatici e di comunicazione.
- Smartphone e tablet : questa categoria domina la domanda in termini di volume, trainata dai costanti cicli globali di sostituzione dei dispositivi e dalla crescente adozione della tecnologia dei display flessibili nelle linee di smartphone pieghevoli di fascia alta.
- TV e segnaletica digitale : le installazioni di segnaletica digitale si stanno espandendo costantemente nelle infrastrutture di vendita al dettaglio e di trasporto, supportate dai crescenti investimenti in pubblicità commerciale e dalla crescente preferenza per display di comunicazione visiva ad alta risoluzione.
- Monitor per PC e laptop : i cicli di aggiornamento dei dispositivi informatici aziendali e per i consumatori mantengono una domanda costante, con una crescente preferenza per pannelli ad alta risoluzione a supporto della produttività negli ambienti di lavoro ibridi e delle applicazioni di creazione di contenuti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Smartphone e tablet |
Alto |
Espositori pieghevoli |
Scalatura |
|
TV e segnaletica digitale |
Mezzo |
Pubblicità al dettaglio |
Scalatura |
|
Monitor per PC e laptop |
Mezzo |
Luogo di lavoro ibrido |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei display di medie e piccole dimensioni
La crescente diffusione degli smartphone pieghevoli stimola la domanda di display flessibili.
La crescente domanda di smartphone pieghevoli creerà significative opportunità per la produzione di pannelli flessibili in grado di essere piegati ripetutamente senza compromettere le prestazioni. Gli smartphone hanno iniziato a utilizzare LED flessibili per dare un vantaggio competitivo ai modelli di punta, costringendo i produttori di substrati flessibili ad aumentare la produzione. Per tali applicazioni, sarà necessario disporre di display incapsulati e di un design che garantisca flessibilità e nitidezza dell'immagine. Con la diminuzione dei prezzi dei dispositivi pieghevoli dovuta alle economie di scala nella produzione, si prevede una maggiore diffusione tra i consumatori, soprattutto nella fascia media del mercato. Aziende come Samsung Electronics Co., Ltd. e BOE Technology Group Co., Ltd., che possiedono le capacità per produrre display flessibili, trarranno vantaggio da questa opportunità.
Integrazione del Digital Cockpit nel settore automobilistico: espansione dei contenuti visualizzati.
La crescente diffusione di cruscotti digitali, display per console centrale e sistemi head-up display nelle autovetture ha incrementato significativamente la domanda di contenuti visualizzati all'interno dei veicoli. L'industria automobilistica ha iniziato a utilizzare pannelli digitali al posto degli indicatori analogici e ha implementato tecnologie di visualizzazione curve e trasparenti negli interni delle auto per ottenere risultati estetici distintivi. Ciò implica la necessità di pannelli display di qualità automobilistica, in grado di resistere ad alte temperature e vibrazioni. I produttori di veicoli elettrici prediligono pannelli display integrati di grandi dimensioni per la visualizzazione dei sistemi avanzati di assistenza alla guida. Tra i fornitori di pannelli si annoverano AU Optronics Corp. e Japan Display Inc.
Espansione della segnaletica digitale commerciale nelle infrastrutture di vendita al dettaglio
I crescenti investimenti in installazioni di digital signage nei settori della vendita al dettaglio, dei trasporti e dell'ospitalità stanno alimentando una domanda costante di pannelli display di medie e piccole dimensioni ottimizzati per il funzionamento continuo e per i requisiti di visibilità esterna. I rivenditori utilizzano sempre più spesso display digitali interattivi per applicazioni pubblicitarie e di orientamento, sostituendo la segnaletica cartacea statica con sistemi di comunicazione visiva dinamici. Questa tendenza richiede display progettati per una maggiore durata operativa e prestazioni di luminosità migliorate, adatte a diverse condizioni di illuminazione ambientale. La crescente integrazione del digital signage nei progetti infrastrutturali delle smart city amplia ulteriormente la domanda potenziale in hub di trasporto e spazi pubblici. Produttori come TCL Technology Group Corporation continuano a sviluppare soluzioni di display di livello professionale, supportando la continua espansione del mercato in iniziative globali di modernizzazione del commercio al dettaglio e delle infrastrutture.
Tendenze future del mercato dei display di medie e piccole dimensioni
Progressi nella tecnologia dei display trasparenti per l'integrazione architettonica.
I produttori di display stanno sviluppando sempre più tecnologie per pannelli trasparenti adatte all'integrazione con il vetro architettonico, rispecchiando le emergenti tendenze del mercato dei display di medie e piccole dimensioni verso ambienti di installazione non convenzionali, al di là dei tradizionali schermi dei dispositivi. Questo progresso consente alle vetrine dei negozi e ai parabrezza delle automobili di funzionare come superfici di visualizzazione interattive senza ostacolare la trasparenza visiva. Con la diminuzione dei costi di produzione dei diodi organici a emissione di luce trasparenti (OLED) grazie al miglioramento della resa produttiva, si prevede una più ampia adozione commerciale in applicazioni per edifici intelligenti e veicoli. Si prevede che questa tendenza rimodellerà i flussi di entrate del settore dei display, poiché i produttori si rivolgeranno a categorie di installazione completamente nuove, al di là della tradizionale elettronica di consumo, creando opportunità di crescita differenziate per i fornitori che investono in capacità di ricerca e sviluppo specializzate in substrati trasparenti.
Crescente convergenza delle tecnologie di integrazione di display e sensori
I produttori di pannelli stanno integrando sempre più spesso le funzionalità dei sensori direttamente nei substrati dei display, consentendo il riconoscimento delle impronte digitali, il rilevamento della luce ambientale e il rilevamento tattile senza la necessità di strati di componenti separati. Questa tendenza alla convergenza riduce lo spessore dei dispositivi e migliora l'efficienza produttiva grazie a processi di produzione consolidati. I produttori di display per smartphone e per il settore automobilistico stanno dando priorità all'integrazione di fotocamere e sensori sotto il pannello per massimizzare il rapporto schermo-corpo, mantenendo al contempo la funzionalità. Con la maturazione della tecnologia di fusione dei sensori, si prevede una maggiore adozione anche nei display per tablet e laptop, a supporto di design di dispositivi più sottili. Questa tendenza all'integrazione consente ai produttori con capacità avanzate di fabbricazione di semiconduttori di ottenere prezzi più elevati nelle categorie di prodotti display di nuova generazione, grazie a una continua differenziazione tecnologica.
Opportunità di mercato per display di medie e piccole dimensioni
Espansione della capacità produttiva di display flessibili in tutta l'India.
I crescenti programmi di incentivi governativi a sostegno della produzione nazionale di elettronica offrono ai produttori di pannelli display un'importante opportunità per creare impianti di produzione flessibili e trasparenti in tutta l'India, riducendo la dipendenza dalla capacità produttiva concentrata nell'Asia orientale. Le aziende che espandono la propria presenza produttiva in questo polo manifatturiero emergente possono servire meglio le crescenti attività di assemblaggio di smartphone e automobili a livello regionale, beneficiando al contempo di una politica commerciale favorevole. Questa diversificazione geografica riduce anche l'esposizione alle interruzioni della catena di approvvigionamento regionale, consentendo al contempo una risposta più rapida alla crescita della domanda locale. Le previsioni per il mercato dei display di medie e piccole dimensioni indicano che l'interesse per gli investimenti nella capacità produttiva indiana continuerà a rafforzarsi fino al 2034, poiché i produttori globali di pannelli riequilibrano la propria presenza produttiva per servire strategicamente i mercati nazionali in espansione dell'elettronica di consumo e dell'automotive.
Investimento strategico nelle infrastrutture di qualificazione dei display per il settore automobilistico.
L'espansione della digitalizzazione nel settore automobilistico offre notevoli opportunità ai produttori di display che investono in infrastrutture dedicate alla qualificazione e al collaudo di livello automotive. I produttori di veicoli richiedono componenti che soddisfino rigorosi standard di affidabilità, creando un vantaggio competitivo per i fornitori con una comprovata esperienza nella qualificazione in condizioni di temperatura estreme e protocolli di test di vibrazione. Le aziende che ampliano i propri centri di progettazione specifici per il settore automotive possono intercettare la crescente domanda proveniente dalle piattaforme per veicoli elettrici, che richiedono soluzioni di display curve e trasparenti specializzate per le applicazioni di digital cockpit. Questa opportunità di investimento si estende alle partnership con i fornitori di primo livello del settore automotive che cercano soluzioni integrate di moduli display che combinino pannello, sensori ed elettronica di bordo. I fornitori che danno priorità all'espansione delle capacità di qualificazione per il settore automotive sono in grado di beneficiare della costante adozione del digital cockpit su tutte le piattaforme di produzione automobilistica globale nel prossimo decennio.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -