
Markt für Militärkommunikation: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für militärische Kommunikationssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponente (Satellitenkommunikationssystem, Funksystem, Radar- und Sonarsystem); Anwendung (Führung und Kontrolle, Lagebewusstsein, Routineeinsätze, Sonstiges); Endnutzer (Luftwaffe, Heer, Marine) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011209
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
41,47 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
71,96 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,31 %
Wachstumsrate
Adressierbarer Markt
513,16 Mrd. US-Dollar
(2026–2034)
Der Markt für militärische Kommunikation wurde 2025 auf 41,47 Milliarden US-Dollar geschätzt und soll bis 2034 auf 71,96 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 6,31 % im Zeitraum 2026–2034 entspricht. Steigende Modernisierungsprogramme im Verteidigungsbereich, die wachsende Nachfrage nach sicherer taktischer Vernetzung und die rasche Einführung softwaredefinierter Kommunikationstechnologien verstärken die Beschaffungsaktivitäten der Streitkräfte. Kontinuierliche Investitionen in robuste Netzwerkarchitekturen und domänenübergreifende Einsatzfähigkeiten dürften die langfristige Nachfrage nach fortschrittlichen Kommunikationsplattformen in den Bereichen Land-, Luft- und Seeverteidigung weiter ankurbeln.
In ganz Nordamerika legen Verteidigungsbehörden weiterhin Wert auf eine sichere und interoperable Kommunikationsinfrastruktur, um gemeinsame Operationen, den Austausch von Informationen und eine robuste Vernetzung des Gefechtsfelds zu unterstützen. Das Wachstum des Marktes für militärische Kommunikation wird durch kontinuierliche Beschaffungsbudgets, die Modernisierung veralteter Führungssysteme und den zunehmenden Einsatz satellitengestützter taktischer Netzwerke gestützt. Es wird erwartet, dass der regionale Markt zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8 % bis 6,4 % wachsen wird, unterstützt durch Verteidigungselektronik der nächsten Generation und Initiativen für ein integriertes digitales Gefechtsfeld.
Marktanalyse und Einblicke zum Thema Militärkommunikation
- Nordamerika: Die Region bleibt aufgrund anhaltender Verteidigungsausgaben, starker einheimischer Produktionskapazitäten und kontinuierlicher Modernisierungsinitiativen der größte Beitragszahler. Anteil im Jahr 2025: 37 %–40 %; durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 5,8 %–6,4 %.
- USA: Umfangreiche Investitionen in sichere Gefechtsfeldnetzwerke, Satellitenkommunikation und domänenübergreifende Führungsinfrastruktur sichern die regionale Führungsrolle. Marktanteil 2025: 82–85 % Nordamerikas; durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 5,9–6,5 %.
- Europa: NATO-Programme zur Verbesserung der Fähigkeiten und steigende Verteidigungsausgaben in Großbritannien, Deutschland, Frankreich, Italien und Spanien fördern weiterhin die Beschaffung fortschrittlicher Kommunikationstechnologien. Anteil im Jahr 2025: 24 %–27 %; durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 5,7 %–6,3 %.
- Asien-Pazifik: Zunehmende geopolitische Spannungen und Initiativen zur Modernisierung der Verteidigung in China, Indien, Japan, Südkorea und Australien beschleunigen weiterhin den Einsatz sicherer taktischer Kommunikationssysteme. Marktanteil im Jahr 2025: 26 %–29 %; durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 7,0 %–7,6 %.
- Größtes Segment: Anwendung – Führung und Kontrolle bleibt aufgrund des umfassenden Einsatzes in integrierten Militäroperationen das führende Segment. Marktanteil im Jahr 2025: 40 %–44 %; durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 6,2 %–6,8 %.
- Wachstumsstarkes Segment: Komponenten – Satellitenkommunikationssysteme verzeichnen das schnellste Wachstum aufgrund der steigenden Nachfrage nach Kommunikation jenseits der Sichtlinie und robuster Konnektivität auf dem Gefechtsfeld. Marktanteil 2025: 31 %–35 %; durchschnittliche jährliche Wachstumsrate (CAGR) 2026–2034: 7,1 %–7,8 %.
- Die wichtigsten analysierten Unternehmen: General Dynamics Corporation, Airbus SE, QinetiQ Group plc, BAE Systems plc, Northrop Grumman Corporation, Collins Aerospace, Lockheed Martin Corporation, RTX Corporation, Thales Group und L3Harris Technologies, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Veränderte Prioritäten internationaler Verteidigungsinstitutionen haben zu Anpassungen der Kommunikationsstrukturen geführt: von plattformbasierter zu vernetzter, softwaredefinierter und hochgradig interoperabler Kommunikation. Konzepte wie digitale Gefechtsfelder, KI-gestütztes Einsatzmanagement, Verschlüsselungsalgorithmen und Satellitenkommunikation spielen weiterhin eine zentrale Rolle bei der Festlegung der Beschaffungsprioritäten. Moderne Produktionsmethoden konzentrieren sich auf die Entwicklung modularer Hardware, offener Systemarchitekturen und die Modernisierung des gesamten Lebenszyklus der Kommunikationsinfrastruktur. Dieses Wachstum des Marktes für militärische Kommunikation spiegelt kontinuierliche Investitionen in sicheren Echtzeit-Informationsaustausch in multidomänenübergreifenden Operationen wider.
Künftig wird erwartet, dass sich das Beschaffungstempo im asiatisch-pazifischen Raum, im Nahen Osten und in einigen europäischen Ländern aufgrund des verstärkten Fokus auf die Stärkung lokaler Fertigungskapazitäten und die Intensivierung von Verteidigungspartnerschaften beschleunigen wird. Gesetzliche Maßnahmen zur Gewährleistung eines effizienten Frequenzmanagements, der Cybersicherheit und der Interoperabilität innerhalb des Verteidigungsbündnisses werden die Modernisierung beschleunigen. Die Zusammenarbeit zwischen Rüstungsunternehmen, Kommunikationstechnologiefirmen und staatlichen Organisationen wird Innovationen fördern und die Umsetzungseffizienz steigern.
Berichtsumfang zum Markt für militärische Kommunikationssysteme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 41,47 Milliarden US-Dollar |
| Marktgröße bis 2034 | 71,96 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,31 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für militärische Kommunikationssysteme
Angesichts des sich ständig wandelnden Verteidigungsumfelds schreitet die Entwicklung sicherer, zuverlässiger und interoperabler Kommunikationsinfrastrukturen in militärischen Einrichtungen weiterhin rasant voran. Das Wachstum der militärischen Kommunikationsbranche wird durch den verstärkten Einsatz softwaredefinierter Funkgeräte, Satellitenkommunikationsgeräte, Verschlüsselungstechnologien für Breitbandnetze und KI-gestützte Führungssysteme vorangetrieben. Regierungen konzentrieren sich auf Modernisierungsprogramme, die darauf abzielen, veraltete Kommunikationssysteme durch Systeme zu ersetzen, die domänenübergreifende Operationen, Widerstandsfähigkeit gegenüber elektronischen Kampfführungsmaßnahmen und Echtzeit-Informationsaustausch integrieren. Mit der zunehmenden Anzahl datenabhängiger militärischer Aktivitäten steigt auch die Nachfrage nach sicheren Kommunikationssystemen, die in umkämpften Gebieten einsatzfähig sind.
Ein gestärktes Ökosystem für Verteidigungselektronik fördert die Marktexpansion durch die Zusammenarbeit von Herstellern von Kommunikationsausrüstung, Halbleiterlieferanten, Anbietern von Cybersicherheitslösungen und Satellitennetzbetreibern. Beschaffungsstrategien setzen zunehmend auf modulare Plattformen, die Technologie-Upgrades vereinfachen und gleichzeitig die Lebenszykluskosten senken. Steigende Investitionen in die heimische Verteidigungsindustrie, kombiniert mit internationalen Verteidigungskooperationsprogrammen, verbessern die Resilienz der Lieferketten und erweitern die Produktionskapazitäten. Diese Entwicklungen ermöglichen es den Streitkräften, fortschrittliche Kommunikationstechnologien schneller einzuführen und gleichzeitig die Interoperabilität mit verbündeten Verteidigungsnetzwerken in den Bereichen Land, See, Luft, Weltraum und Cyberraum aufrechtzuerhalten.
Die Marktanalyse für militärische Kommunikationssysteme zeigt, dass der Wettbewerb zunehmend auf Technologieintegration, Cybersicherheit, offene Systemarchitekturen und langfristige Modernisierungsverträge und weniger auf reine Hardwareleistung fokussiert ist. Führende Unternehmen wie General Dynamics Corporation, Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, Airbus SE, BAE Systems plc, Thales Group, Collins Aerospace, L3Harris Technologies, Inc. und QinetiQ Group plc erhöhen ihre Investitionen in Forschung und Entwicklung zur Entwicklung robuster taktischer Kommunikationssysteme für zukünftige Verteidigungseinsätze massiv. Kooperationen mit Regierungsbehörden und Verteidigungsministerien ermöglichen es ihnen, ihr Produktangebot zu verbessern und ihre globale Marktpräsenz auszubauen.
Investitionen in sichere Satellitenkommunikation, taktische Cloud-Verbindungen, KI-gestütztes Netzwerkmanagement und Führungs- und Kontrollsysteme, die multidomänenübergreifende militärische Missionen unterstützen, bleiben ein zentraler Trend in diesem Sektor. Die Beschaffungsabteilungen von Verteidigungsorganisationen suchen skalierbare Systeme, die sich während ihres gesamten Lebenszyklus aktualisieren lassen und gleichzeitig den sich wandelnden Anforderungen und Standards der Cybersicherheit gerecht werden. Innovationen bei Verschlüsselungssystemen, Frequenzmanagement und robusten Gefechtsfeldnetzwerken werden Wettbewerbsvorteile und langfristige Verteidigungsaufträge sichern und künftig das technologische Wachstum vorantreiben.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
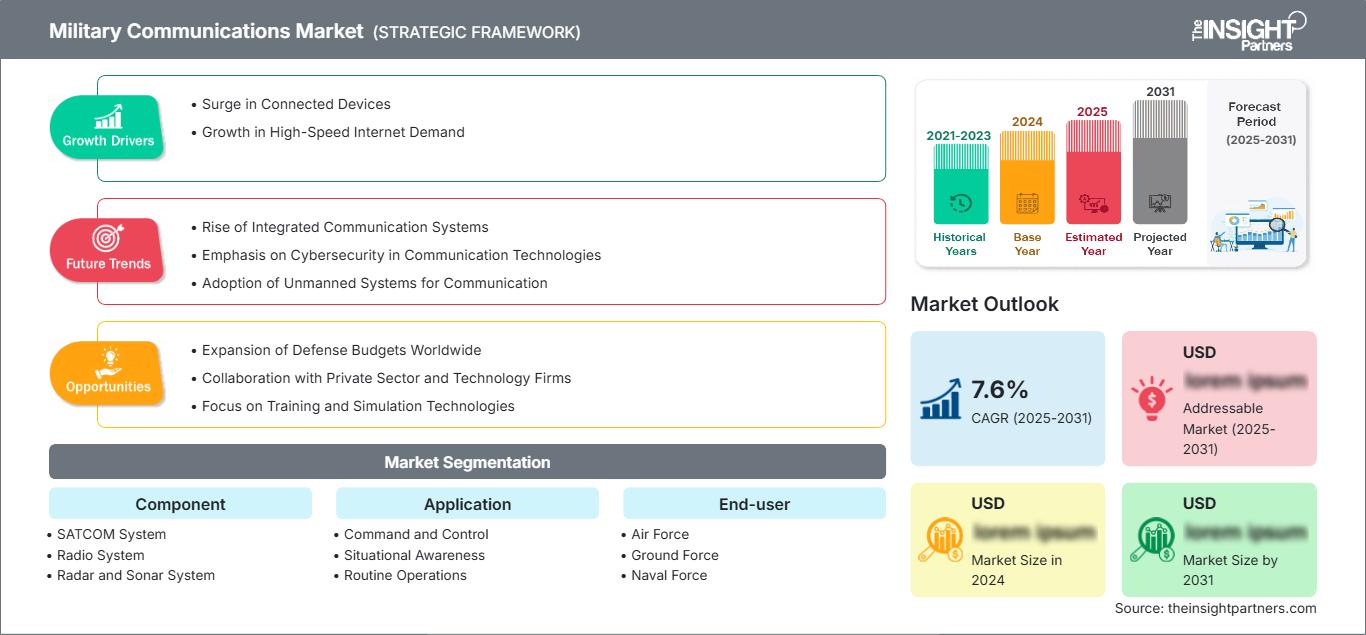
Markt für militärische Kommunikationssysteme: Strategische Einblicke
Regionale Einblicke
Markt für militärische Kommunikation in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von ca. 37–40 % im Bereich militärischer Kommunikation und ist dank kontinuierlicher Modernisierungsprogramme im Verteidigungsbereich und hoher Investitionen in sichere Kommunikationsinfrastruktur weiterhin weltweit führend. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,8–6,4 % prognostiziert, unterstützt durch die kontinuierliche Beschaffung von softwaredefinierten Funkgeräten, Satellitenkommunikationsterminals, verschlüsselten taktischen Netzwerken und integrierten Führungsplattformen. Laufende Initiativen zur digitalen Transformation in den Verteidigungsbehörden stärken die Interoperabilität zwischen Luft-, Land-, See-, Cyber- und Weltraumoperationen zusätzlich.
Rüstungsunternehmen, Hersteller von Kommunikationsausrüstung und Regierungsbehörden arbeiten eng zusammen, um die Einführung robuster Kommunikationstechnologien für multidomänenfähige Militärmissionen zu beschleunigen. Der zunehmende Fokus auf KI-gestütztes Netzwerkmanagement, Cybersicherheit und offene Systemarchitekturen fördert die Ablösung veralteter Kommunikationsinfrastrukturen. Modernisierungsprogramme in den USA und Kanada sowie steigende Investitionen in die Forschung für sichere Gefechtsfeldvernetzung dürften die regionale Führungsrolle im Prognosezeitraum sichern.
US-Militärkommunikationsmarkt
Die Vereinigten Staaten repräsentierten 2025 fast 82–85 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 ein jährliches Wachstum von 5,9–6,5 % verzeichnen. Kontinuierliche Verteidigungsausgaben und langfristige Modernisierungsprogramme unterstützen die Beschaffung fortschrittlicher Kommunikationsplattformen in allen Teilstreitkräften. Der großflächige Einsatz sicherer Satellitenkommunikationssysteme, taktischer Datenverbindungen, KI-gestützter Kommandozentralen und robuster Netzwerklösungen stärkt weiterhin die Einsatzbereitschaft und verbessert die Koordination domänenübergreifender Missionen.
Die Präsenz führender Rüstungsunternehmen wie General Dynamics Corporation, Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, Collins Aerospace und L3Harris Technologies, Inc. stärkt Innovationskraft und Fertigungskompetenz. Die Verteidigungsbehörden legen weiterhin Wert auf integrierte Führungs- und Kontrollsysteme, sichere, cloudbasierte Gefechtsfeldkommunikation und fortschrittliche Verschlüsselungstechnologien, um die operative Effizienz zu steigern und gleichzeitig die Interoperabilität verbündeter Streitkräfte bei gemeinsamen Operationen und multinationalen Verteidigungsübungen zu gewährleisten.
Europäischer Markt für militärische Kommunikation
Europa repräsentierte 2025 etwa 24–27 % des weltweiten Umsatzes im Markt für militärische Kommunikation und wird voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. NATO-Initiativen zur Verbesserung der Fähigkeiten, höhere Verteidigungshaushalte und gemeinsame Beschaffungsprogramme kurbeln die Nachfrage nach sicheren Kommunikationsplattformen weiterhin an. Großbritannien bleibt der führende nationale Markt, gestützt durch die Modernisierung taktischer Kommunikationssysteme, die digitale Führungsinfrastruktur und starke inländische Produktionskapazitäten im Verteidigungsbereich, die sowohl nationale als auch verbündete militärische Anforderungen erfüllen.
Deutschland investiert weiterhin in fortschrittliche Gefechtsfeldnetzwerke, verschlüsselte Kommunikationssysteme und interoperable Führungsplattformen, um die Einsatzbereitschaft multinationaler Verteidigungsmissionen zu stärken. Frankreich, Italien und Spanien erhöhen gemeinsam die Beschaffung sicherer Satellitenkommunikation, softwaredefinierter Funktechnologien und digitaler Führungssysteme und fördern gleichzeitig die heimischen industriellen Kapazitäten. Die regionale Zusammenarbeit in den Bereichen Verteidigungsforschung, Cybersicherheit und Kommunikationsinteroperabilität stärkt die langfristige Wettbewerbsfähigkeit und technologische Resilienz des gesamten europäischen Verteidigungsökosystems.
Markt für militärische Kommunikation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 2025 fast 26–29 % des globalen Marktes für militärische Kommunikationssysteme aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % im Zeitraum 2026–2034 das schnellste regionale Wachstum verzeichnen. Steigende geopolitische Spannungen, die zunehmende einheimische Rüstungsproduktion und die beschleunigte Modernisierung des Militärs begünstigen weiterhin die langfristige Beschaffung in den regionalen Streitkräften.
China führt die regionalen Investitionen an, während Indien, Japan, Südkorea und Australien ihre sichere Kommunikationsinfrastruktur durch fortschrittliche Satellitensysteme, digitale Gefechtsfeldnetzwerke und softwaredefinierte Funksysteme weiter stärken. Staatliche Maßnahmen zur Förderung der heimischen Verteidigungsproduktion und der technologischen Zusammenarbeit verbessern die regionalen Wachstumsaussichten zusätzlich.
Militärkommunikationsmarkt im Nahen Osten und Afrika
Der Markt für militärische Kommunikationssysteme im Nahen Osten und in Afrika wird voraussichtlich zwischen 2026 und 2034 ein stetiges Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6 % bis 6,2 % verzeichnen. Initiativen zur Modernisierung der Verteidigung, Programme zur Grenzsicherung und wachsende Investitionen in die digitale Kommandoinfrastruktur unterstützen die Beschaffung fortschrittlicher Kommunikationstechnologien in militärischen Organisationen.
Saudi-Arabien bleibt der größte regionale Markt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, während andere Länder des Nahen Ostens und Afrikas ihre taktischen Kommunikationsfähigkeiten weiter ausbauen. Strategische Investitionen in den Schutz kritischer Infrastrukturen, die Energiesicherheit und regionale Verteidigungspartnerschaften fördern die breitere Einführung sicherer und interoperabler militärischer Kommunikationssysteme.
Segmentierungsanalyse
Komponente
Das Segment Komponenten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4 % bis 6,9 % wachsen. Unterstützt wird dieses Wachstum durch kontinuierliche Investitionen in eine robuste Kommunikationsinfrastruktur und die digitale Transformation des Gefechtsfelds. Verteidigungsorganisationen legen zunehmend Wert auf interoperable Kommunikationsausrüstung, die eine sichere Sprach-, Video- und Datenübertragung in multidomänenübergreifenden Operationen ermöglicht. Modernisierungsinitiativen, verbunden mit der Nachfrage nach verschlüsselter Konnektivität, KI-gestützten Netzwerken und cyberresistenten Architekturen, beschleunigen die Beschaffung fortschrittlicher Kommunikationsplattformen. Der Markt für militärische Kommunikation erweitert sich stetig, da Regierungen in Kommunikationsökosysteme der nächsten Generation investieren, die die operative Effektivität verbessern und gleichzeitig die Kompatibilität mit verbündeten Verteidigungsnetzwerken gewährleisten.
- SATCOM-System: SATCOM-Systeme sind nach wie vor die am schnellsten wachsende Komponente und ermöglichen Verbindungen jenseits der Sichtlinie, strategische Kommandokommunikation und unterbrechungsfreie Datenübertragung in abgelegenen Einsatzumgebungen. Gleichzeitig unterstützen sie eine robuste Kommunikation bei umkämpften Missionen und multinationalen Verteidigungsoperationen.
- Funksystem: Funksysteme dienen weiterhin als operatives Rückgrat der taktischen Kommunikation und bieten sicheren Sprach- und Datenaustausch zwischen Boden-, Luft- und Seeplattformen durch softwaredefinierte Technologien, Frequenzagilität und verbesserte Verschlüsselungsfunktionen.
- Radar- und Sonarsystem: Die Integration der Radar- und Sonarkommunikation stärkt das Lagebewusstsein durch die Unterstützung koordinierter Überwachung, Zielerkennung, maritimer Sicherheit und des Informationsaustauschs zwischen Verteidigungsplattformen und verbessert so die Effektivität der Missionen in komplexen Einsatzumgebungen.
Anwendung
Für das Anwendungssegment wird im Prognosezeitraum ein jährliches Wachstum von 6,2 % bis 6,8 % erwartet. Treiber dieser Entwicklung sind die steigenden Anforderungen an sicheren Informationsaustausch und integriertes Einsatzmanagement. Die Streitkräfte investieren weiterhin in digitale Führungssysteme, die schnelle Entscheidungsfindung, Gefechtsfeldkoordination und die Verbreitung von Echtzeitinformationen ermöglichen. Der zunehmende Einsatz von künstlicher Intelligenz, sicheren Cloud-Architekturen und fortschrittlichen Netzwerktechnologien stärkt die Kommunikationsfähigkeit taktischer und strategischer Verteidigungsoperationen und verbessert gleichzeitig operative Flexibilität, Resilienz und den Erfolg von Missionen in immer komplexeren Sicherheitsumgebungen.
- Führung und Kontrolle: Diese Anwendung gewährleistet die größte Einsatzreichweite durch die Unterstützung von Missionsplanung, operativer Koordination, sicherer Entscheidungsfindung und integrierter Kommunikation zwischen militärischen Hauptquartieren und eingesetzten Einheiten, die in mehreren Kampfdomänen operieren.
- Lagebewusstsein: Der Bedarf steigt stetig, da die Streitkräfte Informationen aus den Bereichen Aufklärung, Überwachung, Erkundung und Gefechtsfeldsensorik in einheitliche Kommunikationsplattformen integrieren, die schnellere operative Entscheidungen und eine verbesserte Bedrohungsanalyse bei dynamischen Militäreinsätzen ermöglichen.
- Routinebetrieb: Die routinemäßige operative Kommunikation bleibt unerlässlich für die Logistikkoordination, das Personalmanagement, Wartungsarbeiten, Übungen und die administrative Kommunikation. Sie gewährleistet einen sicheren Informationsaustausch im Rahmen des täglichen Verteidigungsbetriebs und unterstützt gleichzeitig die langfristige Einsatzbereitschaft.
Endbenutzer
Für das Endnutzersegment wird zwischen 2026 und 2034 ein jährliches Wachstum von 6,3 % bis 6,8 % prognostiziert, da Verteidigungsorganisationen ihre Kommunikationsinfrastruktur in allen Einsatzbereichen modernisieren. Die Beschaffungsprioritäten konzentrieren sich zunehmend auf interoperable Kommunikationsplattformen, die domänenübergreifende Operationen, gemeinsame Führungsstrukturen und eine sichere taktische Koordination unterstützen. Investitionen in fortschrittliche Netzwerktechnologien, softwaredefinierte Kommunikationssysteme, Satellitenverbindungen und cybersichere digitale Architekturen verbessern kontinuierlich die operative Effizienz und ermöglichen gleichzeitig die nahtlose Koordination zwischen Luft-, Land- und Seestreitkräften bei konventionellen und hybriden Militäreinsätzen.
- Luftwaffe: Die Luftstreitkräfte setzen zunehmend sichere luftgestützte Kommunikationssysteme ein, die netzwerkzentrierte Kriegsführung, Echtzeit-Informationsaustausch, Missionskoordination und die Integration zwischen bemannten Flugzeugen, unbemannten Plattformen, Satelliten und Bodenkommandostellen unterstützen.
- Bodentruppen: Die Bodentruppen stellen eine bedeutende Einsatzbasis für taktische Kommunikationsausrüstung dar und nutzen sichere Funkgeräte, mobile Kommunikationsplattformen, Gefechtsfeldnetzwerktechnologien und digitale Führungssysteme, um die Koordination und operative Reaktionsfähigkeit bei Feldeinsätzen zu verbessern.
- Marine: Die Marine investiert weiterhin in integrierte maritime Kommunikationslösungen, die die Flottenkoordination, die U-Boot-Kommunikation, die Küstenüberwachung, die Satellitenverbindungen und den sicheren Informationsaustausch im Rahmen multinationaler Marineoperationen und maritimer Sicherheitsmissionen unterstützen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Kommando und Kontrolle |
Hoch |
KI-Befehl |
Reifen |
|
Situationsbewusstsein |
Hoch |
Sensorfusion |
Skalierung |
|
Routinebetrieb |
Medium |
Sichere Mobilität |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für militärische Kommunikationssysteme
Wachsende Programme zur Modernisierung der Verteidigung und steigende Militärausgaben
Regierungen in Industrie- und Schwellenländern erhöhen kontinuierlich ihre Verteidigungshaushalte, um veraltete Kommunikationsinfrastrukturen zu modernisieren und ihre Einsatzfähigkeit zu verbessern. Militärische Einrichtungen rüsten sich mit moderner Technologie aus, darunter softwaredefinierte Funkgeräte, Satellitenkommunikation mit Verschlüsselungsfunktionen, taktische Kommunikationsnetze sowie Führungs- und Kontrollsysteme, die multidomänenfähige Operationen unterstützen. Geopolitische Spannungen, neue Sicherheitsbedrohungen und der Bedarf an Echtzeitinformationen auf dem Gefechtsfeld haben zu kontinuierlichen Anschaffungen moderner Kommunikationsausrüstung geführt. Investitionen in die digitale Transformation des Gefechtsfelds haben nicht nur die Interoperabilität von Land-, Luft-, See-, Cyber- und Weltraumstreitkräften erhöht, sondern auch die Entscheidungsprozesse in komplexen Operationen verbessert. Angesichts des anhaltenden Fokus der NATO-Mitgliedstaaten sowie der Länder im asiatisch-pazifischen Raum und im Nahen Osten auf die Modernisierung ihrer Verteidigung dürften langfristige Beschaffungsstrategien ein stabiles Marktwachstum im Prognosezeitraum gewährleisten.
Ausbau sicherer Satellitenkommunikation und netzwerkzentrierter Kriegsführung
Der zunehmende Trend hin zu netzwerkzentrierten Kriegsführungsprinzipien hat den Bedarf an robusten Satellitenkommunikationssystemen enorm gesteigert, die eine kontinuierliche Vernetzung verschiedener militärischer Missionen über geografisch getrennte Standorte hinweg ermöglichen. Moderne Verteidigungsdoktrinen fordern die reibungslose Interaktion von Sprache, Video, Aufklärungsdaten und wichtigen Informationen zwischen Hauptquartier, Truppen im Einsatz, unbemannten Systemen und verbündeten Streitkräften. Satellitenbasierte Kommunikationsnetze bieten Konnektivität jenseits der Sichtlinie, größere Flexibilität und bessere Einsatzkoordination unter feindlichen Bedingungen, wo konventionelle Kommunikationseinrichtungen entweder nicht verfügbar oder beeinträchtigt sind. Gleichzeitig verbessert die Entwicklung robuster Verschlüsselungstechnologien und cyberresistenter Kommunikationsarchitekturen die Sicherheit auf dem Schlachtfeld und mindert Schwachstellen.
Zunehmende Integration von künstlicher Intelligenz und cyberresistenten Kommunikationssystemen
Die aufkommenden Technologien der künstlichen Intelligenz, des maschinellen Lernens und der Cybersicherheit revolutionieren militärische Kommunikationssysteme durch intelligentes Netzwerkmanagement, automatisierte Bedrohungserkennung, vorausschauende Wartung und adaptive Spektrumnutzung. Kommunikationssysteme werden durch die Integration KI-gestützter Routing-Verfahren, sicherer Datenpriorisierung und Netzwerkoptimierung intelligenter und gewährleisten gleichzeitig die Aufrechterhaltung der Kommunikation in Umgebungen der elektronischen Kriegsführung. Die steigende Zahl von Cyberangriffen auf die Verteidigungsinfrastruktur erhöht den Bedarf an verschlüsselter Kommunikation mit robusten Cybersicherheitsmaßnahmen, einschließlich Authentifizierung und Angriffserkennung. Offene Systemarchitekturen werden implementiert, um die Implementierung zukünftiger digitaler Systeme zu vereinfachen. Diese technologischen Fortschritte tragen nicht nur zur Effektivität von Missionen bei, sondern bieten den Anbietern von Kommunikationstechnologien im Prognosezeitraum auch kontinuierliche Geschäftsmöglichkeiten.
Zukunftstrends im Markt für militärische Kommunikation
Künstliche Intelligenz und autonomes Netzwerkmanagement
Künstliche Intelligenz (KI) wird voraussichtlich zu einem prägenden Element der militärischen Kommunikationsarchitekturen der nächsten Generation werden, indem sie autonome Netzwerkoptimierung, intelligente Spektrumzuweisung, vorausschauende Wartung und adaptive Cybersicherheit ermöglicht. Die Trends im Markt für militärische Kommunikation deuten auf einen zunehmenden Einsatz KI-gestützter Führungsplattformen hin, die große Mengen an operativen Daten verarbeiten und gleichzeitig schnelle Entscheidungen auf dem Gefechtsfeld unterstützen können. Zukünftig werden Kommunikationsnetze so konzipiert sein, dass sie Techniken des maschinellen Lernens mit Software-Defined Radio, taktischer Cloud-Architektur und Edge-Computing-Funktionalitäten kombinieren. Ein weiterer Schwerpunkt liegt auf selbstheilenden Kommunikationsnetzen, die Probleme erkennen, den Datenverkehr umleiten und die Sicherheit in einem Umfeld elektronischer Kriegsführung gewährleisten können. Diese Entwicklungen werden die Robustheit erhöhen und Kommunikationsverzögerungen minimieren.
Erweiterung von domänenübergreifenden integrierten Kommunikationsökosystemen
Militärische Institutionen wandeln sich schrittweise hin zu einem vollständig integrierten Kommunikationsnetzwerk, das Land-, Luft-, See-, Cyber- und Weltraumressourcen über ein universelles digitales Netzwerk miteinander verbindet. Zukünftige Beschaffungsrichtlinien werden einen offenen Architekturansatz, die Interoperabilität von Kommunikationsnetzwerken und sichere Satellitenverbindungen gewährleisten, die den Informationsaustausch über alle Domänen hinweg sicherstellen. Der Einsatz von Satelliten in niedriger Erdumlaufbahn, verbesserter Verschlüsselung und cloudbasierten Führungssystemen soll die Kommunikationssicherheit erhöhen und gleichzeitig verteilte Militäroperationen ermöglichen. Da Regierungen weiterhin in domänenübergreifende operative Fähigkeiten investieren, werden Kommunikationsunternehmen auf skalierbare Plattformen umsteigen, die Technologie-Upgrades ermöglichen, ohne dass das gesamte System ersetzt werden muss.
Marktchancen im Bereich militärische Kommunikation
Ausbau der einheimischen Verteidigungsproduktion und strategische Partnerschaften
Die zunehmende Förderung der heimischen Verteidigungsproduktion durch Regierungen bietet Herstellern von Kommunikationsausrüstung bedeutende Chancen, lokale Fertigungsstätten zu etablieren, Technologietransferprogramme zu entwickeln und langfristige Industriepartnerschaften einzugehen. Prognosen für den Markt für militärische Kommunikationstechnik deuten darauf hin, dass Länder im asiatisch-pazifischen Raum, im Nahen Osten und in Europa die heimische Produktion weiterhin durch Beschaffungsanreize und verteidigungsindustriepolitische Maßnahmen fördern werden. Unternehmen, die Joint Ventures mit regionalen Verteidigungsorganisationen eingehen, lokal gefertigte Komponenten integrieren und souveräne Kommunikationstechnologien unterstützen können, sind gut positioniert, um mehrjährige Verträge zu sichern. Investitionen in regionale Forschungszentren, Entwicklungskapazitäten und Wartungsinfrastruktur können den Marktzugang weiter stärken, die Resilienz der Lieferkette verbessern und die Abhängigkeit von importierten Kommunikationstechnologien verringern.
Kommerzialisierung sicherer weltraumgestützter Kommunikationsinfrastruktur
Die Entwicklung moderner Satelliten und weltraumgestützter Kommunikationssysteme eröffnet Rüstungsunternehmen und Technologieanbietern große Perspektiven. Der steigende Bedarf an zuverlässiger Kommunikation jenseits der Sichtlinie, weltweiter Präsenz und ständiger Vernetzung auf dem Gefechtsfeld veranlasst Militärorganisationen, neue Satellitenkommunikationssysteme einzusetzen. Die Entwicklung und Implementierung von Nutzlasttechnologien, Störschutzsystemen, quantenresistenten Verschlüsselungstechnologien und bodengestützter Kommunikationsinfrastruktur wird Unternehmen erhebliche Vorteile bringen. Die Zusammenarbeit zwischen Satellitenbetreibern, Herstellern von Kommunikationssystemen und staatlichen Verteidigungsbehörden wird Innovationen fördern und die Bereitstellung zuverlässiger Kommunikationssysteme ermöglichen, die künftig multidomänenfähige Militäroperationen unterstützen können.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -