
Marché des communications militaires : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des communications militaires : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (système SATCOM, système radio, système radar et sonar) ; application (commandement et contrôle, connaissance de la situation, opérations courantes, autres) ; utilisateur final (armée de l'air, armée de terre, armée de la mer) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011209
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
41,47 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
71,96 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,31 %
taux de croissance
Marché adressable
513,16 milliards de dollars américains
(2026-2034)
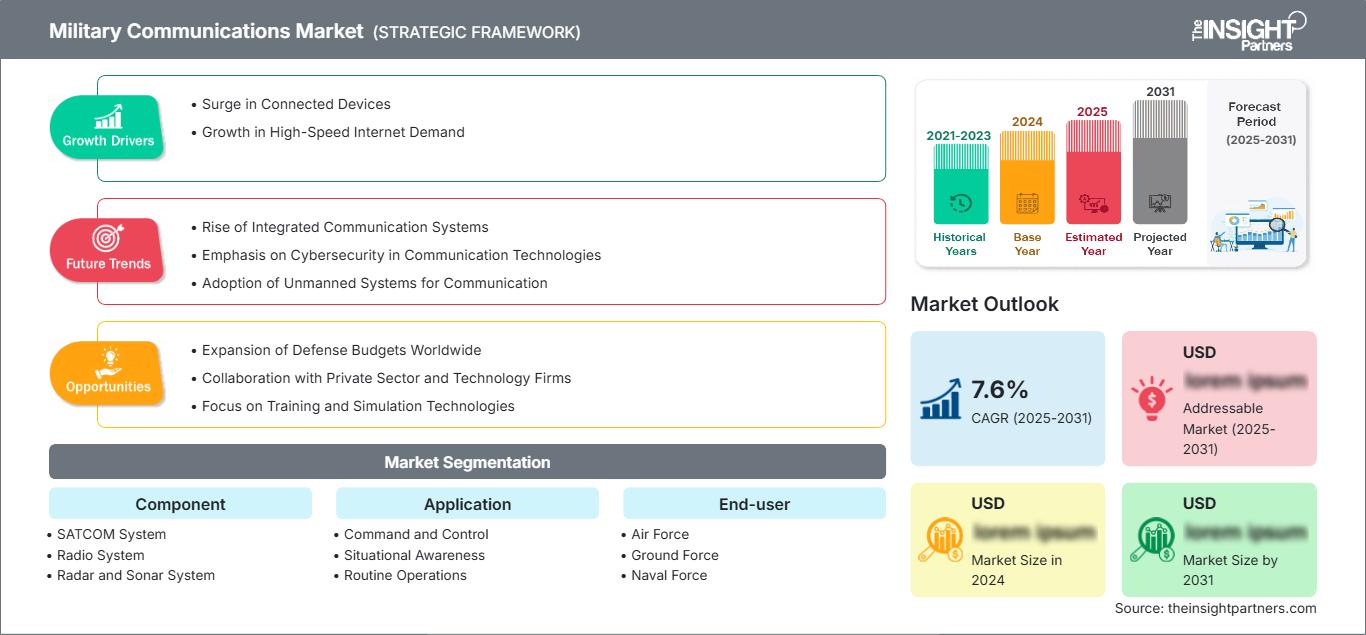
Le marché des communications militaires était évalué à 41,47 milliards de dollars américains en 2025 et devrait atteindre 71,96 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée de 6,31 % entre 2026 et 2034. L'intensification des programmes de modernisation de la défense, la demande croissante de connectivité tactique sécurisée et l'adoption rapide des technologies de communication logicielle dynamisent les activités d'acquisition au sein des forces armées. Les investissements continus dans des architectures de réseau résilientes et des capacités opérationnelles multidomaines devraient renforcer la demande à long terme de plateformes de communication avancées dans les environnements de défense terrestre, aérienne et navale.
En Amérique du Nord, les agences de défense continuent de privilégier une infrastructure de communication sécurisée et interopérable afin de soutenir les opérations conjointes, le partage de renseignements et la résilience des réseaux sur le champ de bataille. La taille du marché des communications militaires est soutenue par des budgets d'acquisition constants, la modernisation des systèmes de commandement existants et le déploiement croissant de réseaux tactiques par satellite. Le marché régional devrait croître à un TCAC de 5,8 % à 6,4 % entre 2026 et 2034, grâce aux technologies électroniques de défense de nouvelle génération et aux initiatives de champ de bataille numérique intégré.
Évaluation et perspectives du marché des communications militaires
- Amérique du Nord : La région demeure le principal contributeur grâce à des dépenses de défense soutenues, à de solides capacités de production nationales et à des initiatives de modernisation continues. Part en 2025 : 37 % à 40 % ; TCAC entre 2026 et 2034 : 5,8 % à 6,4 %.
- États-Unis : Des investissements massifs dans les réseaux de combat sécurisés, les communications par satellite et les infrastructures de commandement multidomaines permettent de maintenir le leadership régional. Part de marché en 2025 : 82 % à 85 % en Amérique du Nord ; TCAC entre 2026 et 2034 : 5,9 % à 6,5 %.
- Europe : Les programmes de renforcement des capacités de l’OTAN et la croissance des dépenses de défense au Royaume-Uni, en Allemagne, en France, en Italie et en Espagne continuent de favoriser l’acquisition de technologies de communication avancées. Part prévue en 2025 : 24 % à 27 % ; TCAC entre 2026 et 2034 : 5,7 % à 6,3 %.
- Asie-Pacifique : La montée des tensions géopolitiques et les initiatives de modernisation de la défense en Chine, en Inde, au Japon, en Corée du Sud et en Australie continuent d’accélérer le déploiement de systèmes de communication tactique sécurisés. Part de marché en 2025 : 26 % à 29 % ; TCAC entre 2026 et 2034 : 7,0 % à 7,6 %.
- Segment le plus important : Applications – Le commandement et le contrôle demeurent le segment dominant grâce à leur déploiement massif dans le cadre d’opérations militaires intégrées. Part de marché en 2025 : 40 % à 44 % ; TCAC entre 2026 et 2034 : 6,2 % à 6,8 %.
- Segment à forte croissance : Composants – Systèmes SATCOM : ce segment enregistre la croissance la plus rapide, portée par la demande croissante de communications hors de portée visuelle et de connectivité résiliente sur le champ de bataille. Part de marché en 2025 : 31 % à 35 % ; TCAC entre 2026 et 2034 : 7,1 % à 7,8 %.
- Principales entreprises analysées en détail : General Dynamics Corporation, Airbus SE, QinetiQ Group plc, BAE Systems plc, Northrop Grumman Corporation, Collins Aerospace, Lockheed Martin Corporation, RTX Corporation, Thales Group et L3Harris Technologies, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des priorités opérationnelles au sein des institutions de défense internationales a entraîné une transformation des structures de communication, passant d'une communication basée sur des plateformes à des communications en réseau, définies par logiciel et hautement interopérables. Les concepts de champs de bataille numériques, d'intelligence artificielle au service de la gestion des missions, d'algorithmes de chiffrement et de communications par satellite demeurent essentiels pour déterminer les priorités d'acquisition. Les méthodes de production modernes privilégient le développement de la modularité matérielle, l'architecture système ouverte et la modernisation du cycle de vie des moyens de communication. Cette croissance du marché des communications militaires témoigne d'investissements soutenus dans l'échange sécurisé d'informations en temps réel lors d'opérations multidomaines.
À l'avenir, on prévoit une accélération du rythme des acquisitions dans la région Asie-Pacifique, au Moyen-Orient et dans certains pays européens, en raison d'une volonté accrue de renforcer leurs capacités de production locales et de développer les partenariats en matière de défense. Les mesures législatives visant à garantir une gestion efficace du spectre radioélectrique, la cybersécurité et l'interopérabilité au sein de l'alliance de défense favoriseront la modernisation. La coopération entre les entreprises de défense, les sociétés de technologies de communication et les organismes gouvernementaux contribuera à faciliter l'innovation et à améliorer l'efficacité de la mise en œuvre.
Portée du rapport sur le marché des communications militaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 41,47 milliards de dollars américains |
| Taille du marché d'ici 2034 | 71,96 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,31% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des communications militaires
Face à un environnement de défense en constante évolution, le développement d'infrastructures de communication sécurisées, fiables et interopérables au sein des institutions militaires s'accélère. La croissance du secteur des communications militaires sera portée par un déploiement accru de radios logicielles, de dispositifs de communication par satellite, de capacités de chiffrement pour les réseaux à large bande et de systèmes de commandement basés sur l'intelligence artificielle. Les gouvernements privilégient les programmes de modernisation visant à remplacer les anciens systèmes de communication par des systèmes intégrant les opérations multidomaines, la résilience à la guerre électronique et le partage de renseignements en temps réel. La multiplication des activités militaires dépendantes des données a engendré une demande croissante de systèmes de communication sécurisés, capables de fonctionner dans des environnements contestés.
Un écosystème d'électronique de défense plus robuste favorise l'expansion du marché grâce à la collaboration entre les fabricants d'équipements de communication, les fournisseurs de semi-conducteurs, les prestataires de cybersécurité et les opérateurs de réseaux satellitaires. Les stratégies d'acquisition privilégient de plus en plus les plateformes modulaires qui simplifient les mises à niveau technologiques tout en réduisant les coûts du cycle de vie. L'augmentation des investissements dans la production nationale d'équipements de défense, conjuguée aux programmes de coopération internationale en matière de défense, renforce la résilience de la chaîne d'approvisionnement et accroît les capacités de production. Ces évolutions permettent aux forces armées de déployer plus rapidement des technologies de communication avancées tout en maintenant l'interopérabilité avec les réseaux de défense alliés opérant dans les domaines terrestre, maritime, aérien, spatial et cybernétique.
L'analyse du marché des communications militaires révèle que la concurrence se concentre de plus en plus sur l'intégration technologique, les capacités de cybersécurité, les architectures de systèmes ouverts et les contrats de modernisation à long terme, plutôt que sur les seules performances matérielles. Des entreprises de premier plan telles que General Dynamics Corporation, Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, Airbus SE, BAE Systems plc, Thales Group, Collins Aerospace, L3Harris Technologies, Inc. et QinetiQ Group plc augmentent considérablement leurs investissements en R&D afin de créer des systèmes de communication tactiques résilients pour les futures opérations de défense. Les collaborations avec les organismes gouvernementaux et les ministères de la Défense leur permettront d'améliorer leur offre de produits et d'étendre leur présence sur le marché mondial.
L'investissement dans les communications satellitaires sécurisées, les connexions cloud tactiques, la gestion de réseau assistée par l'IA et les écosystèmes de systèmes de commandement et de contrôle capables de soutenir des missions militaires multidomaines demeure une tendance majeure du secteur. Les services d'acquisition des organisations de défense recherchent des systèmes évolutifs, pouvant être mis à niveau tout au long de leur cycle de vie, tout en répondant aux nouveaux besoins et normes en matière de cybersécurité. L'innovation dans les systèmes de chiffrement, la gestion du spectre et les réseaux de combat résilients permettra de se différencier de la concurrence et de décrocher des contrats de défense à long terme, tout en stimulant la croissance technologique future.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des communications militaires : Perspectives stratégiques
Perspectives régionales
Marché des communications militaires en Amérique du Nord
L'Amérique du Nord représentait environ 37 % à 40 % du marché des communications militaires en 2025 et continue de jouer un rôle de premier plan à l'échelle mondiale grâce à des programmes de modernisation de la défense soutenus et à d'importants investissements dans les infrastructures de communication sécurisées. La région devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % entre 2026 et 2034, soutenue par l'acquisition continue de radios logicielles, de terminaux SATCOM, de réseaux tactiques cryptés et de plateformes de commandement intégrées. Les initiatives de transformation numérique en cours au sein des agences de défense renforcent l'interopérabilité entre les opérations aériennes, terrestres, maritimes, cybernétiques et spatiales.
Les entreprises de défense, les fabricants d'équipements de communication et les agences gouvernementales collaborent étroitement pour accélérer le déploiement de technologies de communication résilientes, capables de soutenir des missions militaires multidomaines. L'importance croissante accordée à la gestion de réseau assistée par l'intelligence artificielle, à la résilience en matière de cybersécurité et aux architectures de systèmes ouverts favorise le remplacement des infrastructures de communication existantes. Les programmes de modernisation menés aux États-Unis et au Canada, conjugués à l'augmentation des investissements dans la recherche sur la connectivité sécurisée sur le champ de bataille, devraient permettre de maintenir le leadership régional tout au long de la période de prévision.
Marché des communications militaires américaines
Les États-Unis représentaient près de 82 % à 85 % du marché nord-américain en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 5,9 % à 6,5 % jusqu'en 2034. Des crédits de défense continus et des programmes de modernisation à long terme soutiennent l'acquisition de plateformes de communication avancées pour toutes les branches des forces armées. Le déploiement à grande échelle de systèmes de communication par satellite sécurisés, de liaisons de données tactiques, de centres de commandement dotés d'intelligence artificielle et de solutions de réseau résilientes continue de renforcer la capacité opérationnelle tout en améliorant la coordination des missions multidomaines.
La présence d'entreprises de défense de premier plan, telles que General Dynamics Corporation, Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, Collins Aerospace et L3Harris Technologies, Inc., renforce encore les capacités d'innovation et de production. Les agences de défense continuent de privilégier les plateformes de commandement et de contrôle intégrées, les communications sécurisées sur le champ de bataille via le cloud et les technologies de chiffrement avancées afin d'améliorer l'efficacité opérationnelle tout en garantissant l'interopérabilité entre les forces armées alliées lors d'opérations conjointes et d'exercices de défense multinationaux.
Marché européen des communications militaires
L'Europe représentait environ 24 % à 27 % du chiffre d'affaires du marché mondial des communications militaires en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,3 % au cours de la période de prévision. Les initiatives de renforcement des capacités de l'OTAN, l'augmentation des budgets de défense et les programmes d'acquisition collaborative continuent de stimuler la demande de plateformes de communication sécurisées. Le Royaume-Uni demeure le principal marché national, grâce à la modernisation de ses systèmes de communication tactique, de son infrastructure de commandement numérique et à ses solides capacités de production nationale en matière de défense, répondant aux besoins militaires nationaux et alliés.
L'Allemagne poursuit ses investissements dans les réseaux de combat avancés, les systèmes de communication cryptés et les plateformes de commandement interopérables afin de renforcer la capacité opérationnelle des missions de défense multinationales. La France, l'Italie et l'Espagne augmentent conjointement leurs acquisitions de communications satellitaires sécurisées, de technologies de radio logicielle et de systèmes de commandement numériques, tout en soutenant leurs capacités industrielles nationales. La collaboration régionale en matière de recherche sur la défense, de cybersécurité et d'interopérabilité des communications continue de renforcer la compétitivité à long terme et la résilience technologique de l'ensemble de l'écosystème de défense européen.
Marché des communications militaires de la région Asie-Pacifique
La région Asie-Pacifique représentait près de 26 % à 29 % du marché mondial des communications militaires en 2025 et devrait enregistrer la croissance régionale la plus rapide, avec un TCAC de 7,0 % à 7,6 % entre 2026 et 2034. La montée des tensions géopolitiques, le développement de la production nationale de défense et l'accélération de la modernisation militaire continuent de soutenir les acquisitions à long terme au sein des forces armées régionales.
La Chine domine les investissements régionaux, tandis que l'Inde, le Japon, la Corée du Sud et l'Australie poursuivent le renforcement de leurs infrastructures de communication sécurisées grâce à des systèmes satellitaires avancés, des réseaux numériques de combat et le déploiement de radios logicielles. Les politiques gouvernementales encourageant la production nationale de défense et la collaboration technologique renforcent encore les perspectives de croissance régionale.
Marché des communications militaires du Moyen-Orient et de l'Afrique
Le marché des communications militaires au Moyen-Orient et en Afrique devrait connaître une expansion régulière, avec un TCAC de 5,6 % à 6,2 % entre 2026 et 2034. Les initiatives de modernisation de la défense, les programmes de sécurité des frontières et l'investissement croissant dans les infrastructures de commandement numérique soutiennent l'acquisition de technologies de communication avancées au sein des organisations militaires.
L’Arabie saoudite demeure le principal marché régional, suivie des Émirats arabes unis et de l’Afrique du Sud, tandis que les autres pays de la région MENA poursuivent la modernisation de leurs capacités de communication tactique. Les investissements stratégiques liés à la protection des infrastructures critiques, à la sécurité énergétique et aux partenariats régionaux de défense favorisent une adoption plus large des systèmes de communication militaire sécurisés et interopérables.
Analyse de segmentation
Composant
Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 6,9 % entre 2026 et 2034, soutenue par des investissements continus dans des infrastructures de communication résilientes et la transformation numérique du champ de bataille. Les organisations de défense privilégient de plus en plus les équipements de communication interopérables capables de prendre en charge la transmission sécurisée de la voix, de la vidéo et des données dans le cadre d'opérations multidomaines. Les initiatives de modernisation, conjuguées à la demande de connectivité chiffrée, de réseaux basés sur l'intelligence artificielle et d'architectures cyber-résilientes, continuent d'accélérer l'acquisition de plateformes de communication avancées. Le marché des communications militaires continue de s'étendre à mesure que les gouvernements investissent dans des écosystèmes de communication de nouvelle génération qui améliorent l'efficacité opérationnelle tout en garantissant la compatibilité entre les réseaux de défense alliés.
- Système SATCOM : Les systèmes SATCOM restent le composant dont la croissance est la plus rapide, permettant une connectivité au-delà de la portée visuelle directe, des communications de commandement stratégiques et une transmission de données ininterrompue dans des environnements opérationnels distants, tout en assurant des communications résilientes lors de missions contestées et d’opérations de défense multinationales.
- Système radio : Les systèmes radio continuent de servir de colonne vertébrale opérationnelle aux communications tactiques, offrant un échange sécurisé de voix et de données sur les plateformes terrestres, aériennes et maritimes grâce à des technologies définies par logiciel, une agilité de fréquence et des capacités de cryptage améliorées.
- Système radar et sonar : L’intégration des communications radar et sonar renforce la connaissance opérationnelle en prenant en charge la surveillance coordonnée, la détection des cibles, la sécurité maritime et le partage d’informations entre les plateformes de défense, améliorant ainsi l’efficacité des missions dans des environnements opérationnels complexes.
Application
Le segment des applications devrait enregistrer un TCAC de 6,2 % à 6,8 % sur la période prévisionnelle, porté par les besoins croissants en matière d'échange sécurisé d'informations et de gestion intégrée des missions. Les forces armées continuent d'investir dans des systèmes de commandement numérique permettant une prise de décision rapide, une coordination efficace sur le champ de bataille et la diffusion de renseignements en temps réel. L'adoption croissante de l'intelligence artificielle, des architectures cloud sécurisées et des technologies de réseau avancées renforce les capacités de communication lors des opérations de défense tactiques et stratégiques, tout en améliorant la flexibilité opérationnelle, la résilience et le succès des missions dans des environnements de sécurité de plus en plus complexes.
- Commandement et contrôle : cette application assure la plus grande couverture de déploiement en prenant en charge la planification des missions, la coordination opérationnelle, la prise de décision sécurisée et les communications intégrées entre les quartiers généraux militaires et les unités déployées opérant dans plusieurs domaines de combat.
- Connaissance de la situation : La demande ne cesse de croître à mesure que les forces armées intègrent les renseignements, la surveillance, la reconnaissance et les informations des capteurs du champ de bataille dans des plateformes de communication unifiées qui permettent des décisions opérationnelles plus rapides et une meilleure évaluation des menaces lors de missions militaires dynamiques.
- Opérations courantes : Les communications opérationnelles courantes restent essentielles pour la coordination logistique, la gestion du personnel, les activités de maintenance, les exercices d'entraînement et les communications administratives, garantissant un échange d'informations sécurisé dans le cadre des opérations de défense quotidiennes tout en soutenant la disponibilité opérationnelle à long terme.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 6,3 % à 6,8 % entre 2026 et 2034, les organisations de défense modernisant leurs infrastructures de communication dans tous les domaines opérationnels. Les priorités d'acquisition mettent de plus en plus l'accent sur les plateformes de communication interopérables capables de prendre en charge les opérations multidomaines, les structures de commandement interarmées et la coordination tactique sécurisée. Les investissements dans les technologies de réseau avancées, les systèmes de communication définis par logiciel, la connectivité par satellite et les architectures numériques cybersécurisées continuent d'améliorer l'efficacité opérationnelle tout en permettant une coordination sans faille entre les forces aériennes, terrestres et maritimes lors de missions militaires conventionnelles et hybrides.
- Armée de l'air : Les forces aériennes déploient de plus en plus de systèmes de communication aéroportés sécurisés prenant en charge la guerre en réseau, l'échange de renseignements en temps réel, la coordination des missions et l'intégration entre les aéronefs habités, les plateformes sans pilote, les satellites et les centres de commandement au sol.
- Forces terrestres : Les forces terrestres constituent une base de déploiement importante pour les équipements de communication tactique, utilisant des radios sécurisées, des plateformes de communication mobiles, des technologies de réseau sur le champ de bataille et des systèmes de commandement numérique pour améliorer la coordination et la réactivité opérationnelle lors des missions sur le terrain.
- Forces navales : Les forces navales continuent d'investir dans des solutions de communication maritime intégrées soutenant la coordination des flottes, les communications sous-marines, la surveillance côtière, la connectivité par satellite et le partage sécurisé d'informations dans le cadre d'opérations navales multinationales et de missions de sécurité maritime.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Commandement et contrôle |
Haut |
Commande IA |
Mature |
|
Conscience situationnelle |
Haut |
Fusion de capteurs |
Mise à l'échelle |
|
Opérations de routine |
Moyen |
Mobilité sécurisée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des communications militaires
Développement des programmes de modernisation de la défense et augmentation des dépenses militaires
Les gouvernements des pays développés et émergents continuent d'accroître leurs budgets de défense afin de moderniser leurs infrastructures de communication obsolètes et d'améliorer leurs capacités opérationnelles. Les forces armées s'équipent de technologies modernes, telles que les radios logicielles, les communications par satellite cryptées, les réseaux de communication tactiques et les systèmes de commandement et de contrôle capables de prendre en charge des opérations multidomaines. Les tensions géopolitiques, l'émergence de nouvelles menaces sécuritaires et le besoin de renseignements en temps réel sur le champ de bataille ont entraîné des acquisitions continues d'équipements de communication modernes. Les investissements dans la transformation numérique du champ de bataille ont non seulement renforcé l'interopérabilité des forces terrestres, aériennes, navales, cybernétiques et spatiales, mais ont également amélioré les processus décisionnels lors d'opérations complexes. Compte tenu de l'importance accordée à la modernisation de la défense par les pays membres de l'OTAN et les pays de la région Asie-Pacifique et du Moyen-Orient, les stratégies d'acquisition à long terme devraient assurer une croissance stable du marché au cours de la période de prévision.
Expansion des communications satellitaires sécurisées et de la guerre en réseau
L'essor des principes de la guerre en réseau a considérablement accru le besoin de systèmes de communication par satellite robustes, capables d'assurer une connectivité continue entre les différentes missions militaires, même à distance. Les doctrines de défense actuelles exigent une interaction sans faille entre les unités vocales, vidéo, de renseignement et les données critiques, en collaboration avec les quartiers généraux, les troupes déployées, les systèmes sans pilote et les forces alliées. Le réseau de communication par satellite offre une connectivité au-delà de la portée visuelle directe, une plus grande flexibilité et une meilleure coordination des missions en milieu hostile, lorsque les infrastructures de communication conventionnelles sont indisponibles ou compromises. Parallèlement, le développement de technologies de chiffrement robustes et d'une architecture de communication cyber-résiliente renforce la sécurité sur le champ de bataille et atténue les vulnérabilités.
Intégration croissante de l'intelligence artificielle et des systèmes de communication cyber-résilients
Les technologies émergentes d'intelligence artificielle, d'apprentissage automatique et de cybersécurité révolutionnent les systèmes de communication militaires grâce à une gestion intelligente du réseau, la détection automatisée des menaces, la maintenance prédictive et l'utilisation adaptative du spectre. Les systèmes de communication gagnent en intelligence grâce à l'intégration du routage basé sur l'IA, de la priorisation sécurisée des données et de l'optimisation du réseau, tout en garantissant la continuité des communications dans les environnements de guerre électronique. La multiplication des cyberattaques contre les infrastructures de défense renforce la nécessité de communications chiffrées assorties de mesures de cybersécurité robustes, incluant l'authentification et la détection d'intrusion. Une architecture de systèmes ouverts est mise en œuvre pour faciliter l'intégration des futurs systèmes numériques. Ces avancées technologiques contribuent non seulement à l'efficacité des missions, mais offrent également des opportunités commerciales continues aux fournisseurs de technologies de communication au cours de la période prévisionnelle.
Tendances futures du marché des communications militaires
Intelligence artificielle et gestion de réseaux autonomes
L'intelligence artificielle devrait devenir un élément déterminant des architectures de communication militaire de nouvelle génération, en permettant l'optimisation autonome des réseaux, l'allocation intelligente du spectre, la maintenance prédictive et la cybersécurité adaptative. Les tendances du marché des communications militaires indiquent un déploiement croissant de plateformes de commandement basées sur l'IA, capables de traiter d'importants volumes de données opérationnelles et de faciliter une prise de décision rapide sur le champ de bataille. À l'avenir, les réseaux de communication seront conçus de manière à intégrer des techniques d'apprentissage automatique, la radio logicielle, l'architecture de cloud tactique et les fonctionnalités de l'informatique de périphérie. L'accent sera également mis sur les réseaux de communication autoréparateurs, capables de détecter les problèmes, de rediriger le trafic et de maintenir la sécurité dans un environnement de guerre électronique. Ces évolutions permettront d'accroître la robustesse des communications et de minimiser les délais.
Expansion des écosystèmes de communication intégrés multi-domaines
Les institutions militaires évoluent progressivement vers un réseau de communications entièrement intégré, capable d'interconnecter les ressources terrestres, aériennes, navales, cybernétiques et spatiales grâce à un réseau numérique universel. Les politiques d'acquisition futures privilégieront une architecture ouverte, l'interopérabilité des réseaux de communication et une connectivité satellitaire sécurisée, garantissant ainsi l'échange d'informations dans tous les domaines. L'adoption de satellites en orbite basse, le renforcement du chiffrement et les systèmes de commandement basés sur le cloud devraient améliorer la sécurité des communications tout en facilitant les opérations militaires distribuées. Face aux investissements continus des gouvernements dans les capacités opérationnelles multidomaines, les entreprises de télécommunications privilégieront des plateformes garantissant l'évolutivité, permettant ainsi des mises à niveau technologiques sans remplacement complet du système.
Opportunités du marché des communications militaires
Expansion de la production de défense autochtone et des partenariats stratégiques
L'accent croissant mis par les gouvernements sur la production nationale de défense offre d'importantes opportunités aux fabricants d'équipements de communication pour établir des sites de production locaux, des programmes de transfert de technologie et des partenariats industriels à long terme. Les prévisions du marché des communications militaires indiquent que les pays d'Asie-Pacifique, du Moyen-Orient et d'Europe continueront d'encourager la production nationale par le biais d'incitations à l'achat et de politiques industrielles de défense. Les entreprises capables de former des coentreprises avec des organisations de défense régionales, d'intégrer des composants fabriqués localement et de soutenir les technologies de communication souveraines seront bien placées pour obtenir des contrats pluriannuels. L'investissement dans des centres de recherche régionaux, des capacités d'ingénierie et des infrastructures de maintenance peut renforcer l'accès au marché tout en améliorant la résilience de la chaîne d'approvisionnement et en réduisant la dépendance aux technologies de communication importées.
Commercialisation des infrastructures de communication spatiales sécurisées
Le développement des satellites modernes et des systèmes de communication spatiale offre des perspectives considérables aux entreprises de défense et aux fournisseurs de technologies. Le besoin croissant de communications fiables au-delà de la portée visuelle directe, d'une présence mondiale et d'une connectivité permanente sur le champ de bataille incite les forces armées à rechercher de nouveaux systèmes de communication par satellite. Le développement et la mise en œuvre de technologies de charge utile, de systèmes anti-brouillage, de technologies de chiffrement résistantes à l'informatique quantique et d'infrastructures de communication au sol seront très avantageux pour les entreprises. La coopération entre les opérateurs de satellites, les fabricants de systèmes de communication et les agences gouvernementales de défense stimulera l'innovation et permettra le déploiement de systèmes de communication fiables, capables de soutenir les opérations militaires multidomaines de demain.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -