
Markt für Motor Steuerung Centers: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Motorsteuerzentren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (intelligent, konventionell); Spannung (niedrig, mittel); Branchen (Metall und Bergbau, Zement und Fertigung, Öl und Gas, Energieversorger, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007082
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
6,47 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,23 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,27 %
Wachstumsrate
Adressierbarer Markt
88,47 Mrd. US-Dollar
(2026–2034)
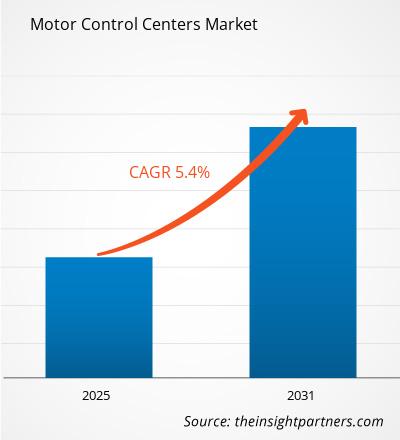
Der Markt für Motorsteuerzentren wird voraussichtlich von 6,47 Milliarden US-Dollar im Jahr 2025 auf 13,23 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,27 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den zunehmenden Einsatz zentralisierter Motorschutz-, Schalt-, Automatisierungs- und Stromverteilungssysteme in Industrieanlagen wider. Intelligente Architekturen, vernetzte Geräte und modulare Anlagen verändern die Beschaffungsprioritäten zunehmend, da Betreiber eine bessere Transparenz ihrer Anlagen und einen sichereren Anlagenbetrieb anstreben.
Nordamerika ist für nachhaltiges Wachstum positioniert, da die Modernisierung der Industrie, der Ersatz veralteter elektrischer Infrastruktur und die vernetzte Automatisierung die Akzeptanz fördern. Die regionalen Prognosen deuten auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,8–8,6 % bis 2034 hin. Investitionen in die Bereiche Fertigung, Energieversorgung, Wasserinfrastruktur, Bergbau und Energieanlagen stützen die Nachfrage nach digitalisierten Steuerungssystemen mit Ferndiagnose und verbesserter Betriebssicherheit.
Marktanalyse und Einblicke zu Motorsteuerzentren
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 31–35 % bei Motorsteuerzentren ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen wird. Unterstützt wird dies durch Modernisierungsprogramme, industrielle Automatisierung, Ersatzbedarf und strenge Anforderungen an die elektrische Sicherheit.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 78–82 % am nordamerikanischen Markt ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,9–8,7 % wachsen werden, wobei die Modernisierung der Produktion und der Infrastruktur im Vordergrund steht.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 27–30 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,1–7,9 % wachsen wird. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund von Programmen zur industriellen Automatisierung und Energieeffizienz wichtige Akteure.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 28–31 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen. China, Japan, Indien und Südkorea profitieren von der Expansion der Fertigungsindustrie, Investitionen in die Infrastruktur und der Digitalisierung der Fabriken.
- Größtes Segment: Es wird geschätzt, dass der intelligente Typ im Jahr 2025 einen Marktanteil von 58–62 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,8 % wachsen wird, was die Anforderungen an vernetzte Überwachung und Automatisierung widerspiegelt.
- Wachstumsstarkes Segment: Es wird geschätzt, dass der Mittelspannungssektor im Jahr 2025 einen Marktanteil von 18–22 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,2 % wachsen wird, was vor allem auf Anwendungen in der Schwerindustrie zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Eaton Corporation plc, Larsen & Toubro Limited, LS ELECTRIC Co., Ltd., Mitsubishi Electric Corporation, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG, TES Group, Tesco Controls, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung führt zu einem Wandel von traditionellen Montagesystemen hin zu intelligenten elektrischen Systemen, die Motorzustand, Stromverbrauch, Schutzstatus und Betriebsstörungen überwachen können. Modulare Bauweisen beeinflussen auch Fertigung und Installation und ermöglichen es Herstellern, Module anwendungsspezifisch zu entwickeln. Digitale Kommunikation, Frequenzumrichter, Überlastschutz und vorausschauende Wartung werden in der industriellen Automatisierung immer häufiger eingesetzt und erhöhen somit den Ersatzteilbedarf.
Es wird prognostiziert, dass sich die Investitionen in den Markt für Motorsteuerzentren im Prognosezeitraum auf aufstrebende Produktionsstandorte, Rechenzentren, Energieversorger, Bergbaustandorte und Infrastrukturprojekte ausweiten werden. Richtlinien zur Elektrifizierung und Energieeffizienz werden Unternehmen dazu veranlassen, ihre veralteten Systeme zu ersetzen. Darüber hinaus werden Anbieter voraussichtlich verstärkt auf Interoperabilitätsarchitektur, Cybersicherheit, platzsparendes Design und serviceorientierte Upgrades setzen.
Marktbericht über Motorsteuerzentren – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,47 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,23 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Motorsteuerzentren
Das Wachstum des Marktes für Motorsteuerzentren wird maßgeblich durch die industrielle Automatisierung getrieben, da Motoren nach wie vor grundlegende Bestandteile aller Pumpen, Kompressoren, Förderbänder, Ventilatoren, Brecher und Prozessanlagen sind. Die Nachfrage durchläuft eine industrielle Wertschöpfungskette, die Hersteller elektrischer Komponenten, Schaltschrankbauer, Automatisierungsanbieter, Ingenieurbüros, Distributoren und schließlich industrielle Endanwender umfasst. Die gestiegenen Anforderungen an die Zuverlässigkeit veranlassen die Kunden dazu, komplette Baugruppen anstelle einzelner Motorstarter und Schutzeinrichtungen zu bewerten.
Steigende Angebotstrends fördern flexible und modulare Plattformen, die den Engineering-Aufwand reduzieren und die Installation vereinfachen. Hersteller bieten Kombinationen aus Leistungsschaltern, Schützen, Überlastrelais, Frequenzumrichtern, speicherprogrammierbaren Steuerungen, Kommunikationsmodulen und Überwachungssystemen in Standardarchitekturen an. Dieser Ansatz ermöglicht die Konfiguration und Anpassung an spezifische Anwendungen. Lokale Fertigung und regionale Supportnetzwerke sind entscheidend, da sich Projektzeitpläne, Elektrovorschriften, Gehäuse und Wartungspraktiken in Industrieanlagen stark unterscheiden.
Die Positionierung im wettbewerbsintensiven Markt für Motorsteuerzentren basiert auf der Integration elektrischer Anlagen mit Automatisierungs- und Lebenszyklusdienstleistungen. ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Siemens AG und Rockwell Automation, Inc. verfügen über umfangreiche Portfolios, die sowohl intelligente als auch Standard-Mikrocontroller umfassen. Die Unternehmensstrategie stützt sich auf Konnektivität, Sicherheit, Diagnosefunktionen, Energiemanagement und Kompatibilität mit bestehenden Automatisierungsumgebungen.
Spezialisierte und lokale Anbieter im Markt für Motorsteuerzentren positionieren sich durch ihren Fokus auf kundenspezifische Lösungen, Engineering, Nachrüstung und Anwendungsexpertise. Larsen & Toubro Limited und LS ELECTRIC Co., Ltd. spielen eine wichtige Rolle in Industrie- und Infrastrukturanwendungen. Mitsubishi Electric Corporation, TES Group und Tesco Controls, Inc. bringen Expertise in Automatisierung und Steuerung ein. Investitionen fließen vermehrt in digitale Schnittstellen, Ferndiagnose, Cybersicherheit und die Modernisierung bestehender Anlagen anstatt in den Austausch von Geräten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Motorsteuerzentren: Strategische Einblicke

Regionale Einblicke
Markt für Motorsteuerzentren in Nordamerika
Die Marktprognose für Motorsteuerzentren zeigt, dass Nordamerika im Jahr 2025 voraussichtlich einen Marktanteil von 31–35 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,6 % wachsen wird. Die Region profitiert vom Austausch veralteter elektrischer Baugruppen, der Rückverlagerung der Produktion, der Modernisierung der Energieversorgung und dem verstärkten Einsatz automatisierter Produktionsanlagen. Industrielle Anwender setzen zunehmend auf intelligente Konfigurationen, um die Transparenz von Motoren, Zuleitungen und Schutzeinrichtungen zu verbessern und gleichzeitig den Wartungsaufwand zu reduzieren.
Die USA sind dank Investitionen in die fortgeschrittene Fertigung, Wasserversorgung, Kraftwerke und industrielle Verarbeitung der wichtigste regionale Akteur. Die Nachfrage aus Kanada kommt aus den Bereichen Bergbau, Metallverarbeitung, Energieversorgung und Rohstoffprojekte. Die Modernisierung bestehender Anlagen spielt dabei eine Schlüsselrolle, da die laufenden Produktionsprozesse möglichst wenig beeinträchtigt werden müssen.
US-Markt für Motorsteuerzentren
Die USA werden voraussichtlich 2025 einen Anteil von 78–82 % am nordamerikanischen Markt ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,9–8,7 % wachsen. Die Nachfrage wird durch den Ausbau der Fertigungsindustrie, die Erneuerung der Infrastruktur und die Modernisierung industrieller elektrischer Systeme gestützt. Die Anwendungsbereiche umfassen Öl und Gas, Lebensmittelverarbeitung, Automobilindustrie, Bergbau, Wasseraufbereitung, Chemie und Energieerzeugung.
Große Hersteller sind dank ihrer lokalen Produktionsstätten, Entwicklungszentren, Vertriebspartner und Servicezentren stark vertreten. Intelligente Systeme werden aufgrund der Vorteile der kontinuierlichen Überwachung und vorausschauenden Wartung bevorzugt, wodurch sich die anfänglichen Anschaffungskosten lohnen. Rockwell Automation, Inc., Eaton Corporation plc, Schneider Electric SE, ABB Ltd. und Siemens AG bieten vernetzte Niederspannungssysteme an. Darüber hinaus besteht Bedarf an Ersatzgeräten aus Modernisierungsprogrammen.
Markt für Motorsteuerzentren in Europa
Der Marktbericht für Motorsteuerzentren prognostiziert für Europa einen Marktanteil von 27–30 % im Jahr 2025 und ein jährliches Wachstum von 7,1–7,9 % bis 2034. Deutschland ist führend in der regionalen Industrienachfrage, während Großbritannien, Frankreich, Italien und Spanien durch ihre Fertigungsindustrie, Energieversorgung, Infrastrukturmodernisierung und Energieeffizienzinitiativen ihren Beitrag leisten. Die industrielle Digitalisierung bleibt ein wichtiges Kaufkriterium.
Großbritannien und Deutschland zählen zu den wichtigsten Zentren für die Einführung neuer Technologien, da automatisierte Produktion, Prozessindustrie und Energiemanagement zuverlässige Motorsteuerungsarchitekturen erfordern. Frankreich und Italien tragen mit ihrer Nachfrage aus den Bereichen Fertigung, Wasserinfrastruktur, Lebensmittelverarbeitung und Maschinenbau zur steigenden Nachfrage bei, während Spanien von der Modernisierung der Industrie und Investitionen der Energieversorger profitiert. Bei der europäischen Beschaffung wird neben den Anschaffungskosten der Ausrüstung zunehmend Wert auf Effizienz, Sicherheit, Interoperabilität und Lebenszyklusleistung gelegt.
Markt für Motorsteuerzentren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge 2025 einen Marktanteil von 28–31 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen. China bleibt der wichtigste Markt, gefolgt von Japan, Südkorea, Indien und Australien. Industrieautomatisierung, der Ausbau der Produktionskapazitäten, Infrastrukturprojekte und Elektrifizierungsprogramme stützen die Nachfrage in der gesamten Region.
China profitiert von großen Industrieanlagen, während Japan und Südkorea auf hochautomatisierte Produktion setzen. Indien wird durch das verarbeitende Gewerbe, die Energieversorgung, die Zement- und Metallindustrie sowie den Infrastrukturausbau gestützt. Australien bietet Chancen durch Bergbau und Rohstoffverarbeitung. Regionale Strategien zur Förderung von Energieeffizienz und industrieller Modernisierung verstärken die Einführung intelligenter Steuerungssysteme.
Markt für Motorsteuerzentren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 6,5–7,5 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate tragen maßgeblich zur regionalen Entwicklung bei, unter anderem durch industrielle Diversifizierung, Versorgungsunternehmen, Wasserinfrastruktur und Energieprojekte. Südafrika generiert zusätzliche Nachfrage durch Bergbau, Metallverarbeitung, verarbeitendes Gewerbe und den Ausbau der Strominfrastruktur.
Saudi-Arabien bietet die besten regionalen Chancen, während die VAE den Schwerpunkt auf Industrieanlagen, Versorgungsbetriebe und Infrastrukturentwicklung legen. Südafrika bleibt wichtig für Bergbau- und Verarbeitungsanwendungen. Im übrigen Nahen Osten und Afrika bieten sich ausgewählte Möglichkeiten, wo neue Energie-, Wasser-, Öl-, Gas- und Industrieprojekte zentrale Motorschutz- und Verteilungsanlagen erfordern.
Segmentierungsanalyse
Typ
Die Typsegmentierung unterscheidet intelligente und konventionelle Architekturen hinsichtlich Konnektivität, Überwachung, Automatisierungsintegration und Lebenszyklusanforderungen. Intelligente Konfigurationen gewinnen an Bedeutung, wenn Betreiber Echtzeit-Geräteinformationen, Ferndiagnose und vorausschauende Wartung benötigen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,9–9,8 % über alle Konfigurationen hinweg erwartet, wobei digitale Funktionen die Spezifikationen zunehmend beeinflussen.
- Intelligente Systeme integrieren kommunikationsfähige Schutz-, Überwachungs- und Steuerungsgeräte und ermöglichen so eine zentrale Transparenz und schnellere Fehlererkennung. Ihr strategischer Wert steigt in Anlagen mit kontinuierlichen Prozessen, wo Ausfallzeiten erhebliche Betriebskosten verursachen.
- Konventionelle Systeme bleiben relevant, wenn einfaches Anlaufen von Motoren, Schutzfunktionen und Stromverteilung Priorität haben. Sie werden weiterhin in kostensensiblen Projekten, bestehenden Anlagen und Anwendungen mit geringen Anforderungen an die digitale Vernetzung nachgefragt.
Stromspannung
Die Spannungssegmentierung umfasst Niederspannungs- und Mittelspannungskonfigurationen für unterschiedliche Motorlasten und industrielle Umgebungen. Niederspannung ist aufgrund ihrer Eignung für allgemeine Anlagen weiterhin weit verbreitet, während Mittelspannung Anwendungen mit höherer Leistung unterstützt. Der Bedarf an Spannungstechnik wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–10,2 % steigen, da die Anforderungen an die Industriekapazität zunehmen.
- Niedrigspannungs -Baugruppen eignen sich für vielfältige industrielle Anwendungen, darunter Pumpen, Ventilatoren, Förderbänder, Kompressoren und Produktionsmaschinen. Ihre modulare Architektur ermöglicht skalierbare Anlagenlayouts und eine vergleichsweise einfache Integration mit Automatisierungsanlagen.
- Mittelspannung: Mittelspannungssysteme dienen der Versorgung von Hochleistungsmotoren und anspruchsvollen Prozessumgebungen. Ihre strategische Bedeutung ist besonders groß in der Metall-, Bergbau-, Energie-, Öl- und Gasindustrie sowie in großen Verarbeitungsanlagen, die robuste Schalt- und Schutzfunktionen erfordern.
Branchensegment
Die Branchensegmentierung spiegelt Unterschiede in Motorintensität, Betriebsbedingungen, Sicherheitsanforderungen und Investitionszyklen wider. Industrielle Prozesse mit kontinuierlichem Betrieb legen typischerweise größeren Wert auf Zuverlässigkeit, Überwachung, Störlichtbogenschutz und Lebenszyklus-Service. Es wird erwartet, dass das Segment insgesamt ein stetiges Wachstum verzeichnen wird, da die Automatisierung in energieintensiven Produktionsumgebungen immer weiter zunimmt.
- Metall- und Bergbauindustrie: Brech-, Förder-, Mahl-, Pump- und Materialhandhabungsprozesse stellen hohe Anforderungen an eine zuverlässige Motorsteuerung. Nachrüstungsprogramme bieten zusätzliche Möglichkeiten, um die Verfügbarkeit veralteter elektrischer Infrastruktur zu verbessern.
- Zement und Fertigung: Zementwerke und Produktionsanlagen nutzen in großem Umfang motorbetriebene Anlagen. Die Nachfrage wird durch Automatisierung, Energieoptimierung, Produktionsausweitung und Modernisierung der elektrischen Steuerungssysteme beeinflusst.
- Öl und Gas: Pumpen, Kompressoren, Bohranlagen und Aufbereitungssysteme erfordern eine robuste Motorsteuerung und einen zuverlässigen Motorschutz. Gefährliche Umgebungen und hohe Verfügbarkeitsanforderungen steigern die Nachfrage nach spezialisierten Konfigurationen und sicherheitsorientierten Konstruktionen.
- Versorgungsunternehmen: Anlagen zur Wasser-, Abwasser-, Stromerzeugung und -verteilung sind auf Motoren für Pumpvorgänge und Hilfsprozesse angewiesen. Intelligente Überwachung kann die Transparenz der Anlagen verbessern und die Wartungsplanung unterstützen.
- Weitere industrielle Anwendungsgebiete umfassen die Lebensmittelverarbeitung, die chemische Industrie, den Transportsektor und den Infrastrukturbereich. Die Anforderungen variieren je nach Prozess, Zuverlässigkeit, Schutz, Modularität und Integration bleiben jedoch gängige Beschaffungskriterien.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Metalle und Bergbau |
Hoch |
Intelligenter Bergbau |
Skalierung |
|
Zement und Fertigung |
Hoch |
Fabrikautomatisierung |
Skalierung |
|
Öl und Gas |
Hoch |
Ferndiagnose |
Reifen |
|
Versorgungsunternehmen |
Medium |
Netzmodernisierung |
Skalierung |
|
Andere |
Medium |
Prozessdigitalisierung |
Aufkommen |
Markt für Motorsteuerzentren: Wachstumstreiber und Wirkungsanalyse
Industrielle Automatisierung und vernetzte Produktionsarchitekturen
Investitionen in die Automatisierung verändern die Rolle der Elektromotorsteuerung von einer reinen Schaltfunktion hin zu einer informationsreichen Ebene innerhalb von Anlagenleitsystemen. Vernetzte Überlastrelais, Antriebe, Steuerungen und Kommunikationsmodule ermöglichen es den Bedienern, anormale Betriebszustände zu erkennen, bevor es zu Störungen kommt. Dies optimiert die Wartungsplanung und reduziert die Abhängigkeit von manuellen Inspektionen. Für Anlagenlieferanten erhöht diese Entwicklung den Wert von Softwarekompatibilität, Netzwerkintegration und Anwendungsentwicklung. Auch die Kaufkriterien ändern sich, da Kunden zunehmend die Gesamtleistung und nicht mehr nur die Funktionalität einzelner Schaltschränke bewerten. Anlagen mit mehreren Motoren profitieren besonders von zentralisierter Datentransparenz, insbesondere bei kontinuierlichen Produktionsprozessen, wo selbst kleine Unterbrechungen zu erheblichen Verlusten führen können.
Ersatz der veralteten industriellen elektrischen Infrastruktur
Ein erhebliches Potenzial ergibt sich aus der Modernisierung oder dem Austausch bestehender elektrischer Systeme. Ältere Motorsteuerzentren stoßen dabei an ihre Grenzen, beispielsweise hinsichtlich der Verfügbarkeit von Ersatzteilen, veralteter Schutztechnologien, ineffizienter Verkabelung und eingeschränkter Kommunikationsmöglichkeiten. Der Austausch kompletter Baugruppen kann kostspielig sein oder den Betrieb beeinträchtigen. Dies motiviert Hersteller, Nachrüstmodule, Austauschsegmente, kompatible Komponenten und Strategien für schrittweise Modernisierungen zu entwickeln. Dadurch entstehen neben der Nachfrage nach neuen Projekten auch wiederkehrende Umsätze im Aftermarket. Kunden können ausgewählte Motorlasten modernisieren, während sie gleichzeitig nutzbare Strukturen erhalten und Produktionsunterbrechungen minimieren. Lieferanten, die mehrere Generationen installierter Anlagen betreuen können, können so langfristige Servicebeziehungen aufbauen. Dieser Effekt ist besonders relevant in entwickelten Industrieländern, wo die Modernisierung von Anlagen häufig mit Neubauprojekten um Investitionsausgaben konkurriert.
Anforderungen an Energieeffizienz und Betriebssicherheit
Energieeffizienz und Arbeitsschutz fließen zunehmend in die Spezifikationen elektrischer Anlagen ein. Motoren verursachen einen erheblichen Anteil des industriellen Stromverbrauchs, weshalb eine effiziente Drehzahlregelung, optimierte Lastverteilung und verbesserte Überwachung wichtige Betriebsaspekte darstellen. Intelligente Motorsteuerungsarchitekturen integrieren Frequenzumrichter, Überlastschutz, Energiemonitoring und Sicherheitsfunktionen in koordinierte Systeme. Lichtbogenfeste Konstruktionen und Ferndiagnose reduzieren zudem die Gefährdung bei Wartungsarbeiten. Diese Anforderungen veranlassen Kunden, Anlagen in Betracht zu ziehen, die elektrischen Schutz mit intelligenter Betriebsführung kombinieren. Für Hersteller führt die daraus resultierende Nachfrage zu höherwertigen Systemen, die messbare Vorteile in Bezug auf Effizienz, Zuverlässigkeit und Sicherheit bieten. Industrieanlagen, die ihre Betriebskosten senken möchten, evaluieren daher zunehmend Motorsteuerungsanlagen als Teil umfassenderer Energiemanagement- und Arbeitsschutzprogramme.
Markt für Motorsteuerzentren – Zukunftstrends
KI-gestützte Diagnostik und vorausschauende Anlagenintelligenz
Die Markttrends für Motorsteuerzentren deuten darauf hin, dass KI-gestützte Diagnosen mit zunehmender Erfassung größerer Datenmengen zu Strom, Spannung, Temperatur, Fehlern und Betriebszustand durch diese Zentren immer praktikabler werden. Zukünftige Plattformen könnten Edge-Analytics mit Anlagensoftware kombinieren, um Anomalien zu erkennen und Wartungsmaßnahmen zu priorisieren. Anstatt lediglich Alarme anzuzeigen, könnten Systeme Anlagen nach Ausfallwahrscheinlichkeit, Betriebskritikalität und Wartungsdringlichkeit einstufen. Diese Fähigkeit könnte Zulieferer dazu anregen, standardisierte Datenmodelle und Analysepakete zu entwickeln, die für verschiedene elektrische Komponenten geeignet sind. Die Integration in computergestützte Instandhaltungsmanagementsysteme könnte elektrische Ereignisse zudem mit Arbeitsaufträgen und der Ersatzteilplanung verknüpfen. Die daraus resultierende Architektur würde Motorsteuergeräte zu einer aktiven Quelle für Betriebsinformationen machen, anstatt sie als passive elektrische Baugruppe zu betrachten.
Modulare digitale Architekturen für flexible Industrieanlagen
Zukünftige Anlagen werden voraussichtlich modulare Architekturen bevorzugen, die sich ohne umfangreiche Umgestaltung an veränderte Produktionsanforderungen anpassen lassen. Industrieanlagen benötigen zunehmend flexible Anlagenlayouts, da sich Produktionslinien, Prozesslasten und Automatisierungsstrategien im Laufe ihrer Betriebsdauer weiterentwickeln können. Modulare Abschnitte, herausnehmbare Einheiten, standardisierte Kommunikationsschnittstellen und softwarekonfigurierbare Geräte vereinfachen Erweiterung und Rekonfiguration. Dieser Ansatz unterstützt zudem gestaffelte Investitionen, sodass Kunden die Intelligenz entsprechend den sich ändernden betrieblichen Prioritäten integrieren können. Anbieter, die Plattformen auf Basis gängiger Hardware und skalierbarer digitaler Funktionen entwickeln, können die Engineering-Komplexität reduzieren und gleichzeitig eine breitere Anwendungsabdeckung ermöglichen. Dieser Trend könnte sich in Produktionsumgebungen beschleunigen, in denen Produktionsflexibilität und schnelle Inbetriebnahme zu strategischen Anforderungen werden.
Marktchancen für Motorsteuerzentren
Nachrüstplattformen für installierte Industrieanlagen
Nachrüstungslösungen stellen eine attraktive Investitionsmöglichkeit dar, da viele Anlagen modernisiert werden müssen, ohne die elektrische Infrastruktur komplett zu ersetzen. Anbieter können bestehende Anlagen mit Ersatz-Schaltschränken, intelligenten Startern, digitalem Schutz, Kommunikationsmodulen und Überwachungspaketen bedienen, die mit den vorhandenen Schaltschränken kompatibel sind. Solche Angebote können die Projektdauer verkürzen und Produktionsunterbrechungen im Vergleich zu einem kompletten Systemaustausch minimieren. Dienstleister können diese Chance nutzen, indem sie Zustandsbewertung, Engineering, Installation, Inbetriebnahme und Lifecycle-Support kombinieren. Die Nachfrage dürfte insbesondere in etablierten Produktionsregionen, im Bergbau, in der Energieversorgung und in der Prozessindustrie hoch sein, wo die Anlagen eine lange Betriebshistorie aufweisen. Unternehmen mit umfassender Kompatibilität zu bestehenden Systemen und einem starken Kundendienstnetz können durch schrittweise Modernisierungsprogramme wiederkehrende Einnahmen generieren.
Integrierte Lösungen für aufstrebende Industrieprojekte
Neue Industrieprojekte in Schwellenländern bieten die Chance, komplette Motorsteuerungsarchitekturen anstelle einzelner elektrischer Komponenten zu liefern. Anbieter können MCC-Baugruppen mit Automatisierungssteuerungen, Antrieben, Schutzeinrichtungen, Kommunikationsnetzen und Energiemonitoring kombinieren, um die Projektanforderungen durch ein abgestimmtes Paket zu erfüllen. Dieser Ansatz vereinfacht die Engineering-Verantwortung für EPC-Auftragnehmer und reduziert Integrationsrisiken bei der Inbetriebnahme. Diese Chance ist besonders relevant für Produktionserweiterungen, Zementwerke, Bergbauprojekte, Wasserinfrastruktur und Investitionen in die Energieversorgung. Unternehmen, die lokale Engineering-Partnerschaften und Servicekapazitäten aufbauen, können die Projektreaktionsfähigkeit verbessern und gleichzeitig die Anlagen an regionale Standards anpassen. Langfristig können integrierte Angebote auch Folgeaufträge in den Bereichen Wartung, Software-Upgrades, Ersatzteile und Anlagenmodernisierung generieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -