
Mercato dei centri di controllo di motori: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei centri di controllo motori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (intelligenti, convenzionali); tensione (bassa, media); settore verticale (metalli e miniere, cemento e manifatturiero, petrolio e gas, servizi di pubblica utilità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007082
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
6,47 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,23 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,27 %
Tasso di crescita
Mercato di riferimento
88,47 miliardi di dollari USA
(2026-2034)
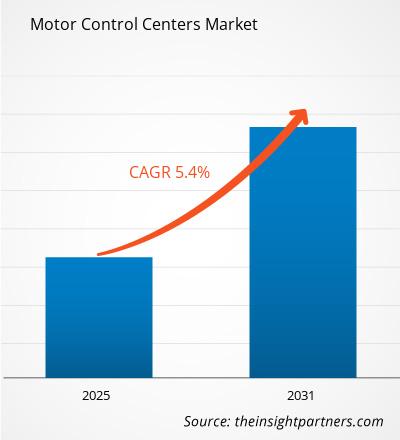
Si prevede che il mercato dei centri di controllo motori crescerà da 6,47 miliardi di dollari nel 2025 a 13,23 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,27% nel periodo 2026-2034. Questa espansione riflette la crescente diffusione di sistemi centralizzati di protezione, commutazione, automazione e distribuzione dell'energia per i motori negli impianti industriali. Architetture intelligenti, dispositivi connessi e apparecchiature modulari stanno progressivamente ridefinendo le priorità di approvvigionamento, in quanto gli operatori ricercano una maggiore visibilità delle apparecchiature e operazioni di impianto più sicure.
Il Nord America è pronto per una crescita sostenuta, grazie alla modernizzazione industriale, alla sostituzione delle infrastrutture elettriche obsolete e all'automazione connessa che ne favoriscono l'adozione. Le prospettive regionali indicano un tasso di crescita annuo composto (CAGR) stimato tra il 7,8% e l'8,6% fino al 2034. Gli investimenti nei settori manifatturiero, dei servizi di pubblica utilità, delle infrastrutture idriche, minerario ed energetico stanno alimentando la domanda di apparecchiature di controllo digitali con diagnostica remota e migliore continuità operativa.
Analisi e approfondimenti sul mercato dei centri di controllo motori
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del 31-35% per i centri di controllo motori nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% tra il 2026 e il 2034, grazie ai programmi di modernizzazione, all'automazione industriale, alla domanda di sostituzione e ai rigorosi requisiti di sicurezza elettrica.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-82% della quota nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 7,9-8,7% tra il 2026 e il 2034, trainati dalla produzione manifatturiera e dagli ammodernamenti infrastrutturali.
- Europa: si stima che l'Europa deterrà una quota del 27-30% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,1-7,9% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti contributori grazie all'automazione industriale e ai programmi di efficienza energetica.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 28-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% tra il 2026 e il 2034. Cina, Giappone, India e Corea del Sud beneficiano dell'espansione del settore manifatturiero, degli investimenti in infrastrutture e della digitalizzazione delle fabbriche.
- Segmento più ampio: si stima che il segmento intelligente deterrà una quota di mercato del 58-62% nel 2025 e crescerà a un CAGR del 9,2-9,8% nel periodo 2026-2034, rispecchiando le esigenze di monitoraggio connesso e automazione.
- Segmento ad alta crescita: si stima che la media tensione rappresenterà una quota di mercato del 18-22% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% nel periodo 2026-2034, grazie alle applicazioni industriali pesanti.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Eaton Corporation plc, Larsen & Toubro Limited, LS ELECTRIC Co., Ltd., Mitsubishi Electric Corporation, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG, TES Group, Tesco Controls, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico sta trasformando i sistemi, passando dall'assemblaggio tradizionale a sistemi elettrici intelligenti in grado di monitorare le condizioni del motore, il consumo energetico, lo stato di protezione e i guasti operativi. Anche la progettazione modulare avrà un impatto sulla produzione e sull'installazione, consentendo ai produttori di progettare moduli in base alle proprie esigenze applicative. La comunicazione digitale, gli azionamenti a frequenza variabile, la protezione da sovraccarico e la manutenzione predittiva diventeranno sempre più comuni nelle architetture di automazione industriale, incrementando di conseguenza la domanda di sostituzione.
Si prevede che, nel periodo di riferimento, gli investimenti nel mercato dei centri di controllo motori si espanderanno nelle economie manifatturiere emergenti, nei data center, nelle utility, nei siti minerari e nei progetti infrastrutturali. Le politiche relative all'elettrificazione e all'efficienza energetica spingeranno le organizzazioni a sostituire i loro sistemi obsoleti. Inoltre, i fornitori probabilmente presteranno maggiore attenzione all'architettura di interoperabilità, alla sicurezza informatica, alla progettazione salvaspazio e agli aggiornamenti basati sul servizio.
Ambito del rapporto di mercato sui centri di controllo motori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,47 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,23 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,27% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei centri di controllo motori
La crescita del mercato dei quadri di controllo motori è trainata principalmente dall'automazione industriale, poiché i motori rimangono elementi fondamentali di pompe, compressori, nastri trasportatori, ventilatori, frantumatori e apparecchiature di processo. La domanda si distribuisce lungo tutta la catena industriale, dai produttori di componenti elettrici ai produttori di quadri elettrici, dai fornitori di soluzioni di automazione alle società di ingegneria, dai distributori agli utenti finali industriali. Le crescenti esigenze di affidabilità spingono i clienti a valutare interi gruppi motore anziché singoli avviatori e dispositivi di protezione.
Le tendenze di fornitura in crescita supportano piattaforme flessibili e modulari che riducono gli sforzi di progettazione e semplificano l'installazione. I produttori offrono combinazioni di interruttori, contattori, relè di sovraccarico, azionamenti a frequenza variabile, controllori programmabili, moduli di comunicazione e sistemi di monitoraggio in architetture standard. Tale approccio consente la configurazione e la personalizzazione per applicazioni specifiche. La produzione locale e le reti di assistenza regionali sono fondamentali, poiché le tempistiche dei progetti, le normative elettriche, gli involucri e le pratiche di manutenzione variano notevolmente tra i diversi impianti industriali.
Il posizionamento nel panorama competitivo del mercato dei centri di controllo motori si basa sull'integrazione delle apparecchiature elettriche con l'automazione e i servizi per l'intero ciclo di vita. ABB Ltd., Eaton Corporation plc, Schneider Electric SE, Siemens AG e Rockwell Automation, Inc. vantano portafogli ampi che includono MCU intelligenti e standard. La strategia aziendale si fonda su connettività, sicurezza, capacità diagnostiche, gestione energetica e compatibilità con gli ambienti di automazione esistenti.
Nel mercato dei quadri di comando motori, i fornitori specializzati e locali si distinguono per la loro attenzione alla personalizzazione, all'ingegneria, all'ammodernamento e alla competenza applicativa. Larsen & Toubro Limited e LS ELECTRIC Co., Ltd. rivestono un ruolo di primo piano nelle applicazioni industriali e infrastrutturali. Mitsubishi Electric Corporation, TES Group e Tesco Controls, Inc. apportano la loro esperienza nell'automazione e nel controllo. Gli investimenti si concentrano maggiormente sull'interfaccia digitale, la diagnostica remota, la sicurezza informatica e la modernizzazione delle unità esistenti, piuttosto che sulla sostituzione delle apparecchiature.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei centri di controllo motori: approfondimenti strategici

Approfondimenti regionali
Mercato dei centri di controllo motori in Nord America
Le previsioni di mercato per i centri di controllo motori indicano che il Nord America dovrebbe detenere una quota di mercato del 31-35% nel 2025 e crescere a un tasso annuo composto (CAGR) del 7,8-8,6% fino al 2034. La regione beneficia della sostituzione di vecchi impianti elettrici, del rientro della produzione in patria, della modernizzazione delle infrastrutture e della crescente diffusione di apparecchiature di produzione automatizzate. Gli utenti industriali richiedono sempre più spesso configurazioni intelligenti per migliorare la visibilità su motori, alimentatori e dispositivi di protezione, riducendo al contempo gli interventi di manutenzione.
Gli Stati Uniti rappresentano il principale attore regionale grazie agli investimenti effettuati nella produzione avanzata, nei servizi idrici, negli impianti energetici e nella lavorazione industriale. La domanda proveniente dal Canada deriva dai settori minerario, metallurgico, dei servizi di pubblica utilità e dei progetti relativi alle risorse naturali. Il processo di ammodernamento riveste un ruolo chiave, in quanto gli impianti esistenti devono essere modernizzati senza interrompere eccessivamente i processi produttivi.
Mercato statunitense dei centri di controllo motori
Si stima che gli Stati Uniti rappresenteranno il 78-82% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,9-8,7% fino al 2034. L'espansione del settore manifatturiero, il rinnovamento delle infrastrutture e la modernizzazione dei sistemi elettrici industriali sostengono la domanda. Le applicazioni spaziano dal settore petrolifero e del gas, all'industria alimentare, automobilistica, mineraria, del trattamento delle acque, chimica e della produzione di energia.
I principali produttori vantano una forte presenza sul mercato grazie ai loro stabilimenti produttivi locali, centri di ingegneria, distributori e centri di assistenza. I sistemi intelligenti vengono scelti per i vantaggi offerti dal monitoraggio costante e dalla manutenzione predittiva, che giustificano l'investimento iniziale. Rockwell Automation, Inc., Eaton Corporation plc, Schneider Electric SE, ABB Ltd. e Siemens AG offrono sistemi a bassa tensione connessi. Vi è inoltre la necessità di sostituire le apparecchiature esistenti nell'ambito di programmi di ammodernamento.
Mercato europeo dei centri di controllo motori
Il rapporto sul mercato dei centri di controllo motori mostra che l'Europa dovrebbe detenere una quota di mercato del 27-30% nel 2025 e crescere a un tasso annuo composto (CAGR) del 7,1-7,9% fino al 2034. La Germania è leader nella domanda industriale regionale, mentre Regno Unito, Francia, Italia e Spagna contribuiscono attraverso i settori manifatturiero, dei servizi di pubblica utilità, della modernizzazione delle infrastrutture e delle iniziative di efficienza energetica. La digitalizzazione industriale rimane un fattore importante da considerare negli acquisti.
Il Regno Unito e la Germania rappresentano importanti centri di adozione, poiché la produzione automatizzata, le industrie di processo e la gestione energetica richiedono architetture di controllo dei motori affidabili. Francia e Italia contribuiscono alla domanda proveniente dai settori manifatturiero, delle infrastrutture idriche, della trasformazione alimentare e dei macchinari, mentre la Spagna beneficia della modernizzazione industriale e degli investimenti nelle infrastrutture. Gli appalti europei pongono sempre maggiore enfasi su efficienza, sicurezza, interoperabilità e prestazioni del ciclo di vita, oltre al costo iniziale delle apparecchiature.
Mercato dei centri di controllo motori nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota del 28-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% fino al 2034. La Cina rimane il principale contributore, seguita da Giappone, Corea del Sud, India e Australia. L'automazione industriale, l'aumento della capacità produttiva, i progetti infrastrutturali e i programmi di elettrificazione sostengono la domanda in tutta la regione.
La Cina beneficia di grandi impianti industriali, mentre Giappone e Corea del Sud puntano su una produzione altamente automatizzata. L'India si basa sull'espansione dei settori manifatturiero, dei servizi pubblici, del cemento, dei metalli e delle infrastrutture. L'Australia offre opportunità attraverso l'attività mineraria e la lavorazione delle risorse. Le politiche regionali che promuovono l'efficienza energetica e la modernizzazione industriale stanno rafforzando l'adozione di architetture di controllo intelligenti.
Mercato dei centri di controllo motori in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,5-7,5% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano i principali contributori regionali grazie alla diversificazione industriale, ai servizi di pubblica utilità, alle infrastrutture idriche e ai progetti energetici. Il Sudafrica contribuisce alla domanda con i settori minerario, metallurgico, manifatturiero e delle infrastrutture elettriche.
L'Arabia Saudita è leader nelle opportunità regionali, mentre gli Emirati Arabi Uniti puntano su impianti industriali, servizi pubblici e sviluppo infrastrutturale. Il Sudafrica rimane importante per le applicazioni minerarie e di trasformazione. Il resto del Medio Oriente e dell'Africa offre opportunità mirate laddove i nuovi progetti nei settori dell'energia, dell'acqua, del petrolio, del gas e dell'industria richiedono apparecchiature centralizzate per la protezione e la distribuzione dei motori.
Analisi di segmentazione
Tipo
La segmentazione per tipologia distingue le architetture intelligenti da quelle convenzionali in base a connettività, monitoraggio, integrazione dell'automazione e requisiti del ciclo di vita. Le configurazioni intelligenti stanno guadagnando terreno laddove gli operatori necessitano di informazioni in tempo reale sulle apparecchiature, diagnostica remota e manutenzione predittiva. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 7,9-9,8% in tutte le sue configurazioni nel periodo 2026-2034, con le funzionalità digitali che influenzano sempre più le specifiche.
- Intelligenti: I sistemi intelligenti integrano dispositivi di protezione, monitoraggio e controllo abilitati alla comunicazione, supportando una visibilità centralizzata e un'identificazione più rapida dei guasti. Il loro valore strategico aumenta negli impianti a processo continuo, dove i tempi di inattività comportano costi operativi significativi.
- Sistemi convenzionali: I sistemi convenzionali rimangono rilevanti laddove l'avviamento, la protezione e la distribuzione dei motori sono prioritari. Mantengono la loro domanda in progetti sensibili ai costi, impianti esistenti e applicazioni con requisiti limitati di connettività digitale.
Voltaggio
La segmentazione della tensione comprende configurazioni a bassa e media tensione, adatte a diversi carichi di motori e ambienti industriali. La bassa tensione rimane ampiamente utilizzata per la sua idoneità alle apparecchiature impiantistiche generiche, mentre la media tensione supporta applicazioni di potenza superiore. Si prevede che la domanda di sistemi di alimentazione elettrica crescerà a un tasso annuo composto (CAGR) compreso tra il 7,3% e il 10,2% fino al 2034, in concomitanza con l'aumento dei requisiti di capacità industriale.
- Bassa tensione: gli assemblaggi a bassa tensione trovano impiego in un'ampia gamma di applicazioni industriali, tra cui pompe, ventilatori, nastri trasportatori, compressori e macchinari di produzione. La loro architettura modulare supporta layout di impianto scalabili e un'integrazione relativamente semplice con le apparecchiature di automazione.
- Media tensione: i sistemi di media tensione alimentano motori ad alta potenza e ambienti di processo esigenti. La loro importanza strategica è massima nei settori metallurgico, minerario, dei servizi pubblici, petrolifero e del gas, e nei grandi impianti di processo che richiedono sistemi di commutazione e protezione robusti.
Verticale di settore
La segmentazione verticale del settore riflette le differenze in termini di intensità dei motori, condizioni operative, requisiti di sicurezza e cicli di investimento. I processi industriali con funzionamento continuo pongono in genere maggiore enfasi su affidabilità, monitoraggio, protezione contro l'arco elettrico e assistenza durante l'intero ciclo di vita. Si prevede che il segmento nel suo complesso manterrà una crescita costante con la diffusione dell'automazione negli ambienti di produzione ad alta intensità energetica.
- Metallurgia e miniere: le operazioni di frantumazione, trasporto, macinazione, pompaggio e movimentazione dei materiali richiedono un controllo affidabile dei motori. I programmi di ammodernamento offrono ulteriori opportunità laddove l'infrastruttura elettrica obsoleta ne compromette la disponibilità.
- Cemento e industria manifatturiera: gli impianti di cemento e gli stabilimenti di produzione utilizzano ampiamente apparecchiature azionate da motori. La domanda è influenzata dall'automazione, dall'ottimizzazione energetica, dall'espansione della produzione e dalla modernizzazione dei sistemi di controllo elettrico.
- Settore petrolifero e del gas: pompe, compressori, attrezzature di perforazione e sistemi di processo richiedono un controllo e una protezione dei motori robusti. Gli ambienti pericolosi e i requisiti di operatività aumentano la domanda di configurazioni specializzate e progetti orientati alla sicurezza.
- Servizi di pubblica utilità: gli impianti idrici, di trattamento delle acque reflue, di generazione e distribuzione dipendono dai motori per il pompaggio e i processi ausiliari. Il monitoraggio intelligente può migliorare la visibilità delle apparecchiature e supportare la pianificazione della manutenzione.
- Altri settori: Altre applicazioni industriali includono la lavorazione degli alimenti, l'industria chimica, i trasporti e le infrastrutture. I requisiti variano a seconda del processo, ma affidabilità, protezione, modularità e integrazione rimangono considerazioni comuni in fase di acquisto.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Metalli e miniere |
Alto |
Estrazione mineraria intelligente |
Scalatura |
|
Cemento e produzione |
Alto |
Automazione di fabbrica |
Scalatura |
|
Petrolio e gas |
Alto |
Diagnostica a distanza |
Maturo |
|
Servizi pubblici |
Mezzo |
Modernizzazione della rete |
Scalatura |
|
Altri |
Mezzo |
Digitalizzazione dei processi |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei centri di controllo motori.
Automazione industriale e architetture di produzione connesse
Gli investimenti nell'automazione stanno trasformando il ruolo del controllo dei motori elettrici, passando da una semplice commutazione a un livello ricco di informazioni all'interno dei sistemi di controllo degli impianti. Relè di sovraccarico, azionamenti, controllori e moduli di comunicazione interconnessi consentono agli operatori di identificare condizioni operative anomale prima che i guasti diventino critici. Questa capacità può migliorare la pianificazione della manutenzione e ridurre la dipendenza dalle ispezioni manuali. Per i fornitori di apparecchiature, questo cambiamento accresce il valore della compatibilità software, dell'integrazione di rete e dell'ingegneria applicativa. Modifica inoltre i criteri di acquisto, poiché i clienti valutano sempre più le prestazioni operative complessive piuttosto che la sola funzionalità del quadro elettrico. Gli impianti con più motori possono trarre maggiore vantaggio dalla visibilità centralizzata dei dati, soprattutto quando i processi produttivi operano in modo continuo e piccole interruzioni possono causare perdite significative.
Sostituzione delle infrastrutture elettriche industriali obsolete
Un'importante opportunità si presenta quando gli impianti elettrici installati raggiungono la fase di modernizzazione o sostituzione. I quadri di controllo motori obsoleti possono presentare limitazioni legate alla disponibilità di pezzi di ricambio, tecnologie di protezione obsolete, cablaggi inefficienti e capacità di comunicazione limitate. La sostituzione di interi gruppi può essere costosa o causare interruzioni operative, il che spinge i produttori a sviluppare moduli di retrofit, sezioni di ricambio, componenti compatibili e strategie di aggiornamento graduale. Questo genera entrate ricorrenti dal mercato post-vendita, oltre alla domanda derivante da nuovi progetti. I clienti possono modernizzare carichi motore selezionati, preservando le strutture utilizzabili e riducendo al minimo le interruzioni della produzione. I fornitori in grado di supportare più generazioni di apparecchiature installate possono quindi instaurare rapporti di assistenza più duraturi. Questo effetto è particolarmente rilevante nelle economie industriali mature, dove la modernizzazione degli impianti spesso compete con la costruzione di nuovi impianti per gli investimenti di capitale.
Requisiti di efficienza energetica e sicurezza operativa
L'efficienza energetica e la protezione dei lavoratori sono sempre più integrate nelle specifiche delle apparecchiature elettriche. I motori rappresentano una parte considerevole del consumo di energia elettrica industriale, pertanto un controllo efficiente della velocità, un carico ottimizzato e un monitoraggio migliorato sono considerazioni operative fondamentali. Le architetture intelligenti per il controllo dei motori possono integrare azionamenti a frequenza variabile, protezione da sovraccarico, monitoraggio energetico e funzioni di sicurezza all'interno di sistemi coordinati. Le soluzioni anti-arco e la diagnostica remota possono inoltre ridurre l'esposizione durante le attività di manutenzione. Questi requisiti incoraggiano i clienti a considerare apparecchiature che combinino la protezione elettrica con l'intelligenza operativa. Per i produttori, la conseguente domanda privilegia sistemi di maggior valore, in grado di dimostrare vantaggi misurabili in termini di efficienza, affidabilità e sicurezza. Gli impianti industriali che mirano a ridurre i costi operativi stanno quindi valutando sempre più le apparecchiature di controllo dei motori come parte di programmi più ampi di gestione energetica e sicurezza sul lavoro.
Mercato dei centri di controllo motori: tendenze future
Diagnostica assistita dall'intelligenza artificiale e intelligence predittiva sugli asset
Le tendenze del mercato dei centri di controllo motori indicano che la diagnostica assistita dall'intelligenza artificiale diventerà sempre più pratica man mano che questi centri raccoglieranno maggiori volumi di informazioni su corrente, tensione, temperatura, guasti e stato operativo. Le piattaforme future potrebbero combinare l'analisi edge con il software a livello di impianto per identificare comportamenti anomali e dare priorità agli interventi di manutenzione. Anziché limitarsi a visualizzare gli allarmi, i sistemi potrebbero classificare le apparecchiature in base alla probabilità di guasto, alla criticità operativa e all'urgenza della manutenzione. Questa capacità potrebbe incoraggiare i fornitori a sviluppare modelli di dati standardizzati e pacchetti di analisi compatibili con diversi componenti elettrici. L'integrazione con i sistemi computerizzati di gestione della manutenzione potrebbe ulteriormente collegare gli eventi elettrici con gli ordini di lavoro e la pianificazione dei pezzi di ricambio. L'architettura risultante posizionerebbe le apparecchiature di controllo motori come una fonte attiva di informazioni operative, anziché come un semplice assemblaggio elettrico passivo.
Architetture digitali modulari per impianti industriali flessibili
Le future installazioni probabilmente privilegeranno architetture modulari in grado di adattarsi alle mutevoli esigenze di produzione senza la necessità di riprogettazioni complesse. Gli impianti industriali richiedono sempre più spesso layout flessibili delle apparecchiature, poiché le linee di produzione, i carichi di processo e le strategie di automazione possono evolversi nel corso del loro ciclo di vita. Sezioni modulari, unità estraibili, interfacce di comunicazione standardizzate e dispositivi configurabili tramite software possono semplificare l'espansione e la riconfigurazione. Questo approccio supporta anche investimenti di capitale graduali, consentendo ai clienti di aggiungere funzionalità intelligenti man mano che si evolvono le priorità operative. I fornitori che progettano piattaforme basate su hardware comune e funzioni digitali scalabili possono ridurre la complessità ingegneristica, garantendo al contempo una più ampia copertura applicativa. Questa tendenza potrebbe accelerare negli ambienti manifatturieri, dove la flessibilità produttiva e la rapida messa in servizio stanno diventando requisiti strategici.
Opportunità di mercato per i centri di controllo motori
Piattaforme di retrofit per apparecchiature industriali installate
Le soluzioni di retrofit rappresentano un'interessante opportunità di investimento, poiché molti impianti operativi necessitano di modernizzazione senza la completa sostituzione dell'infrastruttura elettrica. I fornitori possono rivolgersi alle basi installate con moduli di ricambio, avviatori intelligenti, protezione digitale, moduli di comunicazione e pacchetti di monitoraggio progettati per essere compatibili con i quadri elettrici esistenti. Tali offerte possono ridurre la durata del progetto e limitare le interruzioni di produzione rispetto alla sostituzione completa del sistema. I fornitori di servizi possono rafforzare questa opportunità combinando valutazione delle condizioni, progettazione, installazione, collaudo e supporto per l'intero ciclo di vita. La domanda dovrebbe essere particolarmente rilevante nelle regioni manifatturiere consolidate, negli impianti minerari, nelle utility e nelle industrie di processo, dove le apparecchiature hanno accumulato una lunga storia operativa. Le aziende con un'ampia compatibilità con i sistemi preesistenti e solide reti di assistenza sul campo possono generare ricavi ricorrenti da programmi di modernizzazione a fasi.
Soluzioni integrate per progetti industriali emergenti
I nuovi progetti industriali nelle economie in via di sviluppo offrono l'opportunità di fornire architetture complete di controllo motori anziché singoli componenti elettrici. I fornitori possono combinare quadri di controllo motori (MCC) con controllori di automazione, azionamenti, dispositivi di protezione, reti di comunicazione e sistemi di monitoraggio energetico per soddisfare i requisiti di progetto attraverso un pacchetto coordinato. Questo approccio può semplificare le responsabilità ingegneristiche per le imprese EPC (Engineering, Procurement and Construction) e ridurre i rischi di integrazione durante la messa in servizio. L'opportunità è particolarmente rilevante per l'espansione della produzione, gli impianti di cemento, i progetti minerari, le infrastrutture idriche e gli investimenti nei servizi di pubblica utilità. Le aziende che instaurano partnership ingegneristiche locali e sviluppano capacità di assistenza possono migliorare la reattività ai progetti, adattando al contempo le apparecchiature agli standard regionali. Nel tempo, le offerte integrate possono anche creare opportunità successive in termini di manutenzione, aggiornamenti software, ricambi e modernizzazione delle apparecchiature.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -