
Markt für Non-Volatile Speicher: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für nichtflüchtige Speicher (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (elektrisch adressiert und mechanisch adressiert); Endnutzer (Automobil- und Transportwesen, Unterhaltungselektronik, Militär und Luft- und Raumfahrt, Telekommunikation, Energie und Strom sowie Gesundheitswesen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002041
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 15, 2026


Marktgröße 2025
88,09 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
200,37 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,56 %
Wachstumsrate
Adressierbarer Markt
1.286,56 Mrd. US-Dollar
(2026–2034)
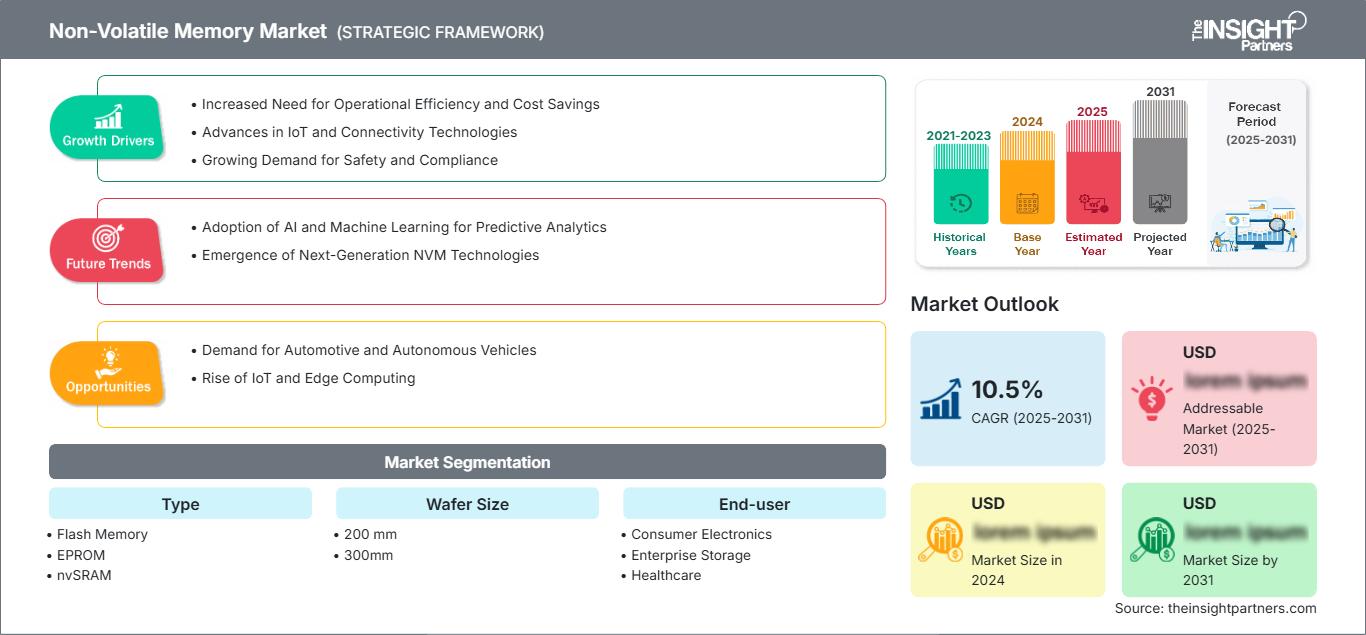
Der Markt für nichtflüchtige Speicher wurde 2025 auf 88,09 Milliarden US-Dollar geschätzt und soll bis 2034 auf 200,37 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,56 % im Zeitraum 2026–2034 entspricht . Der Markt entwickelt sich stetig weiter, da datenintensive Anwendungen, vernetzte Geräte, Automobilelektronik und die digitale Infrastruktur von Unternehmen die Nachfrage nach persistenten Speichertechnologien mit höherer Speicherdichte, geringerem Stromverbrauch, schnelleren Zugriffszeiten und verbesserter Lebensdauer für diverse industrielle und private Anwendungen steigern.
Steigende Investitionen in die Halbleiterfertigung und fortschrittliche Verpackungstechnologien stärken Nordamerikas strategische Position im globalen Ökosystem. Die Region profitiert von starken Forschungskapazitäten, einer robusten fabless Halbleiterindustrie, einer wachsenden Cloud-Infrastruktur und dem zunehmenden Einsatz von Hardware für künstliche Intelligenz. Das Marktwachstum für nichtflüchtige Speicher in Nordamerika wird durch kontinuierliche Innovationen in den Bereichen Unternehmensspeicher, Automobilelektronik und Verteidigungsanwendungen gestützt. Für den Prognosezeitraum wird ein jährliches Wachstum des regionalen Marktes zwischen 8,8 % und 9,4 % erwartet.
Marktanalyse und Einblicke für nichtflüchtige Speicher
- Nordamerika: Die Region behauptet ihre Technologieführerschaft durch fortschrittliches Halbleiterdesign, Investitionen in Hyperscale-Rechenzentren und eine starke Nachfrage nach Unternehmensspeicherlösungen. Marktanteil 2025: 30–34 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 8,8–9,4 % .
- USA: Das Land bleibt das regionale Innovationszentrum, gestützt durch führende Halbleiterhersteller, Cloud-Service-Anbieter und Investitionen in Verteidigungselektronik. Marktanteil 2025: 78–82 % in Nordamerika . Jährliche Wachstumsrate (CAGR) 2026–2034: 8,9–9,5 % .
- Europa: Gestützt auf Initiativen in den Bereichen Automobilelektronik, Industrieautomation und Halbleiterpolitik verzeichnet Europa ein stabiles Wachstum, angeführt von Deutschland, Frankreich, dem Vereinigten Königreich und Italien . Marktanteil im Jahr 2025: 20–24 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 8,3–8,9 % .
- Asien-Pazifik: Die Region stellt den größten Produktions- und Konsumstandort dar, angeführt von China, Japan, Südkorea, Taiwan und Indien , unterstützt durch die wachsende Elektronikproduktion und Investitionen in Halbleiter. Marktanteil 2025: 40–45 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 10,4–11,0 % .
- Größtes Segment: Flash-Speicher bleibt aufgrund seiner weitverbreiteten Verwendung in Smartphones, SSDs, eingebetteten Systemen und Unterhaltungselektronik das führende Segment. Marktanteil im Jahr 2025: 42–47 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 9,2–9,8 % .
- Wachstumsstarkes Segment: 3D-NAND dürfte das schnellste Wachstum verzeichnen, da die Hersteller die Anzahl der Schichten erhöhen, um die Speicherdichte zu verbessern und die Kosten pro Bit zu senken. Marktanteil im Jahr 2025: 17–21 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 12,0–12,8 % .
- Detaillierte Analyse der wichtigsten Unternehmen: Samsung Electronics Co., Ltd.; Western Digital Technologies, Inc.; KIOXIA Holdings Corporation; Micron Technology, Inc.; SK hynix Inc.; Microchip Technology Incorporated; ROHM Co., Ltd.; Renesas Electronics Corporation; STMicroelectronics NV; Infineon Technologies AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Halbleiterfertigungstechnologien, Speicherarchitekturen und innovative Speicherschnittstellen haben das Wettbewerbsumfeld für persistente Speichertechnologien grundlegend verändert. Der zunehmende Einsatz KI-gestützter Workloads, Cloud-nativer Anwendungen, vernetzter Fahrzeuge, Automatisierung und Edge Computing treibt die Nachfrage nach hochdichten und latenzarmen Speicherbausteinen kontinuierlich an. Halbleiterhersteller skalieren ihre Waferfertigungsprozesse, verkleinern die Strukturgrößen und implementieren vertikal integrierte Lieferketten, um die Ausbeute ihrer Produkte zu steigern, die Produktionskosten zu optimieren und die Anfälligkeit ihrer Produktionsstätten gegenüber geopolitischen Risiken und Rohstoffverfügbarkeit zu verringern.
Die Entwicklung neuer Controller-Designs und Speichergehäusetechnologien wird Leistung, Lebensdauer und Energieeffizienz weiter verbessern. Zukünftige Trends umfassen verstärkte Investitionen in neu etablierte Halbleiterfertigungsregionen im asiatisch-pazifischen Raum, Nordamerika und einigen europäischen Ländern, basierend auf staatlichen Initiativen zur Förderung der lokalen Chipfertigung. Softwaredefinierte Infrastrukturen, Fahrzeuge der nächsten Generation, Gesundheitssysteme und IoT-Anwendungen werden die Nachfrage nach Speicherbausteinen der neuesten Generation ankurbeln. Das staatliche Interesse an resilienten Lieferketten, Technologieunabhängigkeit und energieeffizienter Halbleiterfertigung dürfte Investitionen und Kooperationen in die Entwicklung und Herstellung zukünftiger nichtflüchtiger Speicherbausteine fördern.
Berichtsumfang zum Markt für nichtflüchtige Speicher
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 88,09 Milliarden US-Dollar |
| Marktgröße bis 2034 | 200,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,56 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für nichtflüchtige Speicher
Die anhaltende Nachfrage nach digitalem Speicher in den Bereichen Unterhaltungselektronik, Unternehmensinfrastruktur, Automobilelektronik und Industrieautomation treibt das Wachstum des Marktes für nichtflüchtige Speicher weiter an . Die zunehmende Datengenerierung durch künstliche Intelligenz, Edge Computing, 5G-Netze und vernetzte Geräte erfordert Speicherlösungen mit höherer Lese- und Schreibgeschwindigkeit, langer Lebensdauer und geringerem Stromverbrauch. Gleichzeitig gewinnt die Wertschöpfungskettenintegration in der Branche immer mehr an Bedeutung. Die Zusammenarbeit zwischen Halbleiterherstellern und Anlagenbauern, Waferproduzenten, Controller-Entwicklern und Cloud-Computing-Anbietern zielt darauf ab, die Produktionseffizienz zu steigern und innovative Speicherarchitekturen schneller auf den Markt zu bringen.
Die Angebotsseite wird durch Investitionen in die 300-mm-Wafer-Fertigung, fortschrittliche Packaging-Techniken und Prozessverbesserungen angetrieben, die höhere Ausbeuten und niedrigere Kosten pro Bit ermöglichen. Die Entwicklung und der Einsatz mehrschichtiger Speicherstrukturen schreiten voran, begleitet von einer geografischen Diversifizierung der Produktionsstandorte als Schutz vor potenziellen Lieferkettenunterbrechungen. Dies ermöglicht eine breitere Anwendung der Technologie für Unternehmensspeicher, Fahrzeugsicherheit, Medizintechnik und Industrieanlagen.
Die Marktanalyse für nichtflüchtige Speicher (NFL) zeigt ein hart umkämpftes Umfeld, in dem sich etablierte Halbleiterhersteller durch Prozesstechnologie, Portfolios an geistigem Eigentum, Produktionskapazitäten und langjährige Kundenbeziehungen differenzieren. Samsung Electronics Co., Ltd. , SK hynix Inc. , Micron Technology, Inc. , KIOXIA Holdings Corporation und Western Digital Technologies, Inc. investieren weiterhin in höherwertige NAND-Technologien, fortschrittliche Controller und Speicherplattformen der nächsten Generation. Gleichzeitig stärken STMicroelectronics NV , Infineon Technologies AG , Renesas Electronics Corporation , ROHM Co., Ltd. und Microchip Technology Incorporated ihre Positionen in eingebetteten Systemen und der Automobilindustrie durch spezialisierte NFL-Portfolios.
Die Kapitalallokation konzentriert sich zunehmend auf den Ausbau der Fertigungskapazitäten, die Optimierung der Produktionsprozesse und die Beschleunigung der Forschung an neuartigen Speichertechnologien wie MRAM, ReRAM und ferroelektrischen Speichern. Kooperationen zwischen Halbleiter-, Automobil- und Cloud-Infrastrukturunternehmen sowie Forschungseinrichtungen fördern Innovationen und verkürzen die Markteinführungszeit. Die Wettbewerbsposition wird zudem durch die Lokalisierung von Lieferketten, Nachhaltigkeitsziele und Investitionen in innovative Halbleiter-Ökosysteme beeinflusst, um den sich wandelnden Kundenbedürfnissen in den Bereichen Hochleistungsrechnen, Industrieelektronik, Medizintechnik und fortschrittliche Mobilitätslösungen gerecht zu werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für nichtflüchtige Speicher: Strategische Einblicke
Regionale Einblicke
Markt für nichtflüchtige Speicher in Nordamerika
Nordamerika hielt 2025 schätzungsweise 30–34 % des globalen Marktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. Der Marktanteil nichtflüchtiger Speicher in der Region wird durch umfangreiche Investitionen in Cloud-Computing-Infrastruktur, KI-Beschleuniger, Hochleistungsspeicher für Unternehmen und fortschrittliche Automobilelektronik gestützt. Die nachhaltige Wettbewerbsfähigkeit der Region wird zudem durch staatliche Förderprogramme für die Halbleiterfertigung und Investitionen in den Ausbau von Produktionsanlagen für Halbleiterchips gestärkt.
Die Präsenz führender Halbleiterdesignunternehmen, Speicherhersteller, Hyperscale-Cloud-Computing-Anbieter und Forschungseinrichtungen beschleunigt die Entwicklung und Kommerzialisierung neuer Speichertechnologien. Anwendungen in den Bereichen Verteidigungselektronik, Industrieautomation, Medizintechnik und Mobilität treiben das stetige Wachstum an. Investitionen in fortschrittliche Gehäusetechnologien, Waferfertigung und Halbleiterforschung sichern Nordamerika als Innovationszentrum für leistungsstarke, nichtflüchtige Speichertechnologien.
US-Markt für nichtflüchtige Speicher
Die Vereinigten Staaten repräsentierten 2025 etwa 78–82 % des nordamerikanischen Marktes für nichtflüchtige Speicher und werden voraussichtlich im Prognosezeitraum eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,9–9,5 % verzeichnen . Der breite Einsatz in Unternehmensspeichersystemen, KI-Infrastrukturen, Luft- und Raumfahrtsystemen, Verteidigungselektronik und Automobiltechnologien hat die Inlandsnachfrage kontinuierlich angekurbelt. Staatliche Förderprogramme für die Halbleiterfertigung und die damit verbundene Forschung haben zudem zu erhöhten Investitionen in die Fertigungskapazitäten der Branche geführt.
Das Land beherbergt zahlreiche Halbleiterpioniere wie Micron Technology, Microchip Technology Incorporated, Western Digital Technologies, Inc. und weitere Entwicklungszentren für Speichertechnologien weltweit. Der zunehmende Einsatz von Rechenzentren, softwaredefinierter Infrastruktur, Medizinelektronik und industriellen IoT-Plattformen treibt den Bedarf an leistungsfähigeren und energieeffizienteren Speicherlösungen an. Kontinuierliche Innovationen in der Controller-Technologie und Speicherarchitektur tragen zu einem nachhaltigen Marktwachstum im Land bei.
Europäischer Markt für nichtflüchtige Speicher
Europa erreichte 2025 einen geschätzten Marktanteil von 20–24 % am globalen Markt für nichtflüchtige Speicher und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–8,9 % wachsen . Die regionale Nachfrage wird durch die Elektrifizierung der Automobilindustrie, die industrielle Automatisierung, die intelligente Fertigung und steigende Investitionen in die Halbleiter-Souveränität angetrieben. Deutschland bleibt aufgrund seiner starken Automobilzulieferkette, seiner fortschrittlichen industriellen Fertigungsbasis und seiner kontinuierlichen Investitionen in die Halbleiterforschung und -produktion der führende Marktteilnehmer.
Das Vereinigte Königreich stärkt seine Position durch Expertise im Halbleiterdesign, die Entwicklung künstlicher Intelligenz und universitätsgeführte Forschungskooperationen zur Förderung neuer Speichertechnologien. Frankreich, Italien und Spanien tragen gemeinsam durch den Ausbau von Initiativen in den Bereichen Automobilelektronik, Luft- und Raumfahrt, Industrieautomation und digitale Gesundheitsversorgung bei. Die Präsenz von Unternehmen wie STMicroelectronics NV und Infineon Technologies AG fördert die regionale Innovation und unterstützt die Anwendung dieser Technologien in Industrie, Konsumgüterbereich und Mobilität.
Markt für nichtflüchtige Speicher im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 etwa 40–45 % der weltweiten Nachfrage nach nichtflüchtigen Speichern und wird voraussichtlich das schnellste regionale Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,0 % verzeichnen . China, Japan, Südkorea, Indien und Australien stärken ihre Halbleiterfertigungsökosysteme weiterhin durch öffentliche Investitionen, private Kapitalausgaben und den Ausbau der Elektronikproduktion.
China bleibt der größte regionale Markt, während Südkorea und Japan führend in der Herstellung fortschrittlicher Speichertechnologien sind. Indien entwickelt sich durch politische Anreize und den Ausbau der Elektronikfertigung zu einem strategischen Standort für Halbleiter und stützt damit die anhaltende regionale Nachfrage in den Bereichen Unterhaltungselektronik, Automobilsysteme, Cloud-Infrastruktur und industrielle Automatisierung.
Markt für nichtflüchtige Speicher im Nahen Osten und Afrika
Der Markt für nichtflüchtige Speicher im Nahen Osten und in Afrika wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen . Zunehmende Initiativen zur digitalen Transformation, Investitionen in Smart Cities, die Modernisierung der Telekommunikation und Projekte zur industriellen Automatisierung fördern die schrittweise Einführung in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Südafrika und dem Rest der Region.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren weiterhin in digitale Infrastruktur, Hyperscale-Rechenzentren und Anwendungen künstlicher Intelligenz, während Südafrika ein wichtiger Markt für die Einführung neuer Technologien bleibt. Ausweitung der Modernisierungsprogramme in den Bereichen Energie, Transport, Gesundheitswesen und öffentliche Infrastruktur dürfte langfristig Chancen für den Einsatz fortschrittlicher nichtflüchtiger Speicher in verschiedenen Industriezweigen schaffen.
Segmentierungsanalyse
Typ
Das Segment „Typ“ bildet die technologische Grundlage der Branche und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,4 % wachsen . Die Technologieauswahl wird von Faktoren wie Lebensdauer, Schreibgeschwindigkeit, Datenspeicherung, Energieeffizienz und anwendungsspezifischen Leistungsanforderungen beeinflusst. Der Markt für nichtflüchtige Speicher expandiert kontinuierlich, da Hersteller fortschrittliche Speicherarchitekturen für künstliche Intelligenz, Automobilelektronik, industrielle Automatisierung und Unternehmensspeicherlösungen kommerzialisieren und gleichzeitig Skalierbarkeit und Fertigungseffizienz verbessern.
- Flash-Speicher: Er dominiert weiterhin aufgrund seines weitverbreiteten Einsatzes in Smartphones, SSDs, eingebetteten Systemen und Unterhaltungselektronik. Sein ausgewogenes Verhältnis von Speicherdichte, Zuverlässigkeit und Kosteneffizienz trägt zu seiner breiten Akzeptanz sowohl im privaten als auch im Unternehmensbereich bei.
- EPROM: Behält seine Relevanz in industriellen Steuerungssystemen, älteren eingebetteten Elektroniksystemen und spezialisierten programmierbaren Anwendungen, bei denen gelegentliche Firmware-Updates und eine zuverlässige langfristige Datenspeicherung operative Prioritäten darstellen.
- nvSRAM: Dient missionskritischen Netzwerk-, Telekommunikations-, Luft- und Raumfahrt- sowie industriellen Automatisierungsanwendungen durch die Kombination von SRAM-Leistung mit persistenter Datenspeicherung bei unerwarteten Stromausfällen.
- EEPROM: Wird aufgrund seiner Flexibilität beim selektiven Überschreiben auf Byte-Ebene und der zuverlässigen Langzeitdatenspeicherung weiterhin häufig in der Automobilelektronik, bei intelligenten Zählern, medizinischen Geräten und eingebetteten Steuerungen eingesetzt.
- 3D-NAND: Gewinnt durch höhere Speicherdichte, verbesserte Skalierbarkeit und niedrigere Kosten pro Bit deutlich an Bedeutung und wird dadurch immer wichtiger für Solid-State-Drives im Unternehmensbereich, Cloud-Infrastrukturen und fortschrittliche Endgeräte.
- MRAM: Erfährt aufgrund seiner hohen Ausdauer, schnellen Schaltfähigkeit und ausgezeichneten Beständigkeit gegenüber rauen Betriebsbedingungen einen zunehmenden Einsatz in der industriellen Automatisierung, in automobilen Sicherheitssystemen und auf Edge-Computing-Plattformen.
- FRAM: Findet zunehmend Anwendung in Smartcards, Geräten zur Überwachung des Gesundheitswesens, industriellen Sensoren und stromsparenden eingebetteten Elektroniksystemen, bei denen eine schnelle Schreibgeschwindigkeit und ein minimaler Energieverbrauch unerlässlich sind.
- NRAM: Weckt aufgrund seines Potenzials, hohe Ausdauer, Nichtflüchtigkeit und außergewöhnliche Betriebsgeschwindigkeit zu kombinieren, Interesse in Forschung und Kommerzialisierung für zukünftige Hochleistungsrechenanwendungen.
- ReRAM: Erweitert sein Anwendungsgebiet auf künstliche Intelligenz-Beschleuniger, neuromorphes Rechnen und eingebettete Verarbeitungssysteme durch vielversprechende Skalierbarkeit, geringeren Stromverbrauch und hohe Speicherleistung.
- PMC: Unterstützt spezialisierte Anwendungen in den Bereichen Industrie, Luft- und Raumfahrt sowie Verteidigung, die dauerhafte Speichersicherheit, Beständigkeit gegenüber Umwelteinflüssen und einen konsistenten Betrieb unter anspruchsvollen, missionskritischen Bedingungen erfordern.
Wafergröße
Das Segment Wafergröße im Markt für nichtflüchtige Speicher wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,0 % wachsen . Die Produktion größerer Wafer steigert die Fertigungseffizienz, verbessert die Chipausbeute, senkt die Stückkosten und ermöglicht die Herstellung größerer Stückzahlen für fortschrittliche Halbleiterspeicherprodukte. Kontinuierliche Investitionen in Fertigungsanlagen und Prozessoptimierung werden die Produktionskapazität voraussichtlich während des gesamten Prognosezeitraums stärken.
- 200 mm: Unterstützt weiterhin ausgereifte Halbleiterfertigungsprozesse, Spezialspeicherprodukte, Automobilelektronik, Industriekomponenten und eingebettete Anwendungen, bei denen Produktionsstabilität und eine etablierte Fertigungsinfrastruktur von strategischer Bedeutung sind.
- 300 mm: Stellt die bevorzugte Fertigungsplattform für fortschrittliche Speichertechnologien dar, da sie eine höhere Produktionseffizienz, einen höheren Durchsatz, verbesserte Skaleneffekte und eine wettbewerbsfähige Kostenoptimierung für die Halbleiterfertigung in großen Stückzahlen ermöglicht.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 9,9–10,5 % prognostiziert . Die fortschreitende Digitalisierung, vernetzte Infrastrukturen, intelligente Mobilität und Cloud Computing treiben den Einsatz in zahlreichen Branchen weiter voran. Höhere Speicherleistung, Energieeffizienz und Zuverlässigkeit bleiben entscheidende Kaufkriterien, da Unternehmen ihre digitale Infrastruktur modernisieren und datenintensive Rechenumgebungen einführen.
- Unterhaltungselektronik: Stellt die größte Anwendungsbasis dar und umfasst Smartphones, Tablets, Laptops, Spielekonsolen, Wearables und Smart-Home-Produkte, die einen hochdichten, energieeffizienten, permanenten Speicher benötigen.
- Enterprise Storage: Profitieren Sie von der Expansion von Cloud Computing, Hyperscale-Rechenzentren, Virtualisierung, KI-Workloads und High-Performance-Computing-Anwendungen, die zuverlässige, skalierbare und schnelle Speicherlösungen erfordern.
- Gesundheitswesen: Immer häufiger werden fortschrittliche Speichertechnologien in der diagnostischen Bildgebung, in tragbaren medizinischen Geräten, in elektronischen Patientenaktensystemen und in der vernetzten Gesundheitsinfrastruktur eingesetzt, die eine zuverlässige Langzeitdatenspeicherung erfordern.
- Automobilindustrie: Zeigt die schnellste Akzeptanz bei fortschrittlichen Fahrerassistenzsystemen, Infotainmentsystemen, Plattformen für autonomes Fahren, Elektrofahrzeugen und vernetzten Mobilitätslösungen, die einen robusten, leistungsstarken Speicher unter anspruchsvollen Betriebsbedingungen erfordern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Edge-KI |
Reifen |
|
Unternehmensspeicher |
Hoch |
Hyperscale SSD |
Skalierung |
|
Gesundheitspflege |
Medium |
Digitale Gesundheit |
Skalierung |
|
Automobil |
Hoch |
Softwaredefiniertes Fahrzeug |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für nichtflüchtige Speicher
Ausbau der Infrastruktur für künstliche Intelligenz und Hochleistungsrechnen
Aufgrund der zunehmenden Anwendungsfälle von künstlicher Intelligenz, maschinellem Lernen und HPC-Systemen besteht ein deutlicher Anstieg des Bedarfs an Speicherlösungen mit hoher Kapazität und geringer Latenz. Aufgaben wie das Training großer Sprachmodelle, Echtzeitanalysen und fortgeschrittene Simulationen erfordern die Verarbeitung riesiger Datenmengen, die persistent gespeichert werden müssen, um schnellen Zugriff und hohe Datenstabilität zu gewährleisten. Die Rechenzentrumskapazität von Hyperscale-Cloud-Anbietern wächst stetig, während Unternehmen digitale Transformationsprojekte umsetzen. Halbleiterhersteller entwickeln neue Speicherdesigns, verbessern Controller und steigern die Effizienz ihrer Produktionsprozesse. Dadurch fördert das Ökosystem die Zusammenarbeit zwischen Halbleiterherstellern, Cloud-Anbietern, Hardwareherstellern und Softwareentwicklern, um die Speicherleistung zu erhöhen und gleichzeitig den Stromverbrauch und die Kosten zu minimieren.
Zunehmende Elektrifizierung des Automobilsektors und intelligente Mobilitätssysteme
Der Trend zu Elektrofahrzeugen, vernetzten Fahrzeugen und assistierten Fahrtechnologien hat eine stetige Nachfrage nach hochwertigen Speichern geschaffen, die auch unter anspruchsvollen Umgebungsbedingungen zuverlässig funktionieren. Moderne Autos sind mit einer Vielzahl von Elektronikkomponenten ausgestattet, darunter Steuergeräte, Infotainmentsysteme, Systeme für autonomes Fahren, Batteriemanagementsysteme sowie drahtlose Software-Updates, die hohe Anforderungen an Sicherheit, Leistung und langlebigen Speicher stellen. Der steigende Halbleiteranteil in Fahrzeugen wird die Nachfrage in den kommenden Jahren sowohl bei Pkw als auch bei Nutzfahrzeugen weiter ankurbeln. Die Zusammenarbeit zwischen Automobilherstellern und Halbleiteranbietern intensiviert sich kontinuierlich, um funktionale Sicherheit, Cybersicherheit und Produktqualität gemäß strengen Industriestandards zu gewährleisten.
Staatliche Unterstützung für die Halbleiterfertigung und die Resilienz der Lieferkette
Nationale Halbleiterstrategien in Nordamerika, Europa und dem asiatisch-pazifischen Raum fördern erhebliche Investitionen in Fertigungsanlagen, fortschrittliche Gehäusetechnologien und Halbleiterforschung. Regierungen führen finanzielle Anreize, Forschungsstipendien und Förderprogramme für die Produktion ein, um die heimische Chipfertigung zu stärken und die Abhängigkeit von geografisch konzentrierten Lieferketten zu verringern. Diese Initiativen fördern den Kapazitätsausbau, den Technologietransfer und die Qualifizierung von Fachkräften und beschleunigen gleichzeitig die Kommerzialisierung fortschrittlicher Speicherprodukte. Die verstärkte Zusammenarbeit zwischen Halbleiterherstellern, Ausrüstern, Forschungseinrichtungen und Hochschulen fördert zudem Innovationen bei neuen Speicherarchitekturen. Eine gestärkte Produktionsresilienz verbessert die langfristige Versorgungssicherheit, erhöht die Wettbewerbsfähigkeit und schafft günstige Voraussetzungen für nachhaltiges Wachstum in den Bereichen Unterhaltungselektronik, Unternehmensspeicher, Automobilindustrie, Gesundheitswesen und industrielle Anwendungen.
Markt für nichtflüchtige Speicher: Zukunftstrends
Übergang zu höherschichtigen 3D-Speicherarchitekturen
Die Branche entwickelt sich stetig hin zu höherschichtigen dreidimensionalen Speicherarchitekturen, um eine höhere Speicherdichte, verbesserte Energieeffizienz und niedrigere Kosten pro Bit zu erzielen. Dieser Trendwandel im Markt für nichtflüchtige Speicher ermöglicht es Herstellern, den rasant wachsenden Speicherbedarf von KI-Plattformen, Hyperscale-Rechenzentren, Unternehmensspeichersystemen und Unterhaltungselektronik der nächsten Generation zu decken. Kontinuierliche Fortschritte in der Waferverarbeitung, der Controller-Integration und den Gehäusetechnologien verbessern die Geräteperformance und verlängern gleichzeitig die Produktlebensdauer. Mit zunehmender Reife der Fertigungsprozesse werden höherschichtige Speicherlösungen voraussichtlich in einem breiteren Anwendungsspektrum kommerziell rentabel sein und so höhere Produktionsvolumina ermöglichen und die langfristige Wettbewerbsfähigkeit im gesamten Halbleiter-Ökosystem stärken.
Zunehmende Integration neuer persistenter Speichertechnologien
Neue Technologien wie magnetoresistives RAM, resistives RAM, ferroelektrisches RAM und andere fortschrittliche persistente Speicherlösungen werden voraussichtlich in den kommenden Jahren eine breitere kommerzielle Anwendung finden. Ihre Fähigkeit, höhere Schreibgeschwindigkeiten, geringeren Energieverbrauch, längere Lebensdauer und verbesserte Zuverlässigkeit zu bieten, macht sie attraktiv für Edge Computing, industrielle Automatisierung, Automobilelektronik, Medizintechnik und Hardware für künstliche Intelligenz. Kontinuierliche Investitionen in Forschung, Pilotproduktion und Partnerschaften im Ökosystem werden die Kommerzialisierung voraussichtlich beschleunigen und gleichzeitig die Herstellungskosten senken. Da sich anwendungsspezifische Anforderungen weiterentwickeln, werden diese Technologien herkömmliche Flash-Speicher voraussichtlich ergänzen, anstatt sie zu ersetzen. Dadurch entsteht eine vielfältigere und robustere Speicherlandschaft für zukünftige Halbleiterinnovationen.
Marktchancen für nichtflüchtige Speicher
Ausweitung der Investitionen in die Halbleiterfertigung in Schwellenländern
Steigende öffentliche und private Investitionen in die Halbleiterfertigung bieten Speicherherstellern, Ausrüstern und Technologiepartnern erhebliche langfristige Chancen. Laut aktuellen Marktprognosen für nichtflüchtige Speicher stärken Länder wie Indien, Vietnam, Malaysia und ausgewählte Volkswirtschaften des Nahen Ostens ihre heimischen Halbleiter-Ökosysteme durch finanzielle Anreize, Infrastrukturentwicklung und Forschungskooperationen. Diese Initiativen fördern die Lokalisierung der Produktion, verbessern die Resilienz der Lieferketten und diversifizieren die Fertigungskapazitäten über traditionelle Zentren hinaus. Unternehmen, die strategische Partnerschaften, regionale Fertigungskapazitäten und Technologietransferprogramme aufbauen, dürften von der steigenden Nachfrage in den Bereichen Unterhaltungselektronik, Automobilsysteme, Industrieautomation, Medizintechnik und Cloud-Infrastruktur profitieren und gleichzeitig ihre operative Flexibilität verbessern und geopolitische Lieferrisiken reduzieren.
Wachsende Nachfrage nach Edge Computing und intelligenten vernetzten Geräten
Die rasante Verbreitung von Edge-Computing-Umgebungen eröffnet neue Möglichkeiten für fortschrittliche persistente Speichertechnologien, die geringe Latenz, hohe Ausdauer und reduzierten Energieverbrauch bieten. Der zunehmende Einsatz von industriellen IoT-Plattformen, autonomen Maschinen, intelligenten Fabriken, vernetzten Medizingeräten, Telekommunikationsinfrastrukturen und intelligenten Transportsystemen erfordert zuverlässige Speicherlösungen, die Daten näher an der Quelle verarbeiten können. Hersteller, die in anwendungsspezifische Speicherlösungen, sichere eingebettete Speicher und Controller-Technologien der nächsten Generation investieren, sind bestens gerüstet, um den sich wandelnden Kundenanforderungen gerecht zu werden. Strategische Kooperationen mit Cloud-Anbietern, Automobilherstellern, Industrieanlagenherstellern und Telekommunikationsunternehmen dürften die Kommerzialisierung beschleunigen und gleichzeitig ein nachhaltiges Umsatzwachstum in verschiedenen margenstarken Branchen unterstützen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -