
Mercato della memoria non volatil: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle memorie non volatili (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (ad indirizzamento elettrico e ad indirizzamento meccanico); utenti finali (settore automobilistico e dei trasporti, elettronica di consumo, settore militare e aerospaziale, telecomunicazioni, energia e sanità) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002041
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 15, 2026


Dimensioni del mercato nel 2025
88,09 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
200,37 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,56 %
Tasso di crescita
Mercato di riferimento
1.286,56 miliardi di dollari USA
(2026-2034)
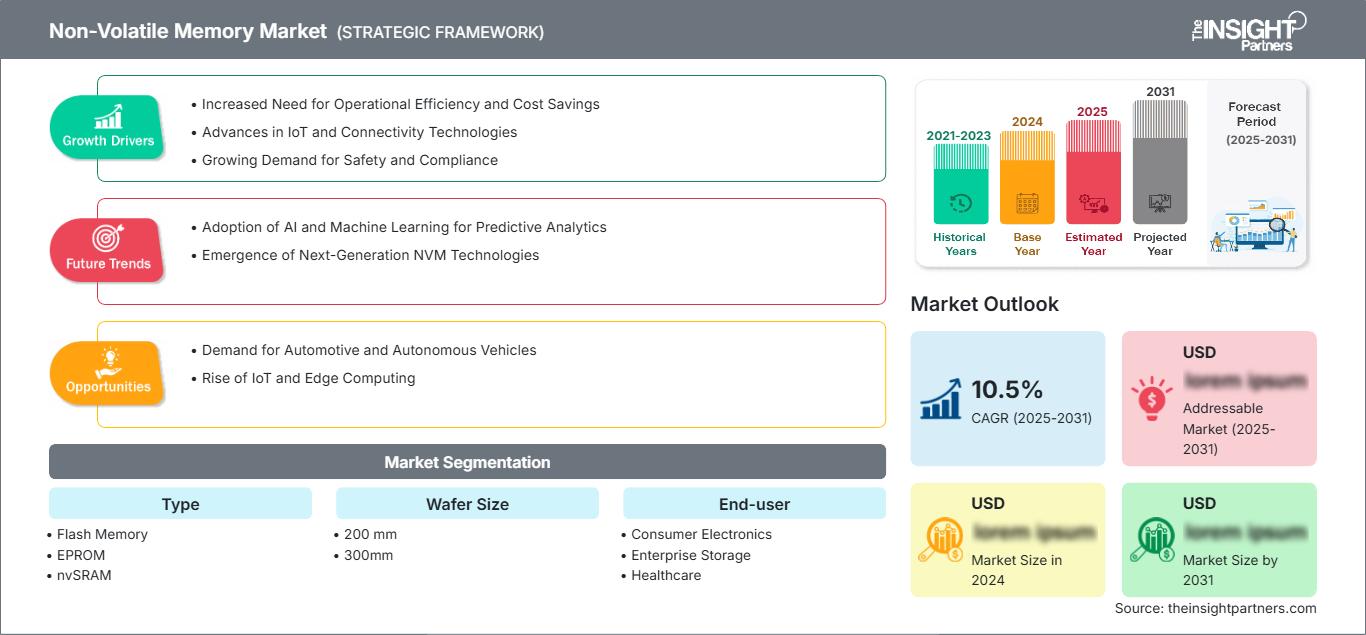
Il mercato delle memorie non volatili valeva 88,09 miliardi di dollari nel 2025 e si prevede che raggiungerà i 200,37 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 9,56% nel periodo 2026-2034 . Il mercato continua a evolversi in quanto l'elaborazione dati intensiva, i dispositivi connessi, l'elettronica automobilistica e le infrastrutture digitali aziendali aumentano la domanda di tecnologie di memoria persistente che offrono maggiore densità di archiviazione, minore consumo energetico, velocità di accesso più elevate e maggiore durata in diverse applicazioni industriali e di consumo.
I crescenti investimenti nella produzione di semiconduttori e nel packaging avanzato continuano a rafforzare la posizione strategica del Nord America all'interno dell'ecosistema globale. La regione beneficia di solide capacità di ricerca, di un'industria dei semiconduttori fabless robusta, di un'infrastruttura cloud in espansione e di una crescente diffusione di hardware per l'intelligenza artificiale. Le dimensioni del mercato delle memorie non volatili in Nord America sono sostenute da una continua innovazione nello storage aziendale, nell'elettronica automobilistica e nelle applicazioni per la difesa, con una crescita prevista del mercato regionale a un CAGR compreso tra l' 8,8% e il 9,4% durante il periodo di previsione.
Analisi e approfondimenti sul mercato delle memorie non volatili
- Nord America: la regione mantiene la leadership tecnologica grazie alla progettazione avanzata di semiconduttori, agli investimenti in data center hyperscale e alla forte domanda di storage aziendale. Quota di mercato nel 2025: 30-34% . CAGR tra il 2026 e il 2034: 8,8-9,4% .
- USA: Il Paese rimane l'hub regionale dell'innovazione, supportato da importanti produttori di semiconduttori, fornitori di servizi cloud e investimenti nell'elettronica per la difesa. Quota nel 2025: 78-82% del Nord America . CAGR tra il 2026 e il 2034: 8,9-9,5% .
- Europa: grazie al sostegno dell'elettronica automobilistica, dell'automazione industriale e delle iniziative politiche nel settore dei semiconduttori, l'Europa mostra una crescita stabile guidata da Germania, Francia, Regno Unito e Italia . Quota di mercato nel 2025: 20-24% . Tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034: 8,3-8,9% .
- Asia Pacifico: La regione rappresenta la più grande base di produzione e consumo, trainata da Cina, Giappone, Corea del Sud, Taiwan e India , supportata dall'espansione della produzione di elettronica e dagli investimenti nei semiconduttori. Quota nel 2025: 40-45% . CAGR tra il 2026 e il 2034: 10,4-11,0% .
- Segmento più ampio: la memoria flash rimane il segmento leader grazie alla sua ampia diffusione in smartphone, unità a stato solido, sistemi embedded ed elettronica di consumo. Quota di mercato nel 2025: 42-47% . CAGR tra il 2026 e il 2034: 9,2-9,8% .
- Segmento ad alta crescita: si prevede che la tecnologia 3D NAND registrerà l'espansione più rapida, poiché i produttori aumenteranno il numero di strati per migliorare la densità di archiviazione e ridurre il costo per bit. Quota di mercato nel 2025: 17-21% . CAGR tra il 2026 e il 2034: 12,0-12,8% .
- Aziende chiave analizzate nel dettaglio: Samsung Electronics Co., Ltd.; Western Digital Technologies, Inc.; KIOXIA Holdings Corporation; Micron Technology, Inc.; SK hynix Inc.; Microchip Technology Incorporated; ROHM Co., Ltd.; Renesas Electronics Corporation; STMicroelectronics NV; Infineon Technologies AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tecnologie di fabbricazione dei semiconduttori, la progettazione degli stack di memoria e le innovazioni nelle interfacce di archiviazione hanno radicalmente cambiato il contesto in cui competono le tecnologie di memoria persistente. Il crescente utilizzo di carichi di lavoro basati sull'intelligenza artificiale, applicazioni cloud-native, auto connesse, automazione ed edge computing continua ad alimentare la domanda di dispositivi di memoria ad alta densità e a bassa latenza. I produttori di semiconduttori stanno ampliando i processi di produzione dei wafer, riducendo le dimensioni dei nodi di processo e implementando catene di fornitura integrate verticalmente per aumentare la resa dei loro prodotti, ottimizzare i costi di produzione e ridurre la vulnerabilità degli impianti di produzione ai rischi geopolitici e alla disponibilità di materie prime.
Lo sviluppo di nuovi design per i controller e tecnologie per i package di memoria migliorerà ulteriormente le prestazioni, la durata e l'efficienza energetica. Le tendenze future includono un aumento degli investimenti nelle regioni di produzione di semiconduttori di recente costituzione in Asia Pacifico, Nord America e alcuni paesi europei, grazie alle iniziative governative volte a investire nella produzione locale di chip. Le infrastrutture definite dal software, le auto di nuova generazione, i sistemi sanitari e le applicazioni IoT guideranno la domanda di dispositivi di memoria di ultima generazione. Si prevede che l'interesse dei governi per la resilienza della catena di approvvigionamento, l'indipendenza tecnologica e la produzione di semiconduttori a basso consumo energetico stimolerà investimenti e collaborazioni per lo sviluppo e la produzione di futuri dispositivi di memoria non volatile.
Ambito del rapporto sul mercato delle memorie non volatili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 88,09 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 200,37 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,56% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle memorie non volatili
La costante domanda di storage digitale nei settori dell'elettronica di consumo, delle infrastrutture aziendali, dell'elettronica automobilistica e dell'automazione industriale continua a rafforzare la traiettoria di crescita del mercato delle memorie non volatili . La crescente generazione di dati da parte dell'intelligenza artificiale, dell'edge computing, delle reti di comunicazione di quinta generazione e dei dispositivi connessi richiede soluzioni di memoria in grado di offrire prestazioni di lettura e scrittura più veloci, elevata durata e un minore consumo energetico. D'altro canto, l'integrazione della catena del valore sta diventando sempre più evidente nel settore, con la collaborazione tra aziende di semiconduttori e fornitori di apparecchiature, produttori di wafer, progettisti di controller e aziende di cloud computing, finalizzata ad aumentare l'efficienza della produzione e ad accelerare la commercializzazione di architetture di memoria innovative.
I fattori dal lato dell'offerta sono guidati dagli investimenti nella produzione di wafer da 300 mm, nelle tecniche di packaging avanzate e nei miglioramenti dei processi che consentono rese più elevate e costi per bit inferiori. Lo sviluppo e l'adozione di strutture di memoria multistrato continuano, insieme alla diversificazione geografica dei siti produttivi come protezione contro potenziali interruzioni nella catena di approvvigionamento. Ciò consente un utilizzo più ampio della tecnologia per lo storage aziendale, la sicurezza automobilistica, i dispositivi sanitari e le apparecchiature industriali.
L' analisi del mercato delle memorie non volatili indica un ambiente altamente competitivo in cui i produttori di semiconduttori affermati si differenziano attraverso la tecnologia di processo, i portafogli di proprietà intellettuale, la scala produttiva e le relazioni a lungo termine con i clienti. Samsung Electronics Co., Ltd. , SK hynix Inc. , Micron Technology, Inc. , KIOXIA Holdings Corporation e Western Digital Technologies, Inc. continuano a investire in tecnologie NAND di livello superiore, controller avanzati e piattaforme di storage di nuova generazione. Nel frattempo, STMicroelectronics NV , Infineon Technologies AG , Renesas Electronics Corporation , ROHM Co., Ltd. e Microchip Technology Incorporated rafforzano le proprie posizioni nelle applicazioni embedded e automotive attraverso portafogli specializzati di memorie non volatili.
L'allocazione dei capitali si orienta sempre più verso l'incremento delle capacità produttive, il miglioramento dei processi di fabbricazione e l'accelerazione della ricerca su nuovi dispositivi di memoria come MRAM, ReRAM e memorie ferroelettriche. La collaborazione tra aziende di semiconduttori, case automobilistiche, società di infrastrutture cloud e organizzazioni di ricerca favorisce l'innovazione e riduce i tempi di commercializzazione. La posizione competitiva è inoltre influenzata dalla localizzazione delle catene di approvvigionamento, dagli obiettivi di sostenibilità e dagli investimenti in ecosistemi di semiconduttori innovativi per soddisfare le mutevoli esigenze dei clienti nei settori del calcolo ad alte prestazioni, dell'elettronica industriale, dell'elettronica medicale e delle soluzioni di mobilità avanzate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle memorie non volatili: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle memorie non volatili
Nel 2025, il Nord America rappresentava una quota stimata del 30-34% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% fino al 2034. La quota di mercato delle memorie non volatili nella regione è sostenuta da ingenti investimenti in infrastrutture di cloud computing, acceleratori di intelligenza artificiale, storage aziendale ad alte prestazioni ed elettronica automobilistica avanzata. La competitività sostenuta della regione è ulteriormente favorita dal supporto governativo alla produzione di semiconduttori e dagli investimenti effettuati nello sviluppo di impianti per la produzione di chip a semiconduttore.
La presenza di importanti aziende di progettazione di semiconduttori, società di produzione di memorie, fornitori di cloud computing su larga scala e organizzazioni di ricerca accelera lo sviluppo e la commercializzazione delle tecnologie di archiviazione emergenti. L'elettronica per la difesa, l'automazione industriale, i dispositivi medici e le applicazioni per la mobilità alimentano la crescita costante. Gli investimenti in packaging avanzato, fabbricazione di wafer e ricerca sui semiconduttori garantiranno che il Nord America diventi un polo di innovazione per le tecnologie di memoria non volatile ad alte prestazioni.
Mercato statunitense delle memorie non volatili
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano delle memorie non volatili e si prevede che registreranno un tasso di crescita annuo composto (CAGR) dell'8,9-9,5% durante il periodo di previsione. L'ampio utilizzo di sistemi di archiviazione aziendali, infrastrutture per l'intelligenza artificiale, sistemi aerospaziali, elettronica per la difesa e tecnologie automobilistiche ha continuato a stimolare la domanda interna. Anche le politiche governative che incoraggiano la produzione di semiconduttori e la relativa ricerca hanno portato a maggiori investimenti nelle capacità produttive del settore.
È sede di numerose aziende pioniere nel settore dei semiconduttori, come Micron Technology, Microchip Technology Incorporated, Western Digital Technologies, Inc. e altri centri di progettazione di tutto il mondo per lo sviluppo di memorie. Il crescente utilizzo di data center, infrastrutture software-defined, dispositivi elettronici medicali e piattaforme industriali IoT sta alimentando la necessità di soluzioni di archiviazione ad alta capacità ed efficienza energetica. La costante innovazione nella tecnologia dei controller e nell'architettura delle memorie contribuisce a garantire una crescita sostenibile del mercato nel paese.
Mercato europeo delle memorie non volatili
Si stima che l'Europa abbia conquistato una quota del 20-24% del mercato globale delle memorie non volatili nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,3-8,9% fino al 2034. La domanda regionale è trainata dall'elettrificazione del settore automobilistico, dall'automazione industriale, dalla produzione intelligente e dai crescenti investimenti nella sovranità dei semiconduttori. La Germania rimane il principale contributore grazie alla sua solida catena di fornitura automobilistica, alla sua avanzata base manifatturiera industriale e ai continui investimenti nella ricerca e nella capacità produttiva di semiconduttori.
Il Regno Unito continua a rafforzare la propria posizione grazie alla competenza nella progettazione di semiconduttori, allo sviluppo dell'intelligenza artificiale e alle collaborazioni di ricerca universitarie a supporto delle tecnologie di memoria emergenti. Francia, Italia e Spagna contribuiscono congiuntamente espandendo le iniziative nel settore dell'elettronica automobilistica, della produzione aerospaziale, dell'automazione industriale e della sanità digitale. La presenza di aziende come STMicroelectronics NV e Infineon Technologies AG rafforza ulteriormente l'innovazione regionale, favorendo al contempo l'adozione di nuove tecnologie in ambito industriale, dei beni di consumo e della mobilità.
Mercato delle memorie non volatili nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato circa il 40-45% della domanda globale di memorie non volatili e si prevede che registrerà la crescita regionale più rapida, con un CAGR del 10,4-11,0% . Cina, Giappone, Corea del Sud, India e Australia continuano a rafforzare i propri ecosistemi di produzione di semiconduttori attraverso investimenti pubblici, spese in conto capitale private e l'espansione della produzione di componenti elettronici.
La Cina rimane il più grande mercato regionale, mentre Corea del Sud e Giappone sono leader nella produzione di memorie avanzate e nell'innovazione tecnologica. L'India si sta affermando come destinazione strategica per i semiconduttori grazie a incentivi politici e all'espansione della produzione di elettronica, sostenendo una domanda regionale costante nei settori dell'elettronica di consumo, dei sistemi automobilistici, delle infrastrutture cloud e dell'automazione industriale.
Mercato delle memorie non volatili in Medio Oriente e Africa
Si prevede che il mercato delle memorie non volatili in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 7,2-7,8% durante il periodo di previsione. Le crescenti iniziative di trasformazione digitale, gli investimenti nelle smart city, la modernizzazione delle telecomunicazioni e i progetti di automazione industriale stanno favorendo la graduale adozione di queste tecnologie in Arabia Saudita, negli Emirati Arabi Uniti, in Sudafrica e nel resto della regione.
L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire in infrastrutture digitali, data center hyperscale e applicazioni di intelligenza artificiale, mentre il Sudafrica rimane un importante mercato per l'adozione di nuove tecnologie. Si prevede che l'espansione dei programmi di modernizzazione nei settori dell'energia, dei trasporti, della sanità e delle infrastrutture pubbliche creerà opportunità a lungo termine per la diffusione di memorie non volatili avanzate in diversi settori industriali.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" rappresenta il fondamento tecnologico del settore e si prevede che crescerà a un CAGR del 9,8-10,4% nel periodo 2026-2034 . La scelta della tecnologia è influenzata da resistenza, velocità di scrittura, capacità di ritenzione, efficienza energetica e requisiti prestazionali specifici dell'applicazione. Il mercato delle memorie non volatili continua ad espandersi grazie alla commercializzazione da parte dei produttori di architetture di memoria avanzate per l'intelligenza artificiale, l'elettronica automobilistica, l'automazione industriale e lo storage aziendale, migliorando al contempo la scalabilità e l'efficienza produttiva.
- Memoria flash: continua a dominare grazie all'ampio utilizzo in smartphone, unità a stato solido, sistemi embedded ed elettronica di consumo. Il suo equilibrio tra densità di archiviazione, affidabilità ed efficienza in termini di costi favorisce un'adozione diffusa sia in ambito consumer che aziendale.
- EPROM: Mantiene la sua rilevanza nei sistemi di controllo industriale, nell'elettronica embedded di vecchia generazione e nelle applicazioni programmabili specializzate, dove gli aggiornamenti occasionali del firmware e la conservazione affidabile dei dati a lungo termine rimangono priorità operative.
- nvSRAM: Offre soluzioni per applicazioni critiche di rete, telecomunicazioni, aerospaziale e automazione industriale, combinando le prestazioni della SRAM con la memorizzazione persistente dei dati durante interruzioni di corrente impreviste.
- EEPROM: Rimane ampiamente utilizzata nell'elettronica automobilistica, nei contatori intelligenti, nei dispositivi sanitari e nei controller embedded grazie alla sua flessibilità nella riscrittura selettiva a livello di byte e all'affidabilità nell'archiviazione dei dati a lungo termine.
- 3D NAND: sta guadagnando terreno grazie a una maggiore densità di archiviazione, una migliore scalabilità e un costo per bit inferiore, diventando sempre più importante per le unità a stato solido aziendali, le infrastrutture cloud e i dispositivi di consumo avanzati.
- MRAM: Grazie all'elevata durata, alla rapida capacità di commutazione e all'eccellente resistenza ad ambienti operativi difficili, la tecnologia MRAM trova sempre maggiore applicazione nell'automazione industriale, nei sistemi di sicurezza automobilistica e nelle piattaforme di edge computing.
- FRAM: trova applicazioni sempre più diffuse nelle smart card, nelle apparecchiature di monitoraggio sanitario, nei sensori industriali e nell'elettronica embedded a basso consumo, dove prestazioni di scrittura elevate e un consumo energetico minimo sono essenziali.
- NRAM: suscita interesse nella ricerca e nella commercializzazione per le future applicazioni di calcolo ad alte prestazioni grazie al suo potenziale di combinare elevata durata, non volatilità ed eccezionale velocità operativa.
- ReRAM: si espande negli acceleratori di intelligenza artificiale, nel calcolo neuromorfico e nei sistemi di elaborazione embedded, offrendo scalabilità promettente, minore consumo energetico e prestazioni di memoria ad alta velocità.
- PMC: Supporta applicazioni industriali, aerospaziali e di difesa specializzate che richiedono affidabilità di archiviazione persistente, resistenza ambientale e funzionamento costante in condizioni critiche e impegnative.
Dimensioni del wafer
Si prevede che il segmento delle dimensioni dei wafer nel mercato delle memorie non volatili crescerà a un tasso di crescita annuo composto (CAGR) del 9,4-10,0% nel periodo 2026-2034 . La produzione di wafer di dimensioni maggiori migliora l'efficienza produttiva, aumenta la resa dei chip, riduce i costi unitari di produzione e consente una fabbricazione di volumi più elevati per i prodotti di memoria a semiconduttore avanzati. Si prevede che i continui investimenti negli impianti di produzione e nell'ottimizzazione dei processi rafforzeranno la capacità produttiva per tutto il periodo di previsione.
- 200 mm: Continua a supportare processi di produzione di semiconduttori consolidati, prodotti di memoria speciali, elettronica automobilistica, componenti industriali e applicazioni embedded, dove la stabilità della produzione e un'infrastruttura di fabbricazione consolidata rimangono strategicamente importanti.
- 300 mm: Rappresenta la piattaforma di produzione preferita per le tecnologie di memoria avanzate perché consente una maggiore efficienza produttiva, una maggiore produttività, migliori economie di scala e un'ottimizzazione dei costi competitiva per la produzione di semiconduttori ad alto volume.
utente finale
Si prevede che il segmento degli utenti finali registrerà un CAGR (tasso di crescita annuale composto) del 9,9-10,5% nel periodo 2026-2034 . La crescente digitalizzazione, le infrastrutture connesse, la mobilità intelligente e il cloud computing continuano ad aumentare la diffusione in diversi settori. Prestazioni di storage superiori, efficienza energetica e affidabilità rimangono criteri di acquisto essenziali per le organizzazioni che modernizzano le infrastrutture digitali e adottano ambienti di elaborazione ad alta intensità di dati.
- Elettronica di consumo: rappresenta la base di implementazione più ampia, supportata da smartphone, tablet, laptop, console di gioco, dispositivi indossabili e prodotti per la casa intelligente che richiedono una memoria persistente ad alta densità ed efficiente dal punto di vista energetico.
- Archiviazione aziendale: beneficia dell'espansione del cloud computing, dei data center hyperscale, della virtualizzazione, dei carichi di lavoro di intelligenza artificiale e delle applicazioni di calcolo ad alte prestazioni che richiedono soluzioni di archiviazione affidabili, scalabili e ad alta velocità.
- Settore sanitario: adotta sempre più tecnologie di memoria avanzate in apparecchiature di diagnostica per immagini, dispositivi medici portatili, sistemi di cartelle cliniche elettroniche e infrastrutture sanitarie connesse che richiedono una conservazione affidabile dei dati a lungo termine.
- Settore automobilistico: dimostra la più rapida adozione nei sistemi avanzati di assistenza alla guida, nell'infotainment, nelle piattaforme di guida autonoma, nei veicoli elettrici e nelle soluzioni di mobilità connessa che richiedono memorie durevoli e ad alte prestazioni in condizioni operative impegnative.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica di consumo |
Alto |
Intelligenza artificiale Edge |
Maturo |
|
Archiviazione aziendale |
Alto |
SSD su scala iperscalabile |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Salute digitale |
Scalatura |
|
Automobilistico |
Alto |
Veicolo definito dal software |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle memorie non volatili.
Espansione dell'intelligenza artificiale e delle infrastrutture di calcolo ad alte prestazioni
Si registra un notevole aumento della necessità di soluzioni di storage che offrano elevata capacità e bassa latenza, a causa del crescente numero di casi d'uso di intelligenza artificiale, machine learning e sistemi HPC. Attività come l'addestramento di modelli linguistici complessi, l'analisi in tempo reale e le simulazioni avanzate implicano l'elaborazione di enormi quantità di dati che devono essere archiviati in modo persistente per garantirne un accesso rapido e una maggiore durabilità. La capacità dei data center continua a crescere nel caso dei fornitori di cloud hyperscale, mentre le aziende si impegnano nell'implementazione di progetti di trasformazione digitale. Le aziende di semiconduttori iniziano a sviluppare nuovi design di memoria, a migliorare i controller e ad aumentare l'efficienza dei processi produttivi. Questo fa sì che l'ecosistema faciliti la cooperazione tra produttori di semiconduttori, aziende di cloud, produttori di hardware e sviluppatori di software al fine di incrementare le prestazioni di storage, riducendo al contempo il consumo energetico e i costi.
Crescente elettrificazione del settore automobilistico e sistemi di mobilità intelligente
Il passaggio ai veicoli elettrici, ai veicoli connessi e alle tecnologie di guida autonoma ha creato una domanda costante di memorie di qualità in grado di funzionare in ambienti difficili. Le auto moderne sono ricche di componenti elettronici, come centraline, sistemi di infotainment, sistemi di guida autonoma, sistemi di gestione della batteria e aggiornamenti software over-the-air, che richiedono memorie persistenti sicure, performanti e ad alta resistenza. La crescente presenza di semiconduttori nelle automobili alimenta ulteriormente la domanda per gli anni a venire, sia nel settore dei veicoli passeggeri che in quello dei veicoli commerciali. La collaborazione tra case automobilistiche e fornitori di semiconduttori continua a intensificarsi con l'obiettivo di garantire sicurezza funzionale, sicurezza informatica e prodotti di qualità in linea con i rigorosi standard del settore.
Sostegno governativo alla produzione di semiconduttori e alla resilienza della catena di approvvigionamento
Le strategie nazionali per i semiconduttori in Nord America, Europa e Asia-Pacifico stanno incoraggiando investimenti sostanziali in impianti di produzione, tecnologie di packaging avanzate e capacità di ricerca nel settore dei semiconduttori. I governi stanno introducendo incentivi finanziari, sovvenzioni per la ricerca e programmi di supporto alla produzione per rafforzare la produzione nazionale di chip e ridurre la dipendenza da catene di approvvigionamento geograficamente concentrate. Queste iniziative stanno promuovendo l'espansione della capacità produttiva, il trasferimento tecnologico e lo sviluppo della forza lavoro, accelerando al contempo la commercializzazione di prodotti di memoria avanzati. Una maggiore collaborazione tra produttori di semiconduttori, fornitori di apparecchiature, organizzazioni di ricerca e istituzioni accademiche sta inoltre favorendo l'innovazione nelle architetture di memoria emergenti. Una maggiore resilienza produttiva migliora la stabilità dell'approvvigionamento a lungo termine, accresce la competitività e crea condizioni favorevoli per una crescita sostenuta nei settori dell'elettronica di consumo, dello storage aziendale, dell'automotive, della sanità e delle applicazioni industriali.
Tendenze future del mercato delle memorie non volatili
Transizione verso architetture di memoria 3D a strati superiori
Il settore si sta progressivamente orientando verso architetture di memoria tridimensionali a più strati per ottenere una maggiore densità di archiviazione, una migliore efficienza energetica e un costo per bit inferiore. Questa transizione del mercato delle memorie non volatili consente ai produttori di soddisfare le crescenti esigenze di archiviazione di piattaforme di intelligenza artificiale, data center hyperscale, sistemi di storage aziendali ed elettronica di consumo di nuova generazione. I continui progressi nella lavorazione dei wafer, nell'integrazione dei controller e nelle tecnologie di packaging stanno migliorando le prestazioni dei dispositivi e prolungandone la durata. Con la maturazione dei processi di fabbricazione, si prevede che le soluzioni di memoria a più strati diventeranno commercialmente valide in una gamma più ampia di applicazioni, supportando maggiori volumi di produzione e rafforzando la competitività a lungo termine nell'intero ecosistema dei semiconduttori.
Integrazione crescente delle tecnologie emergenti di memoria persistente
Si prevede che le tecnologie emergenti, tra cui RAM magnetoresistiva, RAM resistiva, RAM ferroelettrica e altre soluzioni di memoria persistente avanzate, otterranno una più ampia diffusione commerciale nei prossimi anni. La loro capacità di offrire velocità di scrittura più elevate, consumi energetici inferiori, maggiore durata e affidabilità superiore le rende interessanti per l'edge computing, l'automazione industriale, l'elettronica automobilistica, le apparecchiature sanitarie e l'hardware per l'intelligenza artificiale. Si prevede che i continui investimenti in ricerca, produzione pilota e partnership con l'ecosistema accelereranno la commercializzazione, riducendo al contempo i costi di produzione. Con l'evoluzione dei requisiti specifici delle applicazioni, è probabile che queste tecnologie affianchino le memorie flash convenzionali anziché sostituirle, creando un panorama di memorie più diversificato e resiliente per la futura innovazione nel settore dei semiconduttori.
Opportunità di mercato per le memorie non volatili
Espansione degli investimenti nella produzione di semiconduttori nelle economie emergenti
L'aumento degli investimenti pubblici e privati nella produzione di semiconduttori rappresenta un'importante opportunità a lungo termine per i produttori di memorie, i fornitori di apparecchiature e i partner tecnologici. Secondo le attuali previsioni del mercato delle memorie non volatili , paesi come India, Vietnam, Malesia e alcune economie del Medio Oriente stanno rafforzando i propri ecosistemi nazionali di semiconduttori attraverso incentivi finanziari, sviluppo delle infrastrutture e collaborazioni di ricerca. Queste iniziative incoraggiano la localizzazione della produzione, migliorano la resilienza della catena di approvvigionamento e diversificano la capacità produttiva al di là dei tradizionali hub. Le aziende che instaurano partnership strategiche, capacità produttive regionali e programmi di trasferimento tecnologico dovrebbero beneficiare della crescente domanda nei settori dell'elettronica di consumo, dei sistemi automobilistici, dell'automazione industriale, dei dispositivi sanitari e delle infrastrutture cloud, migliorando al contempo la flessibilità operativa e riducendo i rischi geopolitici per l'approvvigionamento.
Crescente domanda di edge computing e dispositivi connessi intelligenti
La rapida espansione degli ambienti di edge computing crea nuove opportunità per le tecnologie di memoria persistente avanzate che offrono bassa latenza, elevata resistenza e ridotto consumo energetico. La crescente diffusione di piattaforme Internet of Things industriali, macchine autonome, fabbriche intelligenti, apparecchiature sanitarie connesse, infrastrutture di telecomunicazione e sistemi di trasporto intelligenti richiede uno storage affidabile in grado di elaborare i dati più vicino alla fonte. I produttori che investono in soluzioni di memoria specifiche per applicazioni, storage embedded sicuro e tecnologie di controller di nuova generazione saranno ben posizionati per soddisfare le esigenze in continua evoluzione dei clienti. Si prevede che la collaborazione strategica con i fornitori di servizi cloud, i produttori automobilistici, i produttori di apparecchiature industriali e le società di telecomunicazioni accelererà la commercializzazione, supportando al contempo una crescita sostenibile dei ricavi in molteplici settori verticali ad alto valore aggiunto.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -