
Markt für Oleic Säure: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Ölsäure (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Herkunft (pflanzlich, tierisch); Endverbraucher (Lebensmittel und Getränke, Textilien und Leder, Pharmazeutika, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00019922
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
733,64 Mio. US$
Basisjahrwert
Prognose für 2034
1.334,51 Mio. US$
Prognose bis 2034
CAGR 2026-2034
6,87 %
Wachstumsrate
Adressierbarer Markt
9.340,63 Mio. US$
(2026–2034)
Der Markt für Ölsäure wird voraussichtlich von 733,64 Millionen US-Dollar im Jahr 2025 auf 1.334,51 Millionen US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,87 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die zunehmende Verwendung pflanzlicher Fettsäuren in Lebensmitteln, pharmazeutischen Hilfsstoffen, Konsum- und Industrieprodukten sowie in Spezialchemikalien begünstigt. Zudem profitiert der Markt von den Bemühungen der Oleochemikalienhersteller, die Rückverfolgbarkeit der Rohstoffe, die Reinigungseffizienz und anwendungsspezifische Produktqualitäten zu verbessern.
In Nordamerika wird für den Ölsäuremarkt ein stetiges Wachstum mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,6 % bis 2034 erwartet. Die Nachfrage wird durch die pharmazeutische Formulierung, Speziallebensmittelzutaten, Schmierstoffanwendungen und die zunehmende Bevorzugung erneuerbarer Rohstoffe bei der Beschaffung gestützt. Die Region profitiert zudem von etablierten Vertriebsnetzen für Oleochemikalien und strengen Qualitätsanforderungen, die höherwertige Qualitäten begünstigen.
Marktanalyse und Einblicke zur Ölsäure
- Nordamerika : Es wird erwartet, dass die Region im Jahr 2025 einen Marktanteil von 24–27 % am globalen Ölsäuremarkt ausmachen wird, unterstützt durch die Nachfrage aus den Bereichen Pharmazeutika, Lebensmittel, Schmierstoffe und Spezialchemikalien, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,6 % zwischen 2026 und 2034.
- USA : Es wird geschätzt, dass die USA im Jahr 2025 19–22 % des weltweiten Umsatzes und 78–82 % der nordamerikanischen Nachfrage ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,5 % bis 2034.
- Europa : Der Anteil Europas wird im Jahr 2025 auf 24–27 % geschätzt, wobei Deutschland, Frankreich, Italien, Spanien und Großbritannien wichtige Absatzmärkte darstellen, während die Region mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,8 % wächst.
- Asien-Pazifik : Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 37–40 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 7,4–7,9 % das schnellste regionale Wachstum verzeichnen wird, angeführt von China, Indien, Japan, Südkorea und Südostasien.
- Größtes Segment : Der Anteil pflanzlicher Herkunft wird für 2025 auf 68–72 % geschätzt, was auf reichlich vorhandene pflanzliche Ölrohstoffe und die Präferenz für Nachhaltigkeit zurückzuführen ist, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,5 %.
- Wachstumsstarkes Segment : Der Anteil von Pharmazeutika wird im Jahr 2025 auf 12–16 % geschätzt und soll laut Prognosen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,3 % wachsen, unterstützt durch Hilfsstoff- und Formulierungsanwendungen.
- Detaillierte Analyse der wichtigsten Unternehmen : Berg + Schmidt GmbH, Eastman Chemical Company, Emery Oleochemicals (M) Sdn Bhd, Godrej Industries Limited, KLK OLEO Sdn. Bhd., Kraton Corporation, Oleon NV, VVF LLC, White Group Public Co., Ltd. und Wilmar International Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktentwicklung im Bereich Ölsäure hat sich von einem überwiegend auf Massenprodukte ausgerichteten Fettsäureangebot hin zu spezialisierten Qualitäten mit verbesserter Reinheit, Oxidation, Farbe und Rückverfolgbarkeit verlagert. Ölsäurehersteller integrieren daher Expertise in den Bereichen Raffination, Fraktionierung, Hydrierung, Destillation und Formulierung. Pflanzliche Quellen sind wichtige Rohstoffe für die Produktion; tierische Quellen spielen jedoch je nach Kosten- und Leistungsaspekten weiterhin eine Rolle. Die Wirtschaftlichkeit der Ölsäureproduktion hängt nach wie vor von den Rohstoffkosten, der Ausbeute, dem Energieverbrauch und der Logistik ab.
Laut einer Marktstudie zu Ölsäure werden im Prognosezeitraum erhebliche Investitionen in asiatisch-pazifischen Raum und ausgewählten europäischen Spezialchemieanlagen erwartet. Der regulatorische Fokus auf ethische Beschaffung, erneuerbare Chemie, Lebensmittelsicherheit, pharmazeutische Qualität und CO₂-Bilanzierung wird jenen Ölsäureherstellern zugutekommen, die Herkunft und Kontrolle im Herstellungsprozess nachweisen können.
Umfang des Marktberichts zu Ölsäure
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 733,64 Millionen US-Dollar |
| Marktgröße bis 2034 | 1.334,51 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,87 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Ölsäure-Marktanalyse
Das Marktwachstum für Ölsäure basiert auf einer umfassenden Wertschöpfungskette, die mit pflanzlichen Ölen und Fetten, tierischen Fetten und Zwischenprodukten beginnt und je nach Qualität Hydrolyse, Trennung, Destillation, Reinigung und Formulierung durchläuft. Ölsäure wird in Anwendungen wie Lebensmittelzutaten, Pharmazeutika, Textilhilfsmitteln, Leder, Schmierstoffen, Farben, Gummiprodukten und Spezialchemikalien benötigt. Pflanzliche Rohstoffe gewinnen aufgrund ihrer funktionellen Eigenschaften zunehmend an Bedeutung bei der Produktauswahl.
Die Versorgungslage auf dem Ölsäuremarkt ist weiterhin durch Probleme im Zusammenhang mit dem Agrarzyklus, dem Saatgutertrag, der Verfügbarkeit von Palmöl und anderen Pflanzenölen, den Energiepreisen und der Raffineriekapazität beeinträchtigt. Dieses Risiko kann durch integrierte oleochemische Unternehmen mittels Diversifizierung der Rohstoffe und Verarbeitungsprozesse teilweise gemindert werden. Auch die Logistik spielt in bestimmten Regionen eine wichtige Rolle, da die auf Fettsäuren basierenden Produkte über die traditionellen Märkte für Massenchemikalien und Spezialinhaltsstoffe vertrieben werden.
Der Marktbericht für Ölsäure zeigt ein Oligopol aus vertikal integrierten oleochemischen Clustern, spezialisierten Inhaltsstoffherstellern und diversifizierten Chemieunternehmen. Wilmar International Limited, KLK OLEO Sdn. Bhd., Godrej Industries Limited und Oleon NV profitieren von einem diversifizierten Angebot an oleochemischen Produkten und bestehenden Rohstoffnetzwerken. Spezialisierte Formulierungen sind die Stärken von Berg + Schmidt GmbH und Emery Oleochemicals (M) Sdn Bhd, während lokale Produktion und Vertrieb VVF LLC und White Group Public Co., Ltd. auszeichnen.
Rohstoffzuverlässigkeit, Flexibilität, Reinigungsverfahren, Zertifizierung und kundenspezifisches technisches Know-how werden für die Wettbewerbsposition im Ölsäuremarkt zunehmend an Bedeutung gewinnen. Eastman Chemical Company und Kraton Corporation sind mit einem breiteren Spektrum an Spezialchemikalien, in denen Fettsäurederivate eine wichtige Rolle spielen, aktiv im Ölsäuremarkt vertreten. Investitionen konzentrieren sich künftig weniger auf Kapazitätserweiterungen, sondern vielmehr auf die Verarbeitung hochwertiger Produkte, Nachhaltigkeit, Anwendungen und das Lieferkettenmanagement.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
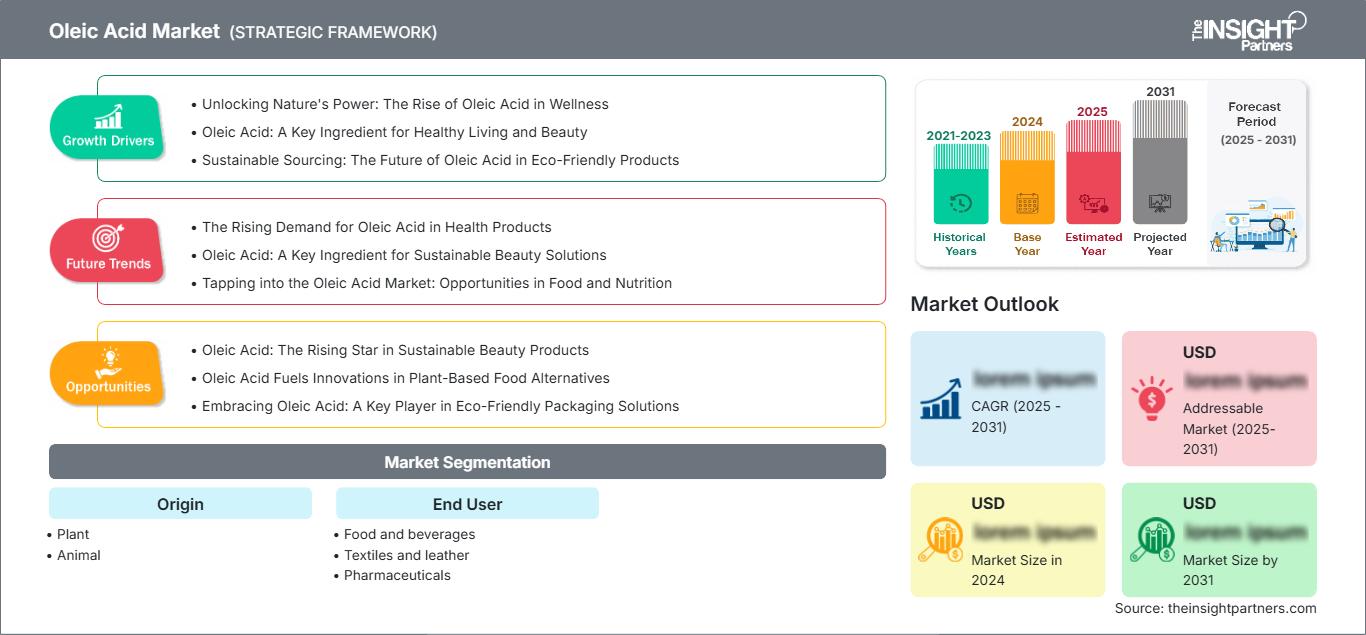
Ölsäuremarkt: Strategische Einblicke
Regionale Einblicke
Markt für Ölsäure in Nordamerika
Laut Marktprognose für Ölsäure wird Nordamerika im Jahr 2025 voraussichtlich 24–27 % des weltweiten Umsatzes ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,6 % wachsen. Die Region verfügt bereits über ein etabliertes Ökosystem für Spezialchemikalien, gestützt durch die pharmazeutische Produktion, verarbeitete Lebensmittel, Industrieschmierstoffe, Beschichtungen und Körperpflegeprodukte. Zunehmend werden Reinheit und Rückverfolgbarkeit bevorzugt.
Die USA verbrauchen den Großteil des regionalen Volumens, während Kanada seinen Beitrag über die Lebensmittelverarbeitung, Spezialchemikalien und industrielle Anwendungen leistet. Die Wettbewerbsfähigkeit der regionalen Akteure beruht unter anderem auf Formulierungsunterstützung, zuverlässiger Logistik und kundenspezifischer Qualitätsprüfung. Die Regulierung von Inhaltsstoffen für Lebensmittel, Pharmazeutika und Chemikalien fördert die Spezifikation und Rückverfolgbarkeit seitens der Lieferanten. Die Expansion wird breit gefächert sein, das stärkste Nachfragewachstum wird jedoch eher von pharmazeutischen und industriellen Spezialanwendungen als von Massenanwendungen ausgehen.
US-Ölsäuremarkt
Es wird geschätzt, dass die USA im Jahr 2025 78–82 % des nordamerikanischen Umsatzes ausmachen werden und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,5 % wachsen werden. Die Nachfragebasis umfasst Lebensmittelzutaten, Pharmazeutika, Schmierstoffe, Kosmetika, Beschichtungen und industrielle Verarbeitung, unterstützt durch ein ausgeklügeltes Vertriebsnetz für Spezialchemikalien.
Auch große Chemieunternehmen und Formulierungsfirmen benötigen dieselbe gleichbleibende Qualität bei Fettsäuren. Die Pharmabranche legt mehr Wert auf ein Qualitätskontrollsystem, während die Lebensmittelbranche Reinheit, Funktionalität und Verfügbarkeit priorisiert. Das wachsende Interesse an erneuerbaren Kohlenstoffquellen erhöht die Wahrscheinlichkeit, pflanzliche Fettsäuren einzusetzen. Es zeichnet sich ein Trend hin zu Lieferanten ab, die Dokumentation, gleichbleibende Qualität und verschiedene Verpackungsoptionen bieten können.
Europäischer Ölsäuremarkt
Europa wird Schätzungen zufolge im Jahr 2025 24–27 % des weltweiten Umsatzes generieren und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–6,8 % wachsen. Deutschland bleibt ein führender Industriemarkt, während Großbritannien, Frankreich, Italien und Spanien eine bedeutende Nachfrage in den Bereichen Lebensmittel, Pharmazeutika, Textilien, Leder und Spezialchemikalien generieren.
Deutschland ist aufgrund seiner hochentwickelten Anlagen zur chemischen Verarbeitung und Produktion im Vorteil. Großbritannien benötigt weiterhin Produkte für die Pharma-, Lebensmittel- und Spezialchemieindustrie. Länder wie Frankreich, Italien und Spanien unterstützen diesen Bedarf durch Branchen wie die Lebensmittelverarbeitung, Kosmetik, Textilien, Leder und das verarbeitende Gewerbe. Nachhaltigkeitsbedenken, die Präferenz für erneuerbare Rohstoffe und die Einhaltung der Vorschriften im europäischen Chemiesektor werden die Hersteller dazu anspornen, qualitativ hochwertigere und reinere Produkte anzubieten. Spezialanwendungen dürften sich daher im Prognosezeitraum besser entwickeln als Standardanwendungen.
Ölsäuremarkt im asiatisch-pazifischen Raum
Es wird erwartet, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 37–40 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–7,9 % wachsen wird, wodurch er zum führenden regionalen Markt wird. China bleibt jedoch der größte Ländermarkt, während Indien, Japan, Südkorea und Australien über die Bereiche Lebensmittel, Pharmazeutika, Chemikalien und industrielle Anwendungen ebenfalls eine Rolle spielen.
Die regionale Nachfrage wird durch gut ausgebaute Anlagen zur Pflanzenölverarbeitung, wachsende Produktionsanlagen für pharmazeutische Produkte und die fortschreitende Industrialisierung angetrieben. Indien verfügt über Stärken in der Oleochemikalienproduktion, während China seine Größe in der Fertigung einbringt. Japan und Südkorea konzentrieren sich auf die Herstellung hochwertiger Spezialprodukte.
Ölsäuremarkt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 5,8–6,3 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von Investitionen in die Chemie- und Industriebranche, während Südafrika die Lebensmittelverarbeitung, die Pharmaindustrie und die Herstellung industrieller Formulierungen unterstützt.
Die nachgelagerten Anlagen Saudi-Arabiens für die Chemieindustrie und die Logistikbasis der VAE würden die regionale Distribution unterstützen, während Südafrika ein diversifizierter Markt bleibt. Die Investitionen der Region in Energie und Infrastruktur könnten die Kapazitäten in der chemischen Produktion und der Importlogistik stärken. Der Mangel an Rohstoffen und die Abhängigkeit von Importen von Spezialchemikalien stellen jedoch weiterhin Herausforderungen dar. Wachstumspotenzial besteht daher vor allem in Regionen mit einem starken Vertriebsnetz und engen Kundenbeziehungen zwischen Herstellern und Kunden.
Segmentierungsanalyse
Herkunft
Für das Segment „Ursprung“ wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,8–7,2 % erwartet. Pflanzliche Ölsäure bleibt strukturell im Vorteil, da Pflanzenöle skalierbare Rohstoffe liefern und mit Strategien für erneuerbare Kohlenstoffquellen vereinbar sind. Tierische Rohstoffe behalten ihre Bedeutung in kostensensiblen und leistungsorientierten Anwendungen, sofern die Beschaffungsanforderungen ihren Einsatz zulassen. Die Produktauswahl hängt zunehmend von Reinheit, Rohstoffkonsistenz, Zertifizierungen und den Anforderungen der Weiterverarbeitung ab.
- Pflanzliche Ölsäure behauptet sich auf dem Markt, da Palmöl, Sojaöl, Sonnenblumenöl, Rapsöl und andere pflanzliche Öle eine skalierbare Versorgung gewährleisten. Ihre Nachhaltigkeitseigenschaften stärken ihre Bedeutung für Anwendungen in der Lebensmittel-, Pharma- und Industriebranche.
- Tierische Rohstoffe: Produkte tierischen Ursprungs werden in ausgewählten industriellen und technischen Anwendungen eingesetzt, bei denen Leistung und Wirtschaftlichkeit im Vordergrund stehen. Ihre Nachfrage wird weiterhin von der regionalen Verfügbarkeit von Rohstoffen, den Verarbeitungsanforderungen und den kundenspezifischen Beschaffungsrichtlinien beeinflusst.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,1 % wachsen. Die Nachfrage ist breit gefächert und umfasst die Bereiche Lebensmittel und Getränke, Textilien und Leder, Pharmazeutika sowie Automobilindustrie. Anwendungen in der Pharma- und Lebensmittelindustrie erfordern in der Regel strengere Qualitätskontrollen, während Industriekunden größeren Wert auf Funktionalität, Kosteneffizienz, Verarbeitungsleistung und kontinuierliche Verfügbarkeit legen.
- Lebensmittel und Getränke : Die Nachfrage wird durch die Funktionalität von Ölsäure in Lebensmittelrezepturen und Zutatensystemen gestützt. Käufer legen Wert auf Reinheit, Einhaltung gesetzlicher Vorschriften, Oxidationsstabilität und gleichbleibende Leistung in großtechnischen Verarbeitungsanlagen.
- Textilien und Leder : Textil- und Lederverarbeiter verwenden Fettsäurederivate und -formulierungen zur Schmierung, Weichmachung, Veredelung und Unterstützung der Verarbeitung. Die Nachfrage ist eng mit der Produktionsleistung und den Anforderungen an eine verbesserte Verarbeitungseffizienz verknüpft.
- Pharmazeutische Anwendungen erfordern hohe Reinheit, kontrollierte Spezifikationen und zuverlässige Dokumentation. Die vielseitigen Formulierungsmöglichkeiten von Ölsäure begünstigen ihren Einsatz in ausgewählten Darreichungsformen, als Hilfsstoff und in speziellen pharmazeutischen Herstellungsverfahren.
- Automobilindustrie : Die Nachfrage in der Automobilindustrie konzentriert sich auf Schmierstoffe, Fette, Gummimischungen, Beschichtungen und Spezialmaterialien. Käufer suchen zunehmend nach biobasierten oder erneuerbaren Komponenten, die die Leistungsfähigkeit erhalten und gleichzeitig die Abhängigkeit von fossilen Ressourcen verringern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Speisen und Getränke |
Hoch |
Funktionelle Lipide |
Reifen |
|
Textilien und Leder |
Medium |
Prozessschmierung |
Reifen |
|
Pharmazeutika |
Medium |
Hilfsstoffbedarf |
Skalierung |
|
Automobil |
Medium |
Bio-Schmierstoffe |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Ölsäure
Erweiterung der Nutzung pflanzenbasierter oleochemischer Rohstoffe
Die verstärkte Nutzung erneuerbarer chemischer Rohstoffe stärkt die Marktposition pflanzlicher Ölsäure in der Lebensmittel-, Pharma-, Industrie- und Spezialchemiebranche. Pflanzenöle verfügen über etablierte landwirtschaftliche Lieferketten und können mithilfe ausgereifter Raffinerietechnologien zu Fettsäuren verarbeitet werden. Für Hersteller bietet die pflanzliche Rohstoffbeschaffung die Möglichkeit, die Nachhaltigkeitsanforderungen ihrer Kunden zu erfüllen und gleichzeitig die Abhängigkeit von fossilen Zwischenprodukten zu reduzieren. Die Auswirkungen reichen über die Produktpositionierung hinaus, da integrierte Anbieter Plantagen, Ölraffinerien, Fettsäureproduktion und nachgelagerte Spezialchemikalien kombinieren können. Diese Integration verbessert die Transparenz der Rohstoffversorgung und verringert die Anfälligkeit für Marktschwankungen. Hersteller, die Rückverfolgbarkeit mit gleichbleibender Reinheit verbinden, werden voraussichtlich eine stärkere Nachfrage nach spezifikationssensiblen Produkten bedienen können, insbesondere von multinationalen Unternehmen der Lebensmittel-, Pharma- und Spezialchemiebranche, die nach erneuerbaren Rohstoffen suchen.
Steigende Anforderungen an pharmazeutische und hochreine Inhaltsstoffe
Die pharmazeutische Produktion schafft Chancen für höherwertige Fettsäurequalitäten, die anspruchsvolle Anforderungen an Reinheit, Konsistenz, Dokumentation und Herstellungskontrolle erfüllen. Ölsäure kann in Formulierungen und Hilfsstoffsystemen spezielle Funktionen übernehmen und so eine Nachfrage generieren, die weniger von industriellen Massenproduktionszyklen abhängt. Pharmazeutische Einkäufer bewerten Lieferanten typischerweise anhand von Qualitätssicherungssystemen, Chargenkonsistenz, regulatorischer Dokumentation und Änderungsmanagementverfahren, wodurch spezialisierte Produktionskapazitäten an Bedeutung gewinnen. Dieses Umfeld begünstigt Hersteller, die in der Lage sind, Massenproduktion von kontrollierten Spezialprodukten zu trennen. Da die pharmazeutischen Produktionskapazitäten im asiatisch-pazifischen Raum wachsen und in Nordamerika und Europa weiterhin beträchtlich sind, können Lieferanten durch technische Zusammenarbeit mit Formulierern margenstärkere Anwendungen erschließen. Der daraus resultierende Nachfragemix kann das Marktwachstum schrittweise verbessern, selbst wenn das Gesamtvolumenwachstum moderat bleibt.
Zunehmender Einsatz biobasierter Rohstoffe in industriellen Rezepturen
Industrielle Formulierer prüfen zunehmend den Einsatz erneuerbarer Fettsäuren für Schmierstoffe, Beschichtungen, die Kautschukverarbeitung, Textilhilfsmittel und andere Anwendungen, bei denen biobasierte Inhaltsstoffe die technische Leistungsfähigkeit verbessern können. Ölsäure bietet eine vorteilhafte Kombination aus Fettsäurekettenfunktionalität und vielseitiger Verarbeitbarkeit. Dadurch können Formulierungsentwickler sie als Komponente von Spezialprodukten und nicht nur als Standardrohstoff bewerten. Auch Automobil- und Industriehersteller untersuchen erneuerbare Rohstoffe im Rahmen umfassenderer Strategien zur Ressourceneffizienz. Der kommerzielle Nutzen ist voraussichtlich am größten, wenn die Leistungsanforderungen ohne wesentliche Rezepturänderungen erfüllt werden können. Lieferanten mit Anwendungslaboren, technischem Support und differenzierten Reinheitsgraden können Kunden daher von Testmengen zu regelmäßigen Bestellungen bewegen und so Möglichkeiten für wertschöpfende Umsätze schaffen.
Zukunftstrends des Ölsäuremarktes
Bessere Rückverfolgbarkeit erneuerbarer Rohstoffe
Die Marktentwicklungen im Bereich Ölsäure deuten darauf hin, dass die zukünftige Beschaffung verstärkt auf die Dokumentation von Herkunft, Verarbeitungsprozess und Nachhaltigkeitseigenschaften pflanzlicher Fettsäuren setzen wird. Digitale Lieferkettensysteme, Zertifizierungsprogramme, Massenbilanzansätze und Lieferantenaudits werden zunehmend Bestandteil der Einkaufsrichtlinien multinationaler Kunden. Diese Entwicklung begünstigt Hersteller, die die Rohstoffbeschaffung mit chargenweiser Dokumentation und Nachhaltigkeitsberichterstattung verknüpfen können. Rückverfolgbarkeit kann auch in der Pharma- und Lebensmittelindustrie, wo Qualitätsdokumentation bereits zentral für die Lieferantenqualifizierung ist, zu einem Differenzierungsmerkmal werden. Kaufentscheidungen werden sich daher im Laufe der Zeit über Preis und Reinheit hinaus hin zu einer umfassenderen Bewertung entwickeln, die Herkunft, CO₂-Intensität, Zertifizierung und Lieferkontinuität einschließt. Hersteller, die in Datensysteme und transparente Beschaffungsstrukturen investieren, dürften einen besseren Zugang zu Premium-Kundensegmenten erhalten.
Umstellung auf anwendungsspezifische Fettsäurequalitäten
Die Produktentwicklung wird sich voraussichtlich hin zu Qualitäten verlagern, die auf spezifische Anforderungen der Weiterverarbeitung zugeschnitten sind, anstatt auf breite Standardspezifikationen. Kunden in der Pharma-, Lebensmittel-, Schmierstoff-, Beschichtungs- und Spezialchemiebranche fordern zunehmend kontrollierte Reinheitsprofile, Farbe, Geruch, Oxidationseigenschaften und Konsistenz. Hersteller können darauf durch verbesserte Fraktionierungs-, Destillations-, Reinigungs-, Misch- und Analyseverfahren reagieren. Dieser Ansatz ermöglicht es Herstellern, höherwertige Anwendungen zu erschließen, ohne ausschließlich auf zusätzliche Standardkapazitäten angewiesen zu sein. Die technische Zusammenarbeit zwischen Herstellern und Formulierern dürfte an Bedeutung gewinnen, da Kunden Formulierungen hinsichtlich Leistung, Nachhaltigkeit und regulatorischer Konformität optimieren. Die daraus resultierende Portfolioentwicklung kann den Anteil kundenspezifischer Produkte erhöhen und die Abhängigkeit von standardisierten Massenprodukten verringern, insbesondere bei vertikal integrierten Herstellern mit Zugang zu verschiedenen Rohstoffen und Weiterverarbeitungskapazitäten.
Marktchancen für Ölsäure
Investitionen in die integrierte Spezialproduktion
Investitionsmöglichkeiten ergeben sich in Anlagen, die Rohstoffverarbeitung, Fettsäurereinigung, Fraktionierung und nachgelagerte Spezialverarbeitung kombinieren. Eine integrierte Produktion kann die Rohstoffausnutzung verbessern und es Lieferanten ermöglichen, ihre Produktion auf Anwendungen mit höheren Margen und stabileren Kundenbeziehungen auszurichten. Der asiatisch-pazifische Raum bietet aufgrund seiner großen Pflanzenölverarbeitung, der wachsenden pharmazeutischen Produktion und der expandierenden Spezialchemieindustrie besonders attraktive Bedingungen. Investoren können auch Brownfield-Modernisierungsprojekte in Betracht ziehen, die die Energieeffizienz, die Reinigungsausbeute, die Analysemöglichkeiten und die Produktionsflexibilität verbessern, anstatt sich ausschließlich auf neue Kapazitäten zu verlassen. Unternehmen, die mehrere Branchen mit gemeinsamen Produktionsplattformen bedienen können, erzielen möglicherweise eine bessere Anlagenauslastung. Solche Investitionen können auch die Widerstandsfähigkeit gegenüber Rohstoffpreisschwankungen erhöhen, indem sie eine flexible Beschaffung und Produktion für verschiedene oleochemische Qualitäten ermöglichen.
Ausbau lokaler Liefernetzwerke in Schwellenländern
Schwellenländer bieten Lieferanten die Möglichkeit, ihre lokalen Vertriebs-, Service- und Anwendungsentwicklungskapazitäten zu stärken. Indien, Südostasien, ausgewählte Märkte des Nahen Ostens und Teile Lateinamerikas entwickeln größere Ökosysteme in der Lebensmittel-, Pharma-, Textil-, Automobil- und chemischen Industrie, die eine zuverlässige Versorgung mit Spezialinhaltsstoffen erfordern. Lokale Lager, Vertriebspartnerschaften, Technologiezentren und regionale Kundendienstteams können Lieferzeiten verkürzen und den Beschaffungsaufwand reduzieren. Lieferanten können sich zudem durch kundenspezifische Verpackungen, Unterstützung bei Zertifizierungen, Formulierungsberatung und die Verfügbarkeit von Kleinserien für Kunden mit neuen Anwendungsentwicklungen differenzieren. Ein lokalisiertes Modell kann insbesondere für Kunden aus der Pharma- und Spezialindustrie effektiv sein, die vor der Markteinführung technischen Support benötigen. Eine strategische regionale Präsenz kann daher die Produktionskapazitäten ergänzen, die Kundenbindung verbessern und die Erschließung fragmentierter Endmärkte unterstützen.
Aktuelle Entwicklungen
- 3. Juli 2025: Godrej Industries Limited – Der Geschäftsbereich Chemie kündigte geplante Kapazitätsinvestitionen von über 750 Crore INR an. Diese umfassen den Ausbau der Produktionskapazitäten für Fettalkohole, Erucasäure, Spezialchemikalien, Glycerin, Fermentation und primäre Tenside. Das Programm beinhaltet zudem eine verstärkte Nutzung erneuerbarer Energien und stärkt damit die Unternehmensstrategie für Wachstum im Bereich Oleochemikalien und Spezialchemikalien.
- 21. November 2025: Die Kraton Corporation kündigte eine Preiserhöhung von mindestens 10 % für alle Tallölfettsäureprodukte in der EMEA-Region an. Die Preiserhöhung tritt am 1. Januar 2026 in Kraft, vorbehaltlich geltender Verträge. Die Ankündigung unterstreicht den anhaltenden Preisdruck und das Kostenmanagement in den Märkten für erneuerbare Fettsäuren und den damit verbundenen Spezialchemikalienketten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -