
Markt für Optisch Fingerprint Sensor: Größe, Wachstum & Prognose 2034
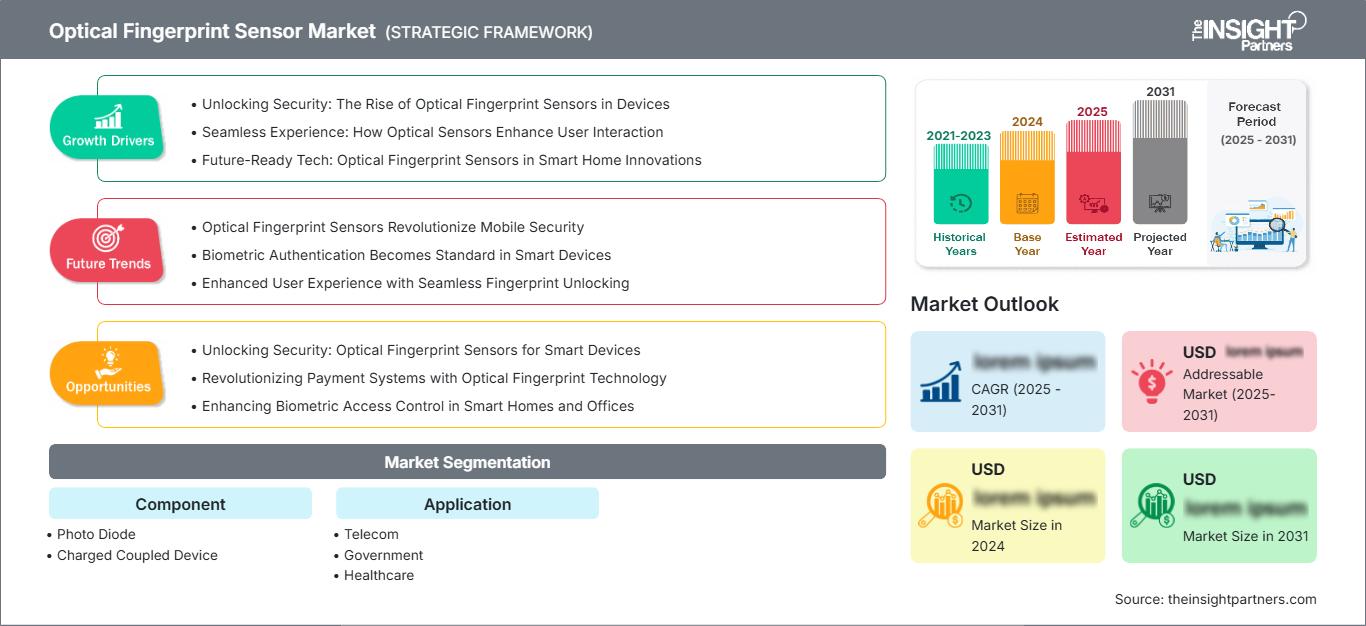
Marktgröße und Prognosen für optische Fingerabdrucksensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponente (Fotodiode, CCD, Sonstige); Anwendung (Telekommunikation, Regierung, Gesundheitswesen, Smart Homes, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00013155
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
1,65 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,71 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,35 %
Wachstumsrate
Adressierbarer Markt
27,80 Mrd. US-Dollar
(2026–2034)
Der Markt für optische Fingerabdrucksensoren erreichte 2025 einen Wert von 1,65 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 4,71 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 12,35 % zwischen 2026 und 2034 entspricht. Die zunehmende Integration biometrischer Authentifizierung in Unterhaltungselektronik, staatliche Identitätssysteme und Zutrittskontrollinfrastrukturen verstärkt die Nachfrage in verschiedenen Endanwendungsbranchen weltweit, unterstützt durch sinkende Sensorherstellungskosten.
Der nordamerikanische Markt für optische Fingerabdrucksensoren wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 11 % und 12,5 % wachsen. Treiber dieses Wachstums sind die zunehmende Verbreitung biometrischer Zugangskontrollen in der Unternehmenssicherheit, die Digitalisierung von Finanzdienstleistungen und strenge Vorschriften zur Identitätsprüfung. Kontinuierliche staatliche Investitionen in die Modernisierung der Grenzkontrollen und die zunehmende Verbreitung von Smart Devices stärken den strukturellen Wachstumskurs der Region zusätzlich und positionieren sie als einen der reiferen, aber dennoch stetig wachsenden regionalen Märkte weltweit.
Marktanalyse und Einblicke zu optischen Fingerabdrucksensoren
- Nordamerika : Die Region behält eine dominierende Stellung mit einem geschätzten Marktanteil von 32-35 % im Jahr 2025 und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11-12,5 % wachsen, angetrieben durch die Einführung von Unternehmenssicherheit und Identitätsprüfung.
- USA : Die Vereinigten Staaten dominieren die regionale Nachfrage und tragen im Jahr 2025 etwa 85-88 % zum Umsatz Nordamerikas bei. Von 2026 bis 2034 wird ein durchschnittliches jährliches Wachstum von 11-12 % erwartet, was auf eine starke Geräteintegration zurückzuführen ist.
- Europa : Europa hielt im Jahr 2025 einen Marktanteil von rund 24-27 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5-13 % wachsen, wobei Deutschland, Großbritannien und Frankreich führend bei der regionalen Einführung von Identitätsprogrammen im Bankwesen und bei staatlichen Identitätsprogrammen sind.
- Asien-Pazifik : Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von ca. 30-33 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5-15 % wachsen. Angeführt wird dieses Wachstum von China, Japan, Südkorea und Indien durch die Expansion von Smartphones und Smart Cities.
- Größtes Segment : Sensoren auf Photodiodenbasis, innerhalb der Kategorie Komponenten, hatten im Jahr 2025 einen geschätzten Marktanteil von 55-60 % und werden aufgrund ihrer Kosteneffizienz und Zuverlässigkeit voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11-12 % wachsen.
- Wachstumsstarkes Segment : Smart Homes, Anwendungsbereich, hielt 2025 einen Marktanteil von rund 15-18 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15-17 % wachsen, angetrieben durch die zunehmende Installation biometrischer Türschlösser im Wohnbereich.
- Detaillierte Analyse der wichtigsten Unternehmen : BioEnable, BIO-key International, Inc., Fingerprint Cards AB, Mantra Softech (India) Pvt. Ltd., SECURLINX Corporation, Shenzhen CAMA Biometrics Co., Ltd., Shenzhen Goodix Technology Co., Ltd., Synaptics Incorporated, VKANSEE Technology Company Limited, VocalZoom Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktion optischer Sensormodule hat sich von größeren, auf Prismen basierenden Baugruppen hin zu kleineren, direkt unter Smartphone-Bildschirmen integrierten Unter-Display-Baugruppen entwickelt. Die Fertigungsprozesse haben sich von der Kleinserienfertigung hin zu größeren Stückzahlen für Wafer-Level-Packaging und die Produktion von CMOS-Bildsensoren gewandelt, wodurch die Stückkosten deutlich gesenkt wurden. Diese Entwicklungen haben die Verfügbarkeit optischer Sensormodule erweitert und umfassen nun unter anderem Mittelklasse-Handys, POS-Terminals und Zutrittskontrollsysteme. Dadurch hat sich die Beschaffungsstrategie für Komponenten bei OEMs, die Geräte mit biometrischen Funktionen herstellen, verändert.
Zukünftig dürften die Entwicklungsländer Südostasiens, Lateinamerikas und des Nahen Ostens verstärkt Investitionen in die Fertigungsindustrie anziehen, da die Regierungen nationale Identifizierungsprogramme auf Basis biometrischer Verfahren entwickeln. Günstige regulatorische Entwicklungen wie Datenschutzbestimmungen, die eine sichere Authentifizierung erfordern, sowie steigende Investitionen in die Halbleiterfertigung werden in den nächsten zehn Jahren zu einer Ausweitung der Sensorproduktion auf verschiedene Regionen führen.
Berichtsumfang zum Markt für optische Fingerabdrucksensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,65 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,71 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,35 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für optische Fingerabdrucksensoren
Das Wachstum des Marktes für optische Fingerabdrucksensoren basiert im Wesentlichen auf der steigenden Nachfrage nach sicherer und kostengünstiger biometrischer Authentifizierung für Smartphones, Bankterminals und staatliche Ausweissysteme. Zu den Akteuren der Wertschöpfungskette gehören Hersteller von Fotodioden und CCD-Chips, Modulhersteller und Erstausrüster (OEMs), die alle innerhalb eines integrierten Ökosystems ihren Beitrag leisten. Die zunehmende Nutzung digitaler Zahlungsmethoden und elektronischer Identitätsprüfung (e-KYC) in Entwicklungsländern hat die potenziellen Anwendungsbereiche für optische Sensortechnologie erweitert.
Aufgrund der begrenzten Anzahl von Komponentenherstellern in Asien besteht neben Skaleneffekten auch ein Konsolidierungsrisiko. Die Wafermontage wird von den Herstellern lokalisiert, um sich gegen geopolitische Spannungen und die damit verbundenen Zölle abzusichern. Zudem entstehen neue, zusätzliche Nachfragequellen für die Komponenten in Form von Lösungen für das Gesundheitswesen und Smart Homes.
Diese Marktanalyse für optische Fingerabdrucksensoren zeigt ein mäßig konsolidiertes Wettbewerbsumfeld, das durch kontinuierliche technologische Differenzierung geprägt ist. Synaptics Incorporated und Shenzhen Goodix Technology Co., Ltd. behaupten ihre Marktführerschaft durch proprietäre Unter-Display-Sensorarchitekturen, während Fingerprint Cards AB und BIO-key International, Inc. mit softwareintegrierten Authentifizierungsplattformen für Unternehmen und Behörden konkurrieren. Kleinere Spezialisten wie VKANSEE Technology Company Limited und VocalZoom Ltd. differenzieren sich durch innovative optische Bildgebungsverfahren für Hochsicherheitsanwendungen.
Der Markt für optische Fingerabdrucksensoren wird laut Prognosen bis 2034 kontinuierlich wachsen. Grundlage hierfür ist die steigende Nachfrage nach sicherer biometrischer Authentifizierung für Smartphones, staatliche Identitätsprogramme, Zutrittskontrollsysteme in Unternehmen, das Gesundheitswesen und Smart-Home-Anwendungen. Investitionen in diesem Bereich werden sich voraussichtlich weiterhin auf höchste Sensorpräzision, Anti-Spoofing-Funktionen und miniaturisierte Sensortechnologie konzentrieren. Regionale Hersteller wie Shenzhen CAMA Biometrics Co., Ltd. und Mantra Softech (India) Pvt. Ltd. verbessern ihre Fertigungskapazitäten, während BioEnable und SECURLINX Corporation biometrische Produkte für Unternehmen entwickeln. Zukünftig werden miniaturisierte Module, Kosteneinsparungen, höhere Authentifizierungsgenauigkeit und die Integration in andere vernetzte Geräte die Wettbewerbsvorteile maßgeblich beeinflussen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für optische Fingerabdrucksensoren: Strategische Einblicke
Regionale Einblicke
Markt für optische Fingerabdrucksensoren in Nordamerika
Der Marktanteil optischer Fingerabdrucksensoren in Nordamerika wurde 2025 auf 32–35 % geschätzt. Dies ist auf die weitverbreitete Nutzung in den Bereichen Bankwesen, Gesundheitswesen und behördliche Identitätsprüfung zurückzuführen. Für die Region wird zwischen 2026 und 2034 ein jährliches Wachstum von 11–12,5 % prognostiziert. Die Modernisierung der Unternehmenssicherheit und die kontinuierlichen Smartphone-Neuentwicklungen sorgen für eine stetige Nachfrage nach integrierten optischen Modulen für Zutrittskontrollsysteme im gewerblichen und privaten Bereich während des gesamten Prognosezeitraums.
Zu den strukturellen Treibern zählen strenge Vorschriften zur Identitätsprüfung bei Finanzinstituten, steigende Investitionen in die Modernisierung der Grenzsicherung und die zunehmende Verbreitung biometrischer Smart-Home-Türschlösser bei Privathaushalten. Kanada trägt mit einem kleineren, aber stetig wachsenden Anteil bei, unterstützt durch staatliche Initiativen zur digitalen Identität. Insgesamt basiert das Wachstum der Region weiterhin auf der Nachfrage nach Ersatzbeschaffungen und der schrittweisen Verbreitung von Zugangsmanagementsystemen im Gesundheitswesen und weniger auf der erstmaligen Einführung neuer Technologien. Dies unterscheidet sie von schneller wachsenden Schwellenländern.
US-Markt für optische Fingerabdrucksensoren
Die Vereinigten Staaten werden im Jahr 2025 etwa 85–88 % des gesamten Umsatzes Nordamerikas erwirtschaften und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11–12 % wachsen. Die breite Präsenz bedeutender Akteure im Bereich der Technologieintegration, wie beispielsweise Synaptics Incorporated und BIO-key International, Inc., sichert die heimische Beschaffung und Innovationskraft, während die Initiativen der Bundesregierung zur Identitätsprüfung ihre Kaufkraft in den für Strafverfolgung und Grenzkontrolle zuständigen Behörden im ganzen Land stetig ausbauen.
Zu den Anwendungstrends zählen die Geräteintegration in Telekommunikationssysteme und Initiativen der Regierung zur Identitätsprüfung sowie der Einsatz im Gesundheitswesen zum Schutz von Patientendaten. Die Multi-Faktor-Authentifizierung mit optischen Sensoren und mobilen Ausweisen gewinnt bei Unternehmen an Bedeutung, während intelligente Haustürschlösser mit biometrischer Verifizierung aufgrund steigender Investitionen der Verbraucher in Sicherheit und zunehmender Kenntnisse über das Entsperren von Geräten per Fingerabdruck immer beliebter werden.
Europäischer Markt für optische Fingerabdrucksensoren
Europa hatte im Jahr 2025 schätzungsweise einen Anteil von 24-27 % am globalen Markt für optische Fingerabdrucksensoren und expandierte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5-13 %. Deutschland ist führend in der regionalen Nachfrage dank einer starken Integration von Zutrittskontrollsystemen in der Automobilindustrie und der Industrie, unterstützt durch fortschrittliche Fertigungskapazitäten und robuste Investitionen in die Unternehmenssicherheit in Finanz- und Regierungsinstitutionen im gesamten Technologiesektor des Landes.
Das Vereinigte Königreich folgt dicht dahinter, angetrieben durch die Einführung biometrischer Authentifizierung im Bankensektor und den Ausbau staatlicher Programme zur digitalen Identitätsprüfung, die landesweit Grenz- und Einwanderungskontrollen unterstützen. Deutschlands Wachstum basiert auf der Integration von Sensoren in Automobilqualität und dem Einsatz industrieller Zutrittskontrollsysteme in Produktionsstätten. Frankreich, Italien und Spanien tragen gemeinsam zu einer stetig wachsenden Nachfrage bei, die durch die Modernisierung staatlicher Identifizierungsverfahren, die Verbesserung der Sicherheitsvorkehrungen im Bankwesen und die zunehmende Verbreitung biometrischer Smart-Home-Schlösser in städtischen Ballungszentren bedingt ist.
Markt für optische Fingerabdrucksensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 schätzungsweise einen Marktanteil von 30–33 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–15 % wachsen – dem schnellsten Wachstum aller Regionen. China ist führend in der regionalen Nachfrage, unterstützt durch ein dichtes Ökosystem für die Smartphone-Herstellung und die heimische Komponentenfertigung, angeführt von Shenzhen Goodix Technology Co., Ltd. und Shenzhen CAMA Biometrics Co., Ltd.
Japan und Südkorea tragen durch die Integration fortschrittlicher Unterhaltungselektronik zum Wachstum bei, während Indiens Wachstum durch staatliche Initiativen zur digitalen Identität und den Ausbau der heimischen Fertigung unter der Führung von Mantra Softech (India) Pvt. Ltd. angetrieben wird. Australien verzeichnet eine stetige Einführung von Sicherheitslösungen für Unternehmen. Die politische Unterstützung für die Lokalisierung der Halbleiterproduktion und den Ausbau der Smart-City-Infrastruktur stärkt weiterhin die regionale Dynamik im Industrie- und Fertigungssektor.
Markt für optische Fingerabdrucksensoren im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 12,5–14 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben dieses Wachstum durch nationale Programme zur digitalen Identität und zum Ausbau der Smart-City-Infrastruktur voran. Die staatlich geförderte Modernisierung der biometrischen Grenzkontrollen ist weiterhin ein wichtiger Faktor für die Beschaffung von Komponenten in großen Metropolenentwicklungsprojekten.
Südafrika trägt durch die Einführung von Authentifizierungsverfahren im Bankensektor dazu bei, während im übrigen Nahen Osten und Afrika die Nutzung schrittweise und mit der zunehmenden Verbreitung mobiler Endgeräte durch Telekommunikationsanbieter einhergeht. Infrastrukturinvestitionen im Zusammenhang mit Diversifizierungsprogrammen im Energiesektor in den Golfstaaten integrieren zunehmend biometrische Zugangskontrollen in die Sicherheitskonzepte für intelligente Gebäude und Industrieanlagen in der gesamten Region.
Segmentierungsanalyse
Komponente
Das Segment der Komponenten wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen. Dieser Markt für optische Fingerabdrucksensoren spiegelt die kontinuierlichen Kostensenkungen in der Photodiodenfertigung sowie die steigende Nachfrage nach Präzision durch CCD-Bildgebung in Hochsicherheitsanwendungen wider. Die Komponentenauswahl berücksichtigt zunehmend die Fertigungskosten im Verhältnis zu den Anforderungen an die Bildgenauigkeit in Telekommunikations-, Regierungs- und Gesundheitsumgebungen und prägt somit die Beschaffungsstrategien der Lieferanten branchenweit.
- Fotodiode : Dieser dominante Komponententyp bietet eine kosteneffiziente Lichterkennung, die sich für die Integration in Smartphones und Konsumgeräte in großen Stückzahlen eignet und von Herstellern bevorzugt wird, die ein Gleichgewicht zwischen Leistung und Wirtschaftlichkeit der Massenproduktion suchen.
- Charge Coupled Device (CCD) : Diese Präzisionsbildgebungskomponente dient Anwendungen mit hohen Sicherheitsanforderungen, die eine überragende Bildschärfe erfordern, und wird bevorzugt in staatlichen Identifizierungssystemen und Authentifizierungssystemen im Gesundheitswesen eingesetzt, die strenge Genauigkeitsstandards verlangen.
Anwendung
Das Anwendungssegment wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12–13,5 % wachsen. Der Telekommunikationssektor bleibt aufgrund der hohen Integrationszahlen in Smartphones der größte Wachstumstreiber, während Anwendungen im Gesundheitswesen und im Smart Home zunehmend an Bedeutung gewinnen. Staatliche Identitätsprogramme tragen weiterhin zu einer stabilen Beschaffung bei und diversifizieren die Nachfrage über die Unterhaltungselektronik hinaus auf institutionelle und private Anwendungsbereiche in Industrie- und Schwellenländern gleichermaßen.
- Telekommunikation : Dieses Segment treibt die Anwendungsnachfrage durch die Integration von Fingerabdrucksensoren in Smartphones und Mobilgeräte voran, unterstützt durch kontinuierliche Geräteaktualisierungszyklen und die zunehmende Akzeptanz biometrischer Funktionen bei Smartphones der Mittelklasse auf den globalen Verbrauchermärkten.
- Regierung : Dieses Segment spiegelt die stetige Nachfrage nach biometrischen Datenbanken für nationale Identitätsnachweise, Grenzkontrollen und Strafverfolgungsbehörden wider, die durch anhaltende Investitionen des öffentlichen Sektors in die Modernisierung der digitalen Identität weltweit unterstützt wird.
- Gesundheitswesen : Dieses Segment gewinnt durch die Zugriffskontrolle auf Patientendatensätze und die Authentifizierung bei der Medikamentenabgabe an Bedeutung, unterstützt durch steigende institutionelle Cybersicherheits- und regulatorische Compliance-Anforderungen in Krankenhausnetzwerken.
- Smart Homes : Dieses Segment expandiert rasant durch die zunehmende Verbreitung biometrischer Türschlösser im Wohnbereich, unterstützt durch ein steigendes Sicherheitsbewusstsein der Verbraucher und die wachsende Integration in vernetzte Hausautomationssysteme.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Telekommunikation |
Hoch |
Unter-Display-Erkennung |
Reifen |
|
Regierung |
Hoch |
Identitätsnachweis |
Skalierung |
|
Gesundheitspflege |
Medium |
Patientenauthentifizierung |
Aufkommen |
|
Intelligente Häuser |
Medium |
Biometrische Schlösser |
Aufkommen |
Markttreiber und Wirkungsanalyse für optische Fingerabdrucksensoren
Ausweitung der biometrischen Smartphone-Integration auf Mittelklassegeräte
Der Trend, optische Fingerabdrucksensoren in Mittelklasse- und Budget-Smartphones zu integrieren, gewinnt zunehmend an Bedeutung, da Smartphone-Hersteller diese Sensoren nicht mehr nur in ihren Premium-Flaggschiffmodellen einsetzen. Tatsächlich wird die breitere Anwendung die Beschaffungsmengen der Komponentenhersteller ankurbeln, da sich Smartphone-Hersteller durch Sicherheitsmerkmale differenzieren müssen – und zwar kostengünstiger. Dank sinkender Kosten für Wafer-Level-Packaging sind optische Sensoren unter dem Display mittlerweile so wirtschaftlich, dass sie in großem Umfang eingesetzt werden können. Der Bedarf an Telekommunikationsanwendungen beansprucht weiterhin einen erheblichen Anteil der weltweiten Komponentenproduktion. Die regionalen Zentren der Gerätemontage in China, Indien und Südostasien werden weiterhin zu steigenden Beschaffungsmengen beitragen, da die lokalen Smartphone-Hersteller im Bereich biometrischer Funktionen mit ausländischen Unternehmen konkurrieren.
Digitale Identitätsprogramme der Regierung als Treiber institutioneller Beschaffung
Regierungen in Asien, dem Nahen Osten und einigen Regionen Afrikas führen weiterhin digitale Identifikationssysteme ein, die biometrische Erfassung vorschreiben und die institutionelle Beschaffung optischer Sensoren vorantreiben. Die Modernisierung von Grenzkontrollen, nationalen Ausweissystemen und biometrischen Systemen der Strafverfolgungsbehörden bildet eine konjunkturunabhängige Nachfragebasis, die relativ unbeeinflusst von den Ausgaben für Unterhaltungselektronik ist. Zunehmende regulatorische Vorgaben fordern Multi-Faktor-Authentifizierungssysteme, die neben der Gesichtserkennung auch Fingerabdrucktechnologie nutzen, und verschärfen damit die Anforderungen an Sensoren mit höherer Auflösung. Diese institutionelle Nachfrage bietet Herstellern im Vergleich zur Nachfrage nach Unterhaltungselektronik einen stabileren Einkaufszyklus mit größeren Bestellmengen. Investitionen in das Identitätsmanagement werden trotz der allgemeinen Wirtschaftslage aufgrund des Bedarfs an einer soliden Grundlage in staatlichen und sozialen Dienstleistungssystemen stabil bleiben.
Zunehmende Nutzung von Zutrittskontrollsystemen in Unternehmen und Gewerbeimmobilien
Unternehmen aus den Bereichen Finanzen, Gesundheitswesen und Industrie setzen zunehmend auf optische Fingerabdrucksensoren in physischen Zutrittskontrollsystemen anstelle älterer, kopier- und missbrauchsanfälliger Karten. Dies ist auf den steigenden Bedarf an Cybersicherheitskonformität und die in sensiblen und regulierten Branchen erforderlichen Prüfprotokolle für den Zutritt zu Einrichtungen zurückzuführen. Auch Gewerbeimmobilienunternehmen nutzen biometrische Zutrittskontrolle als Teil intelligenter Gebäudetechnik, um die Sicherheit ihrer Mieter zu verbessern und ihren Immobilien einen Mehrwert zu verleihen. Im Vergleich zur Unterhaltungselektronikbranche, deren Absatzzyklus stark schwankt, bietet dieser Bereich mehr Stabilität. Der Trend zum hybriden Arbeiten treibt die Verbreitung berührungsloser, sicherer Zutrittskontrollsysteme weiter voran.
Markt für optische Fingerabdrucksensoren: Zukunftstrends
Konvergenz optischer und multimodaler biometrischer Authentifizierung
Die Marktentwicklung optischer Fingerabdrucksensoren geht zunehmend in Richtung Konvergenz mit komplementären biometrischen Verfahren wie Gesichtserkennung und Venenmustererkennung, um die Authentifizierungsgenauigkeit zu erhöhen und Spoofing-Anfälligkeiten zu reduzieren. Gerätehersteller erforschen derzeit Hybridsysteme, die optische Sensoren mit kapazitiver oder Ultraschall-Sensorik kombinieren, um ein doppeltes Sicherheitsniveau zu erreichen. Dieser Trend erfordert ein Umdenken bei den Anforderungen an das Moduldesign und eine engere Zusammenarbeit zwischen Sensorherstellern und Softwareentwicklern. Beschaffungskriterien in Unternehmen und Behörden werden multimodale Lösungen zunehmend bevorzugen und optische Sensoren somit in das Ökosystem der Authentifizierungsmethoden integrieren.
Miniaturisierung ermöglicht Expansion in den Bereich tragbarer und IoT-Geräte
Die Miniaturisierung optischer Sensoren dürfte dazu führen, dass Sensormodule in tragbare Geräte, Smartcards und IoT-Endpunkte – neben Smartphones und Zutrittskontrollsystemen – integriert werden. Dank sinkender Sensordicke und geringerem Energiebedarf eignet sich die optische Fingerabdruckerkennung auch für kleine Geräte mit begrenzter Akkukapazität, die bisher kapazitive Sensoren benötigten. Diese Entwicklung wird neue Anwendungsbereiche wie Wearables mit Bezahlfunktion und Gesundheitsüberwachungsgeräte mit integrierten Identitätsprüfungsfunktionen hervorbringen. Unternehmen, die ultradünne Sensoren entwickeln, werden von diesen neuen Möglichkeiten profitieren.
Marktchancen für optische Fingerabdrucksensoren
Erweiterung der Authentifizierungsinfrastruktur im Gesundheitswesen
Die Einführung optischer Fingerabdrucksensoren im Gesundheitswesen bietet erhebliches Potenzial, beispielsweise für den Zugriff auf Patientenakten, Medikamentenausgabesysteme und die Verwaltung von Mitarbeiterausweisen. Der verstärkte Fokus auf Datenschutzbestimmungen und die zunehmenden Datenpannen im Gesundheitswesen bewegen Einrichtungen dazu, biometrische Authentifizierungssysteme anstelle der bisherigen passwortbasierten Systeme einzuführen. Anbieter, die robuste und leicht zu reinigende optische Fingerabdrucksensoren für die besonderen Anforderungen klinischer Umgebungen bereitstellen, können durch institutionelle Vertriebschancen zusätzliche Aufträge gewinnen. Die Kombination von Anbietern optischer Fingerabdrucksensoren und IT-Integrationspartnern im Gesundheitswesen bietet aufgrund der spezifischen Anforderungen des Beschaffungsprozesses im Gesundheitswesen im Vergleich zu Unterhaltungselektronik einen vielversprechenden Markteintritt. Dieses Marktpotenzial ist im Vergleich zum Telekommunikations- und Regierungssektor noch nicht ausgeschöpft.
Lokale Fertigungsinvestitionen in Schwellenländern
Durch den lokalen Ausbau der Fertigungs- und Montagekapazitäten für Komponenten in Südostasien, Indien und ausgewählten Regionen Lateinamerikas ergeben sich vielversprechende Investitionsmöglichkeiten. Die jeweiligen Regierungen haben politische Rahmenbedingungen geschaffen, die die heimische Produktion von Halbleitern und Elektronik fördern. Hersteller, die ihre Produktionsstätten verlagern oder zusätzliche Kapazitäten aufbauen, um näher an den Montageorten zu operieren, können Logistikkosten senken und mögliche Handelsstörungen an den Grenzen, die den Komponententransport beeinträchtigen würden, vermeiden. Solche Lokalisierungsstrategien versetzen die Hersteller zudem in die Lage, die jeweiligen Regierungen bei ihren nationalen Identitätsprogrammen mit Ausrüstung zu unterstützen, die auf im Inland produzierten Komponenten basiert.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -