
光学指紋センサー市場:規模・成長・予測 2034
光学式指紋センサー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別(フォトダイオード、電荷結合素子(CCD)、その他)、用途別(通信、政府、ヘルスケア、スマートホーム、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00013155
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
16億5000 万米ドル
基準年値
2034年の予測
47億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.35 %
成長率
対象市場
278 億米ドル
(2026年~2034年)
光学式指紋センサー市場は、2025年に16億5000万米ドルの評価額を記録し、2034年には47億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)12.35%で拡大する見込みです。消費者向け電子機器、政府の身分証明システム、アクセス制御インフラなどにおける生体認証の統合が進むにつれ、センサー製造コストの低下に支えられ、世界中の多様な最終用途分野における需要が引き続き高まっています。
北米の光学式指紋センサー市場規模は、企業セキュリティにおける生体認証アクセス制御の普及、金融サービスのデジタル化、および厳格な本人確認義務化を背景に、2034年まで年平均成長率(CAGR)11%~12.5%で拡大すると予測されています。国境管理の近代化とスマートデバイスの普及に対する政府の継続的な投資は、この地域の構造的な成長軌道をさらに強化し、世界的に見ても成熟しつつ着実に成長を続ける地域市場の一つとしての地位を確立しています。
光学式指紋センサー市場の評価と洞察
- 北米:この地域は依然として圧倒的な存在感を維持しており、2025年には推定32~35%のシェアを占め、企業セキュリティと本人確認の普及に牽引され、2026年から2034年にかけて年平均成長率(CAGR)11~12.5%で成長すると予測されている。
- 米国:米国は地域需要を牽引しており、2025年には北米の収益の約85~88%を占め、強力なデバイス統合により2026年から2034年にかけて年平均成長率(CAGR)11~12%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年時点で約24~27%のシェアを占め、2034年まで年平均成長率(CAGR)11.5~13%で拡大すると予測されており、ドイツ、英国、フランスが銀行および政府の本人確認プログラムにおける地域的な導入をリードしている。
- アジア太平洋地域:2025年には約30~33%のシェアを占め、スマートフォンとスマートシティの拡大を通じて中国、日本、韓国、インドが牽引し、2026年から2034年にかけて年平均成長率(CAGR)13.5~15%で成長すると予測されている。
- 最大のセグメント:部品分野におけるフォトダイオードベースのセンサーは、2025年には推定55~60%のシェアを占め、コスト効率と信頼性の高さから、2026年から2034年の間に年平均成長率(CAGR)11~12%で成長すると予測されている。
- 高成長分野:アプリケーション分野のスマートホームは、2025年には約15~18%のシェアを占め、住宅用生体認証ロックの設置増加を背景に、2026年から2034年にかけて年平均成長率(CAGR)15~17%で拡大すると予想されています。
- 詳細に分析された主要企業:BioEnable、BIO-key International, Inc.、Fingerprint Cards AB、Mantra Softech (India) Pvt. Ltd.、SECURLINX Corporation、Shenzhen CAMA Biometrics Co., Ltd.、Shenzhen Goodix Technology Co., Ltd.、Synaptics Incorporated、VKANSEE Technology Company Limited、VocalZoom Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
光センシングモジュールの製造は、プリズムを用いた大型アセンブリ設計から、スマートフォン画面直下に統合された小型ディスプレイ下設置型設計へと進化を遂げました。製造プロセスも、少量生産のアセンブリから、ウェハーレベルパッケージングやCMOSイメージセンサー製造といった大量生産へと移行し、単位あたりのコストが大幅に削減されました。その結果、これらの技術革新により、ミドルレンジの携帯電話、POS端末、アクセス制御機器など、幅広い用途への応用が可能になりました。こうした変化に伴い、生体認証機能を搭載した機器を製造するOEM各社における部品調達戦略も変化しています。
今後、東南アジア、ラテンアメリカ、中東の新興経済国は、各国政府が生体認証に基づく国家身分証明制度を整備するにつれて、製造業への投資をさらに呼び込むと予想される。安全な認証を義務付けるデータ保護制度などの好ましい規制動向に加え、半導体の国内生産への投資額の増加が相まって、今後10年間でセンサーの地理的生産が拡大するだろう。
光学式指紋センサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 16億5000万米ドル |
| 2034年までの市場規模 | 47億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.35% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
光学式指紋センサー市場分析
光学式指紋センサー市場の成長は、スマートフォン、銀行端末、政府機関の身分証明システムなどにおける、安全で低コストな生体認証に対する需要の高まりに大きく支えられています。バリューチェーンには、フォトダイオードやCCDチップメーカー、モジュール組立メーカー、OEMメーカーなどが参加し、統合されたエコシステムの中でそれぞれの役割を担っています。発展途上国におけるデジタル決済手段やe-KYCの利用拡大は、光学式センシング技術の導入機会の拡大につながっています。
アジアに拠点を置く部品メーカーの数が限られているため、統合リスクと規模の経済による効率化が懸念される。メーカー各社は、地政学的緊張とそれに伴う関税を回避するため、ウェハー組立を現地化している。さらに、ヘルスケアやスマートホームソリューションといった新たな需要源も出現しつつある。
この光学式指紋センサー市場の分析によると、継続的な技術差別化によって形成された、適度に統合された競争環境が明らかになった。Synaptics IncorporatedとShenzhen Goodix Technology Co., Ltd.は独自のディスプレイ下センシングアーキテクチャでリーダーシップを維持している一方、Fingerprint Cards ABとBIO-key International, Inc.は企業や政府機関向けにソフトウェア統合型認証プラットフォームを提供することで競争している。VKANSEE Technology Company LimitedやVocalZoom Ltd.などの小規模な専門企業は、高度なセキュリティ用途をターゲットとしたニッチな光学イメージング技術革新によって差別化を図っている。
光学式指紋センサー市場の予測では、スマートフォン、政府の身分証明プログラム、企業のアクセス制御、ヘルスケア、スマートホームアプリケーションなど、安全な生体認証に対する需要の高まりに支えられ、2034年まで持続的な成長が見込まれています。この分野への投資は、次世代のセンシング精度、なりすまし防止機能、小型センサー技術を中心に展開されるでしょう。深センCAMA Biometrics Co., Ltd.やMantra Softech (India) Pvt. Ltd.といった地域のメーカーは製造能力を向上させており、BioEnableやSECURLINX Corporationは企業向け生体認証製品を開発しています。将来的には、小型化されたモジュール、コスト削減、認証精度の向上、スマートフォンから他の接続デバイスアプリケーションへの移行が、競争上の差別化要因となるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
光学式指紋センサー市場:戦略的洞察
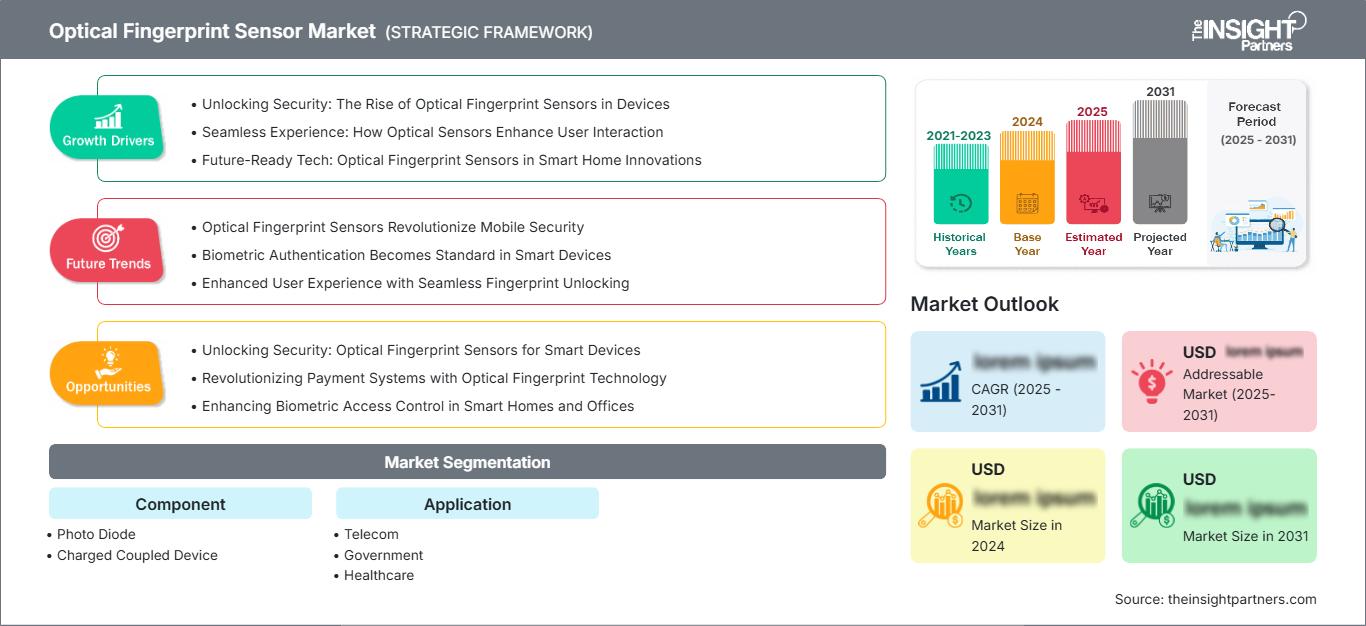
地域別分析
北米光学式指紋センサー市場
北米における光学式指紋センサーの市場シェアは、銀行、医療、政府機関における本人確認の普及が進んでいることから、2025年には推定32~35%に達すると予測されています。同地域は2026年から2034年にかけて年平均成長率(CAGR)11~12.5%で拡大すると予測されています。企業のセキュリティ近代化とスマートフォンの継続的なリフレッシュサイクルにより、予測期間を通じて商業施設および住宅のアクセス制御システムにおける組み込み型光学モジュールの需要は安定的に推移すると見込まれています。
構造的な要因としては、金融機関における厳格な本人確認規制、国境警備近代化への支出増加、そして住宅消費者の間でのスマートホーム生体認証ロックの普及拡大などが挙げられる。カナダは、政府のデジタルIDイニシアチブに支えられ、規模は小さいながらも着実にシェアを拡大している。全体として、この地域の成長軌道は、新規技術導入ではなく、代替需要と医療アクセス管理システムへの段階的な浸透に根ざしており、急速に成長している新興市場とは一線を画している。
米国光学式指紋センサー市場
米国は2025年には北米全体の収益の約85~88%を占め、2034年まで年平均成長率(CAGR)11~12%で成長すると予測されている。Synaptics IncorporatedやBIO-key International, Inc.といった技術統合における主要企業の幅広い存在感は、国内調達とイノベーション能力を保証する一方、連邦政府の本人確認イニシアチブは、全国の法執行機関や国境管理機関における購買力を拡大し続けている。
アプリケーションのトレンドとしては、通信システムへのデバイス統合、政府による本人確認イニシアチブ、そして患者データ保護のための医療分野への導入などが挙げられます。光学センサーとモバイルIDカードを用いた多要素認証は企業の間で人気が高まっており、一方、生体認証を利用したスマートホームロックは、セキュリティへの投資増加と指紋によるデバイスのロック解除に関する知識の普及に伴い、消費者の間で注目を集めています。
欧州光学式指紋センサー市場
欧州は、2025年には世界の光学式指紋センサー市場の推定24~27%を占め、2026年から2034年にかけて年平均成長率(CAGR)11.5~13%で拡大すると予測されている。ドイツは、高度な製造能力と、国内のテクノロジーセクター全体における金融機関や政府機関での堅調な企業セキュリティ投資に支えられ、自動車および産業用アクセス制御への強力な統合を通じて、地域需要を牽引している。
英国は、銀行業界における生体認証の導入と、国境および入国審査システムを支える政府のデジタルID認証プログラムの拡大に牽引され、これに続いて成長を遂げている。ドイツの成長は、自動車グレードのセンサー統合と、製造施設全体における産業用アクセス制御システムの導入によるものだ。フランス、イタリア、スペインは、政府の身分証明近代化、銀行のセキュリティ強化、そして主要都市圏の住宅消費者の間で徐々に普及が進むスマートホーム生体認証ロックに牽引され、着実に需要を伸ばしている。
アジア太平洋地域の光学式指紋センサー市場
アジア太平洋地域は2025年には推定30~33%のシェアを占め、2034年まで年平均成長率(CAGR)13.5~15%で拡大すると予測されており、これは全地域の中で最も速い成長率です。中国は、深センGoodix Technology Co., Ltd.や深センCAMA Biometrics Co., Ltd.に代表される高密度なスマートフォン製造エコシステムと国内部品製造に支えられ、地域需要を牽引しています。
日本と韓国は高度な家電統合を通じて貢献しており、インドの成長は政府のデジタルIDイニシアチブと、Mantra Softech (India) Pvt. Ltd.が主導する国内製造業の拡大によって促進されている。オーストラリアでは企業向けセキュリティの導入が着実に進んでいる。半導体の国産化とスマートシティインフラに対する政策支援は、地域産業と製造業の勢いを引き続き強化している。
中東・アフリカの光指紋センサー市場
中東・アフリカ地域は、サウジアラビアとアラブ首長国連邦が国家デジタルIDおよびスマートシティインフラ整備プログラムを推進する中で、2026年から2034年にかけて年平均成長率(CAGR)12.5~14%で成長すると予測されている。政府主導の生体認証による国境管理の近代化は、主要都市開発プロジェクトにおける部品調達を引き続き促進している。
南アフリカは銀行部門における認証システムの導入を通じて貢献しており、中東・アフリカのその他の地域では、通信業界主導のモバイルデバイスの普及に伴い、徐々に導入が進んでいる。湾岸諸国経済におけるエネルギー部門の多様化プログラムに関連したインフラ投資は、地域全体のスマートビルディングや産業施設のセキュリティフレームワークに、生体認証によるアクセス制御をますます組み込むようになっている。
セグメンテーション分析
成分
コンポーネント分野は、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.5%で成長すると予測されています。この光学式指紋センサー市場は、フォトダイオード製造における継続的なコスト削減と、高セキュリティ用途における電荷結合素子(CCD)イメージングの精度に対する需要の高まりを反映しています。コンポーネントの選定においては、通信、政府、医療といった様々な展開環境において、製造コストとイメージング精度の要件とのバランスがますます重要になり、業界全体のサプライヤー調達戦略を形成しています。
- フォトダイオード:この主要な部品タイプは、コスト効率の高い光検出機能を提供し、大量生産されるスマートフォンや民生機器への組み込みに適しています。性能と手頃な価格での大規模生産のバランスを重視するメーカーに好まれています。
- 電荷結合素子(CCD):この高精度イメージングコンポーネントは、優れた画像鮮明度を必要とする高度なセキュリティ用途に利用され、厳格な精度基準が求められる政府機関の身分証明システムや医療認証システムなどで広く採用されています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)12~13.5%で拡大すると予測されています。スマートフォンへの統合量が多いことから、通信分野が依然として最大の貢献分野であり、ヘルスケアおよびスマートホームアプリケーションが新たな成長分野として台頭しています。政府機関のID管理プログラムは引き続き安定した調達を支えており、先進国と新興国を問わず、消費者向け電子機器にとどまらず、公共機関や住宅向け環境への導入へと需要を多様化させています。
- 通信:この分野は、スマートフォンやモバイルデバイスへの指紋認証統合を通じてアプリケーション需要を牽引しており、継続的なデバイス更新サイクルと、世界の消費者市場におけるミッドレンジスマートフォンの生体認証採用の拡大によって支えられています。
- 政府:この分野は、国家身分証明、国境管理、法執行機関の生体認証データベースからの安定した需要を反映しており、世界的な公共部門のデジタルID近代化への継続的な投資によって支えられています。
- 医療分野:この分野は、病院ネットワーク全体で高まる組織的なサイバーセキュリティと規制遵守要件に支えられ、患者記録へのアクセス制御や薬剤調剤の認証を通じて勢いを増している。
- スマートホーム:この分野は、住宅用生体認証ロックの普及、消費者のセキュリティ意識の高まり、そしてコネクテッドホームオートメーションエコシステムとの統合の拡大によって急速に拡大しています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
通信 |
高い |
ディスプレイ下検知 |
成熟した |
|
政府 |
高い |
本人確認 |
スケーリング |
|
健康管理 |
中くらい |
患者認証 |
新興 |
|
スマートホーム |
中くらい |
生体認証ロック |
新興 |
光学式指紋センサー市場の成長要因と影響分析
スマートフォン向け生体認証統合をミッドレンジ端末全体に拡大
光学式指紋センサーを中級および低価格帯のデバイスに統合する傾向は、スマートフォンメーカーがプレミアムフラッグシップデバイスだけでなく、光学式指紋センサーも統合するようになったことで広まっています。実際、利用範囲の拡大は、スマートフォンメーカーがセキュリティ機能で差別化を図る必要がある一方で、よりコスト効率の良い方法で差別化を図る必要があるため、部品メーカーの調達量を押し上げるでしょう。ウェハーレベルのパッケージングコストの低下により、ディスプレイ下光学式センサーは大規模に使用できるほどコスト効率が良くなりました。通信アプリケーションの要件は、世界の部品生産のかなりの割合を占め続けています。中国、インド、東南アジアのデバイス組立の地域センターは、調達量の増加に貢献し続け、地元のスマートフォンメーカーは生体認証機能で外国企業と競争しています。
政府のデジタルIDプログラムが機関調達を推進
アジア、中東、そしてアフリカの一部の地域では、生体認証登録機能を義務付け、光学センサー機器の機関調達を促進するデジタルID認証システムの導入が進んでいます。国境管理、国家IDシステム、法執行機関の生体認証システムの近代化は、消費者向け電子機器の支出に比較的影響されない、非景気循環的な需要基盤を形成しています。規制要件の増加に伴い、顔認証に加えて指紋認証技術を用いた多要素認証システムが求められるようになり、高解像度センサーへの仕様強化が進んでいます。こうした機関需要は、消費者向け電子機器の需要とは異なり、メーカーにとってより安定した購買サイクルと発注規模の拡大をもたらします。政府および社会サービス提供システムにおける強固な基盤の必要性から、ID管理への投資は、経済情勢の変動に関わらず堅調に推移するでしょう。
商業施設におけるエンタープライズアクセス制御システムの導入拡大
金融、医療、製造業などの市場で事業を展開する企業は、複製や共有の恐れがある従来のカード式認証情報に代わり、物理アクセス制御システムに光学式指紋センサーを採用し始めています。これは、企業におけるサイバーセキュリティコンプライアンスへのニーズの高まりと、機密性の高い規制対象業界における施設アクセスに必要な監査証跡の必要性によるものです。さらに、商業不動産会社は、テナントのセキュリティをより効果的に保護し、不動産のグレードアップに付加価値を提供するため、スマートビルディング技術の一環として生体認証アクセスを利用しています。このような企業向けソリューションは、変動の激しい家電製品業界と比較して、企業の販売サイクルに安定性をもたらします。ハイブリッドワークへの移行傾向は、非接触型のセキュアアクセス制御システムの導入をさらに促進しています。
光学式指紋センサー市場の将来動向
光学式およびマルチモーダル生体認証の融合
光学式指紋センサー市場の動向は、認証精度の向上とスプーフィング脆弱性の低減を目指し、顔認識や静脈パターン画像などの補完的な生体認証技術との融合へと向かっています。現在、デバイスメーカーは、二重のセキュリティレベルを実現するために、光学式センサーと静電容量式または超音波式センシング技術を組み合わせたハイブリッドシステムを模索しています。この新たなトレンドは、モジュール設計要件の見直しを迫り、センサーメーカーとソフトウェアアルゴリズム開発者とのより緊密な連携を必要とするでしょう。企業や政府機関の調達基準は、マルチモーダルソリューションをますます重視するようになり、光学式センサーは認証方法のエコシステムにおいて重要な位置を占めることになります。
小型化により、ウェアラブルデバイスやIoTデバイスへの展開が可能に
光センサーの小型化により、スマートフォンやアクセス制御システム以外にも、ウェアラブルデバイス、スマートカード、IoTエンドポイントへのセンシングモジュールの組み込みが期待されています。センサーの厚みが薄くなり、消費電力も低下することで、従来は静電容量式センサーが使用されていた、バッテリー容量が限られた小型デバイスにも光指紋認証技術が適用可能になります。この成長により、決済機能付きウェアラブルデバイスや健康モニタリング機器など、統合された本人確認機能を必要とする新たなアプリケーション分野が出現するでしょう。超薄型センサーを開発する部品メーカーは、こうした新たな機会から恩恵を受けることになります。
光学式指紋センサー市場の機会
医療認証インフラストラクチャの拡張
医療機関における光学式指紋センサーの導入には、患者記録へのアクセス、薬剤分注キャビネット、従業員の認証情報管理アプリケーションなど、大きな可能性が秘められています。データセキュリティ規制への注目の高まりと、医療業界におけるデータ漏洩の増加は、医療機関が現在のパスワードベースのシステムから生体認証へと移行する動きを加速させています。臨床現場特有のニーズを満たす、耐久性があり清掃しやすい光学式指紋センサーを提供するサプライヤーは、医療機関向け販売機会を通じてさらなるビジネスチャンスを獲得できるでしょう。光学式指紋センサーのサプライヤーと医療IT統合パートナーの組み合わせは、消費者向け電子機器とは異なる医療購買プロセス特有のニーズに対応できるため、市場参入の有望な道筋となります。この機会は、通信業界や政府機関の分野と比較すると、まだ十分に開拓されていません。
新興経済国における地域密着型製造業投資
東南アジア、インド、およびラテンアメリカの特定地域における部品製造・組立能力の現地開発は、投資にとって大きな機会となる。これは、各国政府が半導体および電子機器の国内製造を支援する政策枠組みを策定しているためである。製造業者がデバイスの組立場所に近い場所に拠点を移したり、新たな能力を追加したりすることで、物流コストを削減し、部品の輸送に影響を与える可能性のある国境での貿易混乱のリスクを回避できる。こうした現地化戦略は、国内生産部品を用いて国家アイデンティティプログラムに取り組む各国政府に機器を提供するという利点ももたらすだろう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -