
Markt für PVC Fenster: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für PVC-Fenster (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Dreh- und Kippfenster, Schiebefenster, Flügelfenster, Sonstige); Anwendung (Wohngebäude, Gewerbegebäude) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020889
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
26,02 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
33,56 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,87 %
Wachstumsrate
Adressierbarer Markt
270,49 Mrd. US-Dollar
(2026–2034)
Der Markt für PVC-Fenster befindet sich in einer Phase moderaten Wachstums. Energieeffizienzanforderungen, der Bedarf an Fenstererneuerungen und die Präferenz für langlebige Baumaterialien beeinflussen die Produktauswahl. Der Markt wird 2025 auf 26,02 Milliarden US-Dollar geschätzt und soll bis 2034 auf 33,56 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,87 % von 2026 bis 2034 entspricht . Das Wachstum wird durch die Nachfrage nach Renovierungen, verbesserte Wärmedämmstandards und die zunehmende Verwendung im Wohnungs- und Gewerbebau begünstigt.
Die Nachfrage in Nordamerika wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % steigen . Gründe hierfür sind der Austausch veralteter Fenster, strengere Anforderungen an die Gebäudeeffizienz und die Präferenz der Verbraucher für wartungsarme Rahmen. Der Markt für PVC-Fenster in der Region profitiert insbesondere von Modernisierungsausgaben, klimabedingten Dämmvorschriften und etablierten Produktionsnetzwerken für Vinylfenster, die den Wohnungsmarkt in Vorstädten bedienen.
Marktanalyse und Einblicke zum PVC-Fenstermarkt
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 28–32 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen wird , unterstützt durch Austauschaktivitäten, Energieeffizienz-Modernisierungen und eine etablierte Infrastruktur für die Herstellung von Vinylfenstern.
- USA: Die USA werden im Jahr 2025 einen Anteil von etwa 24–27 % am globalen Markt ausmachen und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen , wobei die Nachfrage nach Modernisierung und Ersatz an erster Stelle steht.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 39–43 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,4–3,0 % wachsen , wobei Deutschland, Großbritannien, Frankreich, Italien und Polen wichtige Märkte für die durch Renovierungen bedingte Nachfrage bleiben.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei etwa 17–21 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,6 % wachsen , wobei China, Indien, Japan, Südkorea und Australien die Nachfrage stützen.
- Größtes Segment: Es wird geschätzt, dass Drehkippfenster im Jahr 2025 einen Marktanteil von 42–46 % halten werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,7–3,2 % zwischen 2026 und 2034 , was die breite Anwendbarkeit im Wohnbereich und die etablierten Herstellungsverfahren widerspiegelt.
- Wachstumsstarkes Segment: Der Bereich der kommerziellen Anwendungen stellt das wachstumsstärkste Segment dar, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9–3,5 % zwischen 2026 und 2034 , die durch Anforderungen an die Energieeffizienz und institutionelle Sanierungen getrieben wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Deceuninck NV, Epwin Group Plc, Eurocell Plc, Fortune Brands Innovations, Inc., LIXIL Corporation, Masco Corporation, PGT Innovations, Inc., Ply Gem Residential Solutions, VEKA AG und REHAU Industries SE & Co. KG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für PVC-Fenster hat sich durch Verbesserungen bei Mehrkammerprofilen, Verstärkungssystemen, Verglasungskompatibilität, Oberflächenveredelung und automatisierter Fertigung weiterentwickelt. Hersteller verwenden zunehmend recyceltes PVC in den Profilkernen, ohne dabei Einbußen bei Dimensionsstabilität und Dämmeigenschaften hinnehmen zu müssen. Deceuninck gibt an, dass seine belgischen Recyclinganlagen im Jahr 2025 über 22.000 Tonnen Rohmaterial produziert haben. Dies ist ein Beispiel dafür, wie zirkuläre Rohstoffe zu einem integralen Bestandteil der Wirtschaftlichkeit werden und nicht länger nur ein Nebenaspekt von Nachhaltigkeitsprogrammen sind.
Bei zukünftigen Investitionen liegt der Fokus auf hochwärmedämmenden Profilen, recycelbaren Materialien, digitalen Fertigungsprozessen und regionalen Produktionskapazitäten. Die Sanierungsgesetzgebung in Europa wird den Markt für Ersatzbauten stützen, doch der Städtebau und der wachsende Wohnungsbau für die Mittelschicht in Indien und Südostasien bieten Chancen. In Nordamerika liegt der Schwerpunkt auf Austauschprogrammen und individuellen Lösungen, während in Europa die Differenzierung auf zertifizierter Umweltverträglichkeit und Wärmedämmung basiert.
Berichtsumfang zum Markt für PVC-Fenster
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 26,02 Milliarden US-Dollar |
| Marktgröße bis 2034 | 33,56 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,87 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für PVC-Fenster
Die Nachfrage im Wachstumsmarkt für PVC-Fenster wird durch Wohnungsbau, Austauschzyklen, Profilherstellung, Verglasungsversorgung, Beschlagintegration, Fertigung, Vertrieb und Montage bestimmt. PVC-Harz bildet zusammen mit Additiven die Grundlage der vorgelagerten Produktion, während Verarbeiter diese Rohstoffe zu Systemen für spezifische Anwendungen weiterentwickeln. Neben steigenden Energiekosten beeinflussen auch Bauvorschriften die Spezifikationen, sodass Faktoren wie Wärmedurchlässigkeit, Luftdichtheit, Langlebigkeit und Verglasungskompatibilität in Entscheidungsprozessen eine Rolle spielen.
Die Marktdynamik variiert regional, da die Profilextrusion im Vergleich zur PVC-Harzherstellung relativ regional ausgerichtet ist. Große Unternehmen profitieren von Skaleneffekten bei Werkzeugbau, Compoundierung, Recycling und Vertrieb, während kleinere Verarbeiter auf individuelle Anpassung und flexible Installationsmöglichkeiten setzen. Geschlossene Recyclingkreisläufe gewinnen in Europa an Bedeutung. Das Recycling von Profilen reduziert den Bedarf an neuen Materialien. Nordamerikanische Unternehmen profitieren weiterhin von der langfristigen Entwicklung der Lieferkette für Vinylmaterialien, während asiatische Hersteller beginnen, die lokale Produktion in Verbindung mit Technologieallianzen und dem Import hochwertiger Hardware zu nutzen.
Die Marktanalyse für PVC-Fenster zeigt eine fragmentierte Wettbewerbsstruktur, in der Profiltechnologie, Fertigungseffizienz, Produktbreite, geografische Reichweite und Vertriebspartnerschaften die Positionierung bestimmen. Deceuninck NV und Eurocell Plc sind im europäischen Fenstersektor stark vertreten, während die Epwin Group Plc neben der Profilherstellung auch Vertriebskapazitäten bietet. LIXIL Corporation und Masco Corporation verfügen über ein umfassendes Sortiment an Bauprodukten, die Cross-Selling sowohl für Renovierungen als auch für Neubauten ermöglichen.
Der Investitionswettbewerb konzentriert sich nun auf Bereiche wie Recycling, Automatisierung in der Extrusion, energieeffiziente Profilgestaltung und lokale Gegebenheiten. Die VEKA AG hat ihre Position in Indien durch ihre Beteiligung an NCL VEKA ausgebaut, während die REHAU Industries SE & Co. KG über Kompetenzen im Bereich Polymersysteme verfügt. PGT Innovations, Inc., Ply Gem Residential Solutions und Fortune Brands Innovations, Inc. bieten Präsenz in Nordamerika, während regionale Wettbewerber mit ihren kundenspezifischen Systemen und ihrer schnellen Fertigung konkurrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
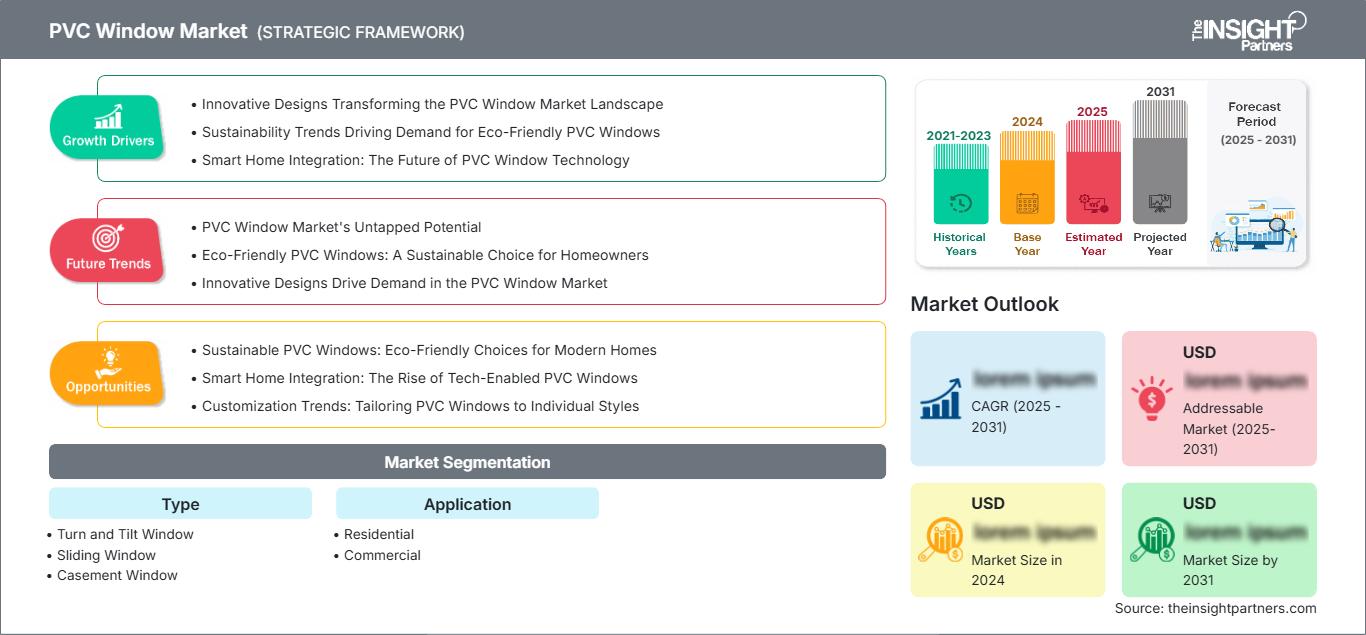
PVC-Fenstermarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für PVC-Fenster
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 28–32 % am PVC-Fenstermarkt erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % bis 2034. Die USA dominieren den regionalen Verbrauch, da Austauschfenster häufig bei der Sanierung von Wohnhäusern, Mehrfamilienhäusern und bei Maßnahmen zur Gebäudedämmung eingesetzt werden. Kanada trägt durch energieeffizientes Bauen und Anforderungen an die Kältebeständigkeit zum Markt bei. Für die Produktion von Vinylprofilen existieren bereits Vertriebs- und Installationskanäle.
Die regionale Nachfrage wird zusätzlich durch den Bedarf an verbesserter Gebäudehülleneffizienz, Feuchtigkeitsbeständigkeit und geringerem Wartungsaufwand begünstigt. Große Hersteller erweitern ihr Angebot um Verglasung, Beschläge, Montage und Garantieleistungen neben Profilen. Die USA sind nach wie vor der größte Produzent, während Kanada aufgrund seiner kalten Witterungsbedingungen und des hohen Renovierungsbedarfs gut geeignet ist. Das Wachstum wird aufgrund der gesättigten Märkte, die zwar das Mengenwachstum begrenzen, aber die Nachfrage nach Ersatzbauten stützen, stetig sein.
US-PVC-Fenstermarkt
Die USA machen im Jahr 2025 etwa 76–84 % des nordamerikanischen PVC-Fenstermarktes aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % wachsen . Die Nachfrage konzentriert sich auf den Austausch von Wohnhäusern, die Sanierung von Vorstadthäusern, Mehrfamilienhäuser und ausgewählte Gewerbeprojekte, die eine kosteneffiziente Wärmedämmung erfordern.
Unternehmen wie Masco Corporation, PGT Innovations, Inc., Ply Gem Residential Solutions, Fortune Brands Innovations, Inc. und Deceuninck NV sind in verschiedenen Stufen der Wertschöpfungskette tätig. Die Wahl des Fenstertyps hängt von den klimatischen Bedingungen, dem Architekturstil und der Wirtschaftlichkeit des Austauschs ab, wobei Dreh- und Schiebefenster weiterhin relevant sind. Verbesserungen der Energieeffizienz gewinnen insbesondere dann an Bedeutung, wenn durch veraltete Einfachverglasung Heiz- oder Kühlverluste entstehen.
Europäischer Markt für PVC-Fenster
Europa repräsentiert im Jahr 2025 einen Marktanteil von ca. 39–43 % am PVC-Fenstermarkt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,0 % wachsen und damit der führende regionale Markt bleiben. Deutschland ist der größte Ländermarkt, gestützt durch die Nachfrage nach Fensteraustausch und die ausgereifte Profilsystemfertigung. Auch Großbritannien, Frankreich, Italien, Spanien und Polen bieten erhebliches Renovierungspotenzial.
Drei Hauptfaktoren beeinflussen den britischen Markt: der veraltete Wohnungsbestand, Energieeffizienz und Sanierungsmaßnahmen. PVC ist aufgrund seiner Kombination aus geringem Wartungsaufwand, guten Dämmeigenschaften und der Vertrautheit der Verarbeiter mit dem Material relevant. Die Nachfrage hängt stark vom Renovierungsbudget der Hausbesitzer, ihrer finanziellen Situation und Gesetzesänderungen ab.
In Deutschland gibt es eine etablierte Fensterindustrie mit fundiertem Wissen über Profilsysteme und Recyclinganlagen. Wärmedämmung, Luftdichtheit, Schalldämmung und Recyclingfähigkeit gewinnen bei Fenstererneuerungen zunehmend an Bedeutung. Daher konkurrieren die Hersteller in diesen Bereichen.
Frankreich, Italien und Spanien bieten unterschiedliche Möglichkeiten. Frankreich punktet mit Sanierung und ökologischem Bauen, Italien hingegen mit Wohnungsbausanierung und -erneuerung. Spanien vereint Wohnungsbau und Sanierung. Deutschland bleibt aufgrund seiner starken Fertigungskapazitäten, Austauschmöglichkeiten und der vorhandenen Infrastruktur für PVC-Profile führend.
APAC-PVC-Fenstermarkt
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 17–21 % halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,6 % wachsen , wobei China die regionale Nachfrage anführt. Indien entwickelt sich aufgrund des Wachstums der organisierten Fensterfertigung zu einer strategisch wichtigen Region, während Japan, Südkorea und Australien den Einsatz von Hochleistungsfenstern bevorzugen.
Faktoren wie Industrialisierung, städtischer Wohnungsbau, klimabewusstes Bauen und die Förderung energieeffizienter Gebäude tragen zur Verbreitung von Fenstern bei. China leistet hierzu einen Beitrag durch die Fensterproduktion, Indien durch den Bausektor, Japan und Südkorea durch die Produktleistung und Australien durch energetische Bauvorschriften.
PVC-Fenstermarkt im Nahen Osten und Afrika
Die Nachfrage nach PVC-Fenstern im Nahen Osten und in Afrika entwickelt sich von einer kleineren Basis aus, wobei bis 2034 ein Wachstum von ca. 3,1–3,8 % CAGR erwartet wird . Saudi-Arabien und die VAE führen die regionale Aktivität an, unterstützt durch große Bauprogramme, während Südafrika aufgrund des etablierten Baustoffvertriebs und der Anwendungen im Wohnungsbau weiterhin eine wichtige Rolle spielt.
Isolierfenster gewinnen aufgrund des hohen Energiebedarfs bei der Kühlung zunehmend an Bedeutung. Die städtische Infrastrukturentwicklung in Saudi-Arabien ist ein großer Vorteil für Isolierfenster, während die VAE Wert auf hochwertige Bauweise und energieeffiziente Gebäude legen. In Südafrika existieren bereits Austauschmöglichkeiten. Der Markt im Nahen Osten und Afrika ist fragmentiert, bietet aber Potenzial im Bereich des städtischen Wohnungsbaus und des Gewerbebaus.
Segmentierungsanalyse
Typ
Der Produkttyp bleibt im Marktbericht für PVC-Fenster ein entscheidender Faktor für die Produktpositionierung, die Fertigungsanforderungen und die Eignung für Endnutzer. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 2,6–3,1 % erwartet. Automatisierte Systeme ermöglichen eine standardisierte Produktion und einen höheren Durchsatz, während halbautomatische und manuelle Konfigurationen insbesondere für kleinere Verarbeiter und spezialisierte Hersteller relevant bleiben.
- Automatisierte Systeme: Automatisierte Systeme kommen bei Herstellern mit hohem Produktionsvolumen zum Einsatz, die auf gleichbleibende Schweiß-, Schneid-, Fräs- und Montageprozesse angewiesen sind. Ihre strategische Bedeutung steigt dort, wo Arbeitskosten, Qualitätskontrolle, Produktionswiederholbarkeit und kürzere Fertigungszyklen die Rentabilität beeinflussen.
- Halbautomatisch: Halbautomatische Anlagen bieten ein ausgewogenes Verhältnis zwischen Bedienereingriff und Prozesskonstanz und eignen sich daher für mittelständische Fertigungsbetriebe mit vielfältigen Aufträgen. Ihre Flexibilität ermöglicht es Herstellern, verschiedene Fensterkonfigurationen zu realisieren, ohne in vollautomatische Anlagen investieren zu müssen.
- Manuelle Fertigung: Die manuelle Produktion bleibt für kleine Werkstätten, kundenspezifische Anlagen und regionale Bedarfsspitzen relevant. Ihre geringeren Einstiegskosten begünstigen fragmentierte Fertigungsmärkte, obwohl Produktivität und Wiederholgenauigkeit die Wettbewerbsfähigkeit bei größeren Produktionsmengen einschränken können.
Anwendung
Die Anwendung bestimmt die Kaufvorgaben, Bestellmengen und die Wirtschaftlichkeit der Installation. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 2,8–3,4 % prognostiziert . Wohnbauprojekte sorgen für eine breite und wiederkehrende Nachfrage, während im Gewerbebau zunehmend dokumentierte thermische und akustische Eigenschaften, Langlebigkeit über den gesamten Lebenszyklus sowie die Einhaltung von Gebäudehüllennormen erforderlich sind.
- Wohnbereich: Anwendungen im Wohnbereich stellen den größten Nachfrageanteil dar, da sowohl der Austausch bestehender Fenster als auch der Neubau von Wohnhäusern erschwingliche, langlebige und wartungsarme Fenstersysteme erfordern. Die Prioritäten der Verbraucher vereinen zunehmend Wärmedämmung, Optik, Belüftung, Sicherheit und Wirtschaftlichkeit über den gesamten Lebenszyklus.
- Gewerbliche Anwendungen erfordern strengere Spezifikationen hinsichtlich Wärmeleistung, Langlebigkeit, Schalldämmung, Brandschutz und Installationsplanung. Bei Sanierungsprojekten in öffentlichen Einrichtungen und Büros sind standardisierte Systeme von Vorteil, da sie die Beschaffung und Wartung vereinfachen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wohnen |
Hoch |
Hausmodernisierung |
Reifen |
|
Kommerziell |
Medium |
Effizienz der Briefumschläge |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des PVC-Fenstermarktes
Anforderungen an die Energieeffizienz beschleunigen Ersatzentscheidungen
Die Energieeffizienz von Gebäudehüllen gewinnt bei der Beschaffung zunehmend an Bedeutung, da Regierungen und Gebäudeeigentümer den Bedarf an Heizung und Kühlung reduzieren möchten. Mehrkammerkonstruktionen, verbesserte Abdichtung, kompatibles Wärmeschutzglas sowie Verstärkungen verbessern die Wärmedämmeigenschaften von PVC-Fenstern, ohne dass die Hersteller ihre bestehende Produktionstechnologie anpassen müssen. Besonders deutlich wird dies in Ländern mit vielen Sanierungen, wo ältere Fenster oft ineffizient sind. Auch bei Gewerbegebäuden spielt die Senkung der Betriebskosten eine wichtige Rolle, da dies langfristig Investitionsentscheidungen positiv beeinflussen kann.
Renovierungsaktivitäten, die die Ersatznachfrage aufrechterhalten
Renovierungen stellen ein Beispiel für einen strukturellen Nachfragetreiber dar, da Fenster ausgetauscht werden können, ohne das gesamte Gebäude sanieren zu müssen. Hausbesitzer können ihren Wohnkomfort verbessern, Zugluft minimieren und ihren Häusern durch gezielte Fensterverbesserungen ein moderneres Aussehen verleihen. Dadurch bleibt die Nachfrage auch dann bestehen, wenn keine neuen Häuser gebaut werden. Gleichzeitig ist es aufgrund der mit dem Gesamtprojekt verbundenen Logistik-, Installations- und Kundendienstleistungen rentabel, Standardgrößen und inländisch hergestellte Produkte anzubieten. Dies trägt dazu bei, die Nachfrage in den gesättigten Märkten Europas und Nordamerikas zu kompensieren und die durch Bauzyklen bedingte Nachfrage zu stabilisieren.
Umgestaltung der Profilfertigung durch die Verwendung zirkulärer Materialien
Der Einsatz von recyceltem PVC wird zunehmend zum integralen Bestandteil der Betriebsabläufe und geht weit über einen reinen Umweltaspekt hinaus. Laut Deceuninck benötigt recyceltes PVC weniger Energie als Neuware, und 95 % der bei der Herstellung anfallenden Abfälle werden wiederverwertet. Dies motiviert Hersteller, recyceltes PVC zu sammeln, zu sortieren, zu reinigen, zu compoundieren und zu coextrudieren. Die Auswirkungen beschränken sich nicht nur auf die Beschaffung, da die Verwendung von Recyclingmaterial gleichzeitig den Aufwand für Neuware und die dazugehörige Umweltdokumentation reduzieren kann. Hersteller mit einem bereits etablierten Recyclingsystem können sich so einen Wettbewerbsvorteil verschaffen. Zukünftig wird dieser Trend voraussichtlich die Nachfrage nach Extrusionstechnologie, Qualitätskontrolle und Recyclingpartnerschaften weiter steigern.
Zukunftstrends auf dem PVC-Fenstermarkt
Recyclingprofile nähern sich gängigen Spezifikationen an
Zukünftige Entwicklungen im Produktdesign werden sich voraussichtlich auf Profilkonstruktionen konzentrieren, die auf recycelten Materialien basieren und unter kontrollierten Bedingungen hergestellt werden. Dazu gehören beispielsweise Konstruktionen, bei denen das recycelte Kernmaterial von der Hochleistungsoberfläche getrennt wird. So können Hersteller den Anteil an Kreislaufmaterialien erhöhen, ohne Aussehen und Abmessungen des Profils zu beeinträchtigen. Produktspezifikationen können zukünftig Umweltinformationen, Zertifizierungen des Recyclinganteils und Informationen zur Wiederverwertung am Ende der Nutzungsdauer für die Beschaffungsabteilungen enthalten. Europäische Hersteller sind bereit, diese Rolle zu übernehmen, da die Recyclinginfrastrukturen und die Erwartungen in diesem Bereich bereits ein gewisses Maß an Reife erreicht haben. Es wird erwartet, dass nordamerikanische und asiatische Hersteller diesem Beispiel folgen werden, sobald ausreichend Recyclingmaterialien verfügbar sind und Kreislaufbauprodukte den Kunden vertrauter geworden sind.
Digitale Fertigung verbessert die Wirtschaftlichkeit der Individualisierung
Digitale Produktionstechnologien werden voraussichtlich Einfluss darauf haben, wie Verarbeiter die zunehmend vielfältigen Fensterkonfigurationen handhaben. Automatisierte Schnittoptimierung, barcodebasierte Produktionsverfolgung, digitale Messtechnik und vernetzte Maschinen können Materialverschwendung reduzieren und gleichzeitig die Rückverfolgbarkeit von Aufträgen verbessern. Diese Möglichkeiten sind besonders relevant für Austauschprojekte, bei denen die Abmessungen stark variieren und die Koordination von Installationsterminen schwierig sein kann. Kleinere Verarbeiter können modulare Automatisierung anstelle kompletter Produktionslinien einsetzen und so ihre Produktivität schrittweise steigern. Größere Hersteller können Design, Produktionsplanung, Lagerhaltung und Logistiksysteme integrieren, um Lieferzeiten zu verkürzen. Da Individualisierung immer häufiger vorkommt, könnten digitale Arbeitsabläufe zu einem wichtigen Wettbewerbsvorteil werden, da sie es Herstellern ermöglichen, die Produktvielfalt aufrechtzuerhalten, ohne den Arbeitsaufwand, Nacharbeiten, Lagerbestände oder die administrative Komplexität proportional zu erhöhen.
Marktchancen für PVC-Fenster
Lokalisierte Prämiensysteme in wachstumsstarken Bauwirtschaften
Hersteller können attraktive Chancen nutzen, indem sie etablierte PVC-Profiltechnologien an die schnell wachsenden urbanen Märkte anpassen, deren Klimabedingungen, architektonische Vorlieben und Baupraktiken von europäischen Standards abweichen. Indien, Südostasien und ausgewählte Märkte im Nahen Osten bieten Potenzial für lokalisierte Systeme, die Wärmedämmung, Sonnenschutz, Belüftung, Langlebigkeit und Kosteneffizienz vereinen. Erfolgreiche Investitionen erfordern mehr als den Export von Standardprofilen, da die lokalen Fertigungskapazitäten, die Verfügbarkeit von Hardware, die Installationsqualität und der Kundendienst die Akzeptanz beeinflussen. Der Aufbau regionaler Partnerschaften in den Bereichen Extrusion, Fertigung oder Technologie kann die logistischen Risiken reduzieren und gleichzeitig die Anpassungsmöglichkeiten verbessern. Diese Chance ist besonders relevant für Anbieter mit bewährten Systemplattformen, die ohne den Aufbau völlig neuer Werkzeugsysteme an lokale Bauvorschriften und klimatische Anforderungen angepasst werden können.
Geschlossene Ersatzkreisläufe für recycelte Fenstermaterialien
Der zunehmende Austauschzyklus bietet die Chance, Sammelnetzwerke aufzubauen, die Installateure, Abbruchunternehmen, Recyclingbetriebe, Profilhersteller und Verarbeiter miteinander verbinden. Aus alten Fenstern gewonnenes PVC kann als Rohstoffquelle dienen, sofern Sortier- und Verarbeitungssysteme die Materialqualität erhalten. Ein koordiniertes Modell kann den Entsorgungsaufwand reduzieren und gleichzeitig eine besser planbare Versorgung mit Recyclingmaterial für Extrusionsprozesse gewährleisten. Hersteller könnten ihre Beteiligung durch Anreize für Installateure, Sammelpartnerschaften, dedizierte Rückgewinnungslogistik und für die Demontage optimierte Produktdesigns stärken. Prognosen für den PVC-Fenstermarkt sprechen zunehmend für Anbieter, die den Produktabsatz mit dem Lebenszyklusmanagement verknüpfen können, da Kreislaufwirtschaft Beschaffungsentscheidungen, die Einhaltung gesetzlicher Vorschriften und die Materialsicherheit beeinflussen kann. Investitionen in regionale Recyclingzentren könnten daher die konventionellen Profilherstellungskapazitäten ergänzen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -