
Markt für Dachsysteme: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dachsysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Material (Asphalt, Ton, Beton, Metall, Holz, Sonstige); Produkt (Schindeln und Platten, Ziegel, Sonstige); Endnutzer (Wohngebäude, Gewerbegebäude, Industriegebäude) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012418
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
125,99 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
179,1 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,50 %
Wachstumsrate
Adressierbarer Markt
1.422,20 Mrd. US-Dollar
(2026–2034)
Der Markt für Dachsysteme wird im Jahr 2025 auf 125,99 Milliarden US-Dollar geschätzt und soll bis 2034 auf 179,1 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,50 % von 2026 bis 2034 entspricht . Die Nachfrage wird durch Wohnungsbau, Dachsanierungen, Gewerbebau, Industrieanlagen, Witterungsbeständigkeit, Energieeffizienz, Materialinnovationen und sich wandelnde Baupraktiken in Industrie- und Schwellenländern bestimmt. Die Produktauswahl orientiert sich zunehmend an der Lebenszyklusleistung und weniger an den Anschaffungskosten.
Die Nachfrage in Nordamerika wird weiterhin strukturell durch Dachsanierungen, Instandhaltung von Wohngebäuden, Gewerbeimmobilienrenovierungen und klimaresistentes Bauen gestützt. Der Markt für Dachsysteme in der Region wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,9–4,4 % wachsen . Gründe hierfür sind ein alternder Gebäudebestand, der Bedarf an sturmbedingten Sanierungen, Energieeffizienzvorschriften und kontinuierliche Investitionen in Lagerhallen, Gesundheitseinrichtungen, Rechenzentren und andere Nichtwohngebäude.
Marktanalyse und Einblicke zu Dachsystemen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 38–40 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen wird . Unterstützt wird dies durch die Nachfrage nach Dachsanierungen, den gewerblichen Neubau, die Anforderungen der Bauordnung und die zunehmende Verbreitung wetterbeständiger Produkte.
- USA: Der Anteil der USA am nordamerikanischen Markt wird im Jahr 2025 auf 66–68 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % zwischen 2026 und 2034 , was auf den Ersatz von Wohngebäuden und die Bautätigkeit im Gewerbebereich zurückzuführen ist.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 19–21 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,5–4,1 % wachsen wird , wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien von Renovierungen, Anforderungen an die Energieeffizienz und einem alternden Gebäudebestand profitieren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 29–31 % geschätzt und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen , angeführt von China, Indien, Japan, Südkorea und den Bauinvestitionen in Südostasien.
- Größtes Segment: Der Marktanteil des Wohnimmobilienbereichs wird für 2025 auf 45–48 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,6 % zwischen 2026 und 2034 , was den Wohnungsbau und die wiederkehrende Nachfrage nach Ersatzimmobilien widerspiegelt.
- Wachstumsstarkes Segment: Metall wird im Jahr 2025 voraussichtlich einen Marktanteil von 21–24 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % zwischen 2026 und 2034. Dies wird durch Langlebigkeit, Recyclingfähigkeit, Leichtbauweise und Witterungsbeständigkeit begünstigt.
- Detaillierte Analyse der wichtigsten Unternehmen: Atlas Roofing Corporation, Johns Manville, Boral Limited, Braas Monier Building Group SA, Carlisle Companies Incorporated, CSR Limited, Etex Group NV, Owens Corning, Saint-Gobain und Siam Cement Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Dachbausektor hat sich von der reinen Materialauswahl hin zu integrierten Systemen entwickelt, die Gebäudeschutz, Wärmedämmung, Entwässerung, Belüftung und Energieeffizienz vereinen. Asphalt spielt in Nordamerika weiterhin eine wichtige Rolle, während Metall, Beton, Ton und technische Produkte in anderen Klimazonen eine stärkere Position einnehmen. Die Fertigungsstrategien setzen zunehmend auf regionale Kapazitäten, Recyclingmaterialien, automatisierte Produktion, effiziente Logistik und Produktsysteme, die auf die lokalen Bauvorschriften und Gepflogenheiten der Dachdecker abgestimmt sind.
Die Marktprognose für Dachsysteme deutet darauf hin, dass Investitionen im Prognosezeitraum zunehmend in widerstandsfähige Materialien, kühlende Dachtechnologien, recycelbare Produkte und Systeme mit Photovoltaik-Integration fließen werden. Aufstrebende asiatische Volkswirtschaften bieten durch Stadtentwicklung ein hohes Absatzpotenzial, während Nordamerika und Europa durch den Bedarf an Dachsanierungen Wertschöpfungspotenzial bieten. Der regulatorische Fokus auf Energieeffizienz und Klimaanpassung sollte Hersteller dazu anregen, sich durch Wärmeleistung, Langlebigkeit, Installationsproduktivität und dokumentierte Umweltmerkmale anstatt allein durch den Materialpreis zu differenzieren.
Berichtsumfang zum Markt für Dachsysteme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 125,99 Milliarden US-Dollar |
| Marktgröße bis 2034 | 179,1 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,50 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Dachsysteme
Die Nachfrage nach Dachsystemen ist eng mit der Wertschöpfungskette im Bauwesen verknüpft. Diese beginnt bei der Versorgung mit Rohstoffen wie Asphalt, Stahl, Zement, Ton, Polymeren und Holz und endet mit Produktion, Vertrieb, Auftragsvergabe, Installation und schließlich den Endverbrauchern. Der regelmäßige Austausch von Dachsystemen sorgt für zusätzliche Nachfrage und gleicht so Schwankungen im Neubau aus. Materialverfügbarkeit, Frachtkosten, Geschäftsbeziehungen und regionale Anforderungen beeinflussen Kaufentscheidungen, und extreme Wetterereignisse können einen sofortigen Austauschbedarf verursachen.
Der Trend zur Lokalisierung der Produktion in der Lieferkette wird sich fortsetzen, da Lieferanten bestrebt sind, Transportwege zu verkürzen und die Kontrolle über wichtige Rohstoffe zu erlangen. Produktionsunternehmen mit einer breiten Rohstoffpalette können je nach regionaler Wirtschaftslage verschiedene Materialien wie Asphalt, Metall, Beton, Ton und technische Produkte effektiv austauschen. Große Vertriebshändler spielen aufgrund des hohen Arbeitsaufwands bei Installation und Terminplanung weiterhin eine bedeutende Rolle im Markt.
Die Wettbewerbspositionierung im Markt für Dachsysteme hängt zunehmend von der Portfoliobreite, der Produktionskapazität, dem Vertriebsnetz und der Innovationskraft ab. Owens Corning hat seine Investitionen in die Dachfertigung verstärkt, während Carlisle Companies Incorporated weiterhin stark auf den Gewerbebau ausgerichtet ist. Saint-Gobain kombiniert Dachsysteme mit umfassenderen Baulösungen, und Johns Manville steuert Kompetenzen im Bereich Dämmung und Dachsysteme bei. Atlas Roofing Corporation, Boral Limited, Braas Monier Building Group SA, CSR Limited, Etex Group NV und Siam Cement Group bieten zusätzliche regionale und produktspezifische Spezialisierungen.
Die Markttrends für Dachsysteme deuten darauf hin, dass sich Investitionen zunehmend auf die Modernisierung von Produktionskapazitäten, Akquisitionen, Recyclinginfrastruktur und höherwertige Bauprodukte verlagern. Owens Corning nahm 2025 Investitionen in Dachsysteme in Betrieb und kündigte weitere Modernisierungen der Fertigung an, während Saint-Gobain die Portfolioerweiterung und Investitionen in die Lieferkette in Nordamerika und Asien fortsetzte. Diese Entwicklungen zeigen, dass neben geografischer Lokalisierung, betrieblicher Effizienz und nachhaltigkeitsorientierter Produktentwicklung auch Skaleneffekte angestrebt werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
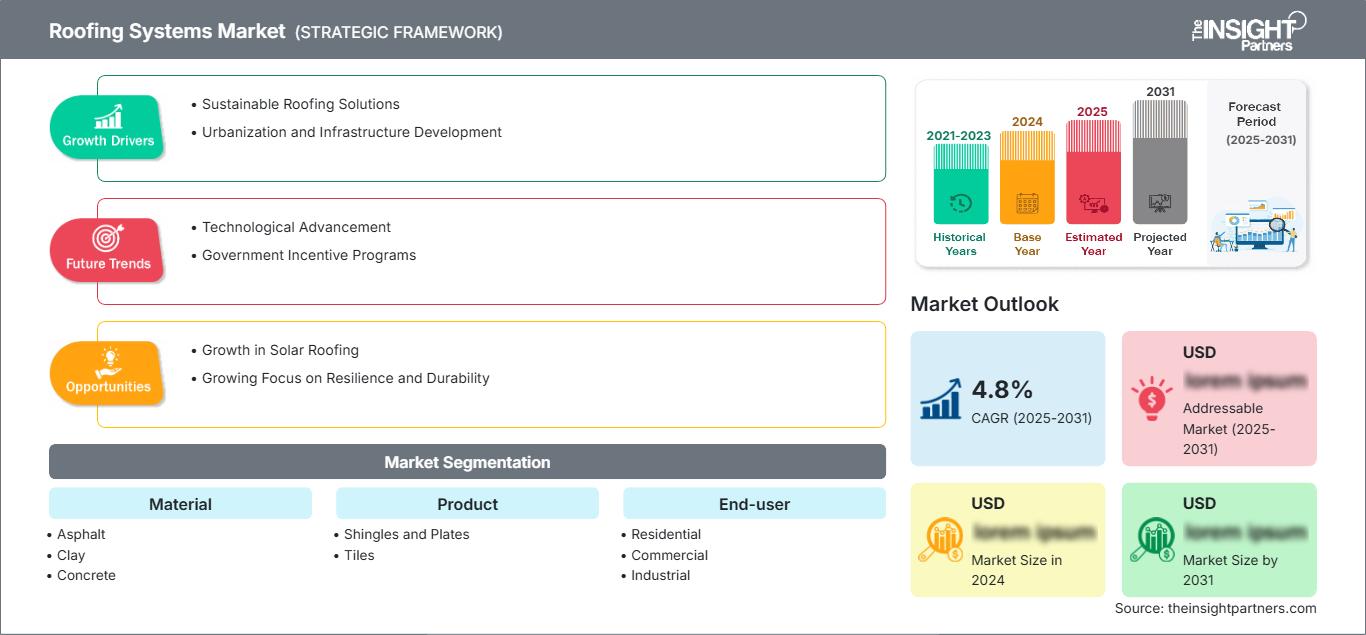
Markt für Dachsysteme: Strategische Einblicke
Regionale Einblicke
Markt für Dachsysteme in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 38–40 % am Markt für Dachsysteme halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen . Die Region verfügt über einen beträchtlichen Bestand an bebauten Wohnhäusern, regelmäßige Dachsanierungen, gewerbliche Renovierungen, Witterungseinflüsse und hohe Materialanforderungen. Die Vereinigten Staaten sind der Hauptmarkt, während Kanada durch seine Renovierungsbedürfnisse und den Bedarf an kalten Klimazonen einen Beitrag leistet. Mexiko generiert durch Stadtentwicklung und Industrialisierung zusätzliche Nachfrage.
Die regionale Versorgungsinfrastruktur besteht aus etablierten Unternehmen, die Materialien herstellen, vertreiben, beschaffen und Aufträge vergeben. Zu den steigenden Anforderungen zählen Schlagfestigkeit, reflektierende Oberflächen, Wärmedämmung und Langlebigkeit. Gewerbebauten, Logistikzentren, Gesundheitseinrichtungen und Rechenzentren erhöhen den Bedarf an hochwertigen Bauteilen. Investitionen führender Unternehmen stärken die lokale Fertigung und verkürzen die Lieferketten.
US-Markt für Dachsysteme
Die USA repräsentieren im Jahr 2025 einen Marktanteil von ca. 66–68 % am nordamerikanischen Markt für Dachsysteme und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen . Die Dachsanierung von Wohnhäusern spielt weiterhin eine wichtige Rolle, während der Gewerbebau den Bedarf an langlebigen Flachdächern und Metalldächern antreibt. Owens Corning, Johns Manville, Carlisle Companies Incorporated, Atlas Roofing Corporation und Saint-Gobain sind in ihren jeweiligen Märkten weiterhin relevant.
Die Eignung von Dachsystemen hängt maßgeblich von den klimatischen Bedingungen, der Gebäudeart und den gesetzlichen Bestimmungen ab. In südlichen Bundesstaaten sind sturmbeständige und reflektierende Produkte gefragt, während in kälteren Regionen Langlebigkeit, Wärmedämmung und Feuchtigkeitsregulierung im Vordergrund stehen. Der Bedarf an Dachsystemen steigt aufgrund von Rechenzentren, Lagerhallen, Krankenhäusern und Produktionsstätten stetig.
Markt für Dachsysteme in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 19–21 % am Dachsystemmarkt erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,1 % bis 2034. Deutschland ist Marktführer in diesem Segment, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Die Nachfrage nach Sanierungen, energieeffizientem Bauen und die Modernisierung älterer Gebäude treiben den Austauschmarkt an, und die Materialauswahl konzentriert sich zunehmend auf Wärmeeffizienz und Nachhaltigkeit.
In Großbritannien sind Wohnungsnot, Renovierungsbedarf und energieeffiziente Bauweisen die Markttreiber. In Deutschland bestimmen Gebäudesanierungen und langlebige Dachkonstruktionen den Markt. In Frankreich ist es eine Kombination aus Renovierungen und Neubauten in Verbindung mit energieeffizienten Bauweisen. In Italien und Spanien sind Ziegel aufgrund architektonischer Vorlieben und klimatischer Bedingungen weiterhin beliebt, während Metalldächer für Gewerbebauten immer gefragter werden.
Markt für Dachsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 29–31 % am Dachsystemmarkt erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen . Damit ist er die am schnellsten wachsende große Region. China bleibt der führende Markt, während Indien, Japan, Südkorea und Australien unterschiedliche Chancen im Neubau und bei der Sanierung von Dächern bieten.
Industrialisierung, städtischer Wohnungsbau, Infrastrukturentwicklung und öffentliche Bauvorhaben stützen die regionale Nachfrage. Indien bietet mit einem prognostizierten jährlichen Wachstum von 5,6 % bis 2033 besonders attraktives Potenzial für zusätzliches Mengenwachstum im Bereich Dachmaterialien. China profitiert von Skaleneffekten, Japan legt Wert auf Sanierung und Widerstandsfähigkeit, Südkorea fördert fortschrittliche Bauweisen und Australien bevorzugt langlebige Systeme, die anspruchsvollen klimatischen Bedingungen gerecht werden.
Markt für Dachsysteme im Nahen Osten und Afrika
Die Nachfrage nach Dachsystemen im Nahen Osten und in Afrika ist zwar geringer, wird aber durch Infrastrukturentwicklung, Wohnungsbau, Tourismusprojekte und Industrieanlagen strukturell gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der Region, während Südafrika eine etablierte Baubasis bietet. Der gesamte MEA-Markt wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,8–4,5 % wachsen.
Saudi-Arabien profitiert von groß angelegten Stadtentwicklungs- und Infrastrukturprogrammen, während die VAE den Bau von Gewerbe-, Hotel- und Mischnutzungsgebäuden fördern. Südafrika generiert Bedarf an Ersatzbauten und Industrieanlagen, und der Rest der MEA-Region bleibt projektorientiert. Hohe Temperaturen erhöhen die Bedeutung reflektierender, langlebiger und feuchtigkeitsbeständiger Produkte und schaffen so Potenzial für Systeme, die Wärmeleistung mit langer Lebensdauer kombinieren.
Segmentierungsanalyse
Material
Laut dem Marktbericht für Dachsysteme bestimmt die Materialwahl Kosten, Haltbarkeit, Klimaverträglichkeit, Installationsanforderungen und Lebenszyklusleistung. Für dieses Segment wird ein jährliches Wachstum von 3,9–4,6 % im Zeitraum 2026–2034 erwartet. Asphalt behält dabei seine breite Relevanz im Wohnbau, während Metall aufgrund seiner Langlebigkeit, Recyclingfähigkeit und Kompatibilität mit energieeffizienten Gebäudekonzepten an strategischer Bedeutung gewinnt.
- Asphalt: Asphalt ist nach wie vor ein wichtiges Material für Wohnhausdächer, da es mit der Installation vertraut ist, weit verbreitet ist, wettbewerbsfähige Preise bietet und mit etablierten Baupraktiken kompatibel ist, insbesondere in Nordamerika.
- Ton: Ton eignet sich für hochwertige und traditionelle Bauweisen, bei denen architektonisches Erscheinungsbild, Feuerbeständigkeit, Langlebigkeit und klimatische Eignung höhere Material- und Installationskosten rechtfertigen.
- Beton: Betonprodukte werden im Wohn- und Gewerbebau eingesetzt, wo Langlebigkeit, Wärmespeicherkapazität und gestalterische Flexibilität im Vordergrund stehen, insbesondere in Märkten mit etablierten Kapazitäten zur Fliesenherstellung.
- Metall: Metalldächer sind aufgrund ihrer langen Lebensdauer, Witterungsbeständigkeit, Recyclingfähigkeit und leichten Bauweise von strategischer Bedeutung und finden daher breite Anwendung im Wohn-, Gewerbe- und Industriebau.
- Holz: Holz ist nach wie vor vor allem in der Architektur und im Premiumsegment verbreitet, wo ein natürliches Aussehen geschätzt wird. Allerdings schränken Wartungsanforderungen und regionale Brandschutzbestimmungen eine breitere Anwendung ein.
- Andere: Alternative Werkstoffe erfüllen spezielle klimatische, architektonische und industrielle Anforderungen und ermöglichen es den Herstellern, Anwendungen zu bedienen, bei denen herkömmliche Werkstoffe an Leistungs- oder Designgrenzen stoßen.
Produkt
Laut dem Marktbericht für Dachsysteme spiegelt die Produktnachfrage die Dachgeometrie, die Installationsmethoden, ästhetische Vorlieben und statische Anforderungen wider. Für dieses Segment wird ein jährliches Wachstum von 4,0–4,7 % im Zeitraum von 2026 bis 2034 prognostiziert. Schindeln und Platten behalten dabei ihren Anteil, während Ziegel in etablierten regionalen Bautraditionen weiterhin eine wichtige Rolle spielen.
- Schindeln und Platten: Schindeln und Platten ermöglichen eine standardisierte Installation, eine große Auswahl an Designs und einen effizienten Austausch. Daher sind sie besonders wichtig für den Wohnungsbau und den Markt für Dachsanierungen mit etablierten Auftragnehmernetzwerken.
- Ziegel: Ziegel spielen in Regionen, in denen Beton- und Tonprodukte bevorzugt werden, weiterhin eine wichtige Rolle, da sie Langlebigkeit, Wärmedämmeigenschaften, architektonische Vielfalt und eine bewährte Kompatibilität mit der Konstruktion von Schrägdächern bieten.
Endbenutzer
Es wird erwartet, dass die Endkundennachfrage von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 % steigen wird . Der größte Nachfragebereich bleibt der Wohnbereich, während gewerbliche und industrielle Anlagen zunehmend Hochleistungsdachsysteme, Energieeffizienz, Witterungsbeständigkeit und längere Austauschzyklen benötigen.
- Wohnimmobilien: Die Nachfrage nach Wohnimmobilien wird durch Neubauprojekte, Renovierungen, Dachsanierungen, Sturmschadenreparaturen und die Präferenz der Hausbesitzer für langlebige Produkte mit vorhersehbarem Wartungsaufwand gestützt.
- Gewerbliche Projekte: Bei gewerblichen Projekten werden zunehmend Systeme gefordert, die Energieeffizienz, Entwässerungsleistung, Brandschutz, Langlebigkeit und schnelle Installation in Bürogebäuden, Lagerhallen, Gesundheitseinrichtungen und Einzelhandelsgebäuden unterstützen.
- Industrieanlagen: Bei Industrieanlagen stehen mechanische Langlebigkeit, Witterungsbeständigkeit, geringer Wartungsaufwand und die Kompatibilität mit großen Dachflächen im Vordergrund, wodurch eine gleichbleibende Leistungsfähigkeit für Produktions- und Logistikanlagen wichtig wird.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Wohnen |
Hoch |
Dachsanierung |
Reifen |
|
Kommerziell |
Medium |
Kühle Dächer |
Skalierung |
|
Industrie |
Medium |
Langlebige Systeme |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Dachsysteme
Dachsanierung und alternder Gebäudebestand
Mit zunehmendem Alter von Wohn- und Gewerbegebäuden entsteht ein wiederkehrender Bedarf an Dachsanierungen, der nicht von Neubauprojekten abhängt. In etablierten Märkten müssen Dachsysteme aufgrund von Materialermüdung, Sturmschäden, Wassereintritt und veränderten Anforderungen an die Energieeffizienz erneuert werden. Dieser wiederkehrende Bedarf sichert eine konstante Produktion, selbst wenn die Anzahl der neu gebauten Wohneinheiten sinkt. Die Premiumisierung wird zusätzlich gefördert, da Verbraucher neben dem Kaufpreis zunehmend auch die erwartete Lebensdauer, den Garantieumfang, die Wartungsfreundlichkeit und die Installationsgeschwindigkeit von Dachsystemen berücksichtigen. Wiederholte Dachsanierungen bieten Händlern und Installateuren Folgeaufträge und Einblicke in den lokalen Markt. Dies erleichtert es Herstellern, die Informationen über die installierte Basis für die Planung von Kapazitäten, Lagerbeständen und Installationsprogrammen in den jeweiligen Regionen zu nutzen. Dieser Effekt ist besonders in Nordamerika und Europa von Bedeutung.
Klimaresilienz und energieeffizientes Bauen
Risiken wie extreme Hitze, Starkregen, Stürme, Waldbrände und andere, mit dem Klimawandel verbundene Faktoren lenken den Fokus verstärkt auf die Langlebigkeit von Dächern und die Leistungsfähigkeit der gesamten Gebäudehülle. Dies führt zu einem Trend hin zu stoßfesten, reflektierenden, wärmegedämmten, korrosionsbeständigen und wassersparenden Systemen. Kühle Dächer reduzieren die Wärmeeinstrahlung, während reflektierende Beschichtungen und geeignete Dämmstoffe die Gebäudeeffizienz verbessern. Insbesondere die Gewerbeimmobilienbranche reagiert sensibel auf dieses Thema, da die großen Dachflächen den Kühlbedarf und die Betriebskosten beeinflussen können. Auch Versicherungsaspekte fördern den Bau widerstandsfähiger Gebäude in Risikogebieten. Hersteller arbeiten daher an Lösungen, die Witterungsbeständigkeit, Nachhaltigkeit und eine lange Lebensdauer bieten. Die Auswirkungen dieses Trends gehen über den reinen Materialabsatz hinaus, da Hersteller auch von Unterspannbahnen, Dämmstoffen, Belüftungssystemen, Beschichtungen, Zubehör und technischen Dienstleistungen profitieren.
Urbanisierung und Investitionen in den Gewerbebau
Expansion of urban areas is giving rise to a need for houses, logistics buildings, manufacturing plants, healthcare buildings, retail properties, schools, and infrastructures. In large projects, roofs should be available in consistent supplies, fast installations, and long operational lives. The region of Asia Pacific plays a significant role since urbanization and investments in industries are increasing the potential construction market, whereas North America and Europe are producing renovation and refurbishing demand. Data centers and logistics buildings give an additional reason since the owners focus on reliability, waterproofing, insulation, and timely installation. For the manufacturers, these projects provide preference to standard solutions, regional production capacities, technical specifications, and solid networks of distributors. Such an opportunity will not be only related to larger amounts of materials. Companies that can take part in the specification process at the early stage will have the ability to specify materials, get approval status for products, and receive repeat orders for multi-site development programs.
Roofing Systems Market Future Trends
Digitalized Roof Design and Predictive Maintenance
The use of digital technology will become even more prevalent when considering roof assessment, specifying materials for roofing projects, installation planning, and maintenance. The use of drone photography, satellite imagery, digital twin technology, thermal imaging, and inspection using artificial intelligence may help improve the detection of areas that require repair and replacement. The connection between inspection reports and manufacturers' and contractors' product databases and warranty and maintenance plans may become more prevalent. It may result in the appearance of novel business models involving condition monitoring and not manual inspection of roofs. Digital estimating may also reduce material waste through improved measurements and planning of projects. Centralized roof management software may help manage capital expenditures for commercial buildings more efficiently. Suppliers that are capable of integrating physical products with digital solutions and data analysis can help retain customers and gain insights into product development and regional demand.
Low-Carbon and Circular Roofing Systems
Es wird erwartet, dass Umweltaspekte die Materialzusammensetzung, den Energieverbrauch bei der Herstellung, den Anteil an Recyclingmaterialien, den Transport und die Verwertung am Ende des Lebenszyklus beeinflussen werden. Das Recycling von Bitumenschindeln, recycelbaren Metallen und CO₂-armem Beton sowie die Entwicklung langlebigerer Produkte tragen dazu bei, die Umweltbelastung durch Materialien zu minimieren. Gebäudebesitzer werden voraussichtlich beim Kaufprozess eine Umweltproduktdeklaration und die Rückverfolgbarkeit der Materialien fordern. Die Kreislaufwirtschaft trägt außerdem dazu bei, die Abhängigkeit von Deponien zu verringern, da bei Dachsanierungen anfallende Materialien nach Möglichkeit wieder in den Produktionskreislauf zurückgeführt werden können. Dies bedeutet, dass Hersteller einen Anreiz haben, Produkte zu verbessern, ohne deren Witterungsbeständigkeit, Brandschutz, Garantien oder Montagefreundlichkeit zu beeinträchtigen. Die Zusammenarbeit zwischen Herstellern, Händlern, Bauunternehmen, Recyclingbetrieben und Kommunen wird voraussichtlich eine wichtige Rolle spielen, da die Verwertung je nach Sammelintensität und Materialtrennung wirtschaftlich rentabel ist.
Marktchancen für Dachsysteme
Erweiterung des Angebots an hochwertigen, widerstandsfähigen Dachlösungen
Hochwertige Systeme für mehr Widerstandsfähigkeit bieten die Möglichkeit, den Wert durch Austausch und Sanierung zu maximieren. Anbieter können Komplettlösungen schnüren, die Stoßfestigkeit, Reflexionsvermögen, Korrosionsbeständigkeit, Kompatibilität mit Dämmstoffen, Entwässerung, Belüftung und Langzeitgarantien umfassen. Diese Systeme eignen sich besonders für Regionen, die anfällig für Hurrikane, Hagelstürme, Waldbrände, Starkregen oder hohe Temperaturen sind. Dies gilt insbesondere dann, wenn Immobilieneigentümer die Gesamtbetriebskosten und nicht nur die Materialkosten berücksichtigen. Hersteller können regionale Versionen dieser Produkte entwickeln, die spezifische Anforderungen erfüllen und gleichzeitig gemeinsame Fertigungsprozesse nutzen. Die Vermarktung lässt sich durch Schulungen für Vertriebspartner und Zertifizierungen für Installateure optimieren und somit Installationsprobleme minimieren. Strategische Investitionen sollten sich daher auf Produkttests, regionalen technischen Support und die Spezifikationen von Architekten, Ingenieuren, Versicherungen, Bauträgern und großen Immobilieneigentümern konzentrieren.
Integrierte Dachsysteme und für Solaranlagen vorbereitete Gebäudehüllen
Dachflächen bieten zunehmend ungenutztes Potenzial für dezentrale Energieerzeugung und die Verbesserung der Gebäudeeffizienz. Hersteller können diese Chance nutzen, indem sie Dachsysteme entwickeln, die Photovoltaikanlagen, reflektierende Oberflächen, Dämmung, Entwässerung und Wartungszugang ermöglichen, ohne Kompromisse bei Wasserdichtigkeit oder Statik einzugehen. Solartaugliche Dächer sind besonders relevant für Gewerbehallen, Industrieanlagen, Einzelhandelsgebäude und institutionelle Immobilien mit großen Dachflächen. Lieferanten können mit Solarentwicklern und Gebäudehüllenspezialisten zusammenarbeiten, um kompatible Montage-, Anschluss-, Garantie- und Wartungsstandards zu etablieren. Das Potenzial beschränkt sich nicht nur auf Neubauten, da bestehende Gewerbedächer vor der Installation von Solaranlagen auf ihre strukturelle Eignung und Restlebensdauer geprüft werden können. Die Produktentwicklung sollte sich daher auf die Systemkompatibilität, die Installationsreihenfolge und die Dokumentation des Lebenszyklus konzentrieren. Dieser Ansatz kann den Wert pro Projekt steigern und die Dachbeschaffung mit umfassenderen Energiemanagementstrategien in Einklang bringen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -