
Markt für Rotierend Blasthole Bohren Rig: Größe & Prognose 2034
Marktgröße und Prognosen für Drehbohranlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Mittelklasse-Bohranlage, Großklasse-Bohranlage, Sonstige); Anwendung (Steinbrüche, Tagebau, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007805
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
3,57 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,66 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,24 %
Wachstumsrate
Adressierbarer Markt
41,84 Mrd. US-Dollar
(2026–2034)
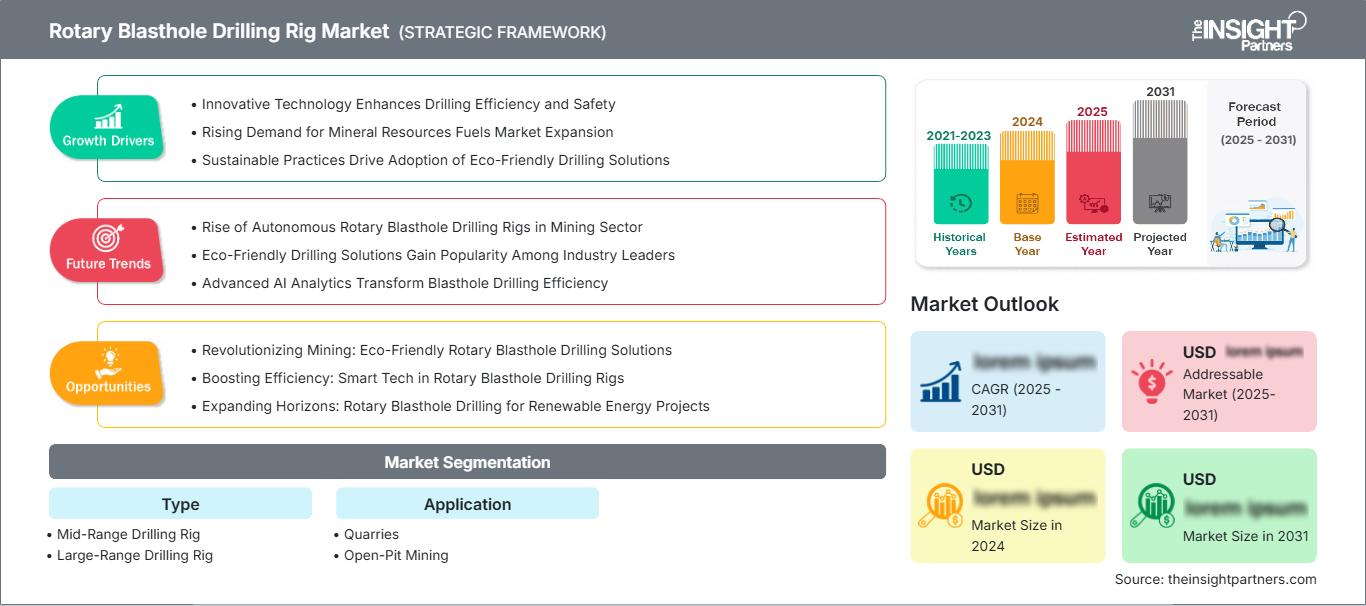
Der Markt für Drehbohranlagen zur Sprenglochförderung wird Prognosen zufolge von 3,57 Milliarden US-Dollar im Jahr 2025 auf 5,66 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,24 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die Erweiterung von Tagebauen, den Produktivitätsbedarf in Steinbrüchen, die Automatisierung von Anlagenflotten und den Ersatz veralteter dieselbetriebener Bohrgeräte durch digital vernetzte und emissionsärmere Alternativen gestützt.
Nordamerika ist nach wie vor eine etablierte, aber technologieintensive Region. Der Markt für Drehbohranlagen wird durch große Kupfer-, Eisenerz-, Zuschlagstoff- und Rohstoffprojekte gestützt. Die regionale Nachfrage dürfte im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % steigen, da die Betreiber der Maschinenauslastung, der Bedienersicherheit, der Einsatzbereitschaft für autonomes Bohren und hochpräzisen Sprengergebnissen höchste Priorität einräumen.
Marktanalyse und Einblicke für Drehbohranlagen
- Nordamerika hatte 2025 einen Marktanteil von 29–32 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen. Unterstützt wird dies durch die Modernisierung der Minen, Programme zur Steigerung der Produktivität und den Austausch der Ausrüstung in den ausgereiften Tagebauflotten.
- Die USA stellten im Jahr 2025 73–77 % der nordamerikanischen Nachfrage dar und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen, angeführt von der Kupfer-, Zuschlagstoff- und Industriemineralienbranche.
- Europa hielt 2025 einen Marktanteil von 17–20 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 4,2–4,8 % wachsen. Schweden, Deutschland, Großbritannien und Finnland tragen durch den Abbau von Steinen und anderen Mineralien sowie die Einführung von elektrifizierten Bergbaugeräten dazu bei.
- Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 35–38 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen, unterstützt durch China, Indien, Australien und Indonesien, wo die Tagebauproduktion und der Verbrauch von mit der Infrastruktur verbundenen Zuschlagstoffen zunehmen.
- Größtes Segment: Großbohranlagen hielten 2025 einen Marktanteil von 56–60 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,5 % wachsen, da sie sich für tiefe Abbauflächen, Bergwerke mit hohem Fördervolumen und anspruchsvolle Anforderungen an den Sprenglochdurchmesser eignen.
- Wachstumsstarkes Segment: Der Tagebau hatte 2025 einen Anteil von 68–72 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 5,5–6,0 % wachsen, da die Betreiber die Bohrpläne mechanisieren und sich wiederholende Abbauarbeiten automatisieren.
- Die wichtigsten analysierten Unternehmen: BAUER Maschinen GmbH, Caterpillar Inc., Epiroc AB, Furukawa Co., Ltd., Komatsu Ltd., Nanchang Kama Co., Ltd., Sandvik AB, Schramm, Inc., Sinosteel Hengyang Heavy Machinery Co., Ltd. und Sunward Intelligent Equipment Group.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Weiterentwicklung der Ausrüstung hat den Markt für Drehbohranlagen von mechanisch anspruchsvollen Geräten hin zu elektronisch gesteuerten Plattformen verschoben, die Genauigkeit, Wiederholgenauigkeit und Wirtschaftlichkeit über den gesamten Lebenszyklus verbessern. Minenbetreiber bewerten Bohranlagen heute anhand von Kriterien wie Bohrkonstanz, Automatisierungskompatibilität, Kraftstoffeffizienz und der Möglichkeit zur Integration von Steuerungssystemen, Flottenüberwachung und Wartungsanalysen. Diese Entwicklung verändert die Kaufentscheidungen sowohl bei mittelgroßen als auch bei großen Bohranlagen.
Die zukünftige Nachfrage wird durch tiefere Tagebaue, härtere Erzkörper, höhere Abraumverhältnisse und strengere Sicherheitsanforderungen geprägt sein. In aufstrebenden Regionen wird in Tagebaukapazitäten investiert, während etablierte Regionen konventionelle Bohranlagen durch elektrische, autonome und fernüberwachte Plattformen ersetzen. Das daraus resultierende Marktwachstum für Drehbohranlagen ist stetig und nicht zyklisch, wobei die durch Modernisierungen getriebene Nachfrage Investitionen in neue Minenprojekte ergänzt.
Marktbericht über Drehbohranlagen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,57 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,66 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,24 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Drehbohranlagen
Das Wachstum des Marktes für Drehbohranlagen ist eng mit dem Bedarf an vorhersehbarer Sprengqualität verknüpft. Die korrekte Positionierung und Tiefe der Bohrlöcher ist entscheidend für die Fragmentierung, das Schaufeln, Zerkleinern und Abtransportieren des Gesteins. Daher betrachten Bergbauunternehmen das Bohren zunehmend als Produktionskontrollpunkt und nicht mehr als eigenständigen Prozess. Entsprechend benötigen sie Bohranlagen mit GPS-Navigationssystemen, automatischer Nivellierung, Ausführung von Bohrplänen und Maschinendiagnose.
Die Marktdynamik hat sich auch durch die Differenzierung der Gerätehersteller hinsichtlich digitaler Steuerung, elektrischer Antriebe und Kundendienstleistungen verändert. Die Ausrüstung wird von globalen Anbietern von Bergbaumaschinen und Bohrgeräten geliefert, was zu Wettbewerb in den Bereichen Verfügbarkeit, Maschinenautomatisierung und Energieverbrauch führt. Gefragt sind Plattformen, die sich ohne Umrüstung des gesamten Maschinenparks von unterstütztem Bohren auf ferngesteuertes oder autonomes Bohren skalieren lassen.
Die Wettbewerbspositionierung wird von Unternehmen mit einem breiten Angebot an Tagebauausrüstung übernommen. Epiroc AB und Sandvik AB setzen auf Automatisierung und Elektrifizierung, während Komatsu Ltd. seinen Kunden Dreh- und Bohrlochbohrgeräte für anspruchsvolle Minenbedingungen anbietet. Caterpillar Inc., Furukawa Co., Ltd., BAUER Maschinen GmbH, Nanchang Kama Co., Ltd., Sinosteel Hengyang Heavy Machinery Co., Ltd., Schramm, Inc. und die Sunward Intelligent Equipment Group decken die spezifischen Bedürfnisse regionaler und anwendungsspezifischer Unternehmen ab.
Die Marktanalyse für Drehbohranlagen zeigt, dass sich die Produktstrategie von einer leistungsorientierten Differenzierung hin zu einer zuverlässigen Leistungsgarantie verlagert. Käufer wünschen sich Bohranlagen, die Nacharbeiten reduzieren, die Bediener schützen, Kraftstoff- und Energiekosten senken und sich direkt mit Minenplanungssystemen verbinden lassen. Dies begünstigt Anbieter, die eine robuste mechanische Konstruktion mit Sensoren, Automatisierungssoftware, Bedienerschulungen und Außendienstunterstützung kombinieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Drehbohranlagen: Strategische Einblicke
Regionale Einblicke
Markt für Drehbohranlagen in Nordamerika
Nordamerika deckte 2025 29–32 % der weltweiten Nachfrage ab, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % im Zeitraum 2026–2034. Die Region profitiert von großflächigen Kupfer-, Kohle-, Zuschlagstoff- und Industriemineralvorkommen, die eine hohe Anlagenverfügbarkeit und präzises Bohren erfordern. Die Betreiber ersetzen ältere Bohranlagen durch Systeme, die die Sprengkontrolle verbessern und die Gefährdung der Arbeitskräfte reduzieren.
Der Marktanteil von Drehbohranlagen in der Region wird durch die Einführung neuer Technologien gestärkt. US-amerikanische und kanadische Bergwerke evaluieren ferngesteuertes Bohren, autonome Bohrmusterausführung und elektrifizierte Plattformen, um die Variabilität zu reduzieren. Eine starke Händlerunterstützung, eine ausgeprägte Sicherheitskultur und die Nachfrage nach emissionsärmeren Anlagen dürften den durch Ersatzbedarf bedingten Absatz von Bohrgeräten weiter ankurbeln.
US-Markt für Drehbohranlagen
Die USA repräsentierten 2025 73–77 % der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen. Die Nachfrage nach Bohrausrüstung besteht hauptsächlich in den Bereichen Kupfer, Zuschlagstoffe, Kohle, Phosphat und Industrieminerale, wo der Produktionszeitpunkt von der Wiederholbarkeit, Zuverlässigkeit und genauen Positionierung der Bohrlöcher abhängt.
Die Präsenz des Unternehmens begünstigt den Einsatz fortschrittlicher Ausrüstung. Zu diesen Unternehmen zählen unter anderem Komatsu Ltd., Epiroc AB, Sandvik AB und Caterpillar Inc., die Ausrüstung für Tagebauflotten herstellen. Die durch Infrastrukturprojekte und Investitionen in kritische Mineralien bedingte Gesamtnachfrage treibt zudem die Verbreitung von mittelgroßen und großen Bohranlagen voran.
Markt für Drehbohranlagen in Europa
Europa hielt 2025 einen Marktanteil von 17–20 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,8 % wachsen. Großbritannien, Deutschland, Schweden, Finnland, Frankreich, Italien und Spanien nutzen Steinbruchbetrieb, Zuschlagstoffe, Industrieminerale und selektiven Metallabbau, um die Nachfrage zu decken. Energieeffizienz, Emissionsvorschriften und Arbeitssicherheit sind wichtige Kaufkriterien.
Schweden und Finnland sind aufgrund ihrer fortschrittlichen Bergbautechnologien und Innovationen sowie der Entwicklung elektrischer Bergbautechnologien in den nordischen Ländern von besonderer Bedeutung. Großbritannien und Deutschland tragen durch die Produktion von Zuschlagstoffen und Industriemineralien zur Wertschöpfung bei. Südeuropäische Länder decken weiterhin die Nachfrage nach Zement, Kalkstein und Baustoffen.
Markt für Drehbohranlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 35–38 % und soll voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. Zu den betroffenen Regionen zählen China, Australien, Indien, Indonesien, Japan und Südkorea, deren Rohstoffe Kohle, Kupfer, Eisenerz, Kalkstein und Bauzuschlagstoffe umfassen. Australien setzt dabei auf technologiebasierte Innovationen, während Indien und Indonesien zunehmend in den Tagebau und die Gewinnung von Rohstoffen aus Steinbrüchen einsteigen.
Die politische Unterstützung in der Region in den Bereichen Rohstoffgewinnung, Infrastrukturentwicklung und Sicherung der heimischen Ressourcen führt zu einer steigenden Nachfrage nach Maschinen. Die Produktivität von Bohrmaschinen wird in der APAC-Region aufgrund der anspruchsvollen Bedingungen und der vielfältigen geologischen Formationen hoch geschätzt. Große Tagebauminen dürften den Kern der Nachfrage bilden, während Steinbrüche ein hohes Volumenpotenzial für mittelgroße Bohrgeräte bieten.
Markt für Drehbohranlagen im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen. Treiber dieser Entwicklung sind Kalkstein, Phosphat, Gold, Kupfer, Eisenerz sowie der Abbau von Rohstoffen. Länder der Region wie Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und die übrigen Länder des Nahen Ostens und Afrikas investieren in die Diversifizierung des Bergbaus, in Baustoffe und in die Rohstoffentwicklung.
Südafrika dominiert weiterhin den Markt aufgrund seines bestehenden Bergbauportfolios und der Nachfrage nach Übertagebohrgeräten. Saudi-Arabien und die Vereinigten Arabischen Emirate verzeichnen dank der Diversifizierung ihrer Infrastruktur und Industrie ein Wachstum im Bereich Steinbruch- und Mineralienprojekte. Langlebigkeit der Flotte, Verfügbarkeit von Ersatzteilen und Sicherheit zählen zu den wichtigsten Kaufkriterien.
Segmentierungsanalyse
Typ
Die Bohrgeräte werden nach Gerätetyp in mittelgroße und große Bohrgeräte unterteilt. Der Markt für Drehbohranlagen in diesem Segment verdeutlicht den Unterschied zwischen flexiblen Geräten für Steinbrüche und kleinere Minen sowie robusten Anlagen für tiefe Bohrlöcher mit großem Durchmesser. Die Nachfrage nach Bohrgeräten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % steigen.
- Mittelgroße Bohranlage: Mittelgroße Bohranlagen werden in Steinbrüchen, kleineren Tagebauen und bei Bauunternehmen eingesetzt, die Mobilität, überschaubare Betriebskosten und zuverlässiges Bohren unter verschiedenen Gesteinsbedingungen benötigen, ohne in überdimensionierte Maschinenkapazitäten investieren zu müssen.
- Großbohrgerät: Großbohrgeräte dominieren in Tagebauen mit hohem Fördervolumen, wo tiefere Bohrlöcher, größere Durchmesser, eine hohe Förderleistung und die Bereitschaft zur Automatisierung die Sprengqualität und die Kontinuität der Produktion direkt beeinflussen.
Anwendung
Anwendungsgebiete sind Steinbrüche und Tagebau. Die Nachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % steigen, da beide Sektoren die Bohrpräzision und Betriebssicherheit verbessern. Der Marktbericht für Drehbohranlagen weist auf eine höhere Auslastung und einen größeren Anlagenumfang hin, wobei Steinbrüche die Nachfrage stützen.
- Steinbrüche: Steinbruchbetreiber verwenden Sprenglochbohranlagen, um die Kontrolle der Abbaubänke, die Konsistenz der Fragmentierung und die Ausbeute an Zuschlagstoffen zu verbessern, insbesondere dort, wo der Bedarf an Baumaterialien vorhersehbare Bohrzyklen und reduzierte Ausfallzeiten erfordert.
- Tagebau: Der Tagebau bleibt die primäre Anwendung, da Kupfer-, Eisenerz-, Kohle-, Gold-, Phosphat- und kritische Mineralienproduzenten auf produktive Bohrungen angewiesen sind, um die Leistung beim Sprengen, Laden, Transportieren und Brechen zu optimieren.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Steinbrüche |
Medium |
Aggregate Automation |
Skalierung |
|
Tagebau |
Hoch |
Autonome Bänke |
Skalierung |
Markt für Drehbohranlagen: Wachstumstreiber und Wirkungsanalyse
Automatisierungsgetriebene Produktivitätssteigerung im Tagebau
Die automatisierte Planausführung auf Bohranlagen im Bergbau trägt dazu bei, Bohrlochabweichungen zu minimieren, die Tiefengenauigkeit zu erhöhen und die Leistung der Bediener zu optimieren. Da Drehbohranlagen das Sprengergebnis direkt beeinflussen, ergeben sich durch die Automatisierung Vorteile für nachgelagerte Prozesse wie Verladen, Transportieren und Brechen. Darüber hinaus reduzieren automatisierte, einsatzbereite Anlagen das Risiko von Gefahren im Abbaugebiet und erhöhen die Auslastung bei Schichtwechseln oder unter schwierigen Bedingungen. Angesichts des Strebens nach niedrigen Stückkosten im Bergbau gewinnen Anlagen mit GPS, automatischem Bohren, Maschinenüberwachung und Fernsteuerung zunehmend an Bedeutung.
Anforderungen an die Elektrifizierung und Emissionsreduzierung
Die Elektrifizierung wird für große Bergwerke mit bestehender Stromversorgung und Nachhaltigkeitszielen zunehmend zu einer sinnvollen Anschaffungsoption. Elektrische Bohrgeräte senken den Dieselverbrauch, reduzieren die Emissionen direkt am Bohrplatz und vereinfachen das Energiemanagement durch die Anbindung an die vorhandenen Stromquellen. Modulare elektrische Bohrgeräte sind mittlerweile verfügbar, ebenso wie Umrüstmöglichkeiten, ohne die Bohrprozesse grundlegend ändern zu müssen. Der wichtigste Faktor für die Einführung elektrischer Bohrgeräte sind Unternehmen, die an Standorten mit hohen Umweltauflagen tätig sind.
Steigende Nachfrage nach kritischen Mineralien und Baumaterialien
Die Nachfrage nach Kupfer, Eisenerz, Phosphat, Zuschlagstoffen, Kalkstein und anderen Rohstoffen rechtfertigt regelmäßige Investitionen in Ausrüstung. Kritische Mineralprojekte erfordern effiziente Übertagebohrungen, um die Erzgewinnung zu verbessern und die Produktionspläne einzuhalten, während die baubezogene Nachfrage in Steinbrüchen den Austausch von Bohranlagen im mittleren Preissegment begünstigt. Die Marktprognose für Drehbohranlagen unterstreicht die Wirtschaftlichkeit neuerer Anlagen. Produzenten, die mit härterem Gestein, tieferen Abbauflächen und höheren Abraumverhältnissen konfrontiert sind, priorisieren Ausrüstung, die eine gleichbleibende Bohrleistung gewährleistet und Nacharbeiten reduziert.
Markt für Drehbohranlagen: Zukunftstrends
Vernetzte Bohrflotten und vorausschauende Wartung
Die Marktentwicklungen für Drehbohranlagen deuten zunehmend auf vernetzte Anlagenflotten hin, die Daten zu Auslastung, Komponentenzustand, Bohrleistung und Wartung an zentrale Minensysteme übermitteln. Vorausschauende Wartung trägt dazu bei, ungeplante Stillstände zu reduzieren, indem Probleme mit Kompressor, Drehkopf, Fördersystem und Hydraulik frühzeitig erkannt werden. Dadurch verschiebt sich der Wert vom Kaufpreis der Ausrüstung hin zu Verfügbarkeitsgarantie, Softwarefunktionen, Serviceverträgen und Analyseunterstützung. Anbieter, die Maschinendaten in konkrete Wartungsempfehlungen umsetzen können, werden ihre Position im Aftermarket stärken.
Skalierbare Autonomie von der unterstützten Bohrung bis zum vollständigen Fernbetrieb
Zukünftige Bohrplattformen werden zunehmend auf skalierbarer Autonomie basieren. Anstatt sich zwischen manueller und vollständig autonomer Ausrüstung entscheiden zu müssen, werden Minenbetreiber die Funktionen schrittweise implementieren, darunter automatisches Nivellieren, automatisches Bohren, GPS-basierte Bohrmuster, Fernsteuerung und die Verwaltung mehrerer Bohranlagen. Dieser Ansatz reduziert die Risiken der Automatisierung und ermöglicht es den Betreibern, den Automatisierungsgrad an die vorhandenen Qualifikationen des Personals, das Kommunikationssystem und die Anlageninfrastruktur anzupassen.
Marktchancen für Drehbohranlagen
Nachrüstungs- und Modernisierungsprogramme
Hier bietet sich eine hervorragende Gelegenheit für Nachrüstungspakete mit digitaler Überwachung, Steuerung, verbesserter Sicherheit und der Möglichkeit, auf elektrische Antriebe umzurüsten. Zwar können sich die meisten Minenbetreiber nicht leisten, ihren gesamten Maschinenpark auf einmal zu erneuern, doch können sie gezielt einzelne Maschinen modernisieren, was ihnen hilft, die Effizienz zu steigern und die gesetzlichen Bestimmungen einzuhalten. Die Nachrüstung stärkt zudem die Beziehungen zu den Lieferanten durch Service, Software, Schulungen und den Verkauf von Ersatzteilen. Diese Chance ist besonders wertvoll in etablierten Bergbauregionen mit älteren, aber technisch funktionsfähigen Bohranlagen, denen es lediglich an Steuerungssystemen mangelt.
Wachstumsstarke Bergbaukorridore in Asien-Pazifik und im Nahen Osten/Afrika
Prognosen für Drehbohranlagen deuten darauf hin, dass die Regionen Asien-Pazifik und Naher Osten/Afrika aufgrund des Ausbaus der Bergbau- und Steinbruchkapazitäten vielversprechende Chancen bieten. Indien, Indonesien, Australien, Saudi-Arabien und Teile Afrikas benötigen Bohranlagen, die für hohe Temperaturen, variable geologische Gegebenheiten und begrenzte Einsatzzeiten geeignet sind. Anbieter, die robuste Plattformen mit lokaler Ersatzteilverfügbarkeit, Bedienerschulungen und Finanzierungsunterstützung kombinieren, können die Nachfrage sowohl staatlich geförderter Projekte als auch privater Bergbauunternehmen bedienen. Regionale Anpassungen sind für nachhaltiges Wachstum entscheidend.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -