
Markt für intelligent Pneumatics: Größe & Prognose 2034
Marktgröße und Prognosen für intelligente Pneumatik (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponenten (Hardware, Software, Dienstleistungen); Typ (intelligente pneumatische Ventile, intelligente pneumatische Aktuatoren, intelligente pneumatische Module); Branche (Öl und Gas, Energie und Strom, Wasser und Abwasser, Automobilindustrie, Halbleiterindustrie, Lebensmittel und Getränke, Chemie, Pharmaindustrie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004149
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


Marktgröße 2025
5,19 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
7,86 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,33 %
Wachstumsrate
Adressierbarer Markt
61,10 Mrd. US-Dollar
(2026–2034)
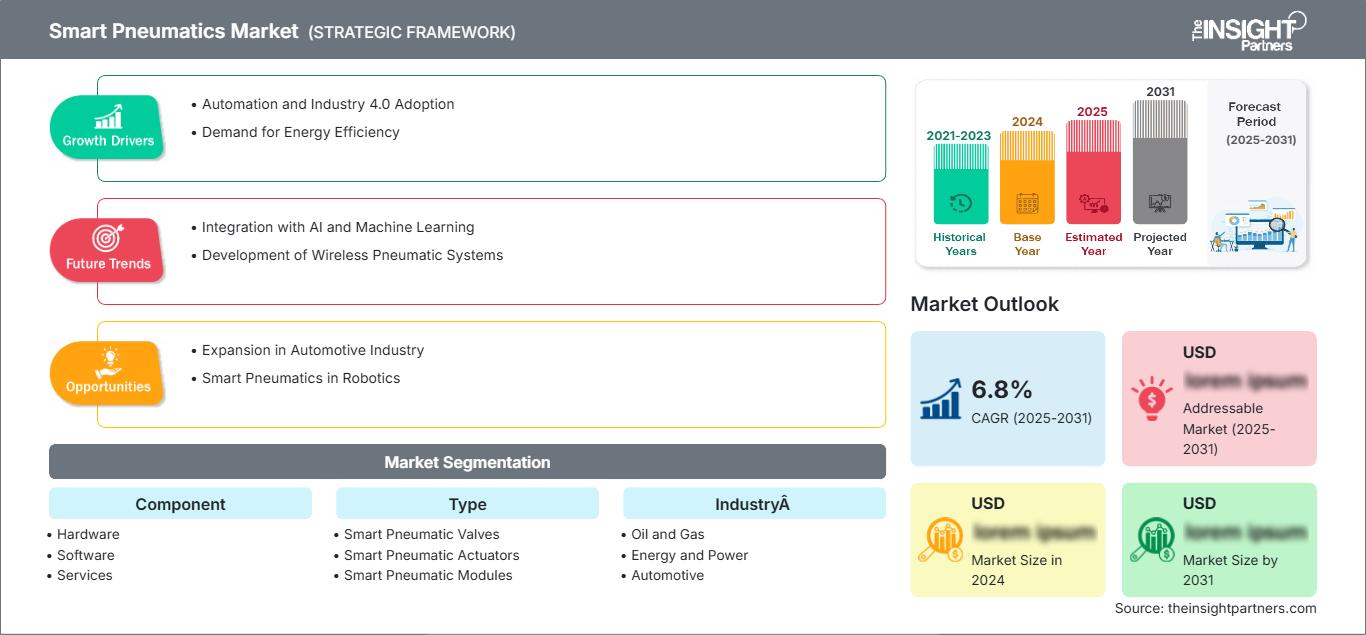
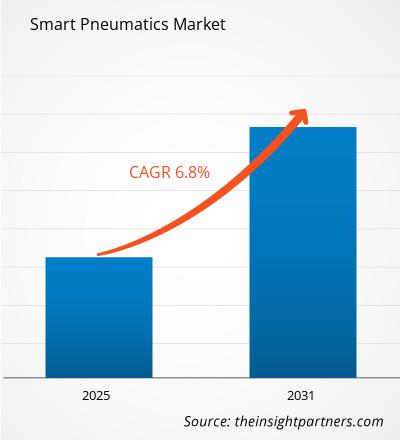
Der globale Markt für intelligente Pneumatik wurde 2025 auf 5,19 Milliarden US-Dollar geschätzt und soll bis 2034 auf 7,86 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,33 % im Prognosezeitraum von 2026 bis 2034 entspricht. Dieser Markt umfasst intelligente pneumatische Komponenten und Systeme, die Sensoren, Software und Konnektivität integrieren, um Echtzeitüberwachung, Diagnose und Steuerung in industriellen Automatisierungsanwendungen in verschiedenen Branchen zu ermöglichen.
Nordamerika stellt einen bedeutenden Anteil des Marktes für intelligente Pneumatik dar, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % von 2026 bis 2034. Zu den strukturellen Wachstumstreibern in der Region zählen die rasche Einführung von Industrie-4.0-Technologien in Produktionsstätten und erhebliche Investitionen in die Modernisierung bestehender Automatisierungsinfrastrukturen. Die Präsenz bedeutender Produktionszentren der Automobil- und Halbleiterindustrie beschleunigt die regionale Marktexpansion zusätzlich.
Marktanalyse und Einblicke in intelligente Pneumatik
- Nordamerika: Nordamerika erreichte 2025 einen Marktanteil von 25–29 % am globalen Markt für intelligente Pneumatik und verzeichnete im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,2 %. Der Markt profitiert von der frühen Einführung von industriellen IoT-Lösungen und erheblichen Investitionen in die Fabrikautomation in der Automobil- und Halbleiterindustrie.
- USA: Die USA hielten 2025 einen Anteil von 20-24 % am globalen Markt für intelligente Pneumatik, der im Zeitraum 2026-2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9-5,3 % wachsen wird. Eine starke Erholung des Fertigungssektors und staatliche Anreize für die heimische Halbleiterproduktion treiben die Nachfrage nach fortschrittlichen pneumatischen Automatisierungssystemen an.
- Europa: Europa hielt 2025 einen Marktanteil von 22–26 % am Weltmarkt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % im Zeitraum 2026–2034. Zu den führenden Ländern zählen Deutschland, Großbritannien und Frankreich, wo strenge Energieeffizienzvorschriften und die Transformation der Automobilindustrie wichtige Treiber für die Markteinführung sind.
- Asien-Pazifik: Asien-Pazifik hielt 2025 einen Anteil von 32-36 % am Weltmarkt und wird voraussichtlich im Zeitraum 2026-2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2-6,6 % wachsen. China, Japan, Indien und Südkorea sind Schlüsselmärkte, angetrieben durch eine rasche Industrialisierung, den Ausbau der Produktionskapazitäten und staatlich geförderte Automatisierungsinitiativen.
- Größtes Segment: Hardware stellte das größte Komponentensegment dar und erreichte 2025 einen Marktanteil von 58-62 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8-5,2 % im Zeitraum 2026-2034. Intelligente pneumatische Ventile und Aktuatoren bilden den Kern von industriellen Automatisierungssystemen in verschiedenen Endverbraucherbranchen.
- Wachstumsstarkes Segment: Software ist das wachstumsstärkste Segment mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–6,9 % im Zeitraum 2026–2034 und einem Marktanteil von 18–22 % im Jahr 2025. Die steigende Nachfrage nach vorausschauender Wartungsanalyse und Echtzeit-Systemoptimierung treibt die Software-Einführung voran.
- Detaillierte Analyse wichtiger Unternehmen: Bimba Manufacturing Company, Bosch Rexroth AG, Eaton, Emerson Electric Co., Festo Group, Ingersoll-Rand plc, Metso Corporation, Parker Hannifin Corp, Rotork, Thomson Industries Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Marktbericht für intelligente Pneumatiksysteme zeigt, dass sich der Markt aufgrund des Einsatzes digitaler Technologien im Vergleich zu herkömmlichen pneumatischen Systemen deutlich verändert. Moderne Komponenten für intelligente Pneumatiksysteme sind mit integrierten Sensoren, Mikroprozessoren und Kommunikationsprotokollen ausgestattet, die die Zustandsüberwachung und vorausschauende Wartung dieser Geräte ermöglichen. Die Produktion dieser Produkte erfolgt zunehmend modular, was die Integration in bestehende Produktionsanlagen erleichtert. Unternehmen der Branche legen verstärkt Wert auf die Entwicklung energieeffizienter Komponenten, die den Druckluftverbrauch minimieren.
Die zukünftige Entwicklung des Marktes für intelligente Pneumatik wird durch die Entstehung neuer Industriezentren in Südostasien und Lateinamerika aufgrund der Modernisierung dortiger Produktionsanlagen beeinflusst. Der Einsatz digitaler Zwillinge und cloudbasierter Plattformen wird die Herangehensweise an die Konstruktion und Wartung pneumatischer Systeme verändern. Regulatorische Rahmenbedingungen, die Unternehmen zur Implementierung energieeffizienter pneumatischer Systeme verpflichten, werden ebenfalls zum Marktwachstum beitragen.
Berichtsumfang zum Markt für intelligente Pneumatik
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,19 Milliarden US-Dollar |
| Marktgröße bis 2034 | 7,86 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,33 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für intelligente Pneumatik
Die Markttreiber für intelligente Pneumatiksysteme liegen hauptsächlich im weltweiten Trend zur industriellen Automatisierung und dem Bedarf an effizienteren Fertigungsprozessen. Zahlreiche Branchen wie die Automobil-, Lebensmittel- und Getränke- sowie die Halbleiterindustrie nutzen intelligente Pneumatik, um die Präzision zu erhöhen, Ausfallzeiten zu reduzieren und die Fertigungszyklen zu beschleunigen.
In der Wertschöpfungskette spielen Softwareanbieter eine entscheidende Rolle bei datenbasierten Entscheidungen. Die Angebotsdynamik wird hauptsächlich durch die Verfügbarkeit von Halbleiterchips und Rohstoffen bestimmt, die für die Herstellung elektronischer Komponenten intelligenter Pneumatiksysteme benötigt werden.
Zu den wichtigsten Marktteilnehmern im Bereich intelligenter Pneumatik zählen etablierte Marktführer der Industrieautomation wie die Festo Gruppe, Bosch Rexroth AG und Parker Hannifin Corp. sowie Spezialisten wie Rotork und Metso Corporation. Der wichtigste Investitionstrend liegt in der Integration von Hard- und Software und der Entwicklung umfassender Automatisierungslösungen.
Unternehmen gehen Partnerschaften mit Technologiefirmen ein, um Konnektivitätsfunktionen und Datenanalysefähigkeiten zu verbessern. Die strategische Positionierung konzentriert sich zunehmend auf branchenspezifisches Fachwissen, wobei die Akteure maßgeschneiderte Lösungen für Anwendungen in der Öl- und Gasindustrie, der Halbleiterindustrie und der Automobilindustrie entwickeln, um Nischenmarktsegmente zu erschließen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für intelligente Pneumatik: Strategische Einblicke
Regionale Einblicke
Markt für intelligente Pneumatik in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 25–29 % am globalen Markt für intelligente Pneumatik und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen. In diesem regionalen Markt sind der Einsatz fortschrittlicher Fertigungstechnologien und die Steigerung der betrieblichen Effizienz in der Automobil- und Halbleiterindustrie weit verbreitet. Führende Automatisierungsunternehmen und qualifizierte Fachkräfte fördern die Implementierung dieser Technologien.
Zu den strukturellen Faktoren zählen Investitionen in die Rückverlagerung von Produktionskapazitäten sowie staatliche Förderprogramme zur Halbleiterfertigung im Inland gemäß dem CHIPS-Gesetz. Die Umstellung der Automobilindustrie auf die Produktion von Elektrofahrzeugen ist ein weiterer Faktor, der zur pneumatischen Automatisierung beiträgt.
US-Markt für intelligente Pneumatik
Der US-Markt ist der größte in Nordamerika und macht 78–82 % des regionalen Marktanteils aus. Sein Wert wird 2025 auf 20–24 % des Weltmarktes geschätzt. Für die USA wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 4,9 % bis 5,3 % erwartet. Produktionsstärke und Technologie treiben den Markt an; zu den führenden Marktteilnehmern zählen Emerson Electric Co. und Parker Hannifin Corp.
Aktuelle Trends unterstreichen den zunehmenden Einsatz vorausschauender Wartungslösungen und die wachsende Vernetzung pneumatischer Systeme mit der Automatisierung in der gesamten Fertigungsanlage. Die Expansion der Halbleiterindustrie aufgrund der verstärkten inländischen Produktion eröffnet zahlreiche Möglichkeiten für intelligente pneumatische Komponenten.
Europäischer Markt für intelligente Pneumatik
Europa hielt 2025 einen Anteil von 22–26 % am globalen Marktanteil, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % im Zeitraum 2026–2034. Deutschland und Großbritannien sind die wichtigsten Märkte, da sie über Expertise in der Automobilfertigung und der industriellen Automatisierung verfügen. Frankreich, Italien und Spanien stellen ebenfalls bedeutende Märkte dar, wobei die Lebensmittel- und Getränkeindustrie sowie die Pharmaindustrie das Wachstum antreiben.
Der deutsche Markt hat einen großen Bedarf an Präzisionstechniksystemen, während der Markt im Vereinigten Königreich durch den Einsatz der Technologie in der Luft- und Raumfahrt sowie im Verteidigungsbereich gekennzeichnet ist.
Markt für intelligente Pneumatik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) ist der am schnellsten wachsende und größte regionale Markt und wird 2025 einen Anteil von 32–36 % am globalen Markt halten. Die durchschnittliche jährliche Wachstumsrate (CAGR) wird im Zeitraum 2026–2034 bei 6,2–6,6 % liegen. China, Japan, Südkorea, Indien und Australien zählen zu den wichtigsten Akteuren. China ist sowohl als Produktions- als auch als Konsumland führend, während Indien aufgrund wachsender Industrien zu einem Standort mit hohem Wachstumspotenzial wird.
Industrielle und politische Faktoren, die die Entwicklung der Branche vorantreiben, umfassen staatliche Initiativen wie „Made in China 2025“ und „Make in India“, die die Automatisierung fördern sollen. Die rasante Expansion der Elektronik- und Halbleiterproduktion erzeugt einen ständigen Bedarf an pneumatischen Steuerungen.
Markt für intelligente Pneumatik im Nahen Osten und Afrika
Der Markt für intelligente Pneumatik im Nahen Osten und in Afrika weist ein vielversprechendes Wachstumspotenzial mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,4 % auf. Zu den wichtigsten Märkten zählen Saudi-Arabien, die Vereinigten Arabischen Emirate (VAE) und Südafrika. Die VAE und Saudi-Arabien investieren in die Diversifizierung ihrer Industrie und schaffen so eine Nachfrage nach Automatisierung in der nachgelagerten Öl- und Gasindustrie sowie im verarbeitenden Gewerbe.
Die Energie- und Infrastruktursituation der Region beeinflusst den Markt maßgeblich. Wirtschaftliche Diversifizierungsinitiativen wie die Saudi Vision 2030 fördern Investitionen in Produktionskapazitäten. Modernisierungsprojekte in der Öl- und Gasindustrie sowie Infrastrukturentwicklungsprojekte sind wichtige Nachfragetreiber für intelligente pneumatische Komponenten.
Segmentierungsanalyse
Komponente
Im Markt für intelligente Pneumatik dominiert das Hardware-Segment das Komponentensegment und wird 2025 einen globalen Marktanteil von 58–62 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % bis 2034. Zur Hardware gehören intelligente pneumatische Ventile, Aktuatoren und andere physische Komponenten, die die Grundlage automatisierter Systeme bilden. Die führende Position dieses Segments beruht auf der zentralen Rolle der Hardware für die intelligente Steuerung und Betätigung in industriellen Umgebungen.
- Hardware: Das größte Segment, das physische Komponenten mit integrierter Intelligenz umfasst. Die Nachfrage wird durch laufende Projekte zur industriellen Automatisierung und den Ersatz veralteter pneumatischer Komponenten getrieben.
- Software: Das am schnellsten wachsende Segment, einschließlich Analyseplattformen und Steuerungssoftware. Der zunehmende Fokus auf vorausschauende Wartung und Betriebsoptimierung treibt die Softwareakzeptanz voran.
- Leistungen: Umfasst Installation, Wartung und Beratung. Das Wachstum wird durch den Bedarf an technischer Expertise bei der Implementierung und Integration intelligenter pneumatischer Lösungen unterstützt.
Typ
Intelligente pneumatische Ventile stellen den dominierenden Produkttyp dar und erreichen bis 2034 einen signifikanten Marktanteil mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,3 %. Diese Ventile verfügen über Positionssensoren und Kommunikationsfunktionen, die eine präzise Durchflussregelung und Echtzeitdiagnose ermöglichen. Die Nachfrage wird durch die breite Anwendung in allen Endverbraucherbranchen, insbesondere in der Automobilindustrie und der Lebensmittelverarbeitung, getrieben.
- Intelligente pneumatische Ventile: Die zentrale Steuerungskomponente mit integrierten Sensoren und Kommunikationsprotokollen für eine präzise Durchflussregelung.
- Intelligente pneumatische Aktuatoren: Wandeln pneumatische Energie in mechanische Bewegung mit Positionsrückmeldung um. Steigende Nachfrage in der Robotik und Materialhandhabung.
- Intelligente Pneumatikmodule: Integrierte Systeme, die mehrere Funktionen kombinieren. Sie finden zunehmend Anwendung in modularen Automatisierungssystemen für mehr Flexibilität in der Fertigung.
Industrie
Die Automobilindustrie ist der größte Endverbraucher und trägt mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,1 % bis 2034 maßgeblich zum Marktwachstum bei. Die starke Abhängigkeit der Branche von pneumatischen Systemen für Montage-, Schweiß- und Lackiervorgänge sorgt für eine stetige Nachfrage. Der Übergang zur Elektrofahrzeugproduktion stellt neue Anforderungen an die Präzisionsautomatisierung.
- Öl und Gas: Gefragt sind robuste, intelligente Pneumatiksysteme für raue Umgebungsbedingungen. Zunehmende Verbreitung von Ventilsteuerungen und Prozessautomatisierung.
- Energie und Strom: Setzt auf Pneumatik zur Turbinensteuerung und zur Automatisierung der Stromerzeugung.
- Automobilindustrie: Der dominierende Endverbraucher, angetrieben durch die Automatisierung von Montagelinien und die Fahrzeugproduktion.
- Halbleiterindustrie: Erfordert hochpräzise Pneumatik für die Waferhandhabung und Reinraumanwendungen.
- Lebensmittel und Getränke: Verlangen nach hygienischen und abwaschbaren pneumatischen Komponenten für die Verarbeitung und Verpackung.
Momentaufnahme der Chancen
|
Industrie |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Umstellung der Elektrofahrzeugproduktion |
Skalierung |
|
Halbleiter |
Hoch |
Präzisionsautomatisierung |
Aufkommen |
|
Öl und Gas |
Medium |
Vorausschauende Wartung |
Skalierung |
|
Energie und Strom |
Medium |
Netzmodernisierung |
Reifen |
|
Speisen und Getränke |
Hoch |
Hygieneautomatisierung |
Skalierung |
Markt für intelligente Pneumatik: Wachstumstreiber und Wirkungsanalyse
Industrielle IoT-Integration in der Fertigung
Die zunehmende Verbreitung von Technologien des industriellen Internets der Dinge (IIoT) ist ein bedeutender Trend im Markt für intelligente Pneumatik. Hersteller vernetzen pneumatische Komponenten vermehrt mit zentralen Überwachungssystemen, um Leistungsdaten zu erfassen und so Echtzeitdiagnose und vorausschauende Wartung zu ermöglichen. Ericsson berichtet, dass die weltweiten IoT-Verbindungen im Jahr 2022 13,2 Milliarden erreichten und bis 2028 voraussichtlich um 18 % auf 34,7 Milliarden ansteigen werden. Dadurch entsteht ein riesiges Ökosystem der Vernetzung. Intelligente Pneumatik mit integrierten Sensoren bildet das Rückgrat dieser vernetzten Industrieumgebung. Sie reduziert ungeplante Ausfallzeiten um bis zu 30 % und verlängert die Lebensdauer der Anlagen. Diese Integration führt zu messbaren Einsparungen bei den Betriebskosten und Produktivitätssteigerungen.
Industrie 4.0 und Fabrikautomatisierung – Nachfrage
Der weltweite Wandel hin zu den Prinzipien von Industrie 4.0 beschleunigt die Einführung intelligenter pneumatischer Systeme. Hersteller investieren massiv in Automatisierungsinfrastruktur, um wettbewerbsfähig zu bleiben. Pneumatische Komponenten integrieren dabei Intelligenz für Selbstdiagnose und adaptive Steuerung. Intelligente Pneumatik ermöglicht flexible Fertigung, schnelle Produktwechsel und verbesserte Qualitätskontrolle in Produktionslinien. Insbesondere die Automobil- und Halbleiterindustrie treiben die Nachfrage durch ihre Anforderungen an hohe Präzision und Reproduzierbarkeit an. Staatliche Förderprogramme zur Modernisierung der Fertigung in Ländern wie den USA, Deutschland und China verstärken diesen Wachstumstrend zusätzlich.
Vorgaben für Energieeffizienz und Nachhaltigkeit
Zunehmender Regulierungsdruck und die Nachhaltigkeitsziele von Unternehmen zwingen Hersteller zur Einführung energieeffizienter Automatisierungslösungen. Druckluftsysteme sind für etwa 10–15 % des industriellen Stromverbrauchs verantwortlich und bieten durch intelligente Pneumatik ein erhebliches Optimierungspotenzial. Intelligente Komponenten überwachen den Luftverbrauch, erkennen Leckagen und optimieren die Druckeinstellungen, wodurch Energieverschwendung reduziert wird. Unternehmen implementieren Energiemanagementsysteme, die mit intelligenter Pneumatik integriert sind, um Nachhaltigkeitsziele zu erreichen und Betriebskosten zu senken. Dieser Trend steht im Einklang mit globalen Verpflichtungen zur CO₂-Reduzierung und ist in regulierten Märkten wie Europa besonders stark ausgeprägt.
Zukunftstrends im Markt für intelligente Pneumatik
KI-gestützte vorausschauende Wartung und Analytik
Die Integration künstlicher Intelligenz in intelligente pneumatische Systeme stellt einen transformativen Trend dar, der den Markt für intelligente Pneumatik prägt. KI-Algorithmen analysieren Betriebsdaten vernetzter pneumatischer Komponenten, um Anomalien zu erkennen, Ausfälle vorherzusagen und optimale Wartungspläne zu empfehlen. Diese Fähigkeit verlagert die Wartung von reaktiven oder planmäßigen Ansätzen hin zu prädiktiven Modellen, wodurch ungeplante Ausfallzeiten minimiert und der Ersatzteilbedarf reduziert werden. Hersteller fordern zunehmend KI-gestützte Analyseplattformen, die umsetzbare Erkenntnisse liefern und eine zustandsorientierte Überwachung verteilter Anlagen ermöglichen.
Ökosystem- und Cloud-basiertes Asset-Management
Der Markt für intelligente Pneumatik entwickelt sich hin zu integrierten digitalen Ökosystemen, die pneumatische Komponenten mit cloudbasierten Asset-Management-Plattformen verbinden. Hersteller entwickeln umfassende digitale Zwillinge pneumatischer Systeme, die Simulation, Optimierung und Fernüberwachung von jedem beliebigen Standort aus ermöglichen. Die Cloud-Anbindung erleichtert die Datenaggregation über mehrere Standorte hinweg und unterstützt so Analysen und Benchmarking auf Unternehmensebene. Dieser Trend ermöglicht neue Geschäftsmodelle, darunter leistungsbasierte Verträge und Equipment-as-a-Service-Angebote, bei denen Hersteller für Ergebnisse statt für Komponenten bezahlen.
Marktchancen für intelligente Pneumatik
Produktionsausweitung in Schwellenländern
Die rasante Industrialisierung der Schwellenländer in Südostasien, Indien und Lateinamerika eröffnet erhebliche Chancen für den Markt für intelligente Pneumatik. In diesen Regionen werden neue Produktionsstätten errichtet und bestehende modernisiert, um im globalen Wettbewerb bestehen zu können. Intelligente Pneumatik bietet den doppelten Vorteil höherer Effizienz und geringerer Betriebskosten – attraktive Argumente in preissensiblen Märkten. Unternehmen können diese Chance nutzen, indem sie skalierbare Lösungen anbieten, die auf die spezifischen Bedürfnisse und Budgetvorgaben der Hersteller in diesen aufstrebenden Industriezentren zugeschnitten sind.
Integration mit digitalen Zwillingen und Simulationsplattformen
Die zunehmende Verbreitung der Digital-Twin-Technologie eröffnet Anbietern im Markt für intelligente Pneumatik neue Möglichkeiten, integrierte Simulations- und Überwachungslösungen anzubieten. Digitale Zwillinge ermöglichen es Herstellern, pneumatische Systeme virtuell zu modellieren und so Design und Leistung vor der physischen Implementierung zu optimieren. Echtzeitdaten aus intelligenten Pneumatiksystemen können in die Digital-Twin-Plattformen zurückgeführt werden, um die Genauigkeit zu erhöhen und Szenarioanalysen zu ermöglichen. Diese Integration unterstützt schnellere Produktentwicklungszyklen und eine höhere Systemzuverlässigkeit und ist daher besonders attraktiv für Hersteller in der Automobil-, Luft- und Raumfahrt- sowie Halbleiterindustrie.
Aktuelle Entwicklungen
- Juni 2026: Keyence hat eine neue Familie intelligenter pneumatischer Geräte vorgestellt, die auf dem Linearzylindersensor CS-L, dem intelligenten Dämpfungsventil SP-C und dem intelligenten Ventilblock SP-N/V basieren. Das Unternehmen positioniert die Produktlinie als Möglichkeit, pneumatische Zylinder um Positionsrückmeldung, Stoßdämpfung und Netzwerkdiagnose zu erweitern – Bereiche, in denen herkömmliche pneumatische Systeme bisher wenig Transparenz boten. Die drei Produkte sind für den gemeinsamen Einsatz konzipiert. Der CS-L-Sensor erfasst die Kolbenposition, das SP-C-Ventil nutzt diese Positionsdaten, um einen Zylinder vor Erreichen seines Endanschlags abzubremsen, und der SP-N/V-Ventilblock sammelt die Sensor- und Ventildaten und leitet sie über ein industrielles Netzwerk an eine Steuerung weiter.
- Juni 2025: Lokale Hersteller setzen verstärkt auf intelligente Pneumatik, um ihre Betriebsabläufe zu modernisieren, ungeplante Ausfallzeiten zu reduzieren und die Energieeffizienz zu steigern, so der Hersteller von Fluidsteuerungssystemen, Bürkert. Aus diesem Grund hat das Unternehmen zwei neue Produkte für den südafrikanischen und den gesamten afrikanischen Markt eingeführt: die Ventilinsel Typ 8652 AirLINE und das Feldgerät Typ 8653 AirLINE Field. Diese Lösungen vereinfachen die Einrichtung und Wartung pneumatischer Systeme und senken das Risiko von Prozessausfällen. Sie lassen sich entweder in Schaltschränken oder direkt in der Produktionshalle installieren.
- Dezember 2025: IMI hat einen neuen, leistungsstarken digitalen pneumatischen Stellungsregler auf den Markt gebracht, der zuverlässige Sicherheitsfunktionen für die Betätigung von Absperr- und Notabschaltventilen in kritischen Anwendungen bietet. Mit einem patentierten Algorithmus und einem hohen Ausgangs-CV-Wert, der ultraschnelle Schaltzeiten für verbesserte Sicherheitsleistung ermöglicht, wird der SHP-SIS Safety Smart High-Performance Positioner in sicherheitsgerichteten Systemen (SIS) eingesetzt und arbeitet mit pneumatischen Betriebsdrücken von 2,5 bis 10,5 bar (150 PSI) und Umgebungstemperaturen von -55 bis 85 °C (-67 bis 186 °F). Die integrierten Teilhubprüfungs- (PST) und SOV-Diagnosefunktionen des SHP-SIS gewährleisten die Einhaltung der funktionalen Sicherheitsanforderungen und unterstützen präventive Wartungsmaßnahmen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -