
Marché de la pneumatique intelligente : taille et prévisions 2034
Taille et prévisions du marché de la pneumatique intelligente (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les éléments suivants : par composant (matériel, logiciel, services) ; par type (vannes pneumatiques intelligentes, actionneurs pneumatiques intelligents, modules pneumatiques intelligents) ; par secteur d’activité (pétrole et gaz, énergie, eau et assainissement, automobile, semi-conducteurs, agroalimentaire, chimie, industrie pharmaceutique) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004149
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
5,19 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,86 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,33 %
taux de croissance
Marché adressable
61,10 milliards de dollars américains
(2026-2034)
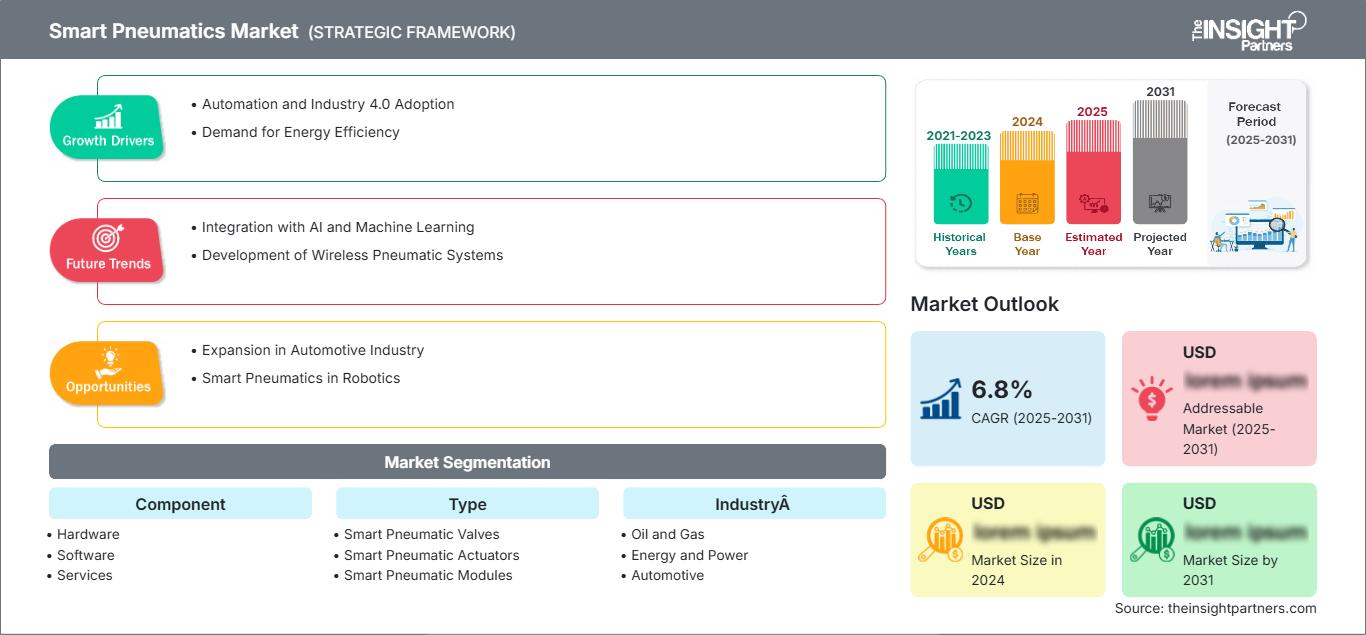
Le marché mondial de la pneumatique intelligente était évalué à 5,19 milliards de dollars américains en 2025 et devrait atteindre 7,86 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,33 % au cours de la période de prévision allant de 2026 à 2034. Ce marché englobe les composants et systèmes pneumatiques intelligents qui intègrent des capteurs, des logiciels et une connectivité pour permettre la surveillance, le diagnostic et le contrôle en temps réel dans les applications d'automatisation industrielle de multiples secteurs.
L'Amérique du Nord représente une part importante du marché de la pneumatique intelligente, avec un TCAC estimé entre 4,8 % et 5,2 % de 2026 à 2034. La croissance structurelle de la région est notamment portée par l'adoption rapide des technologies de l'Industrie 4.0 dans les sites de production et par d'importants investissements dans la modernisation des infrastructures d'automatisation existantes. La présence de grands pôles de production automobile et de semi-conducteurs contribue également à l'expansion du marché régional.
Analyse et perspectives du marché de la pneumatique intelligente
- Amérique du Nord : L'Amérique du Nord a capté 25 à 29 % des parts de marché mondiales de la pneumatique intelligente en 2025, avec un TCAC de 4,8 à 5,2 % entre 2026 et 2034. Ce marché bénéficie de l'adoption précoce des solutions IoT industrielles et des investissements importants dans l'automatisation des usines des secteurs de l'automobile et des semi-conducteurs.
- États-Unis : Les États-Unis détenaient 20 à 24 % du marché mondial de la pneumatique intelligente en 2025, avec un TCAC de 4,9 à 5,3 % entre 2026 et 2034. La forte reprise du secteur manufacturier et les incitations fédérales à la production nationale de semi-conducteurs stimulent la demande de systèmes d'automatisation pneumatique avancés.
- Europe : L'Europe représentait 22 à 26 % de la part de marché mondiale en 2025, avec un TCAC de 4,6 à 5,0 % entre 2026 et 2034. Parmi les pays leaders figurent l'Allemagne, le Royaume-Uni et la France, où des réglementations strictes en matière d'efficacité énergétique et la transformation de l'industrie automobile sont des facteurs clés d'adoption.
- Asie-Pacifique : La région Asie-Pacifique détenait 32 à 36 % de la part mondiale en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,6 % entre 2026 et 2034. La Chine, le Japon, l'Inde et la Corée du Sud sont des marchés clés, portés par une industrialisation rapide, l'expansion des capacités de production et des initiatives d'automatisation soutenues par les gouvernements.
- Segment le plus important : Le matériel représentait le segment de composants le plus important, avec une part de marché de 58 à 62 % en 2025 et un TCAC de 4,8 à 5,2 % entre 2026 et 2034. Les vannes et actionneurs pneumatiques intelligents constituent le cœur des systèmes d’automatisation industrielle dans divers secteurs d’utilisation finale.
- Segment à forte croissance : Le logiciel est le segment de composants à forte croissance, avec un TCAC de 6,5 à 6,9 % entre 2026 et 2034, détenant une part de marché de 18 à 22 % en 2025. La demande croissante d’analyses de maintenance prédictive et d’optimisation des systèmes en temps réel stimule l’adoption des logiciels.
- Principales entreprises analysées en détail : Bimba Manufacturing Company, Bosch Rexroth AG, Eaton, Emerson Electric Co., Festo Group, Ingersoll-Rand plc, Metso Corporation, Parker Hannifin Corp, Rotork, Thomson Industries Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le rapport sur le marché de la pneumatique intelligente indique que des changements importants s'opèrent par rapport aux systèmes pneumatiques conventionnels grâce à l'utilisation des technologies numériques. Actuellement, les composants modernes des systèmes pneumatiques intelligents sont équipés de capteurs et de microprocesseurs intégrés, ainsi que de protocoles de communication permettant la surveillance de leur état et leur maintenance prédictive. La production actuelle de ces produits est modulaire, ce qui facilite leur intégration dans les installations de production existantes. Les entreprises du secteur de la pneumatique intelligente accordent une importance accrue au développement de composants écoénergétiques minimisant la consommation d'air comprimé.
L'évolution future du marché de la pneumatique intelligente sera influencée par l'émergence de nouveaux pôles industriels en Asie du Sud-Est et en Amérique latine, liée à la modernisation des sites de production. L'utilisation de jumeaux numériques et de plateformes cloud transformera la conception et la maintenance des systèmes pneumatiques. Les évolutions réglementaires incitant les entreprises à mettre en œuvre des systèmes pneumatiques économes en énergie contribueront également à la croissance du marché.
Portée du rapport sur le marché de la pneumatique intelligente
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,19 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,86 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,33% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des pneumatiques intelligentes
Les principaux moteurs du marché de la pneumatique intelligente sont liés à la dynamique d'automatisation industrielle mondiale et à la nécessité d'optimiser les processus de fabrication. De nombreux secteurs, tels que l'automobile, l'agroalimentaire et la production de semi-conducteurs, utilisent la pneumatique intelligente pour accroître la précision, réduire les temps d'arrêt et améliorer la rapidité des cycles de production.
En termes de chaîne de valeur, les fournisseurs de logiciels jouent un rôle crucial dans la prise de décisions fondée sur les données. La dynamique de l'offre est principalement déterminée par la disponibilité des puces semi-conductrices et des matières premières nécessaires à la fabrication des composants électroniques des systèmes pneumatiques intelligents.
Les principaux acteurs du marché de la pneumatique intelligente sont des leaders établis de l'automatisation industrielle, tels que Festo Group, Bosch Rexroth AG et Parker Hannifin Corp, ainsi que des spécialistes comme Rotork et Metso Corporation. Les principaux axes d'investissement concernent l'intégration du matériel et du logiciel et le développement de solutions d'automatisation complètes.
Les entreprises nouent des partenariats avec des sociétés technologiques afin d'améliorer leurs fonctionnalités de connectivité et leurs capacités d'analyse de données. Le positionnement stratégique s'articule de plus en plus autour d'une expertise sectorielle pointue, les acteurs développant des solutions sur mesure pour les applications pétrolières et gazières, les semi-conducteurs et l'automobile afin de conquérir des segments de marché de niche.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la pneumatique intelligente : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de la pneumatique intelligente
L'Amérique du Nord détenait entre 25 et 29 % du marché mondial de la pneumatique intelligente en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,2 % jusqu'en 2034. Sur ce marché régional, l'utilisation de technologies de fabrication avancées et l'amélioration de l'efficacité opérationnelle sont largement répandues dans les secteurs de l'automobile et des semi-conducteurs. Les grandes entreprises d'automatisation et la main-d'œuvre qualifiée facilitent la mise en œuvre de ces technologies.
Parmi les facteurs structurels, on peut citer les investissements dans la relocalisation des capacités de production, ainsi que les mesures incitatives du gouvernement pour la fabrication de semi-conducteurs dans le pays, conformément à la loi CHIPS. La transition de l'industrie automobile vers les véhicules électriques est un autre facteur favorisant l'automatisation pneumatique.
Marché américain de la pneumatique intelligente
Le marché américain représente le plus important d'Amérique du Nord, comptant pour 78 à 82 % de la part de la région et représentant 20 à 24 % du marché mondial en 2025. Les États-Unis devraient connaître un taux de croissance annuel composé (TCAC) de 4,9 % à 5,3 % entre 2026 et 2034. La puissance manufacturière et la technologie sont les moteurs de ce marché ; parmi les principaux acteurs figurent Emerson Electric Co. et Parker Hannifin Corp.
Les tendances émergentes mettent en évidence l'utilisation croissante des solutions de maintenance prédictive et le renforcement des liens entre les systèmes pneumatiques et l'automatisation dans l'ensemble des usines de production. L'expansion de l'industrie des semi-conducteurs, grâce à l'augmentation de la production nationale, offre de nombreuses opportunités pour les composants pneumatiques intelligents.
Marché européen de la pneumatique intelligente
L'Europe représentait 22 à 26 % du marché mondial en 2025, avec un TCAC projeté de 4,6 à 5,0 % sur la période 2026-2034. L'Allemagne et le Royaume-Uni constituent les principaux acteurs de ce marché, grâce à leur expertise dans la fabrication automobile et l'automatisation industrielle. La France, l'Italie et l'Espagne représentent également des marchés importants, portés par les industries agroalimentaire et pharmaceutique.
Le marché allemand a une forte demande en systèmes d'ingénierie de précision, tandis que le marché britannique se caractérise par l'utilisation de cette technologie dans les applications aérospatiales et de défense.
Marché de la pneumatique intelligente en Asie-Pacifique
La région Asie-Pacifique est le marché régional le plus important et celui qui connaît la croissance la plus rapide, représentant 32 à 36 % du marché mondial en 2025, avec un TCAC de 6,2 à 6,6 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie y jouent un rôle prépondérant. La Chine domine le secteur manufacturier et la consommation, tandis que l'Inde, grâce au développement de ses industries, affiche une forte croissance.
Les forces industrielles et politiques qui stimulent le développement du secteur comprennent des politiques publiques telles que « Made in China 2025 » et « Make in India », visant à favoriser l'automatisation. L'expansion rapide de la production de composants électroniques et de semi-conducteurs engendre un besoin constant en systèmes de commande pneumatiques.
Marché de la pneumatique intelligente au Moyen-Orient et en Afrique
Le marché de la pneumatique intelligente au Moyen-Orient et en Afrique présente un potentiel de croissance prometteur, avec un TCAC projeté de 5,0 à 5,4 %. Les principaux marchés sont l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud. Les Émirats arabes unis et l'Arabie saoudite investissent dans la diversification industrielle, ce qui crée une demande d'automatisation dans les secteurs aval du pétrole et du gaz ainsi que dans le secteur manufacturier.
Le contexte énergétique et infrastructurel de la région influence considérablement le marché. Les initiatives de diversification économique, telles que la Vision 2030 de l'Arabie saoudite, stimulent les investissements dans les capacités de production. La modernisation du secteur pétrolier et gazier et les projets de développement des infrastructures sont des facteurs clés de la demande de composants pneumatiques intelligents.
Analyse de segmentation
Composant
Le segment matériel du marché de la pneumatique intelligente domine le segment des composants, représentant 58 à 62 % des parts de marché mondiales en 2025, avec un TCAC de 4,8 à 5,2 % jusqu'en 2034. Le matériel comprend les vannes pneumatiques intelligentes, les actionneurs et autres composants physiques qui constituent la base des systèmes automatisés. La position dominante de ce segment s'explique par le rôle essentiel du matériel dans la mise en œuvre d'un contrôle et d'une actionnement intelligents en milieu industriel.
- Matériel : Le segment le plus important, regroupant les composants physiques dotés d’une intelligence embarquée. La demande est tirée par les projets d’automatisation industrielle en cours et le remplacement des anciens composants pneumatiques.
- Logiciels : Le segment qui connaît la croissance la plus rapide, incluant les plateformes d’analyse et les logiciels de contrôle. L’importance croissante accordée à la maintenance prédictive et à l’optimisation opérationnelle stimule l’adoption des logiciels.
- Services : Ils comprennent l’installation, la maintenance et le conseil. La croissance est soutenue par le besoin d’expertise technique dans la mise en œuvre et l’intégration de solutions pneumatiques intelligentes.
Taper
Les vannes pneumatiques intelligentes représentent le type de produit dominant, avec une part de marché significative et un TCAC de 4,9 à 5,3 % jusqu'en 2034. Ces vannes intègrent des capteurs de position et des capacités de communication permettant un contrôle précis du débit et un diagnostic en temps réel. La demande est alimentée par leur large utilisation dans tous les secteurs d'activité, notamment l'automobile et l'agroalimentaire.
- Vannes pneumatiques intelligentes : composant de contrôle essentiel, doté de capteurs intégrés et de protocoles de communication pour une gestion précise des flux.
- Actionneurs pneumatiques intelligents : convertissent l’énergie pneumatique en mouvement mécanique avec retour d’information sur la position. Demande croissante dans les applications de robotique et de manutention.
- Modules pneumatiques intelligents : systèmes intégrés combinant de multiples fonctions. Adoption croissante dans les configurations d’automatisation modulaire pour une plus grande flexibilité de production.
Industrie
L'industrie automobile représente le principal secteur d'utilisation finale, avec une part de marché substantielle et un taux de croissance annuel composé (TCAC) de 4,7 % à 5,1 % jusqu'en 2034. Sa forte dépendance aux systèmes pneumatiques pour les opérations d'assemblage, de soudage et de peinture alimente une demande soutenue. La transition vers la production de véhicules électriques engendre de nouveaux besoins en matière d'automatisation de précision.
- Pétrole et gaz : Nécessite des systèmes pneumatiques intelligents et robustes pour les environnements difficiles. Adoption croissante pour la commande de vannes et l’automatisation des processus.
- Énergie et puissance : Repose sur la pneumatique pour le contrôle des turbines et l'automatisation de la production d'énergie.
- Secteur automobile : principal utilisateur final, grâce à l’automatisation des chaînes de montage et à la production de véhicules.
- Semi-conducteurs : Nécessite un système pneumatique de haute précision pour la manipulation des plaquettes et les applications en salle blanche.
- Industrie agroalimentaire : Nécessite des composants pneumatiques hygiéniques et lavables pour la transformation et le conditionnement.
Aperçu des opportunités
|
Industrie |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Changement de production des véhicules électriques |
Mise à l'échelle |
|
Semi-conducteur |
Haut |
Automatisation de précision |
Émergent |
|
Pétrole et gaz |
Moyen |
Maintenance prédictive |
Mise à l'échelle |
|
Énergie et puissance |
Moyen |
Modernisation du réseau électrique |
Mature |
|
Nourriture et boissons |
Haut |
Automatisation de l'hygiène |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la pneumatique intelligente
Intégration de l'Internet industriel des objets dans la fabrication
La prolifération des technologies de l'Internet industriel des objets (IIoT) constitue une tendance majeure du marché de la pneumatique intelligente. Les fabricants connectent de plus en plus les composants pneumatiques à des systèmes de surveillance centralisés afin de collecter des données de performance, permettant ainsi des diagnostics en temps réel et une maintenance prédictive. Ericsson indique que le nombre de connexions IoT dans le monde a atteint 13,2 milliards en 2022 et devrait croître de 18 % pour atteindre 34,7 milliards d'ici 2028, créant ainsi un vaste écosystème de connectivité. La pneumatique intelligente, dotée de capteurs intégrés, constitue l'épine dorsale de cet environnement industriel connecté, réduisant les temps d'arrêt non planifiés jusqu'à 30 % et prolongeant la durée de vie des équipements. Cette intégration génère des économies de coûts opérationnels et des gains de productivité mesurables.
Demande en matière d'industrie 4.0 et d'automatisation des usines
La transition mondiale vers les principes de l'Industrie 4.0 accélère l'adoption des systèmes pneumatiques intelligents. Les fabricants investissent massivement dans les infrastructures d'automatisation pour rester compétitifs, en intégrant des composants pneumatiques intelligents pour l'autodiagnostic et le contrôle adaptatif. La pneumatique intelligente permet une production flexible, des changements de format rapides et un contrôle qualité renforcé sur les lignes de production. Les industries automobile et des semi-conducteurs, en particulier, stimulent la demande par leurs exigences de haute précision et de reproductibilité. Les incitations gouvernementales à la modernisation de la production dans des pays comme les États-Unis, l'Allemagne et la Chine contribuent également à cette croissance.
Obligations en matière d'efficacité énergétique et de durabilité
La pression réglementaire croissante et les objectifs de développement durable des entreprises incitent les industriels à adopter des solutions d'automatisation écoénergétiques. Les systèmes d'air comprimé représentent environ 10 à 15 % de la consommation d'électricité industrielle, avec un potentiel d'optimisation important grâce à la pneumatique intelligente. Des composants intelligents surveillent la consommation d'air, détectent les fuites et optimisent les réglages de pression, réduisant ainsi le gaspillage d'énergie. Les entreprises mettent en œuvre des systèmes de gestion de l'énergie intégrés à la pneumatique intelligente pour atteindre leurs objectifs de développement durable et réduire leurs coûts d'exploitation. Cette tendance s'inscrit dans le cadre des engagements mondiaux de réduction des émissions de carbone et est particulièrement marquée sur les marchés réglementés comme l'Europe.
Tendances futures du marché de la pneumatique intelligente
Maintenance prédictive et analyse basées sur l'IA
L'intégration de l'intelligence artificielle aux systèmes pneumatiques intelligents représente une tendance majeure qui transforme le marché de la pneumatique intelligente. Les algorithmes d'IA analysent les données opérationnelles des composants pneumatiques connectés afin de détecter les anomalies, de prédire les pannes et de recommander des plans de maintenance optimaux. Cette capacité permet de passer d'une maintenance réactive ou planifiée à des modèles véritablement prédictifs, minimisant ainsi les temps d'arrêt imprévus et réduisant les stocks de pièces détachées. Les fabricants exigent de plus en plus de plateformes d'analyse basées sur l'IA qui fournissent des informations exploitables et permettent une surveillance conditionnelle des opérations distribuées.
Gestion des actifs basée sur l'écosystème et le cloud
Le marché de la pneumatique intelligente évolue vers des écosystèmes numériques intégrés qui connectent les composants pneumatiques à des plateformes de gestion d'actifs basées sur le cloud. Les fabricants développent des jumeaux numériques complets de leurs systèmes pneumatiques, permettant la simulation, l'optimisation et la surveillance à distance depuis n'importe quel endroit. La connectivité au cloud facilite l'agrégation des données provenant de plusieurs sites, soutenant ainsi l'analyse et l'évaluation comparative à l'échelle de l'entreprise. Cette tendance favorise l'émergence de nouveaux modèles commerciaux, tels que les contrats de performance et les offres d'équipement en tant que service (EaaS), où les fabricants paient pour les résultats plutôt que pour les composants.
Opportunités du marché de la pneumatique intelligente
Expansion de la production sur les marchés émergents
L'industrialisation rapide des économies émergentes d'Asie du Sud-Est, d'Inde et d'Amérique latine offre d'importantes perspectives pour le marché de la pneumatique intelligente. Ces régions créent de nouvelles unités de production et modernisent celles existantes afin de rester compétitives à l'échelle mondiale. La pneumatique intelligente présente le double avantage d'une efficacité accrue et de coûts opérationnels réduits, des atouts majeurs sur des marchés sensibles aux coûts. Les entreprises peuvent tirer parti de cette opportunité en proposant des solutions évolutives, adaptées aux besoins spécifiques et aux contraintes budgétaires des fabricants de ces pôles industriels émergents.
Intégration avec les plateformes de jumeaux numériques et de simulation
L'adoption croissante de la technologie des jumeaux numériques offre aux fournisseurs du marché de la pneumatique intelligente l'opportunité de proposer des solutions intégrées de simulation et de surveillance. Les jumeaux numériques permettent aux fabricants de modéliser virtuellement les systèmes pneumatiques, optimisant ainsi leur conception et leurs performances avant leur mise en œuvre physique. Les données en temps réel issues de la pneumatique intelligente peuvent être réinjectées dans les plateformes de jumeaux numériques afin d'améliorer la précision et de permettre l'analyse de scénarios. Cette intégration favorise des cycles de développement produit plus rapides et une fiabilité système accrue, un atout majeur pour les fabricants des secteurs automobile, aérospatial et des semi-conducteurs.
Développements récents
- Juin 2026 : Keyence lance une nouvelle gamme de dispositifs pneumatiques intelligents, articulée autour du capteur de vérin linéaire CS-L, de la vanne d'amortissement intelligente SP-C et du collecteur de vannes intelligent SP-N/V. L'entreprise positionne cette gamme comme une solution permettant d'ajouter un retour d'information de position, un contrôle des chocs et des diagnostics réseau aux vérins pneumatiques, des domaines où les systèmes pneumatiques conventionnels offraient une visibilité limitée. Ces trois produits sont conçus pour fonctionner ensemble. Le capteur CS-L mesure la position du piston, la vanne SP-C utilise ces données pour ralentir le vérin avant qu'il n'atteigne sa butée, et le collecteur SP-N/V collecte les données du capteur et de la vanne et les transmet à un contrôleur via un réseau industriel.
- Juin 2025 : Selon Bürkert, fabricant de systèmes de contrôle des fluides, les industriels locaux adoptent de plus en plus les systèmes pneumatiques intelligents pour moderniser leurs opérations, réduire les temps d’arrêt imprévus et améliorer leur efficacité énergétique. L’entreprise a ainsi lancé deux nouveaux produits pour le marché sud-africain et africain : l’îlot de vannes AirLINE 8652 et le répartiteur AirLINE Field 8653. Conçues pour simplifier l’installation et la maintenance des systèmes pneumatiques et réduire les risques de défaillance, ces solutions peuvent être installées dans des armoires électriques ou directement sur la ligne de production.
- Décembre 2025 : IMI lance un nouveau positionneur pneumatique numérique haute performance, le SHP-SIS, conçu pour assurer des fonctions de sécurité fiables lors de l’actionnement des vannes de purge et d’arrêt d’urgence dans les applications critiques. Doté d’un algorithme breveté et d’une vitesse de rotation élevée garantissant des temps de course ultra-rapides pour une sécurité accrue, le positionneur haute performance intelligent de sécurité SHP-SIS est utilisé dans les systèmes instrumentés de sécurité (SIS). Il fonctionne sous des pressions pneumatiques de 2,5 à 10,5 bar (150 PSI) et à des températures ambiantes comprises entre -55 et 85 °C (-67 à 186 °F). Ses fonctions intégrées de test de course partielle (PST) et de diagnostic des vannes d’arrêt d’urgence (SOV) garantissent la conformité aux exigences de sécurité fonctionnelle et facilitent la maintenance préventive.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -