
Markt für Versorgung Drohnen: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Nutzdrohnen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Multikopter, Starrflügler); Dienstleistungen (Komplettlösung, Punktlösung); Endnutzer (Erneuerbare Energien, Stromerzeugung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006318
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
1,04 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,11 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,90 %
Wachstumsrate
Adressierbarer Markt
18,02 Mrd. US-Dollar
(2026–2034)
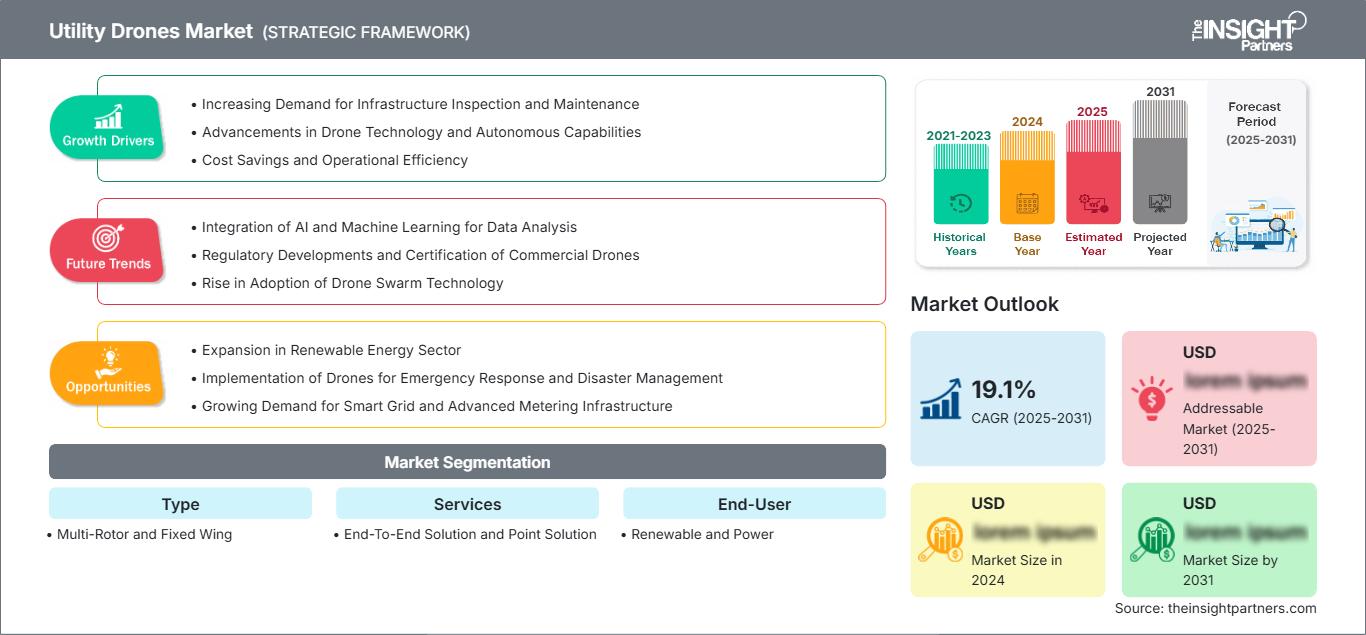
Der Markt für Versorgungsdrohnen wird Prognosen zufolge von 1,04 Milliarden US-Dollar im Jahr 2025 auf 3,11 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,90 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die Modernisierung der Stromnetze, die Überwachung von Anlagen zur Erzeugung erneuerbarer Energien, die Ferninspektion von Infrastrukturen und die Notwendigkeit, die Gefährdung von Arbeitern bei der Bewertung von Stromleitungen, Umspannwerken, Windkraftanlagen und Solarparks zu reduzieren, bestimmt.
Nordamerika bleibt ein wichtiger Standort für die Einführung von Drohnen im Bereich der Energieversorgung, da Energieversorger ihre Inspektionsprogramme aus der Luft auf Übertragungs-, Verteilungs- und erneuerbare Energieanlagen ausweiten. Die Region profitiert von großen Strominfrastrukturnetzen, dem zunehmenden Einsatz von Wärmebild- und LiDAR-Systemen sowie der Weiterentwicklung der Sichtlinienregelung, die größere Einsatzgebiete für Inspektionsdrohnen ermöglicht und maßgeblich zum Wachstum des Marktes für Drohnen im Versorgungssektor beiträgt .
Marktanalyse und Einblicke zu Nutzdrohnen
- Nordamerika: Nordamerika hatte im Jahr 2025 einen geschätzten Anteil von 34–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–13,2 % wachsen, unterstützt durch Programme zur Stärkung der Netzstabilität, zum Management von Waldbrandrisiken und zur Überwachung erneuerbarer Energien im Versorgungsmaßstab.
- USA: Die USA repräsentierten im Jahr 2025 fast 72–78 % Nordamerikas und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,5 % wachsen, angetrieben durch die Nachfrage nach Inspektionen von Übertragungsleitungen und die Bereitschaft für Flüge außerhalb der Sichtweite (BVLOS).
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 24–28 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–12,4 % wachsen, angeführt von Großbritannien, Deutschland, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 22–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,6–15,2 % wachsen, wobei China, Japan, Indien, Südkorea und Australien führend bei den Implementierungen sind.
- Größtes Segment: Multikopter-Drohnen hielten im Jahr 2025 schätzungsweise einen Marktanteil von 58–64 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,1–13,4 % wachsen, da sie stabil schweben, präzise Kameras verwenden und flexibel in der Inspektion sind.
- Wachstumsstarkes Segment: Komplettlösungen hatten 2025 einen Marktanteil von etwa 46–52 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8–15,1 % wachsen, was die Nachfrage nach integrierten Arbeitsabläufen für Flugbetrieb, Analytik und Reporting widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen: Aerodyne Group, ABJ Drones, Asset Drone, Cyberhawk Innovations Limited, Delair, HEMAV SL, PrecisionHawk, Sharper Shape Inc., Sky Futures, Terra Drone Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Einsatz von Drohnen in der Energieversorgung hat sich von einmaligen Inspektionsversuchen hin zu wiederkehrenden Projekten im Bereich des Anlagenmanagements entwickelt. Frühere Anwendungen basierten auf der Inspektion von Masten und Korridoren mittels visueller Begehungen, während neuere Ansätze autonome Flüge, Wärmebildkameras, LiDAR-Technologie und KI-gestützte Fehleranalysen umfassen. Das Marktwachstum ist heute eng mit der regelmäßigen Datenerfassung, der frühzeitigen Fehlererkennung und der nahtlosen Integration in betriebliche Wartungssysteme verbunden.
Zudem setzen Energieversorgungsunternehmen aufgrund alternder Infrastruktur und des Ausbaus erneuerbarer Energien, die zwar regelmäßige Inspektionen erfordern, aber keinen proportionalen Personalzuwachs notwendig machen, zunehmend auf Luftbilddaten. Dank der steigenden Zuverlässigkeit von Drohnen und Analysemethoden werden diese neben Notfalleinsätzen und Vegetationsinspektionen auch für Prognosen und Zustandsbewertungen eingesetzt.
Marktbericht über Nutzdrohnen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,04 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,11 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,90 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Nutzdrohnen
Die Nachfrage nach Drohnen für die Energieversorgung wird durch den Bedarf an kostengünstigeren und risikoärmeren Inspektionen von Hochspannungsleitungen, Umspannwerken, Solarparks, Windkraftanlagen und abgelegenen Anlagen angetrieben. Die Drohnentechnologie bietet Vorteile, da sie die Abhängigkeit von bemannten Inspektionen auf Strommasten und Hubschrauberflügen verringert und gleichzeitig die Konsistenz der aufgenommenen Bilder gewährleistet. Weitere Vorteile für Energieversorger sind die nahezu Echtzeit-Datenerfassung nach Stürmen, Vegetationswachstum und Geräteausfällen.
Die Wertschöpfungskette umfasst Drohnenhersteller, Nutzlasthersteller, Softwareanalyseunternehmen, Kartierungsorganisationen, Dienstleister und Anlagenmanagement-Teams von Versorgungsunternehmen. Multikopter-Drohnen sind Marktführer bei Nahinspektionen, während Starrflügler-Drohnen eine wichtige Rolle bei der Korridorkartierung spielen. Marktanalysen zeigen, dass Dienstleistungen zunehmend an Bedeutung gewinnen, da Versorgungsunternehmen validierte Daten fordern.
Der Wettbewerb entsteht durch Plattformzuverlässigkeit, Sensorintegration, Pilotnetzwerkzertifizierung, KI-gestützte Analysen und regulatorische Vorgaben. Unternehmen wie Cyberhawk Innovations Limited, Delair, Terra Drone Corporation, Aerodyne Group und Sharper Shape Inc. tragen durch ihre Inspektionsexpertise und Softwarelösungen zum Wettbewerb bei. PrecisionHawk, HEMAV SL, ABJ Drones, Asset Drone und Sky Futures leisten mit ihren einzigartigen Luftbildanalyse- und Inspektionsmodellen einen wichtigen Beitrag zur Branche.
Die Investitionsmuster deuten auf eine Verlagerung hin zu skalierbaren Betriebsabläufen, insbesondere im Zuge der Weiterentwicklung von BVLOS-Rahmenbedingungen in wichtigen Ländern. Anbieter, die Fluggeräte, Compliance, sicheres Datenmanagement und umsetzbare Wartungserkenntnisse kombinieren können, sind besser positioniert als Anbieter, die sich ausschließlich auf Flugdienstleistungen konzentrieren. Laut dem Marktbericht für Versorgungsdrohnen führt diese Wettbewerbsverschiebung zu einer steigenden Nachfrage nach integrierten Inspektionsprogrammen für Kraftwerke und Anlagen zur Nutzung erneuerbarer Energien .
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Nutzdrohnen: Strategische Einblicke
Regionale Einblicke
Markt für Nutzdrohnen in Nordamerika
Nordamerika hielt 2025 schätzungsweise 34–38 % des Marktanteils für Versorgungsdrohnen und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–13,2 % wachsen. Die Nachfrage wird durch große Übertragungsnetze, den Bedarf an Maßnahmen zur Waldbrandbekämpfung und das zunehmende Interesse der Versorgungsunternehmen an automatisierten Inspektionsabläufen getrieben. In den USA und Kanada wird der Einsatz von Drohnen für die Inspektion von Stromleitungen, die Reaktion auf Unwetter, die Vegetationsbewertung und die Überwachung von Anlagen zur Nutzung erneuerbarer Energien ausgeweitet.
Regulatorische Dynamik ist für den regionalen Einsatz von entscheidender Bedeutung. Der BVLOS-Vorschlag der FAA für 2025 skizzierte Anforderungen für Betrieb, Flugzeugherstellung, Flugzeugabstand, Genehmigungen, Sicherheit und Meldewesen. Dies fördert den breiteren kommerziellen Einsatz von Drohnen bei der Infrastrukturinspektion und stärkt die langfristigen Marktprognosen für Nutzdrohnen.
Markt für US-amerikanische Nutzdrohnen
Die USA machten im Jahr 2025 schätzungsweise 72–78 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,5 % wachsen. Energieversorgungsunternehmen setzen vermehrt Drohnen ein, um Übertragungsleitungen, Masten, Umspannwerke und Solarparks zu inspizieren, insbesondere dort, wo der physische Zugang kostspielig, gefährlich oder durch wetterbedingte Ausfälle verzögert ist.
Die kommerzielle Zulassung verbessert die operative Skalierung. Im April 2025 gab Osmose Utilities Services die Erteilung einer Ausnahmegenehmigung der FAA für BVLOS-Flüge (Beyond Visual Line of Sight) zur Datenerfassung aus der Luft im US-Luftraum der Klasse G bekannt. Dies ermöglicht größere Inspektionsgebiete und eine effizientere Infrastrukturüberwachung. Solche Entwicklungen bestärken den Einsatz von Drohnen im Versorgungssektor zur proaktiven Stärkung der Netzstabilität.
Markt für Nutzdrohnen in Europa
Europa wird voraussichtlich 2025 einen Marktanteil von 24–28 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–12,4 % wachsen. Großbritannien bleibt aufgrund ausgereifter Inspektionsprozesse im Versorgungssektor, der Überwachung von Offshore-Windparks und etablierter spezialisierter Dienstleister ein führendes Land. Deutschland baut den Drohneneinsatz im Rahmen der Netzmodernisierung und der Integration erneuerbarer Energien aus, während Frankreich, Italien und Spanien Drohnen für die Bereiche Übertragung, Verteilung und das Management von Solaranlagen einsetzen.
Europäische Energieversorger konzentrieren sich auf Sicherheit, Emissionsreduzierung und standardisierte Inspektionsdokumentation. Drohneneinsätze werden zunehmend mit KI-gestützter Bildanalyse und digitalen Anlagenplattformen kombiniert. Die Nachfrage ist dort am größten, wo Netzbetreiber mit veralteter Infrastruktur, wachsenden Anteilen erneuerbarer Energien und dem Druck zur Reduzierung von Inspektionsausfallzeiten konfrontiert sind.
Markt für Nutzdrohnen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird 2025 voraussichtlich einen Marktanteil von 22–26 % erreichen und soll ein jährliches Wachstum von 13,6–15,2 % verzeichnen. China ist aufgrund seiner umfassenden Netzinfrastruktur und der hohen Kapazitäten für erneuerbare Energien führend in der regionalen Entwicklung, während Japan und Südkorea auf hochzuverlässige Inspektionstechnologien setzen. Indien und Australien nutzen Drohnen für die Ferninspektion von Leitungen, die Überwachung von Solaranlagen und die Kartierung von Vegetation.
Das regionale Wachstum wird durch große Energieversorgungsnetze, industrielle Automatisierung und das politische Interesse an einer sichereren Infrastrukturüberwachung begünstigt. Es wird erwartet, dass die Region die höchste Wachstumsrate verzeichnen wird, da die Energieversorger ihre Drohnenprogramme über Pilotprojekte hinaus auf strukturierte Inspektions- und Wartungszyklen ausweiten.
Markt für Nutzdrohnen im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,8 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend bei der Einführung dieser Technologie, bedingt durch den Ausbau der Strominfrastruktur, die Entwicklung von Solarprojekten und Smart-City-Programme. Südafrika nutzt die Inspektion aus der Luft, um die Netzstabilität zu verbessern und die Risiken im Feld in schwierigen Betriebsumgebungen zu reduzieren.
Energieversorger in der Region setzen Drohnen für Übertragungskorridore, Umspannwerke, Solarparks und die Energieinfrastruktur von Ölfeldern ein. Das Wachstum liegt zwar noch unter dem des asiatisch-pazifischen Raums, strukturiert sich aber zunehmend, da große Energieprojekte regelmäßige Inspektionen und Anlagenprüfungen aus der Luft erfordern.
Segmentierungsanalyse
Typ
Die Segmentierung nach Flugzeugtypen umfasst Multikopter und Starrflügler . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,1–13,4 % prognostiziert. Der Markt für Inspektionsflugzeuge bietet weiterhin das größte Potenzial, da diese Systeme stabiles Schweben, hochauflösende Bildgebung und einen sicheren Betrieb in der Nähe von Türmen, Umspannwerken und Turbinenkomponenten ermöglichen.
- Multirotor: Multirotor-Drohnen dominieren bei der Nahinspektion, da sie um Isolatoren, Leiter, Windkraftanlagenflügel und Solarpaneele herum schweben können und dabei thermische, optische und LiDAR-Nutzlasten für eine detaillierte Zustandsbewertung tragen.
- Starrflügler: Starrflügler-Drohnen werden bevorzugt für lange Korridore, die Kartierung großer Datenmengen und die Inspektion großflächiger Gebiete eingesetzt, da hier Ausdauer, Reichweite und Abdeckungseffizienz wichtiger sind als stationäre Nahaufnahmen.
Dienstleistungen
Die Dienstleistungen umfassen Komplettlösungen und Teillösungen . Für den Dienstleistungssektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,8–15,1 % erwartet. Integrierte Programme gewinnen zunehmend an Bedeutung, da Energieversorger Flugplanung, Datenerfassung, Analysen, Berichtserstellung und Wartungsempfehlungen in einem einzigen Arbeitsablauf vereinen möchten.
- Komplettlösung: Komplettlösungen unterstützen Versorgungsunternehmen, die eine vollständige Inspektionsdurchführung, Datenverarbeitung, Fehlerklassifizierung und Berichtserstellung benötigen, ohne große interne Drohneneinsatzteams aufbauen zu müssen.
- Punktlösungen: Punktlösungen bleiben wichtig für Versorgungsunternehmen mit bestehenden Drohnenteams, die spezifische Fähigkeiten benötigen, wie z. B. thermische Nutzlasten, LiDAR-Verarbeitung, Vegetationsanalyse oder Inspektionssoftware.
Endbenutzer
Die Endnutzersegmentierung umfasst die Bereiche Erneuerbare Energien und Stromerzeugung . Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,6–14,0 % erwartet. Energieversorger stellen derzeit den größten Anwendungsbereich dar, während Betreiber erneuerbarer Energien die Nachfrage nach Bildgebung von Solarmodulen, Inspektion von Windkraftanlagenflügeln und Überwachung der Anlagenleistung steigern.
- Erneuerbare Energien: Betreiber von Anlagen zur Erzeugung erneuerbarer Energien setzen Drohnen ein, um Windkraftanlagenflügel, Solarmodule, Wechselrichter und große Projektstandorte zu inspizieren. Dies verbessert die Fehlererkennung und reduziert Ausfallzeiten bei dezentralen Erzeugungsanlagen.
- Energie: Energieversorgungsunternehmen nutzen Drohnen für die Inspektion von Übertragungs-, Verteilungs-, Umspannwerks- und Vegetationsanlagen. Dadurch wird dieser Bereich zu einem zentralen Bestandteil der Netzstabilität, der Reaktion auf Stromausfälle und der vorbeugenden Instandhaltung.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Verlängerbar |
Medium |
Blade Analytics |
Skalierung |
|
Leistung |
Hoch |
Netzresilienz |
Reifen |
Markt für Nutzdrohnen: Wachstumstreiber und Wirkungsanalyse
Programme zur Netzstabilität erhöhen die Nachfrage nach Luftinspektionen
Da ältere Systeme und extreme Wetterbedingungen die Zuverlässigkeit des Netzes beeinträchtigen, konzentrieren sich Energieversorger auf die schnellere Fehlererkennung. Mithilfe von Drohnen können sie Leitungen, Masten, Isolatoren, Umspannwerke, Türme und Vegetationspflegeflächen überprüfen, ohne die Versorgung zu unterbrechen. Besonders dort, wo manuelle Inspektionen zeitaufwendig, gefährlich oder uneinheitlich sind, macht sich dies bemerkbar.
Der Ausbau erneuerbarer Energien erzeugt wiederkehrende Inspektionsaufgaben.
Wind- und Solarparks müssen regelmäßig überprüft werden, da es aufgrund von Rotorblattschäden, defekten Modulen, Verschmutzungen, fehlerhaften Wechselrichtern und Witterungseinflüssen zu Leistungseinbußen kommen kann. Drohnen ermöglichen die schnelle Inspektion weitläufiger Anlagen zur Erzeugung erneuerbarer Energien, wobei sich die aufgenommenen Bilder wiederholen. Angesichts der steigenden Kapazität erneuerbarer Energien besteht Bedarf an skalierbaren Lösungen, um die Anlagenintegrität und Betriebsbereitschaft zu gewährleisten.
Regulatorische Fortschritte unterstützen skalierbare Geschäftsabläufe
Die Entwicklung von BVLOS-Richtlinien erweist sich als wirtschaftlich sinnvoll für die Inspektion von Versorgungsleitungen in großen Gebieten. Dank BVLOS-fähiger Drohnen, die mit den entsprechenden Genehmigungen und Sicherheitsvorkehrungen über weite Strecken fliegen, sparen Versorgungsunternehmen Arbeitsstunden, Fahrten und Personaleinsätze. Solche Richtlinien machen Investitionen in zertifizierte Drohnen, Datensicherheitsprozesse und qualifizierte Drohnenflugbesatzungen zudem lohnenswert. Dies ist insbesondere bei der Inspektion von Übertragungsleitungen, Umspannwerken und der Bewertung von Sturmschäden von großem Nutzen.
Zukunftstrends auf dem Markt für Nutzdrohnen
KI-gestützte Fehlerklassifizierung und vorausschauende Wartung
Die Markttrends für Versorgungsdrohnen verlagern sich hin zur automatisierten Auswertung von Inspektionsdaten. Anstatt lediglich Bilder zu liefern, entwickeln die Unternehmen nun KI-Prozesse, die Risse in Isolatoren, Hotspots, Vegetationsbewuchs, Korrosion, Rotorblatt- und Paneelschäden klassifizieren. Dies trägt dazu bei, den Inspektionsrückstand abzubauen und die Nutzung von Drohnendaten für die Priorisierung von Wartungsarbeiten zu verbessern. Mit zunehmender Menge an historischen Datensätzen wird die prädiktive Modellierung zukünftig die Risikobewertung für Netz- und Anlagen zur Erzeugung erneuerbarer Energien unterstützen.
BVLOS-fähige Korridorinspektionsnetzwerke
Drohnen, die über große Entfernungen operieren, werden die Inspektion in Übertragungs- und Verteilungsnetzen voraussichtlich verändern. Netzwerk-BVLOS (Beyond Visual Line of Sight) ermöglicht es Versorgungsunternehmen, regelmäßige Überwachungen entlang ausgedehnter Korridore durchzuführen, ohne Flugzeuge einsetzen und wiederholte Fußpatrouillen durchführen zu müssen. Die Versorgungsunternehmen werden stationäre Startplätze für Drohnen, Fernsteuerungen, Kollisionsvermeidungssysteme und automatisierte Berichtsfunktionen integrieren, um eine Inspektionsroute zu etablieren, die wiederholt durchgeführt werden kann.
Marktchancen für Nutzdrohnen
Integrierte Drohnendatenplattformen für Instandhaltungsteams von Versorgungsunternehmen
Das lukrativste Geschäftspotenzial liegt in Technologien, die Drohnenbilder in wartungsfertige Daten umwandeln. Energieversorger benötigen nicht nur Luftbilder, sondern wollen wissen, wo Probleme auftreten, wie schwerwiegend diese sind, die Historie der einzelnen Anlagen und wie sie diese Daten in ihre Arbeitsaufträge integrieren können. Anbieter, die ihre Flugdaten mit Systemen für das Anlagenmanagement verknüpfen können, werden größere Aufträge gewinnen.
Lebenszyklusinspektionen von Anlagen zur Nutzung erneuerbarer Energien
Die Betreiber erneuerbarer Energien bieten mit dem Ausbau der Solar- und Windkraftanlagen an verschiedenen Standorten neue Chancen. Drohnentechnologie kann bei der Inbetriebnahme, der Leistungsüberwachung, dem Gewährleistungsmanagement, der Schadensbewertung und der Stilllegung eingesetzt werden. Dienstleister könnten ein wiederholbares Inspektionspaket entwickeln, das auf der jeweiligen Wettersaison, dem Zustand der Rotorblätter, der Moduleffizienz und dem Versicherungsmanagement basiert.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -