
Markt für Wassergehaltsmessgeräte: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wasseranteilsmonitore (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Sektor (Upstream, Downstream, Midstream); Standort (Onshore, Offshore); Anwendung (Bohrlochtests, Raffinerien, Tanklager und Pipelines, Mehrphasen-Durchflussmesser (MPFM), Separationsbehälter, Leasing-Automatische-Eichungsübertragung (LACT), Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008888
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
279,17 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
433,57 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,01 %
Wachstumsrate
Adressierbarer Markt
3.233,84 Mio. US$
(2026–2034)
Der Markt für Wasseranteilsmessgeräte misst den Wassergehalt in Kohlenwasserstoffströmen und unterstützt Entscheidungen in den Bereichen Produktion, Trennung, Transport, Raffination und Eigentumsübertragung. Der Markt hatte 2025 einen Wert von 279,17 Millionen US-Dollar und wird Prognosen zufolge bis 2034 auf 433,57 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,01 % von 2026 bis 2034 entspricht. Grund dafür ist, dass Betreiber der kontinuierlichen Messung der Fluidqualität und der Steigerung der Produktionseffizienz Priorität einräumen.
Der Markt für Wasseranteilsmessgeräte in Nordamerika ist weiterhin bedeutend und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,8 % wachsen. Reife Schiefergasförderung, Modernisierungsmaßnahmen in bestehenden Anlagen, strenge Messanforderungen und die zunehmende digitale Produktionsüberwachung fördern die Akzeptanz dieser Geräte in der vorgelagerten Öl- und Gasindustrie. Die Nachfrage ist besonders hoch dort, wo Betreiber kontinuierliche Echtzeitmessungen anstelle periodischer Laborproben benötigen. Dies trägt zur Verbesserung der Produktionseffizienz, der Prozesssteuerung und der Anlagenleistung bei.
Marktanalyse und Einblicke zu Wasserstandsmessgeräten
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 34–38 % ausmachen wird und zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,8 % wachsen wird, unterstützt durch die Schiefergasproduktion, ausgereifte Anlagen und die Modernisierung der Messtechnik.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 70–75 % am nordamerikanischen Markt ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,9–5,9 % wachsen werden, da die unkonventionelle Produktion die Nachfrage aufrechterhält.
- Europa: Der Anteil Europas wird für 2025 auf 22–26 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–5,3 % zwischen 2026 und 2034. Norwegen, Großbritannien, Deutschland, Frankreich, Italien und Spanien stützen die Nachfrage durch Offshore-Produktion und Raffinerieinfrastruktur.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 18–22 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % zwischen 2026 und 2034. Angeführt wird dieses Wachstum von China, Japan, Indien, Südkorea und Australien, die auf den Ausbau von Raffinerien und Investitionen in die vorgelagerte Wertschöpfungskette zurückzuführen sind.
- Größtes Segment: Der Marktanteil des Onshore-Sektors wird im Jahr 2025 auf 63–67 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,4 % zwischen 2026 und 2034, was die breite installierte Basis in den produzierenden Feldern widerspiegelt.
- Wachstumsstarkes Segment: Der Offshore-Sektor wird im Jahr 2025 voraussichtlich einen Marktanteil von 33–37 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % zwischen 2026 und 2034, was auf die komplexen Anforderungen an die Offshore-Produktion und die Fernüberwachung zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Agar Corporation, AMETEK, Inc., Delta C Technologies, Emerson Electric Co., LEMIS Process, M-Flow Technologies Ltd., Phase Dynamics, Inc., Sensia LLC, Sentech AS und ZelenTech Pte Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wasseranteilsmessgeräte hat sich von stichprobenbasierten Messungen hin zu kontinuierlicher Inline-Erfassung entwickelt. Treiber dieser Entwicklung waren Verbesserungen bei Mikrowellen-, Kapazitäts-, Impedanz- und Dichtemesstechniken. Produktionsumgebungen erfordern zunehmend eine schnellere Erkennung von sich ändernden Wasseranteilen, während digitale Messumformer und die Integration in Steuerungssysteme die Transparenz im Betrieb verbessern. Auch die Gerätekonstruktion wandelt sich hin zu wartungsärmeren Architekturen, die sich für schwierige Feldbedingungen und die Nachrüstung bestehender Anlagen eignen.
Der Marktbericht für Wasseranteilsmessgeräte prognostiziert für den Prognosezeitraum eine zunehmende Verbreitung dieser Technologie in aufstrebenden Produktionszentren und bei älteren Anlagen, die eine verbesserte Produktionsüberwachung erfordern. Offshore-Anwendungen werden voraussichtlich verstärkt auf kompakte Messtechnik, Ferndiagnose und einen geringeren Eingriffsbedarf setzen. Betreiber von Raffinerien und Pipelines werden Instrumente schätzen, die die Qualitätskontrolle, die Eigentumsübertragung und die Entscheidungsfindung im Betrieb erleichtern. Der regulatorische Fokus auf Messgenauigkeit in Verbindung mit Investitionen in Produktionsoptimierung und digitale Messtechnologien beflügelt das Branchenwachstum zusätzlich.
Marktbericht zu Wasserunterbrechungsmonitoren – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 279,17 Millionen US-Dollar |
| Marktgröße bis 2034 | 433,57 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,01 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserstandsmonitore
Die Nachfrage ist eng mit den Fördermengen von Öl und Gas, dem Management des Wasseranteils, der Effektivität der Trennverfahren und den Anforderungen an den Mengennachweis verknüpft. Dieses Ökosystem umfasst Hersteller von Sensoren und Durchflussmessgeräten, Ingenieurbüros, Systemintegratoren, Betreibergesellschaften, Raffinerien und Pipelinebetreiber. Die Inline-Überwachung trägt dazu bei, die Abhängigkeit von Probenahmeverfahren zu verringern und schnell Informationen über Trenn- und Aufbereitungsprozesse zu gewinnen.
Das Wachstum des Marktes für Wasseranteilsmessgeräte wird auch durch die zunehmende Komplexität reifer Ölfelder beeinflusst. Mit steigender Wasserproduktion während der Feldreifung gewinnt die präzise Charakterisierung der Fluide an Bedeutung, um die Netto-Ölproduktion aufrechtzuerhalten und unnötige Aufbereitungskosten zu vermeiden. Anbieter konkurrieren daher hinsichtlich Messstabilität, Installationsflexibilität, Kalibrierungsanforderungen, Messbereich und Kompatibilität mit bestehender SCADA-Infrastruktur.
Die Marktprognose für Wasseranteilmessgeräte zeigt, dass der Wettbewerb zwischen diversifizierten Automatisierungsunternehmen und spezialisierten Messgeräteanbietern besteht. Die Emerson Electric Co. bietet neben Wasseranteilmessgeräten auch allgemeinere Durchfluss-, Prozess- und Automatisierungssysteme an, während AMETEK, Inc. mit Messgeräten der Drexelbrook-Produktreihe vertreten ist. Die Agar Corporation, Phase Dynamics, Inc., LEMIS Process, Delta C Technologies, M-Flow Technologies Ltd., Sensia LLC, Sentech AS und ZelenTech Pte Ltd. bieten spezialisierte oder ergänzende Dienstleistungen für Anwendungen in der Produktions- und Kohlenwasserstoffmessung an.
In den letzten Jahren lag der Fokus der Investitionen auf einfach zu installierenden Messgeräten, digitaler Kommunikation, Kalibrierfunktionen und Anwendungstechnik. Der Wettbewerbsvorteil definiert sich daher nicht mehr durch den Sensor selbst, sondern vielmehr durch die Fähigkeit, Messungen in den Produktionsprozess zu integrieren. Anbieter mit umfassendem Leistungsspektrum decken Inbetriebnahme, Diagnose, Wartung und Datenanalyse ab, während Spezialisten sich durch hohe Empfindlichkeit, schnelle Reaktionszeiten oder kundenspezifische Messungen auszeichnen können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
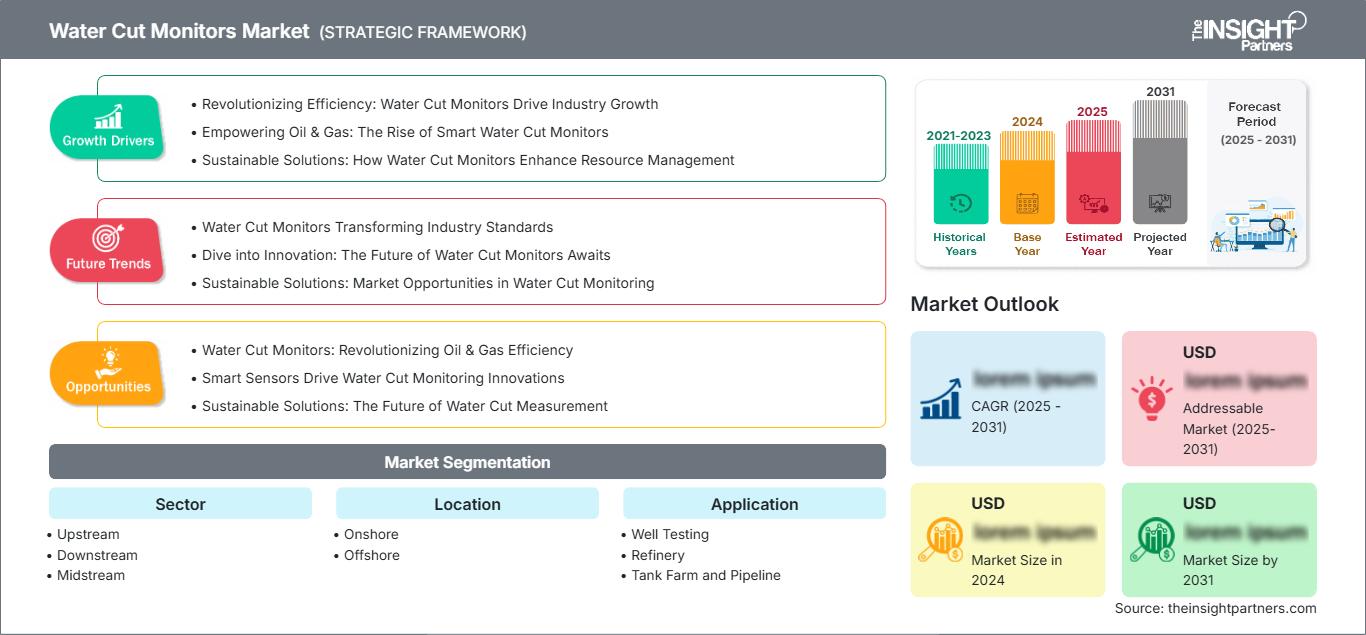
Markt für Wasserstandsmessgeräte: Strategische Einblicke
Regionale Einblicke
Markt für Wasserstandsmessgeräte in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 34–38 % am Markt für Wasseranteilsmessgeräte halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,8 % wachsen. Die USA bleiben der wichtigste Nachfragetreiber, da es in den Prozessen der Schiefergas- und konventionellen Produktion zahlreiche Messpunkte gibt. Kanada bietet aufgrund der Ölsand- und konventionellen Produktionsprozesse ebenfalls Nachfrage, während Mexiko mehr Anwendungen im Upstream-Bereich und in Raffinerien bietet.
Die regionalen Anforderungen werden durch die Modernisierung bestehender Anlagen und den Bedarf an verbesserter Transparenz der Produktion ohne wesentliche Prozessunterbrechungen beeinflusst. Betreiber interessieren sich zunehmend für Inline-Lösungen, die Produktionsleitsysteme mit Daten versorgen und eine schnelle Erkennung von Änderungen der Fluideigenschaften ermöglichen. Die etablierte Präsenz von Anbietern von Messtechnik, Ingenieurbüros und Ölfeldserviceunternehmen beseitigt mögliche Hindernisse.
US-Markt für Wasserstandsmessgeräte
Es wird geschätzt, dass die USA im Jahr 2025 einen Marktanteil von 70–75 % am nordamerikanischen Markt für Wasseranteilsmessgeräte ausmachen werden und zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,9 % wachsen werden. Eine gute unkonventionelle Produktion, reife konventionelle Lagerstätten und umfangreiche Pipeline-Netze führen zu vielfältigen Messanforderungen entlang der gesamten Lieferkette.
Das Unternehmen verfügt über eine weitreichende geografische Präsenz. Zu seinen Partnern zählen Emerson Electric Co., AMETEK, Inc., Agar Corporation, Phase Dynamics, Inc. und weitere spezialisierte Anbieter, die Anwendungen für die Produktions- und Kohlenwasserstoffmessung bedienen. Bohrlochtests und Trennverfahren spielen weiterhin eine wichtige Rolle, während Pipeline- und Pachtmessungen auch zukünftig von zuverlässigen Wassergehaltsdaten profitieren werden. Fernüberwachung und digitale Produktion haben den Bedarf an Instrumenten, die Prozessdaten übertragen können, erhöht.
Markt für Wasserstandsmessgeräte in Europa
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 22–26 % am Markt für Wasseranteilsmessgeräte haben, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–5,3 % zwischen 2026 und 2034. Norwegen ist aufgrund der dortigen Offshore-Aktivitäten der wichtigste Markt für die Region, während Großbritannien aufgrund seiner etablierten Offshore-Aktivitäten in der Nordsee weiterhin eine bedeutende Rolle spielt.
Der britische Markt konzentriert sich auf Offshore-Sicherheit, kompakte Lösungen und Messlösungen für alternde Plattformen. Der deutsche Markt wird von Raffinerien, der Prozessindustrie und dem vorhandenen Ingenieur-Know-how geprägt. Der französische Markt ist durch den Bedarf von Raffinerien und die Präsenz industrieller Messsysteme gekennzeichnet, während Italien und Spanien Produkte für Raffinerien, Tanklager, Pipelines und Terminals benötigen.
Markt für Wasserstandsmessgeräte im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 18–22 % am Markt für Wasseranteilsmessgeräte ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen wird. China ist Marktführer, weitere führende Märkte sind Japan, Indien, Südkorea und Australien. Raffinerien, Offshore-Produktion und Pipelines ermöglichen diese Entwicklung.
Technologische Entwicklung und Energiesicherheit treiben den Bedarf an fortschrittlichen Messsystemen in der regionalen Kohlenwasserstoffindustrie voran. China profitiert von seinen Raffineriekapazitäten, Indien von seiner ausgebauten Energieinfrastruktur und Australien von der Offshore- und LNG-Produktion. Raffinerie- und Verfahrenstechnik tragen in Japan und Südkorea zur Wertschöpfung bei. Zunehmend steigt die Nachfrage nach digitalen Steuerungssystemen und Anlagenmanagement.
Markt für Wasserstandsüberwachungssysteme im Nahen Osten und Afrika
Der Markt für Wasseranteilsmessgeräte im Nahen Osten und in Afrika wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–8,0 % wachsen und zählt damit zu den am schnellsten wachsenden regionalen Märkten. Hauptnachfragequellen sind Saudi-Arabien und die Vereinigten Arabischen Emirate, die durch ihre Investitionen in die vorgelagerten, mittleren und nachgelagerten Segmente der Wasserversorgung treiben.
Zu den weiteren Ländern zählen Südafrika und der Nahe Osten/Afrika, wo Raffinerien, Lagerstätten und die verarbeitende Industrie ebenfalls eine Rolle spielen. Die Ölförderung aus reifen Ölfeldern, Projekten zur verbesserten Gewinnung, neueren Förderprojekten und Exportterminals erfordert eine präzise Überwachung des Wassergehalts. Dies liegt an den anspruchsvollen Betriebsbedingungen, die robuste Messsysteme voraussetzen.
Segmentierungsanalyse
Sektor
Die Markttrends für Wasseranteilsmessgeräte zeigen, dass sich der Sektor in Upstream, Downstream und Midstream unterteilt und voraussichtlich über alle drei Wertschöpfungsstufen hinweg expandieren wird. Upstream-Anwendungen bleiben zentral, da Wasserdurchbrüche die Produktionsleistung und das Reservoirmanagement direkt beeinflussen. Downstream- und Midstream-Anwendungen profitieren von der Raffinerie-Qualitätskontrolle sowie den Anforderungen an Lagerung, Transport, Zuteilung und Eigentumsübertragung. Für den Sektor wird von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,7–5,7 % prognostiziert. Unterstützt wird dies durch den zunehmenden Fokus auf Messgenauigkeit, betriebliche Effizienz und Produktionsoptimierung entlang der gesamten Wertschöpfungskette der Kohlenwasserstoffe.
- Upstream: Produktionsoptimierung, Separatorsteuerung, Bohrlochtests und Überwachung von Wasserdurchbrüchen sichern die Nachfrage. Kontinuierliche Messungen helfen den Betreibern, Schwankungen in der Wasserproduktion von normalen Prozessschwankungen zu unterscheiden und ermöglichen schnellere Produktionsentscheidungen.
- Weiterverarbeitende Anlagen: Raffinerien und Terminals nutzen Überwachungssysteme zur Kontrolle der Rohölqualität, der Entsalzung, der Entladung und der Pipelines. Die Zuverlässigkeit der Messungen ist von strategischer Bedeutung, da überschüssiges Wasser die Aufbereitungseffizienz, die Produkthandhabung und die Anlagenleistung beeinträchtigen kann.
- Für die Prozesse der Rohstoffgewinnung, des Transports, der Lagerung und der Übergabe ist eine kontinuierliche Kenntnis des Wassergehalts erforderlich. Die Integration mit Durchflussrechnern und Überwachungssystemen verbessert die Genauigkeit der Zuordnung und unterstützt die operative Steuerung an den Übergabepunkten.
Standort
Der Standort umfasst Onshore- und Offshore-Projekte und berücksichtigt Installationsumgebung, Zugänglichkeit, Produktionskonfiguration und Betriebskomplexität. Onshore bleibt die größte Einsatzkategorie, während Offshore-Projekte einen höheren Fokus auf Kompaktheit, Zuverlässigkeit, Ferndiagnose und reduzierten Wartungsaufwand legen. Für das Standortsegment wird ein durchschnittliches jährliches Wachstum von 5,0–6,0 % im Zeitraum 2026–2034 prognostiziert.
- Onshore: Onshore-Anlagen profitieren von einer umfangreichen Infrastruktur in den Fördergebieten und vergleichsweise einfachen Wartungsbedingungen. Die Nachfrage wird durch Schiefergasförderung, reife Felder, Sammelnetze, Separatoren und vertragsbedingte Messanforderungen gedeckt.
- Offshore: Der Einsatz von Offshore-Technologien ist strategisch wichtig, wo die Eingriffskosten hoch sind und die Anlagen anspruchsvollen Bedingungen standhalten müssen. Kompakte Inline-Überwachungssysteme unterstützen die Produktionsüberwachung und reduzieren gleichzeitig die Abhängigkeit von häufigen manuellen Probenahmen oder Plattformeingriffen.
Anwendung
Anwendungsgebiete umfassen Bohrlochtests, Raffinerien, Tanklager und Pipelines, Mehrphasen-Durchflussmesser, Separationsbehälter und die automatische Eigentumsübertragung bei Leasingverträgen. Die Nachfrage nach diesen Anwendungen wird durch den Bedarf an zeitnahen Informationen zum Wassergehalt an Produktions-, Verarbeitungs- und Übergabepunkten getrieben. Für dieses Anwendungssegment wird ein jährliches Wachstum von 5,1–6,1 % im Zeitraum 2026–2034 prognostiziert.
- Bohrlochprüfung: Die Überwachung des Wassergehalts hilft, Veränderungen der Bohrlochleistung zu charakterisieren und Produktionsentscheidungen zu unterstützen. Zuverlässige kontinuierliche Messwerte sind besonders wertvoll, wenn Wasserdurchbruch oder variable Fluideigenschaften die herkömmliche Probenahme erschweren.
- Raffinerie: Raffinerieanwendungen konzentrieren sich auf Rohölqualität, Entsalzung und Prozessstabilität. Die Überwachung unterstützt die frühzeitige Erkennung von wasserbedingten Abweichungen, bevor diese sich auf nachgelagerte Aufbereitungsprozesse oder Anlagenprobleme auswirken.
- Tanklager und Pipeline: Lager- und Transportanlagen benötigen während des Transports und der Übergabe stets qualitativ hochwertige Informationen. Die Überwachung kann die Betriebsabläufe verbessern, insbesondere dort, wo Wasserverunreinigungen kommerzielle oder verarbeitungstechnische Entscheidungen beeinträchtigen.
- Mehrphasen-Durchflussmesser: Informationen zum Wasseranteil ergänzen die Mehrphasenmessung durch eine verbesserte Phasencharakterisierung. Die Integration kann die Produktionsplanung und -überwachung unterstützen, wenn Öl, Gas und Wasser gemeinsam fließen.
- Trennbehälter: Die Überwachung der Umgebung von Trennanlagen hilft dem Bedienpersonal, die Phasentrennung zu beurteilen und auf sich ändernde Wasserbedingungen zu reagieren. Sie ermöglicht eine reaktionsschnellere Prozesssteuerung und reduziert die Abhängigkeit von periodischen manuellen Messungen.
- Automatisches Leasing-Eigentumsübertragungsverfahren (LACT): LACT-Anwendungen benötigen verlässliche Informationen zum Wassergehalt für die Berechnung der Rohölqualität und der Transfermengen. Kontinuierliche Überwachung kann die operative Konsistenz an wichtigen Transaktionspunkten verbessern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Bohrlochprüfung |
Hoch |
Produktionsüberwachung |
Reifen |
|
Raffinerie |
Hoch |
Rohölqualität |
Reifen |
|
Tanklager und Pipeline |
Hoch |
Übertragungsqualität |
Skalierung |
|
Mehrphasen-Durchflussmesser |
Medium |
Phasenanalyse |
Skalierung |
|
Trenngefäß |
Hoch |
Separatorsteuerung |
Reifen |
|
Automatischer Eigentumsübergang bei Leasingverträgen |
Hoch |
Fiskalische Messung |
Reifen |
Markt für Wasserstandsmessgeräte: Wachstumstreiber und Wirkungsanalyse
Steigende Wasserproduktion in reifen Kohlenwasserstoffvorkommen
Die zunehmende Wasserproduktion in reifen Ölfeldern stellt einen strukturellen Trend dar, da eine verbesserte Wasserbewirtschaftung zu einer geringeren effektiven Kohlenwasserstoffproduktion und einem höheren Bedarf an Trennung, Aufbereitung, Förderung und Entsorgung führen kann. Die Überwachung ermöglicht den Betreibern einen schnelleren Zugriff auf Informationen zum Wassergehalt und somit ein proaktives Eingreifen der Produktionsabteilung, um Abweichungen zu vermeiden und Prozessprobleme zu verhindern. Dieser Effekt ist besonders in reifen Feldern von großer Bedeutung, da der Wasserdurchbruch von Bohrung zu Bohrung und von Zeit zu Zeit stark variieren kann. Messungen unterstützen zudem die Feldüberwachung durch die Bereitstellung konsistenter Daten für die Produktionsverteilung und die Analyse der Bohrlochleistung. Da die Betreiber bestrebt sind, die Lebensdauer ihrer Anlagen zu verlängern und gleichzeitig die Betriebskosten zu senken, werden Geräte, die eine präzise Wassergehaltsmessung ohne komplexe Probenahmeinfrastruktur ermöglichen, zunehmend gefragt sein.
Erweiterung der automatisierten Produktions- und Prozesssteuerung
Die kontinuierliche Flüssigkeitsmessung gewinnt zunehmend an Bedeutung, da Betreiber SCADA-Systeme, verteilte Steuerungssysteme, Durchflussrechner und Optimierungssoftware nutzen, indem sie die Feldgeräte damit vernetzen. Die von Wassergehaltsmessgeräten erfassten Daten lassen sich so in handlungsrelevante Informationen umwandeln, anstatt nur Messwerte zu liefern. Informationen zum Flüssigkeitszustand können mit Druck, Temperatur, Durchflussrate und der Leistung von Abscheidern verglichen werden. Diese Vernetzung ermöglicht schnelle Reaktionszeiten und reduziert die Abhängigkeit von manuellen Ablesungen. Darüber hinaus ist eine zentrale Überwachung auch für entfernt liegende Anlagen, insbesondere für Onshore-Produktionssysteme, möglich. Anbieter digitaler Lösungen, Diagnosefunktionen, Kalibrierungsdienste und Kommunikationslösungen eröffnen sich dadurch neue Geschäftsmöglichkeiten, die über den reinen Hardwareverkauf hinausgehen.
Wachsende Messanforderungen an Übergabe- und Verarbeitungspunkten
Die Messung des Wassergehalts ist bei der Übergabe von Rohöl an Verarbeitungsanlagen sowie bei der Lagerung und dem Transport von Rohöl von großer Bedeutung. Wasser kann die Rohölqualität, die Verarbeitungsanforderungen, die Anlagenleistung und wirtschaftliche Aspekte beeinträchtigen. Daher ist die Wassergehaltsmessung nicht nur bei der Förderung, sondern auch entlang der gesamten Wertschöpfungskette unerlässlich. Potenzielle Kunden sind beispielsweise Leasinganlagen, Pipelines, Tanklager, Raffinerien, Separatoren und Mehrphasenmessgeräte. Die Auswahl der Messgeräte richtet sich daher nicht allein nach den Kosten, sondern nach Kriterien wie Wiederholgenauigkeit, Installationsaufwand, Kalibrierverfahren, Messbereich und Integrationsfähigkeit.
Markt für Wasserstandsüberwachung: Zukunftstrends
Integration der Wassergehaltsmessung mit intelligenter Feldanalytik
Zukünftig werden solche Systeme voraussichtlich neben Durchflussrate, Druck, Temperatur, Dichte und Produktionshistorie auch den Wassergehalt messen und so kontextbezogene Betriebsinformationen liefern. Anstatt nur einen einzelnen Wasseranteilswert anzuzeigen, können diese Systeme Anomalien erkennen und diese für die Analyse durch den Bediener priorisieren. Dies dürfte auch die Verbreitung von Geräten mit offener Kommunikation, hoher Messfrequenz und Diagnosefunktionen fördern. Analysen helfen zudem, Wasserdurchbruch und Trennungsprobleme anhand historischer Daten zu erkennen. Langfristig liegt der Nutzen dieser Technologie eher in den bereitgestellten Informationen als in der Genauigkeit der Messwerte. Dies könnte bedeuten, dass Anbieter ihre Differenzierung durch verbesserte Softwarekonnektivität anstatt durch die Entwicklung innovativer Messlösungen vorantreiben können.
Erweiterte Messbereiche für variable Fluidbedingungen
Unterschiedliche Wasserregime in Produktionsanlagen führen zu größeren Messbereichen und einer höheren Anpassungsfähigkeit der Sensorarchitekturen. Frühe Bohrungen können mit geringem Wasseranteil arbeiten, während in ausgereiften Anlagen ein hoher Wasseranteil und wechselnde Strömungsregime auftreten können. Geräte, die solche Übergänge bewältigen können, reduzieren den Bedarf an zusätzlicher Messkonfiguration bei sich ändernden Bedingungen während der Produktionsphase. Adaptive Kalibrierung, Dichteanpassung, verbesserte Signalverarbeitung und automatischer Betrieb sollten bei der Anschaffung solcher Geräte entscheidende Kriterien sein. Dies ist insbesondere dort relevant, wo kostspielige Eingriffe erforderlich sind, wie beispielsweise bei Offshore-Plattformen und in ausgereiften Feldern. Eine höhere Anwendungsflexibilität ermöglicht den Einsatz solcher Geräte nicht nur in Upstream-Anwendungen, sondern auch in Midstream- und Downstream-Bereichen.
Marktchancen für Wasserstandsmonitore
Brownfield-Retrofit-Programme für etablierte Produktionsanlagen
Die Modernisierung von Brownfield-Anlagen ist ein vielversprechender Ansatz, da die meisten bestehenden Produktionsanlagen zwar über Einrichtungen für Durchfluss, Trennung und Steuerung verfügen, jedoch keine kontinuierliche Wassergehaltsmessung an allen kritischen Punkten ermöglichen. In solchen Projekten könnten Verbesserungen am Auslass der Separatoren, bei Bohrlochtests, Sammelleitungen, Tanks und Verladeterminals vorgenommen werden, wo eine verbesserte Transparenz zu betrieblichen Vorteilen führt, ohne dass der Prozess selbst modernisiert werden muss. Anbieter sollten die Entwicklung solcher Möglichkeiten durch kompaktes Design, einfache Inbetriebnahme, digitale Schnittstelle, Kalibrierung und Kompatibilität mit bewährten Steuerungssystemen unterstützen. Das kommerzielle Potenzial ist besonders vielversprechend, wenn alte Ölfelder eher schrittweise Investitionen als neue Greenfield-Projekte erfordern.
Integrierte Messpakete für Offshore- und Exportinfrastruktur
Die Infrastruktur für Produktion und Export bietet Anbietern die Möglichkeit, die Wassergehaltsmessung in umfassendere Lösungen zur Durchfluss- und Qualitätsmessung zu integrieren. Immer mehr Betreiber streben nach weniger Eingriffspunkten, verbesserter Fernüberwachung und Technologien, die auch unter eingeschränkten Bedingungen funktionieren. Umfassende Lösungen könnten Wassergehaltsmessung, Durchflussmessung, Dichtemessung, Probenahme, Kommunikation und Diagnose – alles basierend auf einer gemeinsamen Datenstruktur – beinhalten. Darüber hinaus könnten solche Lösungen die Konstruktion vereinfachen und die Anzahl der vom Betreiber zu wartenden Schnittstellen minimieren. Exportpipelines, Offshore-Verladesysteme und Produktionsseparatoren sind besonders relevant, da die Messgenauigkeit Entscheidungsprozesse und Transfervorgänge beeinflussen kann. Die Partnerschaft mit Ingenieur- und Systemintegrationsunternehmen kann Anbietern einen schnelleren Einstieg in Projekte ermöglichen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -