
Marché des analyseurs de teneur en eau : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des moniteurs de teneur en eau : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par secteur (amont, aval, intermédiaire) ; localisation (terrestre, offshore) ; application (essais de puits, raffinerie, parcs de stockage et pipelines, débitmètres multiphasiques (MPFM), séparateurs, transfert automatique de garde (LACT), autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008888
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
279,17 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
433,57 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,01 %
taux de croissance
Marché adressable
3 233,84 millions de dollars américains
(2026-2034)
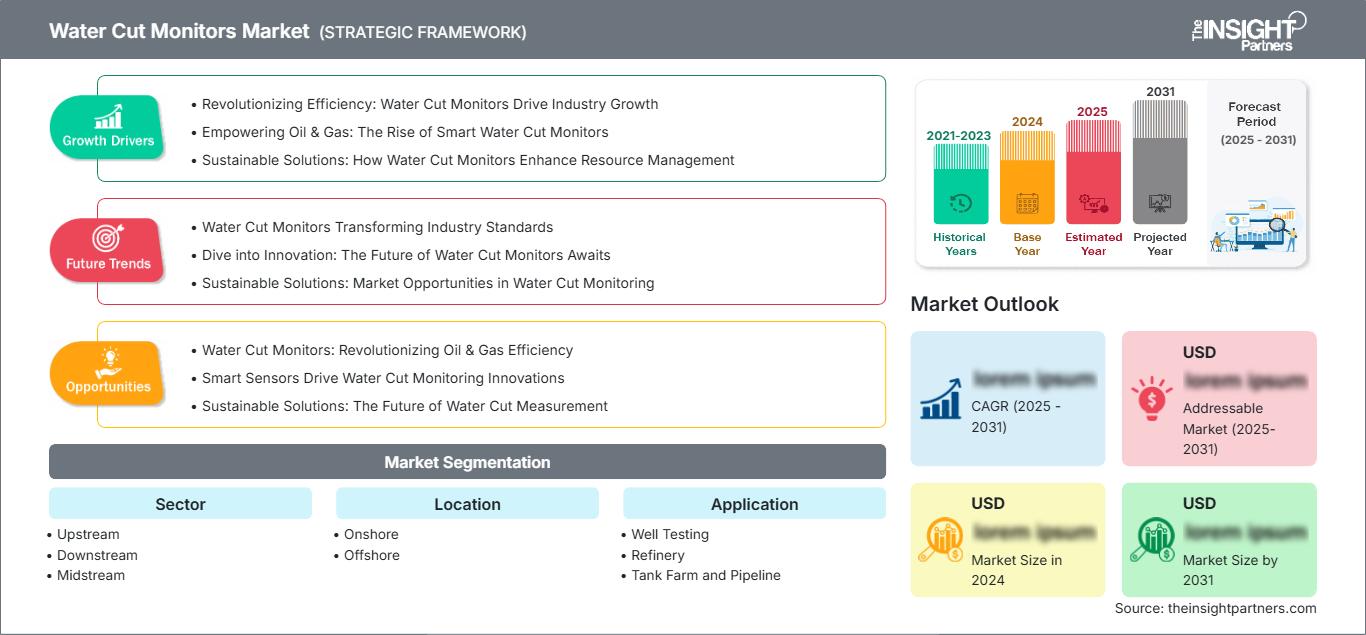
Le marché des systèmes de surveillance de la teneur en eau mesure la concentration d'eau présente dans les flux d'hydrocarbures et contribue aux décisions relatives à la production, la séparation, le transport, le raffinage et le transfert de propriété. Ce marché, évalué à 279,17 millions de dollars américains en 2025, devrait atteindre 433,57 millions de dollars américains d'ici 2034, soit une croissance annuelle composée de 5,01 % entre 2026 et 2034, les opérateurs privilégiant la mesure continue de la qualité des fluides et l'efficacité de la production.
Le marché des moniteurs de teneur en eau demeure important en Amérique du Nord, avec une croissance annuelle composée (TCAC) prévue de 4,8 % à 5,8 % entre 2026 et 2034. L'adoption de ces moniteurs dans l'ensemble des opérations pétrolières et gazières en amont est favorisée par la maturité des exploitations de schiste, la modernisation des installations existantes, des exigences de mesure strictes et le développement de la surveillance numérique de la production. La demande est particulièrement forte lorsque les opérateurs recherchent des capacités de mesure continues et en temps réel, plutôt que de s'appuyer sur des prélèvements périodiques en laboratoire, ce qui contribue à améliorer l'efficacité de la production, le contrôle des procédés et la performance des actifs.
Analyse et perspectives du marché des moniteurs de teneur en eau
- Amérique du Nord : La région devrait représenter une part de 34 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,8 % entre 2026 et 2034, soutenue par la production de schiste bitumineux, les actifs matures et la modernisation des mesures.
- États-Unis : On estime que les États-Unis représenteront 70 à 75 % de la part de l'Amérique du Nord en 2025, avec un taux de croissance annuel composé (TCAC) de 4,9 à 5,9 % entre 2026 et 2034, la production non conventionnelle soutenant la demande en matière de surveillance.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025, avec un TCAC de 4,3 à 5,3 % entre 2026 et 2034. La Norvège, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne soutiennent la demande grâce à leurs infrastructures de production et de raffinage offshore.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 18 et 22 % en 2025 et devrait atteindre un TCAC de 5,5 à 6,5 % entre 2026 et 2034, grâce notamment à la Chine, au Japon, à l'Inde, à la Corée du Sud et à l'Australie, dans un contexte d'expansion des raffineries et d'investissements en amont.
- Segment le plus important : Le segment terrestre devrait représenter une part de marché estimée entre 63 et 67 % en 2025, avec un TCAC de 4,4 à 5,4 % entre 2026 et 2034, reflétant sa large base installée sur l'ensemble des champs de production.
- Segment à forte croissance : Le secteur offshore devrait représenter une part de marché de 33 à 37 % en 2025, avec un TCAC de 7,0 à 8,0 % entre 2026 et 2034, soutenu par les besoins complexes de production offshore et de surveillance à distance.
- Principales sociétés analysées en détail : Agar Corporation, AMETEK, Inc., Delta C Technologies, Emerson Electric Co., LEMIS Process, M-Flow Technologies Ltd., Phase Dynamics, Inc., Sensia LLC, Sentech AS et ZelenTech Pte Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des analyseurs de teneur en eau a évolué, passant d'une mesure par échantillonnage à une détection continue en ligne, grâce aux progrès des techniques micro-ondes, capacitives, d'impédance et de densité. Les environnements de production exigent une identification toujours plus rapide des variations de la teneur en eau, tandis que les transmetteurs numériques et l'intégration aux systèmes de contrôle améliorent la visibilité opérationnelle. La conception des équipements s'oriente également vers des architectures nécessitant moins de maintenance, adaptées aux conditions de terrain difficiles et aux modernisations d'installations existantes.
Le rapport sur le marché des moniteurs de teneur en eau indique que, durant la période prévisionnelle, leur adoption devrait s'étendre aux nouveaux pôles de production et aux installations vieillissantes nécessitant une surveillance accrue de la production. On peut prévoir que les applications offshore privilégieront les mesures compactes, le diagnostic à distance et une réduction des interventions. Les exploitants de raffineries et de pipelines devraient accorder une grande importance aux instruments facilitant le contrôle qualité, le transfert de propriété et la prise de décisions opérationnelles. L'accent mis par la réglementation sur la précision des mesures, conjugué aux investissements dans l'optimisation de la production et les technologies de mesure numérique, constitue un autre facteur de croissance pour le secteur.
Portée du rapport sur le marché des moniteurs de teneur en eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 279,17 millions de dollars américains |
| Taille du marché d'ici 2034 | 433,57 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,01% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moniteurs de teneur en eau
La demande est étroitement liée aux volumes de production de pétrole et de gaz, à la gestion des pertes d'eau, à l'efficacité de la séparation et aux exigences en matière de transfert de propriété. Cet écosystème comprend les fabricants de capteurs, les débitmètres, les sociétés d'ingénierie, les intégrateurs de systèmes, les sociétés d'exploitation, les raffineries et les sociétés de pipelines. La surveillance en ligne permettra de réduire la dépendance aux techniques d'échantillonnage et d'obtenir rapidement des informations sur les procédés de séparation et de traitement.
La croissance du marché des systèmes de surveillance de la teneur en eau est également influencée par la complexité croissante des champs pétroliers matures. À mesure que la production d'eau augmente lors de la maturation d'un champ, une caractérisation précise des fluides devient essentielle pour maintenir la production nette de pétrole et éviter des coûts de traitement inutiles. Les fournisseurs rivalisent donc sur la stabilité des mesures, la flexibilité d'installation, les exigences d'étalonnage, la plage de fonctionnement et la compatibilité avec l'infrastructure de supervision et d'acquisition de données existante.
Les prévisions du marché des analyseurs de teneur en eau indiquent une concurrence accrue entre des entreprises d'automatisation diversifiées et des fournisseurs spécialisés en mesures. Emerson Electric Co. propose des instruments de mesure de la teneur en eau ainsi que des systèmes plus généraux de débit, de process et d'automatisation, tandis qu'AMETEK, Inc. est présent sur ce marché grâce à ses instruments de mesure associés à la gamme Drexelbrook. Agar Corporation, Phase Dynamics, Inc., LEMIS Process, Delta C Technologies, M-Flow Technologies Ltd., Sensia LLC, Sentech AS et ZelenTech Pte Ltd. offrent des services spécialisés ou complémentaires pour les applications de production et de mesure des hydrocarbures.
Ces dernières années, les investissements se sont concentrés sur les instruments faciles à installer, la communication numérique, les capacités d'étalonnage et l'ingénierie d'application. Par conséquent, l'avantage concurrentiel ne repose plus sur le capteur lui-même, mais sur la capacité à intégrer la mesure au processus de production. Les prestataires de services généralistes peuvent assurer la mise en service, le diagnostic, la maintenance et l'analyse des données, tandis que les spécialistes se distinguent par leur sensibilité, leurs temps de réponse ou leurs mesures personnalisées.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moniteurs de teneur en eau : Perspectives stratégiques
Perspectives régionales
marché des moniteurs de teneur en eau en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 34 et 38 % du marché des moniteurs de teneur en eau en 2025 et connaîtra une croissance annuelle composée de 4,8 à 5,8 % entre 2026 et 2034. Les États-Unis demeurent le principal moteur de la demande, grâce à la multitude de points de mesure présents dans les procédés de production de gaz de schiste et de pétrole conventionnel. Le Canada contribue également à la demande en raison de l'exploitation des sables bitumineux et des procédés de production conventionnels, tandis que le Mexique propose davantage d'applications en amont et en raffinage.
Les demandes régionales sont influencées par la modernisation des installations existantes et la nécessité d'une meilleure visibilité sur la production sans trop perturber le processus lui-même. Les opérateurs s'intéressent de plus en plus aux solutions intégrées capables d'alimenter les plateformes de contrôle de production et de permettre une détection rapide des variations des propriétés des fluides. La présence établie de fournisseurs d'instrumentation, de sociétés d'ingénierie et de services pétroliers lève tout obstacle potentiel.
Marché américain des moniteurs de coupure d'eau
On estime que les États-Unis représenteront 70 à 75 % du marché nord-américain des moniteurs de teneur en eau en 2025 et devraient connaître une croissance annuelle composée de 4,9 à 5,9 % entre 2026 et 2034. Une bonne production non conventionnelle, des réservoirs conventionnels matures et d'importants réseaux de pipelines engendrent des besoins de mesure diversifiés tout au long de la chaîne d'approvisionnement.
La présence géographique de l'entreprise est étendue, avec des fournisseurs spécialisés tels qu'Emerson Electric Co., AMETEK, Inc., Agar Corporation et Phase Dynamics, Inc., qui répondent aux besoins des applications de production et de mesure des hydrocarbures. Les essais de puits et les applications de séparation demeurent essentiels, tandis que les applications de mesure des pipelines et des concessions continueront de bénéficier de données fiables sur la teneur en eau. La surveillance à distance et la production numérique ont accru le besoin d'instruments capables de transmettre des données de processus.
Marché européen des moniteurs de coupure d'eau
On estime que l'Europe détiendra 22 à 26 % du marché des moniteurs de teneur en eau en 2025, avec un TCAC de 4,3 à 5,3 % entre 2026 et 2034. La Norvège est le marché clé de la région en raison de la présence d'opérations offshore, tandis que le Royaume-Uni reste un acteur important grâce à ses opérations offshore matures en mer du Nord.
Le marché britannique se concentre sur la sécurité offshore, les solutions compactes et les solutions de mesure pour les plateformes vieillissantes. Le marché allemand est porté par la présence de raffineries, d'industries de transformation et d'une expertise en ingénierie. Les besoins du marché français sont dictés par les exigences des raffineries et la présence de systèmes d'instrumentation industrielle, tandis que l'Italie et l'Espagne recherchent des produits pour les raffineries, les parcs de stockage, les pipelines et les terminaux.
Marché des moniteurs de teneur en eau de la zone APAC
La région Asie-Pacifique devrait représenter entre 18 et 22 % des parts de marché des analyseurs de teneur en eau en 2025 et connaître une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034. La Chine occupe la première place sur ce marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. Le raffinage, la production en mer et les pipelines expliquent cette croissance.
Le développement technologique et la sécurité énergétique alimentent le besoin de systèmes de mesure avancés pour les hydrocarbures régionaux. La Chine tire parti de ses capacités de raffinage, l'Inde de ses infrastructures énergétiques renforcées et l'Australie de sa production offshore et de GNL. Le raffinage et l'ingénierie des procédés permettent au Japon et à la Corée du Sud de créer de la valeur ajoutée. La demande se porte de plus en plus sur les systèmes de contrôle numérique et la gestion des actifs.
Marché des moniteurs de teneur en eau au Moyen-Orient et en Afrique
Le marché des analyseurs de composition de l'eau au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 6,5 % à 8 % entre 2026 et 2034, ce qui en fait l'un des marchés régionaux à la croissance la plus rapide. La demande proviendra principalement de l'Arabie saoudite et des Émirats arabes unis, grâce à leurs investissements dans les secteurs de l'amont, de l'intermédiaire et de l'aval.
D'autres pays, comme l'Afrique du Sud et le Moyen-Orient et l'Afrique de l'Est, utilisent également le pétrole dans leurs raffineries, leurs installations de stockage et leurs industries de transformation. La production pétrolière issue de gisements matures, les projets de récupération améliorée, les nouveaux projets de production et les terminaux d'exportation nécessitent un contrôle précis de la teneur en eau, en raison des conditions d'exploitation difficiles qui exigent des systèmes de mesure robustes.
Analyse de segmentation
Secteur
Les tendances du marché des moniteurs de teneur en eau indiquent que le secteur est divisé en trois segments : amont, aval et intermédiaire. Il devrait se développer sur l’ensemble de la chaîne de valeur. Les applications en amont demeurent essentielles, car les infiltrations d’eau affectent directement la performance de production et la gestion des gisements. En aval et en intermédiaire, la demande est liée au contrôle qualité en raffinerie, au stockage, au transport, à l’allocation et aux exigences de transfert de propriété. Le secteur devrait connaître un TCAC de 4,7 % à 5,7 % entre 2026 et 2034, porté par l’importance croissante accordée à la précision des mesures, à l’efficacité opérationnelle et à l’optimisation de la production tout au long de la chaîne de valeur des hydrocarbures.
- En amont : l’optimisation de la production, le contrôle des séparateurs, les essais de puits et la surveillance des arrivées d’eau permettent de répondre à la demande. La mesure en continu aide les opérateurs à distinguer les variations de la production d’eau des variations normales du processus et facilite la prise de décisions plus rapides en matière de gestion de la production.
- En aval : les raffineries et les terminaux utilisent la surveillance pour le contrôle de la qualité du pétrole brut, le dessalement, le déchargement et la gestion des pipelines. La fiabilité des mesures est cruciale, car un excès d’eau peut nuire à l’efficacité du traitement, à la manutention des produits et aux performances des équipements.
- Secteur intermédiaire : Les opérations de collecte, de transport, de stockage et de transfert de propriété nécessitent des informations cohérentes sur la teneur en eau. L’intégration avec les calculateurs de débit et les systèmes de supervision améliore la précision de l’allocation et facilite le contrôle opérationnel aux points de transfert.
Emplacement
Le critère de localisation comprend les sites terrestres et maritimes et reflète l'environnement d'installation, l'accessibilité, la configuration de production et la complexité d'exploitation. Les sites terrestres demeurent la principale catégorie de déploiement, tandis que les projets en mer exigent une plus grande compacité, une fiabilité accrue, des diagnostics à distance et une maintenance réduite. Le segment « localisation » devrait connaître une croissance annuelle composée (TCAC) de 5,0 à 6,0 % entre 2026 et 2034.
- À terre : Les installations terrestres bénéficient d’infrastructures de production étendues et de conditions de maintenance relativement accessibles. La demande est soutenue par l’exploitation des schistes bitumineux, les gisements matures, les réseaux de collecte, les séparateurs et les exigences de mesure liées aux concessions.
- En mer : L’adoption de cette technologie est stratégiquement importante là où les coûts d’intervention sont élevés et où les équipements doivent résister à des conditions exigeantes. La surveillance en ligne compacte permet de suivre la production tout en réduisant la dépendance aux prélèvements manuels fréquents ou aux interventions sur la plateforme.
Application
Les applications concernent notamment les essais de puits, le raffinage, les parcs de stockage et les pipelines, les débitmètres multiphasiques, les séparateurs et le transfert automatique de la propriété des baux. La demande est principalement due au besoin d'informations actualisées sur la teneur en eau aux points de production, de traitement et de transfert. Ce segment d'application devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 6,1 % entre 2026 et 2034.
- Contrôle de la teneur en eau des puits : ce suivi permet de caractériser l’évolution des performances des puits et d’appuyer les décisions de production. Des relevés continus et fiables sont particulièrement précieux lorsque la remontée d’eau ou la variabilité des propriétés du fluide compliquent l’échantillonnage conventionnel.
- Raffinerie : Les applications en raffinerie mettent l’accent sur la qualité du pétrole brut, le dessalement et la stabilité des procédés. La surveillance permet d’identifier plus rapidement les anomalies liées à l’eau avant qu’elles n’entraînent des problèmes de traitement en aval ou d’équipement.
- Parc de stockage et pipeline : Les installations de stockage et de transport nécessitent des informations de qualité constantes lors des opérations de manutention et de transfert. La surveillance permet de renforcer les contrôles opérationnels lorsque la contamination de l’eau a des répercussions sur les décisions commerciales ou de traitement.
- Débitmètres multiphasiques : les informations sur la teneur en eau complètent la mesure multiphasique en améliorant la caractérisation des phases. Leur intégration facilite la répartition de la production et la surveillance lorsque le pétrole, le gaz et l’eau circulent simultanément.
- Cuve de séparation : La surveillance autour des séparateurs aide les opérateurs à évaluer la séparation des phases et à gérer les variations des conditions de l’eau. Elle permet un contrôle plus réactif des procédés et réduit la dépendance aux mesures manuelles périodiques.
- Transfert automatique de garde de pétrole brut : les applications LACT nécessitent des données fiables sur la teneur en eau pour le calcul de la qualité du pétrole brut et des transferts. Un suivi continu permet d’améliorer la cohérence des opérations aux points de transaction à forte valeur ajoutée.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Essais de puits |
Haut |
Surveillance de la production |
Mature |
|
Raffinerie |
Haut |
Qualité brute |
Mature |
|
Parc de stockage et pipeline |
Haut |
Qualité du transfert |
Mise à l'échelle |
|
Débitmètres multiphasiques |
Moyen |
Phase Analytics |
Mise à l'échelle |
|
Vase de séparation |
Haut |
Contrôle du séparateur |
Mature |
|
Transfert automatique de garde de bail |
Haut |
Mesure fiscale |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des moniteurs de teneur en eau
Augmentation de la production d'eau dans les gisements d'hydrocarbures matures
L'augmentation de la production d'eau dans les champs pétroliers matures constitue une tendance structurelle, car une meilleure gestion de l'eau peut entraîner une réduction de la production effective d'hydrocarbures et un besoin accru de séparation, de traitement, de pompage et d'élimination. La surveillance permet aux opérateurs d'accéder plus rapidement aux informations sur la teneur en eau, ce qui permet au service de production d'agir de manière proactive afin d'éviter que les écarts ne deviennent problématiques pour le procédé. L'importance de cet effet est considérable, notamment dans les champs matures, où le taux d'apparition d'eau peut varier fortement d'un puits à l'autre et d'une période à l'autre. La mesure peut également faciliter la surveillance du champ en fournissant des données cohérentes pour l'allocation de la production et l'analyse des performances des puits. Dans un contexte où les opérateurs cherchent à prolonger la durée de vie de leurs installations tout en maîtrisant leurs coûts d'exploitation, les équipements permettant une mesure précise de la teneur en eau sans infrastructure complexe de prélèvement d'échantillons seront privilégiés.
Expansion de la production automatisée et du contrôle des processus
La mesure continue des fluides prend une importance croissante, car les opérateurs utilisent désormais des systèmes SCADA, des systèmes de contrôle distribués, des calculateurs de débit et des logiciels d'optimisation en connectant les appareils de terrain à ces derniers. Les données collectées par le dispositif de mesure de la teneur en eau peuvent être exploitées et non plus considérées comme de simples mesures. Les informations relatives à l'état du fluide peuvent ainsi être comparées à celles de la pression, de la température, du débit et des performances du séparateur. Ce type de connectivité permet des temps de réaction plus rapides et réduit la dépendance aux relevés manuels. De plus, la centralisation de la surveillance est possible, même pour les équipements situés à distance, notamment les systèmes de production terrestres. De cette manière, les fournisseurs proposant des solutions numériques, des capacités de diagnostic, des services d'étalonnage et de communication auront l'opportunité d'aller au-delà de la simple vente de matériel.
Exigences croissantes en matière de mesure aux points de transfert et de traitement
La mesure de la teneur en eau est devenue cruciale lors des transferts de propriété, de l'entrée du pétrole brut dans les équipements de traitement et de son transport à travers toute infrastructure de stockage. La présence d'eau peut affecter la qualité du pétrole brut, ses procédés de traitement, les performances des équipements et les aspects commerciaux. Par conséquent, la mesure de la teneur en eau est essentielle non seulement à la production, mais aussi à toutes les étapes de la chaîne de production. De nombreux clients potentiels, tels que les exploitants de concessions, les oléoducs, les parcs de stockage, les raffineries, les séparateurs, les compteurs multiphasiques, etc., sont concernés. Le choix des instruments reposera donc sur des critères comme la répétabilité, la facilité d'installation, les procédures d'étalonnage, la plage de fonctionnement et les capacités d'intégration, et non uniquement sur leur coût.
Tendances futures du marché des moniteurs de teneur en eau
Intégration de la mesure de la teneur en eau à l'analyse intelligente des données de terrain
À l'avenir, il est probable que ces systèmes intégreront des mesures de teneur en eau en plus du débit, de la pression, de la température, de la densité et des données d'historique de production, permettant ainsi une information opérationnelle plus contextuelle. Au lieu de fournir une simple mesure de la fraction d'eau, ces systèmes seront capables de détecter les anomalies et de prioriser l'analyse des situations anormales par les opérateurs. Ils devraient également favoriser l'utilisation d'appareils dotés d'une communication ouverte, d'une fréquence d'échantillonnage élevée et de fonctions de diagnostic. L'analyse des données historiques permettra également de détecter les problèmes de percée d'eau et de séparation. À terme, l'avantage de cette technologie résidera dans la richesse des informations plutôt que dans la précision des mesures. Les fournisseurs pourraient ainsi se différencier en améliorant la connectivité logicielle plutôt qu'en développant des solutions de mesure innovantes.
Plages de mesure plus larges pour des conditions de fluide variables
La diversité des régimes hydriques entre les installations de production entraînera des plages de mesure plus étendues et une adaptabilité accrue des architectures de capteurs. Les puits en phase de démarrage peuvent fonctionner avec une faible teneur en eau, tandis que les installations matures peuvent fonctionner avec une teneur en eau élevée et des régimes d'écoulement variables. Les dispositifs capables de gérer une telle transition réduiront le besoin de configurations de mesure supplémentaires lorsque les conditions changent pendant la phase de production. L'étalonnage adaptatif, l'ajustement de la densité, l'amélioration du traitement du signal et le fonctionnement en mode automatique doivent être des critères essentiels lors de l'achat de tels dispositifs. Ceci est particulièrement pertinent dans les contextes où des interventions coûteuses sont nécessaires, comme c'est le cas pour les plateformes offshore et les champs matures. Une plus grande flexibilité d'application permettrait d'utiliser ces dispositifs non seulement en amont, mais aussi en aval et dans les phases intermédiaires.
Opportunités du marché des moniteurs de teneur en eau
Programmes de modernisation des friches industrielles pour les installations de production matures
La modernisation des installations existantes est une voie prometteuse, car la plupart des équipements de production actuels disposent d'installations de gestion des flux, de séparation et de contrôle, mais ne permettent pas de mesurer en continu la teneur en eau aux points critiques. Dans ce type de projets, des améliorations pourraient être apportées à la sortie des séparateurs, aux essais de puits, aux pipelines de collecte, aux réservoirs et aux terminaux de chargement. Une meilleure visibilité permettrait d'améliorer l'efficacité opérationnelle sans nécessiter de modernisation des procédés. Les fournisseurs devraient favoriser le développement de ces solutions grâce à une conception compacte, une mise en service simplifiée, une interface numérique, un étalonnage aisé et une compatibilité avec les systèmes de contrôle éprouvés. Le potentiel commercial est encore plus important lorsque les anciens gisements pétroliers requièrent des investissements progressifs plutôt que de nouveaux développements.
Ensembles de mesures intégrées pour les infrastructures offshore et d'exportation
Les infrastructures de production et d'exportation offrent aux fournisseurs capables d'intégrer la mesure de la teneur en eau à des solutions plus complètes de mesure du débit et de la qualité des fluides. De plus en plus, les opérateurs recherchent des solutions permettant de réduire le nombre de points d'intervention, d'améliorer la visibilité à distance et de disposer de technologies fonctionnant même en cas d'accès limité. Ces solutions complètes pourraient intégrer la mesure de la teneur en eau, du débit et de la densité, l'échantillonnage, la communication et le diagnostic, le tout reposant sur une structure de données commune. Elles pourraient également simplifier l'ingénierie et minimiser le nombre d'interfaces à gérer par l'opérateur. Les pipelines d'exportation, les systèmes de chargement en mer et les séparateurs de production sont parmi les acteurs concernés, car la précision des mesures influence les processus de décision et de transfert. Un partenariat avec des sociétés d'ingénierie et d'intégration de systèmes pourrait permettre aux fournisseurs de s'impliquer plus rapidement dans les projets.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -