
Markt für Wasserqualität Überwachungssysteme: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Wasserqualitätsüberwachungssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Angebot (Lösungen, Dienstleistungen); Komponenten (Sensoren für gelösten Sauerstoff, pH-Sensoren, Trübungssensoren, Temperatursensoren, TOC-Analysatoren, Sonstige); Endnutzer (Industrie, Versorgungsunternehmen, Gewerbe, Privatkunden) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004998
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
6,34 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,33 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,57 %
Wachstumsrate
Adressierbarer Markt
75,56 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Wasserqualitätsüberwachungssysteme wurde im Jahr 2025 auf 6,34 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,33 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,57 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zu Systemen zur Überwachung der Wasserqualität
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 32–35 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen wird . Unterstützt wird dieses Wachstum durch die Erneuerung der Infrastruktur, die Einhaltung gesetzlicher Vorschriften, die Überwachung industrieller Abwässer und Investitionen in digitale Versorgungsunternehmen.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 82–85 % des nordamerikanischen Umsatzes ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,7–6,3 % wachsen , wobei die Modernisierung der Kommunen und die Einhaltung industrieller Vorschriften an erster Stelle stehen.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Marktanteil von 21–23 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien sind führend bei der Einführung von Maßnahmen zur Abwasserkontrolle und zur Steigerung der Wassereffizienz.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 30–32 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % zwischen 2026 und 2034. China, Japan, Indien, Südkorea und Australien verstärken ihren Einsatz durch Industrialisierungs- und Wassersicherheitsinitiativen.
- Größtes Segment: Der Marktanteil der Versorgungsunternehmen wird im Jahr 2025 auf 38–42 % geschätzt und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,7 % steigen, da die kontinuierliche Überwachung der Einhaltung von Vorschriften zum Standard wird.
- Wachstumsstarkes Segment: Der Anteil der industriellen Endnutzer wird im Jahr 2025 auf 31–35 % geschätzt und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % , unterstützt durch die Wiederverwendung von Abwasser und die Prozessoptimierung.
- Detaillierte Analyse der wichtigsten Unternehmen: Danaher Corporation, Evoqua Water Technologies LLC, General Electric Company, HORIBA, Ltd., OAKTON Instruments, Pentair plc., Shimadzu Corporation, Thermo Fisher Scientific Inc., Uponor Corporation und Xylem Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wasserqualitätsüberwachungssysteme hat sich von periodischen Laborprobenahmen hin zu vernetzten, automatisierten Messarchitekturen entwickelt, die Sensoren, Analysatoren, Kommunikationssysteme und Software kombinieren. Fortschritte in der elektrochemischen Sensorik, optischen Messtechnik, Sensorrobustheit, Kalibrierung und Telemetrie ermöglichen es Anwendern, Veränderungen der Wasserqualität zu überwachen, ohne dass ein höherer Arbeitsaufwand erforderlich ist. Modulares Design, verlängerte Wartungsintervalle, Kompatibilität und sofort einsatzbereite Messtechnik sind zu wichtigen Merkmalen des Produktionszyklus geworden.
Zukünftige Perspektiven umfassen die Entwicklung in aufstrebenden asiatischen Märkten, das industrielle Wasserrecycling, dezentrale Aufbereitungsanlagen und die Digitalisierung der Infrastruktur. Verschärfte regulatorische Anforderungen haben eine kontinuierliche Nachfrage nach präzisen Messungen geschaffen, wobei Wasserversorger neben den Anschaffungskosten auch die Lebenszykluskosten berücksichtigen. Laut dem Marktbericht „Water Quality Monitoring Systems“ verlagern sich Investitionen zudem hin zu Systemen, die Überwachung und Prozesssteuerung kombinieren . Dadurch können Wasserversorger die gemessenen Bedingungen nutzen, um Belüftung, Chemikaliendosierung, Filtration und Wartungsentscheidungen zu optimieren.
Marktbericht zu Wasserqualitätsüberwachungssystemen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,34 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,33 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,57 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserqualitätsüberwachungssysteme
Das Wachstum des Marktes für Wasserqualitätsüberwachungssysteme ist eng mit Wasserknappheit, industriellen Abwasseranforderungen, dem Ausbau von Aufbereitungskapazitäten und dem Übergang zu kontinuierlicher Messung verknüpft. Die Wertschöpfungskette umfasst Sensoren, Analysatoren, Kalibratoren, Kommunikationsgeräte, Software, Integration, Installation und Wartung. Der Wettbewerb zwischen den Anbietern verschärft sich aufgrund des Bedarfs an Messgenauigkeit, Wartungsfreundlichkeit, Datenanbindung und Kompatibilität mit bestehenden Aufbereitungsanlagen.
Der Bedarf an solchen Geräten besteht, wenn die Wasserqualität den Betrieb oder die Einhaltung von Vorschriften direkt beeinflusst. Kommunale Wasserversorgungsunternehmen benötigen zuverlässige Messungen in ihren Aufbereitungsanlagen und Verteilungsnetzen, während die Industrie pH-Wert, gelösten Sauerstoff, Trübung, Temperatur und organische Belastung zur Betriebssteuerung misst.
Die Marktanalyse für Wasserqualitätsüberwachungssysteme zeigt ein wettbewerbsintensives Umfeld mit diversifizierten Technologieunternehmen und spezialisierten Herstellern von Analysegeräten. Danaher Corp. ist mit seinen Wasseranalyselösungen präsent, während Xylem Inc. seine Messtechnik mit einem breiteren Angebot an Wasserinfrastrukturtechnologien kombiniert. HORIBA, Ltd., Shimadzu Corp., Thermo Fisher Scientific Inc. und OAKTON Instruments konzentrieren sich auf Präzisions- und anwendungsspezifische Instrumententechnologie.
Die Wettbewerbsstrategie konzentriert sich zunehmend auf die Unterstützung der installierten Basis, die Wirtschaftlichkeit der Sensoren über den gesamten Lebenszyklus und die digitale Integration. Pentair plc. und General Electric Company profitieren von einem breiteren Angebot an Wasser- und Industrietechnologien, während Evoqua Water Technologies LLC weiterhin mit den fortschrittlichen Wasseraufbereitungstechnologien von Xylem Inc. verbunden ist. Uponor Corp. bietet Know-how im Bereich der Wasserinfrastrukturtechnologie.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Wasserqualitätsüberwachungssysteme: Strategische Einblicke
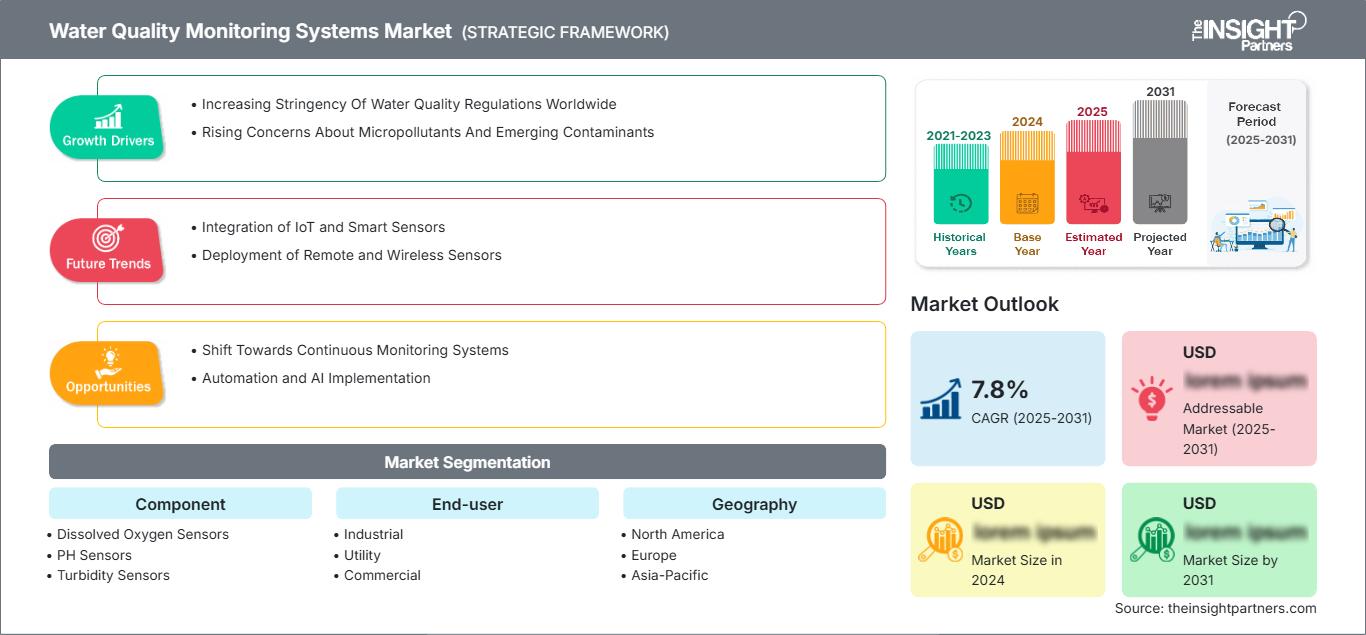
Regionale Einblicke
Markt für Wasserqualitätsüberwachungssysteme in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 32–35 % am Markt für Wasserqualitätsüberwachungssysteme halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % bis 2034. Die USA generieren den größten regionalen Umsatz, während Kanada durch Anwendungen in den Bereichen Kommunalverwaltung, Bergbau, Energie und Umwelt seinen Beitrag leistet. Regulierungsauflagen, die Alterung der Aufbereitungsinfrastruktur, PFAS-Probleme und Infrastrukturmodernisierungen treiben die Nutzung von Online-Überwachungssystemen durch Versorgungsunternehmen anstelle periodischer Probenahmen voran. Auch Industrieunternehmen setzen vermehrt auf vernetzte Analysegeräte, um die Einhaltung von Einleitungsvorschriften und die Prozesskontrolle nachzuweisen.
Das regionale Beschaffungssystem bevorzugt nun Instrumente, die sich in Leitsysteme und Fernüberwachungssysteme über Cloud-Anbindungen integrieren lassen. Für Energieversorgungsunternehmen ist der zuverlässige Betrieb ihrer Anlagen in einem großen Gebiet von entscheidender Bedeutung, wodurch Ferndiagnose und -alarmierung immer wichtiger werden. Auch für Industrieanwender sind zuverlässige Messungen unerlässlich, wenn die Wasserqualität die Produktionsausbeute oder die Aufbereitungskosten beeinflusst. All dies, in Kombination mit Umweltauflagen auf Bundes- und Landesebene, Investitionen und Fachkräftemangel, begünstigt die kontinuierliche Einführung dieser Technologien.
US-Markt für Wasserqualitätsüberwachungssysteme
Es wird geschätzt, dass die USA im Jahr 2025 82–85 % des Umsatzes im nordamerikanischen Markt für Wasserqualitätsüberwachungssysteme ausmachen werden und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen werden . Der Markt profitiert von bundesstaatlichen und einzelstaatlichen Standards für Trinkwasser, Abwassereinleitung, Industrieanlagen und Umweltüberwachung. Fernanalysatoren, Multiparameter-Sonden und Ferntelemetrie gewinnen zunehmend an Bedeutung, da die kontinuierliche Datenerfassung Schutz vor Verstößen gegen gesetzliche Bestimmungen oder Prozessunsicherheiten bietet.
Die Anwendungsbereiche reichen von kommunalen Kläranlagen über Energieerzeugung, Chemie, Lebensmittelverarbeitung und Pharmazie bis hin zum Bergbau. Unternehmen wie Danaher Corporation, Xylem Inc., Thermo Fisher Scientific Inc. und Pentair plc sind durch ihre Produkte zur Wasseranalyse und -aufbereitung stark in dieser Technologie engagiert. Bei Kaufentscheidungen für vernetzte Überwachungsplattformen in den USA spielen Cybersicherheit, Interoperabilität, Kalibrierungsbedarf und die Gesamtbetriebskosten eine immer wichtigere Rolle. Infrastrukturmodernisierungen und die Überwachung von Schadstoffen werden die Nachfrage nach diesen Geräten stabil halten.
Markt für Wasserqualitätsüberwachungssysteme in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 21–23 % am Markt für Wasserqualitätsüberwachungssysteme halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,0 % . Deutschland bleibt aufgrund seiner industriellen Ausrichtung und seines hochentwickelten Abwassermanagements ein bedeutender Markt. In Großbritannien liegt der Fokus verstärkt auf der Modernisierung der Versorgungseinrichtungen sowie auf Umweltstandards. In Frankreich, Italien und Spanien ergeben sich aufgrund zunehmender Wasserknappheit und des Bedarfs an effizienter Wassernutzung sowie an verbesserter Abwasserqualität wachsende Möglichkeiten für die Überwachung.
Deutschland verfügt aufgrund seiner hochentwickelten Industrien, die eine zuverlässige Überwachung von Abwasser und Prozesswasser erfordern, über Vorteile. Im Vereinigten Königreich besteht ein Modernisierungsbedarf bei den Anlagen der Wasserversorger sowie bei der Einhaltung von Umweltstandards. Frankreich konzentriert sich kontinuierlich auf nachhaltiges Wassermanagement und digitale Infrastruktur. Italien und Spanien haben aufgrund von Dürreperioden und der unregelmäßigen Verteilung der Wasserressourcen einen höheren Überwachungsbedarf.
Markt für Wasserqualitätsüberwachungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 30–32 % am Markt für Wasserqualitätsüberwachungssysteme halten und ein jährliches Wachstum von 7,5–8,5 % verzeichnen . Damit ist er die führende Wachstumsregion. Marktführer ist China, gefolgt von Japan, Indien, Südkorea und Australien. Der steigende Bedarf an Überwachungssystemen für industrielle Abwässer, Stadtentwicklung, Flussrenaturierung und Smart Cities treibt die Nachfrage nach solchen Systemen in kommunalen und industriellen Anwendungen an.
China verbindet den Bedarf an umfangreicher Aufbereitungsinfrastruktur mit den Anforderungen an die industrielle Schadstoffbekämpfung. Japan konzentriert sich auf Automatisierung und präzise Messungen, während Indien aufgrund der Urbanisierung Infrastruktur für die Wasseraufbereitung und -qualität benötigt. Südkorea fördert fortschrittliche industrielle Überwachung, und Wassersicherheit sowie Ressourcenmanagement sind für Australien von großer Bedeutung. Kontinuierliche Sensorik und Fernüberwachung erfahren in der Region zunehmende Investitionen.
Markt für Wasserqualitätsüberwachungssysteme im Nahen Osten und Afrika
Der Markt für Wasserqualitätsüberwachungssysteme im Nahen Osten und Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,5 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate stellen aufgrund der für Entsalzung, Wasserwiederverwendung und Infrastrukturprojekte erforderlichen kontinuierlichen Überwachung bedeutende Nachfragezentren dar. Südafrika ist durch kommunale Aufbereitung und industrielle Nutzung beteiligt, während der übrige Teil des Nahen Ostens und Afrikas ein vielversprechendes Marktgebiet im Zusammenhang mit dezentraler Aufbereitung und Ressourcensicherheit darstellt.
Der hohe Energieaufwand für Entsalzung und Abwasseraufbereitung macht eine Prozessoptimierung in der Golfregion besonders wichtig. In Saudi-Arabien und den Vereinigten Arabischen Emiraten liegt der Fokus verstärkt auf der Wasserwiederverwendung und der Stabilität der Infrastruktur, während in Südafrika die Einhaltung kommunaler und industrieller Wasserqualitätsstandards vorgeschrieben ist. Die Überwachung der Umsetzung in der gesamten Region hängt weiterhin von der Projektfinanzierung, der Dienstleistungserbringung und den Umweltauflagen ab. Daher können Anbieter mit umfassenden Installations- und Wartungsdienstleistungen von dieser Situation profitieren.
Segmentierungsanalyse
Komponente
Das Segment der Komponenten wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen. Sensoren spielen weiterhin eine zentrale Rolle, da sie die primäre Messebene für automatisierte Systeme bilden. Käufer legen zunehmend Wert auf längere Sensorlebensdauer, geringere Kalibrierfrequenz, Resistenz gegen Verschmutzung und Kompatibilität mit digitalen Kommunikationsprotokollen. Die Integration mehrerer Parameter in kompakte Plattformen reduziert zudem die Installationskomplexität in Aufbereitungsanlagen, wie in der Marktprognose für Wasserqualitätsüberwachungssysteme erläutert wird .
- Sensoren für gelösten Sauerstoff: Diese Sensoren sind weiterhin wichtig in der biologischen Abwasserbehandlung, der Aquakultur und in Prozessanwendungen, da gelöster Sauerstoff die Belüftungskontrolle, die mikrobielle Aktivität und die Behandlungseffizienz direkt beeinflusst.
- pH-Sensoren: pH-Sensoren finden breite Anwendung in Industrie und Kommunen, insbesondere dort, wo die Dosierung von Chemikalien, die Korrosionskontrolle, die Neutralisation und die Einhaltung von Einleitungsvorschriften eine kontinuierliche Messung und zuverlässige Kalibrierung erfordern.
- Trübungssensoren: Trübungssensoren unterstützen die Trinkwasseraufbereitung, die Filtrationskontrolle, die Umweltüberwachung und Abwasseranwendungen, bei denen suspendierte Partikel einen unmittelbaren Indikator für sich ändernde Wasserbedingungen liefern.
- Temperatursensoren: Temperatursensoren liefern eine grundlegende Messgröße für die Behandlungssteuerung und Prozessinterpretation, da die Temperatur die Reaktionsgeschwindigkeit, das Verhalten des gelösten Sauerstoffs, die biologische Aktivität und die Sensorkompensation beeinflusst.
- TOC-Analysator: TOC-Analysatoren eignen sich für Anwendungen, die eine Messung der organischen Belastung erfordern, insbesondere für industrielles Wasser, pharmazeutische Verarbeitung, Halbleiterfertigung und Reinstwassersysteme, bei denen die Kontaminationskontrolle von strategischer Bedeutung ist.
Endbenutzer
Das Endkundensegment wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % wachsen. Versorgungsunternehmen verfügen weiterhin über die größte installierte Basis, während industrielle Anwender einen wichtigen Wachstumsmotor darstellen, da die Wiederverwendung von Wasser, die Einhaltung von Einleitungsvorschriften und die Prozessoptimierung zunehmend kontinuierliche Messungen erfordern. Gewerbliche und private Anwendungen sind nach wie vor fragmentierter und priorisieren im Allgemeinen kompakte, kostengünstige Überwachungslösungen, was die wichtigsten Trends im Markt für Wasserqualitätsüberwachungssysteme widerspiegelt .
- Industrie: Industrielle Anwender setzen zunehmend auf Überwachungssysteme, um Aufbereitungsprozesse zu steuern, die Qualität des Abwassers zu dokumentieren, den Wasserverbrauch zu reduzieren und Produktionsanlagen zu schützen, bei denen schlechte Wasserbedingungen die Betriebskosten erhöhen können.
- Versorgungsunternehmen: Die Versorgungsunternehmen stellen den größten Bedarfsschwerpunkt dar, da Trinkwasseraufbereitung, Abwasserentsorgung, Überwachung der Verteilung und Meldepflichten gegenüber den Behörden zuverlässige Messungen an mehreren Betriebspunkten erfordern.
- Gewerbliche Anwendungen: Gewerbliche Einrichtungen setzen Überwachungssysteme für die Wasserversorgung von Gebäuden ein, ebenso wie das Gastgewerbe, das Gesundheitswesen und institutionelle Anwendungen, bei denen die Betriebssicherheit, die Wassersicherheit und die vorbeugende Instandhaltung eine vernetzte Messung rechtfertigen.
- Im Privatbereich bleibt die Nutzung im Vergleich zu anderen Bereichen noch relativ selektiv. Die Nachfrage konzentriert sich auf kompakte Testgeräte und vernetzte Systeme, die leicht zugängliche Informationen über die Wasserqualität im Haushalt liefern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Industrie |
Hoch |
Prozesswiederverwendung |
Skalierung |
|
Dienstprogramm |
Hoch |
Intelligente Netzwerke |
Reifen |
|
Kommerziell |
Medium |
Ferntests |
Skalierung |
|
Wohnen |
Niedrig |
Heimsensoren |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Wasserqualitätsüberwachungssysteme
Strengere Einhaltung der Wasserqualitätsstandards und kontinuierliche Messung
Die sich wandelnden regulatorischen Anforderungen führen dazu, dass Messungen nicht mehr periodisch, sondern kontinuierlich und nachweisbar durchgeführt werden. Trinkwasserversorger, Kläranlagen und die Industrie fordern zunehmend dokumentierte Nachweise dafür, dass ihre Aufbereitungsprozesse innerhalb der zulässigen Grenzwerte liegen. Dies bedingt einen fortlaufenden Bedarf an Sensoren, Analysegeräten, Kalibrierungs- und Datenmanagementdiensten, anstatt die Geräte nur einmalig anzuschaffen. Dieser Effekt ist besonders dort spürbar, wo Strafen, Stillstände oder Gesundheitsrisiken die Zuverlässigkeit der Messungen wirtschaftlich relevant machen. Vernetzte Instrumente können dem Anlagenbetreiber helfen, Anomalien schneller zu erkennen und deren Behebung zu dokumentieren. Die wachsende Anzahl an Parametern, die im Rahmen regulatorischer Programme kontrolliert werden müssen, begünstigt Anbieter, die mehrere Messungen in Systemen integrieren können.
Industrielle Wasserwiederverwendung und Prozessoptimierung
Industrieanlagen betrachten Wasser zunehmend nicht mehr als bloßen Gebrauchsgegenstand, sondern als gezielt gesteuerten Produktionsfaktor. Branchen mit hohem Wasserverbrauch müssen ihre Prozesse überwachen, um festzustellen, ob eine Wasserwiederverwertung möglich ist, ob die Aufbereitungseffizienz beeinträchtigt ist oder ob Prozessbedingungen angepasst werden müssen. Die Überwachung von Parametern wie pH-Wert, gelöstem Sauerstoff, Trübung, Temperatur und organischer Belastung kann die Aufbereitungseffizienz verbessern und den Einsatz von Chemikalien und Energie kontrollieren. Der größte Nutzen der Überwachung wird in Branchen erzielt, in denen die Wasserqualität maßgeblich die Produktionseffizienz oder die Abwasseranforderungen bestimmt. Durch die Überwachung wird die Einführung geschlossener oder halbgeschlossener Wasserkreisläufe in der Industrie aufgrund der Anreicherung von Schadstoffen bei der Wiederverwendung desselben Wassers deutlich erleichtert.
Digitalisierung der dezentralen Wasserinfrastruktur
Energieversorger und Industrieunternehmen vernetzen zunehmend geografisch verteilte Messpunkte mittels drahtloser Kommunikation, Fernüberwachung und zentralisierter Software. Die digitale Vernetzung reduziert die Abhängigkeit von manueller Probenahme und ermöglicht es den Betreibern, Eingriffe in Echtzeit zu priorisieren. Der kommerzielle Nutzen geht über die reine Datenerfassung hinaus, da Warnmeldungen schnellere Reaktionen auf Kontaminationsereignisse, Anlagenverschleiß oder anormale Behandlungsleistung ermöglichen. Verteilte Systeme sind besonders relevant, wenn Personalmangel häufige physische Inspektionen teuer oder schwierig macht. Die Integration in Leitsysteme kann Messdaten zudem in automatisierte Betriebsentscheidungen umwandeln. Mit der Modernisierung bestehender Kläranlagennetze durch Infrastrukturbetreiber wird die vernetzte Überwachung zu einem weiteren Schritt der digitalen Transformation. Dies eröffnet Chancen für Anbieter modularer Sensoren, sicherer Kommunikationslösungen, Analysen und Lifecycle-Support anstelle von Einzelgeräten.
Markt für Wasserqualitätsüberwachungssysteme: Zukunftstrends
KI-gestützte Vorhersage der Wasserqualität und Anomalieerkennung
Die nächste Phase der Überwachung wird zunehmend Sensormessungen mit analytischen Modellen kombinieren, die Muster erkennen, bevor Abweichungen der Wasserqualität zu betrieblichen Problemen führen. KI-gestützte Systeme können aktuelle Messwerte mit historischen Daten, Wetterbedingungen, Aufbereitungsleistung und Anlageninformationen vergleichen, um normale Schwankungen von Anomalien zu unterscheiden. Solche Funktionen können Versorgungsunternehmen helfen, die Probenahme zu priorisieren, beginnende Prozessinstabilitäten zu erkennen und die Wartungsplanung zu optimieren. Industrieanlagen können prädiktive Modelle nutzen, um den Behandlungsbedarf vorherzusehen und die Dosierung von Chemikalien oder die Belüftung anzupassen, bevor die Effizienz nachlässt. Die Akzeptanz hängt von der Zuverlässigkeit der Sensoren, ausreichenden historischen Datensätzen, transparenten Modellausgaben und sicheren Datenarchitekturen ab. Anbieter, die prädiktive Analysen in etablierte Messtechnik integrieren, können daher differenzierte Lösungen entwickeln, ohne dass die Betreiber ihre gesamte Überwachungsinfrastruktur austauschen müssen.
Selbstdiagnostische und wartungsarme Sensorplattformen
Die Wartung von Sensoren ist für verteilte Überwachungsnetzwerke von entscheidender Bedeutung, da Verschmutzung, Kalibrierungsdrift, raue Umgebungsbedingungen und schwieriger Zugang die Messzuverlässigkeit beeinträchtigen können. Zukünftige Plattformen werden voraussichtlich verbesserte Selbstdiagnosefunktionen, automatisierte Reinigung, optimierte Kalibrierungsabläufe und modulare Austauschsysteme umfassen. Diese Entwicklungen können die Anfahrtswege von Technikern reduzieren und Geräteausfallzeiten verkürzen, insbesondere für Versorgungsunternehmen mit einer großen Anzahl dezentraler Anlagen. Verbesserungen bei Materialien und Schutzbeschichtungen sollten die Lebensdauer der Sensoren in Abwasser- und Industrieumgebungen verlängern. Kompakte Multiparameter-Designs können den Installationsaufwand weiter verringern und gleichzeitig die Messabdeckung erhöhen. Die wirtschaftliche Folge wird eine Verlagerung hin zum Lebenszykluswert sein, wobei Käufer neben den Anschaffungskosten der Geräte auch Wartungshäufigkeit, Zuverlässigkeit, Datenkontinuität und Serviceanforderungen bewerten werden.
Marktchancen für Wasserqualitätsüberwachungssysteme
Ausweitung der Überwachung bei industriellen Wasserwiederverwendungsprojekten
Die industrielle Wasserwiederverwendung bietet ein erhebliches Investitionspotenzial, da Aufbereitungssysteme zuverlässige Messungen in mehreren Stufen erfordern, um die Wasserqualität zu erhalten und die Ansammlung von Schadstoffen zu verhindern. Anbieter können sich auf die Bereiche Energieerzeugung, Chemie, Lebensmittelverarbeitung, Pharmazie, Bergbau und moderne Fertigungsanlagen konzentrieren, wo Wasserverfügbarkeit und Abwasseranforderungen die Betriebsplanung beeinflussen. Prognosen für Wasserqualitätsüberwachungssysteme zeigen, dass industrielle Anwendungen von Lösungen profitieren können, die Prozesssensoren, automatisierte Analytik und Schnittstellen zur Aufbereitungssteuerung kombinieren. Anbieter können ihre Marktposition stärken, indem sie modulare Architekturen anbieten, die die Integration zusätzlicher Parameter ermöglichen, wenn die Wiederverwendungskreisläufe komplexer werden. Serviceverträge, Kalibrierungsprogramme und Ferndiagnose können wiederkehrende Einnahmen generieren und gleichzeitig die Akzeptanzhürden senken. Das größte Potenzial liegt in integrierten Überwachungspaketen, nicht in Einzelsensoren.
Lokale Überwachung für wasserarme städtische Gebiete
Die zunehmende Wasserknappheit in Städten eröffnet Chancen für die verteilte Überwachung von Stauseen, Aufbereitungsanlagen, Rohrleitungen, Wiederverwendungsanlagen und dezentralen Systemen. Städte in schnell wachsenden Regionen können bestehende Einschränkungen umgehen, indem sie vernetzte Messnetze direkt in neue Infrastrukturprojekte integrieren. Anbieter können diese Chance mit kompakten Systemen nutzen, die für begrenztes technisches Personal, raue Umgebungsbedingungen und intermittierende Verbindungen ausgelegt sind. Partnerschaften mit Ingenieurbüros und lokalen Versorgungsunternehmen verbessern die Implementierungsmöglichkeiten und bieten anwendungsspezifische Unterstützung. Diese Chance ist besonders relevant für den asiatisch-pazifischen Raum, den Nahen Osten, Afrika und ausgewählte lateinamerikanische Märkte, wo die Infrastrukturinvestitionen steigen. Erfolgreiche Lösungen müssen Messgenauigkeit mit Wirtschaftlichkeit, einfacher Wartung, flexibler Kommunikation und langfristiger Verfügbarkeit in Einklang bringen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -