
Markt für Wasser Softening Systeme: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wasserenthärtungsanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Betriebsart (elektrisch, nicht elektrisch); Bauart (Einzylinder, Zweizylinder, Mehrzylinder); Anwendung (Industrie, Gewerbe, Privat) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003253
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
3,82 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,37 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,87 %
Wachstumsrate
Adressierbarer Markt
41,77 Mrd. US-Dollar
(2026–2034)
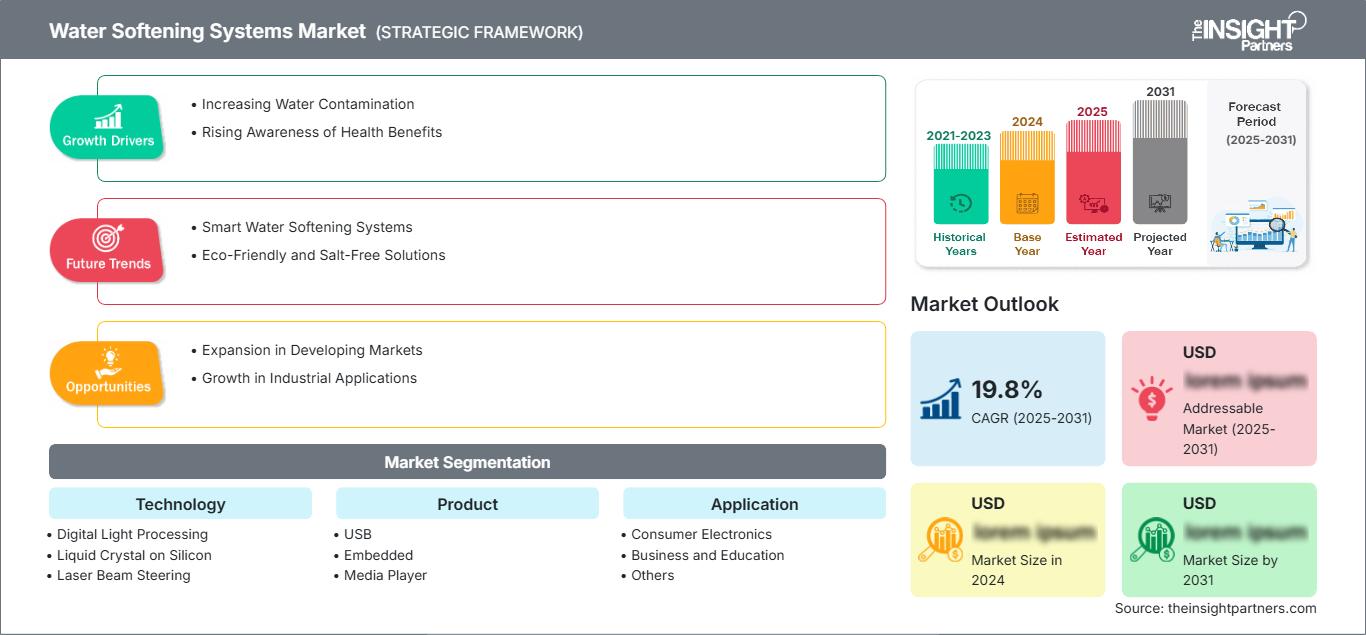
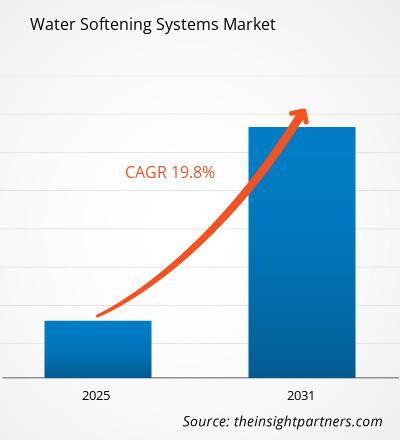
Der Markt für Wasserenthärtungsanlagen wird im Jahr 2025 auf 3,82 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,37 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,87 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Systeme zur Reduzierung der Kalzium- und Magnesiumhärte in der Wasseraufbereitung für private Haushalte, Gewerbe und Industrie. Die Nachfrage wird zunehmend von Faktoren wie Anlagenschutz, Wassernutzungseffizienz, Wirtschaftlichkeit der Installation und dem Bedarf an zuverlässiger Aufbereitungsleistung beeinflusst.
Nordamerika dürfte aufgrund der etablierten Verbreitung von Wasseraufbereitungsanlagen im Privatkundenbereich, der alternden Sanitärinfrastruktur, der Nachfrage nach Ersatzanlagen und des Bewusstseins für die durch Kalkablagerungen verursachten Wartungskosten weiterhin ein strukturell wichtiger Markt bleiben. Das Marktvolumen für Wasserenthärtungsanlagen wird zudem durch Gewerbebetriebe gestützt, die eine gleichbleibende Wasserqualität für Heizkessel, Wäschereien, Gastronomiebetriebe, Hotels und andere wasserintensive Anwendungen benötigen.
Marktanalyse und Einblicke in Wasserenthärtungsanlagen
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Anteil von 34–38 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,3 % wachsen , was auf die Nachfrage nach Ersatzgeräten, die Verbreitung von hartem Wasser und die ausgereiften Händler- und Servicenetze zurückzuführen ist.
- USA: Die USA machen etwa 74–78 % des Wertes Nordamerikas im Jahr 2025 aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,4 % wachsen , wobei Installationen im Wohnbereich und im leichten Gewerbebereich an erster Stelle stehen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 27–31 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–4,1 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch Haushaltsrenovierungen und Prioritäten im Bereich der Wassereffizienz.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 21–25 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,3 % wachsen . Angeführt wird dieses Wachstum von China, Japan, Indien, Südkorea und Australien, da sich die Urbanisierung und das industrielle Wassermanagement beschleunigen.
- Größtes Segment: Das Produktsegment wird voraussichtlich im Jahr 2025 einen Marktanteil von 34–38 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 % wachsen , was die Nachfrage nach differenzierten Systemkonfigurationen widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Das Anwendungssegment wird im Jahr 2025 auf einen Marktanteil von 24–28 % geschätzt und dürfte zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,4–5,2 % verzeichnen , was durch eine breitere kommerzielle und institutionelle Akzeptanz unterstützt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: BWT AG; Culligan International Company; EcoWater Systems LLC.; Harvey Water Softeners Ltd.; HydroFLOW USA; Wychwood Water Systems; Kinetico Incorporated; Marlo Incorporated; Monarch Water Ltd.; Pelican Water Systems.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wasserenthärtungsanlagen hat sich von mechanisch gesteuerten Geräten hin zu effizienteren, anwendungsspezifischen Aufbereitungssystemen entwickelt. Dosierte Regeneration, Zweitanksysteme, verbesserte Harzleistung, kompakte Baugruppen und vernetzte Überwachungssysteme differenzieren die Produkte zunehmend. Hersteller optimieren zudem das Verhältnis von Härteentfernung zu Salz- und Wasserverbrauch. Diese Entwicklung ist besonders relevant für Versorgungsunternehmen, Haushalte und Industriebetriebe, die ihre Betriebskosten senken möchten, ohne die Kontinuität der Wasseraufbereitung zu beeinträchtigen.
Zukünftig dürfte der Markt für Wasserenthärtungsanlagen von Austauschzyklen in entwickelten Volkswirtschaften und der erstmaligen Einführung in urbanisierten Märkten profitieren. Investitionen verlagern sich hin zu Systemen, die Aufbereitung mit Überwachung, Servicebenachrichtigungen und Ressourcenoptimierung kombinieren. Die regulatorische Aufmerksamkeit für Wassereinsparung und Abwassermanagement könnte präzisere Regenerations- und alternative Aufbereitungsverfahren fördern, während professionelle Installationsnetzwerke für komplexe gewerbliche und industrielle Anwendungen weiterhin wichtig sind.
Marktbericht über Wasserenthärtungsanlagen – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,82 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,37 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,87 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserenthärtungsanlagen
Das Wachstum des Marktes für Wasserenthärtungsanlagen ist primär auf die wirtschaftlichen Folgen von hartem Wasser zurückzuführen. Ablagerungen von Kalzium und Magnesium in Rohren, Wärmetauschern, Armaturen und Geräten können den Wartungsaufwand erhöhen und die Betriebseffizienz verringern. Das Marktumfeld umfasst daher Harz- und Medienlieferanten, Ventil- und Steuerungshersteller, Anlagenbauer und -installateure, Händler, Serviceanbieter, Salzlieferanten und Überwachungsgerätehersteller. Hinzu kommen Einnahmen aus regelmäßiger Wartung und dem Austausch von Verbrauchsmaterialien.
Der Markt für Wasseraufbereitungsanlagen wird zunehmend von modularen Systemen geprägt, die individuell an Haushaltsgröße, Wasserhärte, Durchflussmenge und Installationsbedingungen angepasst werden können. Anbieter konkurrieren über Faktoren wie Harzkapazität, Regenerationseffizienz, Gehäusekonstruktion, Steuerung und Service. Industriekunden legen Wert auf Zuverlässigkeit und gleichbleibende Wasserqualität, während Privatkunden auf Benutzerfreundlichkeit und niedrige Gesamtbetriebskosten achten. Dies ermöglicht die Entwicklung sowohl von Premium-Systemen als auch von kostengünstigen Geräten.
Der Markt für Wasserenthärtungsanlagen ist weiterhin fragmentiert, wobei etablierte Marken neben regionalen Spezialisten konkurrieren. Culligan International Company und EcoWater Systems LLC zeichnen sich durch ein breites Produktsortiment und umfassende Serviceangebote aus, während Kinetico Incorporated auf nicht-elektrische Systeme und Zweitanksysteme spezialisiert ist. Spezialisierte Anbieter in bestimmten europäischen Märkten sind BWT AG, Harvey Water Softeners Ltd., Wychwood Water Systems und Monarch Water Ltd.
Strategische Investitionen konzentrieren sich zunehmend auf Effizienz, Vertriebsnetze, Service und Vernetzung. Marlo Incorporated deckt den Bedarf an industrieller Wasseraufbereitung ab, während Pelican Water Systems sich auf die Wasseraufbereitung für Privathaushalte spezialisiert hat. HydroFLOW USA verfolgt einen anderen technologischen Ansatz. Weitere Wettbewerbsfaktoren sind spezialisierte Installateure und Eigenmarkenanbieter. Laut dem Marktbericht für Wasserenthärtungsanlagen können Unternehmen mit starken Händlernetzen und zuverlässigem Kundendienst ihre Margen besser verteidigen als Anbieter, die ausschließlich über den Gerätepreis konkurrieren .
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Wasserenthärtungsanlagen: Strategische Einblicke
Regionale Einblicke
Markt für Wasserenthärtungsanlagen in Nordamerika
Nordamerika wird voraussichtlich 34–38 % des Marktes für Wasserenthärtungsanlagen im Jahr 2025 ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,3 % wachsen . Die Region profitiert von einem hohen Bewusstsein für Wasseraufbereitungsmethoden in Privathaushalten, der weitverbreiteten Nutzung von hartem Wasser, regelmäßigen Austauschzyklen und einer gut ausgebauten Infrastruktur für die professionelle Installation. Systeme für Privathaushalte bleiben wichtig, während das Gastgewerbe, das Gesundheitswesen, die Lebensmittelbranche und Gewerbegebäude für eine stetige Nachfrage sorgen.
Die USA repräsentieren etwa 74–78 % des nordamerikanischen Marktvolumens im Jahr 2025 , Kanada trägt den verbleibenden Großteil bei. Der Austausch veralteter Anlagen, das gestiegene Bewusstsein für Wasserqualität und der Schutz von Geräten fördern die Kaufentscheidungen. Intelligente Steuerungssysteme, Salzstandsmeldungen, dosierte Regeneration und die Vernetzung mit Serviceeinrichtungen gewinnen an Bedeutung, da sie die Wartungsunsicherheit verringern. Gewerbliche Betreiber bewerten Anlagen zunehmend anhand der Gesamtbetriebskosten anstatt des Anschaffungspreises und bevorzugen so effizientere Systeme.
US-Markt für Wasserenthärtungsanlagen
Die USA repräsentieren etwa 74–78 % des nordamerikanischen Marktvolumens im Jahr 2025 und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,4 % wachsen. Die regionale Nachfrage variiert je nach Grundwasserhärte, Gebäudeeigenschaften, Wasserversorgungseinrichtungen und der Vertrautheit der Verbraucher mit Wasseraufbereitungsanlagen. Der Wohnungsneubau stellt weiterhin einen bedeutenden Nachfragefaktor dar.
Unternehmen wie Culligan International Company, EcoWater Systems LLC., Kinetico Incorporated und Pelican Water Systems verfügen dank ihrer Händlernetze und Direktvertriebskanäle über eine beachtliche Marktpräsenz. Die Anwendungsbereiche umfassen mittlerweile die Wasseraufbereitung für ganze Häuser, die Brunnenwasseraufbereitung und gewerbliche Anwendungen. Vernetzte Lösungen erfreuen sich zunehmender Beliebtheit, da sie Funktionen wie Salzwarnung, Wasserverbrauchsüberwachung, Ferndiagnose und Wartungsbenachrichtigungen bieten. Doppeltanksysteme sind besonders attraktiv für Kunden, die jederzeit auf enthärtetes Wasser angewiesen sind.
Markt für Wasserenthärtungsanlagen in Europa
Europa wird 2025 voraussichtlich einen Marktanteil von 27–31 % am Markt für Wasserenthärtungsanlagen ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,3–4,1 % wachsen. Deutschland ist Marktführer, gefolgt von Großbritannien, Frankreich, Italien und Spanien, die durch die Sanierung von Wohnhäusern, das Gastgewerbe, die gewerbliche Wasseraufbereitung und das Wissen über Gerätesicherheit einen Beitrag leisten. Produkteffizienz und einfache Installation bleiben entscheidende Kaufkriterien.
In Großbritannien entsteht der Bedarf an Wasseraufbereitung in Haushalten durch hartes Wasser in Ballungszentren. In Deutschland dominieren neben hohen technischen Standards auch private und gewerbliche Anwendungen. In Frankreich und Italien bieten sich Perspektiven in der Hausmodernisierung und im Gastgewerbe, während in Spanien Wassereffizienzaspekte und die unterschiedliche Wasserqualität die Nachfrage begünstigen. BWT AG, Harvey Water Softeners Ltd., Wychwood Water Systems und Monarch Water Ltd. verstärken den Wettbewerb in der Region, wobei die Servicequalität eine entscheidende Rolle spielt.
Markt für Wasserenthärtungsanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 21–25 % am Markt für Wasserenthärtungsanlagen halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,3 % wachsen. China bleibt der führende Markt, gefolgt von Japan, Indien, Südkorea und Australien. Industrielle Wasseraufbereitung, Stadtentwicklung, Expansion im Gastgewerbe und ein steigendes Umweltbewusstsein in Privathaushalten bieten vielfältige Nachfragekanäle.
China und Indien bieten durch Industrialisierung und den Ausbau des städtischen Wohnungsbaus erhebliches langfristiges Potenzial, während Japan und Südkorea technologisch fortschrittliche und platzsparende Anlagen bevorzugen. Australien hat ein Bewusstsein für Wassermanagement und Haushaltswasseraufbereitung entwickelt. Politische Maßnahmen zur Steigerung der Wassereffizienz, zur Reduzierung industrieller Abwässer und zur Modernisierung der Infrastruktur fördern Investitionen, wobei lokale Vertriebskapazitäten für die Marktdurchdringung weiterhin unerlässlich sind.
Markt für Wasserenthärtungsanlagen im Nahen Osten und Afrika
Der Markt für Wasserenthärtungsanlagen im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,7 % wachsen . Treiber dieses Wachstums sind Infrastrukturentwicklung, die mit Entsalzung verbundene Wasseraufbereitung, Investitionen im Gastgewerbe sowie der steigende Wasserbedarf der Industrie. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten die größten Chancen in der Golfregion, während Südafrika ein wichtiges Nachfragezentrum in Subsahara-Afrika darstellt.
Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über umfangreiche Gewerbe-, Wohn- und Hotelprojekte, bei denen die Wasseraufbereitung zum Schutz der Anlagen beiträgt. Südafrika hat aufgrund der schwankenden Wasserqualität eine Nachfrage von privaten und industriellen Verbrauchern. Die übrigen Länder des Nahen Ostens und Afrikas sind stärker projektorientiert, wobei Kaufentscheidungen von Infrastrukturbudgets, Wasserknappheit, Energieaspekten und der Verfügbarkeit technischer Dienstleistungen abhängen.
Segmentierungsanalyse
Technologie
Technologie beeinflusst die Anlagenarchitektur, die Installationsanforderungen, die Behandlungsgenauigkeit und die Wirtschaftlichkeit über den gesamten Lebenszyklus. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 3,7–4,4 % erwartet , da die Hersteller die Steuerungssysteme und die Behandlungseffizienz verbessern. Die verwendete Technologieklassifizierung umfasst jedoch digitale Projektionstechnologien und nicht konventionelle Wasseraufbereitungsverfahren. Daher dient sie hier als vorgeschriebener Segmentierungsrahmen und nicht als technische Definition von Enthärtungsprozessen.
- Digital Light Processing: Diese Kategorie stellt eine Technologieklassifizierung innerhalb des bereitgestellten Rahmens dar und kann kompakte, digital gesteuerte Produktarchitekturen unterstützen, in die Hersteller elektronische Steuerungs- und Überwachungsfunktionen integrieren.
- Flüssigkristall auf Silizium: Diese Kategorie kann als eine spezielle Technologieklassifizierung betrachtet werden, deren strategische Relevanz vor allem dort liegt, wo sich kompakte Elektronik, Steuerungsschnittstellen und digitalisierte Gerätearchitekturen überschneiden.
- Laserstrahlsteuerung: Diese Klassifizierung stellt einen speziellen Technologieweg dar und hat nur eine begrenzte direkte Relevanz für die konventionelle Weichmachung, wird aber beibehalten, um die vorgegebene Segmentierungsstruktur zu erhalten.
- Holographische Laserprojektion: Diese Kategorie stellt eine fortgeschrittene Technologieklassifizierung im bereitgestellten Rahmen dar und wird eher als Nischenklassifizierung denn als gängige Weichmachungstechnologie behandelt.
Produkt
Das Produktsegment dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,7 % von 2026 bis 2034 das größte Angebot darstellen . Die Produktkonfiguration bestimmt Installationsflexibilität, Konnektivität, Wartungsaufwand und Wirtschaftlichkeit für den Kunden. Die Nachfrage wird zunehmend von kompakten Bauformen, automatisierter Steuerung, Wartungsfreundlichkeit und der Integration in umfassendere Wasseraufbereitungsanlagen beeinflusst. Dieses Segment verdeutlicht daher die signifikante Differenzierung zwischen Einstiegssystemen und hochentwickelten Aufbereitungsplattformen.
- USB: USB-orientierte Konfigurationen sind relevant für digitalisierte Geräte, bei denen der Servicezugriff, die Datenübertragung, die Diagnose oder die Konfiguration in Wartungsabläufe integriert werden können.
- Eingebettet: Eingebettete Konfigurationen unterstützen integrierte Funktionalitäten und ermöglichen eine kompaktere Gerätearchitektur, automatisierte Steuerung, Sensorintegration und Überwachungsfunktionen.
- Media Player: Diese Klassifizierung stellt eine spezielle Produktkategorie im bereitgestellten Rahmen dar und hat nur eine begrenzte direkte Relevanz für herkömmliche Wasserenthärtungsanlagen.
- Standalone-Systeme: Standalone-Konfigurationen sind weiterhin von strategischer Bedeutung, da sie eine dedizierte Aufbereitungsanlage, einen unkomplizierten Austausch und Kompatibilität mit der bestehenden Rohrleitungs- und Filterinfrastruktur ermöglichen.
Anwendung
Für den Anwendungsbereich wird von 2026 bis 2034 ein jährliches Wachstum von 4,4–5,2 % erwartet . Damit stellt er das wachstumsstärkste Hauptsegment im angebotenen Rahmen dar. Die Anwendungsanforderungen beeinflussen die Produktauswahl, den Installationsumfang, die Betriebszeiten und die Serviceintensität. Gewerbliche und institutionelle Abnehmer legen typischerweise Wert auf Zuverlässigkeit und Wirtschaftlichkeit über den gesamten Lebenszyklus, während private Nutzer Komfort, Platzeffizienz, einfache Wartung und den Schutz von Geräten und Rohrleitungen betonen.
- Unterhaltungselektronik: Diese Kategorie wurde aus dem bereitgestellten Rahmen übernommen und stellt eine spezielle Anwendungsklassifizierung dar, nicht die übliche primäre Endverwendungskategorie für Wasserenthärtungsanlagen.
- Wirtschaft und Bildung: Institutionelle Einrichtungen benötigen eine zuverlässige Wasserqualität für Küchen, Sanitäranlagen, Wäschereien, Labore und den Gebäudebetrieb, wodurch sich Möglichkeiten für entsprechend dimensionierte Aufbereitungslösungen ergeben.
- Sonstige: Dieses Untersegment wird in der bereitgestellten Taxonomie beibehalten, jedoch gemäß den festgelegten Berichtsvorschriften nicht beschrieben.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Unterhaltungselektronik |
Niedrig |
Intelligente Integration |
Aufkommen |
|
Wirtschaft und Bildung |
Medium |
Institutionelle Behandlung |
Skalierung |
|
Andere |
Niedrig |
Nischenanwendungen |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Wasserenthärtungsanlagen
Wirtschaftlichkeit von Wasserschäden und Geräteschutz
Die Bildung von Kalkablagerungen stellt einen wirtschaftlichen Anreiz für die Wasseraufbereitung dar, da Mineralablagerungen Sanitärarmaturen, Wärmeübertragungsflächen, Warmwasserbereiter, Geschirrspüler, Waschmaschinen und andere Haushaltsgeräte beeinträchtigen können. Bei der Betrachtung der Lebenszykluskosten verschiebt sich der wirtschaftliche Fokus von der reinen Verbesserung des Wasserdurchflusses hin zum Schutz der installierten Infrastruktur. So kann der Markt für Austauschsysteme durch die Ineffizienz alter Systeme angekurbelt werden, und gewerbliche Kunden werden dazu angeregt, Regenerationseffizienz, Harzkapazität und Wartungsaufwand verschiedener Systeme zu vergleichen. Dies gilt insbesondere für Gebiete mit hartem Grundwasser und hoher Geräteauslastung.
Nachfrage nach ressourceneffizienter Regeneration und Betriebsführung
Wasser- und Salzverbrauch spielen bei Kaufentscheidungen eine immer wichtigere Rolle. Traditionelle Systeme regenerieren sich nach voreingestellten Zeitplänen, während verbrauchsgesteuerte Systeme die Regeneration anhand des tatsächlichen Wasserverbrauchs regulieren. Dies eröffnet Differenzierungsmöglichkeiten durch Steuerungsalgorithmen, Sensoren, proportionale Regeneration und optimiertes Harzmanagement. Vorschriften und Versorgungsunternehmen, die sich für den Wasserschutz einsetzen, können diesen Trend weiter fördern, insbesondere dort, wo Einleitungsbestimmungen und -beschränkungen für Anlagen gelten. Der wirtschaftliche Erfolg geht über die reinen Produkte hinaus, da eine effiziente Nutzung den Verbrauch von Verbrauchsmaterialien und den Serviceaufwand reduziert. Hersteller mit geringerem Ressourcenverbrauch und zuverlässiger Mineralentfernung sind im Wettbewerb mit umweltbewussten Kunden besser positioniert.
Erweiterung vernetzter Wasseraufbereitungsdienstleistungsmodelle
Vernetzte Systeme haben durch die Integration von Technologie in mechanische Anlagen eine neue Serviceebene geschaffen. Funktionen wie WLAN-Konnektivität, Salzstandswarnungen, Wasserverbrauchsüberwachung, Ferndiagnose und Wartungserinnerungen ermöglichen es Herstellern und Händlern, nach der Installation in Verbindung zu bleiben. Dies kann dazu beitragen, versäumte Wartungstermine zu reduzieren und bietet Möglichkeiten zur Entwicklung von Serviceverträgen und zur Verwaltung von Verbrauchsmaterialien. Ein solches Modell ist besonders für Händler mit größeren Anlagen von Vorteil, da sie ihre Wartungstermine anhand des tatsächlichen Systemzustands priorisieren können. Culligan bietet derzeit vernetzte Wasserenthärtungsanlagen mit Funktionen wie Wartungserinnerungen und Wasserverbrauchsüberwachung über die Culligan Connect-Lösung an.
Markttrends für Wasserenthärtungsanlagen
Intelligente Regeneration wird zum Standard in der Konstruktion.
Die Trends im Markt für Wasserenthärtungsanlagen gehen hin zu Geräten, die ihren Betrieb kontinuierlich an den Verbrauch von Haushalten oder Einrichtungen anpassen. Intelligente Regeneration kann Durchflussdaten, programmierte Härtegrade, Sensordaten und Nutzungshistorien nutzen, um den Bedarf an Nachfüllung der Behandlungskapazität zu erkennen. Innerhalb des Prognosezeitraums wird diese Technologie aufgrund der zunehmenden Erschwinglichkeit von Elektronik und der wachsenden Vertrautheit der Verbraucher mit intelligenten Geräten voraussichtlich von exklusiven Systemen auf andere Modelle übergehen. Zukünftig werden sich Unternehmen eher durch die Präzision ihres Ressourcenmanagements als durch Vernetzung differenzieren. Kunden mit Umweltbewusstsein werden Systeme bevorzugen, die ein Gleichgewicht zwischen der kontinuierlichen Bereitstellung von weichem Wasser und der Einsparung von Salz und Wasser bieten.
Integrierte Behandlungsplattformen ersetzen isolierte Anlagen
Eine weitere neue Richtung ist die Kombination von Wasserenthärtung mit anderen Anwendungen am Hausanschluss, wie Filtration, Mineralisierung, Überwachung usw. BWT One Pipe Power Pearlwater demonstriert diesen neuen Ansatz, indem es die Wasserenthärtung für das gesamte Haus mit der Trinkwassermineralisierung über ein einziges Rohrsystem kombiniert. Die Kombination dieser Technologien trägt dazu bei, Installationskosten zu senken, die Raumnutzung zu optimieren und ein umfassenderes Serviceangebot zu ermöglichen. Dieser Ansatz dürfte sich besonders im gehobenen Wohnungsbau, im Hotel- und Gastgewerbe sowie in Gewerbegebäuden durchsetzen, wo Raumoptimierung und niedrige Installationskosten wirtschaftlich bedeutende Faktoren darstellen. Zukünftig werden voraussichtlich weitere Systempakete, digitale Steuerungssysteme und Serviceleistungen verfügbar sein.
Marktchancen für Wasserenthärtungsanlagen
Premiumisierung durch vernetzte Lebenszyklusdienstleistungen
Die Marktprognosen für Wasserenthärtungsanlagen deuten darauf hin, dass Anbieter durch den Verkauf installierter Anlagen wiederkehrende Einnahmen generieren können, anstatt sich ausschließlich auf den Ersatzteilverkauf zu konzentrieren. Vernetzte Lösungen ermöglichen automatische Serviceerinnerungen, Verbrauchsmaterialmanagement, Ferndiagnose, Leistungsüberwachung und vorbeugende Wartung. Händler können so ihre Kunden je nach Anlagenzustand klassifizieren und die Technikerauslastung optimieren. Hersteller können ihren Kunden zudem – je nach lokalen Vorschriften und Kundenpräferenzen – Abonnements für die vorbeugende Wartung oder ein Programm zur Lieferung von Salzpaketen anbieten. Der beste Markt für einen solchen Ansatz ist eine Region mit einem gut ausgebauten Installationsnetz und einer hohen Anlagenqualität. In diesem Fall sind Kunden eher bereit, für Komfort zu zahlen.
Kompakte Systeme für den Wohnungsbau in Städten und Schwellenländern
Die Nachfrage nach Wohnraum in Städten bietet die Chance für kompakte Geräte, die trotz einfacher Installation keine Leistungseinbußen hinnehmen müssen. Moderne Wohnungen, kleinere Häuser, Hotels und gemischt genutzte Gebäude benötigen zunehmend platzsparende und wartungsfreundliche Geräte. Hersteller können dies durch modulare Gehäuse, flexible Wasseranschlüsse, kompakte Bauweise und die Integration von Filtersystemen erreichen. Weitere Möglichkeiten ergeben sich aus neuen Märkten, da neue Käufer möglicherweise Geräte bevorzugen, die mehrere Wasseraufbereitungsarten durchführen können, anstatt verschiedene Gerätetypen zu erwerben. Lokaler Vertrieb und die Schulung von Installateuren sind von großer Bedeutung, da der Härtegrad des Wassers und die Gegebenheiten der Wasserleitungen regional variieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -