
Marché des systèmes d’adoucissement de l’eau : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des systèmes d'adoucissement de l'eau : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de fonctionnement (électrique, non électrique) ; conception (monocylindre, bicylindre, multicylindre) ; application (industrielle, commerciale, résidentielle) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003253
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
3,82 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,87 %
taux de croissance
Marché adressable
41,77 milliards de dollars américains
(2026-2034)
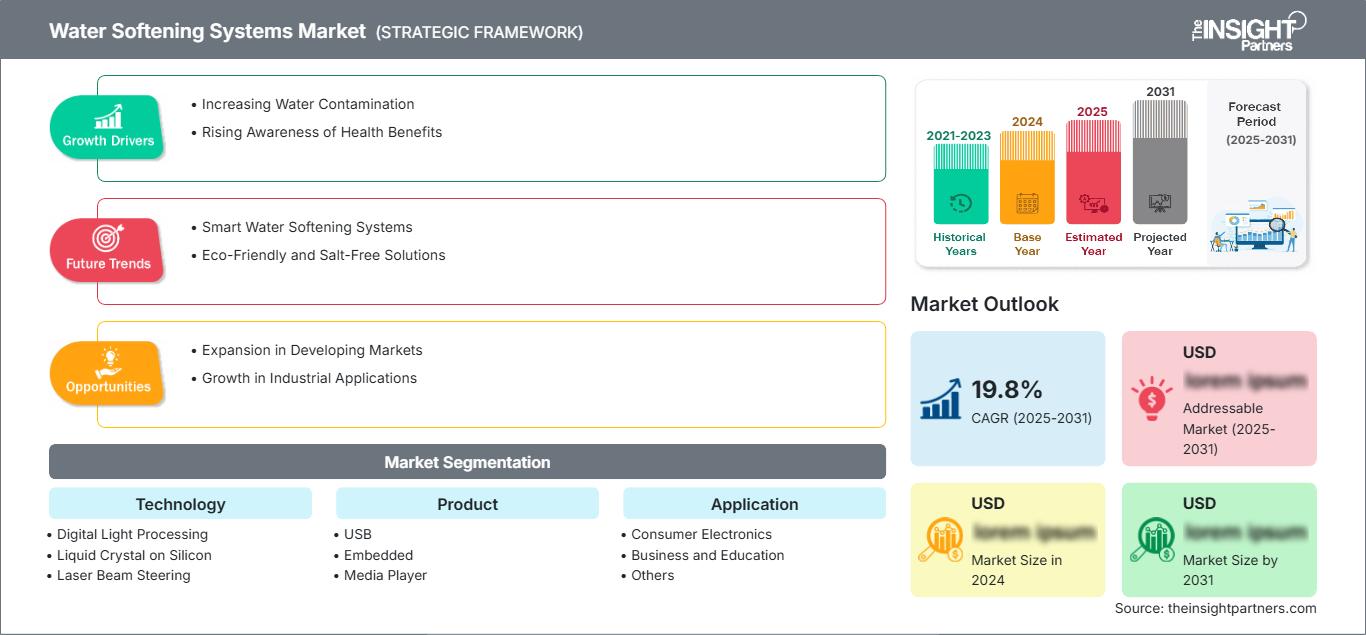
Le marché des adoucisseurs d'eau était évalué à 3,82 milliards de dollars américains en 2025 et devrait atteindre 5,37 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,87 % sur la période 2026-2034. Ce marché englobe les systèmes conçus pour réduire la dureté de l'eau en calcium et en magnésium dans les applications résidentielles, commerciales et industrielles. La demande est de plus en plus influencée par la protection des équipements, l'efficacité de la consommation d'eau, le coût de l'installation et le besoin d'un traitement fiable.
L'Amérique du Nord devrait demeurer un marché structurellement important, grâce à la forte pénétration des systèmes de traitement d'eau résidentiels, au vieillissement des infrastructures de plomberie, à la demande de remplacement et à la prise de conscience des coûts d'entretien liés au tartre. La taille du marché des adoucisseurs d'eau est également soutenue par les établissements commerciaux qui recherchent une qualité d'eau constante pour leurs chaudières, leurs blanchisseries, leurs services de restauration, leur hôtellerie et d'autres applications consommatrices d'eau.
Analyse et perspectives du marché des systèmes d'adoucissement de l'eau
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 34 à 38 % en 2025 et devrait croître à un TCAC de 3,5 à 4,3 % entre 2026 et 2034 , soutenue par la demande de remplacement, la prévalence de l'eau dure et des réseaux de concessionnaires et de services matures.
- États-Unis : Les États-Unis représentent environ 74 à 78 % de la valeur de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,6 à 4,4 % entre 2026 et 2034 , tirée par les installations résidentielles et commerciales légères.
- Europe : La part de l'Europe est estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 3,3 à 4,1 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des priorités en matière de rénovation des logements et d'efficacité hydrique.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 21-25 % en 2025 et devrait croître à un TCAC de 4,4 à 5,3 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie, en raison de l'accélération de l'urbanisation et de la gestion industrielle de l'eau.
- Segment le plus important : Le segment des produits devrait détenir une part de marché de 34 à 38 % en 2025 et croître à un TCAC de 4,0 à 4,7 % entre 2026 et 2034 , reflétant la demande de configurations de systèmes différenciées.
- Segment à forte croissance : Le segment des applications devrait représenter une part de marché de 24 à 28 % en 2025 et devrait enregistrer un TCAC de 4,4 à 5,2 % entre 2026 et 2034 , soutenu par une adoption commerciale et institutionnelle plus large.
- Principales entreprises analysées en détail : BWT AG ; Culligan International Company ; EcoWater Systems LLC. ; Harvey Water Softeners Ltd. ; HydroFLOW USA ; Wychwood Water Systems ; Kinetico Incorporated ; Marlo Incorporated ; Monarch Water Ltd. ; Pelican Water Systems.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des adoucisseurs d'eau a évolué, passant d'équipements à commande mécanique à des plateformes de traitement plus efficaces et adaptées à chaque application. La régénération contrôlée, les configurations à double réservoir, l'amélioration des performances des résines, la compacité des ensembles et la surveillance connectée sont autant d'éléments qui différencient de plus en plus les produits. Les fabricants s'attachent également à optimiser l'efficacité de l'adoucissement de l'eau en fonction de la consommation de sel et d'eau. Cette évolution est particulièrement pertinente pour les services publics, les particuliers et les industriels qui recherchent des coûts d'exploitation réduits sans compromettre la continuité du traitement.
À l'avenir, le marché des adoucisseurs d'eau devrait bénéficier des cycles de remplacement dans les pays développés et de leur adoption croissante dans les marchés en voie d'urbanisation. Les investissements se tournent vers des systèmes combinant traitement, surveillance, alertes de service et optimisation des ressources. L'attention accrue portée par les autorités réglementaires à la conservation de l'eau et à la gestion des rejets pourrait favoriser des méthodes de régénération plus précises et des approches de traitement alternatives, tandis que les réseaux d'installateurs professionnels demeurent essentiels pour les applications commerciales et industrielles complexes.
Rapport sur le marché des systèmes d'adoucissement de l'eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,82 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,87% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes d'adoucissement de l'eau
La croissance du marché des adoucisseurs d'eau est principalement liée aux conséquences économiques de l'eau dure. L'accumulation de calcium et de magnésium dans les canalisations, les échangeurs de chaleur, les raccords de plomberie et les appareils électroménagers peut accroître les besoins de maintenance et réduire l'efficacité de leur fonctionnement. L'écosystème comprendra donc les fournisseurs de résine et de médias filtrants, les fournisseurs de vannes et de systèmes de contrôle, les assembleurs et installateurs d'équipements, les distributeurs, les prestataires de services, les fournisseurs de sel et les fournisseurs de systèmes de surveillance. Les revenus proviennent également de la maintenance régulière et du remplacement des consommables.
Le marché des équipements de traitement d'eau est de plus en plus marqué par l'essor des systèmes modulaires, personnalisables en fonction de la taille du logement, de la dureté de l'eau, du débit et des contraintes d'installation. La concurrence s'articule autour de critères tels que la capacité de résine, l'efficacité de régénération, la conception de l'armoire, les commandes et les services. Les fournisseurs trouveront des clients industriels privilégiant la fiabilité et la constance de la qualité du traitement, tandis que les particuliers se concentreront sur la simplicité d'utilisation et le coût total de possession. Cette situation favorise le développement de systèmes haut de gamme et d'équipements économiques.
Le marché des adoucisseurs d'eau reste fragmenté, avec des marques établies et des spécialistes régionaux. Culligan International Company et EcoWater Systems LLC mettent en avant leurs vastes gammes de produits et de services, tandis que Kinetico Incorporated se spécialise dans les systèmes non électriques et les systèmes à double réservoir. Sur certains marchés européens, BWT AG, Harvey Water Softeners Ltd., Wychwood Water Systems et Monarch Water Ltd. se positionnent comme des spécialistes.
Les investissements stratégiques se concentrent de plus en plus sur l'efficacité, les réseaux de distribution, les services et la connectivité. Marlo Incorporated répond aux besoins de traitement des eaux industrielles, tandis que Pelican Water Systems se spécialise dans le traitement des eaux résidentielles. HydroFLOW USA propose une autre approche technologique, et la concurrence s'étend également aux installateurs spécialisés et aux fabricants de marques privées. Selon le rapport sur le marché des systèmes d'adoucissement de l'eau , les entreprises disposant de réseaux de distribution solides et d'un service après-vente fiable peuvent mieux préserver leurs marges que les fournisseurs qui misent uniquement sur le prix des équipements .
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes d'adoucissement de l'eau : Perspectives stratégiques
Perspectives régionales
Marché des systèmes d'adoucissement d'eau en Amérique du Nord
L'Amérique du Nord devrait représenter entre 34 et 38 % du marché des adoucisseurs d'eau en 2025 et devrait connaître une croissance annuelle composée de 3,5 à 4,3 % jusqu'en 2034. Cette région bénéficie d'une bonne connaissance du traitement de l'eau à domicile, d'une forte exposition à l'eau dure, de cycles de remplacement bien établis et d'une infrastructure d'installation professionnelle. Les systèmes résidentiels demeurent importants, tandis que l'hôtellerie, la santé, la restauration et les bâtiments commerciaux contribuent à une demande constante.
Les États-Unis représentent environ 74 à 78 % de la valeur du marché nord-américain en 2025 , le Canada assurant la contribution restante majeure. Le remplacement des équipements vieillissants, la sensibilisation à la qualité de l'eau et la protection des appareils favorisent les achats. Les systèmes de contrôle intelligents, les notifications de niveau de sel, la régénération mesurée et la connectivité des services gagnent en importance car ils réduisent l'incertitude liée à la maintenance. Les exploitants commerciaux évaluent de plus en plus les équipements en fonction de leur coût total de possession plutôt que de leur prix d'achat initial, ce qui encourage les systèmes à haut rendement.
Marché américain des systèmes d'adoucissement de l'eau
Les États-Unis représentent environ 74 à 78 % de la valeur du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,6 à 4,4 % jusqu'en 2034. La demande régionale varie en fonction de la dureté de l'eau souterraine, des caractéristiques des logements, de l'état des services de distribution d'eau et du niveau de connaissance des consommateurs concernant les équipements de traitement. Le remplacement des systèmes de chauffage et de climatisation résidentiels demeure un important moteur de la demande.
Des entreprises comme Culligan International Company, EcoWater Systems LLC., Kinetico Incorporated et Pelican Water Systems occupent une place importante sur le marché grâce à leurs réseaux de distributeurs et à leurs ventes directes. Leurs solutions s'appliquent désormais au traitement de l'eau pour toute la maison, à l'adoucissement de l'eau de puits et aux applications commerciales. Les solutions connectées gagnent en popularité grâce aux alertes de salinité, au suivi de la consommation d'eau, aux diagnostics à distance et aux notifications de maintenance, tandis que les systèmes à double réservoir séduisent les personnes qui ont besoin d'une eau adoucie en permanence.
Marché européen des systèmes d'adoucissement de l'eau
On estime que l'Europe représentera entre 27 et 31 % du marché des systèmes d'adoucissement d'eau en 2025 et devrait connaître une croissance annuelle composée de 3,3 à 4,1 % jusqu'en 2034. L'Allemagne domine ce marché, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne y contribuent grâce à la rénovation résidentielle, au secteur de l'hôtellerie-restauration, à la purification de l'eau à des fins commerciales et à une meilleure connaissance des systèmes de protection des appareils. L'efficacité du produit et sa facilité d'installation demeurent des critères d'achat essentiels.
Au Royaume-Uni, le besoin en traitement de l'eau domestique est lié à la dureté de l'eau dans les zones urbaines. En Allemagne, les usages résidentiels et commerciaux, conjugués à des normes d'ingénierie élevées, prédominent. En France et en Italie, la modernisation des logements et le secteur de l'hôtellerie-restauration offrent des perspectives intéressantes, tandis qu'en Espagne, les enjeux d'efficacité hydrique et la diversité des qualités d'eau sont des atouts. BWT AG, Harvey Water Softeners Ltd., Wychwood Water Systems et Monarch Water Ltd. renforcent la concurrence dans la région, et la qualité du service est un facteur déterminant.
Marché des systèmes d'adoucissement d'eau en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 21 et 25 % du marché des systèmes d'adoucissement de l'eau en 2025 et connaître une croissance annuelle composée de 4,4 à 5,3 % jusqu'en 2034. La Chine demeure le principal marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. Le traitement des eaux industrielles, le développement urbain, l'expansion du secteur de l'hôtellerie et la sensibilisation croissante des ménages constituent autant de sources de demande.
La Chine et l'Inde offrent un potentiel considérable à long terme grâce à l'industrialisation et à la croissance du logement urbain, tandis que le Japon et la Corée du Sud privilégient les équipements technologiquement avancés et compacts. L'Australie a sensibilisé le public à la gestion de l'eau et au traitement des eaux usées domestiques. L'attention portée par les politiques publiques à l'efficacité de l'utilisation de l'eau, aux rejets industriels et à la modernisation des infrastructures favorise l'investissement, tandis que la capacité de distribution locale demeure essentielle à la pénétration du marché.
Marché des systèmes d'adoucissement d'eau au Moyen-Orient et en Afrique
Le marché des systèmes d'adoucissement de l'eau au Moyen-Orient et en Afrique devrait croître à un TCAC de 3,8 % à 4,7 % jusqu'en 2034, porté par le développement des infrastructures, le traitement de l'eau lié au dessalement, les investissements dans l'hôtellerie et les besoins en eau industriels. L'Arabie saoudite et les Émirats arabes unis représentent les principales opportunités dans le Golfe, tandis que l'Afrique du Sud constitue un important centre de demande en Afrique subsaharienne.
L’Arabie saoudite et les Émirats arabes unis bénéficient de vastes projets commerciaux, résidentiels et hôteliers, où le traitement de l’eau contribue à la protection des équipements. En Afrique du Sud, la demande émane des consommateurs résidentiels et industriels en raison de la variabilité de la qualité de l’eau. Les autres pays de la région MENA privilégient les projets ponctuels, où les décisions d’achat seront déterminées par les budgets d’infrastructure, les pénuries d’eau, les contraintes énergétiques et la disponibilité des services techniques.
Analyse de segmentation
Technologie
La technologie influence l'architecture des équipements, les exigences d'installation, la précision du traitement et la rentabilité du cycle de vie. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 3,7 % à 4,4 % entre 2026 et 2034, grâce aux améliorations apportées par les fabricants aux systèmes de contrôle et à l'efficacité du traitement. Cependant, la taxonomie technologique proposée englobe les technologies de projection numérique plutôt que les mécanismes conventionnels de traitement de l'eau ; son utilisation ici est donc considérée comme un cadre de segmentation obligatoire et non comme une définition technique des procédés d'adoucissement.
- Traitement numérique de la lumière : cette catégorie représente une classification technologique au sein du cadre fourni et peut prendre en charge des architectures de produits compactes à commande numérique où les fabricants intègrent des fonctions de contrôle et de surveillance électroniques.
- Cristaux liquides sur silicium : cette catégorie peut être considérée comme une classification technologique spécialisée, présentant un intérêt stratégique principalement à l’intersection de l’électronique compacte, des interfaces de contrôle et des architectures d’équipements numériques.
- Pilotage du faisceau laser : cette classification représente une voie technologique spécialisée et a une pertinence directe limitée pour l’adoucissement conventionnel, mais elle est conservée pour préserver la structure de segmentation fournie.
- Projection laser holographique : cette catégorie représente une classification technologique avancée dans le cadre fourni et est traitée comme une classification de niche plutôt que comme une technologie d’adoucissement courante.
Produit
Le segment des produits devrait représenter la plus importante offre, avec un TCAC de 4,0 à 4,7 % entre 2026 et 2034. La configuration du produit détermine la flexibilité d'installation, la connectivité, les exigences de maintenance et la rentabilité pour le client. La demande est de plus en plus influencée par la compacité, l'automatisation des commandes, la facilité d'entretien et l'intégration avec des équipements de traitement d'eau plus complexes. Ce segment reflète ainsi une différenciation significative entre les systèmes d'entrée de gamme et les plateformes de traitement sophistiquées.
- USB : Les configurations orientées USB concernent les équipements à connectivité numérique où l’accès aux services, le transfert de données, les diagnostics ou la configuration peuvent être intégrés aux flux de travail de maintenance.
- Intégré : Les configurations intégrées prennent en charge les fonctionnalités intégrées et peuvent permettre une architecture d'équipement plus compacte, un contrôle automatisé, l'intégration de capteurs et des capacités de surveillance.
- Lecteur multimédia : Cette classification représente une catégorie de produits spécialisée dans le cadre fourni et a une pertinence directe limitée pour les équipements d’adoucissement d’eau conventionnels.
- Autonomes : Les configurations autonomes restent stratégiquement importantes car elles permettent une installation de traitement dédiée, un remplacement simple et une compatibilité avec l’infrastructure de plomberie et de filtration existante.
Application
Le segment des applications devrait enregistrer un TCAC de 4,4 % à 5,2 % entre 2026 et 2034 , ce qui en fera le segment principal affichant la plus forte croissance au sein de l'offre. Les exigences des applications influencent le choix des produits, l'échelle d'installation, les calendriers d'exploitation et la fréquence des interventions de maintenance. Les acheteurs commerciaux et institutionnels privilégient généralement la fiabilité et la rentabilité sur le long terme, tandis que les particuliers mettent l'accent sur la praticité, l'optimisation de l'espace, la simplicité d'entretien et la protection des appareils et de la plomberie.
- Électronique grand public : cette catégorie est conservée du cadre fourni et représente une classification d’application spécialisée plutôt qu’une catégorie d’utilisation finale primaire conventionnelle pour les systèmes d’adoucissement de l’eau.
- Entreprises et éducation : Les établissements institutionnels peuvent avoir besoin d'une eau de qualité fiable pour les cuisines, l'assainissement, la blanchisserie, les laboratoires et le fonctionnement des installations, ce qui crée des opportunités pour des solutions de traitement de taille appropriée.
- Autres : Ce sous-segment est conservé dans la taxonomie fournie mais n'est pas décrit, conformément aux exigences de déclaration spécifiées.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Électronique grand public |
Faible |
Intégration intelligente |
Émergent |
|
Commerce et éducation |
Moyen |
Traitement institutionnel |
Mise à l'échelle |
|
Autres |
Faible |
Utilisations de niche |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des systèmes d'adoucissement de l'eau
Économies liées aux dommages causés par l'eau dure et à la protection des appareils électroménagers
La formation de tartre constitue une motivation économique pour le traitement de l'eau, car l'accumulation de minéraux peut endommager la plomberie, les surfaces d'échange thermique, les chauffe-eau, les lave-vaisselle, les lave-linge et autres appareils électroménagers. Dans une perspective de coût global, la justification économique ne se limite plus à l'amélioration du débit d'eau, mais englobe également la protection des infrastructures existantes. C'est ainsi que le marché du remplacement des systèmes peut être stimulé par l'inefficacité des anciens systèmes et que les clients professionnels peuvent être incités à comparer leur efficacité de régénération, la capacité de leurs résines et leurs besoins en maintenance. Ceci est particulièrement vrai dans les régions où l'eau souterraine est dure et où l'utilisation des équipements est intensive.
Demande de régénération et d'exploitation économes en ressources
La consommation d'eau et de sel est devenue un facteur de plus en plus déterminant dans les décisions d'achat. Les systèmes traditionnels sont capables de se régénérer selon des cycles prédéfinis, tandis que les systèmes de comptage et de gestion de la demande régulent les régénérations en fonction de la consommation réelle. Ceci ouvre la voie à une différenciation grâce aux algorithmes de contrôle, aux capteurs, à la régénération proportionnelle et à la gestion des résines. Les réglementations et les services publics soucieux de la préservation de l'eau peuvent encourager davantage cette tendance, notamment lorsque des réglementations et des limitations de rejet affectent les installations. Le succès commercial ne se limite pas aux produits eux-mêmes, car une utilisation efficace entraîne une réduction des consommables et des besoins en maintenance. Les fabricants proposant des produits à faible consommation de ressources et dotés de capacités fiables de déminéralisation seront mieux positionnés auprès des consommateurs soucieux de l'environnement.
Développement des modèles de services de traitement de l'eau connectés
Les systèmes connectés ont introduit une nouvelle couche de services en intégrant la technologie aux équipements mécaniques. Des fonctionnalités telles que la connectivité Wi-Fi, les alertes de niveau de sel, le suivi de la consommation d'eau, les diagnostics à distance et les rappels de maintenance permettent aux fabricants et aux distributeurs de rester en contact après l'installation. Ceci peut contribuer à réduire les interventions de maintenance manquées et offrir des opportunités pour développer des contrats de service et gérer les consommables. Un tel modèle est particulièrement utile pour les distributeurs gérant des installations importantes, car ils pourront prioriser leurs interventions de maintenance en fonction de l'état réel du système. Actuellement, Culligan propose des adoucisseurs connectés intégrant des fonctionnalités telles que les rappels de maintenance et le suivi de la consommation d'eau grâce à la solution Culligan Connect.
Tendances futures du marché des systèmes d'adoucissement de l'eau
La régénération intelligente devient une exigence standard en matière de conception.
Le marché des adoucisseurs d'eau s'oriente vers des équipements de traitement qui adaptent en continu leur fonctionnement à la consommation domestique ou industrielle. La régénération intelligente pourrait exploiter les données de débit, les niveaux de dureté programmés, les données des capteurs et l'historique d'utilisation pour identifier les moments où la capacité de traitement doit être régénérée. Au cours de la période prévisionnelle, cette technologie devrait se généraliser, passant de systèmes exclusifs à d'autres modèles, grâce à l'accessibilité des composants électroniques et à la familiarité des consommateurs avec les appareils intelligents. À l'avenir, les entreprises se différencieront par leur précision dans la gestion des ressources plutôt que par leur connectivité. Les clients soucieux de l'environnement privilégieront les systèmes offrant un équilibre entre la production continue d'eau adoucie et les économies d'eau et de sel.
Les plateformes de traitement intégrées remplacent les équipements isolés
Une autre orientation novatrice consiste à combiner l'adoucissement de l'eau avec d'autres traitements au point d'entrée, tels que la filtration, la minéralisation, la surveillance, etc. Le système BWT One Pipe Power Pearlwater illustre cette approche en intégrant l'adoucissement de l'eau pour toute la maison et la minéralisation de l'eau potable à partir d'un seul tuyau. Cette combinaison de technologies permettra de réduire les coûts d'installation, d'optimiser l'espace et d'offrir un service plus complet. Cette approche sera particulièrement prisée dans la construction résidentielle haut de gamme, l'hôtellerie et les bâtiments commerciaux, où l'optimisation de l'espace et les coûts d'installation sont des facteurs économiques déterminants. À terme, on verra probablement apparaître davantage de systèmes intégrés, de systèmes de contrôle numérique et de formules de service.
Opportunités du marché des systèmes d'adoucissement de l'eau
Premiumisation grâce aux services de cycle de vie connectés
Les prévisions du marché des adoucisseurs d'eau indiquent une opportunité pour les fournisseurs de générer des revenus récurrents grâce aux équipements installés, plutôt que de dépendre exclusivement des ventes de remplacement. Les solutions connectées permettront l'envoi automatique de rappels d'entretien, la gestion des consommables, le diagnostic à distance, le suivi des performances et la maintenance préventive. Pour les installateurs, ces possibilités permettront de segmenter les clients en fonction de l'état du système et d'appliquer les mesures appropriées afin d'optimiser l'utilisation des techniciens. Les fabricants pourront également proposer à leurs clients des abonnements pour la maintenance préventive ou des programmes de livraison groupée de sel, lorsque cela est possible, en fonction de la réglementation locale et des préférences des clients. Le marché le plus adapté à cette approche sera une région où le réseau d'installations est déjà bien développé et où les équipements sont onéreux. Dans ce cas, les clients seront plus enclins à payer pour plus de confort.
Systèmes compacts pour le logement urbain et des marchés émergents
La demande croissante de logements urbains offre l'opportunité de proposer des équipements compacts, performants et faciles à installer. Les appartements modernes, les maisons individuelles, les établissements hôteliers et les immeubles à usage mixte recherchent de plus en plus des équipements peu encombrants et faciles d'entretien. Les fabricants peuvent répondre à cette demande grâce à des armoires modulaires, des raccordements de plomberie flexibles, une taille compacte et l'intégration de systèmes de filtration. De nouveaux marchés offrent également des perspectives intéressantes, car les nouveaux acheteurs pourraient privilégier des équipements polyvalents plutôt que d'acquérir différents types d'appareils. La distribution locale et la formation des installateurs seront essentielles, car la dureté de l'eau et la configuration de la plomberie varient d'un endroit à l'autre.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -