
Markt für Wetter Radar: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wetterradar (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Plattform (luftgestützt, bodengestützt); Anwendung (Meteorologie und Hydrologie, Luft- und Raumfahrtindustrie, Militär) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021949
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
338,25 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
492,5 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,26 %
Wachstumsrate
Adressierbarer Markt
3.772,12 Mio. US-Dollar
(2026–2034)
Der Markt für Wetterradargeräte wurde 2025 auf 338,25 Millionen US-Dollar geschätzt und soll bis 2034 auf 492,5 Millionen US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 4,26 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch die Modernisierung der meteorologischen Infrastruktur, den steigenden Bedarf an Niederschlagsüberwachung, Flugsicherheit, hydrologischer Vorhersage und Frühwarnung vor Unwettern getrieben. Zudem geht der Trend hin zu dualpolarisierten, Doppler-, Festkörper- und digital integrierten Radarplattformen.
In Nordamerika wird der Markt für Wetterradargeräte voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 4,8–5,4 % wachsen. Dieses Wachstum wird durch die Modernisierung veralteter Überwachungsinfrastruktur und die stärkere Integration von Radardaten in die numerische Wettervorhersage begünstigt. Investitionen von Bund und Ländern in eine resiliente Luftfahrt, Hochwasserüberwachung, Waldbrandvorsorge und Katastrophenschutzsysteme verstärken die Nachfrage nach hochauflösenden Beobachtungsmöglichkeiten.
Marktanalyse und Einblicke zum Wetterradarmarkt
- Nordamerika wird im Jahr 2025 schätzungsweise einen Marktanteil von 32–36 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen, unterstützt durch etablierte Radarnetze, Ersatzzyklen, Anforderungen der Luftfahrt und Investitionen in die Vorbereitung auf extreme Wetterereignisse.
- Die USA repräsentieren etwa 58–63 % des nordamerikanischen Marktes im Jahr 2025, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % zwischen 2026 und 2034, da die Modernisierung der Wetterbeobachtung durch die Bundesregierung und Anwendungen im Bereich der Luftfahrtwetterforschung die Nachfrage nach Ausrüstung aufrechterhält.
- Europa wird im Jahr 2025 schätzungsweise einen Anteil von 27–31 % haben und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,9–4,5 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien durch Programme zur Modernisierung der Netze und zur Stärkung der Klimaresilienz führend sein werden.
- Der asiatisch-pazifische Raum wird im Jahr 2025 einen Anteil von etwa 23–27 % ausmachen und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,7 % wachsen, wobei China, Japan, Indien, Südkorea und Australien mit dem Ausbau der Beobachtungsnetze die Vorreiterrolle einnehmen werden.
- Größtes Segment: Landbasierte Systeme, deren Marktanteil im Jahr 2025 auf 68–72 % geschätzt wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % zwischen 2026 und 2034, da nationale meteorologische Netzwerke eine kontinuierliche, flächendeckende Überwachung erfordern.
- Wachstumsstarkes Segment: Airborne, mit einem Marktanteil von ca. 28–32 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % zwischen 2026 und 2034, da Luftfahrtunternehmen der lokalen Wettererkennung Priorität einräumen.
- Detaillierte Analyse der wichtigsten Unternehmen: Anhui Sun Create Electronics Co., Ltd.; AERODATA AG; Beijing-min as Da Leida Ltd.; EWR Radar Systems; Furuno Electric Co., Ltd.; Glarun Technology Co., Ltd.; Garmin Ltd.; Honeywell International Inc.; Leonardo Germany GmbH; Vaisala Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wetterradargeräte entwickelt sich von herkömmlichen, mechanisch abgetasteten Systemen hin zu digital verarbeiteten Doppler- und Dualpolarisationsarchitekturen. Sender aus Halbleiterbauteilen, verbesserte Störunterdrückung, automatisierte Kalibrierungsroutinen, Ferndiagnose und höhere Rechenleistung revolutionieren die Wirtschaftlichkeit der Geräte. Der Produktionsprozess ist zunehmend abhängig von der Verfügbarkeit von Halbleitern, Hochfrequenzkomponenten, Antennendesign, Softwarelösungen und dem Bedarf an Serviceleistungen über den gesamten Produktlebenszyklus.
Im Prognosezeitraum werden Investitionen voraussichtlich in Ländern getätigt, in denen die Beobachtungsabdeckung unzureichend ist und deren Radarsysteme veraltet sind. Mehrjährige Austauschprogramme könnten aus öffentlichen Beschaffungen, Modernisierungsprogrammen für die Luftfahrt, Hochwasserschutzprogrammen und Klimaanpassungsprogrammen resultieren. Der regulatorische Fokus auf Sicherheit und Resilienz fördert Investitionen zusätzlich, während Cloud-basierte Analysen und Interoperabilitätsstandards Käufer dazu anregen, Radarsysteme als Teil umfassenderer Beobachtungssysteme und nicht als eigenständige Instrumente zu betrachten, so der Bericht zum Wetterradarmarkt .
Umfang des Marktberichts zu Wetterradargeräten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 338,25 Millionen US-Dollar |
| Marktgröße bis 2034 | 492,5 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,26 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wetterradar
Die steigende Nachfrage ist auf den Bedarf an einer schnelleren und präziseren Erfassung von Niederschlag, Stürmen, Hagel und anderen atmosphärischen Phänomenen zurückzuführen. Die Marktgröße für Wetterradargeräte wird durch nationale Beobachtungsbudgets, die Luftfahrtaktivität, hydrologische Anforderungen und den Zustand der installierten Radaranlagen beeinflusst. Die Wertschöpfungskette umfasst Mikrowellengeräte, Antennen, Sender, Empfänger, Signalverarbeitungssysteme, Visualisierungssoftware, Installation, Kalibrierung, Wartung und Datendienste. Die Anbieter differenzieren sich zunehmend anhand ihrer Zuverlässigkeit über den gesamten Lebenszyklus und ihrer Integrationsfähigkeit.
Das Ökosystem umfasst mittlerweile neben meteorologischen Behörden auch Flughäfen, militärische Organisationen, Forschungseinrichtungen und hydrologische Behörden. Landbasierte Systeme erfordern eine aufwendige Konstruktion und umfangreiche Kommunikationsausrüstung, während bei luftgestützten Systemen Miniaturisierung, Zuverlässigkeit und die Integration mit der Avionik im Vordergrund stehen. Die Entscheidungsfindung hängt somit von der Messleistung im Verhältnis zu Installationsaufwand, Kosten, Cybersicherheit, Wartung und der Kompatibilität mit der prognostizierten Infrastruktur ab.
Die Marktanalyse für Wetterradargeräte zeigt eine Wettbewerbsstruktur, die durch technische Spezialisierung und bestehende Kundenbeziehungen geprägt ist. Die Vaisala Corporation bietet Expertise in den Bereichen Radargeräte, Datenverarbeitung, Wetterinformationen und Lebenszyklus-Services. Furuno Electric Co., Ltd. und Garmin Ltd. sind in den Bereichen Schifffahrt und Luftfahrt stark positioniert. Honeywell International Inc. integriert Wettersensoren in umfassendere Luft- und Raumfahrtsysteme, und die Leonardo Germany GmbH bietet Expertise in Radartechnik und -modernisierung für Regierungs- und Luftfahrtprojekte.
Einige Unternehmen konzentrieren sich auf bestimmte geografische oder technische Segmente. Anhui Sun Create Electronics Co., Ltd., Beijing-min as Da Leida Ltd. und Glarun Technology Co., Ltd. bieten spezialisierte Radarkompetenzen, während AERODATA AG, EWR Radar Systems und verwandte Zulieferer für den Luftfahrtsektor im Bereich Anwendungskompetenzen konkurrieren. Die Investitionen konzentrieren sich verstärkt auf Festkörperübertragung, digitale Strahlverarbeitung, Fernüberwachung, modulare Wartung und softwaregestützte Visualisierung. Die strategische Positionierung wird daher durch die Kombination der jeweiligen Kompetenzen bestimmt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
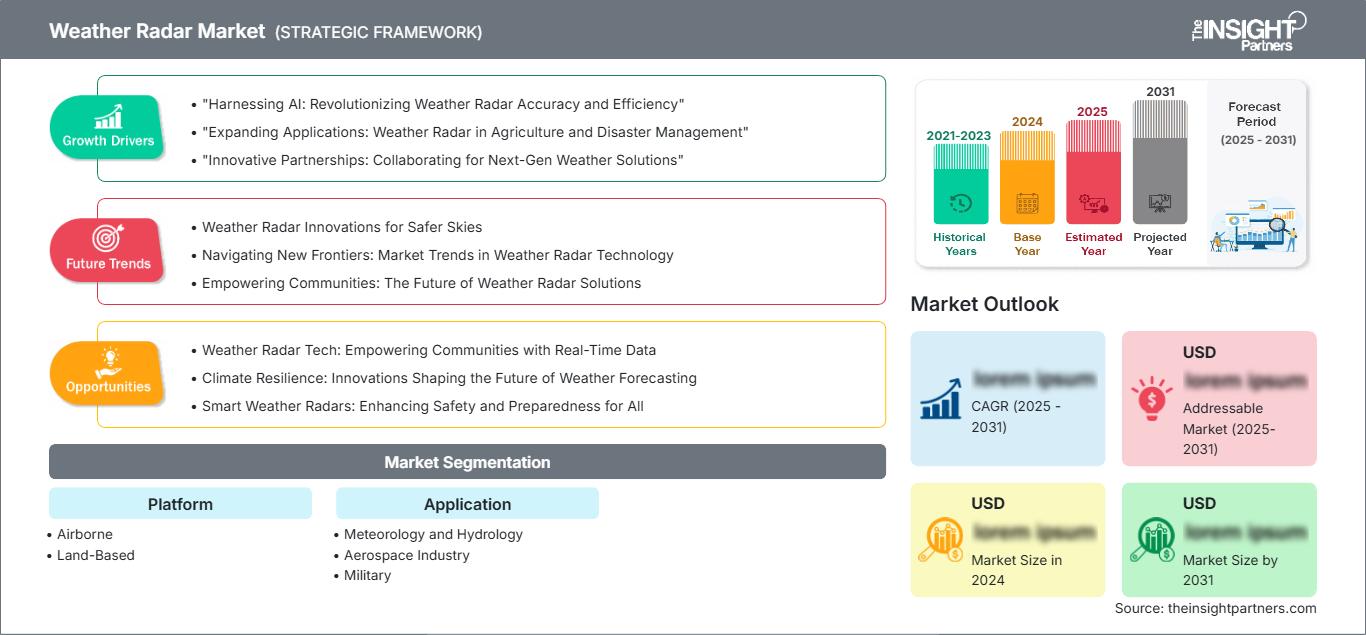
Markt für Wetterradar: Strategische Einblicke
Regionale Einblicke
Markt für Wetterradargeräte in Nordamerika
Nordamerika behält mit einem Anteil von 32–36 % im Jahr 2025 und einem geschätzten durchschnittlichen jährlichen Wachstum von 4,8–5,4 % bis 2034 die größte regionale Position. Die USA stellen aufgrund ihrer umfassenden Infrastruktur für Wetterbeobachtung, Luftfahrt, hydrometeorologische Beobachtung und regelmäßiger Modernisierungsprogramme den Hauptabnehmer dar. Kanadas Beitrag umfasst Wettervorhersagen, Flugdienste, Ressourcenmanagement und Meteorologie in den nördlichen Regionen. Der Beschaffungsprozess orientiert sich zunehmend an Systemen, die eine hohe Datenverfügbarkeit, Ferndiagnose und fortschrittliche Niederschlagsklassifizierung bieten.
Die Alterung von Radarsystemen ist ein wichtiger struktureller Aspekt, da die Zuverlässigkeit des Radarnetzes für Unwetterwarnungen und Entscheidungen von entscheidender Bedeutung ist. Zudem besteht ein wachsender Bedarf an präziseren Wetterinformationen für Flughäfen und Luftfahrtunternehmen, um fundiertere Flugentscheidungen treffen zu können. Forschungseinrichtungen und Katastrophenschutzbehörden fordern genauere Beobachtungen, um Probleme wie Stürme, Überschwemmungen und Waldbrände besser bewältigen zu können.
US-Wetterradarmarkt
Der US-Markt wird Schätzungen zufolge 58–63 % des Umsatzes des nordamerikanischen Wetterradarmarktes im Jahr 2025 ausmachen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4,7–5,3 % wachsen. Die Nachfrage nach diesen Systemen wird durch das fortschrittliche meteorologische Netzwerk, die Anforderungen der Luftfahrtwetterdienste, hydrologische Studien und die Modernisierung der Beobachtungsausrüstung begünstigt. Zu den Hauptabnehmern zählen Regierungsbehörden, Flughäfen, Universitäten und Institute sowie militärische Organisationen.
Die Anwendungsanforderungen umfassen zunehmend schnelles Scannen, Dualpolarisationsanalyse, effektive Störungsunterdrückung und effiziente Datenverteilung. Unternehmen wie Honeywell International Inc., Garmin Ltd. und Vaisala Corporation verfügen über einschlägige Expertise in diesem Anwendungsbereich. Die Anbindung an digitale Prognosesoftwarelösungen gewinnt immer mehr an Bedeutung, da Dienstleister kontinuierliche Daten anstelle sporadischer Radardaten benötigen.
Markt für Wetterradargeräte in Europa
Europa wird im Jahr 2025 schätzungsweise 27–31 % des Marktanteils am Wetterradarmarkt ausmachen, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,5 % bis 2034. Marktführer in diesem Bereich ist Deutschland, unterstützt von Großbritannien, Frankreich, Italien und Spanien.
Insbesondere Großbritannien und Deutschland verfügen über hochentwickelte Beobachtungs- und Vorhersagesysteme, weshalb zuverlässige Radardaten und eine stabile Netzwerkleistung unerlässlich sind. Deutschland besitzt eine bereits gut ausgebaute meteorologische und industrielle Infrastruktur; Großbritannien hingegen konzentriert sich weiterhin auf Unwetterwarnungen und Anwendungen für die Luftfahrt. Frankreich und Italien sind aufgrund ihrer hydrologischen Anfälligkeit und ihres komplexen Klimas ebenfalls von Bedeutung. Spanien zeichnet sich schließlich durch die Modernisierung seines nationalen Radarsystems aus.
Markt für Wetterradargeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentiert 2025 einen Anteil von ca. 23–27 % am Markt für Wetterradargeräte und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wachsen. Damit ist er der am schnellsten wachsende große regionale Cluster. China führt die regionale Entwicklung an, gefolgt von Japan, Südkorea, Indien und Australien. Die Ausweitung der Beobachtungsabdeckung und die Modernisierung der Systeme sind die wichtigsten Wachstumstreiber.
Sowohl China als auch Japan verfügen über eine umfangreiche meteorologische Infrastruktur und einen entsprechenden Radarbedarf, während Indien seine Fähigkeiten im Bereich hochauflösender Vorhersagen und lokaler Wetterbeobachtungen ausgebaut hat. Südkorea konzentriert sich auf die Bereiche Extremwetter und Luftfahrt, wohingegen Australien eine flächendeckende Radarüberwachung benötigt. Die industrielle Entwicklung, die Urbanisierung, das Hochwasserrisiko und staatliche Investitionen in die Vorhersageinfrastruktur tragen zum Wachstum des Marktes bei. Käufer fordern digitalisierte Lösungen für automatisierte Vorhersagen und Notfallmaßnahmen.
Markt für Wetterradargeräte im Nahen Osten und Afrika
Der Markt für Wetterradargeräte im Nahen Osten und in Afrika wird voraussichtlich bis 2034 ein jährliches Wachstum von ca. 4,1–4,8 % verzeichnen. Treiber dieses Wachstums sind der Ausbau der Luftfahrt, das Wassermanagement, die Infrastrukturentwicklung und die Überwachung von Extremwetterereignissen. Saudi-Arabien und die Vereinigten Arabischen Emirate stellen wichtige Märkte am Golf dar, während Südafrika die Nachfrage im südlichen Teil des Kontinents stabilisiert.
Die für die Luftfahrt und Umweltbeobachtung eingesetzte Technologie wird in Saudi-Arabien und den Vereinigten Arabischen Emiraten hochentwickelt, Südafrika benötigt jedoch Radarsysteme für landwirtschaftliche, hydrologische und wetterbezogene Dienste. Der Bedarf in der Region RoMEA wird durch den erforderlichen Abdeckungsgrad und die Notwendigkeit einer zuverlässigen Infrastruktur bestimmt. Der Einsatz von Radarsystemen ermöglicht eine verbesserte Überwachung von Niederschlägen, Wassermanagement und Frühwarnsystemen.
Segmentierungsanalyse
Plattform
Das Plattformsegment ist in luft- und bodengestützte Systeme unterteilt. Bodengestützte Anlagen dominieren weiterhin, da nationale Wetterdienste eine kontinuierliche regionale Abdeckung benötigen, während luftgestützte Plattformen die spezifischen Sensoranforderungen der Luftfahrt erfüllen. Für dieses Segment wird ein jährliches Wachstum von ca. 4,2–4,8 % im Zeitraum von 2026 bis 2034 prognostiziert, wobei die Beschaffung zunehmend von digitaler Datenverarbeitung und Lebenszykluseffizienz beeinflusst wird.
- Bordradar: Bordradarsysteme unterstützen den Flugbetrieb durch die lokale Erkennung von Niederschlag und gefährlichen Wetterbedingungen. Die Nachfrage hängt von Flugzeugauslieferungen, Avionik-Upgrades, betrieblichen Sicherheitsanforderungen, kompakter Systemarchitektur und der Integration mit Cockpit-Displays und Bordnavigation ab.
- Landbasierte Systeme: Landbasierte Systeme ermöglichen die kontinuierliche Überwachung der Atmosphäre für meteorologische Dienste, hydrologische Behörden, Flughäfen und Rettungsdienste. Ihre strategische Bedeutung ergibt sich aus der großflächigen Abdeckung, der Netzwerkintegration, den langen Betriebszyklen und der Fähigkeit zur Unterstützung von Unwetterwarnungen.
Anwendung
Das Anwendungssegment umfasst Meteorologie und Hydrologie, die Luft- und Raumfahrtindustrie sowie militärische Anwendungen. Es wird ein jährliches Wachstum von ca. 4,3–4,9 % zwischen 2026 und 2034 prognostiziert, da Radarbeobachtungen zunehmend in Wettervorhersage, Flugbetrieb, Verteidigungsüberwachung und Katastrophenmanagement integriert werden.
- Meteorologie und Hydrologie: Diese Anwendung ist weiterhin von zentraler Bedeutung für die Niederschlagsmessung, die Sturmüberwachung, die Hochwasservorhersage und Wetterwarnsysteme. Behörden legen zunehmend Wert auf dualpolarisierte Beobachtungen, höhere Auflösung, zuverlässige Datenübertragung und die Integration mit numerischen Vorhersagemodellen.
- Luft- und Raumfahrtindustrie: Anwender in der Luft- und Raumfahrt benötigen zuverlässige Wetterinformationen für den Flugbetrieb, das Flughafenmanagement und die Missionsplanung. Die Nachfrage wird durch Flugsicherheitsstandards, die Modernisierung von Flugzeugen, verbesserte Cockpit-Visualisierung und die Notwendigkeit, gefährliche Wetterlagen schnell zu erkennen, bestimmt.
- Militär: Militärische Anwendungen legen Wert auf zuverlässige Lageerfassung für die Einsatzplanung, die operative Sicherheit und die Umweltüberwachung. Zu den Beschaffungsprioritäten gehören robuste Ausrüstung, sichere Kommunikationssysteme, schnelle Datenverarbeitung und Kompatibilität mit umfassenderen Überwachungs- und Führungssystemen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Meteorologie und Hydrologie |
Hoch |
Hochwasserwarnung |
Reifen |
|
Luft- und Raumfahrtindustrie |
Medium |
Flugsicherheit |
Skalierung |
|
Militär |
Medium |
Mission Wetter |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Wetterradarmarktes
Steigender Bedarf an hochauflösender Unwetterüberwachung
Die zunehmende Häufigkeit von Starkregenereignissen, Überschwemmungen, Gewittern und anderen extremen Wetterereignissen veranlasst Regierungen, ihre Beobachtungsnetze auszubauen. Radar liefert in Kombination mit Satelliten, Bodenbeobachtungen und Computermodellen häufige räumliche Informationen und ist daher für Wettervorhersagen unerlässlich. Der wirtschaftliche Nutzen ist besonders dort deutlich, wo die Abdeckung bestehender Systeme Lücken aufweist und veraltete Geräte die Datenqualität beeinträchtigen. Moderne Dualpolarisationsradare verbessern die Bestimmung der Niederschlagsart und die Abschätzung der Niederschlagsmenge und erhöhen somit ihre praktische Bedeutung. Dies eröffnet neue Geschäftsmöglichkeiten für Ersatzprojekte, den Ausbau von Radarnetzen, Software-Updates und Wartungsverträge. Bei der Kaufentscheidung wird heute die Leistung des gesamten Beobachtungssystems und nicht mehr nur die Senderparameter bewertet.
Modernisierung der veralteten meteorologischen und luftfahrttechnischen Infrastruktur
Der große Bestand an Radarhardware erfordert regelmäßige Wartung, den Austausch verschlissener Komponenten und technologische Modernisierungen. Ältere Sender, mechanische Systeme, Verarbeitungseinheiten und Kommunikationssysteme benötigen nicht nur mehr Wartung, sondern sind auch mit modernen Wettervorhersagelösungen inkompatibel. Der Modernisierungsprozess schafft daher Nachfrage, selbst bei einem moderaten Wachstum des Radarmarktes. Luftfahrtunternehmen haben einen weiteren Grund, die lokalen Wetterdaten zu verbessern, da ihr Betrieb auf Niederschlagserkennung und anderen meteorologischen Faktoren basiert. Unternehmen, die schrittweise Modernisierungen und Nachrüstungen anbieten können, generieren zusätzliche Einnahmen, ohne das gesamte Radarnetzwerk ersetzen zu müssen. Dies fördert zudem modulares Design und Ferndiagnose, wodurch Käufer die Leistung optimieren und gleichzeitig den Installationsprozess steuern können. Die Kaufentscheidung basiert neben den Messmöglichkeiten zunehmend auf den Gesamtbetriebskosten, der Wartungsfreundlichkeit, der Sicherheit und der Kompatibilität.
Integration von Radardaten in digitale Vorhersagesysteme
Radardaten werden zunehmend durch Satellitendaten, Blitzortung, Wettervorhersage, Modellierung, hydrologische Modellierung und Warnsysteme ergänzt. Dies bietet einen größeren Nutzen für die an jedem einzelnen Radarstandort erfassten Daten, da sie nun vielfältig genutzt werden können, anstatt nur auf einem einzigen Display dargestellt zu werden. Vernetzte Computer und standardisierte Datenschnittstellen ermöglichen zudem die zentrale Überwachung von über ein Gebiet verteilten Netzwerkstandorten. Wirtschaftlich führt dies zu einem schrittweisen Übergang vom reinen Hardwarekauf hin zum Verkauf ganzer Beobachtungssysteme. Radarhersteller, die auch Software und Analysedienste anbieten, können sich daher nicht mehr nur durch Antennen und Sender im Wettbewerb behaupten.
Zukunftstrends auf dem Markt für Wetterradargeräte
Festkörperradar und wartungsärmere Architekturen
Angesichts des zunehmenden Fokus meteorologischer Einrichtungen auf Zuverlässigkeit, geringeren Wartungsaufwand und gleichbleibende Leistung über den gesamten Produktlebenszyklus hinweg dürfte die Festkörpertechnologie an Bedeutung gewinnen. Neue Designs ermöglichen eine geringere Abhängigkeit von Verschleißteilen und einen zuverlässigen Betrieb durch Redundanz und Fernüberwachung. Dieser Ansatz ist besonders vorteilhaft für Radarnetzwerke mit mehreren Standorten, bei denen die Wartung vor Ort kostspielig oder unpraktisch wäre. Anbieter werden voraussichtlich verstärkt Eigenschaften wie Selbstkalibrierung, Zustandsüberwachung, modulare Elektronik und Diagnosesoftware hervorheben. Auf Käuferseite dürfte der Fokus neben den klassischen Parametern Reichweite und Auflösung verstärkt auf die mittlere Betriebsdauer zwischen Ausfällen (MTBF), die Verfügbarkeit von Serviceleistungen, den Stromverbrauch und die Lebenszykluskosten rücken.
KI-gestützte Radarinterpretation und vorausschauende Wartung
Künstliche Intelligenz (KI) wird voraussichtlich die Arbeitsabläufe in der Radartechnik durch automatisierte Qualitätskontrolle, Anomalieerkennung, Niederschlagsklassifizierung, Störungserkennung und vorausschauende Wartung beeinflussen. Anstatt die herkömmliche Radarverarbeitung zu ersetzen, kann KI die Interpretation großer Datenmengen verbessern und Muster erkennen, die die Aufmerksamkeit des Bedieners erfordern. Vorausschauende Wartung kann den Zustand der Geräte analysieren, um potenzielle Ausfälle zu erkennen, bevor diese die Datenverfügbarkeit beeinträchtigen. Die Trends im Wetterradar-Markt werden daher zunehmend Sensorhardware mit Softwareintelligenz und operativer Entscheidungsunterstützung verbinden. Erfolgreiche Implementierungen hängen von hochwertigen historischen Datensätzen, transparenter Validierung, Cybersicherheit und zuverlässiger Integration in bestehende Vorhersagesysteme ab. Anbieter, die domänenspezifisches Radar-Know-how mit maschinellem Lernen kombinieren, können die Nutzbarkeit der Beobachtungen verbessern und gleichzeitig den manuellen Arbeitsaufwand für meteorologische Dienste, Flughäfen und andere Organisationen, die komplexe Radarnetzwerke betreiben, reduzieren.
Marktchancen für Wetterradar
Modernisierungsprogramme in neu entstehenden Beobachtungsnetzen
Länder mit wachsender städtischer Bevölkerung, hohem Überschwemmungsrisiko oder unvollständiger Wetterbeobachtung bieten attraktive Investitionsmöglichkeiten. Neue Radaranlagen können die lokale Wettervorhersage deutlich verbessern, wenn sie mit Bodenbeobachtungen und numerischen Modellen kombiniert werden. Regierungen haben zunehmend Anreize, ihre Frühwarnsysteme zu verbessern, da präzise Informationen Störungen im Transportwesen, in der Landwirtschaft, der Wasserwirtschaft und im Katastrophenschutz reduzieren können. Anbieter können diese Chancen durch skalierbare Architekturen nutzen, die einen schrittweisen Netzausbau anstelle großer anfänglicher Installationen ermöglichen. Finanzierungsmodelle, die Ausrüstung, Software, Wartung und Schulung kombinieren, können die Beschaffung in Entwicklungsländern ebenfalls erleichtern. Partnerschaften mit lokalen Ingenieurbüros können Installationshürden abbauen und den Kundendienst stärken. Diese Chance ist besonders relevant für den asiatisch-pazifischen Raum, Teile des Nahen Ostens und ausgewählte afrikanische Märkte, wo der Modernisierungsbedarf weiterhin hoch ist.
Integrierte Radarnetzwerke für Luftfahrt- und hydrologische Anwendungen
Eine zweite Chance liegt in der Entwicklung integrierter Radarnetzwerke für mehrere institutionelle Nutzer. Eine einzige Beobachtungsinfrastruktur kann Flughafenbetrieb, Hochwasservorhersage, Stadtplanung, Landwirtschaft und Katastrophenschutz unterstützen, sofern Datenschnittstellen und Governance-Rahmenbedingungen adäquat gestaltet sind. Dies eröffnet Anbietern die Möglichkeit, Radarhardware mit Verarbeitungssoftware, Kommunikations-, Visualisierungs- und Datendiensten sowie Lebenszyklusbetreuung zu kombinieren. Flughäfen profitieren von lokalen Wetterinformationen, während hydrologische Behörden Niederschlagsmessungen zur Gewässerüberwachung nutzen können. Gemeinsame Beschaffung kann die Auslastung potenziell verbessern und Investitionen in strategisch günstig gelegene Systeme rechtfertigen. Anbieter, die Datenprodukte für verschiedene Nutzer anpassen können, verschaffen sich einen Wettbewerbsvorteil gegenüber Anbietern, die ausschließlich Hardware verkaufen. Prognosen für den Wetterradarmarkt deuten darauf hin, dass die Wertschöpfung zunehmend von der Netzwerkintegration, wiederkehrenden Diensten und anwendungsspezifischen Analysen und weniger vom reinen Hardwareverkauf abhängt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -