
Markt für Drahtlos Headphones: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für drahtlose Kopfhörer (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Over-Ear und In-Ear); Vertriebskanal (Multibrand-Stores, Hyper-/Supermärkte und Online); Anwendung (Gaming, Musik & Unterhaltung, Fitness/Sport und Sonstiges) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002120
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
77,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
233,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,10 %
Wachstumsrate
Adressierbarer Markt
1.351,37 Mrd. US-Dollar
(2026–2034)
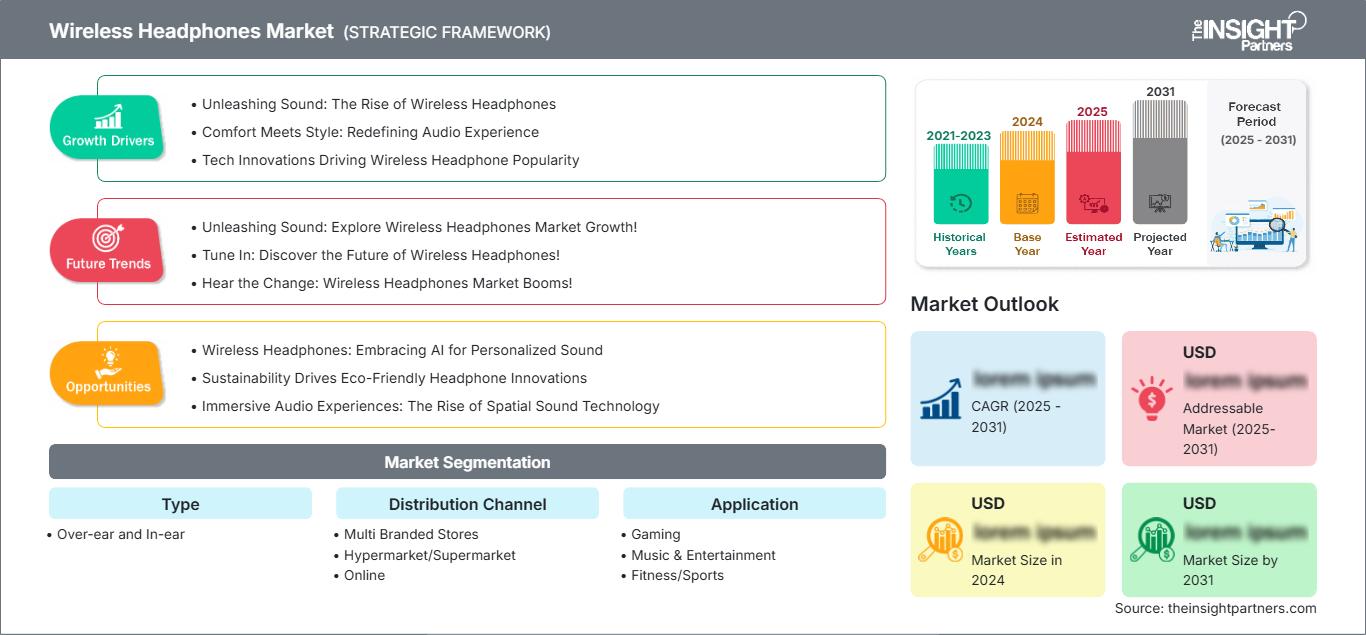
Der Markt für kabellose Kopfhörer wird im Jahr 2025 auf 77,18 Milliarden US-Dollar geschätzt und soll bis 2034 auf 233,72 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 13,10 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst vernetzte Over-Ear- und In-Ear-Audioprodukte für die Bereiche Unterhaltung, Kommunikation, Gaming und Fitness. Die Produktdifferenzierung basiert zunehmend auf Akustik, aktiver Geräuschunterdrückung, Akkulaufzeit, Geräteintegration, Tragekomfort und softwarebasierter Personalisierung.
Nordamerika bleibt eine strukturell attraktive Region. Der Markt für kabellose Kopfhörer wird durch die hohe Smartphone-Nutzung, die zunehmende Verbreitung hochwertiger Unterhaltungselektronik und die Nachfrage nach Ersatzgeräten gestützt. Für den Zeitraum 2026–2034 wird ein regionales Wachstum von 12,2–13,2 % CAGR prognostiziert. Begünstigt wird die Nachfrage nach fortschrittlicher Geräuschunterdrückung, räumlichem Klang, nahtlosem Gerätewechsel sowie immer ausgefeilteren Gesundheits- und Kommunikationsfunktionen.
Marktanalyse und Einblicke für drahtlose Kopfhörer
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 32–34 % erreichen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,2–13,2 % zwischen 2026 und 2034. Premiumisierung, Austauschzyklen, vernetzte Ökosysteme und die Nachfrage nach ANC unterstützen eine nachhaltige Akzeptanz in allen Verbrauchersegmenten.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 76–80 % des nordamerikanischen Marktes ausmachen werden und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,1–13,1 % wachsen werden. Unterstützt wird dieses Wachstum durch Premium-Ohrhörer, Gaming-Peripheriegeräte und Käufe im Zusammenhang mit dem Ökosystem.
- Europa: Der Marktanteil Europas wird für 2025 auf 27–30 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bieten eine starke Nachfrage durch mobile Unterhaltung, Pendelverkehr, Sport und die Nutzung von Premium-Audio.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 30–34 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,0 % steigen. China, Japan, Südkorea, Indien und Australien profitieren von Skaleneffekten in der Produktion, Smartphone-Ökosystemen, digitaler Unterhaltung und einem wachsenden Konsum der Mittelschicht.
- Größtes Segment: Es wird geschätzt, dass In-Ear-Produkte im Jahr 2025 einen Marktanteil von 65–69 % halten werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,5–14,5 % im Zeitraum 2026–2034. Dies spiegelt die Tragbarkeit, den Komfort und die breite Smartphone-Kompatibilität wider.
- Wachstumsstarkes Segment: Gaming-Anwendungen werden im Jahr 2025 voraussichtlich einen Marktanteil von 18–22 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5–16,5 % wachsen. Unterstützt wird dies durch latenzarme Konnektivität, immersives Audio und die zunehmende Akzeptanz von wettbewerbsorientierten Spielen.
- Detaillierte Analyse der wichtigsten Unternehmen: Sennheiser Electronic GmbH & Co. KG, Bragi GmbH, Skullcandy Inc., Bose Corporation, Apple Inc., Samsung Electronics Co., Ltd., Beats Electronics LLC, Sony Corporation, Koninklijke Philips NV, Victor Company of Japan, Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Aus der einfachen Bluetooth-Verbindung hat sich die Produktarchitektur weiterentwickelt und umfasst nun integrierte Computerplattformen mit Mikrofonen, Prozessoren, Sensoren, adaptiver Entzerrung, aktiver Geräuschunterdrückung (ANC), räumlichem Klang und Sprachverarbeitung. Die Branche der drahtlosen Kopfhörer ist daher abhängig vom Zugang zu Halbleitern, der Entwicklung akustischer Komponenten, der Akkuleistung, der Firmware-Entwicklung und der Betriebssystemkompatibilität mit Smartphones.
Mit Blick auf die Zukunft werden die aufstrebenden Volkswirtschaften Asiens zusätzliches Wachstum pro Einheit generieren, während die Wertschöpfungspotenziale in Nordamerika und Europa liegen werden. Technologische Impulse setzen sich in den Bereichen Audioverarbeitung, künstliche Intelligenz in der Sprachverarbeitung, personalisierte Klangprofile und Fitnesssensoren ab. Verschärfte Regulierungen zu nachhaltigen Batterien, Elektroschrott, Funkfrequenzleistung und Verbrauchersicherheit fördern zudem die Langlebigkeit und Nachhaltigkeit von Produkten.
Marktbericht für kabellose Kopfhörer – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 77,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 233,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,10 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für drahtlose Kopfhörer
Die Nachfrage wird durch die Konvergenz von Smartphones, Streaming-Diensten, Telekommunikation, Gaming und Fitnessaktivitäten beeinflusst. Die Entwicklung des Marktes für kabellose Kopfhörer wird durch den Wechsel der Kunden von kabelgebundenen Kopfhörern zu kleineren Geräten vorangetrieben, die dank Bluetooth-Verbindung Mobilität und Freisprechfunktion bieten. Zu den Akteuren der Branche zählen Unternehmen aus den Bereichen Chips, Akustikkomponenten, Batterien, Erstausrüster (OEMs), Softwareunternehmen, Einzelhändler, Logistikunternehmen und Kundendienst.
Das Angebotsumfeld wird für Hersteller, die Hardware- und Softwarekompetenzen kombinieren können, zunehmend günstiger. Fortschrittliche Chipsätze mit Funktionen wie Bluetooth, geringem Stromverbrauch, Multipoint-Konnektivität und räumlichem Klang ermöglichen es Marken, sich durch Innovationen zu differenzieren, ohne sich ausschließlich auf das Produktdesign konzentrieren zu müssen. Auftragsfertigung spielt jedoch eine wichtige Rolle im Kostenmanagement der Region. Die Qualifizierung von Komponenten, Akkus, Mikrofonen und die Firmware-Optimierung sind zum Marktstart entscheidend.
Der Wettbewerb ist zwischen führenden Anbietern im Ökosystem, Audio-Unternehmen und Anbietern mit günstigeren Preisen aufgeteilt. Apple Inc. und Beats Electronics LLC erzielen ihren Wettbewerbsvorteil durch Plattformintegration, während Samsung Electronics Co., Ltd. die Konnektivität innerhalb seines Galaxy-Ökosystems nutzt. Sony Corporation und Bose Corporation konzentrieren sich auf Klangqualität und aktive Geräuschunterdrückung (ANC), Sennheiser Electronic GmbH & Co. KG auf High-End-Soundtechnik.
Es werden verstärkt Mittel in die Entwicklung von computergestütztem Audio, KI-gestützter Anrufoptimierung, adaptiver aktiver Geräuschunterdrückung (ANC), räumlichem Klang und gesundheitsorientierter Sensorik investiert. Die Analyse des Marktberichts für kabellose Kopfhörer zeigt deutlich, dass sich die strategische Positionierung zunehmend von reinen Verkaufszahlen hin zu Ökosystemloyalität, wiederholter Softwarenutzung, Integration von Premium-Funktionen und Differenzierung verschiebt. Anbieter mobiler Plattformen können Cross-Selling-Potenziale nutzen, während Spezialisten im Bereich Akustik, Industriedesign, Tragekomfort, Akkulaufzeit und zielgerichteter Anwendungen konkurrieren sollten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für kabellose Kopfhörer: Strategische Einblicke
Regionale Einblicke
Markt für drahtlose Kopfhörer in Nordamerika
Nordamerika wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 32 % bis 34 % bei kabellosen Kopfhörern erreichen und im Zeitraum 2026–2034 eine regionale durchschnittliche jährliche Wachstumsrate (CAGR) von 12,2 % bis 13,2 % verzeichnen. Die hohe Smartphone-Nutzung, die hohen Konsumausgaben für Elektronik, die Verbreitung von Streaming-Diensten und der Bedarf an Geräteersatz treiben die Nachfrage an. Verbraucher achten beim Austausch älterer Produkte auf Geräuschunterdrückung (ANC), Mikrofonqualität, Multipoint-Funktionalität, Raumklang und Akkulaufzeit. Das hybride Arbeitsumfeld in Unternehmen trägt weiterhin zur steigenden Nachfrage nach drahtlosen Kommunikationsprodukten bei.
Die USA repräsentieren 2025 76 bis 80 % des regionalen Marktwerts Nordamerikas, Kanada den Rest. Musik, Gaming, Reisen, Fitness und professionelle Kommunikation treiben die Nachfrage an. Die Bedeutung hochwertiger Ohrhörer und Over-Ear-Kopfhörer ist nicht zu unterschätzen, da Konsumenten Komfort und Klangqualität den günstigsten Optionen auf dem Markt vorziehen.
US-Markt für drahtlose Kopfhörer
Die USA machen 76–80 % des nordamerikanischen Marktes im Jahr 2025 aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,1–13,1 % wachsen. Apple Inc., Bose Corporation, Sony Corporation und Beats Electronics LLC sind im Premium-Audiosegment stark vertreten und werden von Gamern und Sportlern unterstützt. Der Markt zeichnet sich durch die schnelle Übernahme neuer Funktionen und den ständigen Vergleich verschiedener Modelle aus.
Die Anwendungsvielfalt wächst stetig, da Kunden drahtlose Geräte unterwegs, in der Kommunikation, beim Spielen, Trainieren und zur Unterhaltung nutzen. Hochwertige aktive Geräuschunterdrückung (ANC), räumlicher Klang, Sprachisolierung und Gerätekompatibilität gehören immer häufiger zur Standardausstattung. Die Präsenz großer Akteure der Technologie- und Audiobranche gewährleistet eine breite Distribution im Einzelhandel, eine einfache Produktsuche online, Upgrade-Möglichkeiten und eine schnellere Einführung neuer Verbindungs- und Audioverarbeitungstechnologien.
Markt für drahtlose Kopfhörer in Europa
Europa wird Prognosen zufolge 2025 einen Marktanteil von 27–30 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % im Zeitraum 2026–2034. Deutschland ist ein wichtiger Markt, und Großbritannien, Frankreich, Italien und Spanien weisen eine signifikante Verbrauchernachfrage auf. Hohe mobile Konnektivität, Pendlerverhalten, Streaming-Gewohnheiten und die Vorliebe für Premium-Audio erleichtern den Austausch und die Aufrüstung von Geräten. Nachhaltigkeit gewinnt zunehmend an Bedeutung für das Kaufverhalten und begünstigt Produkte mit erhöhter Langlebigkeit und längerer Softwareverfügbarkeit.
Großbritannien verfügt über einen etablierten Markt für Premium-Audio-Hörer und eine hohe Nachfrage nach ANC-Produkten bei Pendlern und Reisenden. In Deutschland werden bevorzugt technische Produkte gekauft, während vernetzte Unterhaltungselektronik weit verbreitet ist. Frankreich, Italien und Spanien verzeichnen eine wachsende Nachfrage nach Anwendungen in den Bereichen Unterhaltung, Fitness und Lifestyle. Der Online-Handel ermöglicht einen einfachen Produktvergleich. In Europa werden Marken zunehmend über Komfort, Energieeffizienz, Reparierbarkeit, Klangpersonalisierung und Kompatibilität mit mobilen Ökosystemen konkurrieren.
Markt für drahtlose Kopfhörer im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge 2025 einen Marktanteil von 30–34 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,0 % wachsen. Damit ist er die am schnellsten wachsende große Region. China führt die regionale Nachfrage an, gefolgt von Japan, Südkorea, Indien und Australien. Großflächige Elektronikfertigung, steigende verfügbare Einkommen, die zunehmende Verbreitung von Smartphones und starke digitale Unterhaltungsökosysteme schaffen günstige Bedingungen.
China profitiert von einer starken Produktionsbasis und dem intensiven Wettbewerb zwischen den Marken. Japan und Südkorea setzen auf hochwertige Audioqualität und einen Ökosystemansatz. Indien kann durch erschwingliche Lösungen und den wachsenden Trend zu Premiumprodukten ein hohes Absatzvolumen erzielen. Australien stellt einen etablierten Markt für Premium- und Sportprodukte dar. Lokale Produktion und der Ausbau des stationären Handels in Entwicklungsländern werden die Verfügbarkeit dieser Produktkategorie verbessern.
Markt für drahtlose Kopfhörer im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,0 % steigen. Im Nahen Osten wird die Nachfrage nach Premiumprodukten von Saudi-Arabien und den Vereinigten Arabischen Emiraten dominiert, während in Afrika die Nachfrage in Subsahara-Afrika von Südafrika getragen wird. Zu den Nachfragetreibern zählen Tourismus, Smartphones, Unterhaltungsangebote und der Ausbau der Einzelhandelsinfrastruktur in Ballungsräumen.
Premium-Händler für Unterhaltungselektronik und der internationale Tourismus kurbeln die Nachfrage in den VAE an. In Saudi-Arabien wird die Nachfrage durch Initiativen zur digitalen Transformation und das Wachstum des Unterhaltungssektors getrieben, während Unterhaltungselektronik in Südafrika eine bestehende Nachfragebasis bildet. Die Verbraucher im übrigen Nahen Osten und Afrika reagieren preissensibler, weshalb In-Ear-Produkte weiterhin eine wichtige Rolle spielen. Energieeffizientes Laden, robustes Design und ein verstärkter Online-Vertrieb könnten die Verfügbarkeit in aufstrebenden Märkten erhöhen.
Segmentierungsanalyse
Typ
Die Segmentierung nach Kopfhörertypen wird von In-Ear-Kopfhörern angeführt, gefolgt von Over-Ear-Kopfhörern. Für das Hauptsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,2–14,1 % erwartet. Die Akzeptanz hängt von Portabilität, Tragekomfort, Akkulaufzeit, akustischer Leistung und anwendungsspezifischen Anforderungen ab. In-Ear-Kopfhörer profitieren von ihrer kompakten Bauform, während Over-Ear-Geräte weiterhin für immersives Hörerlebnis sowie in professionellen Umgebungen oder beim Gaming wichtig sind.
- Over-Ear-Kopfhörer sind nach wie vor relevant, wenn Konsumenten Wert auf immersiven Klang, längere Hörsessions, hohen Tragekomfort und leistungsstarke aktive Geräuschunterdrückung legen. Ihre größeren Akustikkammern tragen zu ihrer Premium-Positionierung in den Bereichen Reisen, Unterhaltung und Gaming bei.
- In-Ear-Kopfhörer sind im Alltag unverzichtbar, da sie leicht, kompakt und praktisch für Pendelfahrten, Telefonate, Fitness und Unterhaltung sind. Ladecases und verbesserte Passformtechnologien stärken ihre Rolle als vernetzte Alltagsbegleiter.
Vertriebskanal
Der Vertriebskanal umfasst Multibrand-Stores, Hyper- und Supermärkte sowie Online-Kanäle und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–13,8 % wachsen. Die Vertriebskanalstrategien kombinieren zunehmend physische Produktvorführungen mit digitalen Vergleichen. Online-Käufe ermöglichen ein breites Sortiment und Preistransparenz, während stationäre Geschäfte weiterhin für Premium-Audio-Tests, Service und sofortige Verfügbarkeit von Bedeutung sind.
- Markenübergreifende Geschäfte: Markenübergreifende Geschäfte ermöglichen Verbrauchern einen direkten Produktvergleich hinsichtlich Akustik, Komfort, Preis und Ausstattung. Sie bleiben strategisch relevant für Premiumprodukte, die vor dem Kauf eine physische Begutachtung erfordern.
- Hypermarkt/Supermarkt: Hypermärkte und Supermärkte erweitern den Zugang zu Massenmarktprodukten durch hohe Kundenfrequenz und bequeme Einkaufsmöglichkeiten. Ihre Bedeutung liegt insbesondere bei preisgünstigen Produkten, Aktionsangeboten und Ersatzkäufen, die durch den alltäglichen Bedarf der Verbraucher bedingt sind.
- Online: Online-Kanäle ermöglichen eine umfassende Produktrecherche, Bewertungen, Spezifikationen, Werbeaktionen und eine schnelle Auftragsabwicklung. Sie sind besonders in Schwellenländern einflussreich, wo eine große geografische Reichweite Marken hilft, ohne vergleichbare Investitionen in den stationären Einzelhandel zu wachsen.
Anwendung
Die Anwendungsbereiche umfassen Gaming, Musik & Unterhaltung sowie Fitness/Sport und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,8–14,7 % wachsen. Anwendungsspezifische Merkmale beeinflussen die Produktauswahl zunehmend. Beim Gaming stehen geringe Latenz und präzise Ortung im Vordergrund, bei der Unterhaltung Klangqualität und aktive Geräuschunterdrückung (ANC) sind wichtig, während Fitness Stabilität, Schweißresistenz und zuverlässige drahtlose Leistung erfordert.
- Gaming: Im Gaming-Bereich werden drahtlose Verbindungen mit geringer Latenz, gerichteter Klang, klare Mikrofonierung und immersiver Sound bevorzugt. Wettkampforientierte Nutzer erwarten zunehmend die Synchronisation von Bild und Ton, was die Entwicklung spezialisierter Headsets fördert.
- Musik & Unterhaltung: Musik und Unterhaltung bleiben grundlegende Anwendungsbereiche. Konsumenten wünschen sich hochwertigere Codecs, adaptive Equalizer, räumliches Audio, aktive Geräuschunterdrückung (ANC) und hohen Hörkomfort über längere Zeiträume. Streaming-Gewohnheiten fördern den kontinuierlichen Produktwechsel und die Nutzung von Premium-Funktionen.
- Fitness/Sport: Fitness- und Sportnutzer legen Wert auf sicheren Sitz, Langlebigkeit, Schweißresistenz, Transparenzmodi und geringes Gewicht. Die Integration von Sensoren und gesundheitsorientierte Funktionen steigern die strategische Bedeutung dieser Anwendung.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Gaming |
Medium |
Niedrige Latenz |
Skalierung |
|
Musik & Unterhaltung |
Hoch |
Räumliches Audio |
Reifen |
|
Fitness/Sport |
Medium |
Gesundheitserkennung |
Skalierung |
Markt für drahtlose Kopfhörer: Wachstumstreiber und Wirkungsanalyse
Erweiterung der aktiven Geräuschunterdrückung und des computergestützten Audios
Aktive Geräuschunterdrückung geht über die reine Differenzierung im Premiumsegment hinaus und bietet dank höherer Effizienz und geringerer Verarbeitungskosten eine breitere Verfügbarkeit. Dies wiederum führt zu einer steigenden Nachfrage, da Menschen in öffentlichen Verkehrsmitteln, Büros, Fitnessstudios und sogar im Freien besser hören und kommunizieren können. Darüber hinaus ermöglicht computergestütztes Audio adaptive Entzerrung, Umgebungserkennung, Beamforming und Sprachverstärkung. Diese Möglichkeiten erlauben es Herstellern, sich durch Software und nicht nur durch Hardware von der Konkurrenz abzuheben. Daher rücken Algorithmen, Mikrofonarrays, Chip-Partnerschaften und Firmware-Updates immer stärker in den Fokus. Unternehmen, die in verschiedenen Umgebungen eine gleichbleibende Leistung bieten, können ihre Kunden besser binden, höhere Preise erzielen und Nutzer stärker an ihr Ökosystem binden, ohne sich ausschließlich auf ästhetische Produktverbesserungen zu verlassen.
Zunehmende Integration mit Smartphones und vernetzten Ökosystemen
Kabellose Audioprodukte fungieren zunehmend als Erweiterung von Smartphones, Tablets, Smartwatches, Computern und anderen vernetzten Geräten. Nahtloses Pairing, automatisches Umschalten, synchronisierte Steuerung, Sprachsteuerung, räumlicher Klang und personalisierte Einstellungen machen die Kompatibilität mit dem jeweiligen Ökosystem zu einem wichtigen Kaufkriterium. Diese Integration reduziert Reibungsverluste und erhöht den wahrgenommenen Wert, innerhalb einer bestimmten Technologieplattform zu bleiben. Hersteller haben daher Anreize, ihre proprietären Softwareebenen, Begleit-Apps und die geräteübergreifende Funktionalität zu optimieren. Die kommerziellen Auswirkungen reichen über den Kopfhörerabsatz hinaus, denn ein erfolgreiches Audiozubehör kann die Smartphone-Loyalität stärken und den Kauf weiterer Geräte anregen. Plattformanbieter können zudem Firmware-Updates nutzen, um nach dem Kauf neue Funktionen einzuführen und so die Produktrelevanz zu verlängern. Da sich Verbraucher zunehmend an vernetzte Erlebnisse gewöhnen, reicht die Differenzierung durch eigenständige Hardware ohne unterstützende Software und Ökosystemfunktionen nicht mehr aus.
Steigende Nachfrage nach Premium-Funktionen in aufstrebenden Konsummärkten
Die Premiumisierung schreitet über die entwickelten Märkte hinaus voran, da Konsumenten in Schwellenländern Zugang zu höherwertigen Smartphones und digitalen Abonnementdiensten erhalten. Dieser Wandel bedeutet nicht zwangsläufig eine einheitliche Angleichung an Flaggschiffpreise. Vielmehr suchen Käufer zunehmend nach spezifischen Premiummerkmalen wie aktiver Geräuschunterdrückung (ANC), verbesserten Mikrofonen, längerer Akkulaufzeit, latenzarmem Gaming und räumlichem Klang – und das zu erschwinglichen Preisen. Indien veranschaulicht diese Entwicklung: Branchenprognosen für 2025 deuten auf ein stärkeres Interesse an Premium-TWS-Produkten bei gleichzeitig anhaltender Preissensibilität hin. Hersteller können darauf mit gestaffelten Produktportfolios reagieren, die ausgewählte Flaggschifftechnologien in Mittelklassemodelle integrieren. Dieser Ansatz erweitert die Nutzungsmöglichkeiten und wahrt gleichzeitig die Differenzierung im Premiumsegment. Er fördert zudem die lokale Montage, regionale Vertriebspartnerschaften und Produktkonfigurationen, die auf die lokalen Preisvorstellungen zugeschnitten sind, und schafft so einen breiteren Weg vom Einsteigermodell zum Premium-Upgrade.
Markt für kabellose Kopfhörer: Zukunftstrends
KI-basierte personalisierte Audio- und adaptive Hörfunktionen
Künstliche Intelligenz (KI) wird drahtlose Audiogeräte voraussichtlich von einem passiven Wiedergabezubehör in eine adaptive, persönliche Schnittstelle verwandeln. Zukünftige Produkte können den Klang kontinuierlich an Umgebung, Hörverhalten, Sprachbedingungen und Nutzerpräferenzen anpassen und dabei gleichzeitig einen geringen Stromverbrauch gewährleisten. KI-gestützte Mikrofone können Anrufe verbessern, indem sie Sprache von Umgebungsgeräuschen trennen, während die geräteinterne Verarbeitung datenschutzrelevante Funktionen unterstützt, ohne Audiodaten ständig an Cloud-Systeme zu übertragen. Personalisierte Hörprofile werden ebenfalls immer ausgefeilter, da die Geräte individuelle Hörmuster erlernen. Die Trends auf dem Markt für drahtlose Kopfhörer werden daher zunehmend von Softwarefunktionen, Modelleffizienz, Sensorfusion und nahtloser Interaktion mit Smartphones geprägt sein. Anbieter, die nützliche KI-Funktionen mit zuverlässiger Akkulaufzeit und intuitiver Bedienung kombinieren, können sich stärker von Marken abheben, die sich ausschließlich auf inkrementelle akustische Verbesserungen konzentrieren.
Gesundheits-, Übersetzungs- und kontextbezogene Wearable-Funktionen
Drahtlose Audiogeräte werden voraussichtlich enger mit Gesundheits-, Kommunikations- und Kontext-Computing-Funktionen verknüpft werden. Sensoren im Ohr können Aktivitätsüberwachung, Herzfrequenzmessung, Personalisierung des Hörerlebnisses und weitere Wellness-Funktionen unterstützen, sofern Genauigkeit und regulatorische Anforderungen erfüllt sind. Echtzeitübersetzung ist ein weiterer potenzieller Wachstumsbereich, insbesondere für Reisende, international tätige Unternehmen und mehrsprachige Gemeinschaften. Diese Funktionen können den strategischen Wert von Ohrhörern steigern, indem sie deren Einsatzmöglichkeiten über die reine Unterhaltung hinaus erweitern. Das Produktdesign muss die Sensorintegration mit Gewicht, Tragekomfort, Datenschutz, Akkulaufzeit und Kosten in Einklang bringen. Apple Inc. hat mit der Integration von Herzfrequenzmessung und Trainingsfunktionen in die AirPods Pro 3 im Jahr 2025 die Richtung aufgezeigt. Ähnliche Entwicklungen könnten Wettbewerber dazu anregen, umfassendere Software-Ökosysteme rund um tragbare Geräte zu entwickeln.
Marktchancen für drahtlose Kopfhörer
Lokalisierte Produktarchitekturen für Schwellenländer
Hersteller haben die Möglichkeit, regionsspezifische Produktportfolios zu entwickeln, die Premium-Funktionalität mit lokaler Kaufkraft in Einklang bringen. Anstatt Flaggschiffprodukte unverändert in alle Märkte zu übertragen, können Anbieter Funktionen mit dem größten wahrgenommenen Mehrwert auswählen, wie z. B. ANC, lange Akkulaufzeit, geringe Latenz beim Spielen oder verbesserte Gesprächsqualität, und diese zu wettbewerbsfähigen Preisen anbieten. Die lokale Montage kann zudem das Kostenmanagement und die Flexibilität der Lieferkette verbessern. Indien ist hierfür ein wichtiges Beispiel, da Branchenzahlen eine starke Beteiligung des Online-Handels und ein steigendes Interesse an TWS-Produkten im Premiumsegment bis 2025 prognostizieren. Prognosen für den Markt für kabellose Kopfhörer sollten daher differenzierte regionale Preise, Anreize für die lokale Fertigung, Einzelhandelsstrukturen und Verbraucherpräferenzen berücksichtigen. Unternehmen, die lokale Entwicklung mit etablierten globalen Qualitätsstandards kombinieren, können die Nachfrage nach Upgrades bedienen und gleichzeitig stärkere Vertriebsbeziehungen aufbauen.
Erweiterung der Unternehmens- und Berufskommunikation
Professionelle Kommunikation bietet jenseits herkömmlicher Unterhaltungselektronik ein noch weitgehend ungenutztes Potenzial. Hybrides Arbeiten, mobile Zusammenarbeit, Kundenservice, Außendienst und Fernunterricht erfordern zuverlässige Sprachaufzeichnung, Rauschunterdrückung, Mehrpunktverbindungen und lange Akkulaufzeiten. Anbieter können spezialisierte Produkte entwickeln, die für professionelle Kommunikation optimiert sind und gleichzeitig die Kompatibilität mit gängigen Geräten gewährleisten. Softwarezertifizierung, Gerätemanagement, Sicherheitskontrollen und die Möglichkeit zum Flotteneinsatz bieten Geschäftskunden zusätzliche Wettbewerbsvorteile. Dieses Potenzial ist besonders relevant für Unternehmen mit verteilten Teams, die eine gleichbleibende Audioleistung in unterschiedlichen Umgebungen benötigen. Hersteller können zudem Servicemodelle rund um Firmware-Management, Austauschzyklen, Zubehör und Enterprise-Support entwickeln. Solche Ansätze können die Einnahmequellen diversifizieren, die Abhängigkeit von saisonalen Produkteinführungen reduzieren und gleichzeitig den Kundenwert über die gesamte Kundenbeziehung steigern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -