
Mercado de atelogelatina: tamaño, tendencias y previsiones 2034
Tamaño del mercado y pronósticos de atelo-gelatina (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (gelatina bovina, gelatina porcina, otros); aplicación (cosméticos, productos farmacéuticos, dispositivos médicos, alimentos y suplementos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021880
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
3.630 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.950 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,95 %
Índice de crecimiento
Mercado potencial
39.850 millones de dólares estadounidenses
(2026-2034)
El mercado de la atelogelatina alcanzó un valor de 3630 millones de dólares en 2025 y se prevé que llegue a los 4950 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 3,95 % entre 2026 y 2034. Este mercado abarca materiales de atelogelatina derivados principalmente de fuentes de colágeno animal y utilizados en cosméticos, formulaciones farmacéuticas, dispositivos médicos, alimentos y suplementos. Su desarrollo se asocia cada vez más con la purificación controlada, la biocompatibilidad, la interacción tisular y la flexibilidad de formulación en aplicaciones reguladas y orientadas al consumidor.
Se prevé que Norteamérica siga siendo un mercado estructuralmente importante, respaldado por una industria biomédica consolidada, capacidades avanzadas de formulación cosmética y la demanda de biomateriales derivados del colágeno. El tamaño del mercado de la atelogelatina se ve influenciado por la creciente investigación en medicina regenerativa, la innovación en dispositivos médicos y la preferencia por biomateriales de alta pureza. Los requisitos regulatorios relativos a los materiales de origen animal también incentivan a los proveedores a fortalecer la trazabilidad, los sistemas de calidad y el procesamiento estandarizado en todas las aplicaciones comerciales.
Evaluación y perspectivas del mercado de atelo-gelatina
- América del Norte: Se prevé que América del Norte represente entre el 35 % y el 40 % de la cuota de mercado en 2025 y que experimente un crecimiento anual compuesto del 3,7 % al 4,2 % entre 2026 y 2034, impulsado por la fabricación biomédica avanzada y la demanda consolidada de ingredientes cosméticos.
- EE. UU.: Se prevé que Estados Unidos represente entre el 76 % y el 80 % de los ingresos de Norteamérica en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,3 % durante el período 2026-2034, impulsado por los dispositivos médicos y las aplicaciones regenerativas.
- Europa: Se prevé que Europa represente entre el 28 % y el 31 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,9 % hasta 2034, liderada por Alemania, Francia, el Reino Unido, Italia y España, con una sólida supervisión regulatoria.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,3 % al 4,8 %, liderada por China, Japón, Corea del Sur e India a través de la expansión de la industria manufacturera.
- Segmento más importante: Se estima que la gelatina bovina tendrá una cuota de mercado del 55-60% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,6-4,1% entre 2026 y 2034, respaldada por cadenas de suministro establecidas.
- Segmento de alto crecimiento: Se estima que los dispositivos médicos representarán una cuota de mercado del 22-26% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 4,4-4,9%, lo que refleja las aplicaciones regenerativas y de tratamiento de heridas.
- Empresas clave analizadas en detalle: KOKEN CO., LTD.; dsm-firmenich AG; Integra LifeSciences Holdings Corporation; Collagen Matrix, Inc.; EnColl Corporation; Stryker Corporation; Collagen Solutions Plc; Innocoll Holdings Limited; SYMATESE; Shuangmei.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la atelogelatina está evolucionando, pasando de la fabricación tradicional de colágeno a biomateriales y productos especializados con pureza específica y características físicas personalizadas. KOKEN ofrece atelocolágeno para investigación, colágeno para uso médico y materias primas para cosméticos, mientras que dsm-firmenich fabrica colágeno bovino de grado médico en diversas presentaciones, como polvos, suspensiones, películas, almohadillas y andamios personalizados. Esto demuestra cómo una fabricación más precisa se está convirtiendo en un factor clave para definir la aplicabilidad en la reparación de tejidos, recubrimientos, andamios y el desarrollo de formulaciones.
Se prevé un aumento de las oportunidades en medicina regenerativa, cuidado avanzado de heridas, procedimientos estéticos e investigación en Asia Pacífico y en los mercados emergentes de atención médica. Las regulaciones relativas al colágeno y la gelatina de origen animal utilizados en dispositivos médicos respaldan esta tendencia. Dichas regulaciones abordan específicamente el colágeno y la gelatina empleados en dispositivos médicos, favoreciendo así a los fabricantes que controlan adecuadamente las materias primas y su procesamiento.
Alcance del informe de mercado de Atelo-Gelatina
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.630 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.950 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,95% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la atelogelatina
Las tendencias de la demanda se ven influenciadas por la creciente aplicación de biomateriales a base de colágeno, donde la biocompatibilidad, la interacción tisular y las características de degradación son propiedades clave del producto. Por lo tanto, la expansión del mercado de la atelogelatina puede considerarse impulsada por aplicaciones en la producción de dispositivos médicos, la formulación de cosméticos, los sistemas de administración de fármacos y los alimentos funcionales.
Las condiciones de suministro favorecen cada vez más a los proveedores que pueden garantizar la consistencia y la trazabilidad de la estructura molecular entre lotes. Los procesos para aplicaciones médicas están mucho más controlados que los de las gelatinas tradicionales de grado alimenticio. Los clientes de los sectores cosmético y de suplementos dietéticos consideran cada vez más la consistencia del origen y la eficacia de la fórmula como un criterio adicional. DSM-Firmenich, por ejemplo, ha logrado fabricar colágeno de grado médico bajo las directrices cGMP y también ofrece archivos maestros de la FDA como servicio regulatorio.
El entorno competitivo está compuesto por productores especializados de colágeno y empresas diversificadas del sector sanitario. KOKEN cuenta con una amplia gama de productos de atelocolágeno para investigación, uso médico y cosmético. Por su parte, Integra LifeSciences, Collagen Matrix, EnColl, Stryker y Collagen Solutions participan en aplicaciones de biomateriales y dispositivos médicos. En consecuencia, el análisis del informe de mercado de la atelogelatina debe centrarse en la diferenciación basada en aplicaciones, en lugar de en el simple volumen de ventas, considerando la pureza, el cumplimiento normativo, la experiencia en formulación y la integración en dispositivos como factores competitivos.
Las inversiones se centran en el procesamiento escalable de biomateriales, las innovaciones en ingeniería de tejidos y los productos personalizados. SYMATESE combina el procesamiento de colágeno con la fabricación de dispositivos y abarca desde el procesamiento de materias primas hasta la fabricación de productos finales, mientras que KOKEN continúa investigando el atelocolágeno, los cultivos celulares y la administración de ácidos nucleicos. Este enfoque permite a los proveedores generar valor añadido en las fases posteriores de la cadena de valor, integrando la ciencia de los materiales y el desarrollo de aplicaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de atelogelatina: Perspectivas estratégicas
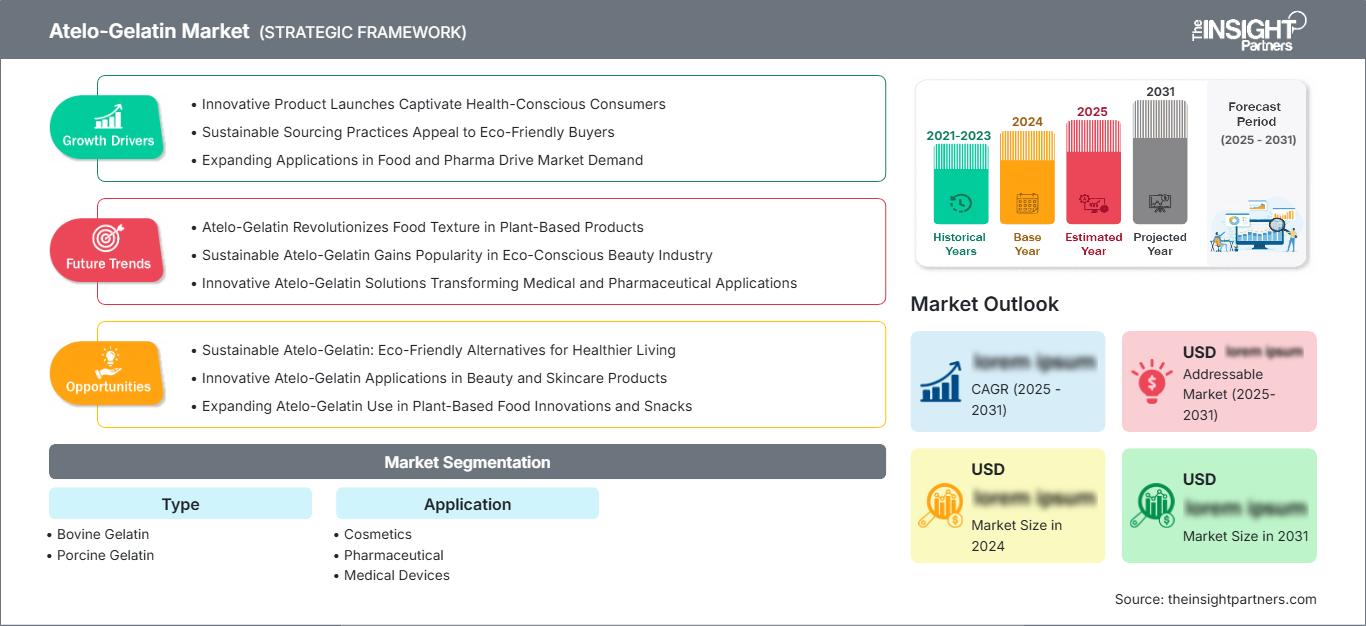
Perspectivas regionales
Mercado norteamericano de atelogelatina
Se prevé que Norteamérica mantenga la mayor cuota de mercado regional, con una participación del 35-40% en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 3,7-4,2% hasta 2034. La región se beneficia de una fabricación consolidada de dispositivos médicos, un desarrollo farmacéutico establecido, una formulación cosmética avanzada y una sólida infraestructura de investigación. Estados Unidos concentra la mayor parte de la demanda regional debido a su elevado gasto en atención médica, su ecosistema biotecnológico y la concentración de desarrolladores de biomateriales.
Canadá participa en la investigación biomédica, la especialización en la fabricación y la aplicación de ingredientes en cosméticos, mientras que México cuenta con una planta de fabricación en expansión, integrada a las cadenas de suministro de salud de Norteamérica. Las tendencias de compra en la región se orientan hacia aquellos compradores que satisfacen los requisitos de documentación, trazabilidad, esterilidad y consistencia. Las aplicaciones médicas, con su alto valor y formulación, generan una demanda relativamente estable, junto con las aplicaciones de investigación, que ofrecen mayores oportunidades para la personalización de matrices de colágeno y atelocolágeno.
Mercado estadounidense de atelogelatina
Se estima que Estados Unidos representará entre el 76 % y el 80 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 %. La demanda se ve impulsada por los dispositivos médicos, la investigación en medicina regenerativa, el tratamiento de heridas, el desarrollo farmacéutico y las formulaciones cosméticas de alta gama. Las principales empresas del sector sanitario y los proveedores especializados de biomateriales conforman un amplio ecosistema de comercialización.
Se observa una clara tendencia hacia la pureza del material y la especificidad de la aplicación, en contraposición al uso de colágeno genérico como materia prima en las aplicaciones consideradas. Stryker cuenta con una importante capacidad de investigación y desarrollo, mientras que Integra LifeSciences y Collagen Matrix se dedican a aplicaciones médicas con un uso intensivo de biomateriales. Otro factor de fortaleza en el mercado es la activa participación del sector académico y biotecnológico en el ámbito de la ingeniería de tejidos y el cultivo celular.
Mercado europeo de atelogelatina
El continente europeo representa entre el 28 % y el 31 % de la cuota de mercado mundial de atelogelatina en 2025 y registra una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,9 %, siendo Alemania uno de los mercados dominantes. Europa cuenta con una sólida industria de fabricación de dispositivos médicos, formulación farmacéutica, cosmética y experiencia en el procesamiento de colágeno. Alemania y Francia destacan por su infraestructura industrial y de investigación, mientras que el Reino Unido, Italia y España lo hacen por sus aplicaciones especializadas en el sector sanitario y cosmético.
Entre las fortalezas de Alemania se encuentran la fabricación avanzada y la alta demanda de biomateriales regulados, mientras que las de Francia incluyen un ecosistema relacionado con el colágeno y la regeneración de tejidos, con empresas como SYMATESE. Las fortalezas del Reino Unido incluyen la investigación en las industrias farmacéutica y biotecnológica, mientras que las de Italia y España incluyen una importante demanda de cosméticos, dispositivos médicos y formulación de alimentos. La demanda de productos de origen animal utilizados en dispositivos médicos en Europa pone de manifiesto problemas de abastecimiento, procesamiento, seguridad y trazabilidad.
Mercado de atelo-gelatina en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 22 % y el 26 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,8 %, lo que la convierte en la principal región de mayor crecimiento. China, Japón, Corea del Sur, India y Australia conforman los principales centros de demanda, impulsados por la inversión en el sector sanitario y la capacidad de fabricación.
Para China, sería beneficioso aumentar la producción en ciencias biomédicas, mientras que Japón cuenta con experiencia en colágeno gracias a KOKEN. Corea del Sur aportaría en medicina estética y biomateriales. India está desarrollando su capacidad en la fabricación de dispositivos y medicamentos, mientras que Australia ofrece un mercado avanzado pero pequeño. Será importante que las políticas públicas apoyen la infraestructura sanitaria, la fabricación local, la investigación en medicina regenerativa y las tecnologías médicas avanzadas.
Mercado de atelogelatina de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 4,1 % al 4,6 %, impulsado por la inversión en infraestructura sanitaria y la creciente demanda de productos médicos y cosméticos avanzados. Arabia Saudita y los Emiratos Árabes Unidos representan los principales mercados del Golfo, mientras que Sudáfrica constituye la base regional más sólida para la fabricación y distribución de productos sanitarios.
La agenda para la transformación del sistema sanitario en Arabia Saudita fomenta la práctica de la medicina especializada, mientras que en los Emiratos Árabes Unidos existe una demanda de biomateriales de alta calidad derivada del sector sanitario privado y la medicina estética. Sudáfrica ofrece acceso a un entorno médico relativamente avanzado, mientras que el resto de la región depende de las importaciones. Otros factores cruciales para el desarrollo del mercado incluyen la gestión de la cadena de suministro, el registro, la refrigeración y el soporte técnico.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos en el mercado de la atelogelatina crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,1 % entre 2026 y 2034. La selección de la fuente sigue estando estrechamente ligada a los requisitos de la aplicación, las consideraciones normativas, la disponibilidad, la economía del procesamiento y las preferencias del cliente. Los materiales bovinos y porcinos ocupan nichos comerciales distintos, y los fabricantes hacen cada vez más hincapié en la trazabilidad y las características bioquímicas consistentes.
- Gelatina bovina: Este material derivado de la sangre bovina mantiene una posición destacada debido a su amplia disponibilidad industrial y a la infraestructura de procesamiento ya establecida. Es importante en biomateriales médicos, cosméticos, formulaciones farmacéuticas y ciertas aplicaciones alimentarias.
- Gelatina porcina: El material derivado del cerdo sigue siendo comercialmente importante cuando el rendimiento de la formulación, las rutas de procesamiento establecidas y la disponibilidad de la fuente se ajustan a los requisitos del cliente. Su papel estratégico varía según la geografía, la aplicación y la política de abastecimiento.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de la atelogelatina crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % entre 2026 y 2034. La demanda se diversifica entre los mercados de consumo y de salud, pero las aplicaciones médicas y farmacéuticas generalmente requieren mayor pureza, documentación y consistencia funcional. Esto crea oportunidades para los proveedores que puedan pasar del suministro de materia prima a formulaciones específicas para cada aplicación.
- Cosméticos: Las aplicaciones cosméticas se benefician del posicionamiento asociado al colágeno en formulaciones para el cuidado de la piel, productos tópicos y productos estéticos profesionales. La demanda favorece una textura uniforme, la compatibilidad de la formulación y el origen documentado.
- Industria farmacéutica: Las aplicaciones farmacéuticas requieren control de calidad y reproducibilidad, especialmente cuando los materiales se incorporan a sistemas de administración o formulaciones especializadas. La documentación regulatoria y los controles de fabricación son criterios fundamentales para la compra.
- Dispositivos médicos: Las aplicaciones de dispositivos médicos priorizan la biocompatibilidad, la degradación controlada, la compatibilidad con la esterilización y el rendimiento mecánico. Este segmento ofrece oportunidades de mayor valor en el tratamiento de heridas, la regeneración de tejidos, los andamios y las tecnologías relacionadas con implantes.
- Alimentos y suplementos: Las aplicaciones en alimentos y suplementos se ven influenciadas por el interés de los consumidores en los ingredientes derivados de proteínas y la nutrición funcional. La transparencia en el origen, la estabilidad de la formulación, el cumplimiento normativo y las características sensoriales determinan la selección de proveedores.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Productos cosméticos |
Alto |
Reparación de la piel |
Maduro |
|
Farmacéutico |
Medio |
Administración de fármacos |
Escalada |
|
Dispositivos médicos |
Alto |
Reparación de tejidos |
Escalada |
|
Alimentos y suplementos |
Alto |
Nutrición funcional |
Maduro |
Factores de crecimiento del mercado de la atelogelatina y análisis de su impacto
Expansión de las aplicaciones médicas regenerativas y basadas en biomateriales.
La medicina regenerativa está generando demanda de biomateriales capaces de favorecer la adhesión celular, la remodelación tisular, la liberación controlada de fármacos y la reparación de heridas. Los materiales derivados del colágeno pueden procesarse para crear andamios, membranas, esponjas, recubrimientos y otras estructuras que satisfacen diversas necesidades clínicas. dsm-firmenich informa sobre el uso del colágeno en aplicaciones vasculares, dentales, ortopédicas y de tratamiento de heridas, lo que demuestra la amplitud de su uso médico. El impacto comercial es significativo, ya que las aplicaciones médicas generalmente requieren mayor purificación, documentación y controles de fabricación que los usos convencionales de la gelatina. A medida que los desarrolladores avanzan hacia productos combinados y estructuras más específicas para cada aplicación, los proveedores con procesos validados y experiencia regulatoria pueden asegurar ciclos de desarrollo más largos y relaciones más sólidas con sus clientes.
Creciente demanda de biomateriales cosméticos y estéticos multifuncionales.
Los mercados de cosmética y estética están ampliando el papel de los materiales derivados del colágeno, pasando de ser ingredientes convencionales a productos especializados que mejoran la apariencia de la piel, la interacción tisular y los procedimientos profesionales. Esta tendencia incrementa el valor de los materiales con reología, pureza y compatibilidad predecibles con otros componentes de la formulación. SYMATESE ilustra la convergencia de la experiencia en colágeno, ácido hialurónico y sistemas de administración en aplicaciones regenerativas y estéticas. El impacto comercial va más allá del volumen de materia prima, ya que los desarrolladores de formulaciones pueden diferenciar los productos mediante las características del material, los métodos de procesamiento y las afirmaciones específicas para cada aplicación. Los proveedores que pueden ofrecer grados personalizados, soporte técnico y documentación consistente están en posición de participar desde las primeras etapas del desarrollo del producto y potencialmente captar una demanda recurrente de mayor valor por parte de los fabricantes de cosmética y estética.
Mayor trazabilidad y requisitos reglamentarios para los materiales de origen animal.
El escrutinio regulatorio de los materiales de origen animal está incrementando la importancia operativa de los controles de aprovisionamiento, la validación de la fabricación y la trazabilidad. Las normas europeas que regulan el colágeno y la gelatina utilizados en dispositivos médicos establecen requisitos relacionados con los tejidos animales y su procesamiento, lo que ilustra cómo el cumplimiento normativo puede influir en la selección de proveedores. Estos requisitos aumentan el costo y la complejidad de la cualificación, pero al mismo tiempo crean barreras de entrada para los proveedores menos sofisticados. Las empresas con sistemas de aprovisionamiento documentados, purificación validada, gestión de calidad y apoyo regulatorio pueden diferenciarse de los productores de menor costo. El impacto es particularmente relevante para los clientes de dispositivos médicos y productos farmacéuticos, donde los ciclos de cualificación son prolongados y los cambios de materiales pueden requerir una validación adicional. Esto fomenta relaciones a largo plazo con los proveedores y respalda un posicionamiento premium para biomateriales consistentes y conformes a la normativa.
Tendencias futuras del mercado de la atelogelatina
Transición hacia plataformas de colágeno personalizadas y específicas para cada aplicación.
Es probable que el desarrollo futuro evolucione desde insumos de colágeno estandarizados hacia plataformas de biomateriales personalizadas, diseñadas en función de requisitos clínicos, farmacéuticos, cosméticos o de investigación específicos. Los fabricantes ajustarán cada vez más la concentración, las características moleculares, la forma física, el comportamiento de reticulación, la porosidad y los perfiles de degradación para cumplir con los objetivos de rendimiento definidos. Esta transición puede aumentar el valor estratégico de los servicios técnicos, ya que los clientes podrían requerir apoyo en la formulación, creación de prototipos, caracterización analítica y documentación regulatoria, además del material en sí. El portafolio de KOKEN ya ilustra esta tendencia a través de múltiples formatos de atelocolágeno para aplicaciones de investigación y andamiaje. Con el tiempo, una personalización similar debería impulsar un uso más amplio en cultivos celulares, ingeniería de tejidos, administración de fármacos y productos avanzados para el cuidado de heridas, creando una estructura de mercado donde la diferenciación técnica adquiere mayor importancia que la simple escala de producción.
Integración de biomateriales con tecnologías regenerativas avanzadas
Se prevé que la siguiente fase de las tendencias del mercado de la atelogelatina implique una mayor integración de materiales derivados del colágeno con terapias celulares, administración de ácidos nucleicos, cultivos tridimensionales, ingeniería de tejidos y tecnologías regenerativas de precisión. El atelocolágeno es particularmente relevante porque la eliminación de las regiones telopéptidas reduce la inmunogenicidad al tiempo que conserva las características del colágeno, lo que facilita la experimentación biomédica especializada y el desarrollo de productos. KOKEN describe investigaciones que involucran la administración de ácidos nucleicos basada en atelocolágeno y aplicaciones con células madre pluripotentes. Estas tecnologías podrían ampliar la demanda potencial más allá de las formulaciones convencionales hacia la investigación de alto valor y el desarrollo terapéutico. El éxito comercial dependerá de la demostración de un rendimiento biológico reproducible, una fabricación escalable y vías regulatorias adecuadas. Por lo tanto, es probable que las alianzas entre especialistas en materiales, empresas de biotecnología, instituciones académicas y desarrolladores de dispositivos médicos adquieran cada vez mayor importancia.
Oportunidades de mercado de la atelogelatina
Desarrollar plataformas de materiales de grado médico de primera calidad para fabricantes de dispositivos.
Los proveedores pueden generar valor adicional desarrollando plataformas de materiales de grado médico diseñadas específicamente para fabricantes de dispositivos, en lugar de vender insumos de colágeno no diferenciados. Las oportunidades incluyen polvos estandarizados, membranas, esponjas, recubrimientos, andamios y matrices personalizadas, respaldadas por caracterización analítica y documentación regulatoria. El negocio de colágeno de grado médico de dsm-firmenich demuestra el modelo comercial que combina la producción de biomateriales con servicios técnicos, apoyo regulatorio y fabricación personalizada. Los especialistas más pequeños pueden adoptar un posicionamiento similar mediante el desarrollo por contrato, la producción de marca blanca o acuerdos de codesarrollo con empresas de dispositivos médicos. Las mejores oportunidades probablemente surjan donde la calificación de materiales genere altos costos de cambio y donde los clientes requieran un suministro constante durante múltiples generaciones de productos. Esta estrategia también puede mejorar los márgenes al desplazar la competencia del precio de la materia prima hacia el rendimiento y el servicio técnico.
Ampliar las alianzas en Asia para la fabricación y el desarrollo de aplicaciones.
La región Asia-Pacífico ofrece al mercado de la atelogelatina la oportunidad de combinar la creciente industria de la salud con la experiencia regional consolidada en colágeno y aplicaciones estéticas. Las alianzas con fabricantes japoneses, surcoreanos, chinos e indios pueden brindar acceso a conocimientos locales sobre formulación, capacidades regulatorias y clientes finales. La base japonesa de KOKEN y su amplia experiencia en el desarrollo de atelocolágeno demuestran la profundidad de la experiencia técnica regional, mientras que la creciente industria biomédica en India y China puede impulsar la comercialización. Los proveedores deben priorizar las alianzas que combinen el procesamiento de materias primas con el desarrollo de aplicaciones, en lugar de depender únicamente de la distribución. Los centros técnicos locales, los programas de desarrollo conjunto y el apoyo regulatorio pueden acortar los ciclos de cualificación de clientes. Estos modelos también pueden mejorar la resiliencia del suministro al reducir la dependencia de un número limitado de centros de producción concentrados geográficamente.
Novedades recientes
- Abril de 2026: KOKEN CO., LTD. continuó expandiendo su ecosistema de investigación sobre atelocolágeno, incluyendo contenido educativo y técnico sobre modelos epidérmicos y aplicaciones celulares. Su cartera abarca materiales de investigación AteloCell, andamios, membranas, esponjas y tecnologías relacionadas con el atelocolágeno, reforzando su posicionamiento en investigación y aplicaciones traslacionales.
- Febrero de 2026: dsm-firmenich informó sobre la continua transformación de su negocio biomédico, que incluye una mayor expansión global, iniciativas con materiales naturales e inversión en capacidad de fabricación. Su cartera biomédica incluye colágeno de grado médico para aplicaciones vasculares, dentales, ortopédicas y de tratamiento de heridas, respaldado por capacidades regulatorias y de fabricación.
- Mayo de 2025: SYMATESE anunció un programa de expansión internacional enfocado en una mayor comercialización global y alianzas estratégicas. La compañía destacó su experiencia en colágeno y regeneración de tejidos, con una expansión respaldada por alianzas y una mayor presencia operativa internacional en Europa, Latinoamérica, China y otros mercados.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -