
アテロゼラチン市場の収益、予測、規模の概要
アテロゼラチン市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:種類別(牛ゼラチン、豚ゼラチン、その他)、用途別(化粧品、医薬品、医療機器、食品およびサプリメント、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021880
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
36億3000 万米ドル
基準年値
2034年の予測
49億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.51 %
成長率
対象市場
389億7000 万米ドル
(2026年~2034年)
アテロゼラチン市場は、2025年には36億3000万米ドルと評価され、2034年までに49億5000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)3.51%を記録すると推定されています。
アテロゼラチン市場の評価と洞察
- 北米:北米は、高度なバイオメディカル製造技術と確立された化粧品原料需要に支えられ、2025年には35~40%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.2%で拡大すると予測されている。
- 米国:米国は2025年には北米全体の収益の76~80%を占めると予測されており、医療機器や再生医療用途に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で成長すると見込まれています。
- 欧州:欧州は2025年には28~31%のシェアを占め、2034年まで年平均成長率(CAGR)3.4~3.9%で成長すると予想されており、強力な規制監督の下、ドイツ、フランス、英国、イタリア、スペインが市場を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には22~26%のシェアを占めると推定されており、製造業の拡大を通じて中国、日本、韓国、インドが牽引し、年平均成長率(CAGR)は4.3~4.8%になると予測されている。
- 最大のセグメントである牛ゼラチンは、確立されたサプライチェーンに支えられ、2025年には市場シェアの55~60%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は3.6~4.1%となる見込みです。
- 高成長分野:医療機器は、再生医療や創傷管理の用途を反映し、2025年には22~26%のシェアを占め、年平均成長率(CAGR)4.4~4.9%で成長すると予測されている。
- 詳細に分析された主要企業:株式会社コーケン、dsm-firmenich AG、Integra LifeSciences Holdings Corporation、Collagen Matrix, Inc.、EnColl Corporation、Stryker Corporation、Collagen Solutions Plc、Innocoll Holdings Limited、SYMATESE、Shuangmei。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
アテロゼラチン市場は、従来のコラーゲン製造から、特定の純度とカスタマイズされた物理的特性を持つ特殊な生体材料や製品へと発展を遂げつつあります。コーケンは研究用アテロコラーゲン、医療用コラーゲン、化粧品原料を提供しており、一方、dsm-firmenichは粉末、スラリー、フィルム、パッド、カスタムスキャフォールドなど、様々な形態の医療グレードのウシコラーゲンを製造しています。これは、より精密な製造が、組織修復、コーティング、スキャフォールド、製剤開発における適用性を決定づける重要な要素になりつつあることを示しています。
アジア太平洋地域および新興医療市場において、再生医療、高度な創傷治療、美容医療、研究用途における機会が増加すると予測されています。医療機器に使用される動物由来コラーゲンおよびゼラチンに関する規制は、この傾向を後押ししています。これらの規制は、医療機器に使用されるコラーゲンとゼラチンに特化しており、原材料とその加工を適切に管理できる製造業者を優遇する仕組みとなっています。
アテロゼラチン市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 36億3000万米ドル |
| 2034年までの市場規模 | 49億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.51% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アテロゼラチン市場分析
需要動向は、コラーゲン系生体材料の用途拡大によって影響を受けており、生体適合性、組織相互作用、分解特性が重要な製品特性となっている。したがって、アテロゼラチン市場の拡大は、医療機器製造、化粧品製剤、薬剤送達システム、機能性食品などの用途によって牽引されていると考えられる。
供給状況は、バッチ間の分子構造の一貫性とトレーサビリティを確保できるサプライヤーにますます有利になっています。医療用途向けの製造プロセスは、従来の食品グレードのゼラチンに比べてはるかに厳密に管理されています。化粧品および栄養補助食品業界の顧客は、供給源の一貫性と処方の有効性を新たな基準として重視するようになっています。例えば、DSM-Firmenichは、cGMPガイドラインに準拠した医療グレードのコラーゲンを製造できるだけでなく、規制サービスとしてFDAマスターファイルも提供しています。
競争環境は、コラーゲン専門メーカーと多様なヘルスケア企業で構成されています。コーケンは、研究、医療、美容用途に利用できるアテロコラーゲン製品群を幅広く取り揃えています。一方、インテグラライフサイエンス、コラーゲンマトリックス、エンコール、ストライカー、コラーゲンソリューションズは、医療用生体材料およびデバイス用途に携わっています。したがって、アテロゼラチン市場レポートの分析では、単純な商品量ではなく、用途主導型の差別化に焦点を当て、純度、規制遵守、製剤経験、デバイス統合を競争要因として考慮する必要があります。
投資は、拡張性の高い生体材料加工、組織工学の革新、およびカスタマイズ製品に重点を置いています。SYMATESEはコラーゲン加工とデバイス製造を統合し、原材料の加工から最終製品の製造までを網羅する能力を誇っています。一方、KOKENはアテロコラーゲン、細胞培養、核酸送達の研究を継続しています。このアプローチにより、サプライヤーは材料科学とアプリケーション開発を統合することで、下流工程で付加価値を生み出すことができます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アテロゼラチン市場:戦略的洞察
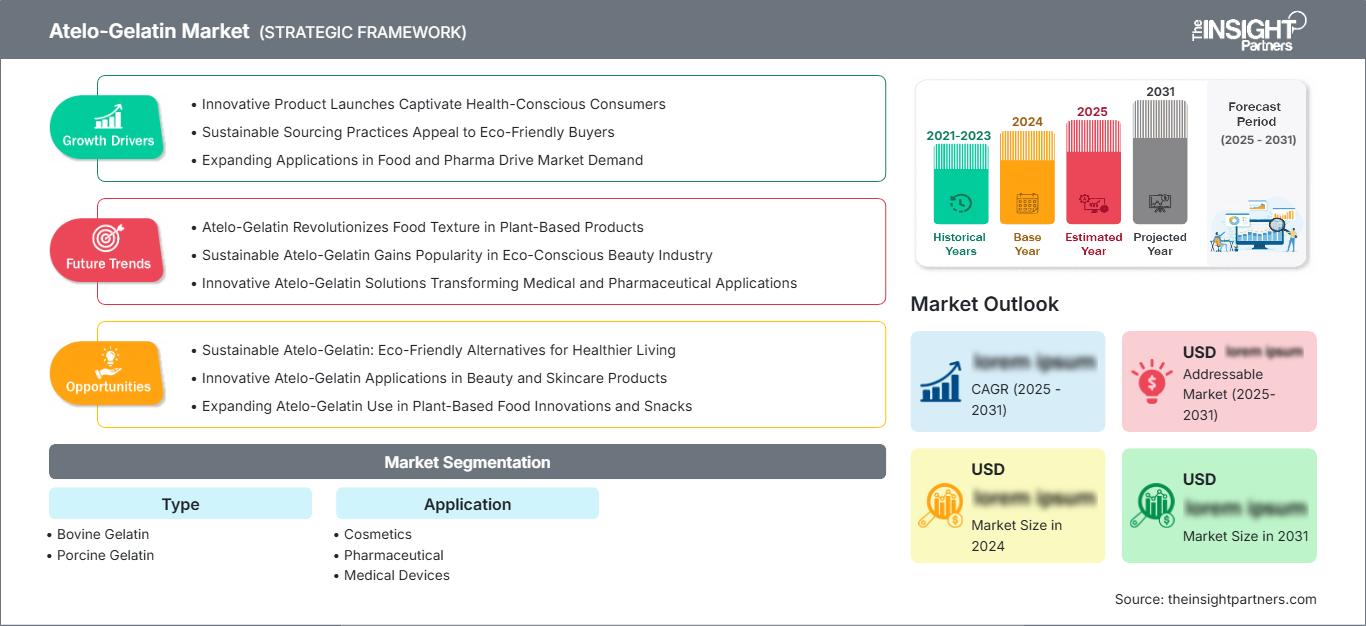
地域別分析
北米アテロゼラチン市場
北米は、2025年には35~40%のシェアを維持し、2034年までの年平均成長率(CAGR)は3.7~4.2%と、地域別最大の地位を維持すると予想されています。この地域は、成熟した医療機器製造、確立された医薬品開発、高度な化粧品処方、そして強力な研究インフラといった利点を有しています。米国は、医療費支出の多さ、バイオテクノロジーのエコシステム、そしてバイオマテリアル開発企業の集中により、地域需要の大部分を占めています。
カナダは生物医学研究、製造専門化、化粧品への成分応用に関わっており、一方メキシコは規模を拡大し、北米のヘルスケアサプライチェーンと連携した製造施設を提供しています。この地域における購買動向は、文書化、トレーサビリティ、滅菌、一貫性の要件を満たすことができるバイヤーへと向かっています。医療用途は、その高い価値と配合により比較的安定した需要を提供しており、研究用途はコラーゲンマトリックスやアテロコラーゲンのカスタマイズの機会をさらに広げています。
米国アテロゼラチン市場
米国は2025年には北米全体の収益の76~80%を占めると推定され、年平均成長率(CAGR)は3.8~4.3%で成長すると予測されています。需要は、医療機器、再生医療研究、創傷管理、医薬品開発、高級化粧品製剤によって支えられています。大手ヘルスケア企業と専門的な生体材料サプライヤーが、幅広い商業化エコシステムを提供しています。
検討対象となっている用途において、汎用的なコラーゲン原料とは対照的に、材料の純度と用途特異性への明確な傾向が見られます。ストライカー社は高度な研究開発能力を有しており、インテグラ・ライフサイエンス社とコラーゲン・マトリックス社は生体材料を多用した医療用途に取り組んでいます。また、組織工学や細胞培養の分野における学術界とバイオテクノロジー企業の活発な連携も、この市場における強みとなっています。
欧州アテロゼラチン市場
2025年には、アテロゼラチンの世界市場収益の28~31%を欧州大陸が占め、年平均成長率(CAGR)は3.4~3.9%と予測されており、ドイツはその主要市場の一つです。欧州には、医療機器、医薬品製剤、化粧品の製造、コラーゲン加工に関する豊富な経験があります。ドイツとフランスの強みは産業インフラと研究インフラであり、英国、イタリア、スペインの強みは専門的なヘルスケアおよび化粧品用途にあります。
ドイツの強みは、高度な製造技術と規制対象の生体材料に対する高い需要であり、フランスの強みは、SYMATESE社をはじめとするコラーゲンや組織再生に関連するエコシステムである。英国の強みは、医薬品およびバイオテクノロジー産業における研究であり、イタリアとスペインの強みは、化粧品、医療機器、食品配合に対する高い需要である。ヨーロッパにおける医療機器に使用される動物由来製品の需要は、調達、加工、安全性、トレーサビリティといった課題を浮き彫りにしている。
アジア太平洋地域のアテロゼラチン市場
アジア太平洋地域は、2025年には世界の収益の22~26%を占めると推定されており、年平均成長率(CAGR)4.3~4.8%で拡大すると予想され、主要地域の中で最も急速に成長する地域となる見込みです。中国、日本、韓国、インド、オーストラリアが主要な需要拠点となっており、医療分野への投資と製造能力によって支えられています。
中国にとっては、生物医学分野の生産拡大が有益となるだろう。一方、日本はKOKENのおかげでコラーゲンに関する専門知識を有している。韓国は美容医療と生体材料の分野で貢献できるだろう。インドは医療機器と医薬品の製造能力を強化しており、オーストラリアは先進的ではあるものの小規模な市場を提供している。政策面では、医療インフラ、国内製造、再生医療の研究、そして先端医療技術を支援することが重要となるだろう。
中東・アフリカのアテロゼラチン市場
中東・アフリカ地域は、医療インフラへの投資と高度な医療・美容製品への需要増加に支えられ、年平均成長率(CAGR)4.1~4.6%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は湾岸地域の主要市場であり、南アフリカは地域で最も強力な医療機器製造・流通拠点となっている。
サウジアラビアの医療改革のアジェンダは専門医療の実践を奨励している一方、アラブ首長国連邦では、民間医療業界と美容医療から高品質の生体材料に対する需要が高まっている。南アフリカは比較的先進的な医療環境を提供しているが、この地域のその他の国々は輸入に依存している。市場発展にとって重要なその他の要因としては、サプライチェーン管理、登録、冷蔵、技術サポートなどが挙げられる。
セグメンテーション分析
タイプ
アテロゼラチン市場のタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.1%で成長すると予測されています。原料の選択は、用途要件、規制上の考慮事項、入手可能性、加工経済性、顧客の嗜好と密接に関連しています。牛由来原料と豚由来原料は異なる商業的ニッチを占めており、製造業者はトレーサビリティと一貫した生化学的特性をますます重視しています。
- 牛由来ゼラチン:牛由来のゼラチンは、幅広い産業での供給と確立された加工インフラにより、依然として高い地位を維持しています。医療用生体材料、化粧品、医薬品製剤、および一部の食品用途において重要な役割を果たしています。
- 豚由来ゼラチン:豚由来の原料は、配合性能、確立された加工方法、および供給源の入手可能性が顧客の要求と合致する場合、商業的に依然として重要です。その戦略的な役割は、地域、用途、および調達方針によって異なります。
応用
アテロゼラチン市場の用途別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.3%で成長すると予測されています。需要は消費者市場とヘルスケア市場に分散していますが、医療および医薬品用途では一般的に、より高い純度、文書化、および機能の一貫性が求められます。これは、バルク原料供給から用途別製剤への移行が可能なサプライヤーにとって、ビジネスチャンスとなります。
- 化粧品:化粧品用途では、スキンケア製品、外用製品、およびプロ向け美容製品において、コラーゲンを有効成分として位置づけることでメリットが得られます。需要は、一貫したテクスチャー、処方の適合性、および原料の明確な供給元を重視しています。
- 医薬品:医薬品用途では、特に材料を送達システムや特殊な製剤に組み込む場合、品質管理と再現性が求められます。規制関連文書と製造管理は、重要な購買基準となります。
- 医療機器:医療機器の用途では、生体適合性、制御された分解性、滅菌適合性、および機械的性能が重視されます。この分野は、創傷管理、組織再生、足場、およびインプラント関連技術における高付加価値の機会を支えています。
- 食品およびサプリメント:食品およびサプリメントの用途は、タンパク質由来成分や機能性栄養に対する消費者の関心に影響を受けます。供給元の透明性、製剤の安定性、規制遵守、および官能特性が、供給業者の選定を左右します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
化粧品 |
高い |
肌の修復 |
成熟した |
|
医薬品 |
中くらい |
薬剤送達 |
スケーリング |
|
医療機器 |
高い |
組織修復 |
スケーリング |
|
食品およびサプリメント |
高い |
機能性栄養学 |
成熟した |
アテロゼラチン市場の成長要因と影響分析
再生医療および生体材料を用いた医療応用の拡大
再生医療は、細胞接着、組織リモデリング、制御された薬物送達、創傷修復をサポートできる生体材料への需要を生み出しています。コラーゲン由来材料は、足場、膜、スポンジ、コーティング、その他の構造に加工でき、さまざまな臨床要件に対応できます。dsm-firmenichは、血管、歯科、整形外科、創傷管理など幅広い用途でコラーゲンが使用されていることを報告しており、確立された医療用途の幅広さを示しています。医療用途では、従来のゼラチン用途よりも高度な精製、文書化、製造管理が一般的に求められるため、商業的な影響は大きいと言えます。開発者が複合製品や用途に特化した構造へと移行するにつれ、検証済みのプロセスと規制に関する専門知識を持つサプライヤーは、より長い開発サイクルとより強固な顧客関係を確保することができます。
多機能な化粧品および美容用生体材料に対する需要の高まり
化粧品および美容市場において、コラーゲン由来材料の役割は、従来の製剤成分から、肌の外観、組織との相互作用、および専門的な施術をサポートする特殊製品へと拡大しています。この傾向により、予測可能なレオロジー特性、純度、および他の製剤成分との適合性を備えた材料の価値が高まっています。SYMATESEは、再生医療および美容医療の分野におけるコラーゲン、ヒアルロン酸、およびデリバリーシステムの専門知識の融合を示しています。商業的な影響は原材料の量にとどまらず、製剤開発者は材料特性、加工方法、および用途に応じた主張によって製品を差別化できます。カスタマイズされたグレード、技術サポート、および一貫したドキュメントを提供できるサプライヤーは、製品開発の初期段階から参加し、化粧品および美容医療メーカーからのより価値の高い継続的な需要を獲得できる可能性があります。
動物由来材料に対するトレーサビリティと規制要件の強化
動物由来材料に対する規制当局の監視強化に伴い、調達管理、製造検証、トレーサビリティの運用上の重要性が高まっています。医療機器に使用されるコラーゲンとゼラチンに関する欧州規則では、動物組織および加工に関する要件が定められており、規制遵守がサプライヤー選定にどのように影響するかを示しています。これらの要件は、認証取得のコストと複雑さを増大させる一方で、経験の浅いサプライヤーにとっては参入障壁となります。文書化された調達システム、検証済みの精製、品質管理、および規制対応体制を備えた企業は、低コストの生産者との差別化を図ることができます。この影響は、認証サイクルが長く、材料の変更によって追加の検証が必要となる医療機器および医薬品の顧客にとって特に重要です。これにより、長期的なサプライヤー関係の構築が促進され、規制に準拠した一貫性のある生体材料に対する優位性が確立されます。
アテロゼラチン市場の将来動向
カスタマイズされた用途特化型コラーゲンプラットフォームへの移行
今後の開発は、標準化されたコラーゲン原料から、特定の臨床、医薬品、化粧品、または研究要件に合わせて設計されたカスタマイズされた生体材料プラットフォームへと移行していくと考えられます。メーカーは、定義された性能目標を達成するために、濃度、分子特性、物理的形態、架橋挙動、多孔性、および分解プロファイルをますます調整していくでしょう。この移行により、顧客は材料自体に加えて、製剤サポート、プロトタイピング、分析特性評価、および規制文書作成を必要とする可能性があるため、技術サービスの戦略的価値が高まります。KOKENのポートフォリオは、研究および足場用途向けの複数のアテロコラーゲンフォーマットを通じて、既にこの方向性を示しています。将来的には、同様のカスタマイズにより、細胞培養、組織工学、ドラッグデリバリー、および高度な創傷ケア製品における幅広い用途がサポートされ、単純な生産規模よりも技術的な差別化がより重要となる市場構造が形成されるでしょう。
生体材料と先進的な再生医療技術の統合
アテロゼラチン市場の次の段階では、コラーゲン由来材料と細胞療法、核酸送達、三次元培養、組織工学、精密再生医療技術との統合が進むと予想されます。アテロコラーゲンは、テロペプチド領域を除去することでコラーゲンの特性を維持しながら免疫原性を低減できるため、特に注目に値します。これにより、特殊な生物医学実験や製品開発を支援することが可能になります。KOKENは、アテロコラーゲンをベースとした核酸送達および多能性幹細胞応用に関する研究について説明しています。これらの技術は、従来の製剤を超えて、高付加価値の研究や治療開発へと、対象とする需要を拡大する可能性があります。商業的な成功は、再現性のある生物学的性能、拡張可能な製造、および適切な規制経路の実証にかかっています。したがって、材料専門家、バイオテクノロジー企業、学術機関、医療機器開発者間のパートナーシップは、ますます重要になるでしょう。
アテロゼラチンの市場機会
医療機器メーカー向けに、高品質な医療グレード材料プラットフォームを開発する。
サプライヤーは、差別化されていないコラーゲン原料を販売するのではなく、医療機器メーカー向けに特化した医療グレード材料プラットフォームを開発することで、付加価値を高めることができます。標準化された粉末、膜、スポンジ、コーティング、足場、および分析特性評価と規制文書に裏付けられたカスタマイズされたマトリックスなどがその例です。dsm-firmenichの医療グレードコラーゲン事業は、生体材料の製造と技術サービス、規制サポート、およびカスタマイズされた製造を組み合わせた商業モデルを示しています。小規模な専門企業は、受託開発、プライベートブランド製造、または医療機器企業との共同開発契約を通じて、同様のポジショニングを追求できます。最も有望な機会は、材料の認証に高い切り替えコストがかかる場合や、顧客が複数の製品世代にわたって安定した供給を必要とする場合に生まれる可能性が高いです。この戦略は、競争の焦点を原材料価格から性能と技術サービスへと移すことで、利益率の向上にもつながります。
アジアにおける製造業およびアプリケーション開発におけるパートナーシップを拡大する
アジア太平洋地域は、拡大するヘルスケア製造業と、コラーゲンおよび美容用途における確立された地域専門知識を組み合わせることで、アテロゼラチン市場の予測機会を提供します。日本、韓国、中国、インドの製造業者とのパートナーシップにより、現地の製剤知識、規制対応能力、および下流顧客へのアクセスが可能になります。KOKENの日本拠点とアテロコラーゲン開発における豊富な経験は、この地域の技術的専門知識の深さを示しており、インドと中国におけるバイオメディカル製造業の成長は商業化を後押しします。サプライヤーは、流通だけに頼るのではなく、原材料加工と用途開発を組み合わせたパートナーシップを優先すべきです。地域密着型の技術センター、共同開発プログラム、および規制サポートにより、顧客の認定サイクルを短縮できます。このようなモデルは、地理的に集中した少数の生産拠点への依存を減らすことで、供給の安定性を向上させる可能性もあります。
最近の動向
- 2026年4月:株式会社コーケンは、表皮モデルや細胞ベースの応用に関する教育・技術コンテンツを含む、アテロコラーゲン研究エコシステムの拡大を継続しました。同社のポートフォリオは、アテロセル研究材料、アテロコラーゲン足場、膜、スポンジ、および関連技術を網羅しており、研究および実用化における同社の地位を強化しています。
- 2026年2月:dsm-firmenichは、グローバル展開の強化、天然素材への取り組み、製造能力への投資など、バイオメディカル事業の継続的な変革を発表しました。同社のバイオメディカル製品ポートフォリオには、血管、歯科、整形外科、創傷管理用途向けの医療グレードコラーゲンが含まれており、規制対応能力と製造能力によって支えられています。
- 2025年5月:SYMATESEは、より広範なグローバルな商業化と戦略的パートナーシップを目標とした国際展開プログラムを発表しました。同社は、コラーゲンと組織再生に関する専門知識を強調し、ヨーロッパ、ラテンアメリカ、中国、その他の市場におけるパートナーシップとより広範な国際的な事業展開によって事業拡大を推進するとしています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -