
Mercado de software de distribución automática de llamadas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones del software de distribución automática de llamadas (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de implementación (local, en la nube); tamaño de la organización (pymes, grandes empresas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016140
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


Tamaño del mercado en 2025
6.760 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
14.230 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,62 %
Índice de crecimiento
Mercado potencial
94.100 millones de dólares estadounidenses
(2026-2034)
El mercado de software de distribución automática de llamadas alcanzó un valor de 6760 millones de dólares en 2025 y se prevé que llegue a los 14 230 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,62 % entre 2026 y 2034. La expansión del mercado se debe a la creciente demanda de soluciones de centros de contacto basadas en la nube, la mayor adopción de inteligencia artificial en las operaciones de atención al cliente y el aumento de las inversiones empresariales en plataformas de comunicación omnicanal. Organizaciones de todos los sectores siguen implementando software de distribución automática de llamadas para mejorar la productividad de los agentes, la experiencia del cliente y la eficiencia operativa.
América del Norte representa el mercado regional líder, donde el mercado de software de distribución automática de llamadas continúa expandiéndose debido a la adopción generalizada de plataformas de centros de contacto en la nube y tecnologías avanzadas de interacción con el cliente. Se prevé que la región registre una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,8 % durante el período de pronóstico, impulsada por la rápida transformación digital, la creciente migración hacia las comunicaciones en la nube y las importantes inversiones en la automatización del servicio al cliente mediante inteligencia artificial por parte de empresas de diversos sectores.
Análisis y perspectivas del mercado de software de distribución automática de llamadas
- América del Norte: Representó entre el 37 % y el 41 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % durante el período 2026-2034. La alta adopción de la nube, la infraestructura madura de los centros de contacto y la fuerte inversión en tecnologías de experiencia del cliente siguen respaldando el liderazgo regional.
- EE. UU.: Representaba entre el 80 % y el 84 % del mercado norteamericano en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,3 % al 8,9 %. La creciente demanda empresarial de soluciones de interacción con el cliente basadas en IA y plataformas de comunicaciones unificadas sigue impulsando la adopción de software.
- Europa: Mantuvo una cuota de mercado del 25 % al 29 % en 2025, con un crecimiento anual compuesto del 8,0 % al 8,6 %. El Reino Unido, Alemania, Francia, Italia y España siguen siendo mercados importantes debido al aumento de la migración a la nube y las iniciativas de digitalización empresarial.
- Asia Pacífico: Capturó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que experimente la expansión más rápida, con una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,8 %. China, India, Japón, Corea del Sur y Australia siguen invirtiendo en comunicaciones en la nube y plataformas digitales de atención al cliente.
- Segmento más importante: La implementación en la nube representó entre el 61 % y el 65 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,3 % al 9,9 % debido a la escalabilidad, los menores costes de infraestructura y el soporte sin interrupciones para la fuerza laboral remota.
- Segmento de alto crecimiento: Las pymes representaron entre el 36 % y el 40 % de la cuota de mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 10,2 %, a medida que las pequeñas y medianas empresas adopten cada vez más soluciones de centros de contacto asequibles basadas en la nube.
- Empresas clave analizadas en detalle: 8x8, Inc., AVOXI, Bitrix24, Genesys, My Call Cloud, NICE CXone (anteriormente NICE inContact), Nectar Desk Inc., RingCentral, Inc., Voiptime, XenCALL.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La rápida evolución de la infraestructura de comunicaciones empresariales ha posicionado el software de distribución automática de llamadas entre las tecnologías clave de los centros de contacto modernos. El motor de enrutamiento inteligente, junto con la inteligencia artificial, la optimización de la fuerza laboral, el análisis de datos y las comunicaciones omnicanal, se utiliza cada vez más en las empresas para mejorar la experiencia del cliente y la eficiencia operativa. El desarrollo de soluciones basadas en la nube, integraciones de API y automatización seguirá mejorando la flexibilidad del software y reduciendo la complejidad de la implementación para empresas de diversos tamaños.
La expansión futura estará impulsada por el mayor uso de la IA conversacional, las condiciones de trabajo híbridas y las soluciones de gestión de la experiencia del cliente. Las empresas invertirán más en análisis predictivos, enrutamiento inteligente de llamadas y monitorización del rendimiento en tiempo real para optimizar sus servicios. La creciente demanda en las economías en desarrollo, junto con la mayor integración con soluciones de comunicaciones unificadas y CRM, seguirá ofreciendo oportunidades para los proveedores de software durante el periodo previsto.
Alcance del informe de mercado del software de distribución automática de llamadas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.760 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 14.230 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,62% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de software de distribución automática de llamadas
La creciente dedicación de las organizaciones a la optimización de la experiencia del cliente es uno de los factores clave que impulsarán el crecimiento del mercado. Las empresas necesitan soluciones de enrutamiento inteligentes que dirijan las consultas y solicitudes de sus clientes al agente adecuado según sus habilidades, disponibilidad, idioma preferido e interacciones previas. La inteligencia artificial, el aprendizaje automático y el análisis en tiempo real pueden mejorar el proceso de enrutamiento, reducir el tiempo de espera de los clientes y aumentar la eficiencia en la resolución de problemas en la primera llamada.
El ecosistema del mercado comprende proveedores de infraestructura en la nube, desarrolladores de software, proveedores de plataformas de comunicación, proveedores de CRM, integradores de sistemas y clientes empresariales. La continua innovación en API, IA conversacional, gestión de la participación de los empleados y plataformas analíticas está fortaleciendo la interoperabilidad y permitiendo a las organizaciones crear entornos de interacción con el cliente altamente personalizados.
La intensidad competitiva en el análisis de mercado sigue aumentando a medida que los proveedores amplían sus capacidades de IA, arquitecturas nativas en la nube y ofertas de comunicación omnicanal. Empresas líderes como Genesys, RingCentral, Inc., NICE CXone, 8x8, Inc., AVOXI, Bitrix24 y Nectar Desk Inc. continúan invirtiendo en automatización inteligente, optimización de la fuerza laboral y plataformas integradas de interacción con el cliente para fortalecer su posicionamiento competitivo en los segmentos de clientes empresariales y pymes.
Las inversiones en estrategias se orientan cada vez más hacia tecnologías como la inteligencia artificial, el análisis predictivo, la ciberseguridad y la integración con los sistemas CRM y de comunicaciones unificadas. Asimismo, los proveedores de software están desarrollando infraestructura global en la nube, estableciendo alianzas estratégicas y optimizando los modelos de prestación de servicios por suscripción. Se cree que estos esfuerzos contribuirán a impulsar un crecimiento sostenible hasta 2034.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de software de distribución automática de llamadas: Perspectivas estratégicas
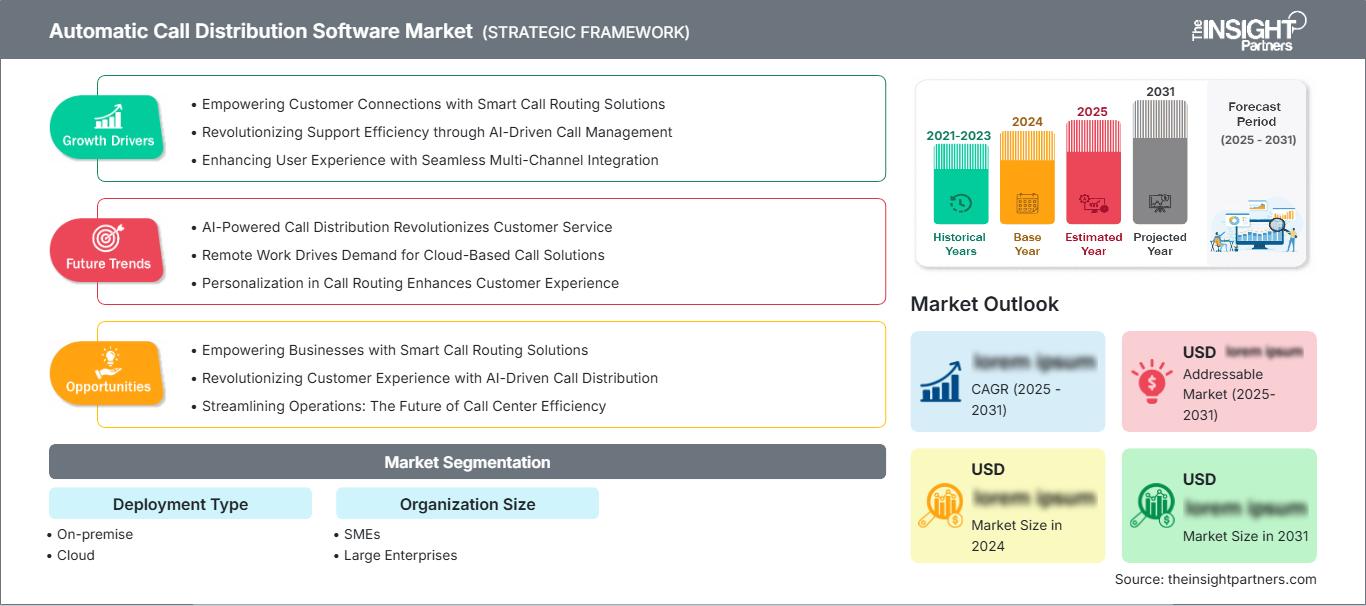
Perspectivas regionales
Mercado norteamericano de software de distribución automática de llamadas
América del Norte representó entre el 37 % y el 41 % de la cuota de mercado del software de distribución automática de llamadas en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % durante el periodo 2026-2034. La región se beneficia de la temprana adopción de la computación en la nube, una infraestructura de centros de contacto consolidada y la amplia implementación de la inteligencia artificial en las operaciones de atención al cliente. Las empresas siguen reemplazando los sistemas de telefonía tradicionales con plataformas de centros de contacto nativas de la nube capaces de soportar comunicaciones omnicanal, enrutamiento inteligente de llamadas y optimización de la fuerza laboral.
La presencia de actores destacados en la comunicación en la nube, el elevado gasto en TI por parte de las empresas y las crecientes inversiones en la transformación de la experiencia del cliente contribuyen a aumentar la competitividad de la región. Diversas organizaciones, incluidas las de los sectores bancario, sanitario, minorista, de telecomunicaciones y gubernamental, están adoptando cada vez más soluciones de enrutamiento basadas en IA y soluciones de interacción con el cliente impulsadas por análisis de datos. Las innovaciones en IA conversacional, análisis de voz y tecnologías en la nube garantizarán el liderazgo continuo de la región durante el período previsto.
Mercado estadounidense de software de distribución automática de llamadas
En 2025, Estados Unidos representaba entre el 80 % y el 84 % del mercado norteamericano, y se prevé que su crecimiento anual compuesto (CAGR) se sitúe entre el 8,3 % y el 8,9 % durante el periodo de previsión. Las empresas siguen acelerando la migración hacia plataformas de comunicaciones unificadas basadas en la nube y de Centro de Contacto como Servicio (CCaaS) para mejorar la interacción con el cliente y, al mismo tiempo, dar soporte a entornos de trabajo híbridos. El creciente despliegue de asistentes virtuales con inteligencia artificial y capacidades de enrutamiento inteligente optimiza aún más la eficiencia operativa.
Los proveedores de tecnología siguen invirtiendo en inteligencia artificial, ciberseguridad, integraciones de API y análisis avanzados para optimizar el rendimiento del software. La creciente demanda de los sectores de servicios financieros, salud, comercio minorista y telecomunicaciones continúa impulsando la expansión del mercado. La integración con plataformas CRM y soluciones de gestión de la participación de los empleados sigue siendo un importante factor diferenciador competitivo en las implementaciones empresariales.
Mercado europeo de software de distribución automática de llamadas
Europa representó entre el 25 % y el 29 % del mercado global en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,6 % hasta 2034. El Reino Unido y Alemania lideran la adopción regional gracias a su avanzada infraestructura digital, la amplia adopción de la nube y la importante inversión empresarial en tecnologías de experiencia del cliente. Francia, Italia y España continúan incrementando el despliegue de centros de contacto en la nube a medida que las organizaciones modernizan sus sistemas de comunicación y mejoran el cumplimiento normativo.
La demanda se ve impulsada, además, por las iniciativas de transformación digital, la creciente adopción del teletrabajo y la mayor implementación de la inteligencia artificial en las operaciones de atención al cliente. Las empresas europeas siguen haciendo hincapié en la privacidad de los datos, las comunicaciones seguras en la nube y la interacción omnicanal con el cliente. Se prevé que estos factores mantengan un crecimiento constante del mercado en toda la región durante el periodo de previsión.
Mercado de software de distribución automática de llamadas en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 24 % y el 28 % del mercado en 2025 y se espera que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, entre el 9,2 % y el 9,8 %, durante el período 2026-2034. China, India, Japón, Corea del Sur y Australia siguen invirtiendo fuertemente en infraestructura en la nube, plataformas de interacción digital con el cliente y tecnologías de automatización empresarial.
La rápida digitalización, la creciente externalización de procesos empresariales y la mayor adopción de comunicaciones en la nube por parte de las pymes siguen acelerando la implementación de software. Las iniciativas gubernamentales que apoyan las economías digitales y la migración generalizada de empresas a la nube refuerzan aún más las perspectivas de los mercados regionales a largo plazo.
Mercado de software de distribución automática de llamadas en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,1 % y el 7,7 % durante el periodo de pronóstico. Arabia Saudita y los Emiratos Árabes Unidos siguen siendo mercados clave debido a las iniciativas de transformación digital en curso y al aumento de la inversión en tecnologías empresariales basadas en la nube. Sudáfrica continúa liderando la adopción de software en el África subsahariana.
La creciente demanda de soluciones de centros de contacto en la nube, la modernización de la infraestructura de telecomunicaciones y el aumento de la inversión empresarial en la gestión de la experiencia del cliente siguen impulsando la expansión regional. Si bien la adopción de la nube se encuentra aún en una fase inicial en comparación con los mercados maduros, se prevé que la mejora de la conectividad digital genere oportunidades favorables a largo plazo.
Análisis de segmentación
Tipo de despliegue
Se prevé que el segmento de Tipo de Implementación registre una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,5 % durante el período 2026-2034. El mercado del software de distribución automática de llamadas continúa expandiéndose a medida que las organizaciones migran cada vez más de la infraestructura local tradicional a plataformas escalables basadas en la nube, que ofrecen mayor flexibilidad, menores costos operativos y actualizaciones de software continuas.
- Implementación local: La implementación local sigue siendo relevante para organizaciones con estrictos requisitos normativos, de seguridad y de cumplimiento. Las grandes empresas que operan entornos de servicio al cliente de misión crítica continúan utilizando infraestructura administrada internamente para un mayor control e integración personalizada.
- La nube domina el mercado porque permite una implementación rápida, precios basados en suscripción, escalabilidad sin interrupciones, soporte para trabajadores remotos y mejoras continuas de funciones, al tiempo que reduce la complejidad de la gestión de la infraestructura.
Tamaño de la organización
Se prevé que el segmento de tamaño de organización crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 9,6 % durante todo el período de pronóstico. La creciente accesibilidad de las soluciones de centros de contacto basadas en la nube y los precios de suscripción flexibles permiten a las organizaciones de todos los tamaños modernizar la interacción con el cliente, al tiempo que mejoran la eficiencia operativa y la calidad del servicio.
- Pymes: Las pequeñas y medianas empresas adoptan cada vez más software de distribución automática de llamadas nativo de la nube para mejorar la capacidad de respuesta al cliente, optimizar la productividad de los agentes y acceder a capacidades de comunicación de nivel empresarial sin una inversión inicial significativa.
- Grandes empresas: Las grandes organizaciones siguen invirtiendo en plataformas avanzadas de enrutamiento, optimización de la fuerza laboral, análisis y participación omnicanal basadas en IA para gestionar altos volúmenes de interacción y, al mismo tiempo, mantener una experiencia del cliente coherente en todas las operaciones globales.
Resumen de la oportunidad
|
Tamaño de la organización |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
PYMES |
Medio |
Experiencia del cliente digital |
Escalada |
|
Grandes empresas |
Alto |
Enrutamiento mediante IA |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de software de distribución automática de llamadas.
Mayor adopción de plataformas de centros de contacto basadas en la nube
Empresas de todos los sectores están adoptando rápidamente soluciones de centro de contacto basadas en la nube, que ofrecen mayor escalabilidad, flexibilidad y menores costos de infraestructura en comparación con las soluciones de telefonía tradicionales. La implementación en la nube permite a las empresas adaptarse a entornos de trabajo remotos o híbridos, manteniendo la continuidad de las operaciones del centro de contacto. La integración de la solución de centro de contacto con soluciones de gestión de relaciones con el cliente, optimización de la fuerza laboral e inteligencia artificial aumenta su eficiencia. Los modelos de precios por suscripción para plataformas en la nube las hacen ideales tanto para grandes empresas como para pequeñas y medianas empresas. Las empresas invierten constantemente en sus infraestructuras en la nube para ampliar su alcance y mejorar su capacidad de recuperación ante desastres.
La inteligencia artificial transforma la gestión de la interacción con el cliente.
El uso de la inteligencia artificial ha permitido diferenciar las plataformas de interacción con el cliente mediante un enrutamiento de llamadas preciso, la predicción de las intenciones de los clientes y la prestación de experiencias personalizadas. El uso de la IA para funciones como asistentes virtuales, reconocimiento de voz, análisis de sentimientos y análisis predictivo ha permitido a las organizaciones reducir los tiempos de atención promedio y aumentar la resolución en el primer contacto. Mediante el enrutamiento inteligente, las interacciones se dirigen en función del historial del cliente, su idioma preferido, el conocimiento del representante y su carga de trabajo antes de ser dirigidas al representante adecuado. Esto permitirá a las empresas beneficiarse de operaciones más productivas y clientes más satisfechos.
Creciente demanda de soluciones de interacción con el cliente omnicanal.
Con el avance de la tecnología, la necesidad de una interacción fluida a través de llamadas telefónicas, correo electrónico, mensajería instantánea, redes sociales, chat y portales de autoservicio se ha convertido en una necesidad para los consumidores actuales. Surge entonces la necesidad de que las organizaciones cuenten con una solución de interacción con el cliente que permita comunicarse con ellos mediante diferentes modos de comunicación en una sola interfaz. Esto se logra mediante sistemas automáticos de distribución de llamadas que pueden enrutar de forma inteligente las llamadas de los clientes, garantizando niveles de servicio consistentes independientemente del modo de comunicación utilizado. Además, contribuye a mejorar la productividad en el lugar de trabajo al proporcionar a los agentes toda la información necesaria del cliente en un solo lugar.
Tendencias futuras del mercado de software de distribución automática de llamadas
La IA generativa amplía la automatización inteligente del servicio al cliente.
La inteligencia artificial generativa se está convirtiendo en un factor diferenciador clave en los centros de contacto empresariales, al permitir resúmenes de conversación automatizados, asistencia inteligente por parte de agentes, recomendaciones predictivas y recuperación dinámica de conocimiento. Las tendencias del mercado de software de distribución automática de llamadas indican una creciente integración de la IA generativa con los motores de enrutamiento para optimizar la asignación de recursos y mejorar la satisfacción del cliente. Las organizaciones están invirtiendo en plataformas de interacción con el cliente basadas en IA, capaces de aprender continuamente de las interacciones con los clientes, a la vez que mejoran la precisión del enrutamiento, la eficiencia operativa y la coherencia del servicio en múltiples canales de comunicación.
Las plataformas de comunicaciones unificadas se están convirtiendo en el estándar empresarial.
Actualmente, las empresas prefieren soluciones de comunicación unificada que integren voz, mensajería, video, herramientas de colaboración, CRM y capacidades de interacción con el cliente en un único sistema basado en la nube. La solución de distribución automática de llamadas está evolucionando y convirtiéndose en una parte integral de los sistemas de comunicación más amplios, mejorando tanto la colaboración interna como la experiencia del cliente. El creciente uso de entornos de trabajo híbridos y aplicaciones en la nube seguirá impulsando la necesidad de integrar las plataformas de comunicaciones y centros de contacto.
Oportunidades de mercado del software de distribución automática de llamadas
Ampliación de la adopción entre las pequeñas y medianas empresas
Las pequeñas y medianas empresas reconocen cada vez más la experiencia del cliente como un factor diferenciador clave, lo que genera importantes oportunidades para los proveedores de software en la nube. Las previsiones para el mercado de software de distribución automática de llamadas indican una expansión continua entre las pymes, a medida que los precios de suscripción, la implementación simplificada y las capacidades de inteligencia artificial se vuelven más accesibles. Los proveedores que ofrecen plataformas escalables con conectividad CRM integrada, gestión de personal, análisis y comunicaciones omnicanal estarán bien posicionados para captar la creciente demanda de las empresas en proceso de transformación digital, tanto en economías emergentes como desarrolladas.
Soluciones de centros de contacto específicas para cada sector que generan nuevas fuentes de ingresos.
Los proveedores de software desarrollan cada vez más soluciones específicas para los sectores de salud, servicios financieros, comercio minorista, telecomunicaciones, gobierno y turismo. La lógica de enrutamiento personalizada, las funciones de cumplimiento normativo, la automatización de flujos de trabajo y la integración con aplicaciones empresariales específicas del sector mejoran el rendimiento operativo y reducen la complejidad de la implementación. Las empresas que invierten en plataformas en la nube especializadas, respaldadas por inteligencia artificial, ciberseguridad y análisis avanzados, pueden establecer relaciones duraderas con sus clientes y aumentar los ingresos recurrentes por suscripción mediante servicios digitales de valor añadido.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -