
Mercato delle soluzioni informatiche di distribuzione automatica di llamadas: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del software per la distribuzione automatica delle chiamate (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per tipo di implementazione (on-premise, cloud); dimensione dell'organizzazione (PMI, grandi imprese) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016140
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 21, 2026


Dimensioni del mercato nel 2025
6,76 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,23 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,62 %
Tasso di crescita
Mercato di riferimento
94,10 miliardi di dollari USA
(2026-2034)
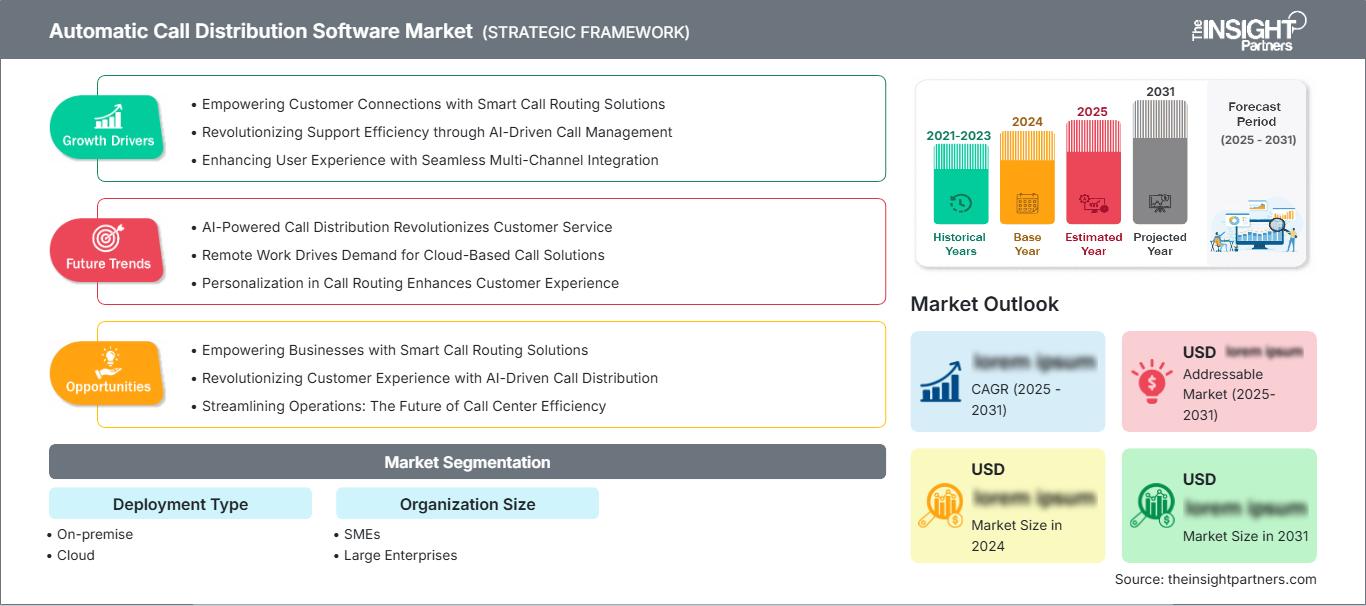
Il mercato dei software per la distribuzione automatica delle chiamate (ADR) valeva 6,76 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14,23 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,62% nel periodo 2026-2034. L'espansione del mercato è trainata dalla crescente domanda di soluzioni per contact center basate sul cloud, dalla crescente adozione dell'intelligenza artificiale nelle operazioni di assistenza clienti e dai crescenti investimenti aziendali in piattaforme di comunicazione omnicanale. Le organizzazioni di tutti i settori continuano a implementare software per la distribuzione automatica delle chiamate al fine di migliorare la produttività degli operatori, l'esperienza del cliente e l'efficienza operativa.
Il Nord America rappresenta il mercato regionale leader, dove le dimensioni del mercato del software per la distribuzione automatica delle chiamate continuano ad espandersi grazie all'adozione diffusa di piattaforme di contact center basate su cloud e tecnologie avanzate di coinvolgimento dei clienti. Si prevede che la regione registrerà un CAGR (tasso di crescita annuale composto) compreso tra l'8,2% e l'8,8% durante il periodo di previsione, supportata dalla rapida trasformazione digitale, dalla crescente migrazione verso le comunicazioni cloud e dai forti investimenti nell'automazione del servizio clienti basata sull'intelligenza artificiale da parte di aziende di diversi settori.
Analisi e approfondimenti sul mercato dei software per la distribuzione automatica delle chiamate.
- Nord America: ha rappresentato una quota di mercato del 37%-41% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2%-8,8% nel periodo 2026-2034. L'elevata adozione del cloud, la maturità delle infrastrutture dei contact center e i forti investimenti nelle tecnologie per la customer experience continuano a sostenere la leadership regionale.
- USA: Nel 2025 rappresentavano l'80%-84% del mercato nordamericano e si prevede che registreranno un CAGR dell'8,3%-8,9%. La crescente domanda da parte delle aziende di soluzioni di coinvolgimento dei clienti basate sull'intelligenza artificiale e di piattaforme di comunicazione unificata continua a guidare l'adozione del software.
- Europa: nel 2025 ha mantenuto una quota di mercato compresa tra il 25% e il 29%, con una crescita annua composta (CAGR) dell'8,0%-8,6%. Regno Unito, Germania, Francia, Italia e Spagna rimangono mercati principali grazie alla crescente migrazione al cloud e alle iniziative di digitalizzazione aziendale.
- Asia Pacifico: ha conquistato una quota di mercato del 24%-28% nel 2025 e si prevede che registrerà l'espansione più rapida con un CAGR del 9,2%-9,8%. Cina, India, Giappone, Corea del Sud e Australia continuano a investire nelle comunicazioni cloud e nelle piattaforme digitali di assistenza clienti.
- Segmento più ampio: l'implementazione cloud ha rappresentato il 61%-65% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 9,3%-9,9% grazie alla scalabilità, ai minori costi infrastrutturali e al supporto senza soluzione di continuità per i lavoratori da remoto.
- Segmento ad alta crescita: le PMI rappresentavano una quota di mercato del 36%-40% nel 2025 e si prevede che registreranno un CAGR del 9,6%-10,2%, poiché le piccole e medie imprese adottano sempre più soluzioni di contact center basate sul cloud a prezzi accessibili.
- Aziende chiave analizzate nel dettaglio: 8x8, Inc., AVOXI, Bitrix24, Genesys, My Call Cloud, NICE CXone (precedentemente NICE inContact), Nectar Desk Inc., RingCentral, Inc., Voiptime, XenCALL.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La rapida evoluzione delle infrastrutture di comunicazione aziendale ha reso il software di distribuzione automatica delle chiamate una delle tecnologie chiave utilizzate nei moderni contact center. Il motore di routing intelligente, abbinato all'intelligenza artificiale, all'ottimizzazione della forza lavoro, all'analisi dei dati e alle comunicazioni omnicanale, viene sempre più utilizzato dalle aziende per migliorare l'esperienza del cliente e l'efficienza operativa. Lo sviluppo di soluzioni basate sul cloud, integrazioni API e automazione continuerà a migliorare la flessibilità del software e a semplificare l'implementazione per aziende di diverse dimensioni.
L'espansione futura sarà trainata dal crescente utilizzo dell'intelligenza artificiale conversazionale, dalle modalità di lavoro ibride e dalle soluzioni di gestione dell'esperienza del cliente. L'analisi predittiva, l'instradamento intelligente delle chiamate e il monitoraggio delle prestazioni in tempo reale riceveranno maggiori investimenti da parte delle aziende per l'ottimizzazione dei servizi. La crescente domanda nelle economie in via di sviluppo, unitamente alla crescente integrazione con le soluzioni di comunicazione unificata (UC) e CRM, continuerà a offrire opportunità ai fornitori di software durante il periodo di previsione.
Ambito del rapporto sul mercato del software di distribuzione automatica delle chiamate
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,76 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 14,23 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,62% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del software per la distribuzione automatica delle chiamate
La crescente attenzione delle organizzazioni all'ottimizzazione dell'esperienza del cliente è uno dei fattori chiave che guideranno la crescita del mercato. Le aziende necessitano di soluzioni di instradamento intelligenti che aiutino a indirizzare le richieste e le domande dei clienti all'agente più adatto in base alle competenze, alla disponibilità, alla lingua preferita e alle interazioni precedenti. L'intelligenza artificiale, l'apprendimento automatico e l'analisi in tempo reale possono contribuire a migliorare il processo di instradamento, ridurre i tempi di attesa per i clienti e aumentare l'efficienza della risoluzione al primo contatto.
L'ecosistema di mercato comprende fornitori di infrastrutture cloud, sviluppatori di software, fornitori di piattaforme di comunicazione, fornitori di CRM, integratori di sistemi e clienti aziendali. La continua innovazione in API, intelligenza artificiale conversazionale, gestione del coinvolgimento della forza lavoro e piattaforme di analisi sta rafforzando l'interoperabilità, consentendo al contempo alle organizzazioni di creare ambienti di coinvolgimento dei clienti altamente personalizzati.
L'intensità competitiva nell'analisi di mercato continua ad aumentare, con i fornitori che ampliano le capacità di intelligenza artificiale, le architetture cloud-native e le offerte di comunicazione omnicanale. Aziende leader come Genesys, RingCentral, Inc., NICE CXone, 8x8, Inc., AVOXI, Bitrix24 e Nectar Desk Inc. continuano a investire in automazione intelligente, ottimizzazione della forza lavoro e piattaforme integrate di coinvolgimento dei clienti per rafforzare il proprio posizionamento competitivo nei segmenti di clientela enterprise e PMI.
Gli investimenti in strategie si stanno orientando sempre più verso tecnologie come l'intelligenza artificiale, l'analisi predittiva, la sicurezza informatica e l'integrazione con i sistemi CRM e di comunicazione unificata. Inoltre, i fornitori di software stanno sviluppando infrastrutture cloud globali, stringendo alleanze strategiche e ottimizzando i modelli di erogazione dei servizi in abbonamento. Si ritiene che questi sforzi contribuiranno a guidare una crescita sostenibile fino al 2034.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei software per la distribuzione automatica delle chiamate: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano del software per la distribuzione automatica delle chiamate
Nel 2025, il Nord America rappresentava il 37%-41% della quota di mercato del software per la distribuzione automatica delle chiamate e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,2%-8,8% nel periodo 2026-2034. La regione beneficia della precoce adozione del cloud computing, di un'infrastruttura di contact center matura e di un'ampia implementazione dell'intelligenza artificiale nelle operazioni di assistenza clienti. Le aziende continuano a sostituire i sistemi telefonici tradizionali con piattaforme di contact center native del cloud, in grado di supportare comunicazioni omnicanale, instradamento intelligente delle chiamate e ottimizzazione della forza lavoro.
La presenza di attori di spicco nel settore delle comunicazioni cloud, gli elevati investimenti in IT da parte delle imprese e la crescente attenzione alla trasformazione dell'esperienza del cliente contribuiscono a rendere la regione più competitiva. Diverse organizzazioni, tra cui quelle operanti nei settori bancario, sanitario, della vendita al dettaglio, delle telecomunicazioni e della pubblica amministrazione, stanno adottando sempre più soluzioni di routing basate sull'intelligenza artificiale e soluzioni di coinvolgimento del cliente potenziate dall'analisi dei dati. Le innovazioni nell'intelligenza artificiale conversazionale, nell'analisi vocale e nelle tecnologie cloud garantiranno il mantenimento della leadership della regione durante il periodo di previsione.
Mercato statunitense dei software per la distribuzione automatica delle chiamate
Nel 2025, gli Stati Uniti rappresentavano l'80%-84% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,3%-8,9% durante il periodo di previsione. Le aziende continuano ad accelerare la migrazione verso piattaforme di comunicazione unificata basate sul cloud e Contact Center as a Service (CCaaS) per migliorare il coinvolgimento dei clienti e supportare gli ambienti di lavoro ibridi. La crescente implementazione di assistenti virtuali basati sull'intelligenza artificiale e di funzionalità di routing intelligenti migliora ulteriormente l'efficienza operativa.
I fornitori di tecnologia continuano a investire in intelligenza artificiale, sicurezza informatica, integrazioni API e analisi avanzate per migliorare le prestazioni del software. La crescente domanda proveniente dai settori dei servizi finanziari, della sanità, della vendita al dettaglio e delle telecomunicazioni continua a trainare l'espansione del mercato. L'integrazione con le piattaforme CRM e le soluzioni di gestione del coinvolgimento della forza lavoro rimane un importante fattore di differenziazione competitiva nelle implementazioni aziendali.
Mercato europeo del software per la distribuzione automatica delle chiamate
Nel 2025 l'Europa deteneva una quota di mercato globale compresa tra il 25% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,0%-8,6% fino al 2034. Il Regno Unito e la Germania sono leader nell'adozione a livello regionale grazie a infrastrutture digitali avanzate, all'ampia diffusione del cloud e a significativi investimenti aziendali in tecnologie per la customer experience. Francia, Italia e Spagna continuano ad aumentare l'implementazione di contact center in cloud, in quanto le organizzazioni modernizzano i sistemi di comunicazione e migliorano la conformità normativa.
La domanda è ulteriormente sostenuta dalle iniziative di trasformazione digitale, dalla crescente adozione del lavoro da remoto e dalla sempre maggiore implementazione dell'intelligenza artificiale nelle operazioni di assistenza clienti. Le imprese europee continuano a dare grande importanza alla privacy dei dati, alle comunicazioni cloud sicure e al coinvolgimento omnicanale dei clienti. Si prevede che questi fattori sosterranno una crescita costante del mercato in tutta la regione per tutto il periodo di previsione.
Mercato del software per la distribuzione automatica delle chiamate nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 24%-28% del mercato e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 9,2%-9,8%, nel periodo 2026-2034. Cina, India, Giappone, Corea del Sud e Australia continuano a investire massicciamente in infrastrutture cloud, piattaforme digitali per il coinvolgimento dei clienti e tecnologie di automazione aziendale.
La rapida digitalizzazione, l'espansione delle attività di esternalizzazione dei processi aziendali e la crescente adozione delle comunicazioni cloud da parte delle PMI continuano ad accelerare la diffusione del software. Le iniziative governative a sostegno delle economie digitali e la migrazione diffusa delle imprese verso il cloud rafforzano ulteriormente le prospettive di mercato regionali a lungo termine.
Mercato del software per la distribuzione automatica delle chiamate in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,1%-7,7% durante il periodo di previsione. L'Arabia Saudita e gli Emirati Arabi Uniti rimangono mercati chiave grazie alle continue iniziative di trasformazione digitale e ai crescenti investimenti in tecnologie aziendali basate sul cloud. Il Sudafrica continua a essere leader nell'adozione di software nell'Africa subsahariana.
La crescente domanda di soluzioni cloud per i contact center, la modernizzazione delle infrastrutture di telecomunicazione e i maggiori investimenti aziendali nella gestione dell'esperienza del cliente continuano a sostenere l'espansione regionale. Sebbene l'adozione del cloud sia ancora in una fase iniziale rispetto ai mercati maturi, si prevede che il miglioramento della connettività digitale creerà opportunità favorevoli a lungo termine.
Analisi di segmentazione
Tipo di implementazione
Si prevede che il segmento "Tipo di implementazione" registrerà un CAGR (tasso di crescita annuale composto) compreso tra l'8,9% e il 9,5% nel periodo 2026-2034. Il mercato del software per la distribuzione automatica delle chiamate continua ad espandersi, poiché le organizzazioni migrano sempre più dalle infrastrutture on-premise tradizionali a piattaforme cloud scalabili che offrono maggiore flessibilità, costi operativi inferiori e aggiornamenti software continui.
- In locale – L'implementazione in locale rimane rilevante per le organizzazioni con rigidi requisiti normativi, di sicurezza e di conformità. Le grandi aziende che gestiscono ambienti di assistenza clienti mission-critical continuano a utilizzare infrastrutture gestite internamente per un maggiore controllo e un'integrazione personalizzata.
- Cloud – L'implementazione cloud domina il mercato perché consente un'implementazione rapida, prezzi basati su abbonamento, scalabilità senza interruzioni, supporto per il lavoro da remoto e continui miglioramenti delle funzionalità, riducendo al contempo la complessità della gestione dell'infrastruttura.
Dimensioni dell'organizzazione
Si prevede che il segmento "Dimensioni dell'organizzazione" crescerà a un CAGR del 9,0%-9,6% durante il periodo di previsione. La crescente accessibilità economica delle soluzioni di contact center basate sul cloud e la flessibilità dei prezzi di abbonamento consentono alle organizzazioni di tutte le dimensioni di modernizzare il coinvolgimento dei clienti, migliorando al contempo l'efficienza operativa e la qualità del servizio.
- Le PMI (piccole e medie imprese) adottano sempre più spesso software di distribuzione automatica delle chiamate nativo del cloud per migliorare la reattività verso i clienti, ottimizzare la produttività degli operatori e accedere a funzionalità di comunicazione di livello enterprise senza significativi investimenti iniziali.
- Grandi imprese – Le grandi organizzazioni continuano a investire in piattaforme avanzate di routing basate sull'intelligenza artificiale, ottimizzazione della forza lavoro, analisi e coinvolgimento omnicanale per gestire elevati volumi di interazione, mantenendo al contempo un'esperienza cliente coerente in tutte le operazioni globali.
Panoramica dell'opportunità
|
Dimensioni dell'organizzazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Strade |
Mezzo |
Esperienza cliente digitale |
Scalatura |
|
Grandi imprese |
Alto |
Instradamento AI |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei software di distribuzione automatica delle chiamate.
Adozione crescente di piattaforme per contact center basate sul cloud
Le aziende di tutti i settori stanno adottando rapidamente soluzioni di contact center basate sul cloud, che offrono maggiore scalabilità, flessibilità e costi infrastrutturali ridotti rispetto alle soluzioni telefoniche tradizionali. L'implementazione in cloud consente alle aziende di adattarsi ad ambienti di lavoro remoti o ibridi, mantenendo al contempo la continuità operativa del contact center. L'integrazione della soluzione di contact center con soluzioni di gestione delle relazioni con i clienti (CRM), soluzioni di ottimizzazione della forza lavoro e soluzioni di intelligenza artificiale ne aumenta l'efficienza. I modelli di prezzo basati su abbonamento per le piattaforme cloud le rendono particolarmente adatte sia alle grandi aziende che alle piccole e medie imprese. Le aziende investono costantemente nelle proprie infrastrutture cloud per ampliare la propria portata e le capacità di disaster recovery.
L'intelligenza artificiale trasforma la gestione delle interazioni con i clienti.
L'utilizzo dell'intelligenza artificiale ha reso possibile la differenziazione delle piattaforme di coinvolgimento dei clienti attraverso un instradamento preciso delle chiamate, la previsione delle intenzioni dei clienti e la fornitura di esperienze personalizzate. L'impiego dell'IA per scopi quali assistenti virtuali, riconoscimento vocale, analisi del sentiment e analisi predittiva ha permesso alle organizzazioni di ridurre i tempi medi di gestione e aumentare la risoluzione al primo contatto. Grazie all'instradamento intelligente, le interazioni vengono indirizzate in base all'analisi della cronologia del cliente, della lingua preferita, delle conoscenze dell'operatore e del carico di lavoro, prima di essere assegnate all'operatore più adatto. Ciò consentirà alle aziende di beneficiare di operazioni più produttive e clienti più soddisfatti.
Crescente domanda di soluzioni di coinvolgimento clienti omnicanale
Con l'avanzare della tecnologia, la necessità di un'interazione fluida tramite telefonate, e-mail, messaggistica istantanea, social network, chat e portali self-service sta diventando imprescindibile per i consumatori odierni. Per le aziende, quindi, si rende necessaria una soluzione di customer engagement in grado di interagire con i clienti attraverso diverse modalità di comunicazione, il tutto tramite un'unica interfaccia. Questo obiettivo viene raggiunto grazie a sistemi di distribuzione automatica delle chiamate (ADD) che instradano in modo intelligente le chiamate dei clienti, garantendo al contempo livelli di servizio costanti indipendentemente dalla modalità di comunicazione utilizzata. Inoltre, questi sistemi contribuiscono a migliorare la produttività sul posto di lavoro, fornendo agli operatori tutte le informazioni necessarie sui clienti in un unico luogo.
Mercato dei software per la distribuzione automatica delle chiamate: tendenze future
L'intelligenza artificiale generativa espande l'automazione intelligente del servizio clienti.
L'intelligenza artificiale generativa sta diventando un importante elemento di differenziazione all'interno dei contact center aziendali, consentendo la creazione automatica di riepiloghi delle conversazioni, l'assistenza intelligente agli agenti, le raccomandazioni predittive e il recupero dinamico delle informazioni. Le tendenze del mercato dei software di distribuzione automatica delle chiamate indicano una crescente integrazione dell'IA generativa con i motori di routing per ottimizzare l'allocazione delle risorse e migliorare la soddisfazione del cliente. Le organizzazioni stanno investendo in piattaforme di customer engagement basate sull'IA, capaci di apprendere continuamente dalle interazioni con i clienti, migliorando al contempo la precisione del routing, l'efficienza operativa e la coerenza del servizio su più canali di comunicazione.
Le piattaforme di comunicazione unificata stanno diventando lo standard aziendale.
Oggi le aziende prediligono soluzioni di comunicazione unificata che integrano voce, messaggistica, video, strumenti di collaborazione, CRM e funzionalità di coinvolgimento dei clienti in un unico sistema basato sul cloud. La soluzione di distribuzione automatica delle chiamate si sta evolvendo e sta diventando parte integrante di sistemi di comunicazione più ampi, migliorando sia la collaborazione interna che l'esperienza del cliente. La crescente diffusione di ambienti di lavoro ibridi e applicazioni basate sul cloud continuerà ad alimentare la necessità di integrazione tra piattaforme di comunicazione e contact center.
Opportunità di mercato per il software di distribuzione automatica delle chiamate
Diffusione dell'adozione tra le piccole e medie imprese
Le piccole e medie imprese riconoscono sempre più l'esperienza del cliente come fattore di differenziazione competitivo, creando significative opportunità per i fornitori di software cloud. Le previsioni del mercato del software per la distribuzione automatica delle chiamate indicano una continua espansione tra le PMI, grazie alla maggiore accessibilità dei prezzi in abbonamento, alla semplificazione dell'implementazione e alle funzionalità di intelligenza artificiale. I fornitori che offrono piattaforme scalabili con connettività CRM integrata, gestione della forza lavoro, analisi e comunicazioni omnicanale saranno ben posizionati per intercettare la crescente domanda da parte delle aziende in fase di trasformazione digitale, sia nelle economie emergenti che in quelle sviluppate.
Soluzioni per contact center specifiche per settore, in grado di creare nuove fonti di reddito.
I fornitori di software stanno sviluppando sempre più soluzioni specifiche per settore, pensate per la sanità, i servizi finanziari, la vendita al dettaglio, le telecomunicazioni, la pubblica amministrazione e il turismo. Logica di routing personalizzata, funzionalità di conformità normativa, automazione dei flussi di lavoro e integrazione con applicazioni aziendali specifiche del settore migliorano le prestazioni operative riducendo al contempo la complessità di implementazione. Le aziende che investono in piattaforme cloud specializzate supportate da intelligenza artificiale, sicurezza informatica e analisi avanzate possono instaurare relazioni a lungo termine con i clienti, ampliando al contempo i ricavi ricorrenti derivanti dagli abbonamenti attraverso servizi digitali a valore aggiunto.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -