
Mercado de paneles de puertas automotrices: tamaño, cuota de mercado y previsiones 2031
Descripción general del mercado de paneles de puertas para automóviles, crecimiento, tendencias, análisis, informe de investigación (2023-2031)
- Estado : Datos publicados
- Código de informe : TIPRE00004972
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
28.130 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
41.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,5 %
Índice de crecimiento
Mercado potencial
317.540 millones de dólares estadounidenses
(2026-2034)
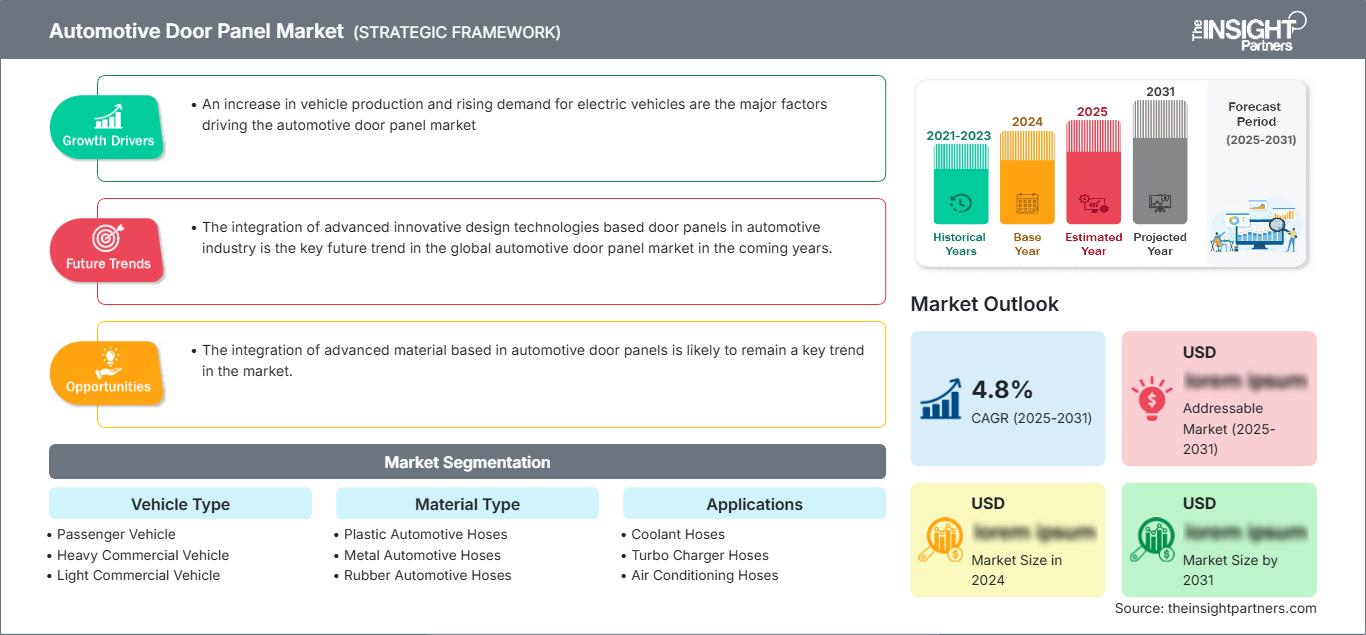
El mercado de paneles de puertas para automóviles alcanzó los 28.130 millones de dólares en 2025 y se prevé que crezca hasta los 41.800 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,5 % durante el período 2026-2034. Este crecimiento estará impulsado por el aumento de la fabricación de automóviles, la creciente demanda de confort interior, la protección contra impactos laterales, la ligereza de los interiores y la integración de interruptores, altavoces, molduras, luces, almacenamiento y superficies inteligentes.
Se prevé que Norteamérica siga siendo una región importante para los paneles de puertas de automóviles debido al tamaño del mercado, impulsado por los SUV, las camionetas de lujo, la modificación de cabinas de vehículos eléctricos y el reemplazo de paneles. Se espera que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,1 % y el 4,7 % entre 2026 y 2034, gracias a los sustratos ligeros, los ensamblajes interiores modulares y el aumento de la demanda de los consumidores.
Análisis y perspectivas del mercado de paneles de puertas para automóviles
- América del Norte: Representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,1 % y el 4,7 % entre 2026 y 2034, impulsada por los SUV premium, las camionetas pickup, los lanzamientos de vehículos eléctricos y una mayor demanda de equipamiento adicional.
- EE. UU.: Representaba entre el 78 % y el 82 % de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,2 % y el 4,8 % entre 2026 y 2034, impulsada por las grandes plataformas de vehículos y los canales de reemplazo de interiores.
- Europa: Mantenía una cuota de mercado del 21-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 3,8% y el 4,4% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España liderando la demanda a través de programas de vehículos premium y compactos.
- Asia Pacífico: Capturó entre el 39 % y el 43 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,7 % y el 5,3 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, el de vehículos de pasajeros, representó entre el 58 % y el 62 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,3 % y el 4,9 % durante el período 2026-2034, debido a que los automóviles de pasajeros utilizan una mayor variedad de diseños y características de confort.
- Segmento de alto crecimiento: Los vehículos de dos ruedas representaron entre el 8 % y el 11 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,2 % y el 5,8 % durante el período 2026-2034, a medida que los scooters premium y los vehículos eléctricos de dos ruedas incorporen paneles protectores y decorativos.
- Empresas clave analizadas en detalle : Antolin Irausa SA, Hayashi Telempu Corporation, International Automotive Components Group, TS Tech Co., Ltd., Kasai Kogyo Co., Ltd., Reydel Automotive France SAS, Toyota Boshoku Corporation, Brose Fahrzeugteile SE & Co. KG, Dräxlmaier Group, Yanfeng International Automotive Technology Co., Ltd., Aisin Corporation, Automotive Systems LLC, FORVIA SE, Magna International Inc., Continental AG, Johnson Electric Holdings Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En los últimos años, los paneles interiores de las puertas han evolucionado, pasando de ser simples revestimientos a módulos de cabina altamente funcionales que integran elementos de seguridad, compartimentos de almacenamiento, amortiguadores acústicos, elementos decorativos, interruptores de ventanas, reposabrazos, altavoces, iluminación ambiental y electrónica. El paradigma de producción se está orientando hacia los módulos debido a la necesidad de los fabricantes de vehículos de reducir los plazos de entrega, la regionalización y la uniformidad. Los materiales también están cambiando debido al equilibrio entre plásticos, sustratos de fibras naturales, materiales reciclados, textiles, capas de espuma y metales, requerido para lograr durabilidad, reducir costos, mejorar la calidad percibida y disminuir el peso.
La futura demanda del mercado de paneles de puertas para automóviles estará impulsada por las plataformas de vehículos eléctricos, los conceptos de cabina inteligente, los materiales circulares y la regionalización. Los proveedores están invirtiendo en superficies con bajo contenido de COV, materiales reciclados, soportes de fibras naturales e iluminación integrada para cumplir con los criterios de sostenibilidad, sin descuidar los requisitos de seguridad acústica y de impacto. Nuevas regiones prosperarán a medida que los automóviles de gama media incorporen interiores de alta gama, mientras que los mercados maduros se centrarán en paneles de reemplazo, personalización y con capacidad electrónica.
Alcance del informe de mercado de paneles de puertas de automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 28.130 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 41.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,5% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de paneles de puertas de automóviles
El crecimiento del mercado de paneles de puertas para automóviles depende de la reactivación de la fabricación de vehículos, la mejora de la calidad del habitáculo y el aumento del equipamiento interior por vehículo. Los paneles de las puertas ahora albergan interruptores eléctricos, altavoces, acolchado de seguridad, espacio de almacenamiento, texturas y aislamiento acústico. Se han convertido en una parte integral de la experiencia del usuario. Los fabricantes de equipos originales (OEM) están rediseñando los paneles de las puertas para incorporar la integración de componentes de vehículos eléctricos, reducir el peso y disminuir el ruido.
La presión de la cadena de valor se ha intensificado, ya que los proveedores deben gestionar el suministro de resina, el laminado de tejidos, el moldeo por inyección, el termoformado, la espuma, los clips, la electrónica y el ensamblaje cerca de la planta de fabricación de vehículos. El análisis del mercado de paneles de puertas de automóviles revela que la uniformidad del color, la textura, el ajuste y la resistencia al impacto siguen siendo tan importantes como las credenciales de sostenibilidad.
El posicionamiento competitivo en el mercado de paneles de puertas para automóviles lo definen expertos globales en interiores y fabricantes de piezas modulares. Entre los competidores se encuentran Antolin Irausa SA, International Automotive Components Group, Toyota Boshoku Corporation, Yanfeng International Automotive Technology Co., Ltd., FORVIA SE, Magna International Inc. y Dräxlmaier Group. Su competencia se basa en el diseño de la plataforma, el diseño de los acabados y la presencia regional.
Las inversiones se están orientando hacia sustratos reciclables, soportes ligeros, superficies inteligentes y fabricación local. Entre las empresas que respaldan la cadena de valor se encuentran Hayashi Telempu Corporation, Kasai Kogyo Co., Ltd., TS Tech Co., Ltd., Brose Fahrzeugteile SE & Co. KG, Continental AG, Johnson Electric Holdings Limited y Aisin Corporation.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de paneles de puertas para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de paneles de puertas para automóviles
América del Norte representó entre el 24 % y el 27 % de la cuota de mercado de paneles de puertas de automóviles en 2025 y se prevé que tenga una tasa de crecimiento anual compuesta (CAGR) de entre el 4,1 % y el 4,7 % hasta 2034. La demanda proviene de SUV, camionetas, vehículos eléctricos y versiones premium debido al gran tamaño de los paneles, los compartimentos de almacenamiento, los altavoces del sistema de sonido, las costuras, los materiales de superficie suaves al tacto y la iluminación.
La renovación y remodelación de interiores de vehículos contribuye al crecimiento de Norteamérica. Los fabricantes de automóviles instan a los productores de componentes a mejorar la amortiguación del ruido, la resistencia a bajas temperaturas y el reciclaje de materiales sin comprometer la calidad del acabado. La fabricación y el ensamblaje locales siguen siendo esenciales debido al tamaño, la variedad de colores y los ciclos de lanzamiento de los vehículos.
Mercado estadounidense de paneles de puertas para automóviles
En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,2 % y el 4,8 % durante el periodo 2026-2034. Los SUV grandes, las camionetas pickup y los modelos eléctricos incorporan componentes de mayor valor, como reposabrazos, controles, altavoces, airbags e inserciones decorativas.
La presencia de proveedores se ve favorecida por plantas de fabricación de interiores, procesadores de plásticos, empresas de herramientas e integradores de electrónica cercanos a los centros de ensamblaje de vehículos. Las tendencias de aplicación favorecen los módulos de puertas duraderos para camiones de trabajo, las superficies suaves al tacto de alta calidad para SUV de lujo y los soportes ligeros para plataformas de vehículos eléctricos que buscan mejorar su autonomía.
Mercado europeo de paneles de puertas para automóviles
Europa representaba entre el 21 % y el 24 % de la cuota de mercado en 2025 y se estima que registrará una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % durante el periodo 2026-2034. Alemania domina el mercado gracias a la presencia de programas de fabricantes de equipos originales (OEM) de alta gama, interiores de alta calidad y capacidades de ingeniería avanzadas por parte de sus proveedores. El Reino Unido es el mercado preferido para vehículos de lujo y deportivos, mientras que Francia, Italia y España lo son para coches compactos y furgonetas.
La demanda en Europa está influenciada por la reciclabilidad, la reducción de emisiones y las normativas sobre confort en el habitáculo. Cada vez más, los fabricantes de equipos originales (OEM) analizan sus paneles en función de su huella de carbono, tacto, absorción acústica y compatibilidad con interruptores inteligentes. Los proveedores que utilizan fibras naturales, plásticos reciclados y sistemas de montaje modular son los preferidos por los OEM.
Mercado de paneles de puertas automotrices en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 39 % y el 43 % de la cuota de mercado de paneles de puertas para automóviles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,7 % y el 5,3 % hasta 2034. China lidera el mercado gracias a su alta producción de vehículos, la penetración de los vehículos eléctricos y la rápida innovación en el diseño de los habitáculos. Japón y Corea del Sur aportan su ingeniería centrada en la calidad.
India está expandiéndose mediante la producción local de vehículos de pasajeros, mientras que Australia sigue orientada a la importación y la reposición de vehículos. El crecimiento regional se ve favorecido por la disponibilidad de resina, la capacidad de moldeo, la mano de obra competitiva y la demanda de los consumidores de habitáculos con numerosas prestaciones en coches compactos, SUV y motocicletas.
Mercado de paneles de puertas de automóviles en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,4 % y el 4,0 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda gracias a los SUV de alta gama, los interiores resistentes al calor y la modernización de flotas. Sudáfrica contribuye a la demanda de ensamblaje y reemplazo.
El resto de Oriente Medio y África sigue siendo más sensible al precio, pero el creciente número de vehículos en propiedad y las redes de servicio de los concesionarios favorecen una adopción gradual. El crecimiento depende de materiales duraderos, resistencia a los rayos UV, tolerancia al polvo y acceso a paneles de repuesto adecuados para condiciones de funcionamiento extremas.
Análisis de segmentación
Tipo de vehículo
Se prevé que el segmento de tipos de vehículos crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,2 % y el 4,8 % durante el período 2026-2034. El mercado de paneles de puertas para automóviles se está expandiendo, ya que los vehículos de pasajeros demandan una estética de alta calidad, los vehículos comerciales requieren durabilidad y las motocicletas utilizan cada vez más paneles decorativos protectores para los formatos de movilidad eléctrica y urbana.
- La demanda de vehículos de pasajeros predomina porque los automóviles y los SUV utilizan acabados complejos, compartimentos de almacenamiento, interruptores, altavoces, superficies suaves al tacto, bolsas de aire y elementos de diseño que aumentan el valor del panel.
- Los paneles para vehículos comerciales pesados priorizan la robustez, la facilidad de mantenimiento, el aislamiento y la ergonomía para el conductor, ya que las largas horas de funcionamiento y el uso frecuente de las puertas requieren estructuras interiores robustas y fáciles de limpiar.
- La adopción de vehículos comerciales ligeros está respaldada por flotas de reparto, furgonetas y servicios de movilidad que necesitan paneles duraderos, capacidad de almacenamiento, acceso para reparaciones y reemplazo rentable.
- Las motocicletas utilizan componentes de panel más pequeños, pero los patinetes eléctricos y los modelos de gama alta están aumentando la demanda de embellecedores protectores, plásticos a juego con el color y funciones utilitarias integradas.
Tipo de material
Se prevé que el tipo de material crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,1 % y el 4,7 % durante el periodo 2026-2034, a medida que los fabricantes de paneles de puertas busquen un equilibrio entre coste, moldeabilidad, peso, seguridad y reciclabilidad. El plástico predomina en los soportes y embellecedores, mientras que el metal y el caucho se utilizan para el refuerzo, el sellado y el control de vibraciones.
- Las mangueras de plástico para automóviles siguen siendo un elemento destacado en la taxonomía de insumos, pero en el caso de los paneles de las puertas, el contenido de plástico comparable se utiliza para soportes, revestimientos, bolsillos para mapas, clips y superficies decorativas.
- Las mangueras metálicas para automóviles no son un material típico para los paneles de las puertas, sin embargo, los refuerzos, soportes e inserciones metálicas siguen siendo importantes cuando se requiere resistencia a los impactos laterales y estabilidad de la fijación.
- Las mangueras de caucho para automóviles se traducen en componentes de sellado elastomérico, aislamiento de vibraciones y tacto suave que mejoran la calidad percibida, la comodidad y el rendimiento acústico alrededor de los sistemas de puertas.
Aplicaciones
Se prevé que las aplicaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,0 % y el 4,6 % durante el período 2026-2034. La taxonomía de aplicaciones listada está orientada a las mangueras, por lo que la relevancia de la demanda es mayor donde los sistemas de fluidos, frenado, lavado y aire acondicionado interactúan con el embalaje de las puertas, el enrutamiento de servicio y los conjuntos interiores adyacentes.
- Las mangueras de refrigerante influyen en las decisiones sobre la arquitectura térmica y de los vehículos eléctricos, afectando indirectamente al diseño de los paneles, donde la calefacción del habitáculo, la refrigeración de la batería y el acceso para el mantenimiento requieren un trazado coordinado.
- Las mangueras del turbocompresor siguen estando centradas en el sistema de propulsión, pero los vehículos de alto rendimiento suelen combinar un mayor contenido mecánico con interiores mejorados, lo que justifica la inclusión de paneles de mayor valor en los acabados premium.
- Las mangueras del aire acondicionado dan soporte a los sistemas de confort de la cabina, y sus requisitos de trazado influyen en las decisiones de diseño interior en torno a conductos, juntas, paneles y puntos de acceso para el mantenimiento.
- Las mangueras del líquido limpiaparabrisas son elementos periféricos a los paneles de las puertas, pero las limitaciones de empaquetado y mantenimiento, así como las restricciones de mantenimiento, influyen en cómo se diseñan los revestimientos interiores en torno a los sistemas de la carrocería del vehículo.
- Las mangueras de combustible tienen una interacción directa limitada con los paneles de las puertas, pero las consideraciones de seguridad y normativas influyen en la elección de materiales en el interior del vehículo y en los conjuntos de la carrocería en general.
- Las mangueras de freno siguen estando vinculadas al chasis, mientras que los paneles de las puertas contribuyen a la percepción de seguridad adyacente mediante el acolchado contra impactos laterales, las interfaces de los airbags y las estructuras interiores duraderas.
Resumen de la oportunidad
|
Tipo de vehículo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Vehículo de pasajeros |
Alto |
Cabina inteligente |
Escalada |
|
Vehículo comercial pesado |
Medio |
Acabado resistente |
Maduro |
|
Vehículo comercial ligero |
Medio |
Servicios públicos de flotas |
Escalada |
|
Dos ruedas |
Bajo |
Paneles para vehículos eléctricos |
Emergente |
Factores que impulsan el crecimiento del mercado de paneles de puertas para automóviles y análisis de su impacto.
La mejora de la calidad de la cabina aumenta el contenido del panel de la puerta.
Los fabricantes están aprovechando los paneles de las puertas como puntos de contacto exteriores que influyen en la comodidad, la percepción de calidad y la imagen de marca. Los consumidores modernos exigen materiales suaves al tacto, elementos decorativos, iluminación integrada, altavoces, compartimentos de almacenamiento y reposabrazos ergonómicos también en sus coches de gama media. Esto incrementa el valor de las piezas por vehículo y permite a los proveedores integrar acabados, electrónica, acústica y materiales en una sola unidad. Funciona mejor en SUV, coches eléctricos y turismos de lujo, dado el gran énfasis que se pone en la experiencia del habitáculo.
Los materiales ligeros y reciclables transforman el abastecimiento.
Los requisitos de ahorro de combustible, los objetivos de autonomía de los vehículos eléctricos y los compromisos de sostenibilidad están impulsando a los fabricantes de equipos originales (OEM) hacia estructuras de paneles de puertas más ligeras y reciclables. Los soportes de fibras naturales, el polipropileno reciclado, las olefinas termoplásticas y los recubrimientos con bajo contenido de COV resultan cada vez más atractivos, ya que reducen la masa y contribuyen a los objetivos de economía circular. Esto modifica las prioridades de abastecimiento, pasando del simple control de costes al rendimiento del ciclo de vida. Los proveedores que validan el contenido reciclado, mantienen la calidad de la superficie y cumplen con los estándares de seguridad contra impactos, olores y acústica pueden consolidar su posición en las decisiones de abastecimiento de plataformas globales.
Los interiores inteligentes aumentan la integración de la electrónica.
Los paneles de las puertas incorporan cada vez más interruptores, iluminación, calefacción, altavoces, superficies táctiles, controles de asientos y sistemas electrónicos de acceso. A medida que los vehículos avanzan hacia cabinas digitales, los paneles deben admitir cableado, protección térmica, compatibilidad electromagnética y facilidad de mantenimiento sin comprometer el estilo ni la durabilidad. Esto conlleva una mayor colaboración entre proveedores de interiores, empresas de electrónica y equipos de ingeniería de fabricantes de equipos originales (OEM). Asimismo, aumenta la complejidad de la validación, ya que los fallos afectan directamente a la experiencia del usuario. Los proveedores con capacidad para integrar electrónica pueden obtener mayor valor que las empresas limitadas a la producción de molduras moldeadas.
Tendencias futuras del mercado de paneles de puertas para automóviles
Las superficies inteligentes sostenibles se convierten en tendencia.
Las tendencias del mercado de paneles de puertas para automóviles apuntan hacia superficies inteligentes que combinan materiales reciclados, iluminación ambiental, interruptores capacitivos y texturas decorativas en estructuras más delgadas. Los paneles del futuro ocultarán los controles hasta que sean necesarios, reducirán el número de piezas y crearán diseños de cabina más limpios. El cambio será gradual, ya que la durabilidad, el costo de reparación y el rendimiento de fabricación siguen siendo limitaciones importantes. Sin embargo, los programas de vehículos eléctricos de alta gama ya están demostrando que las puertas pueden convertirse en zonas interiores interactivas en lugar de simples elementos de acabado pasivos.
Los sistemas de puertas modulares permiten lanzamientos de vehículos más rápidos.
Se espera que los fabricantes de equipos originales (OEM) estandaricen los soportes de paneles, los puntos de montaje, los clips, las zonas de interruptores y los paquetes acústicos en múltiples modelos. La arquitectura modular ayuda a reducir los costos de utillaje, acortar los ciclos de validación y mejorar la fiabilidad del lanzamiento. Los proveedores seguirán personalizando los acabados superficiales, las costuras, la iluminación y los insertos decorativos para preservar la diferenciación de la marca. Esta tendencia favorece a las empresas con centros de ingeniería globales, plantas de ensamblaje locales y la capacidad de gestionar la variación de materiales en distintos segmentos de vehículos y regiones.
Oportunidades de mercado para paneles de puertas de automóviles
Programas de diseño de interiores para vehículos eléctricos localizados
La mayor oportunidad reside en el suministro de paneles de puerta específicos para vehículos eléctricos cerca de las plantas de ensamblaje. Las previsiones para el mercado de paneles de puerta de automóviles siguen siendo favorables, ya que los proveedores pueden combinar soportes ligeros, materiales reciclados, superficies inteligentes, capas acústicas y el enrutamiento de componentes electrónicos en módulos localizados. Los habitáculos de los vehículos eléctricos son más silenciosos que los de los vehículos de combustión, por lo que los crujidos, las vibraciones y la calidad táctil son más perceptibles. Los proveedores que reduzcan los costes logísticos a la vez que mejoran el ajuste y las credenciales de sostenibilidad pueden obtener contratos multiplataforma.
Canales de reacondicionamiento de interiores del mercado de repuestos
Los canales de posventa ofrecen una oportunidad práctica, ya que los vehículos antiguos requieren paneles, clips, reposabrazos, interruptores e inserciones de molduras de repuesto. La demanda es mayor después de colisiones, daños por agua, uso intensivo en flotas o desgaste del interior. Los proveedores pueden generar valor mediante piezas del mismo color, bases de datos de compatibilidad, distribución rápida y kits que faciliten la reparación. A medida que las ventanas, los altavoces y la iluminación automáticos se vuelven más comunes, los paneles de repuesto con componentes preintegrados pueden aumentar los ingresos del mercado de posventa por vehículo, a la vez que mejoran la eficiencia de las reparaciones.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -