
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de pruebas de densidad ósea.
Tamaño del mercado de pruebas de densidad ósea y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (absorciometría de rayos X de doble energía central (DXA), absorciometría radiográfica, pruebas periféricas); indicación (osteoporosis, hipertiroidismo, hiperparatiroidismo, osteopenia); dispositivos (máquina de escaneo DXA central, dispositivos portátiles); usuario final (hospitales, clínicas, centros de diagnóstico) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00015953
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 30, 2026


Tamaño del mercado en 2025
1.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.930 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,94 %
Índice de crecimiento
Mercado potencial
14.430 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de pruebas de densidad ósea estaba valorado en 1250 millones de dólares estadounidenses en 2025 y se espera que alcance los 1930 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,94 % durante el período 2026-2034.
Análisis y perspectivas del mercado de pruebas de densidad ósea
- América del Norte representó entre el 38 % y el 40 % de la cuota de mercado de las pruebas de densidad ósea en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,8 % y el 5,2 % durante el período 2026-2034, impulsada por la vigilancia de la osteoporosis, el acceso a pruebas de imagen ambulatorias y la demanda de reemplazo de las plataformas DXA.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,7 % y el 5,1 % durante el período 2026-2034, impulsado por los programas de detección vinculados a Medicare.
- Europa representó entre el 27 % y el 29 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,4 % y el 4,8 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia Pacífico representó entre el 22 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,1 % y el 6,5 % durante el período 2026-2034, liderada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, la absorciometría de rayos X de doble energía central, representó entre el 62 % y el 66 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 4,9 % y el 5,3 % durante el período 2026-2034.
- El segmento de alto crecimiento de pruebas periféricas representó entre el 18 % y el 21 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,4 % y el 6,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : GE HealthCare Technologies Inc., Hologic, Inc., BeamMed Ltd., Swissray International, Inc., OsteoSys Co., Ltd., Diagnostic Medical Systems SA, Medonica Co., Ltd., Osteometer Meditech A/S, Lone Oak Medical Technologies, LLC, Furuno Electric Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El avance tecnológico en el mercado de las pruebas de densidad ósea ha propiciado un cambio en las tendencias de compra, pasando de densitómetros sencillos a sistemas integrales que combinan la densidad mineral ósea, la evaluación de fracturas vertebrales, la puntuación del hueso trabecular y el análisis de la composición corporal. Se están realizando mejoras en la sensibilidad de los detectores, los tiempos de escaneo, las dosis de radiación, las capacidades de análisis del software y la integración con los sistemas de información hospitalaria. Las tendencias de producción se inclinan cada vez más hacia sistemas modulares, con contratos de servicio y personalizables según la región.
En lo que respecta a la demanda futura, se prevé que los principales impulsores del crecimiento provengan de regiones como Asia Pacífico y Oriente Medio, cuyos sistemas sanitarios se centran cada vez más en el diagnóstico preventivo y no solo en el tratamiento de fracturas. Algunas de las tendencias regulatorias que respaldan este mercado son las normativas de calidad sobre dispositivos radiológicos, los planes de atención posterior a la fractura y los programas de salud pública para mujeres mayores de 50 años.
Alcance del informe de mercado sobre pruebas de densidad ósea
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.930 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,94% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de pruebas de densidad ósea
La demanda en el mercado se debe a la creciente disparidad entre las fracturas y su detección temprana. La osteoporosis afecta a un tercio de las mujeres y a aproximadamente una quinta parte de los hombres mayores de 50 años en todo el mundo, lo que representa una enorme base de pacientes para las pruebas de densidad ósea. Los hospitales presentan una alta demanda de casos complejos, mientras que los centros de diagnóstico atienden derivaciones rutinarias de los departamentos de ginecología, endocrinología, reumatología y ortopedia.
El entorno de mercado abarca fabricantes de detectores de densitometría ósea, fabricantes de componentes de rayos X, empresas de software analítico, empresas de servicios, usuarios y aseguradoras. La cadena de suministro se concentra principalmente en la densitometría ósea central (DXA), pero existen otras tecnologías, como la periférica y la ecografía, que permiten la detección de pacientes en unidades móviles y centros de atención primaria.
La especialización de productos es un factor que define la intensidad competitiva, más que el precio por sí solo. GE HealthCare Technologies Inc. y Hologic, Inc. son actores dominantes en el mercado de DXA central de alta gama, mientras que OsteoSys Co., Ltd., Diagnostic Medical Systems SA y Furuno Electric Co., Ltd. satisfacen demandas de menor tamaño y sensibles al costo. BeamMed Ltd., Medonica Co., Ltd., Swissray International, Inc., Osteometer Meditech A/S y Lone Oak Medical Technologies, LLC son proveedores orientados a nichos de mercado.
Según el análisis del mercado de pruebas de densidad ósea, las tendencias actuales en estrategias de posicionamiento incluyen la optimización del flujo de trabajo, una amplia red de distribuidores y la diferenciación del software basada en evidencia. Los proveedores se centran en la elaboración de informes sobre la composición corporal, algoritmos de riesgo de fractura y capacidades de prestación de servicios remotos. Los usuarios clínicos evalúan los sistemas en función de su reproducibilidad y consistencia longitudinal, ya que pequeñas diferencias en la medición pueden afectar la elección del tratamiento para la osteopenia y la osteoporosis.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentations
- ● Geography
- ● Competitive Analysis
- ● Language Preferences
Bone Density Test Market:
Personalice este informe según sus necesidades
Disfrutará de la personalización gratuita de cualquier informe, incluyendo partes del mismo, análisis por país y un paquete de datos de Excel. Además, podrá aprovechar excelentes ofertas y descuentos para startups y universidades.
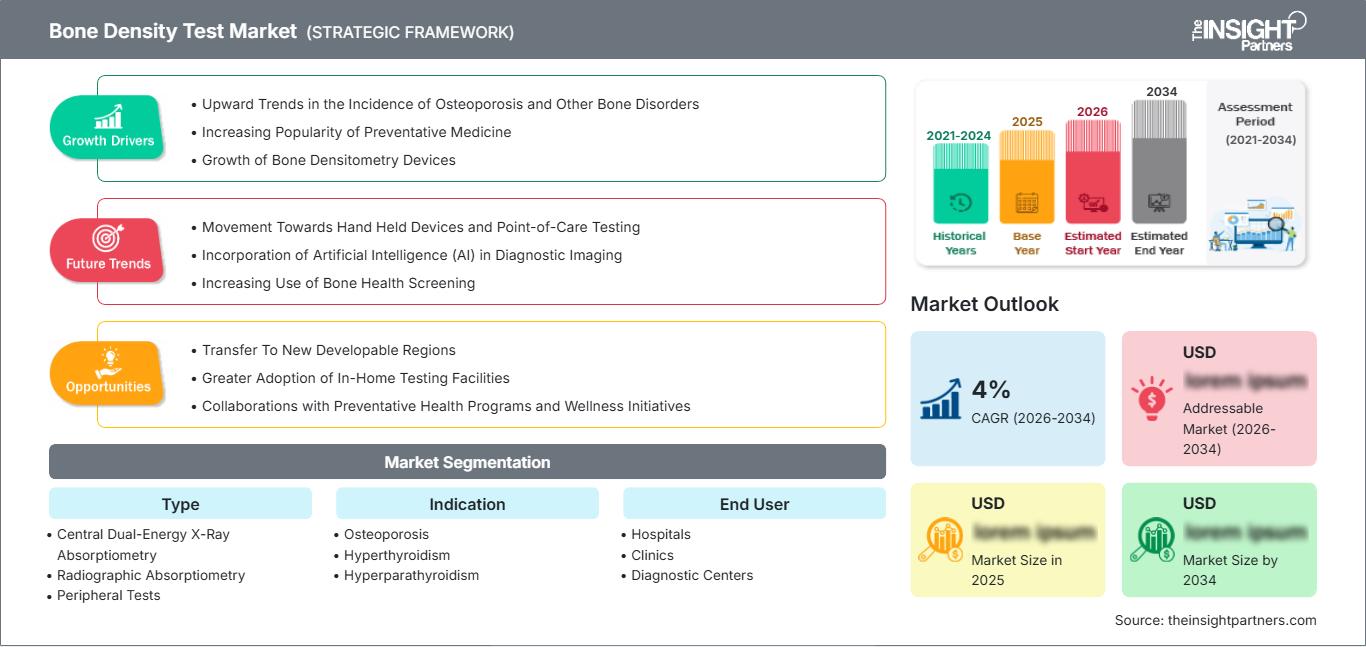
Mercado de pruebas de densidad ósea: Perspectivas estratégicas
-
Obtenga las principales tendencias clave del mercado de este informe.Esta muestra GRATUITA incluye análisis de datos, desde tendencias del mercado hasta estimaciones y pronósticos.
Regional Insights
North America Bone Density Test Market
The North American share stood at 38-40% in 2025 and is projected to grow at a CAGR rate of 4.8-5.2% from 2026 to 2034. The North American share in the Bone Density Test Market can be attributed to the reimbursement scenario for DXA, strong osteoporosis advocacy, and presence of high number of outpatient imaging facilities.
The replacement of the systems owing to the advanced features offered by the new generation such as vertebral fracture assessment, trabecular scoring, low dose imaging, and fast scanning, is becoming a key driving factor. United States continues to be the major source of revenue whereas Canada will drive the demand through hospital based imaging services.
U.S. Bone Density Test Market
The U.S. represented 78–82% of North America in 2025 and is projected to grow at a CAGR range of 4.7–5.1% during 2026–2034. The country benefits from strong clinical awareness, Medicare coverage for eligible patients, and a large installed base across hospitals, orthopedic practices, women’s health clinics, and diagnostic imaging centers. Hologic, Inc. and GE HealthCare Technologies Inc. maintain broad channel presence.
Application trends are expanding from osteoporosis diagnosis toward therapy monitoring, body composition, sarcopenia assessment, and fracture risk stratification. Demand is also influenced by rising obesity, diabetes, long-term steroid use, aromatase inhibitor therapy, and thyroid disorders. The testing pathway increasingly connects orthopedics and primary care after low-trauma fractures, improving referral capture for densitometry providers.
Europe Bone Density Test Market
Europe represented a market share of 27-29% in 2025, and is anticipated to register a compound annual growth rate of 4.4-4.8% from 2026-2034. The Germany market is the largest one, owing to well-established radiology facility, physician referrals, and development of hospital diagnostic systems. The market in the UK focuses on fracture-prevention pathways and post-fracture assessment, but capacity constraints at imaging facilities still determine waiting times.
Germany enjoys the benefits of an aging population, presence of effective orthopedic practice communities, and high acceptance of central DXA scans for hip and lumbar spine assessments. The UK market develops under the impact of NHS referral guidelines and secondary fracture prevention strategies via fracture liaison programs.
The stable southern and western Europe market is determined by France, Italy, and Spain. France has good hospital and private radiology applications, Italy has osteoporosis screenings in older women, and Spain demonstrates market demand from outpatient diagnostic centers and regional healthcare initiatives to decrease the fragility fractures burden.
APAC Bone Density Test Market
The Asia Pacific held a market share of 22-24% in 2025 and is expected to witness a CAGR of 6.1-6.5% in 2026-2034. The key driver for the region is the growing imaging infrastructure, increase in elderly population, and purchase from hospitals in tiered cities in China. Demand for miniaturized devices and geriatric check-ups are witnessed in Japan and South Korea.
In India and Australia, there are additional factors driving the growth in the market. In India, private diagnostic chains provide increased access to preventive tests, whereas in Australia, programs for osteoporosis help patients undergo multiple testing and prevent fractures. Increased focus on non-communicable diseases and localization of medical devices in some parts of Asia have improved affordability and availability of products in the market.
Middle East & Africa Bone Density Test Market
The Middle East & Africa region is expected to grow at a CAGR range of 4.9–5.3% during 2026–2034, with Saudi Arabia as the leading country. Demand is supported by hospital infrastructure projects, women’s health screening, and rising endocrinology workloads in Saudi Arabia and the UAE. Private imaging centers are gradually adding bone health services.
South Africa remains the strongest sub-Saharan market, supported by urban hospitals and specialist clinics, while the Rest of MEA shows selective adoption in tertiary facilities. Energy-funded health infrastructure in Gulf countries is improving procurement capacity, although limited trained operators and uneven reimbursement slow broad population-level screening.
Segmentation Analysis
Type
The Type segment is projected to grow at a CAGR of 5.0–5.8% during 2026–2034. Central DXA systems dominate due to high accuracy and clinical acceptance, while peripheral tests and radiographic absorptiometry cater to cost-sensitive and decentralized settings, expanding the Bone Density Test Market scope.
- Central Dual-Energy X-Ray Absorptiometry (DXA): Dominates hospital-based diagnostics due to superior accuracy and reliability, widely used for osteoporosis screening and monitoring treatment outcomes in clinical settings.
- Radiographic Absorptiometry: Offers cost-effective alternatives for smaller clinics, gaining traction in regions with limited healthcare budgets and infrastructure constraints.
- Peripheral Tests: Includes portable and point-of-care devices, increasingly adopted in outpatient and community healthcare settings for quick screening and early detection.
Indication
The Indication segment is expected to grow at a CAGR of 5.3–6.1% during 2026–2034. Osteoporosis remains the primary application, while conditions like hyperthyroidism and osteopenia contribute to expanding diagnostic demand.
- Osteoporosis: Represents the largest demand driver due to high prevalence among aging populations and increasing screening awareness globally.
- Hyperthyroidism: Requires monitoring of bone density due to associated bone loss risks, supporting diagnostic demand in endocrine disorders.
- Hyperparathyroidism: Drives testing due to its impact on calcium metabolism and bone health, particularly in specialized clinical settings.
- Osteopenia: Early-stage bone loss detection is encouraging preventive screening, expanding the patient pool for diagnostic procedures.
Devices
The Devices segment is projected to grow at a CAGR of 5.6–6.4% during 2026–2034. Central DXA scan machines dominate due to clinical accuracy, while handheld devices are gaining momentum for portable applications.
- Central DXA Scan Machine: Preferred in hospitals and diagnostic centers for comprehensive assessments and precise measurement of bone mineral density.
- Hand Held Devices: Increasingly used in primary care and remote settings, offering convenience and cost-effective screening solutions.
End User
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,2 % durante el período 2026-2034. Los hospitales siguen siendo los mayores usuarios, mientras que las clínicas y los centros de diagnóstico se están expandiendo debido al aumento de los servicios ambulatorios.
- Hospitales : Son contribuyentes importantes debido a su infraestructura avanzada y al elevado flujo de pacientes, lo que permite ofrecer servicios de diagnóstico integrales.
- Clínicas : Su adopción está en aumento debido a la descentralización de la atención médica y a la creciente demanda de servicios de diagnóstico ambulatorios.
- Centros de diagnóstico : Se están expandiendo rápidamente, ofreciendo capacidades de análisis especializados y centrándose cada vez más en los servicios de atención médica preventiva.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Precisión clínica |
Maduro |
|
Clínicas |
Medio |
Atención ambulatoria |
Escalada |
|
Centros de diagnóstico |
Medio |
Examen preventivo |
Escalada |
Factores que impulsan el crecimiento del mercado de pruebas de densidad ósea y análisis de su impacto
Aumento de la carga de fracturas por fragilidad en poblaciones que envejecen
El envejecimiento de la población es el principal motor de la demanda en el mercado de pruebas de densidad ósea, ya que el riesgo de fracturas aumenta considerablemente después de la mediana edad, especialmente entre las mujeres posmenopáusicas y los hombres mayores con comorbilidades. Los datos internacionales sobre osteoporosis indican que las fracturas relacionadas con esta enfermedad afectan a una proporción sustancial de adultos mayores de 50 años, lo que ejerce presión sobre los sistemas de salud para diagnosticar la pérdida ósea antes de que se produzcan fracturas de cadera, columna o muñeca. El impacto en el mercado es directo: mayor elegibilidad para la detección, mayor seguimiento y un mayor flujo de derivaciones desde ortopedia, endocrinología y atención primaria. Por lo tanto, los hospitales y centros de diagnóstico priorizan los sistemas con precisión confiable, protocolos de escaneo rápidos e informes longitudinales para respaldar decisiones de tratamiento más tempranas y reducir los costos evitables de las fracturas.
Ampliación de los servicios de diagnóstico preventivo e imagenología ambulatoria.
Los modelos de atención preventiva están incrementando el uso de la densitometría fuera de los hospitales de cuidados intensivos. Los centros de diagnóstico y las clínicas multiespecializadas están integrando las pruebas de densidad ósea en los paquetes de atención para la salud de la mujer, el bienestar de las personas mayores, el seguimiento oncológico y la atención endocrina. Este cambio amplía el acceso a pacientes que, de otro modo, no acudirían a hospitales de tercer nivel hasta después de una fractura. El impacto comercial se evidencia en la creciente demanda de sistemas compactos, programación eficiente y software que reduce el tiempo de entrega de informes. Los operadores de atención ambulatoria también prefieren equipos con bajos requisitos de mantenimiento y costos de servicio predecibles. A medida que las cadenas de diagnóstico se expanden en áreas urbanas y semiurbanas, los proveedores con una sólida capacitación de distribuidores y soporte para el tiempo de actividad obtienen una ventaja práctica.
Valor clínico de la evaluación multimodal de huesos y cuerpo
Las pruebas de densidad ósea están adquiriendo mayor valor a medida que los sistemas incorporan la evaluación de fracturas vertebrales, la composición corporal, mediciones relacionadas con la sarcopenia y la puntuación del hueso trabecular. Estas capacidades permiten a los médicos evaluar la resistencia esquelética, la salud metabólica, la pérdida muscular y la respuesta al tratamiento en un único flujo de trabajo diagnóstico. El impacto es mayor en hospitales y centros de diagnóstico avanzado que atienden a pacientes con cáncer, medicina deportiva, obesidad, geriatría y enfermedades endocrinas. La funcionalidad multimodal optimiza la utilización del equipo más allá de la osteoporosis, lo que se traduce en una mejor rentabilidad de la inversión. Además, fomenta la sustitución de sistemas antiguos que carecen de software moderno, adquisición de dosis bajas o funciones avanzadas de interpretación de riesgos.
Tendencias futuras del mercado de pruebas de densidad ósea
Interpretación asistida por IA y detección oportunista
AI-enabled analytics will become a defining layer of Bone Density Test Market trends as providers seek faster reporting, higher consistency, and better fracture risk identification. Algorithms that assist vertebral detection, hip structure assessment, and opportunistic evaluation from existing radiographs can expand screening beyond traditional densitometry appointments. This trend will not remove central DXA from confirmatory diagnosis, but it can improve referral capture by identifying at-risk patients earlier. Vendors that combine validated algorithms with radiology workflow integration, traceable reporting, and regulatory compliance will be better positioned as health systems move toward proactive bone health pathways.
Compact Systems for Decentralized Bone Health Access
Future demand will increasingly favor compact and lower-footprint systems that bring bone health screening closer to primary care, community clinics, and mobile health programs. Peripheral and ultrasound-based devices are likely to gain attention where central DXA capacity is limited or travel distance reduces patient compliance. The trend is particularly relevant in Asia Pacific, the Middle East, and rural markets where preventive imaging infrastructure is still developing. While confirmatory testing will remain centered on DXA, decentralized screening can widen the patient funnel and create new referral pathways for specialist evaluation and treatment monitoring.
Bone Density Test Market Opportunities
Integrated Diagnostic Pathways for Post-Fracture Care
Los servicios de enlace para fracturas representan una oportunidad comercial de gran impacto, ya que muchos pacientes con fracturas por traumatismos leves aún no son evaluados para detectar la pérdida ósea subyacente. Los proveedores de diagnóstico por imagen, los hospitales y los fabricantes de dispositivos pueden establecer protocolos estructurados que conecten los servicios de urgencias, los cirujanos ortopédicos y las unidades de densitometría ósea (DXA). Las previsiones del mercado de pruebas de densidad ósea indican que los sistemas capaces de realizar mediciones de seguimiento fiables, evaluaciones vertebrales e informes automatizados serán los preferidos en estos modelos de atención coordinada. Los proveedores pueden facilitar su adopción ofreciendo plantillas de flujo de trabajo, formación para profesionales clínicos y paquetes de servicios que reduzcan las barreras de implementación. Esta oportunidad permite alinear la utilización de equipos con resultados medibles, como una menor incidencia de fracturas recurrentes y una mejor iniciación del tratamiento.
Expansión de centros de diagnóstico en mercados urbanos emergentes
Los mercados urbanos emergentes ofrecen una atractiva oportunidad de inversión, ya que las redes de diagnóstico privadas amplían sus carteras de servicios de imagenología preventiva. Las pruebas de densidad ósea pueden integrarse con la mamografía, la ecografía, los análisis endocrinos y los paquetes de salud para personas mayores, lo que optimiza la derivación de pacientes y aumenta la utilización de los equipos. El mayor potencial reside en las ciudades donde la densidad de especialistas está en aumento, pero la capacidad de diagnóstico por imagen pública sigue siendo limitada. Los fabricantes pueden impulsar la demanda mediante configuraciones de productos diferenciadas, apoyo financiero, capacitación de operadores y mantenimiento a cargo del distribuidor. Los centros de diagnóstico se benefician al incorporar servicios diferenciados que atienden a las poblaciones de edad avanzada, las necesidades de salud de la mujer y el seguimiento de enfermedades crónicas, sin requerir la infraestructura necesaria para las modalidades de radiología avanzada.
Novedades recientes
- Julio de 2025: Furuno Electric Co., Ltd. presentó su densitómetro óseo ultrasónico CM-300 en Japan Health, Osaka, destacando la medición del calcáneo, la impresión automática de gráficos de referencia, su diseño compacto y su idoneidad para exámenes médicos grupales y la detección temprana de la osteoporosis. Esta presentación reforzó el enfoque de la compañía en herramientas de detección no invasivas para entornos de atención médica descentralizados.
- Mayo de 2025: Diagnostic Medical Systems SA recibió la aprobación de la FDA para el sistema de radiología móvil !M1 e inició su comercialización en EE. UU. con Medlink Imaging. Si bien la aprobación se refería a la radiología, DMS se identificó como una empresa activa en radiología digital y densitometría ósea, fortaleciendo así su plataforma regulatoria y de distribución en Norteamérica.
- Agosto de 2024: OsteoSys Co., Ltd. anunció la aprobación del Reglamento Europeo de Dispositivos Médicos para sus sistemas de densitometría ósea DXA. Esta certificación respalda la continuidad en el mercado europeo de su cartera de productos DXA para osteoporosis, composición corporal, sarcopenia, aplicaciones veterinarias y preclínicas, reforzando su capacidad de cumplimiento bajo las normas más estrictas para dispositivos médicos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -