
Mercado de comprimidos de cabergolina: tamaño, tendencias y previsiones 2034
Tamaño del mercado de tabletas de cabergolina y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (0,5 mg/comprimido, 1 mg/comprimido y 2 mg/comprimido); uso final (enfermedad de Parkinson (EP), hiperprolactinemia y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00023929
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 12, 2026


Tamaño del mercado en 2025
1.320 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,65 %
Índice de crecimiento
Mercado potencial
18.400 millones de dólares estadounidenses
(2026-2034)
El mercado de comprimidos de cabergolina alcanzó los 1320 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 2800 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,65 %. Este crecimiento refleja el uso cada vez mayor de este método de tratamiento con agonistas de la dopamina, junto con el aumento del volumen de ventas debido a los diagnósticos de trastornos de la prolactina, los medicamentos genéricos y la continua preferencia por los comprimidos orales.
América del Norte sigue siendo una región clave para el crecimiento del mercado de comprimidos de cabergolina, impulsado por el acceso a servicios de endocrinología, el control de prescripciones y la disponibilidad de medicamentos genéricos en la región. Se prevé que América del Norte crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % entre 2026 y 2034, debido a la detección de trastornos hipofisarios, las derivaciones a neurología y la demanda constante de tratamientos orales de administración semanal o bisemanal.
Evaluación y perspectivas del mercado de comprimidos de cabergolina
- América del Norte representó entre el 34 % y el 37 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % entre 2026 y 2034, gracias a la prescripción liderada por endocrinólogos, el amplio acceso a las farmacias y los sistemas maduros de reembolso de medicamentos genéricos.
- En 2025, Estados Unidos representó entre el 78 % y el 82 % de la cuota de mercado en Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 8,1 % al 8,6 %, impulsada por las vías de suministro y diagnóstico especializado reguladas por la FDA.
- Europa representaba entre el 27 % y el 30 % de la cuota de mercado en 2025 y está experimentando un crecimiento anual compuesto entre 2026 y 2034 del 7,6 % al 8,2 %, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de la demanda gracias a la atención endocrina estructurada.
- La región de Asia-Pacífico acaparó entre el 22 % y el 25 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,2 % entre 2026 y 2034, liderada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, el de 0,5 mg/unidades, representó entre el 68 % y el 72 % de la cuota de mercado en 2025 y se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 8,3 % al 8,8 %, lo que refleja la comodidad dominante en la prescripción.
- El segmento de alto crecimiento de la hiperprolactinemia representó entre el 74 % y el 78 % de la cuota de mercado en 2025 y se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 8,8 % al 9,4 %, impulsado por las pruebas de diagnóstico y la atención relacionada con la fertilidad.
- Empresas clave analizadas en detalle : Pfizer Inc., Teva Pharmaceutical Industries Ltd., Sun Pharmaceutical Industries Ltd., Mylan Pharmaceuticals Inc., Neon Laboratories Limited, Serum Institute of India Pvt. Ltd., TTK Healthcare Limited, Cipla Limited, Intas Pharmaceuticals Limited, Vivo Life Sciences Private Limited, Zydus Healthcare Limited, Cubit Healthcare Private Limited, Eris Lifesciences Limited, Amigoz Lifesciences Private Limited, Innovative Pharmaceuticals.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria manufacturera ha pasado de depender de marcas específicas a un ecosistema de genéricos mucho más diverso, basado en la competencia por costes y en procesos de control de calidad. La fabricación de comprimidos de dosis bajas implica una gestión controlada de la potencia, una disolución validada del fármaco y un proceso de ranurado, principalmente para comprimidos de 0,5 mg. Los avances tecnológicos se centran en la automatización del proceso de compresión, el seguimiento de impurezas y la trazabilidad de lotes, mientras que la dinámica de fabricación está determinada por la calidad del principio activo farmacéutico, el control de los medicamentos derivados del cornezuelo de centeno y los programas de farmacovigilancia específicos de cada país.
Durante el período de pronóstico, las tasas de crecimiento se expandirán más allá del mercado actual de medicamentos recetados debido a la expansión de los diagnósticos endocrinos, los diagnósticos de infertilidad y los tratamientos neurológicos en las regiones en desarrollo. Se invertirá en empresas con capacidad comprobada para producir lotes pequeños, expedientes regulatorios regionales y redes de distribución confiables e independientes de la cadena de frío. Los avances regulatorios provendrán del desarrollo de guías de bioequivalencia, programas de revisión de genéricos y programas nacionales para aumentar la disponibilidad de medicamentos orales para enfermedades crónicas a través de hospitales, farmacias minoristas y farmacias en línea.
Alcance del informe de mercado de tabletas de cabergolina
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.320 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,65% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de comprimidos de cabergolina
El crecimiento del mercado de comprimidos de cabergolina estará impulsado por la prevalencia de la hiperprolactinemia, el prolactinoma y el tratamiento coadyuvante de la enfermedad de Parkinson. Esta demanda se verá reforzada por las pruebas de prolactina sérica, las derivaciones para gammagrafías hipofisarias y los estudios endocrinos relacionados con problemas de fertilidad. Las cadenas de suministro seguirán siendo sensibles al principio activo, ya que la cabergolina es un derivado muy potente del alcaloide del cornezuelo.
En la cadena de valor, los productos de la competencia se basan en una sólida documentación, precios transparentes y un suministro constante, y no necesariamente en campañas de marketing agresivas. Los mayoristas y las farmacias hospitalarias se centran en la disponibilidad de comprimidos ranurados y la estandarización de los tamaños de envase. En los mercados emergentes, el aumento de las prescripciones se basará en consultas privadas de endocrinología y laboratorios que transforman problemas hormonales previamente no diagnosticados en prescripciones recurrentes.
El informe de mercado de tabletas de cabergolina revela una competencia fragmentada pero estratégicamente sólida. Mientras que Pfizer Inc. mantiene su presencia a través de DOSTINEX, Teva Pharmaceutical Industries Ltd., Mylan Pharmaceuticals Inc., Sun Pharmaceutical Industries Ltd., Cipla Limited, Intas Pharmaceuticals Limited y Zydus Healthcare Limited ofrecen competencia de genéricos en mercados regulados y semirregulados. Las empresas indias facilitan a los consumidores el acceso a precios económicos, mientras que los distribuidores especializados suministran pequeñas cantidades a hospitales.
Se han realizado inversiones en la mejora de los métodos analíticos, la renovación de las autorizaciones de comercialización, las actividades de farmacovigilancia y el registro geográfico. Neon Laboratories Limited, TTK Healthcare Limited, Eris Lifesciences Limited, Vivo Life Sciences Private Limited, Cubit Healthcare Private Limited, Amigoz Lifesciences Private Limited e Innovative Pharmaceuticals están alineadas en cuanto a cobertura nacional, fabricación por contrato o distribución especializada. La ventaja estratégica radicará en la calidad de los comprimidos y su etiquetado.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
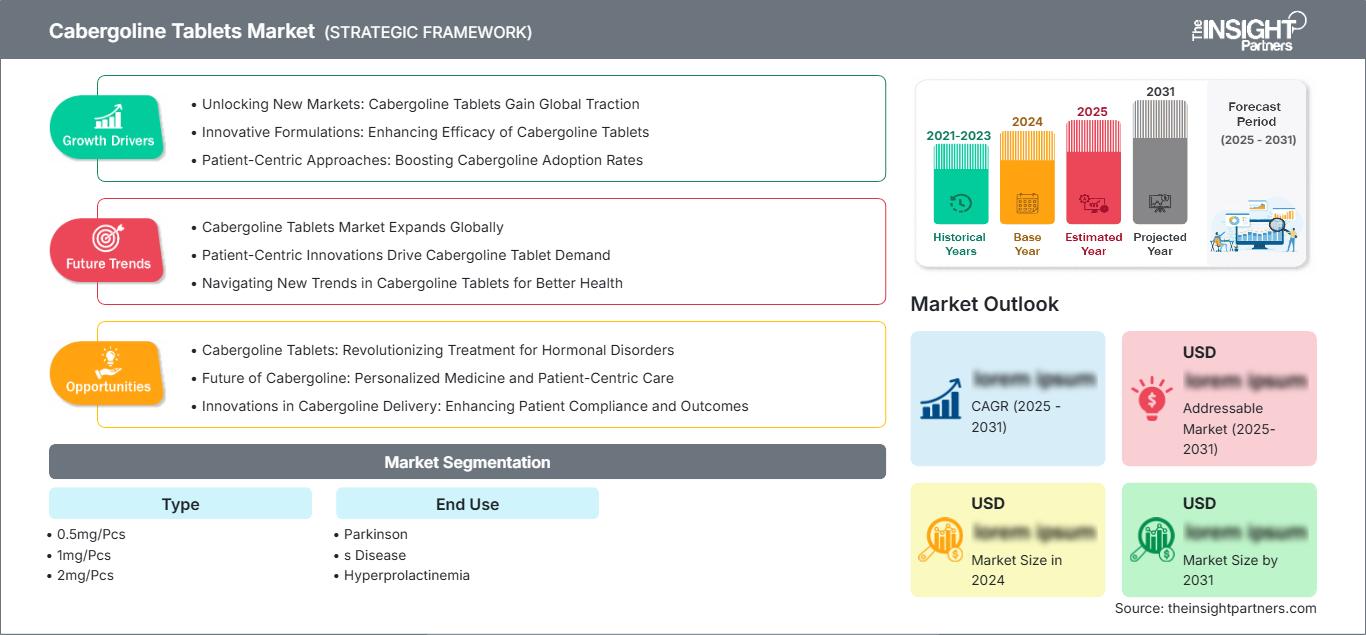
Mercado de comprimidos de cabergolina: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de tabletas de cabergolina
En Norteamérica, el mercado representaba entre el 34 % y el 37 % en 2025 y tiene potencial para crecer a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % entre 2026 y 2034. La presencia de especialistas en endocrinología, servicios de neurología y centros de análisis de prolactina sérica ha impulsado la demanda en la región. Otros factores incluyen un sistema avanzado de sustitución de genéricos, mecanismos de farmacovigilancia y la preferencia de las aseguradoras por tratamientos orales rentables.
Estados Unidos lidera en ingresos regionales, mientras que Canadá obtiene ingresos de programas provinciales de medicamentos y derivación. El nuevo etiquetado de la FDA sobre la evaluación valvular y la lactancia materna después del embarazo ha hecho que la prescripción sea más rigurosa sin afectar el uso de hormonas endocrinas. La concentración de mayoristas es favorable para aquellos fabricantes que mantienen inventarios de forma constante.
Mercado estadounidense de comprimidos de cabergolina
La región de Norteamérica representó entre el 78 % y el 82 % del mercado estadounidense en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,6 % hasta 2034. El alto volumen de pruebas diagnósticas en las clínicas de endocrinología, medicina reproductiva y neurología contribuye al crecimiento en el país. Las tendencias de aplicación se centran en los trastornos de hiperprolactinemia asociados al adenoma hipofisario y requieren la titulación de la dosis mediante la monitorización sérica.
La penetración de la empresa es amplia, con Pfizer Inc. vinculada a DOSTINEX y Teva Pharmaceutical Industries Ltd., Mylan Pharmaceuticals Inc. y otros fabricantes de genéricos como fuentes de competencia en precios. Las actividades de etiquetado de la FDA en 2025 incluyeron información sobre el perfil de seguridad en indicaciones cardíacas y posparto, lo que sirvió de incentivo para una evaluación adecuada. Las perspectivas en EE. UU. siguen ligadas a la renovación de recetas para enfermedades crónicas, las recetas electrónicas y la gestión de beneficios farmacéuticos (PBM).
Mercado europeo de comprimidos de cabergolina
El segmento europeo representa entre el 27 % y el 30 %, y su tasa de crecimiento anual compuesta (TCAC) prevista para el periodo 2026-2034 se estima entre el 7,6 % y el 8,2 %. Alemania es el principal motor de este crecimiento en Europa. El Reino Unido cuenta con un mercado altamente organizado, con guías de derivación endocrina, unidades multidisciplinares especializadas en hipófisis y un uso estable del tratamiento con agonistas dopaminérgicos orales. La disponibilidad de medicamentos genéricos y los formularios hospitalarios contribuyen a mantener los precios y la continuidad del tratamiento.
Alemania lidera el mercado gracias a la alta concentración de especialistas, el buen acceso a diagnósticos y el estricto cumplimiento del seguimiento endocrino. Países como Francia, Italia y España también contribuyen significativamente con mecanismos nacionales de reembolso, la colaboración entre ginecología y endocrinología, y el tratamiento de trastornos hipofisarios. El crecimiento del mercado en Europa es moderado en comparación con Asia-Pacífico.
Mercado de tabletas de cabergolina en la región Asia-Pacífico
La participación de la región Asia-Pacífico (APAC) se situó entre el 22 % y el 25 % en 2025 y se estima que aumentará a una tasa de crecimiento anual compuesta (CAGR) del 9,4 % al 10,2 % hasta 2034. Esto convierte a APAC en el segmento regional de mayor crecimiento. Si bien China ocupa la primera posición en términos de volumen potencial, India ofrece una sólida base de fabricación y productos rentables. Japón, Corea del Sur y Australia aportan valor añadido en términos de regulación y atención especializada en endocrinología.
Se prevé que los factores que impulsen el crecimiento industrial sean el aumento de la fabricación de medicamentos genéricos, la mejora de los diagnósticos y el incremento del gasto privado en atención médica. La política de medicamentos esenciales, junto con el desarrollo de la fabricación local y una mayor cobertura de seguros, facilita el acceso a estos tratamientos. Además, el mercado de comprimidos de cabergolina en la región Asia-Pacífico se ve favorecido por el aumento de las clínicas de fertilidad y el tratamiento de las enfermedades hormonales hipofisarias.
Mercado de comprimidos de cabergolina en Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,7 % durante el periodo 2026-2034, siendo Arabia Saudita el país con mayor gasto en atención médica. En los Emiratos Árabes Unidos, el acceso a servicios especializados se facilita mediante hospitales privados, mientras que Sudáfrica ofrece acceso regional. La demanda desigual en la región de Oriente Medio y África se debe a diagnósticos deficientes y niveles de reembolso inconsistentes.
Los recursos fiscales vinculados al petróleo en la región del Golfo permiten el desarrollo de infraestructura hospitalaria, la importación de medicamentos genéricos y un mayor acceso a especialidades médicas. Las inversiones en infraestructura facilitan las pruebas de laboratorio, el acceso a servicios de diagnóstico por imagen y la distribución de recetas para enfermedades crónicas. La demanda es menor que en la región Asia-Pacífico debido a las deficiencias en el diagnóstico de enfermedades endocrinas; sin embargo, la red hospitalaria urbana contribuye a aumentar la visibilidad de la demanda.
Análisis de segmentación
Tipo
Se prevé que este tipo de producto experimente un crecimiento anual compuesto (CAGR) del 8,2 % al 8,7 % durante el periodo 2026-2034. El alcance del mercado de comprimidos de cabergolina, según su concentración, está determinado por las preferencias de titulación de los médicos, la ranura de los comprimidos y la disponibilidad de regímenes de dosis bajas. El formato de 0,5 mg/comprimido sigue siendo el dominante, ya que se ajusta a las dosis iniciales y de mantenimiento habituales, mientras que las concentraciones más altas son adecuadas para casos específicos que requieren consolidación de dosis.
- La presentación de 0,5 mg/comprimidos es muy demandada debido a que permite una titulación estándar, ofrece flexibilidad en la división de comprimidos y cuenta con un amplio reconocimiento regulatorio. Su importancia estratégica se ve reforzada por la sustitución en farmacias, las prescripciones recurrentes y su gran compatibilidad con el tratamiento de la hiperprolactinemia.
- La presentación de 1 mg/comprimido está indicada para pacientes que requieren una mayor exposición semanal o una dosificación simplificada. La demanda es menor, pero relevante para las estrategias de adherencia, especialmente cuando los médicos buscan reducir el número de comprimidos sin modificar la intensidad del seguimiento.
- La presentación de 2 mg/unidad aborda el uso limitado de dosis altas y las necesidades de tratamiento especializado. Su cuota de mercado es menor, pero sigue siendo estratégicamente útil para los fabricantes que buscan una gama más amplia de dosis y participar en licitaciones hospitalarias.
Uso final
Se prevé que el uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,6 % al 9,1 % durante el período 2026-2034. La demanda está liderada por las aplicaciones endocrinas, mientras que el uso neurológico sigue siendo selectivo, ya que el tratamiento de la enfermedad de Parkinson suele basarse en regímenes dopaminérgicos más amplios. La hiperprolactinemia genera el mayor flujo de prescripciones debido a la claridad diagnóstica, las implicaciones para la fertilidad y los resultados medibles del tratamiento mediante la monitorización de la prolactina sérica.
- La enfermedad de Parkinson representa un área de uso selectivo donde la cabergolina puede considerarse cuando la terapia con agonistas dopaminérgicos es clínicamente apropiada. Su relevancia estratégica está ligada a la evaluación por un neurólogo especialista y al seguimiento de la seguridad.
- La hiperprolactinemia sigue siendo la principal aplicación final, respaldada por el diagnóstico de adenoma hipofisario, las evaluaciones de infertilidad, los estudios de trastornos menstruales y la respuesta bioquímica medible, lo que la convierte en la aplicación comercialmente más sólida.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Enfermedad de Parkinson |
Medio |
Control del motor |
Maduro |
|
Hiperprolactinemia |
Alto |
Cuidado de la fertilidad |
Escalada |
Factores que impulsan el crecimiento del mercado de comprimidos de cabergolina y análisis de su impacto
Aumento en la detección de trastornos endocrinos relacionados con la prolactina.
La mayor disponibilidad de pruebas de prolactina en suero, resonancias magnéticas de la hipófisis y endocrinología reproductiva ha permitido que los trastornos hormonales pasen de ser síntomas no diagnosticados a casos tratables. El mayor impacto se observa en la hiperprolactinemia, donde los síntomas que motivan el diagnóstico incluyen infertilidad, irregularidades menstruales, galactorrea e hipogonadismo. La comodidad de la cabergolina, que puede tomarse una o dos veces por semana, facilita la adherencia al tratamiento en comparación con la medicación diaria. Las guías clínicas, que recomiendan los agonistas dopaminérgicos como principal forma de tratamiento, también contribuyen a esta demanda.
Disponibilidad de medicamentos genéricos y sustitución regulada en farmacias
La competencia de los genéricos contribuye a que el producto sea asequible y accesible sin comprometer los estándares de calidad establecidos por los expedientes, las directrices de bioequivalencia y los sistemas de farmacovigilancia. Este factor tiene un impacto directo en el mercado, ya que la cabergolina se prescribe para afecciones crónicas o semicrónicas, en cuyo caso los pacientes deben considerar factores como la continuidad del tratamiento y la asequibilidad. Además, las farmacias minoristas, las licitaciones y las recetas en línea prefieren a las empresas que pueden fabricar de forma consistente dosis de 0,5 mg a menor coste.
Expansión de la atención especializada en sistemas de salud emergentes
Los nuevos centros sanitarios han empezado a contratar endocrinólogos, neurólogos, especialistas en infertilidad y centros de diagnóstico, ofreciendo nuevas vías para el manejo de enfermedades que antes se trataban solo con síntomas o que habían pasado completamente desapercibidas. Esto es especialmente relevante en ciudades de India, China, el sudeste asiático, los países del Golfo Pérsico y Latinoamérica, donde el desarrollo de la sanidad privada ha propiciado un aumento de las pruebas hormonales y de imagen. Además del mayor volumen de prescripciones, se consigue una mejor adherencia al tratamiento, ya que los pacientes reciben seguimiento con pruebas y ajustes de dosis. El registro local, una buena red de distribución y un empaquetado rentable son esenciales para el éxito en este entorno.
Tendencias futuras del mercado de comprimidos de cabergolina
Integración del etiquetado y el monitoreo orientados a la seguridad
Las tendencias del mercado de comprimidos de cabergolina reflejarán cada vez más la prescripción basada en la seguridad, con la evaluación cardíaca, las advertencias sobre la lactancia posparto y la monitorización de la fibrosis integradas en los flujos de trabajo clínicos. En lugar de suprimir la demanda, una monitorización más clara puede mejorar la confianza del médico al definir la selección adecuada de pacientes. Los registros de salud digitales, las alertas automáticas de reabastecimiento y los sistemas de prescripción vinculados al laboratorio pueden ayudar a los médicos a realizar un seguimiento de la respuesta de la prolactina y el riesgo de eventos adversos. Esto favorecerá a los fabricantes con sistemas de información médica sólidos y etiquetas actualizadas. Con el tiempo, se espera que la transparencia en la seguridad fortalezca la adherencia al tratamiento en pacientes endocrinos adecuados, al tiempo que limita el uso fuera de indicación o con una monitorización deficiente.
Fabricación localizada de comprimidos potentes en pequeñas cantidades.
La estrategia de suministro futura se orientará hacia la fabricación localizada o registrada regionalmente para comprimidos orales potentes de baja dosis. La cabergolina requiere una manipulación cuidadosa, validación analítica y control de impurezas, lo que convierte la fiabilidad del suministro en un factor diferenciador competitivo. Los países que promueven la resiliencia farmacéutica nacional pueden incentivar el envasado local, la transferencia de tecnología o la fabricación secundaria. Esta tendencia es particularmente relevante para India, China, Oriente Medio y determinados mercados europeos que buscan reducir los retrasos en las importaciones. Las empresas que combinen sistemas de calidad conformes con una economía de lotes flexible estarán mejor posicionadas para licitaciones, contratos de marca blanca y una entrada más rápida en mercados regulados.
Oportunidades de mercado para las tabletas de cabergolina
Expansión a través de redes de atención a la fertilidad y la hipófisis.
La mejor oportunidad de inversión reside en conectar el acceso a la cabergolina con clínicas de fertilidad, centros especializados en hipófisis y redes de endocrinología. Las previsiones del mercado de comprimidos de cabergolina indican que la hiperprolactinemia seguirá siendo la indicación más atractiva, ya que el diagnóstico se basa en pruebas y la respuesta al tratamiento es medible. Los fabricantes pueden impulsar el crecimiento mejorando la formación de los médicos, manteniendo un suministro fiable de 0,5 mg y adaptando los envases a los esquemas de titulación habituales. Las alianzas con laboratorios de diagnóstico y farmacias especializadas pueden mejorar el inicio del tratamiento y la continuidad de la renovación de la receta. Esta oportunidad es especialmente relevante en los mercados de Asia-Pacífico y del Golfo Pérsico, donde la medicina reproductiva privada está en expansión.
Optimización de carteras para mercados de medicamentos genéricos regulados
Los fabricantes pueden aprovechar las oportunidades reforzando los expedientes para mercados regulados, actualizando el etiquetado y optimizando la calidad de los comprimidos para garantizar la fiabilidad de la dosificación. Muchos compradores priorizan la continuidad del suministro sobre los precios agresivos, dado que las prescripciones de cabergolina son clínicamente específicas y de bajo volumen. Las empresas pueden diferenciarse mediante la preparación para la farmacovigilancia, la documentación del control de impurezas y un rendimiento estable en la vida útil. La optimización de la cartera también incluye lanzamientos selectivos en Europa, Norteamérica, Australia y los mercados asiáticos de altos ingresos, donde los estándares de aprobación son exigentes, pero los precios son más estables. Este enfoque puede generar ingresos sostenibles sin depender de un gasto promocional a gran escala.
Novedades recientes
- Agosto de 2025: AS Medication Solutions LLC recibió la aprobación de la FDA para la fecha de entrada en vigor de las tabletas de cabergolina USP de 0,5 mg bajo la solicitud ANDA218618, lo que añade otra entrada en la lista de medicamentos genéricos de EE. UU. para la cabergolina oral. Esta inclusión respalda la disponibilidad de un suministro competitivo para los trastornos hiperprolactinémicos y refleja la actividad regulatoria en curso en torno a la disponibilidad de tabletas de cabergolina de baja dosis.
- Junio de 2025: Teva Pharmaceuticals USA, Inc. actualizó la etiqueta de sus comprimidos de cabergolina DailyMed, incluyendo información actualizada sobre la prescripción para trastornos hiperprolactinémicos en adultos, precauciones para la valvulopatía cardíaca y advertencias sobre el riesgo durante la lactancia posparto. Esta actualización refuerza la uniformidad del etiquetado para los proveedores de genéricos y facilita el acceso de farmacéuticos y médicos a información de seguridad actualizada.
- Abril de 2025: Pharmacia and Upjohn Company LLC, una empresa de Pfizer, recibió una actualización del etiquetado de DOSTINEX con cambios importantes en las indicaciones y el uso, advertencias sobre valvulopatía cardíaca y fibrosis pericárdica, y la descripción del riesgo de inhibición o supresión de la lactancia posparto. Esta actualización reforzó las directrices de uso apropiado para la prescripción de cabergolina de marca.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -