
Mercado de instrumentos de análisis celular: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de instrumentos para análisis celular y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de producto (consumibles, instrumentos); proceso (identificación celular, vías de señalización celular/transducción de señales, viabilidad celular, proliferación celular, recuento celular y control de calidad, interacción celular, estudio de la estructura celular, identificación y validación de objetivos, análisis de células individuales); usuario final (hospitales, repositorios de colecciones de cultivos celulares, laboratorios, empresas farmacéuticas y biotecnológicas, institutos académicos y de investigación, organizaciones de investigación por contrato (CROS), otros usuarios finales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006955
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
23.310 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
45.410 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,69 %
Índice de crecimiento
Mercado potencial
325.640 millones de dólares estadounidenses
(2026-2034)
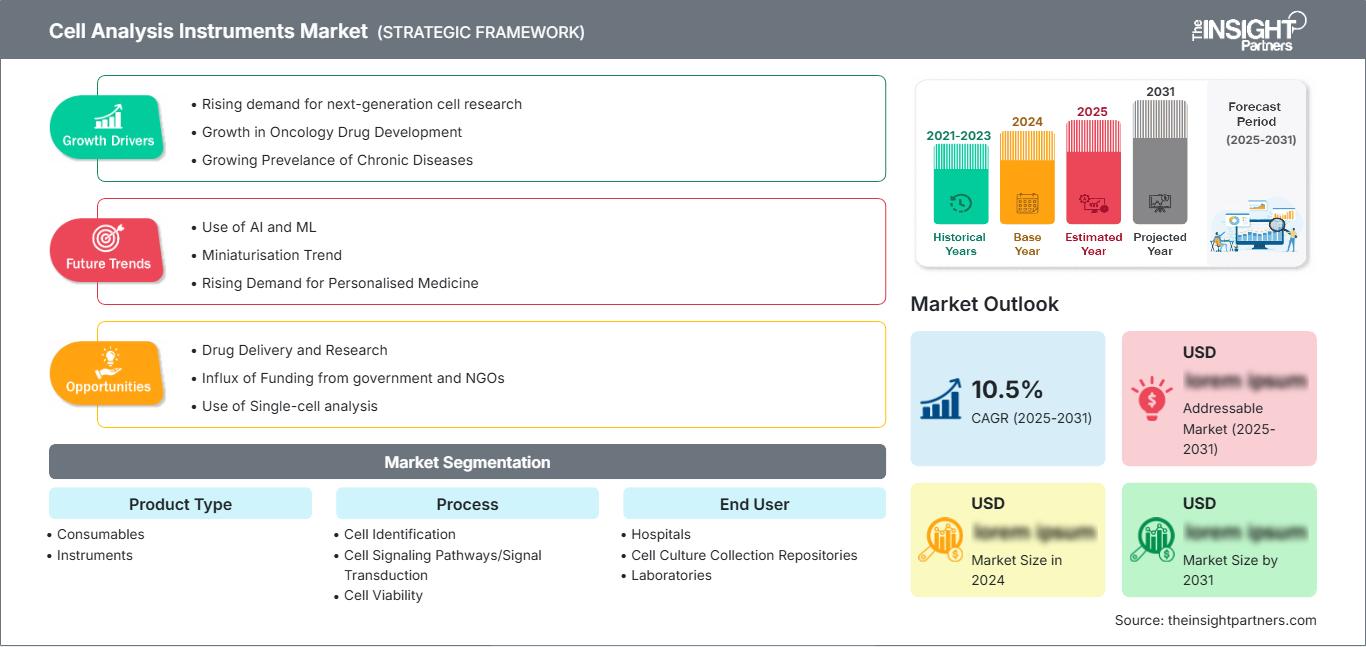
El mercado de instrumentos para análisis celular alcanzó un valor de 23.310 millones de dólares estadounidenses en 2025 y se prevé que alcance los 45.410 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,69 % durante el período 2026-2034. Este crecimiento se debe a la creciente complejidad de los estudios celulares, la mayor adopción de soluciones de imagen de alto contenido, la mayor incorporación de la citometría de flujo en los procesos de traslación y la demanda constante de dispositivos y consumibles para el descubrimiento de fármacos, el bioprocesamiento, los modelos de enfermedades y las aplicaciones de medicina de precisión.
Se prevé que el mercado norteamericano de instrumentos para análisis celular registre un crecimiento con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7,9 % al 8,5 % entre 2026 y 2034. El crecimiento del mercado regional se ve impulsado por un ecosistema biotecnológico consolidado, una alta penetración de laboratorios centrales de citometría de flujo y la creciente adopción de flujos de trabajo de células individuales en la investigación oncológica e inmunológica. La mayor automatización en los laboratorios farmacéuticos también promueve la sustitución de dispositivos tradicionales por otros más avanzados.
Evaluación y perspectivas del mercado de instrumentos para análisis celular
- América del Norte: La región representó entre el 36 % y el 39 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 7,9 % y el 8,5 % durante el período 2026-2034, gracias a la intensidad de la investigación biofarmacéutica, la infraestructura de laboratorios centrales y la traslación clínica de ensayos celulares avanzados.
- EE. UU.: El país representó entre el 82 % y el 85 % de los ingresos de Norteamérica en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 8,0 % y el 8,6 % durante el período 2026-2034.
- Europa: Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,6 % y el 8,2 % hasta 2034, liderada por Alemania, el Reino Unido y Francia.
- Asia Pacífico: La región de Asia Pacífico acaparó entre el 23 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 10,0 % y el 10,8 % durante el período 2026-2034, con China, Japón, Corea del Sur e India a la cabeza en la adopción.
- Segmento más importante: Los consumibles representaron entre el 56 % y el 60 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,8 % y el 9,4 % durante el período 2026-2034, lo que refleja las necesidades recurrentes de análisis.
- Segmento de alto crecimiento: El análisis de células individuales representó entre el 10 % y el 13 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 12,2 % y el 13,0 % durante el período 2026-2034 a medida que aumenten las aplicaciones multiómicas.
- Empresas clave analizadas en detalle: Becton, Dickinson and Company, Merck KGaA, Thermo Fisher Scientific Inc., Danaher Corporation, Sartorius AG, Agilent Technologies, Inc., Olympus Corporation, Revvity, Inc., Promega Corporation y Tecan Trading AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de instrumentos ha evolucionado desde herramientas independientes de conteo y análisis celular y de fluorescencia hasta instrumentos multiparamétricos que emplean análisis espectral, imágenes de alto contenido, automatización y análisis computacional. El ciclo de producción se orienta cada vez más hacia plataformas modulares que generan demandas recurrentes de reactivos, microplacas, anticuerpos, colorantes y calibración. Los fabricantes de instrumentos también trabajan en la creación de interfaces estandarizadas, kits y software compatible con la computación en la nube que contribuyen a mejorar la consistencia en el laboratorio. Esta evolución de las plataformas responde a las necesidades de la detección de fármacos, las terapias celulares y los centros académicos de investigación.
En los años previos a 2034, los laboratorios de China, India, Corea del Sur y algunos países de Oriente Medio representarán un número creciente de nuevas instalaciones. El gasto público en genómica, oncología, bioprocesamiento y terapias avanzadas aumentará el número de clientes potenciales. La necesidad de trazabilidad, validación de ensayos y control de calidad impulsará la venta de plataformas integradas; además, los laboratorios compartidos y los laboratorios subcontratados permitirán que incluso las empresas más pequeñas, incapaces de costear una plataforma a gran escala, puedan utilizar estos instrumentos.
Alcance del informe de mercado de instrumentos para análisis celular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 23.310 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 45.410 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,69% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de instrumentos para análisis celular
El mercado de instrumentos para análisis celular se verá influenciado por la complejidad de los procesos biofarmacéuticos, el creciente interés en la investigación de terapias celulares y génicas, y la necesidad de definir células heterogéneas. La demanda se impulsa a través de un ecosistema que incluye proveedores de reactivos, fabricantes de sistemas ópticos y sensores, fabricantes de instrumentos, proveedores de software, distribuidores, laboratorios centrales e investigadores. Las compras de instrumentos y consumibles son recurrentes, lo que genera ingresos periódicos por servicios, software, capacitación y validación de instrumentos. La cadena de suministro depende de láseres, detectores, sistemas de fluidos de precisión, sistemas de imagen y semiconductores.
Cada vez más, las decisiones de compra se basan en la rentabilidad total del flujo de trabajo, en lugar de solo en el costo de adquisición. Los laboratorios evalúan la cantidad de muestras procesadas por día, la cantidad de canales disponibles, el tiempo necesario para realizar los ensayos y el manejo de datos. Las empresas de instrumentación compiten ofreciendo paquetes que incluyen los instrumentos, los reactivos, el mantenimiento y los servicios de aplicación. El uso de consumibles estandarizados puede ayudar a reducir la variabilidad entre usuarios; sin embargo, los consumibles patentados pueden aumentar los costos de cambio y deteriorar la relación con el cliente.
El informe de mercado de instrumentos para análisis celular revela un mercado competitivo caracterizado por empresas de ciencias biológicas diversificadas y actores centrados en plataformas. Becton, Dickinson and Company y Thermo Fisher Scientific Inc. ofrecen soluciones integrales para citometría de flujo y reactivos, mientras que Danaher Corporation participa en el mercado a través de sus negocios de imagen celular, citometría, automatización y análisis. Sartorius AG y Agilent Technologies, Inc. se centran en el análisis de células vivas, la medición de impedancia y las soluciones para el descubrimiento de fármacos.
La usabilidad del software, la gestión de datos multidimensionales y la compatibilidad se vuelven cada vez más importantes para el posicionamiento estratégico en este sector. Merck KGaA, Promega Corporation y Tecan Trading AG obtienen ventajas gracias a su participación en consumibles, ensayos y automatización; Olympus Corporation y Revvity, Inc. se especializan en imagen y análisis de alto contenido. Las inversiones se dirigen hacia la detección espectral, la clasificación basada en inteligencia artificial, el análisis de organoides y los módulos de automatización. Los proveedores que logren integrar la preparación de muestras, la medición, la interpretación y la documentación podrían obtener una mayor cuota de mercado en los presupuestos de los laboratorios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de instrumentos para análisis celular: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de instrumentos para análisis celular
América del Norte representó entre el 36 % y el 39 % de los ingresos mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,5 % entre 2026 y 2034. La cuota de mercado de los instrumentos de análisis celular se debe a la gran cantidad de laboratorios académicos centrales, centros de investigación farmacéutica consolidados y un amplio acceso a instrumentación citométrica y de imagen compleja. La investigación en oncología, inmunología, enfermedades infecciosas y el desarrollo de procesos de terapia celular siguen siendo usos comunes que impulsan la compra recurrente de reactivos.
La modernización de los equipos de laboratorio, pasando de la tecnología tradicional basada en fluorescencia a sistemas espectrales, de imagen y de automatización, contribuye a la demanda de estos productos. Las técnicas para realizar ensayos con modelos celulares estandarizados son cada vez más comunes en los procesos de descubrimiento, traslación y control de procesos de fabricación en las empresas biofarmacéuticas. Si bien Canadá contribuye mediante la investigación y el desarrollo en universidades y centros biotecnológicos, México encuentra oportunidades específicas en el análisis por contrato y la fabricación farmacéutica. El servicio, la compatibilidad del software y la capacitación en las aplicaciones siguen siendo factores de compra necesarios debido a los requisitos de personalización en los ensayos de alta dimensionalidad.
Mercado estadounidense de instrumentos para análisis celular
América del Norte representó entre el 82 % y el 85 % de los ingresos generados en esta región en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,6 % entre 2026 y 2034. La fuerte presencia de empresas en el mercado, la sólida infraestructura de investigación biomédica y los clústeres de biotecnología ubicados en Massachusetts, California y la región del Atlántico Medio mantienen un alto nivel de instalación de instrumentos. Las empresas farmacéuticas y biotecnológicas utilizan el análisis celular para la validación de objetivos, la detección fenotípica, la caracterización inmunológica y el bioprocesamiento.
Se observa una tendencia en los requisitos de las aplicaciones hacia la citometría de flujo espectral, la obtención de imágenes celulares en tiempo real, el cribado de organoides y la multiómica unicelular. Becton, Dickinson and Company, Thermo Fisher Scientific Inc., Danaher Corporation, Agilent Technologies, Inc. y Promega Corporation cuentan con una importante presencia comercial y operativa que abastece a laboratorios estadounidenses. Existen centros académicos que facilitan el acceso a instrumentos costosos. Cada vez más, las organizaciones de investigación por contrato ofrecen servicios de desarrollo de ensayos y análisis. Además, los desarrolladores de terapias celulares buscan obtener mediciones fiables de viabilidad, identidad, potencia y calidad.
Mercado europeo de instrumentos para análisis celular
Europa representó entre el 27 % y el 30 % de los ingresos del mercado global en 2025 y se proyectó una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % entre 2026 y 2034. El motor de la demanda regional es Alemania, con una fuerte presencia en la producción farmacéutica, la industria biotecnológica y los laboratorios académicos. Los usuarios alemanes prefieren la obtención de imágenes automatizadas, la observación de células vivas y los procesos de control de calidad reproducibles, adaptados al desarrollo de productos biológicos y terapias avanzadas.
El mercado británico se beneficia de las tecnologías genómicas, los proyectos de medicina traslacional y la actividad biotecnológica en Cambridge, Oxford y Londres. Los centros de investigación facilitan la citometría de alta dimensión y el análisis de células individuales, y la organización de investigación por contrato amplía el acceso a empresas biotecnológicas más pequeñas. El cumplimiento normativo y la cooperación en investigación permiten el uso transfronterizo de instrumentos.
En Francia, coexisten instituciones biomédicas públicas e investigación farmacéutica. Italia y España están ganando terreno gracias a la presencia de centros oncológicos, universidades y actividad biotecnológica en sus regiones. Se prevé que Francia lidere el mercado entre estos tres países. El presupuesto limitado para la adquisición de instrumentos conlleva largos ciclos de reemplazo, pero la demanda de consumibles, contratos de servicio y ensayos mantiene los ingresos recurrentes.
Mercado de instrumentos de análisis celular en la región Asia-Pacífico
La región de Asia-Pacífico aportó entre el 23 % y el 26 % de los ingresos mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 10,8 % entre 2026 y 2034. Los principales sectores que generan ingresos en la región son la fabricación de productos biofarmacéuticos, la I+D hospitalaria y el desarrollo de biotecnología mediante ayudas gubernamentales. Se mantiene una fuerte demanda de equipos de precisión en Japón y una importante inversión en productos biológicos y terapia celular en Corea del Sur.
India ha experimentado un mayor uso de contratos de I+D y biosimilares, mientras que Australia aporta su contribución a través de universidades y proyectos de investigación clínica. Los incentivos a la fabricación, el desarrollo de laboratorios y el aumento de los equipos de científicos han facilitado el acceso a las plataformas. La creciente demanda incluye analizadores escalables, contadores celulares automatizados y consumibles de ensayo asequibles.
Mercado de instrumentos de análisis celular en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % durante el periodo 2026-2034. Arabia Saudita lidera la inversión regional mediante la transformación del sector sanitario, la infraestructura de investigación y la localización de la biotecnología. Los Emiratos Árabes Unidos están desarrollando capacidades en genómica y medicina de precisión, mientras que Sudáfrica sigue siendo un importante centro académico y de investigación clínica y de enfermedades infecciosas.
La demanda de RoMEA proviene de laboratorios de referencia y universidades. El campus de investigación, la fiabilidad de los servicios de laboratorio, la capacidad de almacenamiento en frío y el personal cualificado marcarán la diferencia. El apoyo de los distribuidores y las instalaciones compartidas siguen siendo fundamentales cuando los laboratorios individuales tienen recursos limitados.
Análisis de segmentación
Tipo de producto
Se prevé que el tipo de producto registre una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,0 % durante el período 2026-2034. El alcance del mercado de instrumentos de análisis celular en este segmento abarca los materiales de ensayo recurrentes y los equipos de capital utilizados para la medición, visualización e interpretación celular. La instalación de instrumentos genera una demanda a largo plazo de reactivos compatibles y mantenimiento, mientras que la rotación de consumibles mejora la previsibilidad de los ingresos. Las adquisiciones favorecen cada vez más los flujos de trabajo integrados que combinan hardware, ensayos validados, software y soporte técnico.
- Materiales consumibles: Los materiales consumibles ocupan la posición de liderazgo porque los anticuerpos, los colorantes, los kits de ensayo, las microplacas, las perlas, los tampones y los materiales de calibración requieren reposición, lo que satisface una demanda predecible en los flujos de trabajo rutinarios y de alto rendimiento.
- Instrumentación: La instrumentación sigue siendo estratégicamente importante a medida que los laboratorios se modernizan con citómetros espectrales, contadores automatizados, sistemas de imagen de células vivas y sistemas de alto contenido capaces de procesar muestras complejas con una menor intervención del operador.
Proceso
Se prevé que la segmentación por procesos en el mercado de instrumentos para análisis celular crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,3 % durante el periodo 2026-2034. La demanda refleja una diversificación que va desde el recuento rutinario y la evaluación de la viabilidad hacia la caracterización celular funcional, estructural y de alta dimensión. El cribado farmacéutico requiere mediciones escalables y reproducibles, mientras que la investigación traslacional prioriza la detección de células raras y la resolución de fenotipos. La interpretación asistida por software cobra cada vez más importancia a medida que los experimentos multiplexados generan conjuntos de datos más grandes.
- Identificación celular: La identificación celular sigue siendo fundamental en la inmunofenotipificación, la investigación de enfermedades y la caracterización de muestras, y existe una creciente demanda de detección multiparamétrica capaz de distinguir poblaciones celulares raras o estrechamente relacionadas.
- Vías de señalización celular/Transducción de señales: Los ensayos de transducción de señales respaldan los estudios del mecanismo de acción y la evaluación de compuestos mediante la medición de las respuestas intracelulares, la actividad de los receptores y la modulación de las vías en condiciones experimentales controladas.
- Viabilidad celular: Las pruebas de viabilidad registran una demanda constante en los campos del cultivo celular, el bioprocesamiento, la toxicología y la fabricación de terapias, ya que los usuarios deben distinguir entre poblaciones sanas, estresadas, apoptóticas y necróticas.
- Proliferación celular: El análisis de la proliferación es importante para la investigación del cáncer, la inmunología, la medicina regenerativa y la detección de compuestos, y sirve de apoyo a los métodos de imagen, fluorescencia, luminiscencia y medición sin marcadores.
- Recuento celular y control de calidad: El recuento y el control de calidad automatizados reducen la variabilidad manual, mejoran la documentación y garantizan la uniformidad en la entrada de células en los flujos de trabajo de investigación, fabricación y repositorio.
- Interacción celular: Los estudios de interacción celular adquieren una importancia estratégica en la inmuno-oncología, la biología de las infecciones y la modelización de tejidos, a medida que los investigadores examinan la comunicación entre las células inmunitarias, tumorales, estromales y microbianas.
- Estudio de la estructura celular: El análisis estructural respalda los estudios de morfología, orgánulos, citoesqueleto y localización, lo que impulsa la demanda de sistemas de imágenes de alta resolución y sondas que revelen cambios celulares espaciales.
- Identificación y validación de objetivos: Este proceso conecta el fenotipo celular con las hipótesis terapéuticas, lo que ayuda a los desarrolladores a priorizar objetivos, confirmar la relevancia biológica y reducir los fallos posteriores durante el descubrimiento de fármacos.
- Análisis de células individuales: El análisis de células individuales es un proceso de gran crecimiento porque resuelve la heterogeneidad celular e integra datos genómicos, transcriptómicos, proteómicos, espaciales y fenotípicos para la investigación de precisión.
Usuario final
Se prevé que el segmento de usuarios finales en el mercado de instrumentos para análisis celular crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,1 % durante el período 2026-2034. La adopción varía según el volumen de procesamiento, la financiación, la exposición regulatoria y la complejidad analítica. Las empresas farmacéuticas y biotecnológicas priorizan la automatización y los flujos de trabajo validados, mientras que las universidades suelen utilizar instalaciones centrales compartidas. Los hospitales se centran en la investigación clínicamente relevante y los diagnósticos especializados, mientras que las organizaciones de investigación por contrato buscan plataformas flexibles que admitan múltiples patrocinadores y formatos de ensayo.
- Hospitales: Los hospitales utilizan el análisis celular en hematología, oncología, patología, monitorización inmunológica e investigación traslacional, favoreciendo flujos de trabajo estandarizados, un servicio fiable y un procesamiento rápido de las muestras.
- Bancos de Cultivos Celulares: Los bancos de cultivos celulares requieren recuento, control de viabilidad, identificación, monitoreo de contaminación y control de calidad para mantener bancos de células autenticados y distribuir materiales biológicos reproducibles.
- Laboratorios: Los laboratorios independientes y de referencia requieren sistemas versátiles capaces de soportar múltiples tipos de ensayos, volúmenes de muestras y requisitos del cliente sin necesidad de una reconfiguración exhaustiva del flujo de trabajo.
- Empresas farmacéuticas y biotecnológicas: Estas empresas representan usuarios de alto valor porque los ensayos celulares proporcionan información para el descubrimiento de objetivos, la evaluación de candidatos, las pruebas de seguridad, el desarrollo de biomarcadores y el control de procesos de biofabricación.
- Institutos académicos y de investigación: Los institutos generan una amplia demanda de instrumentación a través de la biología básica, la modelización de enfermedades, la inmunología, la neurociencia y los proyectos de colaboración, concentrando con frecuencia plataformas avanzadas en instalaciones compartidas.
- Organizaciones de investigación por contrato: Las organizaciones de investigación por contrato priorizan el rendimiento, la flexibilidad analítica, la integridad de los datos y la rápida transferencia de métodos, ya que los patrocinadores subcontratan el trabajo de cribado celular, caracterización y desarrollo regulado.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
hospitales |
Medio |
Perfil inmunológico |
Escalada |
|
Depósitos de colecciones de cultivos celulares |
Bajo |
Autenticación de celdas |
Maduro |
|
Laboratorios |
Medio |
Automatización del flujo de trabajo |
Maduro |
|
Empresas farmacéuticas y biotecnológicas |
Alto |
Cribado fenotípico |
Escalada |
|
Institutos académicos y de investigación |
Alto |
Instalaciones principales |
Maduro |
|
Organizaciones de investigación por contrato |
Medio |
Subcontratación de análisis |
Escalada |
|
Otros usuarios finales |
Bajo |
Pruebas distribuidas |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de instrumentos para análisis celular
Expansión del desarrollo de la terapia celular y génica
El desarrollo de terapias celulares y génicas generará una mayor demanda de herramientas para cuantificar la identidad, viabilidad, proliferación, fenotipo, potencia y reproducibilidad de los procesos celulares. La caracterización de diversos materiales biológicos es necesaria en distintas etapas del descubrimiento de fármacos, el desarrollo de procesos, la liberación de productos y los análisis posteriores al proceso. Esto justifica el uso de citómetros de flujo, contadores celulares automatizados, sistemas de imagen y reactivos estándar. Las implicaciones comerciales van más allá de la compra inicial de un instrumento, ya que los flujos de trabajo validados con dicho instrumento generarán una necesidad continua de controles, anticuerpos, colorantes y servicios. Los proveedores que ofrezcan un enfoque escalable desde la investigación hasta la fabricación podrían superar los problemas de transferencia de métodos. La mayor demanda provendrá de empresas de biotecnología, organizaciones de desarrollo y fabricación por contrato (CDMO) y laboratorios especializados que realizan pruebas en diversos programas terapéuticos.
Aumento del uso de pruebas de detección fenotípicas en la industria farmacéutica
El cribado fenotípico se está expandiendo a medida que los desarrolladores de fármacos buscan evidencia celular que complemente el descubrimiento basado en dianas terapéuticas. La microscopía de alto contenido, el análisis de células vivas y la medición sin marcadores permiten a los investigadores observar la morfología, la proliferación, la toxicidad, la señalización y la respuesta funcional en modelos biológicamente complejos. Los cultivos tridimensionales, los esferoides y los organoides aumentan aún más la necesidad de imágenes precisas, control ambiental y segmentación computacional. El efecto comercial es una mayor demanda de software automatizado para el manejo de muestras, la adquisición de imágenes y el análisis, capaz de comparar grandes conjuntos de datos experimentales. Los proveedores de plataformas pueden fortalecer la fidelización de clientes ofreciendo plantillas de ensayo validadas y análisis integrados. Los usuarios farmacéuticos se benefician de la identificación temprana de candidatos ineficaces o tóxicos, lo que mejora la asignación de recursos antes del costoso desarrollo preclínico.
Necesidad de flujos de trabajo de laboratorio reproducibles y de alto rendimiento.
La capacidad de los laboratorios se ve cada vez más limitada por protocolos complejos, disponibilidad limitada de especialistas y un volumen de muestras cada vez mayor. La carga automatizada, el manejo de fluidos, el autoenfoque, la asistencia para la selección de objetivos, los controles de calidad y la elaboración de informes estandarizados reducen la intervención manual y mejoran la reproducibilidad. Estas capacidades son especialmente valiosas para estudios multicéntricos, investigación por contrato y desarrollo biofarmacéutico, donde los métodos inconsistentes pueden retrasar las decisiones o requerir experimentos repetidos. Los fabricantes de instrumentos están respondiendo con sistemas de operación autónoma, configuraciones modulares y flujos de trabajo guiados por software. El impacto en el mercado incluye la sustitución de sistemas que requieren mucha mano de obra y una mayor vinculación a acuerdos de servicio, licencias de software y consumibles validados. Los laboratorios pueden aumentar el rendimiento sin un crecimiento proporcional del personal, mientras que los proveedores obtienen ingresos recurrentes y una mayor integración en las operaciones experimentales de sus clientes.
Tendencias futuras del mercado de instrumentos para análisis celular
Convergencia de la detección espectral y la obtención de imágenes en tiempo real.
Las tendencias del mercado de instrumentos para análisis celular apuntan cada vez más hacia plataformas que combinan la medición espectral con la obtención de imágenes morfológicas en una misma corrida analítica. Esta convergencia permite a los investigadores interpretar la expresión de marcadores junto con la localización espacial, la forma celular y el comportamiento de interacción. Durante el período de pronóstico, los sistemas integrados deberían reducir la dependencia de experimentos separados de citometría y microscopía, mejorando la eficiencia de las muestras y la continuidad analítica. La adopción dependerá de la velocidad de procesamiento de datos, el software intuitivo y los controles de calidad estandarizados. A medida que las configuraciones de detectores se vuelven más accesibles, los laboratorios medianos podrían adoptar capacidades que antes se concentraban en instalaciones centrales especializadas, lo que ampliaría la demanda de instrumentos modulares, capacitación en aplicaciones, fluoróforos compatibles y paquetes de análisis computacional.
Inteligencia artificial para la clasificación celular
La inteligencia artificial evolucionará desde una funcionalidad opcional de procesamiento de imágenes hacia una capa central que conectará la adquisición, el control de calidad, la clasificación y la toma de decisiones experimentales. Los algoritmos podrán identificar fenotipos sutiles, segmentar modelos tridimensionales complejos, detectar anomalías técnicas y priorizar poblaciones celulares para su posterior investigación. Es probable que los sistemas futuros incorporen modelos explicables, registros de auditoría y umbrales controlados por el usuario para garantizar la reproducibilidad. La diferenciación comercial dependerá cada vez más de conjuntos de datos de entrenamiento seleccionados, modelos específicos para cada flujo de trabajo e interoperabilidad con los sistemas de información de laboratorio. Los proveedores también deberán gestionar la ciberseguridad, el control de versiones y las expectativas de validación. Una implementación exitosa puede acortar el tiempo de análisis y permitir que los científicos se centren en la interpretación biológica en lugar del procesamiento repetitivo de datos.
Oportunidades de mercado para instrumentos de análisis celular
Plataformas escalables para clústeres biotecnológicos emergentes
Los proveedores de instrumentación pueden atender a los clústeres biotecnológicos emergentes con configuraciones modulares, modelos de alquiler de reactivos, instalaciones de servicios compartidos y soporte de aplicaciones adaptado a las redes de laboratorios en desarrollo. Los clientes en India, China, Corea del Sur, Arabia Saudita y determinados mercados del sudeste asiático suelen requerir capacidades analíticas avanzadas, pero se enfrentan a presupuestos de capital variables y a la disponibilidad de especialistas. Los proveedores pueden reducir las barreras de adopción mediante actualizaciones por etapas, diagnósticos remotos, formación estandarizada e inventarios locales de consumibles. Las alianzas con universidades, organizaciones de investigación por contrato y parques biotecnológicos pueden agrupar la demanda de múltiples usuarios. La inversión debe priorizar la capacidad de servicio regional y la localización del flujo de trabajo, ya que el tiempo de actividad de la plataforma y el soporte técnico influyen directamente en las decisiones de compra y en la demanda de consumibles a largo plazo.
Soluciones integradas para modelos organoides y tridimensionales
En el mercado de instrumentos para análisis celular, los modelos celulares tridimensionales y de organoides ofrecen a los proveedores la oportunidad de combinar el control ambiental, el manejo automatizado de cultivos, la obtención de imágenes de alto contenido y software de segmentación avanzado. Estos modelos ofrecen mayor relevancia biológica que los cultivos monocapa convencionales, pero presentan desafíos relacionados con la profundidad de campo, la variabilidad de las muestras y la interpretación compleja de las imágenes. Los proveedores pueden desarrollar objetivos, microplacas, kits de ensayo y plantillas de análisis específicos para oncología, toxicología, neurociencia y medicina regenerativa. La inversión en flujos de trabajo interoperables permite posicionar a los proveedores en el ámbito del cultivo, la medición y la interpretación, en lugar de en categorías de instrumentos aisladas. Las colaboraciones con la industria farmacéutica y los conjuntos de datos de referencia serán fundamentales para demostrar la reproducibilidad y acelerar la adopción estandarizada en programas de cribado e investigación traslacional.
Novedades recientes
- Diciembre de 2025: Becton, Dickinson and Company lanzó las configuraciones de tres y cuatro láseres del analizador celular BD FACSDiscover A8, ampliando el acceso a la citometría de flujo espectral y la obtención de imágenes celulares en tiempo real. Estas configuraciones complementan la plataforma de cinco láseres presentada a principios de 2025 e incluyen opciones de actualización de software diseñadas para adaptarse a diferentes presupuestos de laboratorio y requisitos de aplicación.
- Junio de 2025: Thermo Fisher Scientific Inc. presentó los espectrómetros de masas Orbitrap Astral Zoom y Orbitrap Excedion Pro para la investigación biofarmacéutica y ómica. Se informó que la plataforma Astral Zoom ofrece un escaneo un 35 % más rápido, un rendimiento un 40 % mayor y una capacidad de multiplexación un 50 % superior, lo que fortalece el ecosistema conectado de proteómica y análisis molecular de la compañía.
- Enero de 2025: La división de Dispositivos Moleculares de Danaher Corporation presentó el sistema de cribado de alto contenido ImageXpress HCS.ai en SLAS 2025. La plataforma combina la obtención de imágenes celulares automatizadas de alta calidad con el análisis de imágenes IN Carta mediante inteligencia artificial y está diseñada para ensayos complejos que involucran cultivos celulares convencionales, células madre, esferoides y organoides.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -