
Marché des instruments d’analyse cellulaire : taille et croissance 2034
Taille et prévisions du marché des instruments d'analyse cellulaire (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance : ce rapport couvre les aspects suivants : par type de produit (consommables, instruments) ; par processus (identification cellulaire, voies de signalisation/transduction du signal, viabilité cellulaire, prolifération cellulaire, comptage et contrôle qualité des cellules, interaction cellulaire, étude de la structure cellulaire, identification et validation de cibles, analyse unicellulaire) ; par utilisateur final (hôpitaux, biobanques, laboratoires, entreprises pharmaceutiques et biotechnologiques, établissements d'enseignement et de recherche, organismes de recherche sous contrat (CROS), autres utilisateurs finaux) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006955
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
23,31 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
45,41 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,69 %
taux de croissance
Marché adressable
325,64 milliards de dollars américains
(2026-2034)
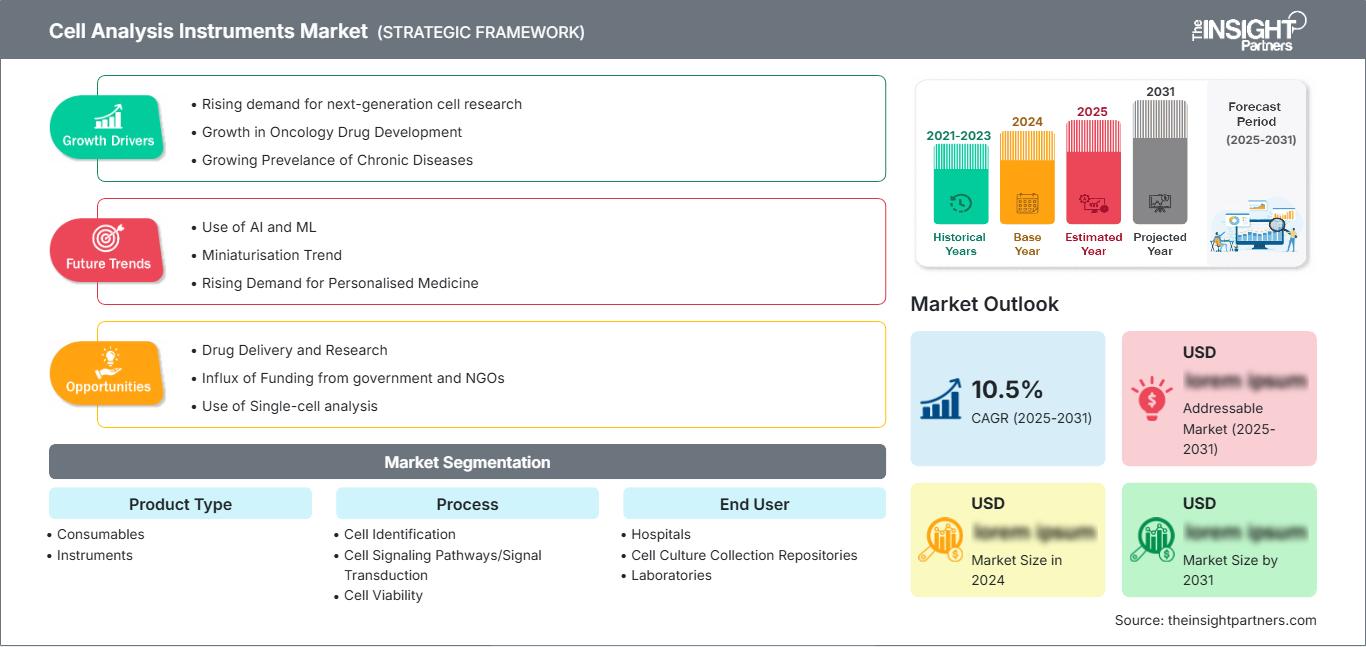
Le marché des instruments d'analyse cellulaire était évalué à 23,31 milliards de dollars américains en 2025 et devrait atteindre 45,41 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 8,69 % entre 2026 et 2034. Cette croissance est alimentée par la complexité croissante des études cellulaires, l'adoption accrue de solutions d'imagerie à haut contenu, une intégration plus importante de la cytométrie en flux dans les processus de translation et une demande constante d'appareils et de consommables pour la découverte de médicaments, les bioprocédés, les modèles de maladies et les applications de médecine de précision.
Le marché nord-américain des instruments d'analyse cellulaire devrait connaître une croissance annuelle composée (TCAC) de 7,9 % à 8,5 % entre 2026 et 2034. Cette croissance régionale est portée par un écosystème biotechnologique consolidé, une forte pénétration des plateformes de cytométrie en flux et l'adoption croissante des méthodes d'analyse unicellulaire dans la recherche en cancérologie et en immunologie. L'automatisation accrue des laboratoires pharmaceutiques favorise également le remplacement des équipements traditionnels par des appareils de pointe.
Évaluation et perspectives du marché des instruments d'analyse cellulaire
- Amérique du Nord : La région représentait une part de 36 à 39 % en 2025 et devrait enregistrer un TCAC entre 7,9 et 8,5 % entre 2026 et 2034, grâce à l'intensité de la recherche biopharmaceutique, aux infrastructures de laboratoire de base et à la traduction clinique des tests cellulaires avancés.
- États-Unis : Le pays représentait 82 à 85 % des revenus nord-américains en 2025 et devrait enregistrer un TCAC entre 8,0 et 8,6 % entre 2026 et 2034.
- Europe : L'Europe détenait une part de marché de 27 à 30 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) comprise entre 7,6 et 8,2 % jusqu'en 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni et de la France.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché de 23 à 26 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 10,0 à 10,8 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux moteurs de cette adoption.
- Segment le plus important : Les consommables représentaient 56 à 60 % de la part de marché en 2025 et devraient croître à un TCAC de 8,8 à 9,4 % entre 2026 et 2034, reflétant les besoins récurrents en matière d’analyses.
- Segment à forte croissance : L'analyse unicellulaire représentait 10 à 13 % de parts de marché en 2025 et devrait enregistrer un TCAC entre 12,2 et 13,0 % entre 2026 et 2034 à mesure que les applications multiomiques se développent.
- Principales entreprises analysées en détail : Becton, Dickinson and Company, Merck KGaA, Thermo Fisher Scientific Inc., Danaher Corporation, Sartorius AG, Agilent Technologies, Inc., Olympus Corporation, Revvity, Inc., Promega Corporation et Tecan Trading AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement des instruments a évolué, passant d'outils autonomes de comptage et d'analyse cellulaire et de fluorescence à des instruments multiparamètres intégrant l'analyse spectrale, l'imagerie à haut débit, l'automatisation et l'analyse informatique. Le cycle de production s'oriente de plus en plus vers des plateformes modulaires générant des besoins récurrents en réactifs, microplaques, anticorps, colorants et étalonnage. Les fabricants d'instruments s'efforcent également de créer des interfaces standardisées, des kits et des logiciels compatibles avec le cloud computing afin d'améliorer la reproductibilité des analyses en laboratoire. Cette évolution des plateformes répond aux besoins du criblage de médicaments, des thérapies cellulaires et des plateformes technologiques universitaires.
D’ici à 2034, les laboratoires situés en Chine, en Inde, en Corée du Sud et dans certains pays du Moyen-Orient représenteront une part croissante des nouvelles installations. Les investissements publics dans la génomique, l’oncologie, les bioprocédés et les thérapies innovantes élargiront la clientèle cible. Les besoins en matière de traçabilité, de validation des analyses et de contrôle qualité favoriseront les ventes de plateformes intégrées ; par ailleurs, le partage de laboratoires et les laboratoires sous contrat permettront aux petites entreprises, qui n’ont pas les moyens d’acquérir une plateforme à grande échelle, d’utiliser ces instruments.
Rapport sur le marché des instruments d'analyse cellulaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 23,31 milliards de dollars américains |
| Taille du marché d'ici 2034 | 45,41 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,69% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des instruments d'analyse cellulaire
Le marché des instruments d'analyse cellulaire sera influencé par la complexité des processus biopharmaceutiques, l'essor de la recherche en thérapies cellulaires et géniques, et la nécessité de caractériser les cellules hétérogènes. La demande est alimentée par un écosystème composé de fournisseurs de réactifs, de fabricants de composants optiques et de capteurs, de fabricants d'instruments, d'éditeurs de logiciels, de distributeurs, de plateformes de recherche et de chercheurs. Les achats d'instruments et de consommables sont récurrents, générant des revenus continus grâce aux services, aux logiciels, à la formation et à la validation des instruments. La chaîne d'approvisionnement repose sur les lasers, les détecteurs, les systèmes fluidiques de précision, les systèmes d'imagerie et les semi-conducteurs.
De plus en plus, les décisions d'achat reposent sur une analyse globale des coûts du flux de travail plutôt que sur le seul coût d'acquisition. Les laboratoires évaluent le nombre d'échantillons traités par jour, le nombre de canaux disponibles, le temps d'exécution des analyses et le traitement des données. Les fabricants d'instruments se font concurrence en proposant des offres groupées incluant les instruments, les réactifs, la maintenance et les services d'application. L'utilisation de consommables standardisés peut contribuer à réduire la variabilité entre les utilisateurs ; en revanche, les consommables propriétaires peuvent augmenter les coûts de changement et nuire à la relation client.
Le rapport sur le marché des instruments d'analyse cellulaire révèle un marché dynamique, caractérisé par la présence d'entreprises diversifiées du secteur des sciences de la vie et d'acteurs spécialisés dans des plateformes spécifiques. Becton, Dickinson and Company et Thermo Fisher Scientific Inc. proposent des solutions complètes en cytométrie de flux et en réactifs, tandis que Danaher Corporation est présente sur le marché grâce à ses activités d'imagerie cellulaire, de cytométrie, d'automatisation et d'analyse. Sartorius AG et Agilent Technologies, Inc. se concentrent quant à elles sur l'analyse de cellules vivantes, la mesure d'impédance et les solutions de découverte de médicaments.
L'ergonomie des logiciels, la gestion des données multidimensionnelles et la compatibilité revêtent une importance croissante pour le positionnement stratégique dans ce secteur. Merck KGaA, Promega Corporation et Tecan Trading AG tirent profit de leur implication dans les consommables, les tests et l'automatisation ; Olympus Corporation et Revvity, Inc. se spécialisent dans l'imagerie et l'analyse à haut débit. Les investissements se tournent vers la détection spectrale, la classification par intelligence artificielle, l'analyse des organoïdes et les modules d'automatisation. Les fournisseurs capables d'assurer la liaison entre la préparation des échantillons, la mesure, l'interprétation et la documentation pourraient capter une part plus importante des budgets des laboratoires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des instruments d'analyse cellulaire : Perspectives stratégiques
Perspectives régionales
Marché des instruments d'analyse cellulaire en Amérique du Nord
L'Amérique du Nord représentait 36 à 39 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,9 à 8,5 % entre 2026 et 2034. La part de marché des instruments d'analyse cellulaire s'explique par la présence d'un grand nombre de laboratoires de recherche universitaires, de centres de recherche pharmaceutique bien établis et d'un large accès à des instruments de cytométrie et d'imagerie complexes. La recherche en oncologie, immunologie, maladies infectieuses et développement de procédés de thérapie cellulaire demeure un axe de recherche fréquent, générant des achats réguliers de réactifs.
La modernisation des équipements de laboratoire, passant des technologies traditionnelles de fluorescence aux systèmes spectraux, d'imagerie et d'automatisation, contribue à la demande pour ces produits. Les techniques d'analyse utilisant des modèles cellulaires standardisés se généralisent dans les processus de découverte, de recherche translationnelle et de contrôle de la production au sein des entreprises biopharmaceutiques. Si le Canada participe activement à cet essor par le biais de la recherche et du développement dans les universités et les centres de biotechnologie, le Mexique trouve des débouchés ciblés dans les essais à façon et la fabrication de produits pharmaceutiques. Le service après-vente, la compatibilité des logiciels et la formation aux applications demeurent des critères d'achat essentiels en raison des exigences de personnalisation des analyses multidimensionnelles.
Marché américain des instruments d'analyse cellulaire
L'Amérique du Nord a généré 82 % à 85 % des revenus de cette région en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,0 % à 8,6 % entre 2026 et 2034. La forte présence des entreprises sur le marché, la robustesse des infrastructures de recherche biomédicale et les pôles de biotechnologie situés dans le Massachusetts, en Californie et dans la région du Mid-Atlantic contribuent au maintien d'un niveau élevé d'installations d'instruments. L'analyse cellulaire, réalisée par les entreprises pharmaceutiques et biotechnologiques, sert à la validation de cibles, au criblage phénotypique, au profilage immunitaire et à la bioproduction.
On observe une évolution des besoins applicatifs vers la cytométrie de flux spectrale, l'imagerie cellulaire en temps réel, le criblage d'organoïdes et l'analyse multi-omique unicellulaire. Becton, Dickinson and Company, Thermo Fisher Scientific Inc., Danaher Corporation, Agilent Technologies, Inc. et Promega Corporation disposent d'une présence commerciale ou opérationnelle importante au service des laboratoires américains. Des plateformes technologiques universitaires facilitent l'accès à des instruments coûteux. De plus en plus, les organismes de recherche sous contrat proposent des services de développement de tests et d'analyse. Par ailleurs, les développeurs de thérapies cellulaires recherchent des mesures fiables de viabilité, d'identité, de puissance et de qualité.
Marché européen des instruments d'analyse cellulaire
L'Europe représentait 27 à 30 % du chiffre d'affaires du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 7,6 à 8,2 % entre 2026 et 2034. La demande régionale est principalement tirée par l'Allemagne, forte de sa présence dans la production pharmaceutique, l'industrie biotechnologique et les laboratoires de recherche universitaires. Les utilisateurs allemands privilégient l'imagerie automatisée, l'observation de cellules vivantes et les processus de contrôle qualité reproductibles, particulièrement adaptés au développement de produits biologiques et de thérapies innovantes.
Le marché britannique bénéficie des technologies génomiques, des projets de médecine translationnelle et de l'activité biotechnologique à Cambridge, Oxford et Londres. Les infrastructures de recherche facilitent la cytométrie à haut débit et l'analyse unicellulaire, tandis que les organismes de recherche sous contrat (CRO) permettent aux petites entreprises de biotechnologie d'accéder à ces technologies. La conformité réglementaire et la coopération en matière de recherche permettent l'utilisation transfrontalière des instruments.
En France, on observe une combinaison d'institutions biomédicales publiques et de recherche pharmaceutique. L'Italie et l'Espagne gagnent du terrain grâce à la présence de centres d'oncologie, d'universités et d'activités biotechnologiques dans leurs régions. La France devrait détenir la plus grande part de marché parmi ces trois pays. Le budget limité alloué à l'acquisition d'instruments entraîne de longs cycles de remplacement, mais la demande en consommables, contrats de service et analyses assure des revenus récurrents.
Marché des instruments d'analyse cellulaire de la région Asie-Pacifique
La région Asie-Pacifique a contribué à hauteur de 23 à 26 % aux revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée de 10,0 à 10,8 % entre 2026 et 2034. Les principaux moteurs de revenus de la région sont la production biopharmaceutique, la recherche et le développement hospitaliers et le développement des biotechnologies grâce au soutien gouvernemental. La demande d'équipements de précision reste forte au Japon, et les investissements dans les produits biologiques et la thérapie cellulaire se poursuivent en Corée du Sud.
L'Inde a connu une utilisation accrue des contrats de R&D et des biosimilaires, tandis que l'Australie y contribue par le biais des universités et des projets de recherche clinique. Les incitations à la production, le développement des laboratoires et l'augmentation des équipes scientifiques ont permis de rendre les plateformes plus accessibles. La demande croissante se traduit par des analyseurs évolutifs, des compteurs cellulaires automatisés et des consommables d'analyse abordables.
Marché des instruments d'analyse cellulaire au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 7,2 % à 7,8 % entre 2026 et 2034. L'Arabie saoudite est le principal moteur des investissements régionaux grâce à la transformation du système de santé, aux infrastructures de recherche et à la localisation des biotechnologies. Les Émirats arabes unis développent leurs capacités en génomique et en médecine de précision, tandis que l'Afrique du Sud demeure un centre important de recherche universitaire, de maladies infectieuses et de recherche clinique.
La demande pour RoMEA provient des laboratoires de référence et des universités. Le campus de recherche, la fiabilité des services de laboratoire, les capacités d'entreposage frigorifique et le personnel qualifié seront des atouts majeurs. Le soutien des distributeurs et des infrastructures partagées demeure essentiel lorsque les laboratoires individuels sont confrontés à des contraintes.
Analyse de segmentation
Type de produit
Le segment des instruments d'analyse cellulaire devrait enregistrer un TCAC de 8,4 % à 9,0 % entre 2026 et 2034. Ce segment englobe les consommables et les équipements utilisés pour la mesure, la visualisation et l'interprétation des données cellulaires. Le déploiement des instruments génère une demande à long terme en réactifs compatibles et en maintenance, tandis que l'écoulement des consommables améliore la prévisibilité des revenus. Les achats privilégient de plus en plus les flux de travail intégrés combinant matériel, tests validés, logiciels et assistance technique.
- Consommables : Les consommables occupent la première place car les anticorps, les colorants, les kits de dosage, les microplaques, les billes, les tampons et les matériaux d’étalonnage nécessitent un réapprovisionnement, ce qui permet de répondre à une demande prévisible dans les flux de travail de routine et à haut débit.
- Instruments : Les instruments restent d'une importance stratégique à mesure que les laboratoires se modernisent en s'équipant de cytomètres spectraux, de compteurs automatisés, d'imageurs de cellules vivantes et de systèmes à haut débit capables de traiter des échantillons complexes avec une intervention réduite de l'opérateur.
Processus
La segmentation des procédés sur le marché des instruments d'analyse cellulaire devrait connaître une croissance annuelle composée (TCAC) de 8,7 % à 9,3 % entre 2026 et 2034. La demande reflète une diversification des analyses, passant du comptage de routine et de l'évaluation de la viabilité cellulaire à la caractérisation fonctionnelle, structurale et multidimensionnelle des cellules. Le criblage pharmaceutique exige des mesures évolutives et reproductibles, tandis que la recherche translationnelle privilégie la détection des cellules rares et la résolution des phénotypes. L'interprétation assistée par logiciel devient de plus en plus importante à mesure que les expériences multiplexées génèrent des ensembles de données plus volumineux.
- Identification cellulaire : L’identification cellulaire demeure fondamentale en immunophénotypage, en recherche sur les maladies et en caractérisation des échantillons, la demande favorisant la détection multiparamétrique capable de distinguer des populations cellulaires rares ou étroitement apparentées.
- Voies de signalisation cellulaire/Transduction du signal : Les tests de transduction du signal soutiennent les études du mécanisme d’action et l’évaluation des composés en mesurant les réponses intracellulaires, l’activité des récepteurs et la modulation des voies dans des conditions expérimentales contrôlées.
- Viabilité cellulaire : Les tests de viabilité enregistrent une demande constante dans les domaines de la culture cellulaire, du bioprocédé, de la toxicologie et de la fabrication de thérapies, car les utilisateurs doivent distinguer les populations saines, stressées, apoptotiques et nécrotiques.
- Prolifération cellulaire : L’analyse de la prolifération est importante pour la recherche sur le cancer, l’immunologie, la médecine régénérative et le criblage de composés, soutenant l’imagerie, la fluorescence, la luminescence et les approches de mesure sans marquage.
- Comptage cellulaire et contrôle de la qualité : le comptage automatisé et le contrôle de la qualité réduisent la variabilité manuelle, améliorent la documentation et assurent des entrées cellulaires cohérentes dans les flux de travail de recherche, de fabrication et de conservation.
- Interaction cellulaire : Les études sur l’interaction cellulaire acquièrent une importance stratégique en immuno-oncologie, en biologie des infections et en modélisation tissulaire, car les chercheurs examinent la communication entre les cellules immunitaires, tumorales, stromales et microbiennes.
- Étude de la structure cellulaire : L’analyse structurale soutient les études de morphologie, d’organites, de cytosquelette et de localisation, stimulant la demande de systèmes d’imagerie à haute résolution et de sondes qui révèlent les changements cellulaires spatiaux.
- Identification et validation des cibles : ce processus relie le phénotype cellulaire aux hypothèses thérapeutiques, aidant ainsi les développeurs à prioriser les cibles, à confirmer leur pertinence biologique et à réduire les échecs en aval lors de la découverte de médicaments.
- Analyse unicellulaire : L’analyse unicellulaire est un processus en pleine expansion car elle permet de résoudre l’hétérogénéité cellulaire et d’intégrer des données génomiques, transcriptomiques, protéomiques, spatiales et phénotypiques pour une recherche de précision.
Utilisateur final
Le segment des utilisateurs finaux du marché des instruments d'analyse cellulaire devrait connaître une croissance annuelle composée (TCAC) de 8,5 % à 9,1 % entre 2026 et 2034. L'adoption de ces instruments varie en fonction du débit, du financement, des contraintes réglementaires et de la complexité analytique. Les entreprises pharmaceutiques et biotechnologiques privilégient l'automatisation et les flux de travail validés, tandis que les universités utilisent souvent des plateformes de biologie moléculaire partagées. Les hôpitaux se concentrent sur la recherche clinique et les diagnostics spécialisés, tandis que les organismes de recherche sous contrat recherchent des plateformes flexibles prenant en charge plusieurs commanditaires et formats d'analyse.
- Hôpitaux : Les hôpitaux utilisent l’analyse cellulaire en hématologie, en oncologie, en pathologie, en suivi immunitaire et en recherche translationnelle, privilégiant les flux de travail standardisés, un service fiable et un traitement rapide des échantillons.
- Dépôts de collections de cultures cellulaires : Les dépôts nécessitent des opérations de comptage, de viabilité, d’identification, de surveillance de la contamination et de contrôle de la qualité pour maintenir des banques de cellules authentifiées et distribuer des matériels biologiques reproductibles.
- Laboratoires : Les laboratoires indépendants et de référence exigent des systèmes polyvalents capables de prendre en charge plusieurs types d’analyses, volumes d’échantillons et exigences des clients sans reconfiguration importante du flux de travail.
- Entreprises pharmaceutiques et biotechnologiques : ces entreprises représentent des utilisateurs à forte valeur ajoutée, car les tests cellulaires permettent d’éclairer la découverte des cibles, l’évaluation des candidats, les tests de sécurité, le développement des biomarqueurs et le contrôle des processus de bioproduction.
- Instituts universitaires et de recherche : les instituts génèrent une forte demande en instruments grâce à la biologie fondamentale, la modélisation des maladies, l’immunologie, les neurosciences et les projets collaboratifs, concentrant fréquemment les plateformes avancées au sein d’installations partagées.
- Organismes de recherche sous contrat : Les organismes de recherche sous contrat privilégient le débit, la flexibilité analytique, l’intégrité des données et le transfert rapide des méthodes, car les commanditaires externalisent le criblage cellulaire, la caractérisation et les travaux de développement réglementés.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpitaux |
Moyen |
Profilage immunitaire |
Mise à l'échelle |
|
Dépôts de collections de cultures cellulaires |
Faible |
Authentification cellulaire |
Mature |
|
Laboratoires |
Moyen |
Automatisation des flux de travail |
Mature |
|
Entreprises pharmaceutiques et biotechnologiques |
Haut |
Dépistage phénotypique |
Mise à l'échelle |
|
Instituts universitaires et de recherche |
Haut |
Installations de base |
Mature |
|
organismes de recherche sous contrat |
Moyen |
Externalisation des analyses |
Mise à l'échelle |
|
Autres utilisateurs finaux |
Faible |
Tests distribués |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des instruments d'analyse cellulaire
Développement de la thérapie cellulaire et génique
Le développement des thérapies cellulaires et géniques entraînera une augmentation de la demande d'outils permettant de quantifier l'identité, la viabilité, la prolifération, le phénotype, la puissance et la reproductibilité des procédés cellulaires. La caractérisation de matériaux biologiques variables est indispensable à différentes étapes de la découverte de médicaments, du développement des procédés, de la libération du produit et des analyses post-procédé. Ceci justifie l'utilisation de cytomètres de flux, de compteurs cellulaires automatisés, de systèmes d'imagerie et de réactifs standard. Les implications commerciales dépassent le simple cadre de l'acquisition initiale d'un instrument, car les protocoles validés grâce à cet instrument généreront un besoin continu de contrôles, d'anticorps, de colorants et de services. Les fournisseurs proposant une approche évolutive, de la recherche à la production, pourraient faciliter le transfert de méthodes. La demande sera la plus forte du côté des entreprises de biotechnologie, des CDMO et des laboratoires spécialisés réalisant des tests sur divers programmes thérapeutiques.
Utilisation croissante du dépistage phénotypique dans l'industrie pharmaceutique
Le criblage phénotypique se développe à mesure que les développeurs de médicaments recherchent des preuves cellulaires complémentaires à la découverte de cibles thérapeutiques. L'imagerie à haut débit, l'analyse de cellules vivantes et les mesures sans marquage permettent aux chercheurs d'observer la morphologie, la prolifération, la toxicité, la signalisation et la réponse fonctionnelle dans des modèles biologiquement complexes. Les cultures tridimensionnelles, les sphéroïdes et les organoïdes renforcent encore le besoin d'une imagerie précise, d'un contrôle environnemental rigoureux et d'une segmentation informatique. Sur le plan commercial, cela se traduit par une demande accrue de logiciels automatisés pour la manipulation des échantillons, l'acquisition d'images et l'analyse, capables de comparer de vastes ensembles de données expérimentales. Les fournisseurs de plateformes peuvent fidéliser leur clientèle en proposant des modèles de tests validés et des outils d'analyse intégrés. Les utilisateurs pharmaceutiques bénéficient d'une identification plus précoce des candidats inefficaces ou toxiques, ce qui permet d'optimiser l'allocation des ressources avant les phases de développement préclinique coûteuses.
Nécessité de flux de travail de laboratoire reproductibles à haut débit
La capacité des laboratoires est de plus en plus limitée par la complexité des protocoles, la disponibilité restreinte des spécialistes et l'augmentation des volumes d'échantillons. L'automatisation du chargement, de la manipulation des fluides, de la mise au point automatique, de l'assistance au déclenchement, des contrôles qualité et de la production de rapports standardisés réduit les interventions manuelles et améliore la reproductibilité. Ces fonctionnalités sont particulièrement précieuses pour les études multicentriques, la recherche sous contrat et le développement biopharmaceutique, où des méthodes non uniformes peuvent retarder les décisions ou nécessiter des expériences répétées. Les fabricants d'instruments s'adaptent en proposant des systèmes entièrement automatisés, des configurations modulaires et des flux de travail pilotés par logiciel. Sur le marché, cela se traduit par le remplacement des systèmes nécessitant une intervention manuelle importante et par une augmentation des contrats de maintenance, des licences logicielles et de la fourniture de consommables validés. Les laboratoires peuvent ainsi accroître leur productivité sans augmenter proportionnellement leurs effectifs, tandis que les fournisseurs bénéficient de revenus récurrents et d'une meilleure intégration aux opérations expérimentales de leurs clients.
Tendances futures du marché des instruments d'analyse cellulaire
Convergence de la détection spectrale et de l'imagerie en temps réel
Le marché des instruments d'analyse cellulaire s'oriente de plus en plus vers des plateformes combinant mesure spectrale et imagerie morphologique au cours d'une même analyse. Cette convergence permet aux chercheurs d'interpréter l'expression des marqueurs, leur localisation spatiale, la forme cellulaire et leurs interactions. Au cours de la période prévisionnelle, les systèmes intégrés devraient réduire la dépendance aux expériences de cytométrie et de microscopie réalisées séparément, améliorant ainsi l'efficacité des échantillons et la continuité des analyses. Leur adoption dépendra de la vitesse de traitement des données, de la convivialité des logiciels et de la standardisation des contrôles qualité. Avec une plus grande accessibilité des configurations de détecteurs, les laboratoires de taille moyenne pourront adopter des capacités auparavant réservées aux plateformes spécialisées, ce qui stimulera la demande en instruments modulaires, en formations à l'utilisation, en fluorophores compatibles et en logiciels d'analyse bioinformatique.
Intelligence artificielle pour la classification cellulaire
L'intelligence artificielle passera d'une fonction optionnelle de traitement d'images à un élément central reliant l'acquisition, le contrôle qualité, la classification et la prise de décision expérimentale. Les algorithmes pourront identifier des phénotypes subtils, segmenter des modèles tridimensionnels complexes, signaler les anomalies techniques et prioriser les populations cellulaires pour des investigations complémentaires. Les systèmes futurs intégreront probablement des modèles explicables, des pistes d'audit et des seuils paramétrables par l'utilisateur afin de garantir la reproductibilité. La différenciation commerciale reposera de plus en plus sur des jeux de données d'entraînement sélectionnés, des modèles adaptés aux flux de travail et l'interopérabilité avec les systèmes d'information de laboratoire. Les fournisseurs devront également gérer la cybersécurité, le contrôle des versions et les exigences de validation. Une mise en œuvre réussie permettra de réduire le temps d'analyse et de libérer du temps pour les scientifiques, qui pourront ainsi se concentrer sur l'interprétation biologique plutôt que sur le traitement répétitif des données.
Opportunités du marché des instruments d'analyse cellulaire
Plateformes évolutives pour les pôles de biotechnologie émergents
Les fournisseurs d'instruments peuvent répondre aux besoins des pôles de biotechnologie émergents grâce à des configurations modulaires, des modèles de location de réactifs, des installations partagées et un support applicatif adapté au développement des réseaux de laboratoires. Les clients en Inde, en Chine, en Corée du Sud, en Arabie saoudite et sur certains marchés d'Asie du Sud-Est ont souvent besoin de capacités analytiques avancées, mais sont confrontés à des budgets d'investissement variables et à la disponibilité de spécialistes. Les fournisseurs peuvent faciliter l'adoption de ces technologies grâce à des mises à niveau progressives, des diagnostics à distance, des formations standardisées et des stocks locaux de consommables. Les partenariats avec les universités, les organismes de recherche sous contrat et les parcs biotechnologiques permettent de mutualiser la demande entre plusieurs utilisateurs. Les investissements doivent privilégier le renforcement des capacités de service régionales et la localisation des flux de travail, car la disponibilité de la plateforme et le support technique influencent directement les décisions d'achat et la consommation de consommables à long terme.
Solutions intégrées pour les organoïdes et les modèles tridimensionnels
Les organoïdes et les modèles cellulaires tridimensionnels, tels que présentés dans les prévisions du marché des instruments d'analyse cellulaire, offrent aux fournisseurs l'opportunité de combiner contrôle environnemental, automatisation des cultures, imagerie à haut débit et logiciels de segmentation avancés. Ces modèles présentent une pertinence biologique supérieure aux cultures monocouches conventionnelles, mais soulèvent des défis liés à la profondeur de champ, à la variabilité des échantillons et à l'interprétation complexe des images. Les fournisseurs peuvent développer des objectifs, des microplaques, des kits de dosage et des modèles d'analyse spécifiques pour l'oncologie, la toxicologie, les neurosciences et la médecine régénérative. Investir dans des flux de travail interopérables permet aux fournisseurs de se positionner sur l'ensemble du processus (culture, mesure et interprétation) plutôt que de se limiter à des catégories d'instruments isolées. Les partenariats avec l'industrie pharmaceutique et les jeux de données de référence seront essentiels pour démontrer la reproductibilité et accélérer l'adoption de normes dans les programmes de criblage et de recherche translationnelle.
Développements récents
- Décembre 2025 : Becton, Dickinson and Company lance les configurations à trois et quatre lasers de l’analyseur cellulaire BD FACSDiscover A8, élargissant ainsi l’accès à la cytométrie de flux spectrale et à l’imagerie cellulaire en temps réel. Ces configurations complètent la plateforme à cinq lasers introduite plus tôt en 2025 et proposent des options de mise à niveau logicielle adaptées aux différents budgets de laboratoire et aux exigences applicatives.
- Juin 2025 : Thermo Fisher Scientific Inc. a lancé les spectromètres de masse Orbitrap Astral Zoom et Orbitrap Excedion Pro pour la recherche biopharmaceutique et omique. La plateforme Astral Zoom offrait une vitesse d’acquisition 35 % plus rapide, un débit supérieur de 40 % et une capacité de multiplexage accrue de 50 %, renforçant ainsi l’écosystème connecté de protéomique et d’analyse moléculaire de l’entreprise.
- Janvier 2025 : La division Dispositifs moléculaires de Danaher Corporation a présenté le système de criblage à haut débit ImageXpress HCS.ai lors du congrès SLAS 2025. Cette plateforme combine l’imagerie cellulaire automatisée de haute qualité avec l’analyse d’images IN Carta basée sur l’intelligence artificielle et est conçue pour les analyses complexes impliquant des cultures cellulaires conventionnelles, des cellules souches, des sphéroïdes et des organoïdes.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -