
Mercado de clasificación celular: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de clasificación celular y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (clasificación celular por gotas basada en fluorescencia, clasificación celular activada magnéticamente (MACS), sistemas microelectromecánicos (MEMS) - microfluídica); producto (clasificadores celulares, reactivos y consumibles para clasificación celular, servicios de clasificación celular); aplicación (investigación, clínica); usuario final (institutos de investigación, empresas farmacéuticas y biotecnológicas, facultades de medicina, hospitales y laboratorios de pruebas clínicas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010455
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
3.210 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.510 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,90 %
Índice de crecimiento
Mercado potencial
47.700 millones de dólares estadounidenses
(2026-2034)
El mercado de clasificación celular alcanzó un valor de 3210 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 7510 millones de dólares estadounidenses en 2034. Se espera que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 9,90 % durante el período 2026-2034. Esta expansión refleja el creciente uso del aislamiento celular de alta precisión en inmunología, oncología, investigación con células madre, descubrimiento de fármacos y medicina traslacional, junto con una mayor adopción de flujos de trabajo de clasificación automatizados y microfluídicos.
En Norteamérica, se estima que el mercado de clasificación celular crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 9,8 % entre 2026 y 2034. Este crecimiento se ve impulsado por la financiación concentrada de la investigación biomédica, la consolidación de centros de citometría de flujo y la expansión de los proyectos de terapia celular y génica. Las compañías farmacéuticas también están invirtiendo en flujos de trabajo estandarizados para la selección de células, que mejoran la reproducibilidad de las muestras, protegen su viabilidad y facilitan los análisis genómicos, proteómicos y funcionales posteriores.
Evaluación y perspectivas del mercado de clasificación celular
- América del Norte: La región representó entre el 38 % y el 42 % en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 9,2 % y el 9,8 % durante el período 2026-2034, gracias al apoyo de la infraestructura biomédica, la investigación traslacional y el desarrollo de terapias avanzadas.
- EE. UU.: El país representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 9,3 % y el 9,9 % durante el período 2026-2034.
- Europa: Europa representó entre el 27 % y el 31 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,8 % y el 9,4 % durante el período 2026-2034, liderada por Alemania, el Reino Unido y Francia.
- Asia Pacífico: La región de Asia Pacífico representó una participación del 22-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 10,8% y el 11,6% durante el período 2026-2034, liderada por China, Japón, India y Corea del Sur.
- El segmento más grande, la clasificación de células mediante microgotas basada en fluorescencia, capturó una cuota de mercado del 45-49% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,1% y el 9,7% durante el período 2026-2034.
- Segmento de alto crecimiento: Sistemas microelectromecánicos - La microfluídica representó una cuota de mercado del 19-23% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 11,8% y el 12,6% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Becton, Dickinson and Company, Bio-Rad Laboratories, Inc., Danaher Corporation, Merck KGaA, pluriSelect Life Science UG & Co. KG, STEMCELL Technologies Inc., Sysmex Partec GmbH, Terumo BCT, Inc., Thermo Fisher Scientific Inc. y Union Biometrica, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El enfoque de la tecnología de aislamiento celular ha evolucionado desde técnicas laboriosas de bajo parámetro hacia métodos automatizados y multiparamétricos que incluyen detección espectral, imágenes, microfluídica y selección de compuertas mediante software. Los fabricantes de dispositivos se están orientando hacia equipos compactos para laboratorios individuales, mientras que los laboratorios centrales requieren cada vez más flexibilidad y rendimiento multiparamétrico. Los fabricantes de reactivos han ampliado su oferta de fluorocromos, anticuerpos, microesferas y tampones para facilitar análisis complejos basados en paneles. La estrategia de producción se centra ahora en los ecosistemas de dispositivos y reactivos, la estandarización, los sistemas de fluidos cerrados y los acuerdos de servicio para minimizar la variabilidad entre ubicaciones.
Es probable que la tendencia de inversión cambie de rumbo, pasando de los centros de investigación ya establecidos en EE. UU. y Europa a los centros de investigación biofarmacéutica en China, India, Corea del Sur, Singapur y los países del Golfo. La reproducibilidad, la gestión de muestras y el control del entorno de aislamiento celular podrían ser factores que impulsen la adopción de sistemas cerrados y desechables en respuesta a la presión de las autoridades reguladoras. El número de unidades podría aumentar aún más debido a las iniciativas gubernamentales en estudios genómicos, consorcios oncológicos e iniciativas de biofabricación.
Alcance del informe de mercado de clasificación celular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.210 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.510 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,90% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de clasificación celular
El crecimiento del mercado de clasificación celular se debe a la creciente necesidad de aislar células raras, realizar inmunofenotipado, secuenciar células individuales y trabajar con células modificadas genéticamente. Las muestras pasan por un proceso que incluye adquisición, disociación, etiquetado, clasificación, control de calidad y análisis molecular. La fiabilidad del equipo influye directamente en la recuperación, la pureza, la viabilidad y la reproducibilidad, mientras que el soporte técnico y la validación del flujo de trabajo son factores clave en la decisión de compra.
Las características del suministro varían según el tipo de tecnología. Los clasificadores de gotas tienen requisitos específicos en cuanto a óptica, láseres, fluidos, detectores, boquillas y equipos de protección biológica. Esto incrementa los costos de cambio. Las tecnologías de separación magnética requieren más reactivos consumibles, como microesferas, anticuerpos, columnas y tampones. Los dispositivos de clasificación microfluídica reducen los requisitos de infraestructura, pero exigen la producción de cartuchos y la validación del manejo de muestras.
El informe del mercado de clasificación celular sugiere que la ventaja competitiva se está desplazando de las capacidades de los instrumentos a las capacidades del flujo de trabajo. Becton, Dickinson and Company y Thermo Fisher Scientific Inc. compiten a través de ecosistemas de alto rendimiento, mientras que Bio-Rad Laboratories, Inc. compite a través de las capacidades de flujo de trabajo de sobremesa. Danaher Corporation ofrece una amplia gama de instrumentos de citometría de flujo, así como soluciones de automatización y software a través de sus unidades de negocio.
El posicionamiento de los productos también se alinea con las necesidades de la producción de terapia celular. STEMCELL Technologies Inc. está orientando su oferta de productos para el aislamiento celular hacia sistemas de clasificación microfluídica cerrados, mientras que Merck KGaA y Terumo BCT, Inc. ofrecen soluciones complementarias a este requisito. PluriSelect Life Science UG & Co. KG y Union Biometrica, Inc. se posicionan a través de sus productos específicos de separación celular para aplicaciones concretas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
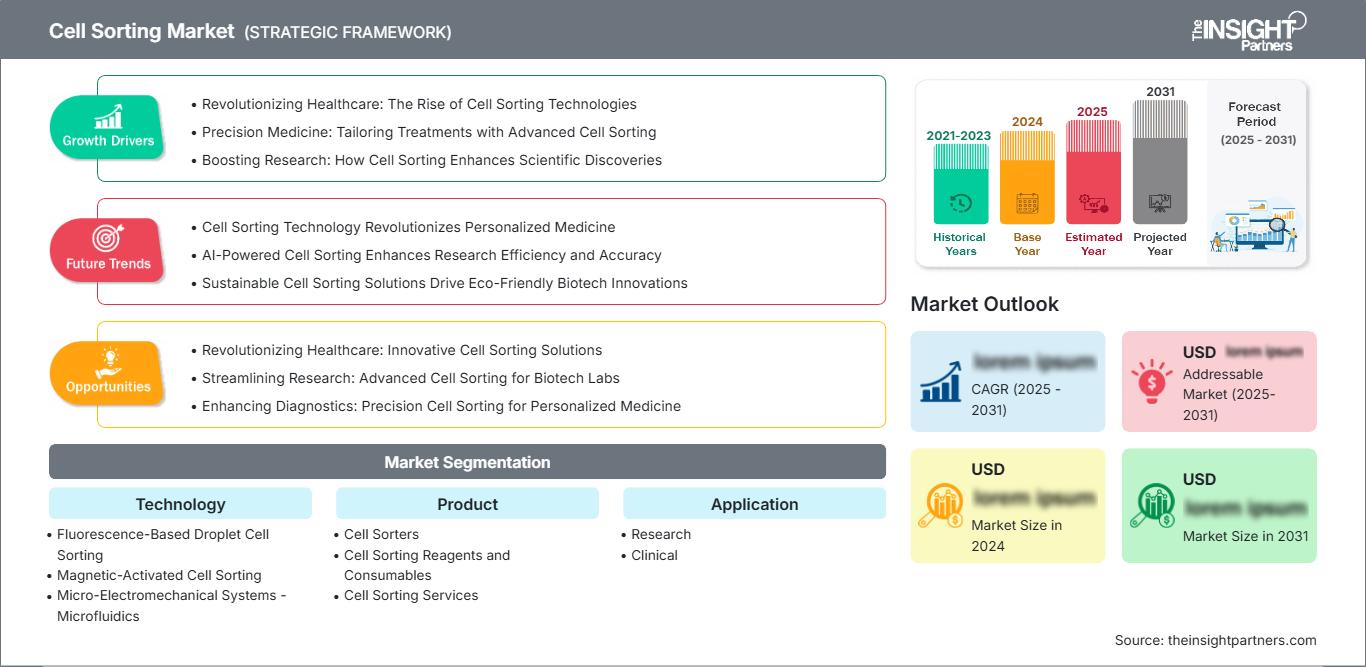
Mercado de clasificación celular: Perspectivas estratégicas
Perspectivas regionales
Mercado de clasificación celular en Norteamérica
La cuota de mercado de la clasificación celular en Norteamérica fue del 38-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2-9,8% entre 2026 y 2034. La región se caracteriza por una alta concentración de centros médicos académicos, centros de investigación farmacéutica, laboratorios de genómica y centros de citometría de flujo. Las principales áreas de aplicación para el usuario final incluyen la inmuno-oncología, la investigación de vacunas, la caracterización de células madre, el descubrimiento de biomarcadores y el control de calidad de terapias avanzadas.
Los compradores han comenzado a considerar el costo total, las consideraciones de bioseguridad, la fiabilidad de los instrumentos, la compatibilidad de los paneles de clasificación y la capacitación del personal. Las contribuciones canadienses provendrán de redes de investigación en universidades y clústeres biotecnológicos, mientras que México ofrecerá una base en desarrollo para laboratorios clínicos y biofabricación. Los proveedores de la región están respondiendo con el desarrollo de sistemas de sobremesa, calibración automática, servicios remotos, software de análisis y reactivos específicos para aplicaciones, lo que permite a los laboratorios realizar operaciones de clasificación seleccionadas en entornos de investigación descentralizados.
Mercado estadounidense de clasificación de células
En 2025, Estados Unidos representó entre el 84 % y el 88 % de los ingresos de Norteamérica, y se prevé que su tasa de crecimiento anual compuesta (TCAC) sea del 9,3 % al 9,9 % entre 2026 y 2034. El país lidera este sector gracias a un extenso programa federal de investigación biomédica, la existencia de centros oncológicos, clústeres biotecnológicos y el uso de terapias basadas en células. Los laboratorios centrales han adquirido grandes cantidades de clasificadores rápidos de gotas, mientras que los grupos de investigación prefieren equipos compactos y automatizados.
Entre los principales actores con presencia comercial y/o aplicaciones en el país se encuentran Becton, Dickinson and Company, Bio-Rad Laboratories, Inc., Danaher Corporation, Thermo Fisher Scientific Inc. y STEMCELL Technologies Inc. La mayoría de las instalaciones se destinan a investigación; sin embargo, las aplicaciones clínicas y de ciencia traslacional adquieren cada vez mayor importancia. La máxima prioridad para los laboratorios es la recuperación de poblaciones raras, la estandarización del procesamiento de datos, la contención de aerosoles y la compatibilidad con la secuenciación. La subcontratación se convierte en otro método para cubrir necesidades puntuales, lo que permite a las empresas biotecnológicas evitar los costos de compra y mantenimiento de equipos durante los proyectos piloto.
Mercado europeo de clasificación celular
Europa representó una cuota de mercado del 27-31% en 2025 y experimentará una tasa de crecimiento anual compuesta (TCAC) del 8,8-9,4% hasta 2034. Alemania domina el mercado regional debido a las aplicaciones de institutos de investigación biomédica, hospitales universitarios, empresas de diagnóstico e instalaciones de producción biofarmacéutica. El enfoque se centra en flujos de trabajo con alta reproducibilidad de parámetros, instalaciones de investigación compartidas y estandarización de la preparación de muestras. El Reino Unido ofrece buenas oportunidades debido a la fuerte demanda de proyectos de genómica, centros de inmunología, clústeres biotecnológicos y organizaciones de investigación por contrato.
Francia garantiza la adopción por parte de institutos oncológicos y laboratorios de investigación traslacional, mientras que Italia y España amplían sus capacidades mediante colaboraciones universitarias e instituciones de investigación vinculadas a hospitales. Las tendencias de adquisición en Europa dan importancia al consumo energético, la uniformidad de los reactivos, la accesibilidad del servicio y la documentación del cumplimiento normativo. Alemania es el país líder, mientras que el Reino Unido ofrece grandes oportunidades para enfoques microfluídicos y orientados al servicio. Francia, Italia y España ofrecen oportunidades para plataformas compactas que reducen la necesidad de formación e instalaciones sin afectar la viabilidad, la pureza ni la compatibilidad de las células.
Mercado de clasificación celular en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 22 % y el 26 % en 2025 y se prevé que muestre una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 11,6 % entre 2026 y 2034. China destaca gracias a la I+D biofarmacéutica, los laboratorios hospitalarios y las actividades locales de terapia celular. Japón impulsa la demanda con la ayuda de instrumentación avanzada, mientras que Corea del Sur se centra en la biotecnología y la medicina regenerativa.
En India se están desarrollando instalaciones para genómica, investigación por contrato y biofabricación, mientras que Australia destaca por su experiencia en investigación y clínica. El apoyo financiero para la investigación, la producción, la capacitación y la distribución facilita el proceso. Los clasificadores de pequeño tamaño y los servicios subcontratados son fundamentales en situaciones con limitaciones presupuestarias y de personal.
Mercado de clasificación celular de Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,6 % durante el periodo 2026-2034. Arabia Saudita lidera la inversión mediante la modernización de hospitales, programas de biotecnología, medicina genómica e infraestructura de investigación. Los Emiratos Árabes Unidos están desarrollando capacidades de medicina de precisión y laboratorios, con el apoyo de clústeres especializados en atención médica y alianzas internacionales.
Sudáfrica sigue siendo el principal centro de investigación en enfermedades infecciosas e inmunología del África subsahariana. La difusión de estos avances en el resto de la región se enfrenta a limitaciones en cuanto a costes de capital, mantenimiento y suministro de reactivos. Los servicios de laboratorio, las instalaciones compartidas y los sistemas de sobremesa representan soluciones viables.
Análisis de segmentación
Tecnología
Se prevé que la tecnología registre una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,2 % durante el período 2026-2034. El mercado de clasificación celular abarca instrumentos de microgotas de alto rendimiento, separación magnética accesible y plataformas emergentes basadas en chips. La selección depende de la pureza, el rendimiento, la viabilidad, la esterilidad, los parámetros, la habilidad del operador y el uso posterior deseados. La clasificación de microgotas sigue siendo fundamental para la investigación multiparamétrica, mientras que los sistemas magnéticos y microfluídicos cobran relevancia en el enriquecimiento rutinario y en entornos cerrados de procesamiento celular.
- Clasificación de células en gotas basada en fluorescencia: esta tecnología permite realizar inmunofenotipados complejos y aislar poblaciones raras, ya que admite la discriminación multiparamétrica, un alto rendimiento y una recolección flexible, lo que la convierte en una herramienta estratégicamente importante para los laboratorios centrales y los programas de descubrimiento avanzados.
- Separación celular activada magnéticamente: La separación magnética facilita los flujos de trabajo rutinarios de enriquecimiento y depleción gracias a su funcionamiento relativamente sencillo, el manejo escalable de muestras y la amplia cobertura de tipos celulares, lo que permite a los laboratorios de investigación y a los flujos de trabajo de procesamiento celular que requieren una selección de población reproducible.
- Sistemas microelectromecánicos - Microfluídica: La clasificación microfluídica está ganando popularidad debido a sus cartuchos desechables, la reducción del volumen de muestras, su manipulación más delicada, su tamaño compacto y su funcionamiento cerrado, lo que posiciona a esta tecnología para la investigación descentralizada y la fabricación de terapias avanzadas.
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,3 % al 10,1 % durante el período 2026-2034. Las ventas de instrumentos determinan la capacidad instalada, mientras que los reactivos y consumibles generan gastos recurrentes en el flujo de trabajo. Los servicios están dirigidos a laboratorios con cargas de trabajo puntuales o con experiencia especializada limitada. Los proveedores combinan cada vez más equipos, mantenimiento preventivo, software, capacitación, soporte para ensayos y suministro de consumibles para mejorar la retención y reducir la fragmentación del flujo de trabajo.
- Clasificadores celulares: Estos sistemas representan una inversión de capital sustancial y siguen siendo esenciales para los laboratorios que requieren control del flujo de trabajo, acceso rápido o configuraciones especializadas. La compra está cada vez más influenciada por la automatización, la bioseguridad, el tamaño y la facilidad de uso del software.
- Reactivos y consumibles para la clasificación celular: Los anticuerpos, las microesferas magnéticas, los tampones, los materiales de calibración, los cartuchos, las boquillas y los productos de recolección se benefician del uso recurrente, la estandarización de protocolos y la creciente complejidad experimental en las plataformas de instrumentos instaladas.
- Servicios de clasificación celular: Los proveedores de servicios apoyan a las organizaciones que carecen de equipos o de operadores capacitados, ofreciendo acceso a configuraciones especializadas, protocolos validados, capacidad flexible y manejo experto de muestras raras o técnicamente complejas.
Solicitud
Se prevé que los ingresos por aplicaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,3 % durante el período 2026-2034. La investigación sigue siendo el principal caso de uso, ya que la clasificación celular es fundamental para estudios de biología celular, inmunología, oncología, microbiología y genómica. La adopción clínica avanza de forma más selectiva debido a los requisitos de validación y regulación. La transición del descubrimiento al desarrollo terapéutico aumenta la demanda de métodos reproducibles, materiales trazables, software controlado y recuperación de células viables.
- Investigación: Los laboratorios académicos, gubernamentales y comerciales utilizan la clasificación celular para investigar la heterogeneidad celular, aislar poblaciones raras, preparar muestras para secuenciación, validar biomarcadores y estudiar respuestas funcionales en diferentes modelos de enfermedades y desarrollo.
- Ámbito clínico: Las aplicaciones clínicas se centran en la hematología, la monitorización inmunológica, la investigación de trasplantes, el apoyo al diagnóstico y los flujos de trabajo de terapias avanzadas, lo que genera demanda de protocolos estandarizados, controles de calidad documentados, procesamiento cerrado y rendimiento reproducible.
Usuario final
Se prevé que los usuarios finales registren una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,4 % durante el período 2026-2034. La adopción varía según el ciclo de financiación, el volumen de muestras, la complejidad técnica y la exposición regulatoria. Los institutos de investigación priorizan la flexibilidad, las compañías farmacéuticas buscan la escalabilidad y la estandarización, las facultades de medicina integran la formación con programas de investigación traslacional y los laboratorios hospitalarios hacen hincapié en la fiabilidad, la trazabilidad, la bioseguridad y la capacidad de respuesta del servicio.
- Institutos de investigación: Los institutos representan una importante base instalada porque las instalaciones centrales compartidas agrupan la demanda multidisciplinaria, justifican las configuraciones avanzadas y proporcionan operadores capacitados para la clasificación compleja, el diseño de paneles y la preparación posterior de muestras.
- Empresas farmacéuticas y biotecnológicas: Estas empresas requieren un aislamiento reproducible y de alto rendimiento para el descubrimiento de objetivos, la selección, el desarrollo de biomarcadores y los procesos de terapia celular, lo que hace que la automatización del flujo de trabajo y la transferencia fiable entre los centros de desarrollo sean estratégicamente importantes.
- Facultades de Medicina: Las facultades de medicina combinan la investigación básica, la colaboración clínica y la formación de personal, lo que da respuesta a la demanda de sistemas adaptables que se ajusten a diversas muestras, niveles de experiencia del usuario y requisitos de los estudios traslacionales.
- Hospitales y laboratorios de análisis clínicos: Los laboratorios vinculados a hospitales utilizan la clasificación selectiva en la caracterización inmunológica, la hematología, el diagnóstico de investigación y los estudios clínicos, haciendo mayor hincapié en los procedimientos validados, el control de la contaminación, la documentación trazable y la continuidad del servicio.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Institutos de investigación |
Alto |
Automatización central |
Maduro |
|
Empresas farmacéuticas y biotecnológicas |
Alto |
Ampliación de la terapia |
Escalada |
|
Facultades de Medicina |
Medio |
Laboratorios traslacionales |
Escalada |
|
Hospitales y laboratorios de análisis clínicos |
Medio |
Validación clínica |
Emergente |
Factores de crecimiento del mercado de clasificación celular y análisis de su impacto
Expansión de la investigación unicelular y multiómica
Las aplicaciones de secuenciación de células individuales y multiómicas requieren poblaciones celulares viables y correctamente clasificadas para la elaboración de perfiles moleculares. La clasificación celular ayuda a reducir la variabilidad biológica, enriquece los tipos celulares raros y permite a los científicos vincular el fenotipo con el perfil genómico/proteómico. Por lo tanto, el creciente número de estudios en inmunología, oncología, neurociencia, biología del desarrollo y biología de las infecciones impulsará el uso de equipos y reactivos. Los paneles fluorescentes de alto parámetro están adquiriendo cada vez más importancia, ya que los laboratorios buscan aislar subpoblaciones celulares más pequeñas de tejidos complejos. Este factor influye en toda la cadena de valor, desde los medios de disociación, los anticuerpos, los productos de calibración, el software y la instrumentación hasta la preparación para la secuenciación. Los proveedores que demuestren tasas de recuperación celular consistentes, una mínima contaminación cruzada y flexibilidad en la transferencia de paneles pueden asegurar negocios recurrentes con laboratorios centrales y laboratorios de biotecnología.
Ampliación del desarrollo de la terapia celular y génica
El enriquecimiento, la depleción, la caracterización y la selección de las terapias celulares o génicas deseadas dependen de un enriquecimiento y una depleción controlados de las poblaciones celulares terapéuticas o de apoyo requeridas. Con los avances en los estudios a gran escala, aumenta la demanda de procesos que garanticen la viabilidad y eviten la contaminación, a la vez que disminuye la variabilidad del operador. Los sistemas magnéticos y microfluídicos cerrados son de particular importancia, ya que su carácter desechable facilita los cambios y crea un entorno controlado para el proceso de fabricación. Los clasificadores de gotas para investigación son muy útiles en las etapas de descubrimiento de objetivos y desarrollo de procesos, cuando se requiere una fenotipificación flexible. El impacto comercial va mucho más allá de la compra de instrumentos, abarcando reactivos, cartuchos, servicios de mantenimiento y aplicaciones. Los enfoques de los proveedores, alineados con la documentación del equipo, el control del software, la trazabilidad de los materiales y la escalabilidad, son fundamentales para desarrollar una relación a largo plazo en el proceso de desarrollo de la terapia.
Descentralización mediante sistemas de sobremesa automatizados
Los clasificadores de alta velocidad tradicionales suelen requerir salas dedicadas, operadores capacitados, experiencia en fluidos y un mantenimiento considerable. Las plataformas automatizadas de sobremesa reducen estas barreras mediante una configuración guiada, rutinas de calibración, circuitos de fluidos cerrados, limpieza simplificada y un diseño compacto. Los laboratorios individuales pueden realizar experimentos urgentes sin necesidad de transportar muestras frágiles ni esperar el acceso a instalaciones compartidas. La descentralización amplía la base de clientes potenciales entre pequeñas empresas de biotecnología, facultades de medicina, unidades de investigación hospitalaria e institutos regionales. Además, modifica los criterios de compra, priorizando la facilidad de uso, el tiempo de actividad, la bioseguridad y la previsibilidad de los costes operativos, en lugar de centrarse en el número máximo de parámetros. Los proveedores pueden satisfacer esta demanda mediante configuraciones modulares, arrendamiento, paquetes de reactivos, diagnóstico remoto y formación estructurada, mientras que los proveedores de servicios siguen siendo relevantes para experimentos que requieren configuraciones avanzadas o asistencia especializada ocasional.
Tendencias futuras del mercado de clasificación celular
Convergencia de la detección espectral y la obtención de imágenes en tiempo real.
Las tendencias del mercado de clasificación celular apuntan cada vez más hacia instrumentos que combinan información de fluorescencia de espectro completo con imágenes morfológicas durante la adquisición. Esta convergencia permite a los investigadores distinguir poblaciones que comparten marcadores de superficie convencionales, pero que difieren en forma, localización, interacción o distribución intracelular. Es probable que las plataformas futuras integren la clasificación mediante aprendizaje automático con decisiones de clasificación en tiempo real, reduciendo la dependencia de compuertas construidas manualmente. La adopción se concentrará inicialmente en laboratorios avanzados y en la investigación biofarmacéutica, donde los conjuntos de datos complejos justifican los sistemas de alta gama. Con el tiempo, los algoritmos estandarizados, la mayor capacidad de computación y las plantillas de análisis validadas deberían extender la clasificación basada en imágenes a la detección funcional, el descubrimiento de células raras, los estudios de vesículas extracelulares y la evaluación de la calidad de productos celulares diseñados.
Clasificación cerrada basada en cartuchos para la fabricación
Se espera que los cartuchos microfluídicos desechables transformen los flujos de trabajo que requieren esterilidad, manipulación cuidadosa y cambios rápidos. Los diseños cerrados pueden reducir la generación de aerosoles, los requisitos de limpieza, la exposición cruzada de muestras y la dependencia de la infraestructura, lo que ofrece ventajas prácticas para las instalaciones de procesamiento celular distribuidas. El desarrollo futuro de productos se centrará en un mayor rendimiento, una compatibilidad más amplia con diferentes tamaños celulares, la detección de múltiples parámetros, la gestión automatizada de obstrucciones y los registros electrónicos de lotes. Los proveedores también deben mejorar el rendimiento de la fabricación de cartuchos y controlar el coste por ciclo para competir con los métodos magnéticos y de gotas ya establecidos. El valor estratégico será mayor donde la salud celular y el control de la contaminación sean más importantes que la velocidad máxima de clasificación, como en el desarrollo de terapias autólogas, el procesamiento de células madre, la investigación de organoides y las aplicaciones sensibles con células primarias.
Oportunidades de mercado en la clasificación celular
Redes de servicios localizadas en clústeres biomédicos emergentes
Los fabricantes de instrumentos y los laboratorios especializados en el mercado de clasificación celular pueden invertir en centros de clasificación regionales en China, India, el sudeste asiático, Oriente Medio y centros de investigación africanos seleccionados. Las instalaciones compartidas reducen la carga de capital de los clientes, a la vez que generan demanda de reactivos, capacitación, mantenimiento y desarrollo de aplicaciones. Los operadores deben ubicar la capacidad cerca de parques biotecnológicos, hospitales universitarios, centros de genómica y clústeres de investigación por contrato, donde múltiples usuarios pueden mantener la utilización. Los modelos comerciales pueden combinar tarifas por muestra, capacidad reservada, servicios de desarrollo de paneles y preparación para secuenciación posterior. Las alianzas con universidades y distribuidores pueden fortalecer el desarrollo de la fuerza laboral y la cobertura logística. Los proveedores exitosos se diferenciarán por la trazabilidad de las muestras, el tiempo de respuesta, la bioseguridad, los procedimientos de manipulación validados y el acceso a múltiples tecnologías de clasificación.
Soluciones integradas para flujos de trabajo de terapia avanzada
Los fabricantes pueden maximizar el valor a largo plazo de sus productos al integrar el aislamiento celular con la activación, expansión, lavado, control de calidad y gestión de datos. En lugar de ofrecer instrumentos independientes, los proveedores pueden desarrollar equipos interoperables, consumibles cualificados y software que registre materiales, parámetros de proceso, desviaciones y resultados. Las alianzas con desarrolladores de terapias, fabricantes por contrato y centros de producción hospitalaria facilitan la validación del flujo de trabajo y la creación de centros de referencia. La inversión debe priorizar la compatibilidad con sistemas cerrados, la escalabilidad del rendimiento, el procesamiento cuidadoso y el control de cambios para componentes críticos. Las empresas que establecen vías de transferencia fiables de la investigación a la fabricación pueden reducir la carga de rediseño para sus clientes y asegurar ingresos recurrentes por consumibles, contratos de servicios técnicos y oportunidades de colaboración dentro de las redes emergentes de producción de medicina personalizada.
Novedades recientes
- Mayo de 2026: STEMCELL Technologies Inc. presentó el clasificador celular Highway1 a un público más amplio como un sistema de sobremesa de última generación que utiliza tecnología de clasificación celular activada por vórtice basada en microchips. La plataforma emplea cartuchos microfluídicos de un solo uso y monitorización mediante visión artificial para facilitar la manipulación estéril y delicada de las células, con aplicaciones que abarcan la investigación básica, los estudios traslacionales y el desarrollo de terapias celulares.
- Diciembre de 2025: Becton, Dickinson and Company lanzó comercialmente configuraciones adicionales de tres y cuatro láseres del analizador celular BD FACSDiscover A8. Si bien se trata principalmente de una plataforma analítica, los sistemas integran capacidades de imagen espectral y en tiempo real, y se combinan con los clasificadores celulares y reactivos FACSDiscover de la compañía, lo que permite la transferencia de paneles y un acceso más amplio a flujos de trabajo celulares de alta dimensionalidad.
- Marzo de 2025: Beckman Coulter Life Sciences, filial de Danaher Corporation, lanzó el módulo de detección espectral CytoFLEX mosaic, una solución modular compatible con determinados instrumentos CytoFLEX. Este producto ofrece hasta 88 canales de detección y permite a los laboratorios actualizar sus equipos para el análisis espectral, facilitando el desarrollo de paneles más complejos y su posterior integración en flujos de trabajo de clasificación.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -