
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de bombas centrífugas submarinas.
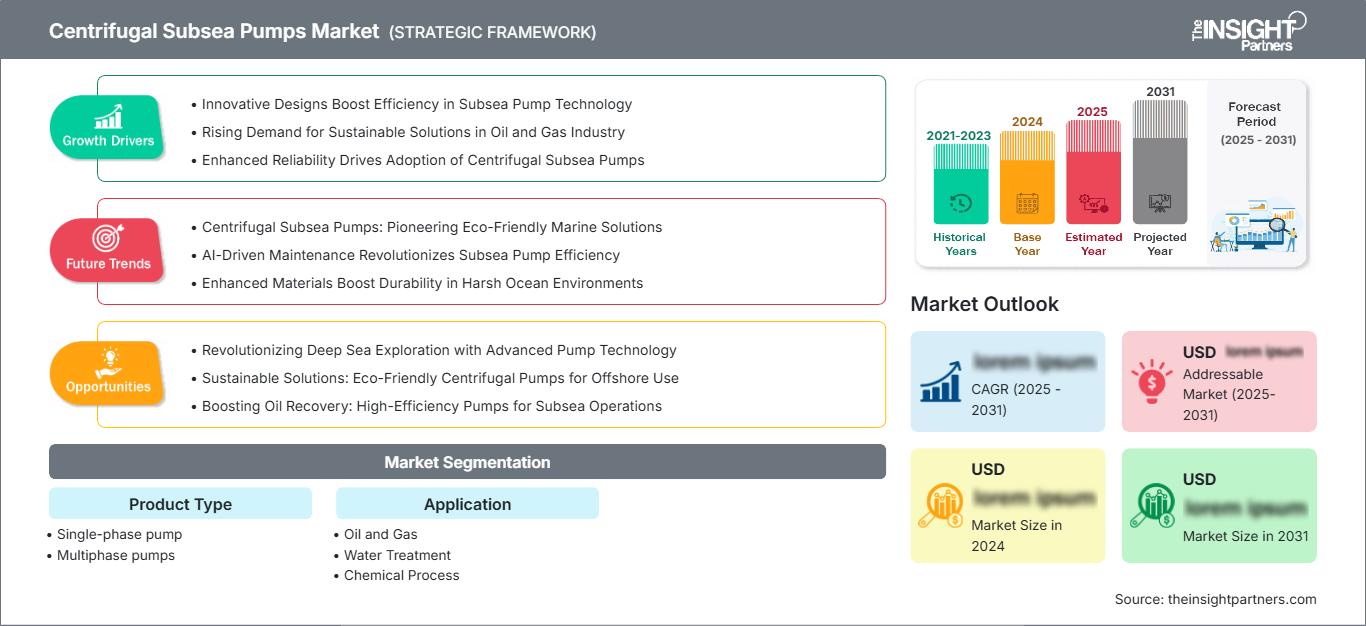
Tamaño del mercado y previsiones de bombas centrífugas submarinas (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (bomba monofásica, bombas multifásicas); aplicación (petróleo y gas, tratamiento de agua, procesos químicos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00023231
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
16.490 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
34.260 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,46 %
Índice de crecimiento
Mercado potencial
227.680 millones de dólares estadounidenses
(2026-2034)
El mercado de bombas centrífugas submarinas estaba valorado en 16.490 millones de dólares estadounidenses en 2025 y se espera que alcance los 34.260 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 8,46% durante el período 2026-2034.
Análisis y perspectivas del mercado de bombas centrífugas submarinas
- América del Norte: La participación en 2025 fue del 28-30%, respaldada por las interconexiones en el Golfo de América, la optimización de campos maduros y la capacidad de servicio en aguas profundas; se proyecta que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,8% y el 9,4% durante el período 2026-2034.
- EE. UU.: El país representó entre el 82 % y el 86 % de la demanda norteamericana en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,5 % hasta 2034.
- Europa: La cuota de mercado en 2025 alcanzó entre el 26 % y el 28 %, liderada por Noruega y el Reino Unido, con Alemania como principal proveedor de ingeniería; se estima que la tasa de crecimiento anual compuesta regional será del 8,5 % al 9,1 % durante el período 2026-2034.
- Asia Pacífico: La cuota de mercado en 2025 se situó entre el 22 % y el 24 %, con China y Australia a la cabeza en materia de adquisiciones y Japón, Corea del Sur e India ampliando su capacidad; se estima que la tasa de crecimiento anual compuesta (CAGR) será del 10,3 % al 11,0 % hasta 2034.
- Segmento más importante: Las bombas multifásicas representaron entre el 56 % y el 60 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,0 % al 10,6 % durante el período 2026-2034.
- Segmento de alto crecimiento: El petróleo y el gas representaron entre el 68 % y el 72 % en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,7 % al 10,3 % hasta 2034.
- Empresas clave analizadas en detalle: Baker Hughes Company, TechnipFMC plc, Flowserve Corporation, Sulzer Ltd, Alfa Laval AB, SPX Technologies, Inc., KSB SE & Co. KGaA, The Weir Group PLC, NOV Inc. y Fuglesangs Subsea AS.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las bombas submarinas han evolucionado desde equipos especializados y de difícil mantenimiento hasta equipos modulares capaces de gestionar variaciones en la proporción de gas mediante transmisiones de velocidad variable y conexiones sumergidas. Las operaciones de bombeo están integrando estos equipos con sistemas de separación, distribución de energía y monitorización del estado para garantizar la producción en longitudes de conexión cada vez mayores. Actualmente, la economía hace más viable el uso de módulos hidráulicos estándar y cartuchos reemplazables, con proveedores de equipos que ofrecen el montaje cerca de las plataformas marinas.
Entre ahora y 2034, se prevé que el gasto se diversifique geográficamente para incluir Brasil, Guyana, África Occidental, el Mediterráneo oriental y el Sudeste Asiático, a medida que los productores busquen monetizar los descubrimientos mediante un enfoque de conexión gradual. Las preocupaciones sobre la gestión del metano, la gestión del agua producida y la reducción del consumo de energía en las plataformas contribuirán a un procesamiento eficiente del lecho marino. La financiación se limitará a proyectos que cuenten con una instalación anfitriona existente, equipos probados y beneficios económicos en comparación con proyectos nuevos e independientes.
Alcance del informe de mercado de bombas centrífugas submarinas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.490 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 34.260 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,46% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de bombas centrífugas submarinas
El crecimiento del mercado de bombas centrífugas submarinas se debe a las largas conexiones entre pozos, la disminución de la presión natural de los yacimientos y la tendencia del sector hacia los yacimientos maduros, que implican bajos costos de infraestructura. El proceso de compra comienza con la fase de viabilidad y continúa con el diseño hidráulico, la calificación de materiales, la motorización, las pruebas, la instalación y el ciclo de vida útil. El rendimiento en cuanto a confiabilidad y el control de la interfaz desempeñan un papel fundamental en el proceso de compra, así como en el costo del equipo.
La cadena de suministro está dominada por empresas con capacidad para realizar pruebas de presión, compatibilidad eléctrica submarina y cualificaciones prolongadas. Las piezas forjadas, los metales resistentes a la corrosión, los conectores de alta tensión y los cojinetes especiales pueden afectar los plazos de entrega. Los fabricantes están estandarizando las estructuras de las bombas, identificando otros proveedores cualificados e implementando la tecnología de gemelos digitales para reducir las iteraciones de ingeniería. Las inspecciones de los equipos tras la compra, el diagnóstico remoto y el diseño del módulo recuperable generan ingresos adicionales para los fabricantes.
El análisis competitivo de las bombas centrífugas submarinas revela una fuerte competencia entre proveedores de sistemas submarinos integrados y fabricantes de bombas especializadas. Baker Hughes Company y TechnipFMC plc compiten en función del diseño, la entrega, los controles y el servicio del sistema para la base instalada. Flowserve Corporation, Sulzer Ltd, KSB SE & Co. KGaA y The Weir Group PLC aportan su experiencia en la fabricación de equipos rotativos, ciencia de materiales y canales de distribución para la industria de procesos, lo que complementa su aplicación en los mercados adyacentes del agua y los productos químicos.
Cada vez más, el posicionamiento estratégico se define por plataformas modulares con certificaciones, contenido local y servicio. Alfa Laval AB, SPX Technologies, Inc., NOV Inc. y Fuglesangs Subsea AS ofrecen tecnología submarina especializada para separación, aseguramiento del flujo y bombeo. La inversión se dirige a instalaciones de prueba, electrificación, sensores y centros de servicio regionales. Los proveedores que demuestran eficiencia energética, disponibilidad y facilidad de recuperación pueden proteger los márgenes y, al mismo tiempo, reducir el costo total de propiedad para los operadores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de bombas centrífugas submarinas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de bombas centrífugas submarinas
En 2025, Norteamérica ostentaba una cuota de mercado de bombas centrífugas submarinas del 28-30%, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8-9,4% hasta 2034. El bombeo submarino en proyectos del Golfo de América sigue siendo el principal motor de la demanda, ya que facilita las conexiones de larga distancia, el acceso a yacimientos agotados y el desarrollo de campos mediante centros de distribución. Canadá ofrece oportunidades relacionadas con instalaciones marinas en entornos hostiles y consideraciones sobre el manejo del agua.
La oportunidad regional se ve favorecida por una sólida capacidad de ingeniería, la capacidad de cualificación existente y el acceso a operadores, empresas EPC y buques. El monitoreo digital, el control de velocidad variable y la estandarización de los propulsores submarinos modulares son cada vez más importantes en términos de adquisición debido a los altos costos asociados con la intervención. El arrendamiento de yacimientos marinos en EE. UU., el desarrollo de terrenos contaminados y las preocupaciones por la seguridad energética impulsan la demanda, a pesar de los riesgos de ejecución de los proyectos.
Mercado estadounidense de bombas centrífugas submarinas
En 2025, Estados Unidos representó entre el 82 % y el 86 % de la demanda norteamericana, y se prevé que su crecimiento se expanda a una tasa compuesta anual del 8,9 % al 9,5 % hasta 2034. Los productores de aguas profundas utilizan bombas para mejorar la eficiencia de sus yacimientos, aumentar la recuperación y conectar yacimientos satélite mediante soluciones sin plataforma. Los proyectos de rehabilitación de yacimientos contaminados requieren instalaciones a menor escala que se integren en los sistemas de generación de energía, control y métodos de intervención existentes.
Las operaciones de compras, construcción y cadenas de suministro con sede en Houston garantizan la fiabilidad de los proveedores. Baker Hughes Company, TechnipFMC plc, Flowserve Corporation, NOV Inc. y otros especialistas poseen la experiencia necesaria en este ámbito. La industria del petróleo y el gas es el principal sector de aplicación, pero existen necesidades relacionadas con el tratamiento de aguas costeras y el procesamiento de productos químicos. Las compras se centran cada vez más en la validación del tiempo de ejecución, la recuperabilidad, la monitorización y la seguridad.
Mercado europeo de bombas centrífugas submarinas
Europa representó entre el 26 % y el 28 % de la demanda mundial en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,1 % hasta 2034, con Noruega como país líder. El desarrollo de yacimientos maduros en el Mar del Norte requiere estimulación, inyección de agua y gestión del agua producida a medida que disminuye la presión de los yacimientos. El Reino Unido aporta experiencia en interconexión y tecnología submarina, mientras que Noruega combina tecnología de aguas profundas, conocimientos de electrificación y exigencias de alto ciclo de vida.
Alemania participa más en motores, accionamientos, ciencia de materiales y mecanizado que en instalaciones marinas. Francia, Italia y España aportan tecnología de bombeo, tecnología EPC, procesamiento químico y proyectos mediterráneos. Las regulaciones de la UE sobre emisiones y los programas de reducción de carbono de los operadores fomentan la eficiencia de la maquinaria y la minimización de las superestructuras. La cualificación, la proximidad a los servicios y la compatibilidad con las instalaciones existentes serán factores clave para el éxito, especialmente en periodos de tiempo limitados para intervenciones y con un análisis exhaustivo de los costes de extensión de la vida útil.
Mercado de bombas centrífugas submarinas en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 22 % y el 24 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,3 % al 11,0 % hasta 2034, con China a la cabeza. Los proyectos de desarrollo en alta mar vinculados al GNL en Australia, la agenda de seguridad energética interna de China y las ambiciones de la India en aguas profundas impulsan los pedidos.
Japón y Corea del Sur aportan motores, construcción naval, sistemas de control y fabricación de alta tecnología. El apoyo político a la capacidad nacional en alta mar, el creciente desarrollo de la infraestructura hídrica y la inversión en productos químicos amplían la base de clientes potenciales, mientras que los requisitos de localización fomentan las colaboraciones, las pruebas regionales y la capacidad de servicio.
Mercado de bombas centrífugas submarinas en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 9,6 % al 10,2 % hasta 2034, liderado por Arabia Saudita. La ampliación de la capacidad de producción en alta mar, el desarrollo de gas, la desalinización y la reinyección de aguas residuales impulsan la demanda en Arabia Saudita y los Emiratos Árabes Unidos.
Sudáfrica ofrece oportunidades en los sectores industrial y de tratamiento de aguas, mientras que el resto de Oriente Medio y África incluye proyectos en aguas profundas de África Occidental y centros de gas emergentes. Las normas sobre contenido local, el acceso a los servicios y la financiación influyen en las adquisiciones, favoreciendo los sistemas modulares con el apoyo de técnicos regionales y una disponibilidad predecible de repuestos.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de Tipo de Producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,0 % durante el período 2026-2034. El mercado de bombas submarinas centrífugas abarca arquitecturas monofásicas y multifásicas, seleccionadas según la fracción de gas, el aumento de presión, la tolerancia a sólidos y la distancia de conexión. La hidráulica modular, los motores estandarizados y el funcionamiento a velocidad variable reducen la necesidad de personalización, al tiempo que permiten a los operadores adaptar el rendimiento del bombeo a medida que los yacimientos maduran.
- Bomba monofásica: La demanda se centra en la inyección de agua, la transferencia de líquidos tratados y los flujos de hidrocarburos estabilizados, donde las propiedades predecibles del fluido permiten una alta eficiencia hidráulica y diseños centrífugos establecidos.
- Bombas multifásicas: Estos sistemas gestionan flujos mixtos de petróleo, gas y agua, lo que permite realizar conexiones largas y trabajar en yacimientos con presión reducida, al tiempo que disminuye la dependencia de la infraestructura de separación en superficie.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,1 % entre 2026 y 2034. El sector del petróleo y el gas sigue siendo el principal motor de la demanda, ya que el bombeo submarino contribuye directamente a la recuperación y la utilización de las instalaciones. Las aplicaciones de tratamiento de agua y procesos químicos amplían los requisitos hacia la resistencia a la corrosión, la integridad del sellado, el manejo de sólidos y la dosificación controlada, lo que incentiva a los proveedores a transferir materiales y prácticas de monitoreo probados a diferentes industrias.
- Petróleo y gas: La producción en aguas profundas, las conexiones a yacimientos existentes, la inyección de agua y la separación submarina sustentan las compras, siendo la evidencia de confiabilidad y el servicio durante todo el ciclo de vida elementos centrales para la calificación del proyecto.
- Tratamiento de agua: Los sistemas costeros de captación, descarga, desalinización y tratamiento de aguas residuales requieren bombeo resistente a la corrosión, eficiencia energética y un funcionamiento fiable en zonas de difícil acceso o donde es esencial un servicio continuo.
- Proceso químico: Las aplicaciones con fluidos peligrosos y corrosivos se benefician de conceptos sin sellos, metalurgia compatible, contención secundaria y monitoreo preciso, especialmente cuando la prevención de fugas y el tiempo de actividad tienen un alto valor operativo.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Petróleo y gas |
Alto |
Anclajes submarinos |
Maduro |
|
Tratamiento de agua |
Medio |
Toma de agua profunda |
Escalada |
|
Proceso químico |
Bajo |
Manipulación sin sellos |
Emergente |
Factores que impulsan el crecimiento del mercado de bombas centrífugas submarinas y análisis de su impacto
Mayor longitud de amarres y recuperación de campos maduros
Los operadores están conectando sus yacimientos más pequeños con los yacimientos anfitriones actuales, lo que genera la necesidad de aumentar la presión en el lecho marino. Para mejorar la eficiencia de la producción de petróleo a medida que disminuye el yacimiento, se utilizan bombas para mantener la estabilidad del flujo y la producción, y optimizar la utilización de la capacidad disponible de los oleoductos y las tuberías ascendentes. Los beneficios económicos se verán reflejados cuando la producción adicional de barriles reduzca los costos de capital y el tiempo hasta el inicio de la producción de petróleo. Los proveedores se beneficiarán de la necesidad de análisis hidráulicos, así como del suministro de módulos de bombeo, sistemas de energía, control y servicios de mantenimiento de por vida que cumplan con los requisitos. Los proyectos seguirán requiriendo un modelado preciso de la garantía de flujo debido a las variaciones en las fracciones de gas, el contenido de sólidos y la temperatura.
El procesamiento submarino reduce las limitaciones de la superficie.
La incorporación de operaciones de bombeo, separación e inyección en el fondo del pozo reduce las limitaciones en la superficie y minimiza la contrapresión en las tuberías de flujo largas. Las bombas centrífugas se convierten en tecnología clave en configuraciones destinadas al manejo de líquidos en el entorno submarino, el tratamiento de aguas residuales y la reinyección. La ventaja radica en un aumento de la capacidad de la instalación principal sin un crecimiento correspondiente de la infraestructura de superficie. También se generarán requisitos para sistemas de distribución de energía submarina, conectores de acoplamiento, instrumentación y software de control. Estas tecnologías se aplican principalmente en proyectos con reservas lo suficientemente grandes como para justificar los esfuerzos de calificación e integración. Los módulos interoperables y las especificaciones de interfaz proporcionados por el proveedor minimizan el riesgo de ejecución, mientras que los operadores disfrutan de una mayor flexibilidad para desarrollar el proyecto por etapas y perforar pozos satélite adicionales.
Fiabilidad, monitorización y menor exposición a intervenciones.
La intervención en aguas profundas requiere embarcaciones especializadas, condiciones climáticas favorables y una planificación de recuperación compleja, lo que convierte la disponibilidad de equipos en una variable económica directa. Los compradores especifican cada vez más la monitorización del estado, el funcionamiento a velocidad variable, la redundancia y los cartuchos recuperables para detectar la degradación antes de que se produzcan fallos y simplificar las campañas de mantenimiento. Baker Hughes afirma que su bomba modular compacta Aptara puede reducir el espacio ocupado en superficie en un 50 % o más, lo que demuestra cómo la arquitectura puede influir tanto en el coste de instalación como en el del ciclo de vida. El impacto más amplio se extiende a los servicios de datos, el diagnóstico remoto y el mantenimiento basado en el rendimiento. Los proveedores que pueden demostrar la vida útil de los equipos, el control ciberseguro y la disponibilidad de repuestos mejoran su solvencia. Mientras tanto, los operadores pueden programar las intervenciones en función de las prioridades de producción en lugar de reaccionar ante paradas no planificadas.
Tendencias futuras del mercado de bombas centrífugas submarinas
Arquitecturas modulares electrificadas para bombeo
Las tendencias del mercado de bombas centrífugas submarinas se centrarán cada vez más en etapas de motor modulares, sistemas hidráulicos estandarizados y variadores de velocidad submarinos configurables sin necesidad de rediseñar todo el sistema. Esta arquitectura facilita el desarrollo por fases de los yacimientos y una adaptación más sencilla a las condiciones de flujo cambiantes. La electrificación también fomentará la estandarización de las interfaces de alimentación y control en bombas, separadores y equipos de compresión. Con el tiempo, los datos de cualificación obtenidos en despliegues repetidos deberían acortar los ciclos de ingeniería y mejorar la precisión de los plazos. Los proveedores invertirán en herramientas de configuración digital y en la estandarización del hardware, mientras que los operadores evaluarán las plataformas en función de su eficiencia energética, redundancia y capacidad de recuperación en múltiples activos, en lugar de en un solo proyecto.
Operaciones autónomas basadas en condiciones
El monitoreo evolucionará desde la supervisión basada en alarmas hacia modelos predictivos que combinan vibración, temperatura, carga eléctrica, presión y composición del fluido. El análisis en el borde de la red puede identificar inestabilidad hidráulica o degradación de los cojinetes antes de que el rendimiento se deteriore, lo que permite a los operadores ajustar la velocidad o los rangos operativos de forma remota. Los futuros acuerdos de servicio podrían vincular la compensación del proveedor con la disponibilidad y el rendimiento energético, lo que requiere una gobernanza de datos transparente y algoritmos validados. Los gemelos digitales ayudarán a comparar el comportamiento real con las condiciones esperadas del yacimiento y la tubería, mejorando el diagnóstico. La adopción será gradual, ya que se debe demostrar la ciberseguridad, la confiabilidad de los sensores y la responsabilidad del modelo, pero la tendencia favorece menos intervenciones rutinarias y campañas de mantenimiento más específicas.
Oportunidades de mercado para bombas centrífugas submarinas
Paquetes de reconexión de terrenos contaminados para cuencas emergentes
Las previsiones del mercado de bombas submarinas centrífugas destacan oportunidades concretas en Brasil, Guyana, África Occidental, el Sudeste Asiático y el Mediterráneo oriental, donde los descubrimientos pueden vincularse a yacimientos existentes o planificados. Los proveedores pueden generar valor combinando estudios hidráulicos iniciales con paquetes precalificados de bombas, energía, control y recuperación. El ensamblaje local, la capacitación de técnicos y el almacenamiento de repuestos mejorarán el cumplimiento de las expectativas de contenido nacional y reducirán los retrasos en el servicio. Las alianzas con contratistas EPC y operadores pueden estandarizar las interfaces antes de tomar las decisiones de inversión finales. Las mejores oportunidades se presentarán con diseños repetibles para toda la cuenca, lo que permitirá a los proveedores distribuir los costos de calificación entre varias interconexiones, mientras que los operadores obtendrán certeza en los plazos y reducirán el riesgo de ingeniería.
Expansión intersectorial hacia el agua y los productos químicos
Los proveedores pueden extender la fiabilidad de grado submarino al tratamiento de aguas costeras, la captación de agua desalinizada, el manejo de aguas residuales de producción y la transferencia de productos químicos peligrosos. Estas aplicaciones se benefician de materiales resistentes a la corrosión, construcción sin sellos, monitoreo y largos períodos de funcionamiento sin supervisión. El éxito comercial requiere socios de canal específicos para cada aplicación, en lugar de simplemente reempaquetar equipos de yacimientos petrolíferos. Los fabricantes deben desarrollar instalaciones de referencia, validar los materiales con los fluidos objetivo y cuantificar las ventajas energéticas y de mantenimiento en comparación con los sistemas de bombeo convencionales. El lanzamiento en marzo de 2025 por parte de Flowserve Corporation de una bomba de accionamiento magnético con doble sellado hermético ilustra la continua innovación en materia de contención. Las empresas que combinan documentación de seguridad, servicio modular y análisis del ciclo de vida pueden construir posiciones diferenciadas en entornos de procesos regulados.
Novedades recientes
- Diciembre de 2025: TechnipFMC plc recibió un importante contrato de Chevron para la Fase 3 de Gorgon, que incluye la introducción de sus primeros árboles horizontales Subsea 2.0 de 7 pulgadas y conectores flexibles, diseñados para aumentar la producción de gas y garantizar el flujo. Este contrato demuestra la continua estandarización de las plataformas en el desarrollo submarino de yacimientos existentes.
- Septiembre de 2025: Baker Hughes Company obtuvo un importante contrato de TPAO y TP-OTC para sistemas de producción submarina en aguas profundas y sistemas de terminación inteligentes para la Fase 3 del Campo de Gas Sakarya, que abarca profundidades de agua de entre 6500 y 7200 pies. La ejecución estaba programada para comenzar a finales de 2025.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -