
Previsioni e quote di mercato per le pompe centrifughe sottomarine fino al 2034
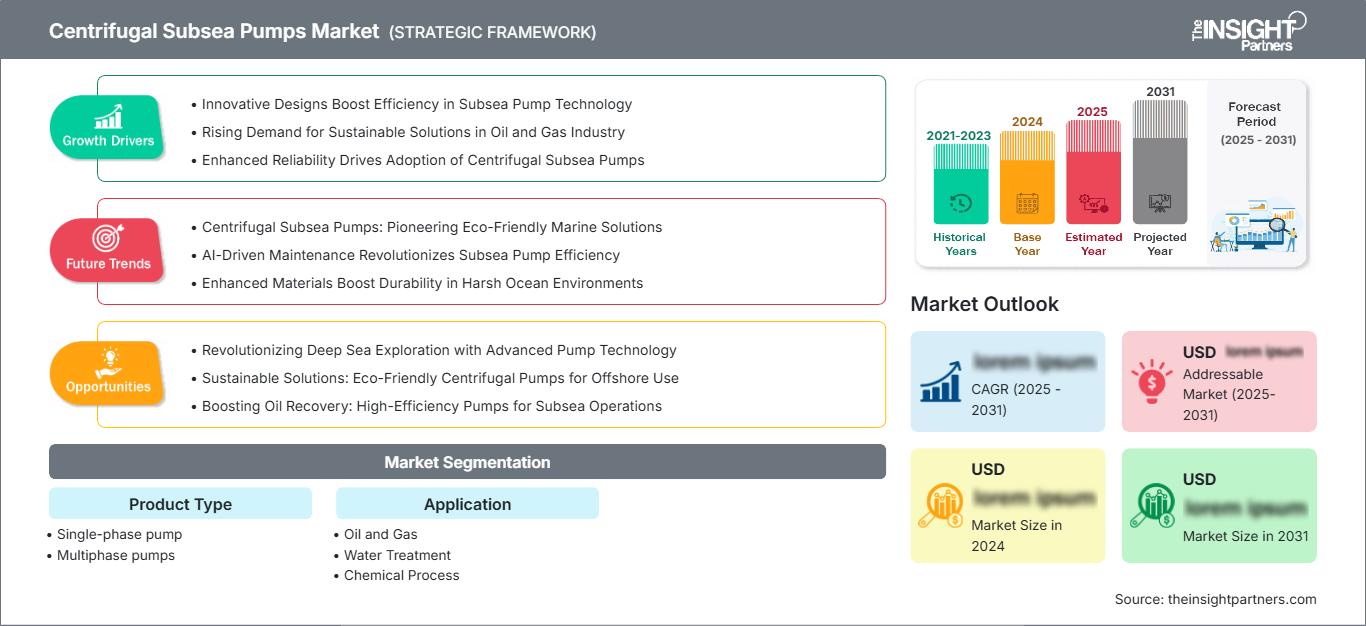
Dimensioni e previsioni del mercato delle pompe centrifughe sottomarine (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (pompe monofase, pompe multifase); applicazione (petrolio e gas, trattamento delle acque, processi chimici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023231
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
16,49 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
34,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,46 %
Tasso di crescita
Mercato di riferimento
227,68 miliardi di dollari USA
(2026-2034)
Il mercato delle pompe centrifughe sottomarine aveva un valore di 16,49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 34,26 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato dell'8,46% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato delle pompe centrifughe sottomarine.
- Nord America: la quota nel 2025 era del 28-30%, sostenuta dai collegamenti con il Golfo d'America, dall'ottimizzazione dei giacimenti maturi e dalla capacità di servizio in acque profonde; si prevede che la regione crescerà a un CAGR compreso tra l'8,8% e il 9,4% nel periodo 2026-2034.
- USA: Nel 2025 il Paese ha rappresentato l'82-86% della domanda nordamericana e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,9-9,5% fino al 2034.
- Europa: la quota di mercato nel 2025 ha raggiunto il 26-28%, trainata da Norvegia e Regno Unito, con la Germania a supporto dell'offerta nel settore ingegneristico; si stima un tasso di crescita annuo composto (CAGR) regionale dell'8,5-9,1% nel periodo 2026-2034.
- Asia-Pacifico: la quota nel 2025 si attestava tra il 22% e il 24%, con Cina e Australia in testa agli acquisti e Giappone, Corea del Sud e India in espansione; il tasso di crescita annuo composto (CAGR) è stimato tra il 10,3% e l'11,0% fino al 2034.
- Segmento più ampio: le pompe multifase detenevano una quota di mercato del 56-60% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,0-10,6% nel periodo 2026-2034.
- Segmento ad alta crescita: il settore petrolifero e del gas rappresentava il 68-72% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,7-10,3% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Baker Hughes Company, TechnipFMC plc, Flowserve Corporation, Sulzer Ltd, Alfa Laval AB, SPX Technologies, Inc., KSB SE & Co. KGaA, The Weir Group PLC, NOV Inc. e Fuglesangs Subsea AS.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le pompe sottomarine si sono evolute da apparecchiature specializzate e di difficile manutenzione a sistemi modulari in grado di gestire le variazioni del rapporto gas-olio grazie a trasmissioni a velocità variabile e connessioni a contatto con l'acqua. Le operazioni di pompaggio stanno integrando le proprie apparecchiature con sistemi di separazione, distribuzione di energia e monitoraggio delle condizioni operative, al fine di garantire la produzione anche con lunghezze di collegamento sempre maggiori. Oggi, considerazioni economiche rendono più conveniente l'utilizzo di moduli idraulici standard e cartucce sostituibili, con fornitori di apparecchiature che si occupano dell'assemblaggio in prossimità dei bacini offshore.
Da qui al 2034, si prevede che la spesa si diversificherà geograficamente, includendo Brasile, Guyana, Africa occidentale, Mediterraneo orientale e Sud-est asiatico, poiché i produttori cercheranno di monetizzare le scoperte attraverso un approccio di collegamento graduale. Le preoccupazioni relative alla gestione del metano, alla gestione delle acque di produzione e alla riduzione del consumo energetico delle piattaforme di superficie contribuiranno a un trattamento più efficiente dei fondali marini. I finanziamenti saranno limitati ai progetti che dispongono di un impianto ospitante esistente, attrezzature collaudate e vantaggi economici rispetto ai progetti greenfield indipendenti.
Ambito del rapporto sul mercato delle pompe centrifughe sottomarine
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,49 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 34,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle pompe centrifughe sottomarine
La crescita del mercato delle pompe centrifughe sottomarine è trainata da lunghi collegamenti, dalla diminuzione della pressione naturale dei giacimenti e dalla propensione del settore verso i giacimenti esistenti (brownfield) che comportano bassi costi infrastrutturali. Il processo di acquisto inizia dalla fase di fattibilità e prosegue con la progettazione idraulica, la qualificazione dei materiali, la motorizzazione, i test, l'installazione e il ciclo di vita. Le prestazioni in termini di affidabilità e il controllo dell'interfaccia, così come il costo delle apparecchiature, rivestono un ruolo fondamentale nel processo di acquisto.
La catena di fornitura è dominata da aziende in grado di eseguire test di pressione, compatibilità elettrica sottomarina e qualifiche di lunga durata. Forgiature, metalli resistenti alla corrosione, connettori ad alta tensione e cuscinetti speciali possono influire sui tempi di consegna. I produttori stanno ora standardizzando le strutture delle pompe, individuando altri fornitori qualificati e implementando la tecnologia dei gemelli digitali per ridurre le iterazioni di progettazione. Le ispezioni delle apparecchiature dopo l'acquisto, la diagnostica a distanza e la progettazione del modulo recuperabile forniscono ulteriori flussi di reddito per i produttori.
L'analisi competitiva del mercato delle pompe centrifughe sottomarine rivela una forte concorrenza sia tra i fornitori di sistemi sottomarini integrati sia tra i produttori di pompe specializzate. Baker Hughes Company e TechnipFMC plc competono in base alla progettazione del sistema, alla fornitura, ai sistemi di controllo e all'assistenza per la base installata. Flowserve Corporation, Sulzer Ltd, KSB SE & Co. KGaA e The Weir Group PLC offrono l'esperienza nella realizzazione di apparecchiature rotanti, nella scienza dei materiali e nei canali di distribuzione per l'industria di processo, che completano l'applicazione nei mercati adiacenti dell'acqua e della chimica.
Il posizionamento strategico è sempre più definito da piattaforme modulari con qualifiche, contenuti locali e servizi. Alfa Laval AB, SPX Technologies, Inc., NOV Inc. e Fuglesangs Subsea AS offrono soluzioni di separazione, controllo del flusso, pompaggio e tecnologie sottomarine speciali. Gli investimenti sono diretti verso impianti di collaudo, elettrificazione, sensori e centri di assistenza regionali. I fornitori in grado di dimostrare efficienza energetica, disponibilità e facilità di ripristino possono proteggere i margini di profitto riducendo al contempo i costi totali di proprietà per gli operatori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle pompe centrifughe sottomarine: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle pompe centrifughe sottomarine
Nel 2025, il Nord America deteneva una quota di mercato delle pompe centrifughe sottomarine pari al 28-30% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,4% fino al 2034. Il boosting sottomarino nei progetti del Golfo del Messico continua a essere il principale motore della domanda, in quanto facilita i collegamenti a lungo raggio, i giacimenti esauriti e lo sviluppo dei giacimenti tramite hub. Il Canada offre opportunità legate agli impianti offshore in ambienti difficili e alle problematiche di gestione dell'acqua.
Le opportunità a livello regionale sono rese possibili da solide capacità ingegneristiche, competenze di qualificazione già consolidate e accesso a operatori, società EPC e imbarcazioni. Il monitoraggio digitale, il controllo della velocità variabile e la standardizzazione dei booster sottomarini modulari assumono un'importanza crescente in termini di acquisto, a causa degli elevati costi associati agli interventi. Nonostante i rischi di esecuzione dei progetti, la domanda è trainata dalle concessioni di giacimenti offshore statunitensi, dallo sviluppo di aree dismesse e dalle preoccupazioni relative alla sicurezza energetica.
Mercato statunitense delle pompe centrifughe sottomarine
Nel 2025 gli Stati Uniti rappresentavano l'82-86% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,9-9,5% fino al 2034. I produttori in acque profonde utilizzano pompe per migliorare l'efficienza dei loro impianti, aumentare il recupero e collegare i giacimenti satellite tramite soluzioni non basate su piattaforme. Gli interventi di riqualificazione di siti industriali dismessi (brownfield) richiedono installazioni su scala ridotta che si integrino con i sistemi di generazione di energia, di controllo e di intervento esistenti.
Le aziende di approvvigionamento, costruzione e gestione delle catene di fornitura con sede a Houston garantiscono l'affidabilità dei fornitori. Baker Hughes Company, TechnipFMC plc, Flowserve Corporation, NOV Inc. e altri specialisti possiedono le competenze necessarie in questo settore. L'industria petrolifera e del gas rappresenta il principale ambito di applicazione, ma esistono anche esigenze correlate per il trattamento delle acque costiere e la lavorazione di prodotti chimici. L'approvvigionamento si concentra sempre più su tempi di funzionamento validati, recuperabilità, monitoraggio e sicurezza.
Mercato europeo delle pompe centrifughe sottomarine
Nel 2025 l'Europa rappresentava il 26-28% della domanda globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,5-9,1% fino al 2034, con la Norvegia in testa. Lo sviluppo dei giacimenti brownfield del Mare del Nord richiede stimolazione, iniezione di acqua e gestione delle acque di produzione man mano che la pressione dei giacimenti diminuisce. Il Regno Unito offre competenze in materia di collegamenti e tecnologia sottomarina, mentre la Norvegia combina tecnologia per acque profonde, conoscenze in materia di elettrificazione e requisiti elevati per l'intero ciclo di vita.
La Germania è più coinvolta nei settori dei motori, degli azionamenti, della scienza dei materiali e della lavorazione meccanica che nelle sole installazioni offshore. Francia, Italia e Spagna forniscono tecnologia per le pompe, tecnologia EPC, soluzioni per la lavorazione chimica e progetti nel Mediterraneo. Le normative UE sulle emissioni e i programmi di riduzione delle emissioni di carbonio degli operatori incentivano macchinari efficienti e la minimizzazione delle sovrastrutture. Le qualifiche, la vicinanza ai servizi e la compatibilità con gli impianti esistenti saranno fattori determinanti per il successo, soprattutto in presenza di finestre di intervento meteorologiche limitate e di un'attenta analisi dei costi di estensione della vita utile.
Mercato delle pompe centrifughe sottomarine nella regione Asia-Pacifico
Nel 2025 la regione Asia-Pacifico deteneva una quota compresa tra il 22% e il 24% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,3-11,0% fino al 2034, con la Cina in testa. Gli sviluppi offshore australiani legati al GNL, l'agenda cinese per la sicurezza energetica interna e le ambizioni indiane nel settore delle acque profonde stimolano gli ordini.
Giappone e Corea del Sud contribuiscono con motori, cantieristica navale, sistemi di controllo e produzione di alta qualità. Il sostegno politico alle capacità offshore nazionali, allo sviluppo delle infrastrutture idriche e agli investimenti nel settore chimico amplia la base di potenziali fornitori, mentre i requisiti di localizzazione incoraggiano le partnership, i test regionali e la capacità di assistenza.
Mercato delle pompe centrifughe sottomarine in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 9,6-10,2% fino al 2034, trainati dall'Arabia Saudita. L'aumento della capacità offshore, lo sviluppo del gas, la desalinizzazione e il re-iniezione delle acque di produzione sostengono la domanda in Arabia Saudita e negli Emirati Arabi Uniti.
Il Sudafrica offre opportunità nei settori industriale e del trattamento delle acque, mentre il resto del Medio Oriente e dell'Africa comprende progetti in acque profonde nell'Africa occidentale e hub del gas emergenti. Le normative sul contenuto locale, l'accesso ai servizi e i finanziamenti influenzano gli appalti, favorendo sistemi modulari supportati da tecnici regionali e da una disponibilità prevedibile di pezzi di ricambio.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento "Tipo di prodotto" crescerà a un CAGR del 9,4-10,0% nel periodo 2026-2034. Il mercato delle pompe centrifughe sottomarine comprende architetture monofase e multifase, selezionate in base alla frazione di gas, alla pressione di sollevamento, alla tolleranza ai solidi e alla distanza di collegamento. L'idraulica modulare, i motori standardizzati e il funzionamento a velocità variabile riducono la necessità di personalizzazione, consentendo al contempo agli operatori di adattare le prestazioni di pompaggio man mano che i giacimenti maturano.
- Pompa monofase: la domanda si concentra sull'iniezione di acqua, sul trasferimento di liquidi trattati e sui flussi di idrocarburi stabilizzati, dove le proprietà prevedibili dei fluidi consentono un'elevata efficienza idraulica e progetti centrifughi consolidati.
- Pompe multifase: questi sistemi sono adatti a flussi misti di petrolio, gas e acqua, supportando lunghi collegamenti e giacimenti a pressione ridotta, riducendo al contempo la dipendenza dalle infrastrutture di separazione in superficie.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 9,5-10,1% nel periodo 2026-2034. Il settore petrolifero e del gas rimane il principale bacino di domanda, poiché le operazioni di boosting sottomarino supportano direttamente il recupero e l'utilizzo dei giacimenti. Le applicazioni nel trattamento delle acque e nei processi chimici ampliano i requisiti in termini di resistenza alla corrosione, integrità della tenuta, gestione dei solidi e dosaggio controllato, incoraggiando i fornitori a trasferire materiali e pratiche di monitoraggio collaudati tra i diversi settori.
- Petrolio e gas: la produzione in acque profonde, i collegamenti con impianti esistenti, l'iniezione di acqua e la separazione sottomarina sono i fattori trainanti degli acquisti, con le prove di affidabilità e il servizio durante l'intero ciclo di vita al centro della qualificazione del progetto.
- Trattamento delle acque: i sistemi di captazione, scarico, desalinizzazione e trattamento delle acque di produzione in ambito costiero richiedono pompe resistenti alla corrosione, efficienza energetica e funzionamento affidabile laddove l'accesso è difficile o è essenziale un servizio continuo.
- Processi chimici: le applicazioni con fluidi pericolosi e corrosivi premiano i concetti senza guarnizioni, la metallurgia compatibile, il contenimento secondario e il monitoraggio preciso, soprattutto laddove la prevenzione delle perdite e la continuità operativa rivestono un'importanza fondamentale.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Petrolio e gas |
Alto |
Collegamenti sottomarini |
Maturo |
|
Trattamento delle acque |
Mezzo |
Presa d'acqua profonda |
Scalatura |
|
Processo chimico |
Basso |
Manipolazione senza sigillo |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato delle pompe centrifughe sottomarine.
Collegamenti più lunghi e recupero dei giacimenti maturi
Gli operatori stanno collegando i loro giacimenti più piccoli a quelli esistenti, da qui la richiesta di un ulteriore aumento della pressione sul fondale marino. Al fine di migliorare l'efficienza della produzione di petrolio man mano che il giacimento si esaurisce, vengono utilizzate pompe per mantenere la stabilità del flusso e della produzione e per ottimizzare l'utilizzo della capacità disponibile di oleodotti e riser. I benefici economici si manifesteranno quando i barili aggiuntivi prodotti ridurranno i costi di capitale e i tempi per la prima produzione di petrolio. I fornitori trarranno vantaggio dalla necessità di analisi idrauliche, nonché dalla fornitura di moduli di pompaggio qualificati, sistemi di alimentazione, controllo e servizi per l'intero ciclo di vita. I progetti richiederanno comunque un'attenta modellazione per la garanzia del flusso a causa delle diverse frazioni di gas, del contenuto di solidi e della temperatura.
La lavorazione sottomarina riduce i vincoli di superficie.
L'esecuzione di operazioni di pompaggio, separazione e iniezione in profondità riduce i vincoli sulle piattaforme di superficie e minimizza la contropressione nelle lunghe condotte. Le pompe centrifughe diventano una tecnologia abilitante in configurazioni progettate per la gestione di liquidi in ambiente sottomarino, il trattamento delle acque di produzione e le reiniezioni. Il vantaggio consiste in un aumento della capacità dell'impianto principale senza una corrispondente crescita delle infrastrutture di superficie. Si genereranno inoltre requisiti per sistemi di distribuzione dell'energia sottomarina, connettori per accoppiamento in ambiente acquatico, strumentazione e software di controllo. Tali tecnologie vengono applicate principalmente in quei progetti in cui le riserve sono sufficientemente grandi da giustificare gli sforzi di qualificazione e integrazione. I moduli interoperabili e le specifiche di interfaccia forniti dai produttori minimizzano il rischio di esecuzione, mentre gli operatori godono di una maggiore flessibilità nella pianificazione dello sviluppo a fasi e nella perforazione di ulteriori pozzi satellite.
Affidabilità, monitoraggio e minore necessità di interventi.
Gli interventi in acque profonde richiedono navi specializzate, condizioni meteorologiche favorevoli e una complessa pianificazione del recupero, rendendo la disponibilità delle attrezzature una variabile economica diretta. Gli acquirenti richiedono sempre più spesso il monitoraggio delle condizioni, il funzionamento a velocità variabile, la ridondanza e cartucce recuperabili per rilevare il degrado prima del guasto e semplificare le campagne di manutenzione. Baker Hughes afferma che la sua pompa modulare compatta Aptara può ridurre l'ingombro in superficie del 50% o più, a dimostrazione di come l'architettura possa influenzare sia l'installazione che i costi del ciclo di vita. L'impatto più ampio si estende ai servizi dati, alla diagnostica remota e alla manutenzione basata sulle prestazioni. I fornitori in grado di dimostrare la durata di funzionamento, il controllo sicuro dal punto di vista informatico e la disponibilità dei pezzi di ricambio migliorano la loro affidabilità bancaria. Gli operatori, nel frattempo, possono programmare gli interventi in base alle priorità di produzione anziché reagire a arresti imprevisti.
Mercato delle pompe centrifughe sottomarine: tendenze future
Architetture modulari di pompaggio elettrificate
Le tendenze del mercato delle pompe centrifughe sottomarine si concentreranno sempre più su stadi motore modulari, sistemi idraulici standardizzati e azionamenti a velocità variabile sottomarini configurabili senza la necessità di riprogettare l'intero sistema. Questa architettura favorisce lo sviluppo graduale dei giacimenti e un più facile adattamento alle mutevoli condizioni di flusso. L'elettrificazione promuoverà inoltre interfacce di alimentazione e controllo comuni per pompe, separatori e apparecchiature di compressione. Nel tempo, i dati di qualificazione derivanti da installazioni ripetute dovrebbero ridurre i cicli di progettazione e migliorare la certezza delle tempistiche. I fornitori investiranno in strumenti di configurazione digitale e nella standardizzazione dell'hardware, mentre gli operatori valuteranno le piattaforme in base all'efficienza energetica, alla ridondanza e alla recuperabilità su più asset, piuttosto che su un singolo progetto.
Operazioni autonome basate sulle condizioni
Il monitoraggio si evolverà da una supervisione basata su allarmi verso modelli predittivi che combinano vibrazioni, temperatura, carico elettrico, pressione e composizione dei fluidi. L'analisi in tempo reale (edge analytics) può identificare instabilità idrauliche o degrado dei cuscinetti prima che le prestazioni si deteriorino, consentendo agli operatori di regolare la velocità o i parametri operativi da remoto. I futuri contratti di servizio potrebbero collegare la remunerazione dei fornitori alla disponibilità e alle prestazioni energetiche, richiedendo una governance dei dati trasparente e algoritmi validati. I gemelli digitali contribuiranno a confrontare il comportamento effettivo con le condizioni previste del giacimento e della condotta, migliorando la diagnostica. L'adozione sarà graduale poiché è necessario dimostrare la sicurezza informatica, l'affidabilità dei sensori e la responsabilità dei modelli, ma la tendenza è quella di ridurre gli interventi di routine e privilegiare campagne di manutenzione mirate.
Opportunità di mercato per le pompe centrifughe sottomarine
Pacchetti di collegamento per aree dismesse in bacini emergenti
Le previsioni di mercato per le pompe centrifughe sottomarine evidenziano opportunità concrete in Brasile, Guyana, Africa occidentale, Sud-est asiatico e Mediterraneo orientale, dove le scoperte possono essere collegate a siti esistenti o pianificati. I fornitori possono generare valore abbinando studi idraulici preliminari a pacchetti prequalificati di pompe, alimentazione, controllo e recupero. L'assemblaggio locale, la formazione dei tecnici e la disponibilità di pezzi di ricambio miglioreranno la conformità alle aspettative di contenuto nazionale e ridurranno i ritardi di servizio. Le partnership con appaltatori EPC e operatori possono standardizzare le interfacce prima delle decisioni finali di investimento. Le maggiori opportunità riguarderanno progetti replicabili a livello di bacino, consentendo ai fornitori di ripartire i costi di qualificazione su più collegamenti, mentre gli operatori otterranno maggiore certezza sui tempi e ridurranno il rischio ingegneristico.
Espansione intersettoriale nei settori dell'acqua e dei prodotti chimici
I fornitori possono estendere l'affidabilità di livello sottomarino al trattamento delle acque costiere, all'aspirazione per la desalinizzazione, alla gestione delle acque di produzione e al trasferimento di sostanze chimiche pericolose. Queste applicazioni premiano materiali resistenti alla corrosione, costruzioni senza guarnizioni, monitoraggio e lunghi periodi di funzionamento senza presidio. Il successo commerciale richiede partner di canale specifici per l'applicazione, piuttosto che limitarsi a riproporre apparecchiature per giacimenti petroliferi. I produttori dovrebbero sviluppare installazioni di riferimento, validare i materiali rispetto ai fluidi target e quantificare i vantaggi in termini di energia e manutenzione rispetto alle configurazioni di pompaggio convenzionali. Il lancio, nel marzo 2025, di una pompa a trascinamento magnetico a doppia tenuta ermetica da parte di Flowserve Corporation dimostra la continua innovazione nel campo del contenimento. Le aziende che combinano documentazione di sicurezza, servizi modulari e analisi del ciclo di vita possono costruire posizioni differenziate in ambienti di processo regolamentati.
Sviluppi recenti
- Dicembre 2025: TechnipFMC plc ha ricevuto un importante contratto da Chevron per la Fase 3 di Gorgon, introducendo i suoi primi alberi di produzione orizzontali Subsea 2.0 da 7 pollici e jumper flessibili, progettati per aumentare la produzione di gas e garantire il flusso. L'aggiudicazione dimostra la continua standardizzazione delle piattaforme nello sviluppo di giacimenti sottomarini già esistenti.
- Settembre 2025: Baker Hughes Company si è aggiudicata un importante contratto da TPAO e TP-OTC per la fornitura di sistemi di produzione sottomarina in acque profonde e sistemi di completamento intelligenti per la Fase 3 del giacimento di gas di Sakarya, a profondità comprese tra 6.500 e 7.200 piedi. L'inizio dei lavori era previsto per la fine del 2025.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -