
Mercado de sistemas de control de compresores: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos del sistema de control de compresores (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (controlador lógico programable (PLC), control de supervisión y adquisición de datos (SCADA), otros); usuario final (petróleo y gas, petroquímica, energía y minería, generación de energía, refinación, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008265
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 28, 2026


Tamaño del mercado en 2025
6.840 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.840 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,15 %
Índice de crecimiento
Mercado potencial
92.960 millones de dólares estadounidenses
(2026-2034)
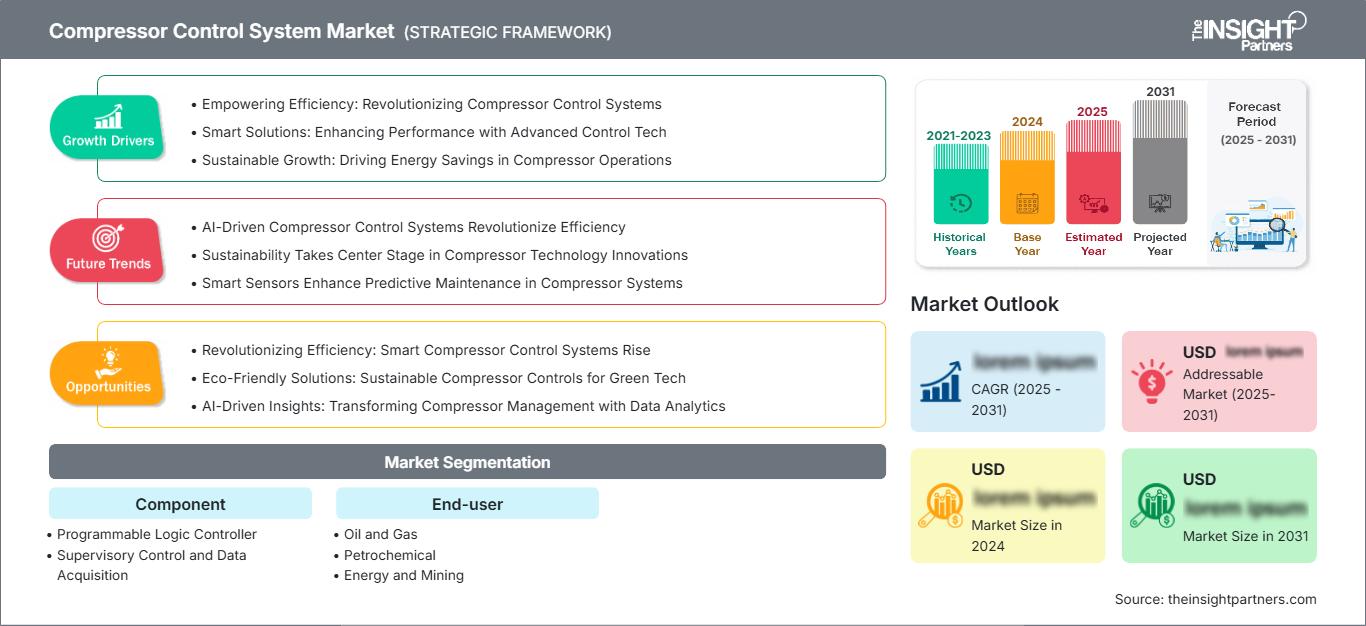
Se prevé que el mercado de sistemas de control de compresores crezca de 6.840 millones de dólares en 2025 a 13.840 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,15%. Este crecimiento se ve impulsado por la automatización de compresores, la protección contra sobretensiones, la gestión energética y las mayores expectativas de tiempo de actividad en los sectores de petróleo y gas, petroquímica, energía y minería, generación de energía y refinerías.
El mercado de sistemas de control de compresores en Norteamérica se ve impulsado por la modernización de refinerías existentes, la infraestructura de GNL, la modernización de equipos de compresión de oleoductos y la electrificación en aplicaciones industriales. Se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,3 % entre 2026 y 2034, gracias a la modernización de sistemas de control digital, el diseño de PLC con soporte para ciberseguridad y los sistemas SCADA.
Evaluación y perspectivas del mercado de sistemas de control de compresores
- América del Norte representó entre el 31 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,3 % entre 2026 y 2034, impulsada por el GNL, el gas de esquisto, la automatización de refinerías y los programas de integridad de oleoductos.
- En 2025, Estados Unidos representaba entre el 72 % y el 76 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,4 % entre 2026 y 2034, impulsada por la modernización de las estaciones de compresión.
- Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,6 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- La región de Asia-Pacífico acaparó entre el 28 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,4 % entre 2026 y 2034, con China, India, Japón, Corea del Sur y Australia impulsando las mejoras.
- El segmento más grande, el de petróleo y gas, representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,5 % entre 2026 y 2034.
- El segmento de alto crecimiento de Control de Supervisión y Adquisición de Datos representó entre el 39 % y el 43 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,6 % entre 2026 y 2034.
- Empresas clave analizadas en detalle : ANEST IWATA Corporation, Compressor Controls Corporation, Emerson Electric Co., FS-Elliott Co., LLC, Gardner Denver, Inc., Ingersoll Rand Inc., RENNER Kompressoren GmbH, Rockwell Automation, Inc., Schneider Electric SE, Woodward, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En la era digital, el control de compresores ha evolucionado desde el control individual de la presión hasta la optimización integral de la planta, gracias a la integración de PLC, SCADA, tecnologías de detección, algoritmos antisobretensión y diagnósticos remotos. El equilibrio de carga, el control antisobretensión y la monitorización del estado se han convertido en prioridades clave, dado el papel fundamental que desempeñan los compresores en los procesos de procesamiento de gas, refinación, fabricación petroquímica y generación de energía. Esto ha propiciado un cambio en las compras, pasando de la simple sustitución de piezas a soluciones de automatización del ciclo de vida.
Existe potencial para una mayor actividad inversora debido al crecimiento de la infraestructura de gas de transporte y distribución, las instalaciones de recepción de GNL, las capacidades de refinación y los sistemas de servicios públicos en los países en desarrollo. Asimismo, las regulaciones sobre consumo de energía y la presentación de informes de emisiones aumentan la necesidad de visibilidad de los sistemas de compresores. En consecuencia, el mercado de sistemas de control de compresores estará impulsado por la fiabilidad, la seguridad, la ciberseguridad y la eficiencia energética.
Alcance del informe de mercado sobre sistemas de control de compresores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.840 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.840 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de control de compresores
El crecimiento del mercado de sistemas de control de compresores depende de sectores donde la regulación de la presión, la continuidad del proceso y la protección de los equipos determinan la rentabilidad de la producción. Las empresas de petróleo y gas utilizan sistemas de control para eliminar el problema de las sobretensiones, sincronizar estaciones de compresores múltiples y reducir los costos de combustible. Los clientes del sector petroquímico y de refinación priorizan la integración precisa de los procesos, mientras que los compradores de generación de energía y minería buscan sistemas robustos para compresores que operan en entornos exigentes.
La cadena de valor del sector incluye fabricantes de compresores, proveedores de plataformas de automatización, empresas de software de control, empresas de instrumentación de campo, integradores de sistemas y proveedores de servicios. Los proveedores obtienen una ventaja al integrar la disponibilidad de hardware con la optimización específica del sector. Los clientes suelen tener en cuenta factores como el soporte durante todo el ciclo de vida, las funciones de ciberseguridad y la interfaz con sistemas de control distribuido antes de realizar una compra.
La presión competitiva proviene de las ambiciones de los gigantes de la automatización y los especialistas en compresores por expandir su base instalada. Emerson Electric Co., Rockwell Automation, Inc., Schneider Electric SE, Woodward, Inc. y Compressor Controls Corporation compiten a través del alcance de sus plataformas, bibliotecas de aplicaciones y servicios. Según el informe del mercado de sistemas de control de compresores, la experiencia en el sector desempeña un papel tan importante como la funcionalidad del controlador.
El enfoque estratégico se centra ahora en el diagnóstico predictivo, la computación perimetral, la puesta en marcha remota y los paquetes de control de compresores. ANEST IWATA Corporation, FS-Elliott Co., LLC, Gardner Denver, Inc., Ingersoll Rand Inc. y RENNER Kompressoren GmbH obtienen una ventaja competitiva gracias a sus alianzas con fabricantes de equipos de compresión. Mientras tanto, las empresas de automatización se benefician de un mayor presupuesto para la digitalización de toda la planta y de la renovación de la ciberseguridad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de control de compresores: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de control de compresores en Norteamérica
América del Norte representó entre el 31 % y el 34 % del total en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,3 % entre 2026 y 2034. Esta región cuenta con ventajas en la licuefacción de GNL, la recolección de gas, el procesamiento de esquisto y la modernización de refinerías. Los operadores están actualizando los paneles de control antiguos a nuevos sistemas que utilizan tecnologías PLC y SCADA para mejorar la protección contra sobretensiones, la visibilidad y la disponibilidad de los compresores.
Además, el mercado de sistemas de control de compresores en Norteamérica también debe hacer frente a una base avanzada que requiere actualizaciones de seguridad y gestión del ciclo de vida. Los programas de eficiencia energética, la escasez de técnicos y la estricta documentación operativa impulsan a los operadores hacia el mantenimiento predictivo. La mayoría de las inversiones se realizarán en la costa del Golfo de Estados Unidos, la red de gas canadiense y las instalaciones de fabricación industrial.
Mercado de sistemas de control de compresores en EE. UU.
América del Norte representará entre el 72 % y el 76 % del mercado estadounidense en 2025 y se prevé que tenga una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,4 % hasta 2034. La demanda del mercado está dominada por aplicaciones relacionadas con la compresión de gas natural, terminales de exportación de gas natural licuado, refinerías, plantas petroquímicas y sistemas de tratamiento de aire industrial. Las tendencias del sector incluyen el control de sobretensiones, la secuenciación de compresores, la monitorización basada en emisiones y la integración del mantenimiento empresarial.
La participación de las empresas es destacada en automatización, sistemas de control y compresores. Empresas líderes como Emerson Electric Co., Rockwell Automation, Inc., Compressor Controls Corporation, Ingersoll Rand Inc., Gardner Denver, Inc. y Woodward, Inc. ofrecen servicios de modernización y proyectos llave en mano a través de redes de servicio regionales. El mercado de sistemas de control de compresores se ve impulsado por la preferencia de los operadores por la confiabilidad, el cumplimiento de las normas de ciberseguridad y un menor riesgo de puesta en marcha.
Mercado europeo de sistemas de control de compresores
La región europea representará entre el 24 % y el 27 % del mercado en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,6 % durante el periodo 2026-2034. Alemania lidera la región gracias a la presencia de industrias de procesos, fabricantes de compresores y automatización industrial avanzada. El mercado del Reino Unido se beneficia del crecimiento impulsado por los recursos energéticos marinos, los programas de transmisión de gas fiables y la modernización de los sistemas de control de las refinerías.
Francia, Italia y España obtienen contribuciones de plantas petroquímicas, centrales eléctricas, plantas de procesamiento de alimentos y servicios industriales. Los compradores europeos hacen hincapié en el ahorro energético a lo largo de la vida útil, el cumplimiento de las normas CE en automatización y la compatibilidad con los sistemas de informes de sostenibilidad. Proveedores como Schneider Electric SE y RENNER Kompressoren GmbH, entre otros, se beneficiarán de la conectividad digital de los compresores y su modernización.
Mercado de sistemas de control de compresores en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) alcanzó una cuota de mercado del 28-31% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,4% entre 2026 y 2034. China lidera el mercado gracias a su actividad en refinación, petroquímica, terminales de GNL y automatización de procesos. Japón y Corea del Sur priorizan la fiabilidad en el control, mientras que India está impulsando el crecimiento de su red de gas, refinación y capacidad industrial.
Australia contribuye a través de la minería, el GNL y las infraestructuras energéticas, donde la teledetección es crucial. Las iniciativas de eficiencia industrial y energética, impulsadas por políticas gubernamentales, están fomentando el uso de sistemas de control de compresores sofisticados. El mercado de sistemas de control de compresores en la región Asia-Pacífico se está adaptando a nivel local, ya que los proveedores de equipos están ampliando sus servicios y actividades de modernización.
Mercado de sistemas de control de compresores en Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,6 % entre 2026 y 2034, liderada por Arabia Saudita en términos de adopción. La adopción depende de la extracción de petróleo, el procesamiento y tratamiento de gas, el refinado, la petroquímica y los servicios relacionados con la desalinización del agua. Los Emiratos Árabes Unidos están aumentando su capacidad industrial y de gas, mientras que Sudáfrica está impulsando la minería y la generación de electricidad, lo que requiere mayor compresión.
En el resto de la región de Oriente Medio y África, la adopción se basa en proyectos, priorizando los compresores capaces de operar en climas cálidos y en ubicaciones remotas. La disponibilidad de servicio y repuestos, junto con la capacidad de integrarse con las instalaciones de la sala de control existentes, son criterios de compra fundamentales.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,9 % durante el período 2026-2034, a medida que los compradores combinen el control determinista con la visualización integral de la planta. El alcance del mercado de sistemas de control de compresores incluye la lógica del controlador, el software de supervisión, la integración de sensores, los protocolos de comunicación y la configuración de servicios que permiten una operación más segura de los compresores en instalaciones de proceso continuo.
- El controlador lógico programable sigue siendo fundamental para la respuesta rápida, la lógica de apagado, la secuenciación y la protección contra sobretensiones, especialmente cuando se requiere una ejecución determinista y hardware robusto en las estaciones de compresores.
- El control de supervisión y la adquisición de datos están adquiriendo una importancia estratégica debido a que los operadores necesitan visibilidad remota, racionalización de alarmas, análisis de rendimiento y paneles de control integrados en todos los activos de compresores distribuidos.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,6 % durante el período 2026-2034, a medida que las industrias críticas modernizan sus sistemas de compresión para mejorar la fiabilidad y la eficiencia energética. La adopción es más fuerte en aquellos casos donde el tiempo de inactividad del compresor afecta la productividad, la seguridad o los compromisos de exportación, lo que convierte la calidad del sistema de control en un factor determinante del rendimiento operativo.
- El sector del petróleo y el gas lidera la demanda porque las redes de exploración y producción, transporte y distribución, GNL y oleoductos dependen de la compresión continua, la gestión precisa de los picos de demanda y la monitorización remota de los activos de alto valor.
- Las instalaciones petroquímicas utilizan controles de compresores para estabilizar los flujos de materia prima, reducir las paradas no planificadas y coordinar las unidades de proceso donde la variación de presión puede afectar el rendimiento y la seguridad.
- Los usuarios de los sectores energético y minero requieren sistemas de control robustos para emplazamientos remotos, sistemas de aire comprimido y compresión de procesos, con especial énfasis en la facilidad de mantenimiento, las alarmas y la fiabilidad en entornos hostiles.
- Las aplicaciones de generación de energía se centran en los sistemas de soporte de turbinas, la compresión de gas combustible, la monitorización vinculada a las emisiones y las operaciones auxiliares fiables en centrales de generación térmica y flexible.
- La demanda de refinación está ligada a las unidades de hidrógeno, craqueo catalítico y gas de proceso, donde las mejoras en el control de compresores permiten aumentar el rendimiento, los sistemas de seguridad y la eficiencia energética.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Petróleo y gas |
Alto |
Compresión de GNL |
Maduro |
|
Petroquímico |
Medio |
Estabilidad del proceso |
Escalada |
|
Energía y minería |
Medio |
Activos remotos |
Escalada |
|
Generación de energía |
Medio |
Gas combustible |
Escalada |
|
Refinación |
Alto |
Unidades de hidrógeno |
Maduro |
Factores de crecimiento del mercado de sistemas de control de compresores y análisis de su impacto
Presión por la eficiencia energética en todas las industrias de procesos
Los compresores se encuentran entre los activos rotativos que más energía consumen en las plantas industriales, por lo que la optimización del control se convierte en una vía práctica para reducir los costos operativos. El reparto avanzado de carga, la coordinación de velocidad variable, la monitorización vinculada a fugas y los paneles de control de rendimiento en tiempo real ayudan a las instalaciones a reducir la compresión desperdiciada y a estabilizar las bandas de presión. El impacto es mayor en refinerías, complejos petroquímicos, plantas de GNL y operaciones mineras, donde los costos de electricidad o combustible son significativos. Este factor impulsa el mercado de sistemas de control de compresores al desplazar la justificación de compra, pasando de centrarse únicamente en la seguridad del equipo a considerar ahorros energéticos cuantificables, reducción de emisiones y mejora del rendimiento durante todo el ciclo de vida.
Modernización de sistemas de automatización en flotas de compresores antiguas
Muchas flotas de compresores aún dependen de lógica de relés obsoleta, paneles locales limitados o salas de control fragmentadas que restringen la visibilidad y el diagnóstico. Los proyectos de modernización permiten a los operadores actualizar sus sistemas sin reemplazar todo el conjunto de compresores, reduciendo la inversión inicial y mejorando el tiempo de actividad. Esto es especialmente relevante para las instalaciones de transmisión de gas, refinación y generación de energía construidas antes de la adopción de los estándares digitales actuales. El impacto comercial se traduce en una base instalada más amplia para proveedores de automatización, integradores de sistemas y especialistas en compresores, con una demanda recurrente de ingeniería, puesta en marcha, ajuste, refuerzo de la ciberseguridad y contratos de soporte a largo plazo.
Expansión de la infraestructura de GNL y gas
El procesamiento de gas, la licuefacción de GNL, la regasificación y las redes de gasoductos requieren trenes de compresores que operen de forma segura bajo condiciones variables de flujo y presión. Los sistemas de control protegen los equipos rotativos de alto valor, al tiempo que mantienen los cronogramas de exportación y la fiabilidad de las entregas contractuales. A medida que los países diversifican el suministro de gas e invierten en seguridad energética, la infraestructura de compresión se convierte en una oportunidad clave para la automatización. Este factor impulsa la demanda de proyectos en Norteamérica, Asia-Pacífico y Oriente Medio, donde los operadores especifican control avanzado antisobretensión, PLC redundantes, monitorización remota y conectividad SCADA para las nuevas estaciones de compresión.
Tendencias futuras del mercado de sistemas de control de compresores
Optimización del rendimiento del compresor asistida por IA
Las tendencias del mercado de sistemas de control de compresores apuntan hacia el análisis asistido por IA, que compara rangos operativos, señales de vibración, perfiles de presión y eventos de mantenimiento históricos. Estas herramientas ayudarán a los operadores a predecir el riesgo de sobretensiones, detectar desviaciones de eficiencia y priorizar el servicio antes de que se produzcan pérdidas de producción. Es probable que su adopción comience en activos de alto valor como plantas de GNL, refinerías y plantas petroquímicas, antes de extenderse a redes de aire industriales más amplias. Esta tendencia crea una ventaja competitiva para los proveedores que puedan combinar modelos de aprendizaje automático con lógica probada en el dominio de los compresores y recomendaciones auditables.
Arquitecturas de control de borde ciberseguras
Las futuras arquitecturas de control de compresores concentrarán mayor inteligencia en el extremo de la red, manteniendo enlaces seguros con los sistemas de registro histórico de la planta, los sistemas de mantenimiento y los paneles de control empresariales. Este diseño reduce la latencia de la lógica de protección crítica y permite la supervisión remota sin exponer innecesariamente las funciones de control principales. La certificación en ciberseguridad, la gobernanza del acceso de los usuarios y las redes segmentadas se convertirán en factores diferenciadores en la adquisición de equipos. Los proveedores capaces de ofrecer plataformas seguras desde el diseño, una gestión rápida de parches y compatibilidad con los entornos DCS existentes tendrán preferencia en instalaciones reguladas y de misión crítica.
Oportunidades de mercado para sistemas de control de compresores
Paquetes de reacondicionamiento para instalaciones contaminadas
Las instalaciones existentes en zonas ya urbanizadas ofrecen una excelente oportunidad para las previsiones del mercado de sistemas de control de compresores, ya que los operadores pueden mejorar la fiabilidad de los compresores sin necesidad de rediseñar los procesos. Los proveedores pueden integrar la sustitución de PLC, la visualización SCADA, la actualización de sensores, el ajuste de protección contra sobretensiones, la evaluación de la ciberseguridad y la formación de operadores en programas de modernización por fases. Este enfoque resulta idóneo para refinerías, plantas petroquímicas, estaciones de oleoductos y centrales eléctricas con ventanas de parada limitadas. El éxito comercial dependerá de la demostración de la rentabilidad mediante la reducción del tiempo de inactividad, la disminución del consumo energético, la resolución de problemas más rápida y una menor incertidumbre en el mantenimiento.
Ecosistemas de servicios localizados en mercados emergentes
Los mercados emergentes necesitan proveedores de sistemas de control de compresores que ofrezcan soporte para la puesta en marcha, repuestos, ajuste y resolución de problemas cerca de las instalaciones operativas. Establecer redes de integradores locales certificados en India, el sudeste asiático, Oriente Medio y África puede reducir los tiempos de respuesta y aumentar la confianza del comprador. Esta oportunidad resulta especialmente atractiva para los proveedores que prestan servicios a los sectores de petróleo y gas, minería, energía y servicios públicos industriales. El soporte local también facilita la adaptación de las plataformas globales a los estándares regionales, las habilidades de la mano de obra y los entornos operativos exigentes.
Novedades recientes
- Junio de 2025: Celeroton se enorgullece de presentar su última innovación en tecnología de aire comprimido: un turbocompresor de vanguardia con electrónica integrada que ofrece un rendimiento inigualable en un formato compacto.
- Enero de 2025: Elgi Equipments anunció el lanzamiento de un nuevo producto el 8 de febrero durante una conferencia de prensa global. Esta nueva solución está diseñada para mejorar la eficiencia de compresores de aire, equipos de vacío y sopladores. Si bien el producto aún no tiene nombre, incorpora un sistema avanzado que optimiza la eficiencia y confiabilidad de los compresores de aire mediante el equilibrio dinámico entre capacidad y demanda.
- Marzo de 2026: Copeland ha presentado sus compresores scroll ZF/ZFI de 10 a 20 HP y soluciones para aplicaciones de cadena de frío a baja temperatura. La nueva línea de productos está diseñada para ofrecer soluciones de refrigeración flexibles para la industria alimentaria, ayudando a los clientes a mejorar el rendimiento, reducir los costos operativos y cumplir con estrictos estándares de sostenibilidad. Asimismo, impulsa el desarrollo de soluciones de refrigeración a baja temperatura para optimizar la eficiencia y la sostenibilidad de la cadena de frío en toda Asia.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -