
Mercado de adhesivos para construcción: tamaño, cuota de mercado y previsiones 2031
Tamaño y pronósticos del mercado de adhesivos para la construcción (2021-2031), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (PVA, PU, epoxi, acrílico y otros); tecnología (reactiva, a base de solventes, a base de agua y otras); aplicación (residencial, no residencial e infraestructura) y geografía (Norteamérica, Europa, Asia Pacífico, Sudamérica y Centroamérica).
- Estado : Datos publicados
- Código de informe : TIPRE00002795
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
11.860 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
18.870 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,3 %
Índice de crecimiento
Mercado potencial
139.420 millones de dólares estadounidenses
(2026-2034)
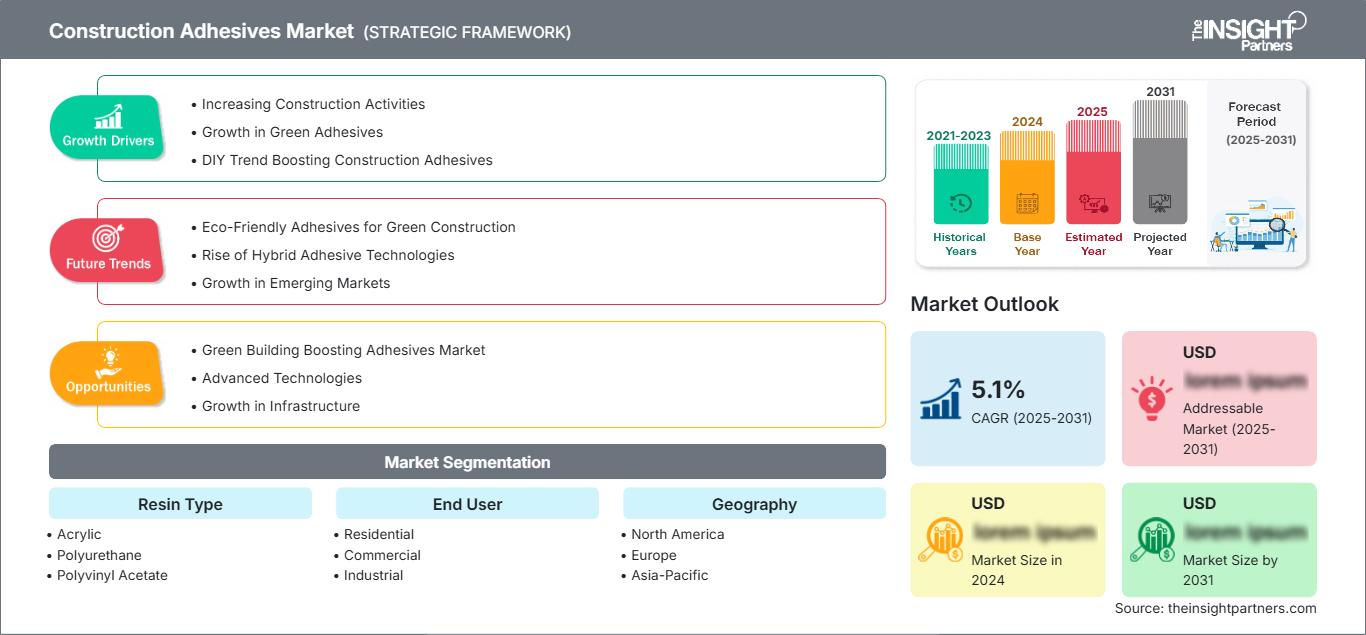
El mercado de adhesivos para la construcción alcanzó un valor de 11.860 millones de dólares en 2025 y se prevé que llegue a los 18.870 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,3% entre 2026 y 2034. Los adhesivos para la construcción son cada vez más importantes en los sistemas de construcción modernos, ya que los contratistas y fabricantes priorizan la adhesión duradera, la instalación más rápida y la compatibilidad con diversos sustratos. Este crecimiento refleja una mayor adopción de soluciones de adhesión diseñadas específicamente para la construcción residencial, comercial e industrial.
Se prevé que Norteamérica mantenga una posición destacada, ya que la actividad de renovación, la rehabilitación comercial, la construcción de edificios energéticamente eficientes y la construcción prefabricada impulsan el consumo de adhesivos. El tamaño del mercado de adhesivos para la construcción en la región se ve favorecido por la demanda de formulaciones de bajas emisiones, la instalación de suelos y aislamientos duraderos y sistemas de unión de alto rendimiento. Se estima que la expansión regional alcanzará una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % durante el periodo 2026-2034, siendo Estados Unidos el principal centro de demanda.
Análisis y perspectivas del mercado de adhesivos para la construcción
- América del Norte: Se estima que la región representará entre el 25 % y el 29 % del mercado en 2025, impulsada por la renovación, la construcción comercial y los sistemas de construcción avanzados, mientras que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 4,9 % entre 2026 y 2034.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025, con una demanda que se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 4,9 % entre 2026 y 2034.
- Europa: Se estima que Europa representará entre el 20 % y el 24 % de la cuota de mercado en 2025, liderada por Alemania, el Reino Unido, Francia, Italia y España, con la renovación, la eficiencia energética y los materiales de bajas emisiones impulsando una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 4,8 % entre 2026 y 2034.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 38 % y el 42 % de la cuota de mercado en 2025, liderada por China, Japón, India y Corea del Sur, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,1 % entre 2026 y 2034.
- Segmento más importante: Se estima que el acrílico tendrá una cuota de mercado del 43-46% en 2025, beneficiándose de una amplia compatibilidad con sustratos, con una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,2% durante el período 2026-2034.
- Segmento de alto crecimiento: Se estima que el acetato de polivinilo tendrá una cuota de mercado del 13-16% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,6% durante el período 2026-2034.
- Empresas clave analizadas en detalle: 3M Company, BASF SE, Henkel AG & Co. KGaA, Bostik SA, Sika AG, DAP Products Inc., Dow Inc., HB Fuller Company, Illinois Tool Works Inc., Avery Dennison Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de adhesivos para la construcción ha evolucionado desde la fijación mecánica convencional hacia sistemas de unión de ingeniería capaces de unir sustratos diferentes distribuyendo la tensión de manera más uniforme. El desarrollo de formulaciones acrílicas, de poliuretano y epoxi ofrece más oportunidades para el uso de estos adhesivos en suelos, aislamiento, paneles, fachadas y unidades prefabricadas. Los enfoques de formulación también se están orientando hacia versiones de base acuosa, con bajo olor y bajas emisiones, en respuesta a la creciente preocupación de los propietarios y contratistas por la calidad del aire interior, la facilidad de instalación y la durabilidad del producto.
En adelante, se prevé que los fabricantes se centren en la producción local, las formulaciones especializadas y los sistemas de aplicación personalizados en los nuevos mercados de la construcción. La inversión en infraestructura en Asia Pacífico y algunas economías de Oriente Medio ofrecerá nuevas oportunidades para los productos adhesivos, dada la necesidad de sistemas de unión más duraderos.
Alcance del informe de mercado de adhesivos para la construcción
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 11.860 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 18.870 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,3% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de adhesivos para la construcción
El crecimiento del mercado de adhesivos para la construcción está estrechamente ligado a la actividad constructiva, la inversión en reformas y la sustitución de fijaciones mecánicas en determinadas aplicaciones. La demanda se canaliza a través de proveedores de polímeros y productos químicos, fabricantes de adhesivos, distribuidores, contratistas, instaladores y fabricantes de materiales de construcción. Los sistemas acrílicos aprovechan la versatilidad del sistema, mientras que las formulaciones de poliuretano y epoxi están diseñadas para aplicaciones que requieren mayor resistencia a la humedad, al calor o a la acción mecánica. El entorno de la oferta sigue viéndose afectado por los precios de los polímeros, monómeros, disolventes, aditivos y energía.
Los fabricantes de adhesivos están diferenciando cada vez más sus productos en función de parámetros como el tiempo de curado, la compatibilidad con el sustrato, la resistencia a la humedad, el tiempo abierto y las emisiones, en lugar de la funcionalidad básica. La fabricación regional está cobrando importancia debido a la variabilidad de los costes logísticos, los problemas de formulación y las preferencias de los contratistas. La fabricación regional puede ayudar a reducir los plazos de entrega y a cumplir con los códigos de construcción regionales. Esto permite a los proveedores combinar plataformas tecnológicas globales con productos regionales.
El análisis del mercado de adhesivos para la construcción indica un entorno competitivo moderadamente concentrado, donde las empresas multinacionales de productos químicos y adhesivos compiten a través de la amplitud tecnológica, el alcance de la distribución, el soporte de aplicaciones y la especialización en formulación. Sika AG, Henkel AG & Co. KGaA, Bostik SA, 3M Company, HB Fuller Company y BASF SE poseen carteras tecnológicas diversas, mientras que DAP Products Inc., Dow Inc., Illinois Tool Works Inc. y Avery Dennison Corporation contribuyen mediante tecnologías y materiales de unión personalizados.
La competencia por las inversiones se intensifica en lo que respecta a las instalaciones de fabricación localizadas, las formulaciones y las tecnologías de adhesivos relacionadas. Sika AG se ha centrado en el crecimiento de la capacidad de fabricación y la localización, mientras que Henkel AG & Co. KGaA ha continuado expandiendo sus tecnologías de unión mediante fusiones y adquisiciones. Otro ejemplo de formulaciones innovadoras es la colaboración entre BASF SE y Sika AG para la creación de epoxis de bajas emisiones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de adhesivos para la construcción: Perspectivas estratégicas
Perspectivas regionales
Mercado de adhesivos para la construcción en Norteamérica
Se estima que Norteamérica representará entre el 25 % y el 29 % de la cuota de mercado mundial de adhesivos para la construcción en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % hasta 2034. La región cuenta con cadenas de suministro consolidadas para productos de construcción, altos niveles de renovación, reformas comerciales y una demanda de revestimientos de edificios energéticamente eficientes. El uso de adhesivos en suelos, aislamientos, paneles, sistemas de techado y otros elementos interiores, donde la eficiencia en la instalación y la compatibilidad con el sustrato son factores clave, es cada vez más común.
Estados Unidos representa entre el 78 % y el 82 % de los ingresos de Norteamérica, lo que lo convierte en la principal fuente de demanda en la región. Canadá impulsa la demanda a través de la construcción residencial, la renovación de infraestructuras y la construcción comercial. Los proveedores de la región priorizan los productos de bajas emisiones, resistentes a la humedad y de secado rápido para aumentar la productividad de los instaladores. El desarrollo de la construcción moderna, los almacenes, los centros de salud y los edificios multifamiliares ofrece oportunidades constantes.
Mercado de adhesivos para la construcción en EE. UU.
El informe del mercado de adhesivos para la construcción destaca que Estados Unidos representa aproximadamente entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % entre 2026 y 2034. La demanda se concentra en los sectores de remodelación residencial, interiores comerciales, suelos, aislamiento, cubiertas y construcción industrial. La importancia de la renovación sigue siendo evidente en este contexto, ya que el uso de adhesivos facilita la instalación, independientemente de los diferentes sustratos y los plazos de los proyectos.
Las tendencias recientes en aplicaciones muestran que cada vez más personas prefieren productos con poco olor, buena resistencia a la humedad, secado rápido y fácil limpieza. Algunas de las empresas líderes, como 3M Company, Henkel AG & Co. KGaA, Sika AG, DAP Products Inc. y HB Fuller Company, cuentan con canales comerciales y experiencia técnica en la región.
Mercado europeo de adhesivos para la construcción
Se estima que Europa representará entre el 20 % y el 24 % del mercado de adhesivos para la construcción en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,8 % hasta 2034. Alemania es el principal mercado nacional, impulsado por la construcción y renovación industrial. El Reino Unido sigue siendo importante para la rehabilitación y los interiores comerciales, mientras que Francia, Italia y España contribuyen a través de proyectos de reforma residencial, pavimentos, infraestructuras y renovación. Las formulaciones de bajas emisiones y la construcción energéticamente eficiente son criterios de selección cada vez más importantes.
El país cuenta con una planta de producción de materiales de construcción de última generación y una alta demanda de soluciones adhesivas para la construcción industrial y comercial. El mercado británico se ve impulsado por las necesidades de renovación, pavimentación, aislamiento y mantenimiento. En Francia, Italia y España, la demanda se ve incrementada por proyectos de renovación, rehabilitación de viviendas y construcciones relacionadas con el turismo. La normativa europea se centra en las emisiones, la calidad del aire interior y la eficiencia de los recursos, lo que fomenta el uso de adhesivos a base de agua.
Mercado de adhesivos para la construcción en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 38 % y el 42 % del mercado de adhesivos para la construcción en 2025, convirtiéndose en el mercado regional líder. Se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,1 % hasta 2034. Los principales consumidores de la región son China, seguida de Japón, Corea del Sur, India y Australia. La construcción urbana, la industria, la infraestructura y la vivienda son factores clave que impulsan la demanda.
China depende del desarrollo de infraestructuras y de la actividad manufacturera; India, de la urbanización, junto con la construcción de infraestructuras y viviendas; Japón, de la renovación, la construcción de calidad y las instalaciones eficientes; y Corea del Sur, de edificios industriales y comerciales de vanguardia. Australia desempeña un papel importante gracias a la construcción y renovación de viviendas. En la región se observa un creciente interés por las inversiones en manufactura local.
Mercado de adhesivos para la construcción en Oriente Medio y África
Se prevé que el mercado de adhesivos para la construcción en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,0 % y el 5,4 % hasta 2034, con Arabia Saudita a la cabeza de la demanda regional. La construcción, la hostelería y el desarrollo de infraestructuras en los Emiratos Árabes Unidos, junto con el mercado sudafricano, impulsan la demanda de adhesivos. En la región existen importantes planes de desarrollo y una creciente actividad constructiva.
La demanda de adhesivos está impulsada por el desarrollo de infraestructuras energéticas, proyectos de transporte, urbanización y construcción comercial. El uso de adhesivos para suelos, fachadas, aislamiento y paneles se ve favorecido por los proyectos de desarrollo en Arabia Saudita, y en los Emiratos Árabes Unidos, por la construcción comercial y hotelera. Sin embargo, existe una demanda diversificada en Sudáfrica y otros países de Oriente Medio y África, derivada de proyectos de mantenimiento, vivienda e industriales.
Análisis de segmentación
Tipo de resina
Se prevé que el segmento de resinas del mercado de adhesivos para la construcción crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,2 % entre 2026 y 2034, con el acrílico manteniendo su posición de liderazgo. La selección del producto depende de la compatibilidad con el sustrato, el comportamiento de curado, la resistencia a la humedad, la flexibilidad, la durabilidad y la rentabilidad de la aplicación. El acetato de polivinilo se beneficiará de su uso continuado en la construcción con madera y en aplicaciones de interior.
- Acrílico: Los adhesivos acrílicos ocupan la posición más destacada debido a su amplia compatibilidad con superficies de hormigón, metal, vidrio, plásticos y materiales compuestos. Su durabilidad y resistencia los hacen ideales para aplicaciones en pisos, paneles, aislamiento e interiores.
- Poliuretano: Las formulaciones de poliuretano son estratégicamente importantes cuando se requiere flexibilidad, resistencia a la humedad y una adhesión duradera. Se utilizan en pisos, aislamiento, fachadas, paneles y ensamblajes expuestos a movimientos o condiciones ambientales variables.
- Acetato de polivinilo: El acetato de polivinilo ofrece ventajas en cuanto a la rentabilidad de la unión de madera, contrachapado, laminados y materiales de interior. Su facilidad de aplicación y su idoneidad para formulaciones a base de agua satisfacen la demanda en actividades de acabado residencial y comercial.
- Epoxi: Los adhesivos epoxi se utilizan en aplicaciones exigentes que requieren alta resistencia de unión, resistencia química y estabilidad dimensional. Su uso se concentra en la construcción industrial, ensamblajes estructurales, sistemas de pisos y aplicaciones que requieren un rendimiento duradero.
Usuario final
Se prevé que el segmento de usuarios finales del mercado de adhesivos para la construcción crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % entre 2026 y 2034, a medida que la actividad de la construcción se expanda en proyectos residenciales, comerciales e industriales. La demanda varía según la escala del proyecto y los requisitos de rendimiento, y la construcción comercial genera un consumo significativo de adhesivos para la instalación de pisos, interiores, paneles y sistemas de construcción.
- Residencial: La demanda residencial se ve impulsada por la construcción de viviendas nuevas, remodelaciones, pisos, gabinetes, paneles de pared, aislamiento e instalaciones decorativas. Los adhesivos ofrecen a los instaladores alternativas prácticas cuando la rapidez, la apariencia y la compatibilidad con diversos sustratos son importantes.
- Comercial: La construcción comercial representa un importante segmento de demanda, ya que las oficinas, los locales comerciales, los hoteles, los edificios sanitarios y los proyectos educativos requieren soluciones integrales para suelos, revestimientos de paredes, paneles e instalaciones interiores.
- Industrial: Los usuarios industriales priorizan la adhesión duradera para fábricas, almacenes, instalaciones de producción, sistemas de aislamiento, suelos y ensamblajes especializados. Los requisitos de rendimiento suelen ser más exigentes, ya que los productos pueden estar expuestos a cargas mecánicas, productos químicos, cambios de temperatura o humedad.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Residencial |
Medio |
Fianza para renovaciones |
Maduro |
|
Comercial |
Alto |
Equipamiento interior |
Maduro |
|
Industrial |
Medio |
Ensamblaje duradero |
Escalada |
Factores que impulsan el crecimiento del mercado de adhesivos para la construcción y análisis de su impacto
Ampliación de las obras de renovación y modernización del edificio.
La necesidad de adhesivos surge de la actividad de renovación, donde los edificios antiguos requieren renovación de pisos, mejoras en el aislamiento, instalación de revestimientos de paredes, paneles y renovaciones interiores. El uso de adhesivos ayuda a ocultar las fijaciones y proporciona adherencia incluso en diferentes superficies. En los países desarrollados, la renovación ofrece una demanda más estable que la construcción. Hoy en día, los contratistas buscan materiales que faciliten las instalaciones y reduzcan el número de fijaciones mecánicas. Esta tendencia favorece a las empresas que producen diversos tipos de adhesivos y cuentan con una red de instaladores bien establecida. Esto afecta no solo a edificios residenciales, sino también a edificios no residenciales como oficinas, hospitales, hoteles, comercios y escuelas. Los propietarios de edificios necesitan mejorar la eficiencia energética y los interiores, lo que conlleva un mayor uso de adhesivos.
Demanda de construcción ligera y prefabricada eficiente
El uso de componentes prefabricados y estructuras ligeras implica una creciente necesidad de adhesivos para unir madera, metales, plásticos, materiales compuestos, materiales aislantes y láminas prefabricadas. La unión adhesiva permite distribuir la carga sobre grandes superficies, reduciendo la necesidad de perforaciones y otras actividades de ensamblaje. Esto es especialmente cierto cuando los fabricantes buscan desarrollar métodos de producción estandarizados y los contratistas se enfrentan a la escasez de mano de obra. La tecnología adhesiva permite obtener mejores acabados arquitectónicos gracias a la reducción de tornillos y pernos visibles. Las oportunidades de mercado son especialmente prometedoras en edificios modulares, paneles aislantes, fachadas, sistemas de pavimentación y componentes interiores prefabricados. Los proveedores capaces de producir adhesivos de fraguado rápido con buenas propiedades de adherencia en diferentes sustratos encontrarán oportunidades en aplicaciones de alto valor añadido. Con la creciente industrialización de la construcción, la toma de decisiones estará determinada no solo por el coste del adhesivo, sino también por el tiempo de aplicación y la productividad de los trabajadores.
Requisitos más estrictos en materia de sostenibilidad y ambientes interiores.
Las consideraciones medioambientales y de calidad del aire interior están redefiniendo las prioridades en la formulación de adhesivos. Los propietarios de edificios, arquitectos, contratistas y sistemas de certificación tienen cada vez más en cuenta las emisiones de compuestos orgánicos volátiles (COV), el olor, la exposición de los trabajadores y la sostenibilidad de los materiales a la hora de seleccionar productos. Esto crea oportunidades para formulaciones acuosas, con menor contenido de disolventes y bajas emisiones que mantienen el rendimiento de adhesión requerido. Este cambio también anima a los fabricantes a optimizar la selección de materias primas, el embalaje, el comportamiento de curado y las características del ciclo de vida del producto. En Europa y Norteamérica, los requisitos de sostenibilidad son especialmente influyentes en proyectos comerciales e institucionales, mientras que los mercados emergentes están adoptando progresivamente especificaciones similares. Por lo tanto, la innovación de productos puede convertirse en un factor diferenciador en lugar de un simple ejercicio de cumplimiento normativo. BASF SE y Sika AG, por ejemplo, introdujeron en 2025 un endurecedor epoxi diseñado para reducir las emisiones de COV hasta en un 90 % en comparación con algunos endurecedores convencionales, lo que demuestra la relevancia comercial de la química de bajas emisiones.
Tendencias futuras del mercado de adhesivos para la construcción
Mayor adopción de formulaciones de bajas emisiones y con atribución biológica.
Se prevé que las tendencias del mercado de adhesivos para la construcción se centren cada vez más en formulaciones que combinen menores emisiones con un rendimiento duradero. Es probable que los fabricantes amplíen los sistemas a base de agua, las tecnologías con menor contenido de disolventes y los productos que incorporen materias primas renovables o de origen biológico. Sin embargo, las afirmaciones sobre sostenibilidad se evaluarán cada vez más junto con la resistencia de la unión, la fiabilidad del curado, la resistencia a la humedad, la vida útil y la compatibilidad con los sustratos de construcción establecidos. Esto favorecerá a los proveedores capaces de reformular sus productos sin comprometer la productividad de los instaladores. Los programas de certificación de edificios y las normas de adquisición deberían acelerar la especificación de productos con atributos ambientales documentados, especialmente en proyectos comerciales e institucionales. Con el tiempo, el desarrollo de productos también podría centrarse en una menor huella de carbono, una mayor eficiencia en el embalaje y una eliminación o reciclaje más sencillos cuando los sistemas constructivos lo permitan. Estos cambios deberían desplazar gradualmente la competencia del rendimiento de las resinas convencionales hacia una combinación más amplia de métricas ambientales, técnicas y de ciclo de vida.
Sistemas adhesivos de especificación digital y aplicación específica
Es probable que las herramientas de especificación digital influyan en la forma en que contratistas, arquitectos y distribuidores seleccionan productos adhesivos. Los fabricantes pueden ofrecer cada vez más documentación técnica digital, bases de datos de compatibilidad de sustratos, calculadoras de aplicación, guías de instalación y recomendaciones específicas para cada proyecto. Estos sistemas reducen la incertidumbre al unir varios materiales en un mismo conjunto. Es probable que las carteras de productos también se especialicen más en aplicaciones específicas, con soluciones optimizadas para pisos, aislamiento, fachadas, paneles, construcción modular y componentes de edificios industriales. Un curado más rápido, tiempos de trabajo controlados y una preparación de superficie simplificada seguirán siendo importantes, ya que la productividad laboral se está convirtiendo en un factor clave en las decisiones de compra. Los proveedores que combinan la química de los adhesivos con el servicio técnico pueden fortalecer la fidelización de clientes al integrarse en el proceso de instalación, en lugar de ser simplemente proveedores de materiales. La ventaja competitiva resultante debería favorecer a las empresas con una sólida ingeniería de aplicaciones, capacidades de soporte digital y amplias redes de distribución.
Oportunidades de mercado para adhesivos de construcción
Fabricación localizada en economías de construcción de alto crecimiento
Las previsiones del mercado de adhesivos para la construcción indican oportunidades significativas para que los fabricantes establezcan o expandan la producción local en Asia Pacífico, Oriente Medio y determinadas economías emergentes. La fabricación local puede reducir los riesgos logísticos, mejorar la fiabilidad de las entregas y permitir formulaciones adaptadas al clima y las prácticas de construcción regionales. India, China, el Sudeste Asiático y los mercados del Golfo ofrecen condiciones especialmente atractivas, donde la urbanización, la inversión en infraestructuras y el desarrollo industrial generan una demanda diversificada de adhesivos. Las empresas pueden combinar la fabricación regional con centros técnicos que apoyen a contratistas y distribuidores, mejorando así las especificaciones del producto y la fiabilidad de la aplicación. La localización también permite una respuesta más rápida a los cambios normativos y a las preferencias de los clientes. Las alianzas estratégicas con productores de materiales de construcción, fabricantes de suelos, proveedores de aislamiento y grandes distribuidores pueden acelerar aún más la penetración en el mercado. Por lo tanto, las decisiones de inversión deben tener en cuenta no solo el tamaño del mercado, sino también la disponibilidad de materias primas, la dependencia de las importaciones, la densidad de distribución y la sofisticación técnica de los clientes locales.
Sistemas de unión de alto rendimiento para edificios modulares y energéticamente eficientes.
La construcción modular y los sistemas de edificación energéticamente eficientes crean una oportunidad para productos adhesivos especializados diseñados para ensamblajes completos en lugar de sustratos individuales. Los paneles aislantes, los componentes de fachada, los sistemas de pisos, la madera de ingeniería y las estructuras ligeras requieren una unión fiable que, a su vez, se adapte a la dilatación térmica, la humedad y las variaciones dimensionales. Los proveedores pueden desarrollar paquetes de aplicación que combinen imprimaciones, adhesivos, tratamientos superficiales y asesoramiento técnico para satisfacer estos requisitos. Estas soluciones pueden generar relaciones más sólidas con los clientes que la venta de adhesivos por separado, ya que los contratistas reciben un sistema de instalación integrado. Esta oportunidad es especialmente relevante en mercados donde la escasez de mano de obra fomenta la fabricación fuera de obra y una instalación más rápida. Los fabricantes también pueden centrarse en las reformas de eficiencia energética, donde las mejoras en el aislamiento y las fachadas requieren una unión duradera sin modificaciones estructurales extensas. Las empresas con carteras consolidadas de productos químicos para la construcción están bien posicionadas para expandirse a estas aplicaciones de mayor valor mediante el desarrollo de productos, alianzas y adquisiciones estratégicas.
Novedades recientes
- Febrero de 2026: Sika AG — Sika acordó adquirir Akkim, un fabricante turco de adhesivos y selladores con ventas aproximadas de 220 millones de francos suizos en 2025. Esta transacción tiene como objetivo ampliar el alcance geográfico, el acceso a la distribución, la capacidad de producción y la cartera de adhesivos y selladores para la construcción de Sika en Europa del Este, Asia Central, Oriente Medio y el Norte de África.
- Enero de 2026: Henkel AG & Co. KGaA — Henkel firmó un acuerdo para adquirir ATP Adhesive Systems, ampliando así su cartera de tecnologías adhesivas con cintas especiales de alto rendimiento a base de agua. ATP presta servicios a los sectores de la construcción, la automoción, la electrónica, la medicina y las artes gráficas, mientras que esta transacción aporta experiencia en tecnologías de cintas poliméricas a base de agua, termofusibles y solventes.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -