
Mercado de cintas para construcción: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de cintas de construcción y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (cinta de enmascarar, cinta adhesiva, cinta de poliéster de alta temperatura, cinta de poliimida de alta temperatura, cinta de aluminio, otras); aplicación (construcción, deportes y recreación, constructores de yates, otros); canal de distribución (ventas directas, distribuidores/mayoristas) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021461
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
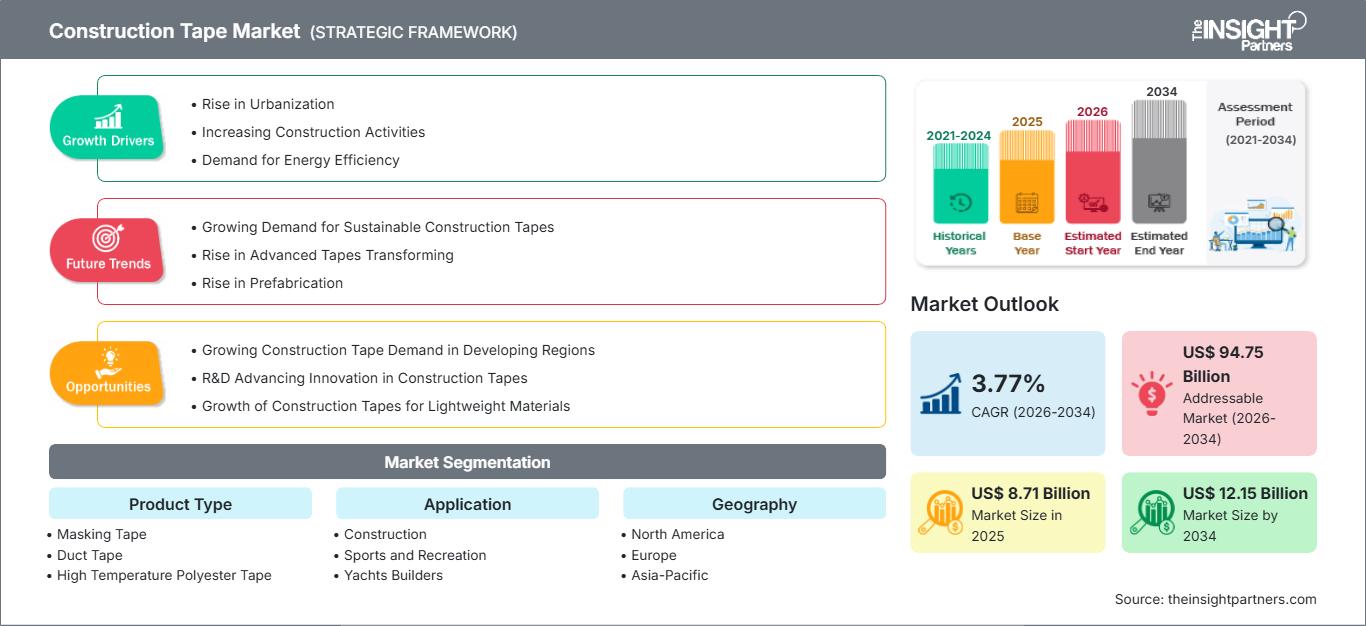
8.710 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
12.150 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,77 %
Índice de crecimiento
Mercado potencial
94.750 millones de dólares estadounidenses
(2026-2034)
El mercado de cintas adhesivas para la construcción se está expandiendo, pasando de las funciones convencionales de enmascaramiento y sellado a aplicaciones de mayor rendimiento como la adhesión, la protección, la resistencia a la intemperie y otras aplicaciones especializadas en la construcción. El mercado alcanzó un valor de 8710 millones de dólares en 2025 y se prevé que llegue a los 12 150 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 3,77 % entre 2026 y 2034. La demanda se ve impulsada por la actividad de la construcción, la renovación, la inversión en infraestructura y la creciente sustitución de los sistemas de fijación mecánica en determinadas aplicaciones.
En toda Norteamérica, el mercado se beneficia de la actividad de renovación, la remodelación comercial, las mejoras en la eficiencia energética y la demanda de cintas que optimizan la productividad de la instalación. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,5 % durante el período 2026-2034 . El tamaño del mercado de cintas para la construcción se ve impulsado, además, por los estrictos requisitos de rendimiento de los edificios y la creciente adopción de cintas especializadas de enmascaramiento, para conductos, de aluminio y de alta temperatura en los flujos de trabajo de la construcción profesional.
Análisis y perspectivas del mercado de cintas de construcción
- América del Norte: América del Norte representa entre el 29 % y el 33 % de la cuota de mercado de cintas para la construcción en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,9 % al 4,5 % entre 2026 y 2034 , impulsada por la renovación, la construcción comercial, el mantenimiento de infraestructuras y los requisitos de instalación de nivel profesional.
- EE. UU.: Estados Unidos representa entre el 81 % y el 85 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,6 % entre 2026 y 2034 , impulsado por la actividad de remodelación y construcción comercial.
- Europa: Europa representará entre el 30 % y el 34 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 3,9 % entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda mediante proyectos de renovación y eficiencia energética.
- Asia Pacífico: Asia Pacífico representa una participación del 27-31% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,7% entre 2026 y 2034 , con China, Japón, India, Corea del Sur y Australia proporcionando una demanda diversificada en el sector de la construcción.
- Segmento más importante: La cinta adhesiva representa una cuota de mercado estimada del 32-36% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4-4,0% durante el período 2026-2034 , lo que refleja su amplio uso profesional.
- Segmento de alto crecimiento: La cinta de poliimida de alta temperatura representa aproximadamente entre el 7 % y el 10 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 6,0 % durante el período 2026-2034 , gracias a las aplicaciones especializadas.
- Empresas clave analizadas en detalle: 3M Company, Berry Global Group, Inc., Intertape Polymer Group Inc., MBK Tape Solutions, Nitto Denko Corporation, Pro Tapes and Specialties, Inc., Saint-Gobain Performance Plastics Corporation, Scapa Group plc, Shurtape Technologies, LLC, tesa SE Group.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Con el avance de la tecnología, la fabricación de cintas se ha orientado hacia la mejora de la fórmula adhesiva, el control del peso del recubrimiento, una mayor resistencia al calor, una fácil remoción y una mejor adherencia en superficies difíciles. Los clientes del sector de la construcción buscan ahora cintas que permitan ahorrar tiempo de instalación, a la vez que ofrezcan estabilidad dimensional y resistencia a la humedad, la radiación UV, el desgaste y los cambios de temperatura. Por ello, los fabricantes se centran en la selección del polímero, la formulación del soporte, la composición del adhesivo, la precisión del recubrimiento y el proceso de conversión.
Las tendencias futuras apuntan claramente a la especialización sobre la estandarización de los productos en rollo. Las nuevas economías de la construcción del sur y sureste de Asia, así como ciertas zonas de Oriente Medio y Latinoamérica, ofrecen mayores volúmenes de demanda, mientras que los mercados maduros se centran más en la certificación y el ciclo de vida. Es probable que las inversiones en recubrimiento automatizado, la reducción del contenido de disolventes, los soportes de materiales reciclados y las aplicaciones especializadas influyan en la posición competitiva de los proveedores hasta 2034.
Alcance del informe de mercado de cintas de construcción
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.710 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 12.150 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,77% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cintas de construcción
El aumento de la demanda está estrechamente vinculado a la remodelación de viviendas, la construcción comercial, el mantenimiento de infraestructuras y los acabados. El desarrollo del mercado de cintas de construcción se ve favorecido, además, por la necesidad de técnicas de instalación más rápidas que reduzcan los costes laborales. La cadena de suministro está compuesta por proveedores de polímeros y resinas, productores de materiales de soporte, adhesivos, empresas de recubrimiento y corte, distribuidores, ferreterías y usuarios finales. La dinámica de la oferta se ve muy influenciada por los precios de los polímeros, las resinas, el papel, el papel de aluminio y la energía.
Según el informe del mercado de cintas de construcción, la diferenciación de productos se basa cada vez más en el adhesivo y el soporte utilizados. Las cintas de enmascarar se distinguen por su facilidad de remoción y la calidad de sus bordes. Por otro lado, las cintas adhesivas para conductos y aluminio se diferencian por su durabilidad y resistencia ambiental. Las cintas de poliéster y poliimida de alta temperatura están diseñadas para aplicaciones especializadas. Las empresas con capacidad de conversión flexible pueden ofrecer diversos anchos, longitudes, resistencias adhesivas y temperaturas de aplicación sin necesidad de modificar significativamente su configuración de producción.
El entorno competitivo del mercado de cintas para la construcción está compuesto por productores de adhesivos diversificados y convertidores de cintas especializados. 3M Company ofrece una amplia gama de productos, como cintas de enmascarar, adhesivos industriales y cintas adhesivas, mientras que Nitto Denko Corporation ofrece cintas específicas para la construcción y el sector residencial. El Grupo tesa SE se posiciona como proveedor de cintas, priorizando la ingeniería de aplicaciones y la sostenibilidad. Berry Global Group, Inc. e Intertape Polymer Group Inc. se especializan en actividades de conversión y adhesivos, y Shurtape Technologies, LLC se centra en cintas profesionales.
La formulación, las pruebas de aplicaciones, la cobertura de canales y la producción se vuelven cruciales para el posicionamiento. Saint-Gobain Performance Plastics Corporation, Scapa Group plc, Pro Tapes and Specialties, Inc., MBK Tape Solutions y todas las demás empresas mencionadas se centran en cubrir ciertas deficiencias de rendimiento o necesidades de los clientes. Las inversiones se destinan a la automatización, materiales sostenibles, adhesivos de alto rendimiento y producción regional, lo que contribuye a reducir los plazos de entrega y mejorar la uniformidad del producto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cintas adhesivas para la construcción: Perspectivas estratégicas
Perspectivas regionales
Mercado de cintas de construcción en Norteamérica
América del Norte representará entre el 29 % y el 33 % del mercado de cintas para la construcción en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,9 % al 4,5 % hasta 2034. La demanda en la región está impulsada por Estados Unidos, gracias a la remodelación de viviendas, las renovaciones comerciales, el mantenimiento de estructuras existentes y la necesidad de una instalación eficiente. Canadá contribuye a la demanda mediante la construcción residencial, el aislamiento térmico y las aplicaciones para la envolvente de edificios.
La productividad laboral y la fiabilidad de la aplicación son factores cada vez más importantes para el crecimiento de la demanda. Los contratistas prefieren cintas con un rendimiento constante, fácil remoción, resistencia a la humedad y capacidad de adherencia a concreto, madera, metal, vidrio y superficies pintadas. Las reparaciones y renovaciones en la construcción constituyen una fuente constante de demanda, además de las nuevas obras. Entre los principales proveedores de la región se encuentran 3M Company, Shurtape Technologies, LLC, Berry Global Group, Inc. y Nitto Denko Corporation.
Mercado de cintas de construcción en EE. UU.
Estados Unidos representa aproximadamente entre el 81 % y el 85 % del mercado norteamericano de cintas adhesivas para la construcción en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada de entre el 4,0 % y el 4,6 %. La demanda se concentra en la remodelación de viviendas, edificios comerciales, techos, pintura, instalación de aislamiento y mantenimiento general. Los contratistas profesionales constituyen un importante grupo comprador, ya que la fiabilidad del producto influye directamente en la eficiencia laboral.
La empresa 3M cuenta con una sólida presencia en el mercado nacional gracias a sus adhesivos y cintas industriales, mientras que Shurtape Technologies, LLC y Berry Global Group, Inc. satisfacen las necesidades profesionales e industriales. Las cintas de enmascarar y las cintas adhesivas representan un gran volumen de ventas, mientras que las cintas de aluminio y las cintas resistentes a altas temperaturas se utilizan para fines específicos. La renovación de edificios y las mejoras en la envolvente de los mismos arrojarán mejores resultados que la construcción cíclica.
Mercado europeo de cintas para la construcción
Europa representó entre el 30 % y el 34 % de la cuota de mercado de cintas para la construcción en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 3,9 %, impulsada por Alemania, su principal mercado. Se espera que las reformas de edificios, las mejoras en la eficiencia energética, el mantenimiento y los estrictos criterios de rendimiento contribuyan a la demanda de cintas. El Reino Unido y Alemania siguen figurando entre los mercados más importantes para la construcción.
En el Reino Unido, la demanda se verá impulsada por la renovación, la instalación de aislamiento, el mantenimiento de tejados y las mejoras en propiedades comerciales. La construcción industrial, las actividades de renovación y la experiencia manufacturera de Alemania también impulsan esta demanda. Además, Francia, Italia y España contribuyen a ella mediante la renovación de edificios residenciales, la modernización de infraestructuras y la construcción de edificios comerciales. La creciente preocupación por la sostenibilidad está afectando a los materiales de soporte, los disolventes utilizados, los embalajes y los adhesivos.
Mercado de cintas de construcción en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) contribuirá con entre el 27 % y el 31 % de la demanda total en 2025 y experimentará un crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,7 %. Los principales mercados son China, Japón, India, Corea del Sur y Australia. Entre los factores que impulsan el consumo se encuentran la industrialización, la urbanización, la construcción y las inversiones en infraestructura.
La demanda en China se debe tanto a las grandes construcciones como a la capacidad productiva del país. En Japón, los principales factores que impulsan la demanda son la precisión y el alto rendimiento, mientras que en India la demanda proviene de la infraestructura urbana y el desarrollo de viviendas. Corea del Sur y Australia respaldan la demanda de cintas de mayor rendimiento.
Mercado de cintas para la construcción en Oriente Medio y África
Oriente Medio y África representan entre el 5 % y el 7 % de la demanda total y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,2 %. En esta región, Arabia Saudita y los Emiratos Árabes Unidos concentrarán un alto consumo de cintas adhesivas para la construcción.
Sudáfrica es uno de los mercados líderes en África debido a las actividades de mantenimiento, construcción residencial y renovación comercial. El ROAFA se ve impulsado por la inversión en infraestructura, el desarrollo industrial y la urbanización. Se espera que las economías del Golfo se beneficien de los programas de construcción y diversificación energética, lo que se traducirá en un alto crecimiento de la demanda de cintas adhesivas. Las duras condiciones climáticas y el polvo en esta región hacen que las cintas adhesivas duraderas sean aún más importantes.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de Tipos de Producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,5 % al 4,1 % durante el período 2026-2034 . La demanda sigue siendo amplia, ya que las distintas etapas de la construcción requieren características diferentes de adhesivos y soportes. Las cintas de enmascarar y las cintas adhesivas para conductos generan volumen, mientras que los productos de aluminio y de alta temperatura ofrecen un rendimiento especializado y aplicaciones de mayor valor.
- Cinta de enmascarar: Ampliamente utilizada en pintura, acabados, protección de superficies y renovaciones. Se exige una fácil remoción, líneas de pintura nítidas, compatibilidad con el sustrato y resistencia al sangrado o la transferencia de adhesivo.
- Cinta adhesiva: Sirve para funciones temporales de fijación, sellado, agrupación, reparación y protección. Los usuarios profesionales priorizan la resistencia a la tracción, la adaptabilidad, la resistencia a la humedad y la adhesión fiable en diversos sustratos de construcción.
- Cinta de poliéster para altas temperaturas: Ideal para aplicaciones que requieren estabilidad dimensional y un rendimiento controlado a temperaturas elevadas. Su importancia aumenta cuando las cintas estándar pueden deformarse, perder adherencia o dejar residuos durante procesos especializados.
- Cinta de poliimida de alta temperatura: Cumple con los exigentes requisitos de resistencia a la temperatura y a los productos químicos. Es de vital importancia en procesos especializados de construcción, trabajos eléctricos y aplicaciones que requieren sistemas de cinta delgados, estables y fáciles de retirar.
- Cinta de aluminio: Ofrece propiedades reflectantes, resistentes a la humedad y de gestión térmica. Su demanda se relaciona con el aislamiento, los conductos, las instalaciones de climatización y las aplicaciones en la envolvente de edificios, donde la durabilidad y la resistencia ambiental son importantes.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % durante el período 2026-2034 . La construcción sigue siendo la principal aplicación, ya que las cintas se integran en actividades de pintura, instalación, reparación, aislamiento, sellado y protección de superficies. Los deportes, la recreación y la construcción de yates presentan una demanda más específica, pero que requiere un alto rendimiento.
- Construcción: Representa la base de aplicaciones principal, que abarca el enmascaramiento, la reparación, el sellado, el aislamiento, la protección de superficies y la fijación temporal. Su alta frecuencia de uso convierte la distribución por parte de los contratistas y la disponibilidad del producto en factores competitivos cruciales.
- Deportes y recreación: La demanda proviene de la preparación de equipos, la protección de superficies, las reparaciones temporales y el mantenimiento. Los usuarios valoran los productos ligeros que combinan adaptabilidad, fuerte adhesión, fácil manejo y resistencia a la intemperie.
- Fabricantes de yates: Se requieren cintas compatibles con materiales compuestos, metales, recubrimientos y entornos marinos. La resistencia a la humedad, la facilidad de remoción, la estabilidad dimensional y la adhesión confiable son particularmente importantes durante el montaje y el acabado.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Construcción |
Alto |
Trabajos de modernización |
Maduro |
|
Deportes y recreación |
Medio |
Reparación de exteriores |
Escalada |
|
Constructores de yates |
Bajo |
Ensamblaje naval |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de cintas de construcción
Creciente actividad de renovación y mantenimiento de edificios
Las renovaciones aumentan el consumo de cinta adhesiva, ya que los proyectos de mantenimiento la utilizan en varios procesos de ciclo corto, en lugar de una instalación única. La pintura, el aislamiento, la preparación de superficies, las cubiertas protectoras, las reparaciones, el sellado y los acabados ofrecen diferentes aplicaciones para los diversos tipos de cintas. Los edificios comerciales antiguos también requieren mantenimiento, lo que genera la necesidad de reemplazo, y esta necesidad no está ligada al inicio de nuevos proyectos de construcción. En el mundo desarrollado, las renovaciones ahora incorporan mejoras en la eficiencia energética, lo que aumenta la necesidad de cintas de aluminio y cintas especializadas en aplicaciones de aislamiento y climatización. En los países en desarrollo, se observa un mayor uso de cinta adhesiva a medida que se expanden las viviendas urbanas y aumenta la necesidad de cintas básicas como las de enmascarar y las cintas adhesivas para conductos.
Demanda de una instalación más rápida y fiable
Las limitaciones de mano de obra en la construcción están impulsando a los contratistas a evaluar los materiales según el tiempo de instalación y el precio de compra. Las cintas adhesivas permiten una manipulación inmediata, simplifican el posicionamiento temporal y reducen la necesidad de fijaciones mecánicas en determinadas aplicaciones. Esto genera una propuesta de valor tangible cuando un sistema de cintas adhesivas reduce los requisitos de preparación, curado, perforación o limpieza. Los fabricantes de productos están respondiendo con adhesivos sensibles a la presión más resistentes, mayor adaptabilidad, características de liberación controlada y materiales de soporte específicos para cada aplicación. El impacto es mayor en trabajos de renovación y acabado, donde el aumento de la productividad puede influir directamente en la rentabilidad del proyecto. Los proveedores capaces de demostrar el rendimiento de la aplicación, en lugar de solo la resistencia del adhesivo, pueden asegurar relaciones más sólidas con los contratistas. Con el tiempo, esto desplaza la competencia hacia el soporte técnico, la fiabilidad del producto y la ingeniería de aplicaciones, en lugar de basarse únicamente en el precio.
Requisitos de mayor rendimiento en todos los sustratos de construcción.
La construcción moderna combina cada vez más hormigón, vidrio, metales revestidos, madera de ingeniería, materiales aislantes, compuestos y membranas sintéticas. Estos sustratos pueden tener energías superficiales y sensibilidades ambientales sustancialmente diferentes, lo que reduce la eficacia de las cintas adhesivas universales. Por lo tanto, la demanda favorece los productos diseñados para superficies, rangos de temperatura, condiciones de humedad y requisitos de remoción específicos. Las cintas de poliéster y poliimida de alta temperatura ilustran la tendencia hacia productos especializados, mientras que las cintas de aluminio y las cintas adhesivas para conductos abordan la durabilidad y la exposición ambiental. Los fabricantes se benefician de plataformas de formulación que pueden ajustarse a diferentes sustratos sin necesidad de sistemas de producción completamente nuevos. Para los distribuidores, esta tendencia aumenta la importancia de la segmentación técnica de productos y la orientación sobre su aplicación. El impacto resultante en el mercado es una progresiva premiumización, donde las cintas especializadas capturan un mayor valor incluso cuando los productos convencionales mantienen la mayor base de volumen.
Tendencias futuras del mercado de cintas de construcción
Construcción de cintas a base de materiales biológicos y reciclados.
Es probable que las tendencias del mercado de cintas adhesivas para la construcción reflejen cada vez más el uso de soportes reciclados, materias primas de origen biológico, sistemas adhesivos sin disolventes y procesos de fabricación de menor impacto ambiental. Los requisitos de sostenibilidad se extienden más allá de los edificios terminados, abarcando los materiales utilizados durante la construcción y la renovación. Por lo tanto, es probable que los fabricantes de cintas optimicen la arquitectura completa del producto, incluyendo el soporte, el adhesivo, el revestimiento protector, el embalaje y el consumo energético de la producción. La certificación y la información ambiental transparente podrían convertirse en criterios de compra más importantes para proyectos institucionales. Los proveedores que puedan mantener la adhesión, la resistencia a la intemperie y la facilidad de remoción, al tiempo que aumentan el contenido reciclado o renovable, estarán mejor posicionados para la adquisición de materiales para la construcción sostenible. Esta transición no eliminará las cintas convencionales, ya que el costo y el rendimiento siguen siendo fundamentales, pero debería expandir progresivamente la participación de productos de menor impacto ambiental en los canales profesionales y basados en especificaciones.
Selección y aplicación de cintas asistida digitalmente
Se prevé que las herramientas digitales de selección de productos adquieran mayor importancia a medida que las carteras de cintas se especialicen cada vez más. Los contratistas y distribuidores pueden beneficiarse de sistemas que adapten el sustrato, la temperatura, la humedad, la duración de la exposición y el rendimiento de sujeción requerido con el producto adecuado. Los fabricantes podrían ofrecer cada vez más guías de aplicación digitales, documentación técnica con códigos QR, selectores de productos virtuales y soporte automatizado para especificaciones. Estas herramientas pueden reducir la selección incorrecta de productos y mejorar la fidelización de clientes, ya que los resultados de la aplicación se vuelven más predecibles. La integración digital también puede proporcionar a los fabricantes información anonimizada sobre los sustratos y las características de rendimiento más solicitados, lo que facilita un desarrollo de productos más rápido. A largo plazo, la ingeniería de aplicaciones basada en datos podría convertirse en un factor diferenciador competitivo, especialmente para cintas de alto rendimiento, donde un fallo del producto conlleva mayores costes de proyecto.
Oportunidades de mercado de cintas de construcción
Producción regional para economías de la construcción emergentes
Las previsiones del mercado de cintas para la construcción indican oportunidades atractivas para los proveedores que establezcan capacidades regionales de producción o transformación cerca de economías de la construcción de alto crecimiento. India, el sudeste asiático, algunos países de Oriente Medio y partes de Latinoamérica ofrecen una actividad de construcción en expansión, aunque todavía dependen de cintas especiales importadas para diversas aplicaciones. El corte, recubrimiento y embalaje local pueden reducir los costes logísticos y mejorar los tiempos de respuesta de los distribuidores. Las alianzas con proveedores regionales de materiales de construcción pueden mejorar aún más el acceso a contratistas y a las especificaciones de los proyectos. Los inversores deben priorizar las ubicaciones que ofrezcan suministro de polímeros y adhesivos, mano de obra cualificada para la transformación, servicios públicos fiables y proximidad a los principales centros de construcción. Una estrategia regional también permite a los fabricantes adaptar el ancho del producto, el formato del rollo, la resistencia del adhesivo y el embalaje a las prácticas de los contratistas locales.
Plataformas de cintas adhesivas de alta calidad para aplicaciones en envolventes de edificios.
Las aplicaciones para la envolvente de edificios ofrecen una vía hacia productos de mayor valor, ya que los requisitos de rendimiento son más exigentes que los de las aplicaciones de reparación de uso general. Las cintas utilizadas alrededor de aislamientos, membranas, ventanas, componentes de climatización e interfaces exteriores a menudo deben resistir la humedad, las variaciones de temperatura, la exposición a los rayos ultravioleta y el movimiento del sustrato. Los proveedores pueden optar por plataformas de alta gama que combinen adhesivos especializados con soportes de aluminio, poliéster u otros materiales de ingeniería. La certificación, las pruebas de compatibilidad y los datos de rendimiento a largo plazo pueden respaldar las especificaciones de arquitectos, contratistas y fabricantes de materiales de construcción. Las alianzas estratégicas con empresas de aislamiento, techos, ventanas y climatización podrían integrar los productos de cinta en sistemas más amplios en lugar de vender rollos individuales. Este enfoque aumenta los costos de cambio y crea oportunidades para productos personalizados diseñados para ensamblajes específicos de la envolvente del edificio.
Novedades recientes
- Julio de 2026: Grupo tesa SE — tesa entregó el premio HUGO Impact Award 2026, que reconoce proyectos que involucran procesos sostenibles más eficientes, adhesión automatizada y tecnologías digitales. La compañía afirmó que su enfoque innovador combina las necesidades del cliente, la experiencia en materiales y la ingeniería de aplicaciones, reforzando su estrategia hacia soluciones basadas en cintas adhesivas que van más allá de los productos convencionales.
- Diciembre de 2025: Nitto Denko Corporation — Nitto anunció la construcción de una nueva fábrica en su planta de Toyohashi con una inversión aproximada de 39 mil millones de yenes. La instalación tiene como objetivo ampliar la capacidad de producción para aplicaciones de dispositivos de alta gama de próxima generación e incorporar tecnología avanzada y automatización, lo que demuestra la continua inversión en capacidades de fabricación de cintas adhesivas especializadas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -