
Mercado de disyuntores de CC: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de interruptores automáticos de CC y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por voltaje (alta tensión, media tensión, baja tensión); tipo (híbrido, estado sólido); aislamiento (vacío, gas); usuario final (energías renovables, ferrocarriles, generación de energía, servicios públicos de transmisión y distribución) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006125
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 31, 2026


Tamaño del mercado en 2025
4.120 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.930 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,71 %
Índice de crecimiento
Mercado potencial
52.030 millones de dólares estadounidenses
(2026-2034)
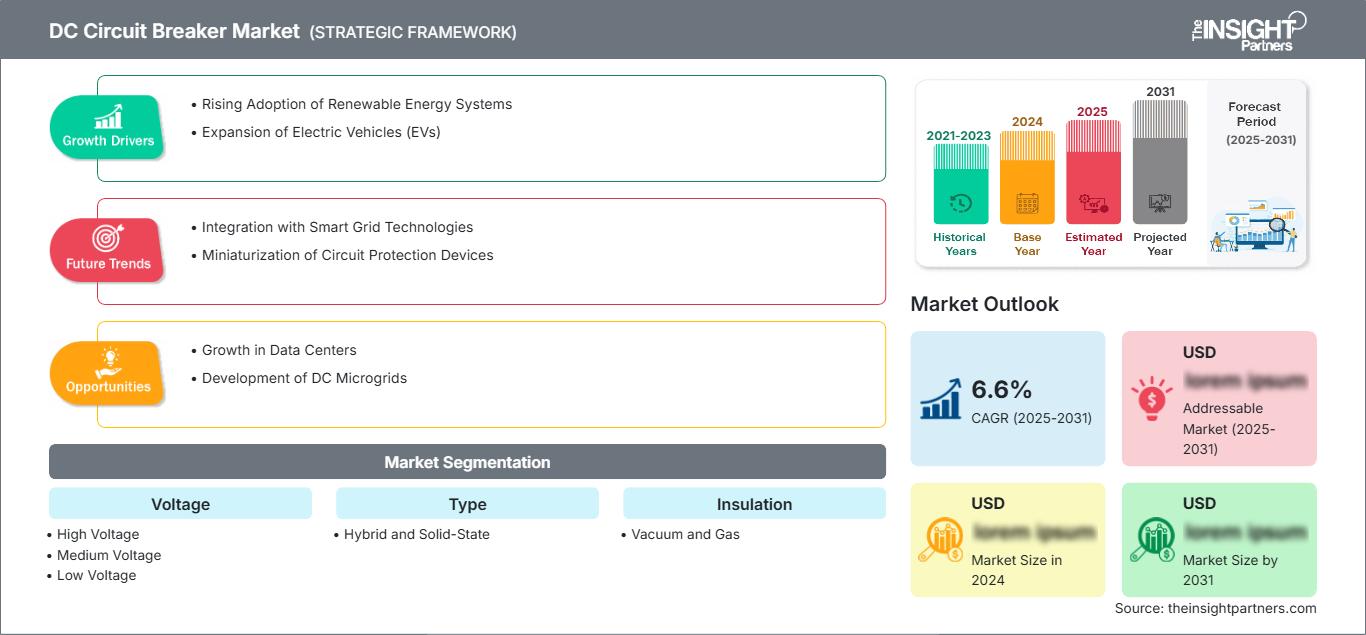
Se estima que el mercado de interruptores automáticos de CC, en términos de ingresos, alcanzará los 4120 millones de dólares estadounidenses en 2025, expandiéndose hasta los 6930 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,71 % entre 2026 y 2034. Entre los factores que influyen en la demanda se incluyen la integración de energías renovables, las microrredes de CC, las baterías de almacenamiento de energía, los vehículos eléctricos, la electrificación ferroviaria y las líneas de transmisión de CC de alta tensión (HVDC), que requieren capacidad de interrupción rápida y aislamiento de fallas.
En Norteamérica, el tamaño del mercado de interruptores automáticos de CC estará impulsado por las mejoras en la infraestructura de las redes eléctricas, la arquitectura de energía para centros de datos a hiperescala y el rápido despliegue de corredores de carga rápida para vehículos eléctricos. Se prevé que Norteamérica experimente una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % entre 2026 y 2034.
Análisis y perspectivas del mercado de interruptores automáticos de CC
- América del Norte representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % durante el período 2026-2034, impulsada por el fortalecimiento de la red eléctrica, los centros de datos y la expansión de la infraestructura de recarga de vehículos eléctricos.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,9 % hasta 2034.
- Europa representó una cuota de mercado del 20-23% en 2025 y se espera que crezca hasta alcanzar entre el 5,7% y el 6,3%, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza en la adopción por parte de los sectores de servicios públicos e industrial.
- La región de Asia-Pacífico acaparó entre el 38% y el 42% de la cuota de mercado en 2025 y se prevé que crezca entre un 7,1% y un 7,8%, impulsada por China, Japón, Corea del Sur, India y Australia.
- El segmento de media tensión, el más grande, representó entre el 44 % y el 48 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,0 % debido a la demanda de interconexión industrial y de energías renovables.
- El segmento de alto crecimiento de alta tensión representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,8 % gracias a la expansión de la tecnología HVDC.
- Empresas clave analizadas en detalle : ABB Ltd, BRUSH Group, Eaton Corporation plc, Fuji Electric Co., Ltd., Larsen and Toubro Limited, Mitsubishi Electric Corporation, Rockwell Automation, Inc., Schneider Electric SE, Sécheron SA, Siemens AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico en el mercado ha evolucionado desde la tecnología de interrupción electromecánica hacia tecnologías híbridas y de estado sólido que previenen la formación de arcos eléctricos, reducen el tiempo de eliminación de fallas y coordinan el funcionamiento del convertidor. Las tendencias de producción incluyen la construcción modular de interruptores, la interrupción por vacío, la interrupción por gas y las tecnologías de monitoreo. Los fabricantes desarrollan sus productos teniendo en cuenta su idoneidad para su integración en parques solares, contenedores de sistemas de almacenamiento de energía en baterías, sistemas de rieles de CC, sistemas de energía marina y sistemas de distribución eléctrica para centros de datos, donde las interrupciones del suministro eléctrico son inviables.
Se prevé que la demanda de interruptores automáticos de CC se vea impulsada durante el período de pronóstico por el crecimiento económico de Asia, la región del Golfo Pérsico y los centros de carga digital de Norteamérica. Las políticas de generación de energía renovable, el desarrollo de infraestructuras y las estrictas normas de seguridad contribuirán a la certificación e implementación de estos interruptores.
Alcance del informe de mercado de disyuntores de CC
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.120 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.930 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,71% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de disyuntores de CC
La cuota de mercado de los interruptores automáticos de CC se debe a la creciente preferencia por entornos de generación de energía nativa de CC, como sistemas fotovoltaicos solares, sistemas de almacenamiento de energía en baterías (BESS), cargadores de vehículos eléctricos, tracción ferroviaria y convertidores para transmisión. La cadena de valor incluye el uso de componentes semiconductores, componentes de interruptores, sensores, fluidos aislantes, integración en cuadros eléctricos, certificación y pruebas posventa.
La dinámica del mercado sigue viéndose afectada por la disponibilidad de electrónica de potencia, cobre y materiales especiales, así como por los periodos de cualificación para aplicaciones críticas. Las empresas de servicios públicos y los actores industriales han comenzado a ir más allá de la simple sustitución y a adoptar un enfoque de ciclo de vida para proteger sus activos. La Agencia Internacional de Energía informa de una mayor demanda de electricidad y de mayores necesidades de inversión, lo que subraya la necesidad de equipos de protección eficientes.
El informe del mercado de interruptores automáticos de CC muestra una concentración moderada en el sector, donde empresas como ABB Ltd., Siemens AG, Schneider Electric SE, Eaton Corporation plc y Mitsubishi Electric Corporation compiten entre sí en función de las certificaciones, la protección digital y la profundidad de su red de distribución. Entre los actores destacados se encuentran Sécheron SA y BRUSH Group.
En términos de inversiones, la conmutación de estado sólido, la reducción de SF6, el monitoreo predictivo y la protección de las estaciones convertidoras son las áreas que reciben mayor atención. Larsen & Toubro Limited, Fuji Electric Co., Ltd. y Rockwell Automation Inc. se posicionan mejor gracias a sus soluciones de automatización industrial e interfaz de electrificación. La diferenciación se basa, entre otros factores, en la validación de pruebas y la capacidad de su base instalada.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de interruptores automáticos de CC: Perspectivas estratégicas
Perspectivas regionales
Mercado de disyuntores de CC en Norteamérica
América del Norte representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % durante el período 2026-2034. La cuota de mercado de los interruptores automáticos de CC en la región se ve impulsada por el refuerzo de la red eléctrica, la creciente distribución de CC en los centros de datos y la infraestructura de carga, que requiere una protección fiable contra fallos de alta corriente.
También influyen factores como los estándares de confiabilidad, la integración de energías renovables y el interés en la corriente continua de media tensión para campus comerciales. Las empresas con instalaciones cercanas a las redes de servicio se encuentran en una posición ventajosa debido a la necesidad de servicios de pruebas, repuestos y estudios de coordinación. Existe una alta demanda en Estados Unidos, mientras que Canadá ofrece oportunidades a través de redes remotas con respaldo de almacenamiento.
Mercado estadounidense de disyuntores de CC
Estados Unidos representa entre el 78 % y el 82 % del mercado norteamericano y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,9 % hasta 2034. Su uso está vinculado a centros de computación a hiperescala, iniciativas de energías renovables y almacenamiento, flotas logísticas electrificadas y pruebas de servicios públicos para una resolución de fallos más rápida gracias a la presencia de convertidores en la red.
ABB Ltd, Eaton Corporation plc, Schneider Electric SE, Siemens AG y Rockwell Automation, Inc. cuentan con una importante presencia en el mercado gracias a su red de distribución, su experiencia en ingeniería y sus instalaciones de aparamenta eléctrica. Las aplicaciones están evolucionando desde envolventes de baja tensión hacia soluciones de protección de CC en salas de baterías, estaciones de carga, subestaciones ferroviarias y sistemas de control industrial que requieren selectividad.
Mercado europeo de disyuntores de CC
Europa tenía una cuota de mercado del 20-23% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7-6,3%. Alemania es el principal contribuyente gracias a la automatización industrial, las energías renovables y la fabricación de electrónica de potencia, mientras que el Reino Unido se beneficia de sus conexiones con la energía eólica marina, sus centros de datos y su red de distribución mejorada.
Francia, Italia y España participan debido a la electrificación ferroviaria, las centrales solares, los sistemas de almacenamiento de energía y la renovación de activos de media tensión. El cumplimiento normativo, la eficacia medioambiental y las técnicas de reducción de SF6 son muy importantes para los compradores europeos, interesados en el aislamiento al vacío y con gases alternativos. Los principales actores son Siemens AG, Schneider Electric SE, ABB Ltd y Sécheron SA.
Mercado de disyuntores de CC en la región Asia-Pacífico
La región de Asia-Pacífico representó la mayor cuota de mercado, entre el 38 % y el 42 %, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7,1 % al 7,8 %, lo que la sitúa a la cabeza de la demanda regional. China es el mayor mercado debido al corredor de corriente continua de alta tensión (HVDC), las instalaciones solares, la fabricación de sistemas de almacenamiento de energía, las líneas de metro y la electrificación de las industrias.
Japón y Corea del Sur experimentarán un aumento de la demanda debido a la industria manufacturera, los ferrocarriles y los centros de datos, mientras que India y Australia registrarán una creciente demanda debido a la electrificación de la energía renovable y la minería. La demanda regional de protección de CC de media y alta tensión se verá impulsada por la industria manufacturera, los proyectos de red eléctrica (mediante políticas específicas) y los convertidores.
Mercado de disyuntores de CC en Oriente Medio y África
La región de Oriente Medio y África registrará una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,6 % durante el período de previsión 2026-2034. En la región, Arabia Saudita impulsa la dinámica del mercado mediante proyectos solares a gran escala, el desarrollo de la red eléctrica, las redes de carga de vehículos eléctricos y las ciudades industriales donde se requiere una protección fiable contra fallas de CC.
En los Emiratos Árabes Unidos, la demanda proviene de centros de datos, parques solares e infraestructura de ciudades inteligentes, mientras que en Sudáfrica y el resto de Oriente Medio y África, existe la necesidad de una protección fiable contra fallos de CC en los sistemas de generación distribuida y en entornos de redes eléctricas débiles.
Análisis de segmentación
Voltaje
Se prevé que el voltaje registre una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % durante el período 2026-2034, a medida que los compradores especifiquen la protección según el voltaje del sistema, la energía del arco y las necesidades de selectividad. El mercado de interruptores automáticos de CC abarca la transmisión, la distribución, la carga, el almacenamiento y la automatización industrial, donde el nivel de voltaje determina la topología, el aislamiento, la coordinación y los requisitos de prueba del interruptor.
- La alta tensión se utiliza en enlaces HVDC, estaciones convertidoras, evacuación de energía eólica marina y transmisión de energía renovable a larga distancia, donde el aislamiento rápido de fallas y las bajas pérdidas por interrupción son de vital importancia estratégica.
- La media tensión sigue siendo la clase de tensión más grande, utilizada en alimentadores industriales, subestaciones ferroviarias, plantas de energía renovable y microrredes universitarias que requieren una coordinación fiable y una integración escalable de los equipos de conmutación.
- Low Voltage ofrece soluciones para cargadores de vehículos eléctricos, centros de datos, sistemas de baterías, maquinaria y paneles de CC comerciales, donde la compacidad, la certificación de seguridad y el rápido acceso para el mantenimiento son factores determinantes en la decisión de compra.
Tipo
Se prevé que este tipo de soluciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,5 % durante el período 2026-2034, a medida que la arquitectura de conmutación se convierta en un criterio de compra clave. Los diseños híbridos equilibran las pérdidas y la velocidad, mientras que las soluciones de estado sólido están dirigidas a aplicaciones que requieren interrupciones de microsegundos, diagnósticos remotos y una menor abrasión mecánica en activos de alto valor.
- Los interruptores híbridos combinan elementos mecánicos y semiconductores, ofreciendo una interrupción más rápida que los sistemas convencionales al tiempo que gestionan las pérdidas por conducción para aplicaciones de servicios públicos, transporte e industriales.
- Los interruptores de estado sólido están adquiriendo una importancia estratégica en baterías, redes de CC e instalaciones críticas, ya que permiten la conmutación sin arco eléctrico, el control digital y la rápida discriminación de fallos.
Aislamiento
Se prevé que el sector del aislamiento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,8 % entre 2026 y 2034, a medida que las normativas medioambientales y los requisitos de rendimiento transformen el diseño de los productos. Los interruptores de vacío ofrecen la ventaja de requerir poco mantenimiento, mientras que los sistemas de gas siguen siendo relevantes en aspectos como la compacidad, la rigidez dieléctrica y las prácticas tradicionales de las subestaciones, que influyen en las especificaciones.
- El aislamiento al vacío es la opción preferida para aplicaciones de media tensión que requieren durabilidad, menor mantenimiento y menor exposición ambiental en comparación con los métodos tradicionales que dependen de gases.
- El aislamiento de gas sigue siendo importante en los cuadros eléctricos compactos, los equipos de alta tensión y los entornos de modernización donde el rendimiento dieléctrico y las normas de ingeniería establecidas respaldan su adopción.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Transmisión y distribución |
Alto |
Protección de la red |
Escalada |
|
Comercial e industrial |
Medio |
Instalaciones de DC |
Escalada |
|
Energías renovables |
Alto |
Almacenamiento solar |
Maduro |
|
Ferrocarriles |
Medio |
Seguridad de la tracción |
Maduro |
Factores de crecimiento del mercado de interruptores automáticos de CC y análisis de su impacto
Modernización de la red eléctrica y expansión de la red HVDC
Las empresas de redes de transmisión están invirtiendo más en redes basadas en convertidores para transmitir energía renovable a distancias mayores, además de abordar el problema de la congestión de la red. En las redes HVDC, se requieren interruptores de circuito de CC capaces de interrumpir el flujo de corriente sin cruce por cero, lo que hace que la velocidad de interrupción y la absorción de energía sean cruciales en las especificaciones de dichos interruptores. Este factor impulsa la demanda del mercado de equipos híbridos y de alta tensión.
Almacenamiento de baterías e integración de energías renovables
Los cables de CC, inversores, cajas de combinación y convertidores utilizados en sistemas de almacenamiento de baterías a gran escala y centrales solares presentan una alta densidad. Los interruptores automáticos, capaces de interrumpir cadenas, armarios y circuitos de alimentación, garantizan la seguridad de las instalaciones y minimizan los efectos en cascada. Con el aumento de la capacidad de generación renovable, se incrementa la demanda de protección de circuitos de CC. Esto se observa claramente en las demandas de media y baja tensión, especialmente en las de interruptores modulares, que permiten instalaciones rápidas y la monitorización remota de las instalaciones.
Centros de datos, carga de vehículos eléctricos y cargas industriales de corriente continua.
La infraestructura digital y el transporte electrificado generan cargas de CC de mayor densidad que requieren una protección más rápida y selectiva. Los centros de datos evalúan la distribución de CC para reducir las etapas de conversión, mientras que los depósitos de flotas y los cargadores rápidos públicos necesitan un aislamiento seguro para baterías, rectificadores y dispensadores de alta potencia. La automatización industrial añade una demanda constante a través de variadores de frecuencia, robótica y equipos de proceso. Estos casos de uso amplían el mercado potencial más allá de las empresas de servicios públicos, incentivando a los fabricantes a ofrecer dispositivos compactos con funciones de comunicación, monitorización térmica e integración con sistemas de gestión energética.
Tendencias futuras del mercado de interruptores automáticos de CC
La protección de estado sólido avanza hacia su implementación generalizada.
Las tendencias del mercado de interruptores automáticos de CC indican que la protección de estado sólido pasará de proyectos piloto de nicho a una implementación comercial más amplia a medida que maduren los dispositivos de carburo de silicio, la gestión térmica y los algoritmos de control. La siguiente fase priorizará las menores pérdidas por conducción, la redundancia modular y la selectividad definida por software. Los compradores esperarán que los interruptores comuniquen las señales de falla a los sistemas de supervisión y permitan el mantenimiento predictivo. La adopción será más fuerte en cargas críticas, almacenamiento, electrificación marina y microrredes de CC, donde la interrupción sin arco eléctrico y la recuperación en milisegundos justifican un mayor costo inicial.
Rediseño ambiental de plataformas de aislamiento
Se prevé que los fabricantes aceleren el desarrollo de diseños de vacío y gases alternativos a medida que las empresas de servicios públicos reduzcan su dependencia del aislamiento con alto potencial de calentamiento global. Las hojas de ruta de productos combinarán cada vez más el cumplimiento ambiental con aparamenta compacta, monitorización digital y pruebas estandarizadas para aplicaciones de CC. Esta tendencia influirá en los términos de contratación, especialmente en Europa y los mercados asiáticos avanzados. Los proveedores que demuestren fiabilidad dieléctrica, seguridad durante todo su ciclo de vida y facilidad de mantenimiento obtendrán ventaja en subestaciones, interconexiones de energías renovables y redes industriales, donde los propietarios se enfrentan a una larga vida útil de los activos y al escrutinio público.
Oportunidades de mercado para interruptores automáticos de CC
Protección empaquetada para centros de almacenamiento y carga.
Los desarrolladores de parques de almacenamiento de baterías y centros de carga para vehículos eléctricos necesitan paquetes de protección repetibles que reduzcan el tiempo de ingeniería y simplifiquen la puesta en marcha. Las previsiones del mercado de interruptores automáticos de CC apuntan a oportunidades atractivas para conjuntos preprobados que combinan interruptores, sensores, seccionadores y software de monitorización. Los proveedores pueden diferenciarse ofreciendo estudios de coordinación, validación térmica y envolventes modulares adaptadas a sistemas en contenedores. Esta oportunidad es dinámica, ya que los propietarios de proyectos están ampliando rápidamente sus instalaciones y valoran las soluciones que reducen el riesgo de cableado en campo, los retrasos en las inspecciones y la complejidad del mantenimiento.
Redes de fabricación y servicios localizadas
Las normativas regionales, los largos plazos de entrega de los equipos y la necesidad de un servicio rápido generan oportunidades para el ensamblaje, las pruebas y la reparación localizadas de interruptores. Las empresas que desarrollan equipos regionales de ingeniería de aplicaciones pueden brindar soporte a empresas de servicios públicos, operadores ferroviarios y clientes industriales mediante la cualificación, el análisis de fallos y las actualizaciones del ciclo de vida. Esta oportunidad es especialmente relevante en India, el Golfo Pérsico y Norteamérica, donde se están expandiendo los oleoductos de infraestructura. La presencia local puede mejorar la competitividad en las licitaciones y, al mismo tiempo, reducir el riesgo de inactividad para los operadores que gestionan activos críticos de CC.
Novedades recientes
- Abril de 2026: Siemens Smart Infrastructure ha lanzado una nueva y completa cartera de soluciones de protección y conmutación de corriente continua (CC), consolidando su posición como pionera en la era de la CC. La nueva oferta, que incluye el innovador interruptor automático semiconductor SENTRON 3QD2 y el dispositivo de conmutación de estado sólido SIRIUS 3RF5, está diseñada para satisfacer la creciente demanda de distribución de energía de baja tensión y tecnología de conmutación industrial sostenibles, eficientes y fiables. Integradas en sistemas de distribución de energía como el cuadro de distribución de baja tensión SIVACON S8 y los sistemas de barras colectoras SIVACON 8PS, estas soluciones son especialmente cruciales para aplicaciones de alto rendimiento como centros de datos, en particular fábricas de IA, instalaciones de producción y sistemas de almacenamiento de baterías, así como para la integración de energías renovables.
- Julio de 2026: Diversified Technologies (DTI) presentó un interruptor automático híbrido de CC de media tensión diseñado para aplicaciones de 5 a 20 kV en buques, centros de datos y otros sistemas de energía críticos. El interruptor combina contactos mecánicos con tecnología de conmutación de estado sólido para permitir un rápido aislamiento de fallas, una interrupción sin arco eléctrico y un funcionamiento fiable en condiciones de tensión y corriente máximas. Esta solución contribuye a mejorar la seguridad de los sistemas de energía de CC, reducir los daños a los equipos durante las fallas y respaldar una infraestructura de CC de alta potencia más resiliente.
- Junio de 2026: Siemens e Infineon perfeccionan la tecnología de interruptores automáticos de CC basados en semiconductores mediante la integración de módulos de potencia de carburo de silicio en el sistema de protección SENTRON 3QD2 de Siemens. Esta solución permite una interrupción ultrarrápida de fallas, mayor eficiencia, mayor densidad de potencia y mayor confiabilidad para aplicaciones como centros de datos, instalaciones industriales y sistemas de almacenamiento de baterías. La tecnología contribuye a una infraestructura de energía de CC más resiliente al proporcionar una protección más rápida contra cortocircuitos y sobrecargas en comparación con los interruptores electromecánicos convencionales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -