
Mercado de ascensores y escaleras mecánicas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de ascensores y escaleras mecánicas y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (ascensores, escaleras mecánicas, pasillos rodantes); usuario final (comercial, residencial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007309
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 12, 2026


Tamaño del mercado en 2025
83.210 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
149.110 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,70 %
Índice de crecimiento
Mercado potencial
US$ 1.050,29 mil millones
(2026-2034)
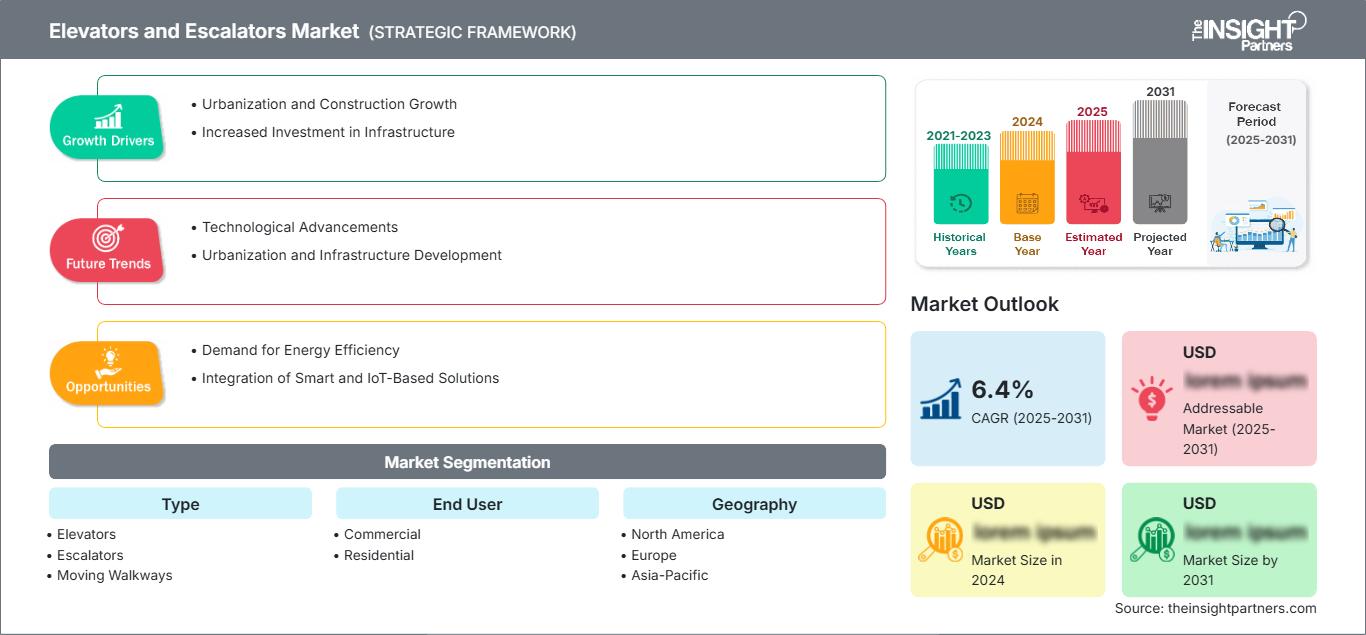
El mercado de ascensores y escaleras mecánicas alcanzó un valor estimado de 83.210 millones de dólares en 2025 y se prevé que alcance los 149.110 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,70% entre 2026 y 2034. El aumento de la demanda se deberá a la necesidad de un transporte vertical eficiente en los densos entornos urbanos de los edificios de gran altura. Las modernizaciones, las soluciones de mantenimiento conectadas, las mayores necesidades de accesibilidad y los productos energéticamente eficientes impulsan el crecimiento de los ingresos por servicios y el desarrollo de nuevos productos.
Se estima que el mercado de ascensores y escaleras mecánicas en Norteamérica crecerá entre un 5,8 % y un 6,4 % de CAGR hasta 2034. Norteamérica se ha beneficiado de una base instalada que se encuentra en proceso de modernización, así como de inversiones en infraestructura de uso mixto, atención médica, aeropuertos y transporte público. La mejora de la accesibilidad y los requisitos de seguridad impulsan la modernización de los controladores, los variadores, las puertas y los sistemas de monitorización de ascensores.
Análisis y perspectivas del mercado de ascensores y escaleras mecánicas
- América del Norte: En 2025, ostentaba una cuota de mercado del 24-27% en ascensores y escaleras mecánicas, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,4% entre 2026 y 2034, gracias a la modernización de equipos obsoletos, las actualizaciones normativas, la densificación urbana y la construcción de instituciones resilientes.
- EE. UU.: Representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % entre 2026 y 2034.
- Europa: Representaba entre el 22 % y el 25 % en 2025 y debería expandirse a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España, a medida que la renovación de edificios y las normas de eficiencia energética estimulan la modernización.
- Asia Pacífico: Capturó entre el 43 % y el 47 % en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,1 % entre 2026 y 2034. China lidera la demanda instalada, mientras que India, Japón, Corea del Sur y Australia aportan oportunidades en los sectores de transporte, residencial y de reemplazo.
- Segmento más importante: Los ascensores representaron una cuota de mercado del 72-76% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,4-7,0% entre 2026 y 2034, lo que refleja su amplia implementación en todo tipo de edificios.
- Segmento de alto crecimiento: Las cintas transportadoras representaron una cuota de mercado del 5-8% en 2025 y deberían crecer a una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,9% entre 2026 y 2034, impulsadas por los aeropuertos y los grandes intercambiadores de transporte.
- Empresas clave analizadas en detalle: Electra Ltd., Fujitec Co., Ltd., Hitachi, Ltd., Hyundai Elevator Co., Ltd., KONE Corporation, Mitsubishi Electric Corporation, Otis Worldwide Corporation, Schindler Holding Ltd., TK Elevator GmbH y Toshiba Elevator and Building Systems Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El transporte vertical ha evolucionado, pasando de ser predominantemente mecánico a utilizar diseños sin sala de máquinas, elevadores sin engranajes, tecnología regenerativa, despacho en destino y diagnósticos basados en la nube. Los proveedores están modularizando el controlador, la puerta, la cabina y los componentes de accionamiento para agilizar la instalación y la modernización. El proceso de producción sigue siendo global, pero adaptado a las particularidades locales, debido a las diferencias en las normativas, los huecos de los ascensores, la actividad sísmica y las prácticas laborales. La rentabilidad del mantenimiento influye ahora en el diseño del producto, ya que el uso de sensores, intervenciones remotas y la monitorización del estado de los componentes ayudan a reducir las visitas de mantenimiento imprevistas.
Entre 2019 y 2034, las inversiones en el mercado de ascensores y escaleras mecánicas se centrarán en ciudades indias, metrópolis del sudeste asiático, megaproyectos del Golfo Pérsico y mercados europeos con alta demanda de mantenimiento. El crecimiento de los sistemas de transporte público, la legislación sobre accesibilidad universal y los códigos de eficiencia energética en la construcción aportarán mayor visibilidad a las adquisiciones, más allá del ciclo tradicional de desarrollo inmobiliario. Los proveedores que ofrezcan soluciones estandarizadas, pero con capacidades de servicio multimarca y de ingeniería local, tendrán un mayor valor a lo largo de su ciclo de vida. Los proveedores de soluciones de ciberseguridad e interoperabilidad con la interfaz de gestión de edificios serán los compradores preferidos.
Alcance del informe de mercado de ascensores y escaleras mecánicas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 83.210 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 149.110 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,70% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de ascensores y escaleras mecánicas
El crecimiento del sector de ascensores y escaleras mecánicas depende de la densidad de población urbana, la construcción de edificios de gran altura, las consideraciones de accesibilidad y la sustitución de equipos obsoletos. En 2024, más de 7 millones de los 21 millones de ascensores que existían en el mundo tenían más de 20 años, lo que indica un amplio potencial de modernización. La adquisición de equipos se realiza a través de empresas consultoras, contratistas generales, distribuidores y fabricantes, mientras que la instalación y el mantenimiento dependen de personal certificado localmente. El suministro de materiales como acero, componentes electrónicos, motores y semiconductores influye en los plazos de entrega, pero la estandarización de plataformas y el abastecimiento regional mitigan este efecto.
Cada vez más, se observa un cambio en el enfoque, pasando de la venta de equipos individuales al mantenimiento y las reparaciones, la modernización y las suscripciones. La conectividad de las máquinas permite convertir los datos de los equipos en prioridades de programación, lo que aumenta el tiempo de actividad y la eficiencia de los técnicos. En lugar de centrarse en el precio del equipo, los propietarios consideran los costos totales del ciclo de vida, la disponibilidad de repuestos, el consumo de energía y el cumplimiento normativo. Una densa red de sucursales permite a los proveedores ofrecer un paquete de servicios integral, mientras que los operadores independientes aprovechan la capacidad de servicio multimarca y la flexibilidad geográfica.
El análisis del mercado de ascensores y escaleras mecánicas revela una concentración de líderes mundiales que trabajan junto a especialistas nacionales altamente cualificados. Otis Worldwide Corporation, KONE Corporation, Schindler Holding Ltd. y TK Elevator GmbH utilizan su amplia red de servicios para financiar sus plataformas digitales y paquetes de modernización. Mitsubishi Electric Corporation, Hitachi, Ltd., Fujitec Co., Ltd., Toshiba Elevator and Building Systems Corporation y Hyundai Elevator Co., Ltd. mantienen una sólida experiencia en ingeniería en Asia, mientras que Electra Ltd. se basa en la implementación y los servicios regionales.
La inversión de capital se centra en sistemas de servicios conectados, la adquisición de carteras de mantenimiento, tecnologías sin sala de máquinas y soluciones de alta capacidad para infraestructuras. El posicionamiento estratégico varía según la región: control de costes y modernización de la base instalada en China, competencias de modernización en Europa, soluciones listas para la codificación en Norteamérica e instalación fiable en países en desarrollo. Por lo tanto, la ventaja competitiva reside en la combinación de componentes de alcance global y técnicos locales, el cumplimiento de la normativa, el tiempo de respuesta y las relaciones a largo plazo con los clientes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de ascensores y escaleras mecánicas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de ascensores y escaleras mecánicas
América del Norte representó entre el 24 % y el 27 % de las ventas de 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % hasta 2034. La cuota de mercado de ascensores y escaleras mecánicas está impulsada por una base instalada consolidada, la reurbanización de ciudades, el crecimiento de hospitales, la renovación de aeropuertos y la sustitución de ascensores para cumplir con la normativa. El envejecimiento de los sistemas hidráulicos y de tracción de los ascensores facilita la modernización de controladores, puertas, accionamientos y cabinas, mientras que la escasez de mano de obra impulsa el uso de diagnósticos remotos y el mantenimiento predictivo.
Las contribuciones canadienses abarcan la demanda de transporte y vivienda en Toronto, Vancouver, Montreal y Calgary, mientras que la mexicana incluye manufactura, turismo y edificios de uso mixto. Las tendencias de adquisición en auge incluyen servicios de ciclo de vida, ciberseguridad, accesibilidad y eficiencia energética. Los proveedores regionales cuentan con ventajas en cuanto a los ingresos por servicios de mantenimiento, pero las diferencias en los permisos, la disponibilidad de técnicos y la financiación de las construcciones pueden retrasar la instalación de nuevos equipos.
Mercado estadounidense de ascensores y escaleras mecánicas
La participación de Norteamérica en los ingresos procedentes de EE. UU. fue del 82-86% en 2025, y se espera que la tasa de crecimiento anual compuesta (TCAC) para este territorio sea del 5,9-6,5%. La diversificación de la oferta de instalaciones, que incluye oficinas, apartamentos, hospitales, universidades, hoteles, centros de datos e instalaciones de transporte, genera no solo una demanda cíclica de instalaciones, sino también ingresos estables por servicios.
Empresas como Otis Worldwide Corporation, Schindler Holding Ltd., KONE Corporation, TK Elevator GmbH y Mitsubishi Electric Corporation cuentan con importantes instalaciones operativas. Las prioridades de uso varían según la aplicación: los sistemas sin sala de máquinas son esenciales para edificios de baja y mediana altura; los hospitales requieren un sistema de despacho fiable y cabinas grandes; y las instalaciones de transporte público necesitan escaleras mecánicas robustas.
Mercado europeo de ascensores y escaleras mecánicas
La región europea representó entre el 22 % y el 25 % del mercado de ascensores y escaleras mecánicas en 2025 y experimentará una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % hasta 2034. Alemania lidera el mercado debido a su enorme base instalada de ascensores, sus altas expectativas en materia de seguridad y las renovaciones. El Reino Unido se beneficia de la construcción de rascacielos en Londres y de la modernización en todo el país, mientras que las propiedades públicas generan demanda gracias a la accesibilidad. Francia se beneficia de la modernización comercial y del desarrollo de la infraestructura de transporte en la región de París. Italia y España ofrecen importantes oportunidades de modernización debido a la fragmentación de la propiedad en la región y a la reducida longitud de los huecos de los ascensores.
La legislación sobre eficiencia energética, el antiguo parque inmobiliario y la escasez de mano de obra cualificada impulsan la demanda de kits de diagnóstico y modernización. Las empresas que compiten en el mercado son KONE Corporation, Schindler Holding Ltd., TK Elevator GmbH, Otis Worldwide Corporation y otras empresas regionales.
Mercado de ascensores y escaleras mecánicas en la región Asia-Pacífico
La región Asia-Pacífico (APAC) alcanzará una cuota de mercado de entre el 43 % y el 47 % en el sector de ascensores y escaleras mecánicas en 2025, con un crecimiento anual compuesto (CAGR) del 7,4 % al 8,1 % hasta 2034. China seguirá dominando el mercado debido a su amplia base instalada y a la necesidad de modernización, si bien se observa una desaceleración en la construcción de nuevas infraestructuras. India impulsará la rápida construcción de ferrocarriles urbanos, aeropuertos, oficinas y viviendas.
La renovación de infraestructuras y la protección antisísmica, junto con sistemas de control avanzados, impulsarán la demanda en Japón y Corea del Sur, mientras que Australia se beneficiará de las renovaciones en el transporte y el sector comercial. Las políticas, la presencia manufacturera, la densidad urbana y los programas de infraestructura son factores favorables que impulsan la demanda. La competencia será intensa, dado que los principales actores globales compiten con fabricantes asiáticos consolidados y con una sólida base de ingeniería.
Mercado de ascensores y escaleras mecánicas de Oriente Medio y África
Se prevé que la región de Oriente Medio y África (MEA) crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % hasta 2034. Arabia Saudita lidera el crecimiento gracias al turismo, el tránsito, los proyectos de uso mixto y los edificios de gran altura, mientras que los Emiratos Árabes Unidos mantienen la demanda de servicios comerciales de alta gama, hostelería y aeropuertos.
Sudáfrica concentra las oportunidades de reemplazo y mantenimiento en las principales ciudades; el resto de Oriente Medio y África sigue priorizando los proyectos y prestando especial atención a la financiación. Los sistemas de accionamiento de alta eficiencia energética, las redes de servicio resilientes y los equipos adaptados al calor y al polvo mejoran la rentabilidad del ciclo de vida. Los grandes programas de infraestructura dan preferencia a los proveedores que pueden garantizar el suministro de componentes y ofrecer asistencia técnica a largo plazo.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,1 % durante el período 2026-2034. El alcance del mercado de ascensores y escaleras mecánicas en este segmento refleja patrones de tráfico diferenciados: los ascensores facilitan el desplazamiento vertical en casi todos los edificios de varias plantas, las escaleras mecánicas gestionan flujos continuos de pasajeros y las cintas transportadoras reducen las distancias a pie en grandes instalaciones de transporte. Los controles conectados, los accionamientos regenerativos, los equipos compactos y los componentes duraderos definen las necesidades de adquisición en las tres categorías.
- Ascensores: La categoría de productos más importante se utiliza en edificios residenciales, comerciales, sanitarios, hoteleros e institucionales. Su importancia estratégica radica en su amplia aplicabilidad, las necesidades recurrentes de mantenimiento y la considerable demanda de modernización de las flotas instaladas, que están envejeciendo.
- Escaleras mecánicas: Su capacidad de flujo continuo es ideal para estaciones de metro, aeropuertos, centros comerciales y complejos de uso mixto. Los compradores priorizan la durabilidad, la seguridad de los pasajeros, los modos de espera de bajo consumo energético y la rápida respuesta de mantenimiento en entornos con gran afluencia de público.
- Pasillos rodantes: Los aeropuertos, los centros de exposiciones y los principales intercambiadores de transporte utilizan pasillos rodantes para mejorar la circulación de pasajeros en largas distancias horizontales, lo que convierte la fiabilidad, la renovación modular y la gestión energética en consideraciones centrales a la hora de comprar.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 % durante el período 2026-2034. Los proyectos comerciales generan especificaciones técnicamente complejas y un tráfico intenso, mientras que la demanda residencial se beneficia de la construcción de apartamentos, las mejoras de accesibilidad y la modernización de edificios ya existentes. Las decisiones de inversión comparan cada vez más el tiempo de actividad, la velocidad, el rendimiento energético, la capacidad de la cabina, la integración digital y la capacidad de respuesta del servicio a lo largo del ciclo de vida del equipo, en lugar de centrarse únicamente en el coste de adquisición inicial.
- Sector comercial: Oficinas, hospitales, hoteles, centros comerciales, aeropuertos e instalaciones de transporte requieren un alto rendimiento, una gestión sofisticada y un servicio fiable. La modernización mejora la experiencia del inquilino, el cumplimiento normativo y la competitividad de los activos en edificios de uso intensivo.
- Residencial: Los apartamentos y las torres de uso mixto generan una alta demanda de ascensores. La densidad urbana, el envejecimiento de la población, la accesibilidad sin barreras y la sustitución de sistemas obsoletos impulsan la adquisición de ascensores tanto para la construcción de viviendas nuevas como para el parque de viviendas existente.
Resumen de la oportunidad
|
Usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Comercial |
Alto |
Despacho inteligente |
Escalada |
|
Residencial |
Alto |
Adaptación de acceso |
Maduro |
Factores que impulsan el crecimiento del mercado de ascensores y escaleras mecánicas y análisis de su impacto
Modernización de equipos instalados obsoletos
El envejecimiento de los equipos conlleva un ciclo de reemplazo plurianual que no depende de la actividad de nuevas construcciones. En 2024, más de 7 millones de los 21 millones de ascensores que existen en el mundo tenían más de 20 años, y se prevé que esta cifra aumente considerablemente. Con sistemas de control obsoletos, falta de disponibilidad de repuestos, un mayor número de averías y las normas de seguridad modernas, el reemplazo de equipos resulta rentable. Los fabricantes de equipos pueden planificar el reemplazo de puertas, controladores, variadores, accesorios y sistemas de monitorización en función de las limitaciones presupuestarias de sus clientes, transformando así el gasto irregular en reparaciones en un proceso planificado.
Densidad urbana y construcción de edificios de gran altura
La alta densidad de población en entornos urbanos exige que el espacio se construya en altura en situaciones donde el espacio es limitado y el acceso mediante transporte es fundamental. Las torres residenciales, las zonas de uso mixto, los hospitales, los edificios de oficinas y los hoteles requieren ascensores desde su inauguración, mientras que el metro, los aeropuertos y los centros comerciales necesitan escaleras mecánicas y pasillos rodantes. El crecimiento demográfico y los planes de infraestructura en India, el sudeste asiático y las ciudades de la región del Golfo impulsan las nuevas instalaciones, mientras que los mercados consolidados se centran en la sustitución de ascensores. Esta es la consecuencia comercial, ya que cada ascensor instalado representa una oportunidad de mantenimiento durante años para fabricantes y contratistas.
Adopción de servicios digitales y mantenimiento predictivo
Los sensores conectados, el análisis en la nube y la intervención remota están transformando el servicio, pasando de la inspección programada al mantenimiento predictivo. Las plataformas monitorizan los ciclos de apertura y cierre de puertas, las vibraciones, los códigos de avería, la calidad de la marcha y el rendimiento de los componentes, lo que permite a los técnicos llegar con las piezas adecuadas y priorizar las unidades con mayor riesgo. Para los propietarios, una mayor disponibilidad protege la satisfacción de los inquilinos y el flujo de pasajeros; para los proveedores, las herramientas digitales aumentan la densidad de rutas, las tasas de resolución de problemas en la primera visita y la retención de contratos de servicio. La adopción es más fuerte en carteras donde los gestores pueden comparar el rendimiento entre varios edificios. A medida que los requisitos de ciberseguridad maduran, las interfaces seguras con los sistemas de gestión de edificios, control de acceso y visitantes se convertirán en factores diferenciadores, premiando a los proveedores que combinen el conocimiento de los equipos, la gobernanza del software y la respuesta técnica local.
Tendencias futuras del mercado de ascensores y escaleras mecánicas
Integración de edificios abiertos y despacho adaptativo
Las tendencias del mercado de ascensores y escaleras mecánicas se centrarán cada vez más en sistemas interoperables que intercambien datos con plataformas de control de acceso, gestión de visitantes, robótica e instalaciones. La gestión adaptativa de la demanda puede combinar información sobre destino, ocupación, autorización de seguridad y tráfico en tiempo real para reducir los tiempos de espera y las paradas innecesarias. Las interfaces abiertas permitirán a los propietarios añadir aplicaciones para inquilinos sin necesidad de reemplazar los controles principales, mientras que la certificación en ciberseguridad influirá en la selección de proveedores. Los gemelos digitales pueden facilitar la puesta en marcha y la planificación de la capacidad antes de que se produzcan cambios físicos. Esta transición favorece a los proveedores con ecosistemas de desarrollo seguros, controladores actualizables y gobernanza para las actualizaciones de software a lo largo de los extensos ciclos de vida de los equipos, en lugar de sistemas cerrados diseñados para el funcionamiento aislado de los ascensores.
Modernización circular y reutilización de componentes
Las estrategias de modernización pasarán de la sustitución completa a la conservación selectiva de rieles, máquinas, entradas y cabinas estructuralmente sólidas, siempre que la normativa lo permita. Las evaluaciones del ciclo de vida y las declaraciones ambientales de producto ayudarán a los propietarios a comparar el carbono incorporado, la energía operativa y el tiempo de inactividad entre las distintas opciones de actualización. Los controladores, variadores y accesorios modulares pueden acortar los periodos de cierre y prolongar la vida útil de los activos, especialmente en viviendas, hospitales y edificios históricos. Los proveedores desarrollarán programas de devolución, remanufactura y trazabilidad de piezas para recuperar el valor de los componentes retirados. Por lo tanto, la adquisición tendrá en cuenta la circularidad y la facilidad de mantenimiento de los materiales, además de la rapidez y la estética, fomentando diseños que separen el software, la electrónica y los conjuntos mecánicos para futuras actualizaciones.
Oportunidades de mercado para ascensores y escaleras mecánicas
Consolidación de la cartera de servicios en mercados fragmentados
Los inversores y compradores estratégicos pueden consolidar proveedores de mantenimiento independientes que cuenten con contratos recurrentes atractivos, pero que carezcan de herramientas digitales, capacidad de compra o planes de sucesión. Las previsiones del mercado de ascensores y escaleras mecánicas respaldan una base instalada en crecimiento, lo que convierte la densidad de rutas y la retención de contratos en factores clave para generar valor. Los compradores pueden implementar la monitorización remota, la gestión centralizada de llamadas, la programación de técnicos y la adquisición estandarizada de repuestos, al tiempo que preservan las relaciones con los clientes locales. Este modelo es especialmente relevante en Norteamérica y Europa, donde la madurez de los equipos genera oportunidades constantes de reparación y modernización. La disciplina es fundamental: antes de asignar sinergias, se debe realizar una debida diligencia para evaluar la calidad de los contratos, la retención de técnicos, el historial de responsabilidad, la capacidad multimarca y la concentración.
Plataformas localizadas para infraestructura en India y el Golfo Pérsico
Los mercados de India y el Golfo Pérsico ofrecen oportunidades concretas para los proveedores que localizan el ensamblaje, la ingeniería y la cobertura de servicio en torno a los corredores urbanos de rápido crecimiento. Las plataformas de ascensores estandarizadas pueden configurarse para torres residenciales, hospitales, metros, aeropuertos y distritos de uso mixto, mientras que los componentes disponibles regionalmente reducen el riesgo de retrasos. Las alianzas con promotores, contratistas de transporte y operadores de instalaciones pueden asegurar pedidos de equipos y mantenimiento plurianual. Las prioridades de inversión incluyen academias de técnicos, experiencia en normativas, centros de monitorización remota y componentes resistentes al calor y al polvo. Las empresas deben evitar competir únicamente por precio inicial; los mejores resultados se obtienen al influir en las especificaciones, realizar una puesta en marcha fiable, lograr un rendimiento energéticamente eficiente y establecer acuerdos de ciclo de vida que conviertan los proyectos ganados en ingresos de servicio duraderos.
Novedades recientes
- Abril de 2026: Otis Worldwide Corporation (NYSE: OTIS), líder mundial en la fabricación, instalación, servicio y modernización de ascensores y escaleras mecánicas, anunció hoy Otis Robust, una nueva gama de ascensores de alta resistencia diseñada para satisfacer la creciente demanda de centros de datos de varios pisos y otras infraestructuras esenciales, como aeropuertos, hospitales y plantas industriales, que operan las 24 horas del día en condiciones exigentes.
- Abril de 2026: Mitsubishi Electric Corporation (TOKYO: 6503) anunció hoy que ha acordado adquirir la totalidad de las acciones de Infinity Lifts Limited, una empresa irlandesa de ascensores con sede en Ennis, con efecto a partir del 18 de marzo. Se prevé que la transacción se complete en el primer semestre de 2026, sujeta a la aprobación de las autoridades reguladoras pertinentes y al cumplimiento de las demás condiciones de cierre habituales.
- Mayo de 2026: Otis Worldwide Corporation ha presentado su nueva suite Otis Link MOD, una cartera global de soluciones de modernización de escaleras mecánicas comerciales diseñadas para ayudar a los propietarios de edificios a actualizar los sistemas de escaleras mecánicas obsoletos con mayor seguridad, eficiencia y conectividad inteligente.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -