
Mercado de puertas exteriores: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de puertas exteriores y pronósticos (2021–2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de puerta (puertas de panel, puertas correderas, puertas plegables, puertas empotradas, otras); material (madera, metal, vidrio, fibra de vidrio, tablero de fibra, otros); mecanismo (batiente, corredera, plegable, giratoria, otros); usuario final (residencial, no residencial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016449
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
133.080 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
231.590 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,35 %
Índice de crecimiento
Mercado potencial
US$ 1.650,12 mil millones
(2026-2034)
El mercado de puertas exteriores alcanzó un valor de 133.080 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 231.590 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,35 % durante el período 2026-2034. Este mercado abarca puertas de panel, correderas, plegables y empotradas, fabricadas en madera, metal, vidrio, fibra de vidrio y tablero de fibra, con mecanismos batientes, deslizantes, plegables y giratorios, que se utilizan en edificios residenciales y no residenciales en todo el mundo.
En Norteamérica, el mercado de puertas exteriores se sustenta en una tasa de crecimiento anual compuesta (TCAC) proyectada de entre el 5,8 % y el 6,4 % hasta 2034, lo que refleja la demanda impulsada por la renovación y los requisitos más estrictos para la envolvente de los edificios. La renovación de viviendas antiguas y la adopción de sistemas de entrada aislados y resistentes a impactos impulsan el volumen de ventas, mientras que las cerraduras inteligentes y el acceso conectado elevan los precios de venta promedio. Esta perspectiva coincide con la evidencia de la IEA que indica que los edificios con aislamiento deficiente siguen siendo una prioridad para las mejoras de eficiencia en las economías avanzadas.
Análisis y perspectivas del mercado de puertas exteriores
- América del Norte representó entre el 28 % y el 31 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 5,8 % y el 6,4 % durante el período 2026-2034, gracias a la actividad de sustitución, los códigos de resistencia a huracanes, las reformas energéticas y las redes de distribuidores e instaladores ya establecidas.
- En 2025, Estados Unidos representó entre el 83 % y el 86 % de la demanda norteamericana, con una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % entre 2026 y 2034, a medida que la renovación residencial y la sustitución comercial que cumple con los códigos de construcción mantuvieron los pedidos.
- Europa acaparó entre el 24 % y el 27 % de la cuota de mercado en 2025 y debería crecer entre un 5,2 % y un 5,8 % durante el periodo 2026-2034. Alemania lidera el sector, mientras que el Reino Unido, Francia, Italia y España contribuyen mediante la renovación, la descarbonización y la construcción de hoteles y restaurantes.
- La región de Asia-Pacífico representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,8 % entre 2026 y 2034. China lidera el mercado, con India, Japón, Corea del Sur y Australia impulsando la demanda de vivienda urbana e infraestructura.
- El segmento residencial, el más grande, representó entre el 60 % y el 64 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,7 % durante el período 2026-2034, impulsado por las nuevas viviendas y los ciclos de reemplazo.
- El segmento de fibra de vidrio de alto crecimiento representó entre el 18 % y el 22 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,2 % durante el período 2026-2034, lo que refleja sus ventajas en cuanto a durabilidad y aislamiento.
- Empresas clave analizadas en detalle : ASSA ABLOY AB, Owens Corning, JELD-WEN Holding, Inc., YKK AP Inc., Sanwa Holdings Corporation, LIXIL Corporation, Andersen Corporation, Pella Corporation, Hörmann KG Verkaufsgesellschaft y Marvin Lumber and Cedar Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La arquitectura de los productos ya no se limita a tablones de madera, sino que incluye sistemas de ingeniería, como núcleo aislante, sellado hermético, marco reforzado, cierre multipunto y acabados de fábrica. Los paneles de fibra de vidrio imitan la apariencia de la madera, minimizando la deformación y las necesidades de mantenimiento, mientras que el aluminio y el acero facilitan mayores superficies acristaladas y cumplen con los requisitos de seguridad. Las empresas consolidan sus redes de proveedores, empleando mecanizado y configuraciones computarizadas para agilizar el tiempo de fabricación. La experiencia de los distribuidores en la instalación es fundamental, ya que la precisión de la misma afecta la infiltración de aire, la impermeabilización, la eficiencia de los herrajes y el cumplimiento de la garantía.
Hasta 2034, las oportunidades de expansión se encuentran en las zonas urbanas de la India, los megaproyectos del Golfo y los corredores residenciales del sudeste asiático, mientras que los mercados desarrollados se centrarán en la renovación y la mejora de la eficiencia energética. Los criterios de rendimiento energético, resiliencia y sostenibilidad en los edificios pueden incentivar la certificación del aislamiento térmico, la resistencia al fuego, el control acústico y el reciclaje. Las áreas de inversión incluirán la fabricación local, el moldeo de materiales compuestos, los sistemas de cierre inteligentes y los programas de certificación de instaladores. El hallazgo del PNUMA de que las certificaciones de edificios sostenibles se han duplicado con creces en la última década justifica la eficiencia económica de la certificación.
Alcance del informe de mercado de puertas exteriores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 133.080 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 231.590 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,35% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de puertas exteriores
El crecimiento del mercado de puertas exteriores se debe a la construcción, renovación y edificación comercial, así como a la necesidad de reemplazar puertas por intemperie o por motivos de seguridad. La cadena de valor abarca materias primas, procesadores, fabricantes de la chapa y el núcleo de la puerta, empresas de vidrio y herrajes, fabricantes de sistemas, distribuidores, concesionarios, empresas instaladoras y propietarios de edificios. El proceso de especificación comienza con el rendimiento de la puerta en sí, en lugar del coste de la chapa.
Los costos de suministro dependerán de los materiales utilizados en la fabricación de las puertas. Las puertas de madera seguirán viéndose afectadas por el costo de la madera y sus etapas de procesamiento y acabado. Las puertas metálicas dependerán de los ciclos de las industrias del aluminio y el acero, mientras que las de fibra de vidrio dependerán de la resina, las fibras de refuerzo, los moldes y el proceso de unión. En el caso de la fabricación local, se reducirán los costos de envío de productos voluminosos, mientras que en el caso de tamaños estándar, es más fácil lograr economías de escala.
El informe del mercado de puertas exteriores se caracteriza por un mercado fragmentado con actores globales y líderes regionales. ASSA ABLOY AB y Sanwa Holdings Corporation cuentan con amplia experiencia en comercialización, mientras que Owens Corning y JELD-WEN Holding, Inc. se distinguen por su amplia comercialización de puertas residenciales y de ingeniería. Empresas como YKK AP Inc. y LIXIL Corporation utilizan sistemas de fachada, mientras que Hörmann KG Verkaufsgesellschaft atiende a los segmentos de lujo e industrial.
Las áreas de inversión son el moldeo de fibra de vidrio, el acabado automatizado, las pruebas de certificación, la logística regional y la tecnología para distribuidores. La versatilidad del diseño, la calidad de las materias primas y las relaciones con los contratistas son aspectos distintivos de Andersen Corporation, Pella Corporation y Marvin Lumber and Cedar Company. Hoy en día, la posición competitiva se define por un sistema integral que incluye marcos, sellado, acristalamiento, herrajes y servicios relacionados. Las fusiones pueden estar relacionadas con nuevos elementos y la expansión geográfica; sin embargo, es fundamental una integración bien gestionada debido al impacto negativo que una mala instalación y los retrasos en los pedidos personalizados tienen en la imagen de marca.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de puertas exteriores: Perspectivas estratégicas
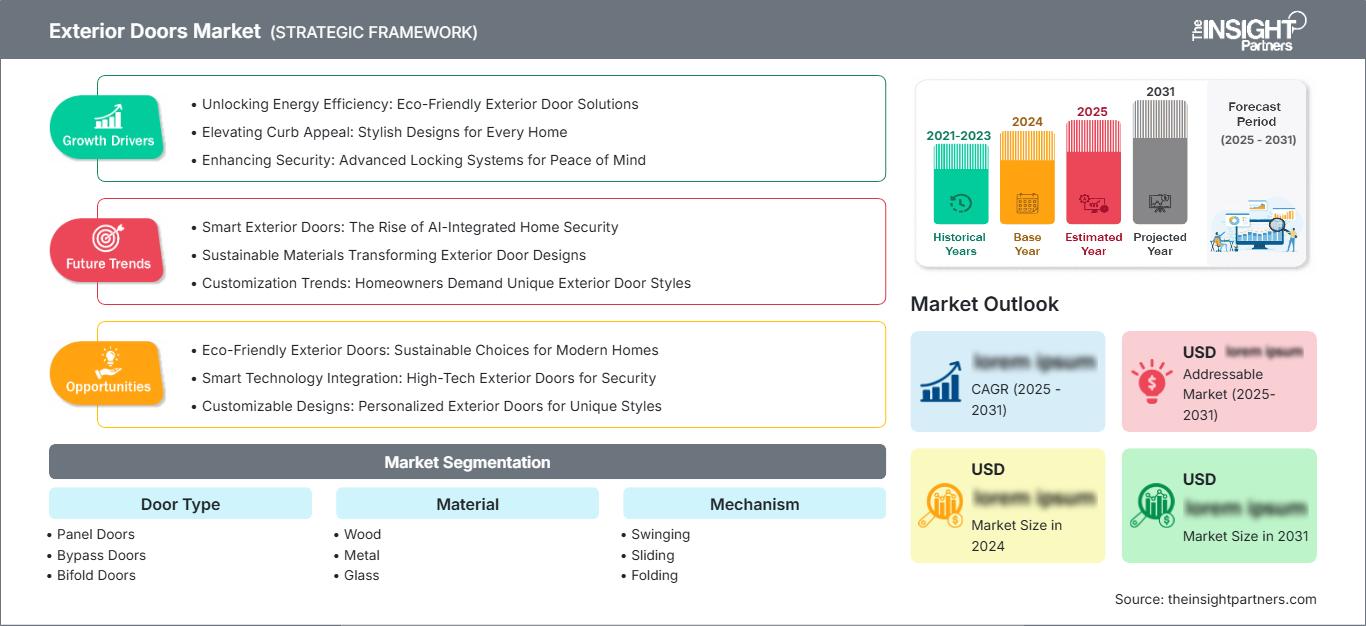
Perspectivas regionales
Mercado de puertas exteriores de Norteamérica
Se preveía que Norteamérica alcanzaría una cuota de mercado de puertas exteriores del 28-31% para 2025 y que presentaría una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,4% entre 2026 y 2034. El segmento de reemplazo es crucial para la demanda debido a la madurez del parque de viviendas existente y la consiguiente demanda derivada de la necesidad de mejorar la impermeabilización, la seguridad de los herrajes, la estética y reducir las necesidades de mantenimiento. Mientras que las regiones costeras requieren productos con clasificación de resistencia al impacto, los climas fríos prefieren construcciones aisladas de fibra de vidrio, acero y madera.
Los distribuidores y contratistas siguen dominando el canal de distribución, a pesar del creciente papel de la visualización digital en la influencia de la selección antes de visitar las salas de exposición. La demanda se ve impulsada por las renovaciones en Norteamérica, las renovaciones de eficiencia energética en Canadá y las actividades de construcción urbana en México. La demanda energética del parque inmobiliario, según datos de la IEA, que asciende a casi el 30 % del consumo energético mundial total, hace que la construcción eficiente de aberturas en edificios sea más crucial que nunca. Los fabricantes de productos certificados con una red de instalación propia pueden justificar sus precios incluso considerando los costos de transporte, mano de obra y personalización. Los minoristas se centran en las actividades de reemplazo estándar, mientras que los distribuidores especializados satisfacen las necesidades de productos premium, de gran tamaño y con especificaciones concretas.
Mercado de puertas exteriores en EE. UU.
En 2025, Estados Unidos representará entre el 83 % y el 86 % de las ventas en Norteamérica y crecerá entre un 5,9 % y un 6,5 % hasta 2034. La construcción de nuevas viviendas que sustituirán a las antiguas impulsará la demanda de puertas batientes y de paneles, y los proyectos multifamiliares y comerciales optarán por puertas acristaladas, correderas, automáticas y resistentes al fuego. La información sobre construcción y remodelación del censo proporcionará una amplia base de demanda, si bien el impacto de la asequibilidad y los tipos de interés podría influir en las tendencias de pedidos trimestrales.
Owens Corning, JELD-WEN Holding, Inc., Andersen Corporation, Pella Corporation y Marvin Lumber and Cedar Company cuentan con reconocidas gamas de productos residenciales y programas de marketing. ASSA ABLOY AB ofrecerá productos y experiencia en herrajes comerciales. Las tendencias en aplicaciones de diseño incluyen puertas de entrada de fibra de vidrio, puertas de patio de mayor tamaño, mosquiteras enrollables, mecanismos de cierre multipunto, certificación de resistencia al impacto y tecnología de acceso. La producción regional reduce el costo de envío de materiales voluminosos, mientras que los sistemas de puertas preacabadas y precolgadas reducen los costos de mano de obra en las obras. Los distribuidores son actores clave debido a la correcta medición e instalación necesarias para evitar fugas, garantizar fuerzas de operación, seguridad y obtener garantías. Los contratistas valoran los plazos de entrega más cortos, la estandarización y el ensamblaje.
Mercado europeo de puertas exteriores
Europa representó entre el 24 % y el 27 % de los ingresos totales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,2 % y el 5,8 % entre 2026 y 2034, con Alemania a la cabeza. Los proyectos de renovación, los requisitos de aislamiento, las normas de seguridad y la documentación de productos circulares influyen en las decisiones de compra. Mientras que el Reino Unido se centra en la sustitución de puertas, la vivienda social y las puertas de entrada de seguridad compuestas, Alemania se centra en la documentación técnica y las puertas de perfil aislante.
En Francia, la atención se centra en las renovaciones de edificios multifamiliares y públicos. Las renovaciones en el sector hotelero en Italia y España ofrecen una ventaja, junto con la construcción residencial urbana. La madera sigue teniendo una gran importancia cultural; sin embargo, la fibra de vidrio, el metal aislado y el aluminio acristalado tienen ventaja cuando se priorizan el mantenimiento, la seguridad y las aberturas más grandes. Empresas como JELD-WEN Holding, Inc., Hörmann KG Verkaufsgesellschaft, ASSA ABLOY AB y LIXIL Corporation compiten diferenciando sus canales y especificaciones. La declaración de atributos, el rendimiento certificado, la trazabilidad de las materias primas y la reparabilidad de los componentes se premian gracias a que la adquisición se alinea con los criterios de carbono y circularidad. La escasez de mano de obra garantiza la fabricación en fábrica y la formación de los instaladores, mientras que la construcción fragmentada impulsa los tamaños y acabados locales de los productos.
Mercado de puertas exteriores en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 32 % y el 35 % de los ingresos globales en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) de entre el 7,1 % y el 7,8 % entre 2026 y 2034, siendo China el país con mayor participación en el mercado. Los principales impulsores de la demanda incluyen la vivienda urbana, el transporte, la atención médica, la hostelería y la construcción comercial.
Indonesia ofrece la trayectoria de crecimiento más prometedora del sector, mientras que Japón y Corea del Sur se centran en la calidad, el diseño eficiente, la automatización y la resistencia a desastres. Australia prioriza la eficiencia energética y la resistencia a incendios forestales. Con una extensa área geográfica, China provee herrajes para metal, vidrio, paneles y puertas corredizas, y sus políticas de reurbanización fomentan la sustitución de materiales. Entre las empresas líderes se encuentran YKK AP Inc., LIXIL Corporation, Sanwa Holdings Corporation y proveedores de sistemas de acceso.
Mercado de puertas exteriores de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África registre una tasa de crecimiento anual compuesta (CAGR) del 6,3-7,0% hasta 2034. Arabia Saudita impulsa el desarrollo a través de proyectos turísticos, residenciales, logísticos y de grandes ciudades, mientras que los Emiratos Árabes Unidos se centran en hoteles de lujo, edificios de uso mixto y entradas con vidrios de alto rendimiento.
Sudáfrica será el motor de la renovación y el desarrollo comercial; el resto de Oriente Medio y África es una región orientada a proyectos y altamente sensible a la financiación. El clima cálido aumenta la importancia del aislamiento térmico, los acristalamientos de control solar, la protección contra la corrosión y el sellado contra el polvo.
Análisis de segmentación
Tipo de puerta
Se prevé que el mercado de puertas experimente un crecimiento anual compuesto del 6,0 % al 6,6 % entre 2026 y 2034. Dentro del mercado de puertas exteriores, la selección depende del ancho de la abertura, el espacio disponible en la pared adyacente, la exposición a la intemperie, la seguridad, la accesibilidad y la intención arquitectónica. Las puertas de panel siguen siendo la solución de entrada convencional, mientras que los formatos corredizos, plegables y empotrados responden a las necesidades de espacios interiores y exteriores de alta gama, diseños compactos y aberturas comerciales más amplias.
- Las puertas de paneles ocupan la posición más destacada en entradas de viviendas unifamiliares y accesos institucionales, gracias a su fácil instalación, la amplia variedad de materiales disponibles, la compatibilidad con sistemas de seguridad y la eficiente fabricación en tamaños estándar.
- Las puertas correderas son ideales para patios, balcones y fachadas comerciales, donde los paneles superpuestos ahorran espacio de apertura, permitiendo amplias aberturas acristaladas y otorgando mayor importancia estratégica a los rodillos, las juntas y la alineación del marco.
- Las puertas plegables son ideales para proyectos residenciales y hoteleros de alta gama que buscan una conexión fluida entre el interior y el exterior. La demanda se centra en marcos de ingeniería, resistencia a la intemperie, herrajes de fácil instalación y la capacidad del instalador para configuraciones complejas de múltiples paneles.
- Las puertas correderas empotradas ocupan una posición especializada donde los paneles deben desaparecer dentro de las cavidades de la pared, ofreciendo eficiencia espacial y continuidad visual, pero requiriendo una coordinación estructural precisa, drenaje, sellado y acceso para el servicio.
Material
Se prevé que el mercado de materiales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % durante el período 2026-2034. Las decisiones deben sopesar el rendimiento térmico, la resistencia estructural, la apariencia, el mantenimiento, el comportamiento ante el fuego, la resistencia a la humedad, el impacto ambiental y el precio. La madera conserva su relevancia estética; el metal garantiza la seguridad y permite cubrir grandes luces; el vidrio posibilita la entrada de luz natural; la fibra de vidrio experimenta el crecimiento más rápido; y el tablero de fibra ofrece una consistencia de ingeniería donde la construcción protegida y el acabado superficial son apropiados.
- La madera sigue siendo estratégicamente importante en entradas de alta gama, de estilo clásico y personalizadas, donde la veta natural y la facilidad de reparación justifican un acabado cuidadoso, el control de la humedad, un abastecimiento responsable y un mantenimiento periódico.
- El metal se utiliza en aplicaciones de seguridad, resistentes al fuego, comerciales y de alto tránsito gracias a la resistencia del acero o la resistencia a la corrosión del aluminio, con roturas aisladas, recubrimientos duraderos y una fabricación precisa que mejoran el rendimiento de la envolvente.
- El vidrio favorece la entrada de luz natural, la visibilidad, la comercialización y la conexión entre el interior y el exterior. Los laminados de seguridad, las unidades aislantes, los recubrimientos, la calidad de los marcos y los tratamientos para la privacidad o que protegen contra las aves determinan el rendimiento y la conformidad con las especificaciones.
- La fibra de vidrio combina una apariencia similar a la madera, estabilidad dimensional, resistencia a la corrosión, aislamiento y un mantenimiento mínimo, lo que la convierte en una opción estratégicamente atractiva para reemplazos, climas costeros y una amplia personalización residencial.
- Los tableros de fibra proporcionan superficies lisas, perfiles repetibles y eficiencia de material en ensamblajes de ingeniería, pero su idoneidad para exteriores depende de las capas protectoras, el sellado de los bordes, los aglutinantes resistentes a la humedad y la exposición controlada.
Mecanismo
Se prevé que el segmento de mecanismos en el mercado de puertas exteriores registre una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,7 % durante el período 2026-2034. Los sistemas batientes dominan las entradas convencionales debido a su eficaz sellado y la integración de cerraduras comunes. Los sistemas correderos y plegables se benefician de aberturas acristaladas más grandes, mientras que las puertas giratorias siguen siendo estratégicamente importantes para edificios comerciales de alto tránsito, donde el flujo peatonal controlado y la reducción del intercambio de aire justifican mayores costos de inversión y mantenimiento.
- El sistema de apertura batiente sigue siendo el mecanismo estándar para las entradas de viviendas y muchas aberturas institucionales, gracias a un sellado perimetral fiable, una amplia gama de herrajes disponibles, un mantenimiento sencillo y una gran compatibilidad con conjuntos resistentes al fuego.
- Se observan ventajas en el uso de plataformas deslizantes en patios, balcones, hostelería, comercios y oficinas, gracias a la conservación del espacio y al soporte de grandes ventanales, si bien la limpieza de los rieles, la calidad de los rodillos, la gestión del agua y el sistema de bloqueo siguen siendo fundamentales.
- El sistema plegable permite una apertura casi total en viviendas de alta gama, restaurantes y complejos turísticos, lo que convierte a las bisagras de precisión, la alineación de los paneles, los sellos contra la intemperie, el diseño del umbral y la instalación por parte de personal cualificado en elementos clave para el rendimiento durante todo su ciclo de vida.
- Las puertas giratorias ocupan un nicho comercial específico en aeropuertos, hoteles, oficinas y hospitales, controlando el flujo peatonal y la infiltración, a la vez que requieren sensores de seguridad, mantenimiento preventivo y entradas alternativas accesibles.
Usuario final
Se estima que la demanda del usuario final crecerá a un ritmo anual compuesto del 6,0 % al 6,6 % durante el periodo 2026-2034. Las aplicaciones residenciales representan la mayor base instalada, gracias a la construcción de viviendas nuevas, las renovaciones y las reparaciones por daños. Las especificaciones para el sector no residencial exigen una mayor complejidad del sistema, ya que incorporan requisitos de protección contra incendios, accesibilidad, seguridad, acústica, higiene, gestión del tráfico y automatización. La estrategia de distribución varía en consecuencia: los propietarios de viviendas recurren a distribuidores y minoristas, mientras que las instituciones utilizan arquitectos, contratistas y administradores de instalaciones.
- El diseño residencial combina la renovación periódica con la construcción de obra nueva, haciendo hincapié en el atractivo exterior, el aislamiento, la seguridad, la entrada de luz natural, el bajo mantenimiento y la instalación fiable en aplicaciones para puertas de entrada, patios, balcones y puertas contra tormentas.
- El sector no residencial abarca oficinas, comercios, hostelería, sanidad, educación, transporte, edificios industriales y públicos, donde la documentación de cumplimiento, la durabilidad, el acceso automático, la capacidad de respuesta del servicio y el coste del ciclo de vida determinan las especificaciones.
Resumen de la oportunidad
|
Usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Residencial |
Alto |
Rehabilitación energética |
Maduro |
|
No residencial |
Medio |
Acceso inteligente |
Escalada |
Factores que impulsan el crecimiento del mercado de puertas exteriores y análisis de su impacto
Eficiencia de la envolvente del edificio y economía del ciclo de vida
Según la IEA, aproximadamente el 30 % del consumo energético mundial corresponde a los edificios, mientras que las aplicaciones residenciales consumen alrededor del 70 % de la energía utilizada por estos. Las aberturas exteriores cobran mayor importancia para las reformas y las revisiones normativas, ya que factores como la infiltración, la pérdida de calor por conducción, los huecos de instalación y la penetración solar influyen en las cargas de calefacción y refrigeración. Las puertas de alto rendimiento incluyen construcción con núcleo aislado, sistemas de barrera térmica, vidrio de baja emisividad, compresión multipunto y juntas de estanqueidad certificadas. Su relevancia comercial va más allá del volumen de productos vendidos, como lo demuestra la necesidad de valores U certificados, pruebas de estanqueidad al aire y al agua, declaraciones ambientales de producto y garantías de integridad del sistema. Las empresas con capacidad para cuantificar el rendimiento de las puertas pueden participar en iniciativas de renovación con incentivos, proyectos de certificación LEED y compras institucionales.
Construcción urbana y expansión de viviendas formales
Un mayor nivel de urbanización implica una mayor demanda de apartamentos, viviendas, escuelas, hospitales, centros comerciales y centros logísticos y de transporte. Estas instalaciones requerirán diferentes sistemas de apertura de puertas, desde puertas de paneles convencionales en viviendas de interés social hasta puertas automáticas o giratorias en propiedades de uso intensivo. Los planes de infraestructura de la región de Asia-Pacífico y de algunos estados del Golfo se convierten en proyectos, y los países desarrollados ofrecen servicios de renovación y reutilización adaptativa. El impacto se siente en toda la cadena de valor: los fabricantes necesitan capacidad de producción local, los distribuidores necesitan una cartera de productos variada y los instaladores necesitan certificaciones para la instalación de puertas con aberturas complejas. Sin embargo, las puertas estándar con tamaños, acabados, vidrios y herrajes ajustables podrían gestionar el volumen manteniendo la capacidad de especificación. El costo se convierte en un factor importante en la vivienda asequible, lo que permite el uso de materiales de ingeniería y la fabricación de marcos y acabados en fábrica.
Convergencia de seguridad, resiliencia y control de acceso
Hoy en día, las puertas exteriores no son meras barreras, sino sistemas integrales de seguridad y resiliencia. Marcos, anclajes, acristalamiento, cerraduras, cierrapuertas, umbrales, sensores, así como credenciales y funciones de monitorización remota, se definen en función de los vientos costeros, la exposición al fuego y al humo, las precipitaciones, los intentos de entrada forzada, los requisitos de acceso y las políticas de seguridad de cada institución. La oportunidad de mercado para este sector reside en la adopción del ensamblaje probado de componentes, mientras que la ventaja estratégica de las empresas del sector radica en la colaboración entre fabricantes de puertas, herrajes, acristalamiento y proveedores de control de acceso. Esto queda patente en las adquisiciones de ASSA ABLOY AB. Para las empresas del sector, la oportunidad de mercado reside en los ingresos continuos derivados del mantenimiento y las actualizaciones, mientras que el reto de la ejecución reside en la ciberseguridad, la interoperabilidad y la instalación.
Tendencias futuras del mercado de puertas exteriores
Sistemas de puertas ligeros, circulares y con documentación digital.
Las tendencias del mercado de puertas exteriores reflejarán cada vez más los pasaportes de materiales, las declaraciones ambientales de productos, los herrajes reparables, el contenido reciclado y la trazabilidad de la madera o los metales. El PNUMA informa que las certificaciones de construcción sostenible casi se triplicaron en la última década, lo que aumenta la relevancia comercial de los datos de productos auditables. Los fabricantes rediseñarán los ensamblajes para incorporar juntas, vidrios, cerraduras y revestimientos reemplazables en lugar de desechar la unidad completa. Los gemelos digitales vinculados a los números de serie de los productos pueden almacenar informes de pruebas, guías de mantenimiento e historiales de componentes para los propietarios. Esta transición favorece a los proveedores que coordinan el diseño, la adquisición, la fabricación y los registros de posventa. También genera presión sobre los costos, ya que las afirmaciones de circularidad requieren evidencia, controles de proveedores e informes consistentes, en lugar de solo lenguaje de marketing.
Entradas adaptativas que combinan sensores, automatización y respuesta climática.
Las aberturas exteriores del futuro funcionarán en función de la ocupación, el clima, la calidad del aire y las consideraciones de seguridad. Los sensores coordinarán los cierrapuertas, los actuadores automáticos, la posición de las rejillas de ventilación, los cristales tintados y los sistemas de control del edificio, minimizando las renovaciones de aire no deseadas y mejorando la movilidad. Los hoteles y edificios de apartamentos podrán vincular las identificaciones con los permisos de acceso temporales, los procedimientos de servicio y los sistemas de gestión de visitantes. La computación perimetral y los estándares de comunicación abiertos serán fundamentales ante la resistencia de los propietarios a depender de productos propietarios. La implementación debe comenzar primero en aplicaciones comerciales y residenciales de alta gama antes de convertirse en estándar mediante ofertas de hardware modular. Los fabricantes de puertas deben contar con alianzas de software, experiencia en instalación y soporte a largo plazo.
Oportunidades de mercado para puertas exteriores
Paquetes de rehabilitación a escala para viviendas antiguas
Los inversores y fabricantes del mercado de puertas exteriores prevén la creación de paquetes de reemplazo estandarizados que combinen aberturas medidas, puertas preacabadas, marcos aislados, umbrales mejorados, cerraduras inteligentes e instalación certificada. La mayor oportunidad se presenta en zonas donde confluyen viviendas antiguas, altos costos de calefacción o refrigeración, exposición a tormentas y capacidad limitada de contratistas. Un flujo de trabajo digital, desde el estudio hasta el pedido, puede reducir los errores de medición y acortar los plazos de entrega, mientras que el ensamblaje regional limita el transporte. Las alianzas con empresas de servicios públicos, aseguradoras, entidades financieras y plataformas de renovación pueden reducir los costos de adquisición de clientes y ofrecer financiamiento integral. El éxito requiere transparencia en las reclamaciones de rendimiento, control de calidad por parte de los instaladores y un servicio de garantía confiable. Los proveedores deben realizar pruebas piloto por zona climática, monitorear el consumo de energía y los resultados de las llamadas de servicio, y luego expandirse a través de los territorios de los distribuidores certificados.
Sistemas localizados de alto rendimiento para ciudades de rápido crecimiento.
Las áreas urbanas de rápido crecimiento ofrecen una oportunidad para la fabricación in situ de exteriores metálicos, de fibra de vidrio y acristalados que se adapten al clima, las normativas y los métodos de construcción. India, Arabia Saudita, los Emiratos Árabes Unidos y algunas economías del sudeste asiático representan una combinación de proyectos de vivienda, hostelería, sanidad, logística e infraestructuras. Los nuevos participantes no deberían limitarse a vender un único catálogo global. Pueden desarrollar plataformas modulares, centros de pruebas locales, acabados regionales y academias de instalación, al tiempo que obtienen herrajes o acristalamientos especiales de proveedores internacionales. Las alianzas estratégicas con promotores y constructores de fachadas les ayudarán a obtener referencias y visibilidad. Una gestión eficaz del capital circulante es fundamental, ya que los proyectos de diseño personalizado implican largos periodos de aprobación, pagos de retención y riesgos de retrasos en la construcción.
Novedades recientes
- Junio de 2026: JELD-WEN Holding, Inc. lanzó los sistemas de puertas de fibra de vidrio Curator Collection, que utilizan un sistema de ensamblaje FortiTec de un solo paso diseñado para reducir la delaminación y la separación. La gama combina una estética de vetas de madera auténticas con una construcción resistente a las inclemencias del tiempo, mientras que los diseños de paneles sólidos incluyen resistencia al impacto y al fuego, lo que refuerza la posición de la empresa en el mercado de entradas residenciales de alta gama y bajo mantenimiento.
- Noviembre de 2025: ASSA ABLOY AB presentó los cierrapuertas ocultos de leva DC850 y DC870. El modelo DC850, de menor tamaño, se adapta a más perfiles de puerta con un menor tiempo de instalación, mientras que el DC870 ofrece una fuerza de cierre de hasta EN 6 para puertas más pesadas, altas y anchas. Ambos modelos son compatibles con puertas de madera resistentes al fuego y de acero sin aislamiento, lo que mejora la flexibilidad de las especificaciones.
- Mayo de 2025: Andersen Corporation amplió su oferta de mosquiteras retráctiles LuminAire con una opción para puertas de patio diseñada para la mayoría de las puertas de patio, incluida la puerta corredera para patio Andersen Serie 100. El sistema SlideAway se retrae cuando no se usa, favorece la ventilación y las vistas despejadas, y su instalación es relativamente sencilla, ampliando así la propuesta de la empresa para espacios interiores y exteriores.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -