
Mercado de herramientas agrícolas: tamaño, tendencias y previsiones 2034
Tamaño del mercado de herramientas agrícolas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (herramientas manuales, herramientas eléctricas); usuario final (residencial, comercial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005002
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 28, 2026


Tamaño del mercado en 2025
133.280 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
224.600 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,97 %
Índice de crecimiento
Mercado potencial
US$ 1.620,98 mil millones
(2026-2034)
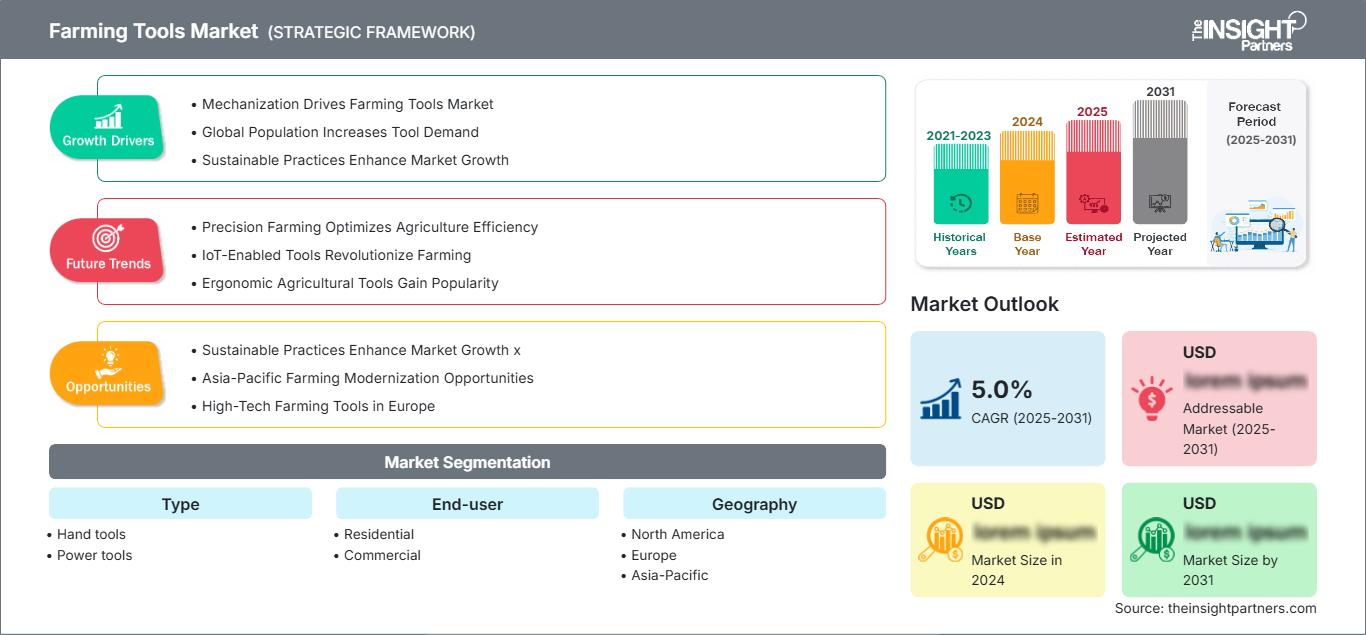
El mercado de herramientas agrícolas alcanzó los 133.280 millones de dólares en 2025 y se prevé que llegue a los 224.600 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,97% entre 2026 y 2034. Entre los factores que impulsan este mercado se incluyen la renovación de herramientas, la modernización de pequeñas explotaciones agrícolas, el paisajismo comercial y la jardinería residencial. El uso de herramientas manuales y eléctricas es fundamental para la preparación del suelo, la poda, el mantenimiento, la ayuda en la cosecha y la eficiencia general en las explotaciones agrícolas.
En Norteamérica, el tamaño del mercado de herramientas agrícolas está impulsado por la gran extensión de terreno, la necesidad de reemplazar herramientas robustas y la creciente adopción de herramientas eléctricas. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,2 % y el 5,8 % hasta 2034, gracias al paisajismo profesional, la producción de cultivos especializados y los canales de distribución rurales.
Análisis y perspectivas del mercado de herramientas agrícolas
- América del Norte representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,8 % durante el período 2026-2034, impulsada por el mantenimiento agrícola mecanizado, la jardinería residencial y los ciclos de renovación del paisajismo comercial.
- En 2025, Estados Unidos representaba entre el 70 % y el 74 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % durante el período 2026-2034, impulsado por la gran superficie agrícola y la adopción de herramientas a batería.
- Europa representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,4 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España liderando la demanda impulsada por la reposición.
- La región de Asia-Pacífico acaparó entre el 30 % y el 34 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,1 % durante el período 2026-2034, impulsada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, el de herramientas manuales, representó entre el 58 % y el 62 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 % durante el período 2026-2034 debido a su asequibilidad y amplia utilidad.
- El segmento de alto crecimiento de herramientas eléctricas representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,4 % durante el período 2026-2034, a medida que los usuarios prioricen la productividad.
- Empresas clave analizadas en detalle : Bellota, Chillington Tool Company, Falcon Garden Tools, Fiskars Corporation, Herramientas Agrícolas SA, Truper Herramientas, SA de CV, Bully Tools, Inc., Burgon & Ball Ltd., Sneeboer & Zn BV, Spear & Jackson Group plc
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se ha producido un cambio en la demanda de herramientas, pasando de herramientas básicas a otras más duraderas y con diseños ergonómicos que reducen la fatiga del usuario y facilitan la realización precisa de sus tareas. Además, se ha incrementado el uso de herramientas fabricadas con acero endurecido, mangos ligeros, componentes reemplazables y alimentadas por baterías para satisfacer las necesidades tanto de los agricultores que buscan optimizar costos como de los profesionales.
En el futuro, seguirá siendo necesario considerar las nuevas realidades geográficas, ya que las pequeñas explotaciones agrícolas irán dejando atrás sus herramientas sencillas, mientras que los agricultores urbanos y periurbanos adquirirán herramientas a pequeña escala para sus huertos. Se prevé que la capacitación pública, las redes de distribución rural y la agricultura climáticamente inteligente fomentarán una mayor concienciación sobre el uso de herramientas seguras y adecuadas a la escala.
Alcance del informe de mercado de herramientas agrícolas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 133.280 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 224.600 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,97% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de herramientas agrícolas
El crecimiento de la industria de herramientas agrícolas se debe a la demanda de equipos para la agricultura, la horticultura, el paisajismo y la jardinería doméstica. Su cadena de valor incluye fabricantes de acero, fabricantes de mangos y componentes de motores, fabricantes de herramientas, distribuidores, tiendas agrícolas, vendedores en línea y proveedores de servicios. Esta cadena de suministro ofrece una ventaja a las empresas que logran un equilibrio entre herramientas manuales económicas y herramientas eléctricas más costosas, además de gestionar la volatilidad de los precios de los metales.
El análisis del mercado de herramientas agrícolas muestra que los usuarios comerciales se preocupan más por el costo total de propiedad del equipo que por su precio de compra. Buscan cuchillas resistentes, baterías estándar, empuñaduras ergonómicas y piezas reemplazables para no retrasar la siembra, el mantenimiento y la cosecha. Los usuarios domésticos siguen siendo sensibles al precio, pero las ventas de productos de gama alta están creciendo debido a su compacidad, peso y versatilidad.
Los competidores siguen operando de forma independiente, con fabricantes de herramientas manuales tradicionales compitiendo con fabricantes de herramientas de jardinería diversificadas. Fiskars Corporation, Bellota, Spear & Jackson Group plc y Burgon & Ball Ltd. se centran en el diseño, el valor de marca y la presencia en el mercado, mientras que Falcon Garden Tools, Truper Herramientas, SA de CV y Bully Tools, Inc. compiten en función de la durabilidad, el precio y los canales de distribución de sus productos.
El posicionamiento estratégico está evolucionando hacia la diversificación de la cartera de productos, la capacidad de producción regional y la colaboración en la distribución. Los fabricantes están invirtiendo en plataformas con baterías, acero forjado de alta calidad y productos para jardinería urbana. Las alianzas estratégicas entre AMES, Bellota, Corona y Burgon & Ball demuestran que la consolidación continúa en lo que respecta a las carteras de productos para césped, jardinería y herramientas manuales profesionales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de herramientas agrícolas: Perspectivas estratégicas
Perspectivas regionales
Mercado de herramientas agrícolas de América del Norte
América del Norte representó entre el 28 % y el 32 % de la cuota de mercado en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % entre 2026 y 2034. La cuota de mercado de las herramientas agrícolas depende de la presencia de grandes explotaciones agrícolas, redes minoristas consolidadas y las exigencias de los profesionales del paisajismo. Se requiere un reemplazo frecuente debido a la exposición al suelo, el desgaste y el uso estacional.
Las podadoras, desbrozadoras, cultivadoras y equipos de minilabranza eléctricos se están popularizando debido a la dificultad de conseguir mano de obra y eficiencia sin recurrir a maquinaria más grande. Los compradores rurales y suburbanos encuentran sus productos en tiendas agrícolas, ferreterías y plataformas en línea, mientras que los clientes de mantenimiento de terrenos comerciales prefieren herramientas de alta gama.
Mercado de herramientas agrícolas de EE. UU.
En 2025, Estados Unidos representaba entre el 70 % y el 74 % de Norteamérica, y se proyectaba que registraría una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % entre 2026 y 2034. Esto se atribuye a la amplia extensión de tierras agrícolas, el cultivo de productos especializados, las actividades de paisajismo y la jardinería entre los propietarios de viviendas.
El mercado se fortalece gracias a la reputación de las marcas, las importaciones y la fabricación local de palas, azadas, horquillas, rastrillos, podadoras y accesorios eléctricos para el jardín. Los consumidores comerciales buscan productos fiables con servicio de asistencia técnica, mientras que los consumidores residenciales buscan herramientas más pequeñas para usar en bancales elevados, céspedes, huertos y jardines.
Mercado europeo de herramientas agrícolas
El mercado europeo tendrá una cuota de mercado del 22-26% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8-5,4% entre 2026 y 2034. La demanda procedente de Alemania está impulsada por su avanzada industria de horticultura, paisajismo y venta minorista de herramientas. El Reino Unido también ofrece una demanda estable de jardinería, mientras que Francia, Italia y España ofrecen demanda de herramientas para poda, viticultura, frutales y horticultura.
En Europa, los compradores prefieren herramientas reparables, ergonómicas y duraderas, debido a la creciente presión por la sostenibilidad, que ha modificado sus hábitos de consumo. Las marcas de alta calidad destacan por su diseño; sin embargo, la competencia es feroz debido a las herramientas importadas.
Mercado de herramientas agrícolas de la región Asia-Pacífico
La región de Asia-Pacífico (APAC) alcanzó una cuota de mercado del 30-34% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,5-7,1% durante el periodo 2026-2034. China, India, Japón, Corea del Sur y Australia dominan la región. Las pequeñas explotaciones agrícolas, los huertos, las plantaciones y el cultivo de hortalizas contribuyen a la necesidad constante de herramientas.
Las políticas de mejora de la productividad agrícola, las instalaciones de mecanización rural y las políticas de desarrollo hortícola han sido fundamentales para promover el uso de herramientas manuales robustas y pequeñas herramientas eléctricas. La producción nacional contribuye a que las herramientas básicas sean asequibles, mientras que las explotaciones agrícolas comerciales y las empresas de paisajismo prefieren adquirir herramientas más avanzadas para reducir su esfuerzo laboral.
Mercado de herramientas agrícolas de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos impulsan la demanda mediante el paisajismo, la agricultura controlada y la ecologización vinculada a la infraestructura, mientras que Sudáfrica lidera la agricultura comercial regional y la disponibilidad minorista.
En el resto de Oriente Medio y África, la agricultura a pequeña escala sigue requiriendo un uso intensivo de herramientas debido al acceso desigual a la mecanización. La infraestructura energética, los proyectos de riego y los programas de seguridad alimentaria generan demanda de herramientas de mantenimiento, mientras que la asequibilidad y la durabilidad siguen siendo criterios de compra decisivos en los mercados rurales.
Análisis de segmentación
Tipo
Se prevé que este tipo de herramienta crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,2 % durante el período 2026-2034. El mercado de herramientas agrícolas en este segmento abarca implementos manuales esenciales y equipos motorizados utilizados para el cultivo, la poda, el recorte, la excavación y el mantenimiento. Los compradores seleccionan los productos en función de la frecuencia de las tareas, la fatiga del usuario, la vida útil de la herramienta, la facilidad de reparación y la relación precio-rendimiento.
- Las herramientas manuales siguen ocupando el primer lugar porque las azadas, palas, horquillas, rastrillos, hoces y tijeras de podar son asequibles, están ampliamente distribuidas y son esenciales para pequeñas granjas, jardines, huertos y equipos de jardinería.
- Las herramientas eléctricas son estratégicamente importantes, ya que los usuarios buscan mayor rapidez para recortar, podar, labrar y realizar el mantenimiento. Los formatos a batería mejoran la comodidad, reducen el ruido y ayudan a los operadores comerciales a gestionar las limitaciones de mano de obra.
Usuario final
Se estima que el segmento de usuarios finales crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % durante el período 2026-2034. La demanda residencial está marcada por la jardinería, el paisajismo y los pequeños huertos, mientras que la demanda comercial proviene de explotaciones agrícolas, viveros, fincas y empresas de mantenimiento. Este segmento se beneficia de una mayor concienciación sobre las herramientas ergonómicas, los materiales duraderos y el aumento de la productividad.
- Los usuarios residenciales compran herramientas compactas y fáciles de guardar para céspedes, patios, huertos y frutales. La demanda aumenta cuando los productos combinan precio asequible, bajo mantenimiento y manejo cómodo.
- Los usuarios comerciales requieren herramientas más robustas para trabajos repetitivos en el campo, viveros, jardinería y mantenimiento. Al adquirirlas, se prioriza la durabilidad, la disponibilidad de repuestos, la productividad y la fiabilidad del proveedor por encima del precio de entrada.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Residencial |
Medio |
Jardines urbanos |
Escalada |
|
Comercial |
Alto |
Ahorro de mano de obra |
Maduro |
Factores que impulsan el crecimiento del mercado de herramientas agrícolas y análisis de su impacto
Eficiencia laboral y ergonomía de las herramientas
La creciente demanda de realizar más trabajo con menos personal en explotaciones agrícolas y empresas de jardinería está impulsando la viabilidad comercial de las herramientas ergonómicas y motorizadas. Mangos ligeros, cuchillas más afiladas, amortiguación de vibraciones y mejores agarres reducen la fatiga al cavar, cortar, podar y eliminar malas hierbas. El efecto de esta tendencia se observa en la preferencia por productos de mayor calidad, donde los consumidores optan por productos más caros en lugar de los más económicos, ya que estos últimos aumentan la eficiencia laboral y disminuyen el riesgo de lesiones. Esta tendencia impulsa a los fabricantes a buscar mayores márgenes y diferenciación en términos de ergonomía, más allá de la simple calidad del acero o el precio. Otra razón de la creciente importancia de la comodidad en el diseño de herramientas es la mayor concienciación sobre la seguridad laboral.
El uso de materiales mejorados, un equilibrio de peso óptimo, mangos acolchados y un diseño de mango optimizado se observa ahora en nuevos productos que buscan mejorar la ergonomía sin sacrificar la durabilidad. Gracias a esta tecnología, los trabajadores pueden mantener su productividad sin esfuerzo físico ni riesgo de lesiones por movimientos repetitivos. Además, las empresas de construcción y paisajismo comprenden que las herramientas con diseño ergonómico no solo aumentan la eficiencia de los empleados, sino que también reducen el absentismo. La escasez de mano de obra en la agricultura y el paisajismo persiste en diversas partes del mundo, lo que implica una alta demanda de herramientas mejoradas que combinen durabilidad y comodidad.
Crecimiento de la jardinería y el paisajismo residencial
El gasto en jardinería doméstica, paisajismo comestible y espacios exteriores sigue aumentando la demanda de herramientas agrícolas y de jardinería portátiles. La gente compra tijeras de podar, paletas, horquillas, rastrillos y herramientas eléctricas para césped, patios, bancales elevados y árboles frutales. Esta tendencia favorece a las marcas con una presentación atractiva en el punto de venta, envases instructivos y productos versátiles. Al mismo tiempo, impulsa el desarrollo de productos portátiles fáciles de almacenar y manejar, lo que permite que el mercado de herramientas agrícolas atienda a clientes que no se dedican a la agricultura.
La creciente popularidad de la jardinería como pasatiempo, junto con su uso para obtener productos frescos, está impulsando a los consumidores a invertir en equipos de jardinería confiables. La tendencia cada vez mayor a cuidar jardines y paisajes, así como el deseo de vivir de forma sostenible y realizar mejoras en el hogar, también está impulsando la demanda de productos prácticos y fáciles de usar que se adapten a jardineros de diferentes niveles de experiencia. Para responder a las cambiantes demandas de los consumidores, los fabricantes de equipos de jardinería están diseñando líneas de productos más pequeñas que se caracterizan por su portabilidad, facilidad de almacenamiento y versatilidad, lo que aumenta su utilidad en espacios exteriores reducidos. Los minoristas también están diversificando su oferta de productos en canales de venta online y en tiendas físicas para llegar a un público más amplio.
Modernización de los pequeños agricultores en economías emergentes
Los pequeños agricultores de las economías emergentes siguen dependiendo de herramientas adecuadas a su escala, ya que la mecanización total sigue siendo costosa y de acceso desigual. Azadas, hoces, palas, cultivadores, pulverizadores e implementos motorizados compactos y asequibles ayudan a mejorar la puntualidad en la siembra, el deshierbe y la cosecha. Los programas de capacitación y los modelos de distribución rural aumentan el conocimiento sobre equipos más seguros y productivos. El impacto comercial se traduce en un amplio mercado de repuestos donde la durabilidad, la disponibilidad local y la disciplina de precios son cruciales, lo que brinda a los fabricantes regionales y a las marcas globales la oportunidad de competir. Los esfuerzos continuos para mejorar la productividad agrícola y los medios de vida rurales están fomentando una mayor adopción de herramientas agrícolas manuales y semimecanizadas eficientes entre los pequeños productores.
Las iniciativas gubernamentales, los servicios de extensión agrícola y las organizaciones de desarrollo promueven mejores prácticas agrícolas y facilitan el acceso a equipos asequibles adaptados a los métodos de cultivo locales. Una mayor disponibilidad de financiación rural, redes de distribuidores y asistencia técnica también permite a los agricultores reemplazar herramientas desgastadas por alternativas de mayor calidad que mejoran la eficiencia operativa. Los fabricantes adaptan cada vez más el diseño de sus productos a las necesidades regionales de los cultivos, las condiciones del suelo y las preferencias de los usuarios, garantizando así una mayor practicidad y durabilidad a largo plazo. Dado que la agricultura a pequeña escala sigue siendo un importante contribuyente a la producción de alimentos en las economías emergentes, se prevé que la demanda de herramientas agrícolas fiables y rentables se mantenga sólida, lo que impulsará las compras de reemplazo y generará oportunidades de crecimiento tanto para los productores regionales como para las marcas internacionales consolidadas.
Tendencias futuras del mercado de herramientas agrícolas
Ecosistemas de baterías para tareas agrícolas compactas
Una de las tendencias más relevantes en el mercado de herramientas agrícolas es el cambio de los productos eléctricos de un solo uso a los sistemas de baterías compartidas. Los usuarios prefieren baterías intercambiables que permitan el funcionamiento de podadoras, desbrozadoras, pulverizadores, cultivadoras y cortadoras en la misma plataforma. Esta tendencia influirá en la fidelización de la marca, las ventas de accesorios y los modelos de servicio, ya que los compradores evaluarán la compatibilidad antes de adquirir nuevas herramientas. Los proveedores que diseñen sistemas de baterías duraderos, resistentes a la intemperie y reparables podrán generar ingresos recurrentes y, al mismo tiempo, reducir la reticencia asociada a la compra de equipos eléctricos independientes.
Materiales sostenibles y diseños reparables
Se espera que los fabricantes den mayor importancia a los metales reciclados, la madera de origen responsable, los cabezales reemplazables y los mangos reparables, dado que los compradores analizan con lupa la vida útil del producto y la generación de residuos. Los usuarios profesionales ya prefieren herramientas que se puedan mantener en lugar de desechar, mientras que los canales de venta minorista europeos y de alta gama valoran cada vez más las afirmaciones de sostenibilidad respaldadas por evidencia de diseño. Esta tendencia transformará las especificaciones de compra, el embalaje y las garantías, incentivando a las empresas a competir en función del valor del ciclo de vida. Las marcas que documenten la calidad de los materiales y las opciones de reparación fortalecerán la confianza.
Oportunidades de mercado para herramientas agrícolas
Kits de herramientas comerciales para cultivos especializados
Los proveedores pueden generar valor diseñando kits combinados para viñedos, huertos, viveros, invernaderos y productores de hortalizas. Estos clientes requieren herramientas de poda, atado, preparación del suelo, corte y mantenimiento que funcionen en conjunto durante las distintas temporadas de cultivo. La oportunidad es mayor donde los distribuidores pueden ofrecer capacitación, cuchillas de repuesto y servicio técnico. Las previsiones del mercado de herramientas agrícolas apuntan a una mayor adopción de kits específicos para cada tarea, ya que los compradores comerciales buscan un suministro predecible y una calidad constante. La agrupación de kits también ayuda a los fabricantes a aumentar el valor promedio de los pedidos, a la vez que simplifica la selección para distribuidores y usuarios finales.
Expansión del comercio minorista rural y la distribución digital
La distribución sigue siendo una gran oportunidad, ya que muchos compradores rurales aún dependen de inventarios locales limitados y canales informales. Los fabricantes que combinan redes de distribuidores, demostraciones móviles, catálogos digitales y disponibilidad de repuestos pueden mejorar la conversión en mercados fragmentados. El comercio electrónico facilita la comparación, pero el acceso al servicio posventa sigue siendo esencial para herramientas eléctricas e implementos de mayor valor. La mayor oportunidad reside en los modelos de distribución híbridos que conectan las tiendas rurales con pedidos en línea y servicio local. Este enfoque puede ampliar el alcance sin necesidad de una costosa infraestructura minorista propia.
Novedades recientes
- Febrero de 2026: Griffon Corporation anunció medidas estratégicas mediante las cuales las empresas de AMES en EE. UU. y Canadá, junto con Venanpri Tools de ONCAP, incluidas Bellota, Corona y Burgon & Ball, formarían una empresa conjunta centrada en herramientas manuales, productos para el césped y el jardín, y canales profesionales y de consumo.
- Enero de 2026: John Deere ha presentado una gama ampliada de equipos de labranza con el objetivo de brindar mayor flexibilidad a los agricultores que trabajan en terrenos de diferentes tamaños y sistemas de producción. La nueva gama incluye modelos de discos de alta velocidad de dos secciones más pequeños, disponibles en cuatro anchos de trabajo, junto con subsoladores y cultivadores de campo preparados para la autonomía, diseñados para apoyar las prácticas de agricultura de precisión en constante evolución.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -