
Mercado de vidrio plano: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones del vidrio plano (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (básico, templado, laminado, aislante, otros); aplicación (arquitectónico, automotriz, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017578
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
160.110 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
323.180 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,12 %
Índice de crecimiento
Mercado potencial
2.172,59 mil millones de dólares estadounidenses
(2026-2034)
El mercado del vidrio plano alcanzó un valor de 160.110 millones de dólares en 2025 y se prevé que llegue a los 323.180 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 8,12 % entre 2026 y 2034. Esta expansión se ve impulsada por la actividad de la construcción, el acristalamiento para automóviles, el despliegue de energía solar fotovoltaica y el creciente uso de productos de vidrio de alto rendimiento. La innovación en materia de seguridad, rendimiento térmico, propiedades ópticas, aligeramiento y eficiencia energética también está ampliando el papel del vidrio plano en aplicaciones arquitectónicas, de movilidad, de energías renovables y electrónicas.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % entre 2026 y 2034, impulsada por la renovación comercial, las exigencias de eficiencia energética en la construcción, la producción automotriz y las instalaciones solares. Las perspectivas regionales también se ven reforzadas por la demanda de reemplazo de sistemas de acristalamiento obsoletos y la creciente adopción de productos laminados y templados. Los procesadores de vidrio, los fabricantes de automóviles y los proveedores de materiales de construcción consolidados conforman un ecosistema maduro para aplicaciones de vidrio plano de mayor valor.
Análisis y perspectivas del mercado del vidrio plano
- América del Norte: Se estima que América del Norte representará entre el 18 % y el 22 % de la cuota de mercado mundial del vidrio plano en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,2 % durante el período 2026-2034, impulsada por la renovación de la construcción, el acristalamiento de automóviles, el despliegue de energía solar y la demanda de vidrio de seguridad avanzado.
- EE. UU.: Se estima que Estados Unidos representará entre el 72 % y el 77 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,3 % durante el período 2026-2034, impulsado por los sectores de la construcción, la automoción y las aplicaciones solares.
- Europa: Se estima que Europa tendrá una participación del 17-21% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,5-7,4% durante el período 2026-2034, con Alemania, Italia, Francia, España y el Reino Unido impulsados por la demanda de renovación, automoción y energías renovables.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 50 % y el 55 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,6 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- Segmento más importante: Se estima que el vidrio flotado tendrá una cuota de mercado del 44-48% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,7-8,5% durante el período 2026-2034.
- Segmento de alto crecimiento: Se estima que los paneles solares representarán una cuota de mercado del 14-18% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,0-11,2% durante el período 2026-2034.
- Empresas clave analizadas en detalle: AGC Inc., Cardinal Glass Industries, Inc., Compagnie de Saint-Gobain SA, SCHOTT AG, Türkiye Şişe ve Cam Fabrikaları A.Ş., Almana Glass Co. Ltd., Dallas Flat Glass, Inc., CEVITAL, Guardian Industries Holdings, LLC y Nippon Sheet Glass Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tendencia del mercado del vidrio plano se aleja del vidrio común y se orienta hacia productos especializados para mejorar la seguridad, la eficiencia energética, la transmisión solar, la acústica y la estética. El vidrio flotado sigue siendo la base del proceso de fabricación, pero los procesos posteriores, como el templado, la laminación, el recubrimiento, el corte y el procesamiento, adquieren mayor valor añadido. El énfasis en la eficiencia de los hornos, el reciclaje de vidrio reciclado, la automatización y el control de calidad digital contribuirá a mitigar el alto consumo energético y a mejorar los índices de rendimiento.
La demanda futura en el mercado del vidrio plano dependerá en gran medida de la convergencia entre la modernización de la construcción, la electrificación del automóvil, el despliegue de energías renovables y las normativas de sostenibilidad. La región de Asia-Pacífico seguirá siendo el principal motor de volumen gracias a las economías de escala y las inversiones en infraestructura. Europa podría centrarse en iniciativas de bajas emisiones de carbono y economía circular, mientras que Norteamérica podría beneficiarse de las inversiones en renovación y fabricación. Las aplicaciones solares podrían impulsar aún más la demanda.
Alcance del informe de mercado de vidrio plano
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 160.110 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 323.180 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,12% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del vidrio plano
El aumento de la demanda está estrechamente ligado a la producción de edificios, vehículos y módulos solares. El crecimiento del mercado del vidrio plano depende cada vez más de la sustitución de los materiales de acristalamiento tradicionales por materiales laminados, templados, revestidos y de alta eficiencia energética. La cadena de valor está compuesta por proveedores de materias primas, fabricantes de vidrio flotado, procesadores, fabricantes de módulos, fabricantes de automóviles, arquitectos, contratistas y distribuidores. En cada etapa de la cadena de valor, las especificaciones, las condiciones de entrega y los márgenes de beneficio pueden verse afectados.
La fabricación de vidrio sigue siendo un proceso que consume mucha energía, lo que convierte al gas natural, la electricidad, las materias primas y la disponibilidad de vidrio reciclado en elementos clave del costo. El precio de la ceniza de sosa, la arena de sílice, la dolomita, la piedra caliza y el vidrio reciclado influye en los costos de fabricación. Los costos de transporte afectan la competitividad de la región, ya que el vidrio plano es relativamente pesado y frágil.
El posicionamiento en el mercado del vidrio plano depende cada vez más de factores como la escala de producción, el alcance geográfico, la línea de productos, la eficiencia de los hornos, la capacidad de procesamiento y la base de clientes. AGC Inc. reúne capacidades arquitectónicas, automotrices y especializadas, mientras que Compagnie de Saint-Gobain SA cuenta con un entorno integral de materiales de construcción. Türkiye Şişe ve Cam Fabrikaları A.Ş. es líder en la producción internacional de vidrio plano, mientras que Guardian Industries Holdings, LLC y Nippon Sheet Glass Co., Ltd. aportan capacidades regionales y especializadas específicas.
El informe del mercado de vidrio plano muestra que Cardinal Glass Industries, Inc. domina el mercado norteamericano de acristalamiento arquitectónico, mientras que SCHOTT AG se especializa en aplicaciones de vidrio especializadas. Almana Glass Co. Ltd. y Dallas Flat Glass, Inc. contribuyen a través de sus capacidades regionales de procesamiento y fabricación. CEVITAL y otros actores regionales pueden satisfacer las necesidades locales, mientras que los grandes fabricantes integrados tienden a centrarse en la modernización de hornos, el reciclaje, la automatización y los productos diferenciados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del vidrio plano: Perspectivas estratégicas
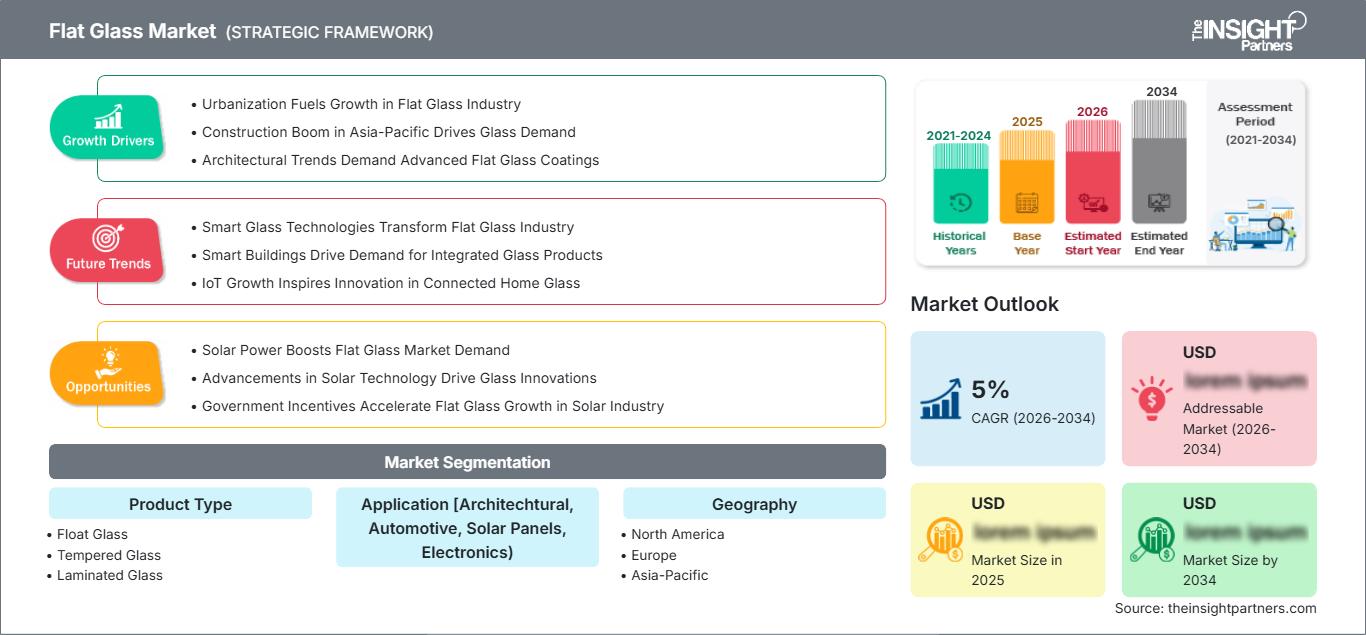
Perspectivas regionales
Mercado de vidrio plano de Norteamérica
Se estima que Norteamérica representará entre el 18 % y el 22 % del mercado mundial de vidrio plano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % durante el periodo 2026-2034. La demanda estará impulsada por la renovación comercial, la sustitución de vidrios en viviendas, el acristalamiento de automóviles, la fabricación de módulos fotovoltaicos y los estándares de rendimiento más exigentes para las envolventes de los edificios. Tanto el vidrio templado como el laminado adquirirán mayor importancia debido al énfasis en la seguridad y la resistencia.
Estados Unidos lidera la demanda regional, mientras que Canadá se beneficia de la construcción energéticamente eficiente y las aplicaciones de acristalamiento de reemplazo. La contribución de México a la demanda se debe a sus actividades automotrices e industriales. El sistema de suministro regional está compuesto por fabricantes, procesadores, transformadores y distribuidores de vidrio integrados que ofrecen a los clientes acceso a un suministro local de vidrio estándar y de alto valor agregado.
Mercado estadounidense de vidrio plano
Se estima que Estados Unidos representará entre el 72 % y el 77 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,3 % hasta 2034. La demanda se ha diversificado, abarcando la construcción comercial, la renovación de viviendas, la fabricación de automóviles y la instalación de paneles solares. El acristalamiento de alta eficiencia energética ha cobrado importancia debido a sus menores costos operativos y mayor confort.
Las empresas Cardinal Glass Industries, Inc., Guardian Industries Holdings, LLC, AGC Inc. y Compagnie de Saint-Gobain SA se encuentran entre las que tienen una participación significativa en el mercado. El sector arquitectónico constituye la principal base de consumidores de vidrios de alta eficiencia energética, mientras que el sector automotriz y el solar representan otras fuentes de demanda. Los factores que influyen en la demanda incluyen la resistencia a huracanes, la seguridad, el rendimiento acústico y la necesidad de reemplazar vidrios antiguos.
Mercado europeo de vidrio plano
Se estima que Europa tendrá una cuota de mercado del 17-21% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5-7,4% hasta 2034. Los principales países del mercado son Alemania, Italia, Francia, España y el Reino Unido. La industria de la construcción, la fabricación de automóviles, la instalación de paneles solares y la creciente exigencia en materia de eficiencia energética son los factores que impulsan el crecimiento de la región.
El país, con sus industrias y sectores de la construcción bien desarrollados, ofrece oportunidades en el sector del vidrio arquitectónico y automotriz. Italia cuenta con una larga trayectoria en tecnologías de procesamiento y renovación de vidrio. Francia ofrece modernización del sector de la construcción e inversiones en energías renovables. España destaca por la instalación de energía solar y el desarrollo empresarial en el país. En el Reino Unido, se pueden encontrar oportunidades en la rehabilitación, ventanas de alta eficiencia energética y acristalamiento arquitectónico.
Mercado de vidrio plano en Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 50 % y el 55 % de los ingresos globales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,6 % hasta 2034. China continúa siendo el actor dominante, impulsada por la construcción, la fabricación de automóviles, los paneles solares y la producción de vidrio a gran escala en el país. India está desempeñando un papel cada vez más importante debido a las crecientes inversiones en infraestructura y manufactura.
El pronóstico del mercado de vidrio plano muestra que Japón y Corea del Sur participan a través de la producción automotriz, la electrónica y el acristalamiento de alto rendimiento. Australia se beneficia de la construcción y la instalación de paneles solares. Las políticas de la región a favor de la generación de energía renovable y la industrialización contribuyen a impulsar la demanda. La producción a gran escala, la actividad de la construcción y la fabricación de paneles solares convierten a la región Asia-Pacífico en la principal fuente de volumen.
Mercado de vidrio plano de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,7 % durante el periodo 2026-2034. La demanda en la región está liderada por Arabia Saudita y los Emiratos Árabes Unidos debido a sus importantes proyectos de construcción, infraestructura, hostelería y energía solar. Sudáfrica sigue siendo uno de los mercados más relevantes de África gracias a sus aplicaciones en los sectores de la construcción, la automoción y las energías renovables.
El resto de Oriente Medio y África presenta perspectivas de crecimiento a largo plazo gracias a la creciente urbanización y las inversiones en infraestructuras. La demanda del producto está estrechamente relacionada con los edificios energéticamente eficientes, la generación de energía solar y los grandes proyectos arquitectónicos. La proximidad de los productores regionales a las obras de construcción supone una gran ventaja, ya que los gastos de transporte pueden afectar significativamente a la competitividad del precio del producto final.
Análisis de segmentación
Tipo de producto
Se prevé que el mercado de este tipo de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,5 % durante el periodo 2026-2034. El vidrio flotado constituye el sustrato principal para el procesamiento posterior, mientras que los productos templados y laminados se utilizan en aplicaciones de seguridad de mayor valor. El vidrio reflectante satisface las necesidades arquitectónicas y de control solar. La selección de productos depende cada vez más de la seguridad, el rendimiento térmico, la estética, la durabilidad y el cumplimiento de las especificaciones de construcción y automoción.
- Vidrio flotado: El vidrio flotado sigue siendo el producto fundamental debido a su espesor uniforme, calidad óptica y producción escalable, lo que permite su uso en ventanas, fachadas, sustratos para la industria automotriz y aplicaciones solares. Además, constituye la base para un amplio procesamiento posterior.
- Vidrio templado: El vidrio templado es de importancia estratégica donde se requiere mayor resistencia mecánica y resistencia al choque térmico. Su demanda abarca fachadas de edificios, puertas, mamparas de ducha, acristalamiento automotriz, electrodomésticos y ciertas aplicaciones solares.
- Vidrio laminado: El vidrio laminado ofrece ventajas en seguridad, protección, aislamiento acústico y resistencia al impacto gracias a su estructura de capas intermedias. Su importancia es cada vez mayor en acristalamientos arquitectónicos, transporte, tragaluces y aplicaciones que requieren un comportamiento de rotura controlado.
- Vidrio reflectante: El vidrio reflectante cumple con los requisitos de control solar y estéticos al gestionar la radiación solar y la reflectancia visible. Sigue siendo relevante en fachadas comerciales, edificios energéticamente eficientes y proyectos que requieren una apariencia exterior distintiva.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,2 % durante el período 2026-2034. Las aplicaciones arquitectónicas constituyen la base de demanda más consolidada, mientras que los paneles solares representan una oportunidad de crecimiento más rápido debido a la continua expansión de las instalaciones fotovoltaicas a nivel mundial. El acristalamiento automotriz se beneficia de la producción de vehículos y del creciente contenido de vidrio, mientras que las aplicaciones electrónicas requieren sustratos especializados con especificaciones dimensionales y ópticas estrictas.
- Arquitectura: Las aplicaciones arquitectónicas siguen siendo la principal base de consumo, ya que el vidrio se utiliza en ventanas, fachadas, puertas, interiores y envolventes de edificios energéticamente eficientes. La demanda se inclina cada vez más por productos procesados con propiedades de seguridad, aislamiento y control solar.
- Automoción: La demanda en el sector automotriz se centra en parabrisas, ventanillas laterales, cristales traseros y sistemas de techo panorámico. La electrificación de los vehículos, la reducción de peso, el confort acústico y los sensores integrados están incrementando los requisitos técnicos para el vidrio automotriz.
- Paneles solares: Los paneles solares requieren un vidrio duradero y ópticamente eficiente, capaz de proteger las células fotovoltaicas y, al mismo tiempo, permitir la transmisión de la luz. El rápido despliegue de la energía solar y la continua expansión de la fabricación de módulos hacen de esta una aplicación de importancia estratégica.
- Electrónica: Las aplicaciones electrónicas utilizan vidrio plano especializado para pantallas, interfaces táctiles, electrodomésticos y otros componentes de precisión. La demanda está determinada por el control dimensional, la calidad de la superficie, el rendimiento óptico y la compatibilidad con procesos de fabricación avanzados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Arquitectónico |
Alto |
Acristalamiento energético |
Maduro |
|
Automotor |
Medio |
Techos panorámicos |
Escalada |
|
Paneles solares |
Alto |
Vidrio fotovoltaico |
Escalada |
|
Electrónica |
Medio |
Cristal de exhibición |
Escalada |
Factores de crecimiento del mercado de vidrio plano y análisis de su impacto
Expansión del acristalamiento arquitectónico de bajo consumo energético
Cada vez más, los propietarios de edificios consideran el rendimiento energético a lo largo del ciclo de vida del acristalamiento, en lugar de solo el coste inicial. El vidrio de alto rendimiento se puede utilizar para una iluminación natural eficaz, aislamiento térmico, control solar y confort de los ocupantes, lo que fomenta su uso en construcciones nuevas y renovaciones. Existen programas de eficiencia energética en edificios en Europa que están teniendo un efecto similar en Norteamérica y Asia, aumentando los requisitos de especificación. Este efecto tendrá un impacto en toda la cadena de valor, ya que aumenta la demanda de productos de alto rendimiento, lo que implica la necesidad de equipos especiales para el recubrimiento, templado, laminación y fabricación de vidrio aislante. Los fabricantes que integran sus procesos pueden beneficiarse más de esta tendencia que los fabricantes que solo utilizan sustratos básicos.
Acelerar el despliegue global de energía solar fotovoltaica
El despliegue de energía solar se está convirtiendo en un importante motor de la demanda estructural de vidrio plano, ya que los módulos fotovoltaicos requieren sustratos de vidrio duraderos capaces de mantener un rendimiento óptico y mecánico durante largos periodos de funcionamiento. El informe IEA PVPS indicó que la capacidad fotovoltaica acumulada global superó los 2260 GW a finales de 2024, mientras que las nuevas instalaciones alcanzaron entre 553 GW y 601 GW durante ese año. Esta magnitud está incrementando la demanda de configuraciones de módulos ultratransparentes, templados y, cada vez más, de vidrio-vidrio. China sigue siendo el principal centro de fabricación e instalación solar, mientras que los mercados de India, Europa, Estados Unidos y Oriente Medio están expandiendo su despliegue. La consiguiente necesidad de un suministro constante de vidrio en grandes volúmenes está impulsando las inversiones en sistemas dedicados de producción, procesamiento, logística y reciclaje cerca de los clústeres de fabricación fotovoltaica.
Mayor adopción de vidrios de seguridad y de alto rendimiento
Las normativas de seguridad, las expectativas de los consumidores y los requisitos de diseño arquitectónico están incrementando el uso de productos templados y laminados en la construcción y el transporte. El vidrio laminado retiene los fragmentos tras la rotura y ofrece ventajas acústicas y de seguridad, mientras que el vidrio templado proporciona mayor resistencia y aislamiento térmico. Los fabricantes de automóviles también están integrando parabrisas más grandes, techos panorámicos y configuraciones de acristalamiento avanzadas, lo que aumenta el valor técnico del vidrio por vehículo. Estos cambios incentivan a los proveedores a invertir en procesamiento automatizado, corte de precisión, acabado de bordes, laminación e inspección de calidad. El impacto es especialmente relevante para los fabricantes integrados, ya que el procesamiento posterior puede generar márgenes más altos que la producción básica de vidrio flotado. Por lo tanto, la diferenciación de productos ofrece a los proveedores una vía para gestionar la ciclicidad de los mercados de vidrio básico, al tiempo que satisfacen las especificaciones cada vez más complejas de los clientes.
Tendencias futuras del mercado del vidrio plano
Mayor uso de vidrio reciclado en las operaciones de los hornos
Se prevé que las futuras estrategias de producción en el mercado del vidrio plano hagan mayor hincapié en el vidrio reciclado, ya que el vidrio triturado puede reducir la energía necesaria durante la fusión y disminuir la intensidad de materia prima en las operaciones de los hornos. Los principales productores están desarrollando sistemas de circuito cerrado que recogen los residuos de la construcción, la sustitución de piezas de automóviles y las aplicaciones fotovoltaicas, y devuelven el material adecuado a la producción de vidrio. AGC Inc. ha demostrado iniciativas de reciclaje que incluyen vidrio arquitectónico y automotriz, mientras que los productores europeos también están explorando mayores proporciones de vidrio triturado. A medida que los requisitos de circularidad se vuelven más importantes, el acceso a vidrio triturado limpio y uniforme puede convertirse en un factor competitivo junto con los costes energéticos y la disponibilidad de materia prima. Los proveedores con redes de recogida, capacidad de clasificación y alianzas de reciclaje consolidadas deberían obtener mayor flexibilidad para gestionar tanto el desempeño ambiental como la adquisición de materiales.
Hornos de vidrio plano electrificados e híbridos
Es probable que la tecnología de hornos se convierta en un factor diferenciador clave en el mercado del vidrio plano, a medida que los productores buscan reducir las emisiones directas de carbono derivadas de la fusión del vidrio. Los sistemas híbridos que combinan electricidad con combustibles convencionales pueden disminuir el consumo de combustibles fósiles, manteniendo al mismo tiempo las altas temperaturas y la estabilidad del proceso necesarias para la producción de vidrio flotado. La colaboración VOLTA entre AGC y Compagnie de Saint-Gobain SA ha demostrado la fusión híbrida a escala industrial, mientras que el proyecto FurHy, previsto en España, busca impulsar la producción de vidrio plano altamente electrificada. Su adopción generalizada dependerá de la disponibilidad de electricidad, la fiabilidad de la red, los costes de las energías renovables, la rentabilidad de los hornos y la validación técnica. Con el tiempo, la producción con bajas emisiones de carbono podría convertirse en un criterio de compra importante para arquitectos, empresas automovilísticas, fabricantes de paneles solares y distribuidores de materiales de construcción.
Oportunidades de mercado del vidrio plano
Fabricación localizada de vidrio solar
La continua expansión de la fabricación de paneles fotovoltaicos crea oportunidades para que los productores de vidrio plano establezcan capacidad dedicada cerca de los clústeres de módulos solares. La localización puede reducir la exposición al transporte, acortar los plazos de entrega, mejorar la gestión de inventarios y permitir una mayor coordinación entre los productores de vidrio y los fabricantes de módulos. India, el sudeste asiático, Oriente Medio y algunos mercados norteamericanos son particularmente relevantes, ya que los gobiernos están fomentando las cadenas de suministro nacionales de energía limpia. Los inversores deben priorizar las plantas capaces de producir sustratos ultratransparentes y templados, manteniendo la flexibilidad en cuanto a los requisitos de espesor y tamaño. La infraestructura de reciclaje debe considerarse junto con la nueva capacidad, ya que los futuros flujos de residuos fotovoltaicos crearán una fuente adicional de material secundario. Los acuerdos de suministro a largo plazo con los fabricantes de módulos pueden mejorar la utilización de la capacidad y reducir la volatilidad de la demanda.
Procesamiento de vidrio de alta calidad para la industria automotriz y arquitectónica.
El procesamiento de alto valor ofrece una oportunidad atractiva para las empresas que buscan superar la competencia del vidrio flotado básico. Los fabricantes de automóviles especifican cada vez más techos panorámicos, acristalamiento acústico, vidrio de control solar y sistemas de parabrisas especializados, mientras que los arquitectos prefieren fachadas de gran formato, estructuras laminadas y efectos visuales personalizados. Por lo tanto, las inversiones en templado, laminación, impresión digital, recubrimiento, doblado e inspección automatizada pueden aumentar los ingresos por tonelada sin necesidad de ampliar proporcionalmente la capacidad de fusión primaria. Los proveedores también pueden colaborar directamente con los clientes de los sectores automotriz y de la construcción durante el desarrollo del producto para asegurar las especificaciones en una etapa temprana del ciclo de compra. Estas relaciones pueden generar una mayor fidelización de clientes, ya que los productos calificados a menudo requieren pruebas exhaustivas y validación de procesos antes de su comercialización.
Novedades recientes
- Agosto de 2026: AGC Glass Europe anunció una importante inversión para modernizar su línea de recubrimiento por magnetrón en Lodelinsart, Bélgica. Esta línea mejorada ampliará la gama de vidrios recubiertos de alto rendimiento de la compañía, incluyendo productos de baja emisividad y control solar, a la vez que aumentará la flexibilidad de fabricación para soluciones de vidrio recubierto complejas e innovadoras. Se prevé que la línea de recubrimiento modernizada entre en funcionamiento en el tercer trimestre de 2026.
- Septiembre de 2025: Saint-Gobain Glass y LuxWall anunciaron una alianza estratégica para introducir INSIO®, una solución de acristalamiento al vacío de última generación, en el mercado europeo. Saint-Gobain Glass integra la tecnología de aislamiento transparente de LuxWall en INSIO® para mejorar la eficiencia energética de los edificios, manteniendo perfiles de acristalamiento delgados. Esta solución está dirigida a proyectos de renovación y obra nueva que requieren un rendimiento térmico superior sin comprometer la entrada de luz natural ni el diseño arquitectónico.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -