
Marché du verre plat : taille, part de marché et prévisions 2034
Taille et prévisions du marché du verre plat (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (verre de base, verre trempé, verre feuilleté, verre isolant, autres) ; Application (architecture, automobile, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00017578
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
160,11 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
323,18 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,12 %
taux de croissance
Marché adressable
2 172,59 milliards de dollars américains
(2026-2034)
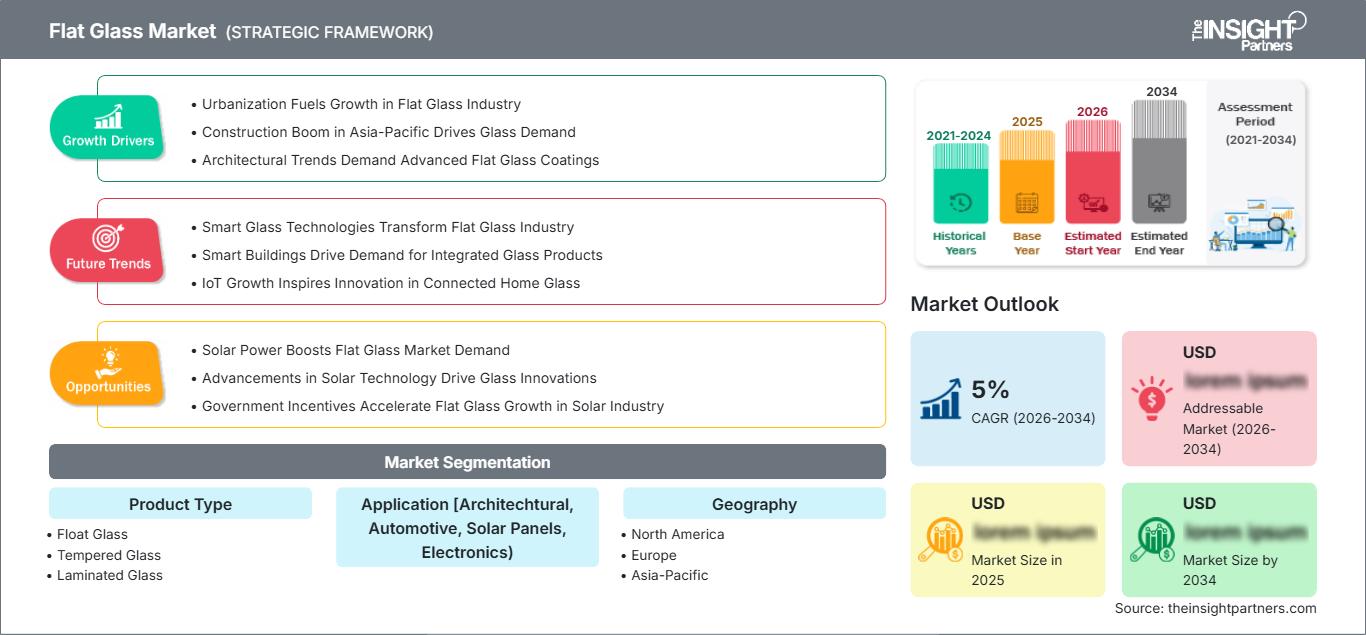
Le marché du verre plat, évalué à 160,11 milliards de dollars américains en 2025, devrait atteindre 323,18 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,12 % sur la période 2026-2034. Cette expansion est soutenue par le secteur de la construction, le vitrage automobile, le déploiement de l'énergie solaire photovoltaïque et l'utilisation croissante de produits verriers haute performance. L'innovation produit en matière de sécurité, de performances thermiques, de propriétés optiques, d'allègement et d'efficacité énergétique contribue également à étendre le rôle du verre plat dans les domaines de l'architecture, de la mobilité, des énergies renouvelables et de l'électronique.
L’Amérique du Nord devrait enregistrer un TCAC de 7,4 % à 8,2 % entre 2026 et 2034, soutenu par la rénovation commerciale, les exigences en matière d’efficacité énergétique des bâtiments, la production automobile et les installations solaires. Les perspectives régionales sont également renforcées par la demande de remplacement des systèmes de vitrage vieillissants et l’adoption croissante des produits feuilletés et trempés. Les transformateurs de verre, les constructeurs automobiles et les fournisseurs de matériaux de construction bien établis constituent un écosystème mature pour les applications de verre plat à haute valeur ajoutée.
Analyse et perspectives du marché du verre plat
- Amérique du Nord : On estime que l'Amérique du Nord représentera 18 à 22 % de la part du marché mondial du verre plat en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,2 % entre 2026 et 2034, soutenue par la rénovation des bâtiments, le vitrage automobile, le déploiement de l'énergie solaire et la demande de verre de sécurité avancé.
- États-Unis : On estime que les États-Unis représenteront 72 à 77 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,3 % entre 2026 et 2034, tirée par les secteurs de la construction, de l’automobile et de l’énergie solaire.
- Europe : On estime que l'Europe détiendra une part de marché de 17 à 21 % en 2025 et connaîtra une croissance annuelle composée de 6,5 à 7,4 % entre 2026 et 2034, l'Allemagne, l'Italie, la France, l'Espagne et le Royaume-Uni étant soutenus par la demande en matière de rénovation, d'automobile et d'énergies renouvelables.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 50 à 55 % en 2025 et devrait connaître une croissance annuelle composée de 8,7 à 9,6 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie.
- Segment le plus important : le verre flotté devrait détenir une part de marché de 44 à 48 % en 2025 et devrait croître à un TCAC de 7,7 à 8,5 % entre 2026 et 2034.
- Segment à forte croissance : On estime que les panneaux solaires représenteront une part de marché de 14 à 18 % en 2025 et devraient croître à un TCAC de 10,0 à 11,2 % entre 2026 et 2034.
- Principales sociétés analysées en détail : AGC Inc., Cardinal Glass Industries, Inc., Compagnie de Saint-Gobain SA, SCHOTT AG, Türkiye Şişe ve Cam Fabrikaları A.Ş., Almana Glass Co. Ltd., Dallas Flat Glass, Inc., CEVITAL, Guardian Industries Holdings, LLC et Nippon Sheet Glass Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché du verre plat évolue, délaissant le verre standard au profit de produits spécialisés répondant à des exigences de sécurité, d'efficacité énergétique, de transmission solaire, d'acoustique et d'esthétique. Le verre flotté demeure l'étape principale de la fabrication, mais les procédés en aval, tels que la trempe, le laminage, le revêtement, la découpe et la transformation, acquièrent une valeur ajoutée croissante. L'accent mis sur l'efficacité des fours, le recyclage du calcin, l'automatisation et le contrôle qualité numérique contribuera à réduire la forte consommation d'énergie et à améliorer les rendements.
La demande future sur le marché du verre plat dépendra largement de la convergence entre la rénovation des bâtiments, l'électrification automobile, le déploiement des énergies renouvelables et les réglementations en matière de développement durable. La région Asie-Pacifique devrait rester le principal moteur de croissance grâce aux économies d'échelle et aux investissements dans les infrastructures. L'Europe pourrait privilégier les initiatives bas carbone et d'économie circulaire, tandis que l'Amérique du Nord pourrait bénéficier des investissements dans la rénovation et la production. Les applications solaires pourraient également stimuler la demande.
Portée du rapport sur le marché du verre plat
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 160,11 milliards de dollars américains |
| Taille du marché d'ici 2034 | 323,18 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du verre plat
La hausse de la demande est étroitement liée à la production de bâtiments, de véhicules et de modules solaires. La croissance du marché du verre plat repose de plus en plus sur le remplacement des vitrages traditionnels par des vitrages feuilletés, trempés, revêtus et à haute performance énergétique. La chaîne de valeur comprend les fournisseurs de matières premières, les fabricants de verre plat, les transformateurs, les fabricants de modules, les constructeurs automobiles, les architectes, les entrepreneurs et les distributeurs. À chaque étape de cette chaîne, les spécifications, les conditions de livraison et les marges bénéficiaires peuvent être impactées.
La fabrication du verre reste énergivore, ce qui place le gaz naturel, l'électricité, les matières premières et le calcin parmi les principaux postes de coûts. Le coût du carbonate de sodium, du sable siliceux, de la dolomite, du calcaire et du verre recyclé influe sur les coûts de production. Les coûts de transport, quant à eux, affectent la compétitivité de la région, le verre plat étant relativement lourd et fragile.
Le positionnement sur le marché du verre plat dépend de plus en plus de facteurs tels que l'échelle de production, la couverture géographique, la gamme de produits, l'efficacité des fours, les capacités de transformation et la clientèle. AGC Inc. réunit des compétences architecturales, automobiles et spécialisées, tandis que Compagnie de Saint-Gobain SA dispose d'une offre complète de matériaux de construction. Türkiye Şişe ve Cam Fabrikaları A.Ş. est un leader international de la production de verre plat, tandis que Guardian Industries Holdings, LLC et Nippon Sheet Glass Co., Ltd. apportent des compétences régionales et spécialisées spécifiques.
Le rapport sur le marché du verre plat révèle que Cardinal Glass Industries, Inc. domine le marché nord-américain du vitrage architectural, tandis que SCHOTT AG se spécialise dans les applications verrières spécifiques. Almana Glass Co. Ltd. et Dallas Flat Glass, Inc. contribuent au marché grâce à leurs capacités régionales de transformation et de fabrication. CEVITAL et d'autres acteurs régionaux peuvent répondre aux besoins locaux, tandis que les grands fabricants intégrés privilégient la modernisation des fours, le recyclage, l'automatisation et les produits différenciés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du verre plat : Perspectives stratégiques
Perspectives régionales
Marché du verre plat en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 18 et 22 % du marché mondial du verre plat en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,4 à 8,2 % entre 2026 et 2034. La demande sera tirée par la rénovation de bâtiments commerciaux, le remplacement de vitrages résidentiels, le vitrage automobile, la fabrication de modules photovoltaïques et l'exigence de normes de performance plus élevées pour les enveloppes de bâtiments. Le verre trempé et le verre feuilleté gagneront en importance en raison de l'accent mis sur la sécurité et la résistance.
Les États-Unis dominent la demande régionale, tandis que le Canada bénéficie d'une forte demande pour la construction et le remplacement de vitrages à haute efficacité énergétique. La contribution du Mexique à la demande s'explique par ses activités automobiles et industrielles. Le système d'approvisionnement régional est composé de fabricants, transformateurs, fabricants et distributeurs de verre intégrés, offrant ainsi aux clients un accès à un approvisionnement local en verre standard et à haute valeur ajoutée.
Marché américain du verre plat
Les États-Unis devraient représenter entre 72 et 77 % des revenus nord-américains en 2025 et leur part devrait croître à un TCAC de 7,5 à 8,3 % jusqu'en 2034. La demande est diversifiée et provient de la construction commerciale, de la rénovation résidentielle, de la fabrication automobile et de l'installation de panneaux solaires. Le vitrage à haute performance énergétique a gagné en importance grâce à ses coûts d'exploitation réduits et à un confort accru.
Les entreprises Cardinal Glass Industries, Inc., Guardian Industries Holdings, LLC, AGC Inc. et Compagnie de Saint-Gobain SA figurent parmi les acteurs majeurs du marché. Le secteur architectural représente le principal débouché pour les vitrages à haute performance énergétique, tandis que les secteurs automobile et solaire constituent d'autres sources de demande. Les critères de demande incluent la résistance aux ouragans, la sécurité, les performances acoustiques et le remplacement des vitrages vieillissants.
Marché européen du verre plat
On estime que l'Europe détiendra entre 17 et 21 % du marché en 2025 et que sa part devrait croître à un taux de croissance annuel composé (TCAC) de 6,5 à 7,4 % jusqu'en 2034. Les principaux pays contributeurs à ce marché sont l'Allemagne, suivie de l'Italie, de la France, de l'Espagne et du Royaume-Uni. Le secteur de la construction, l'industrie automobile, l'installation de panneaux solaires et le renforcement des normes de performance énergétique sont les principaux facteurs qui influencent la région.
Ce pays, avec ses industries et son secteur de la construction bien développés, offre des opportunités dans le domaine du vitrage architectural et automobile. L'Italie possède une longue tradition en matière de technologies de transformation du verre et de rénovation. La France propose une modernisation du secteur de la construction et des investissements dans les énergies renouvelables. L'Espagne se distingue par l'installation de panneaux solaires et le développement de ce secteur. Au Royaume-Uni, des opportunités existent dans la rénovation, les fenêtres à haute performance énergétique et le vitrage architectural.
Marché du verre plat en Asie-Pacifique
La région Asie-Pacifique devrait représenter 50 à 55 % du chiffre d'affaires mondial en 2025 et afficher une croissance annuelle composée (TCAC) de 8,7 à 9,6 % jusqu'en 2034. La Chine demeure l'acteur dominant, grâce à ses secteurs de la construction, de l'automobile, des panneaux solaires et de la production de verre à grande échelle. L'Inde joue un rôle de plus en plus important grâce à l'augmentation de ses investissements dans les infrastructures et le secteur manufacturier.
Les prévisions du marché du verre plat indiquent que le Japon et la Corée du Sud y contribuent grâce à la production automobile, l'électronique et les vitrages haute performance. L'Australie, quant à elle, bénéficie du soutien du secteur de la construction et des installations de panneaux solaires. Les politiques régionales favorables aux énergies renouvelables et à l'industrialisation stimulent la demande. La production à grande échelle, l'activité de construction et la fabrication de panneaux solaires font de la région Asie-Pacifique le principal moteur de croissance.
Marché du verre plat au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 7,6 % à 8,7 % entre 2026 et 2034. La demande dans la région est tirée par l'Arabie saoudite et les Émirats arabes unis, grâce à leurs importants projets dans les secteurs de la construction, des infrastructures, de l'hôtellerie et de l'énergie solaire. L'Afrique du Sud demeure un marché majeur en Afrique, notamment grâce aux secteurs de la construction, de l'automobile et des énergies renouvelables.
Le reste du Moyen-Orient et de l'Afrique présente des perspectives de croissance à long terme grâce à l'urbanisation croissante et aux investissements dans les infrastructures. La demande pour ce produit est fortement corrélée aux bâtiments à haute performance énergétique, à la production d'énergie solaire et aux grands projets architecturaux. La proximité des producteurs régionaux avec les chantiers de construction constitue un atout majeur, car les coûts de transport peuvent impacter significativement la compétitivité du produit final.
Analyse de segmentation
Type de produit
Le marché des produits devrait connaître une croissance annuelle composée de 7,7 % à 8,5 % entre 2026 et 2034. Le verre flotté constitue le principal substrat pour les étapes de transformation ultérieures, tandis que les produits trempés et feuilletés sont destinés à des applications de sécurité à plus forte valeur ajoutée. Le verre réfléchissant répond aux exigences architecturales et de contrôle solaire. Le choix des produits repose de plus en plus sur la sécurité, les performances thermiques, l'esthétique, la durabilité et la conformité aux normes du bâtiment et de l'automobile.
- Verre flotté : Le verre flotté demeure le produit de base car son épaisseur uniforme, sa qualité optique et sa production à grande échelle permettent la fabrication de fenêtres, de façades, de substrats automobiles et d’applications solaires. Il constitue également la base d’une transformation poussée en aval.
- Verre trempé : Le verre trempé est essentiel lorsqu’une résistance mécanique et une résistance aux chocs thermiques accrues sont requises. Il est utilisé pour les façades de bâtiments, les portes, les parois de douche, les vitrages automobiles, les appareils électroménagers et certaines applications solaires.
- Verre feuilleté : Grâce à sa structure multicouche, le verre feuilleté offre des avantages en matière de sécurité, d’isolation acoustique et de résistance aux chocs. Son importance croît dans le domaine du vitrage architectural, des transports, des puits de lumière et des applications exigeant un comportement contrôlé en cas de bris.
- Verre réfléchissant : Le verre réfléchissant répond aux exigences de contrôle solaire et esthétiques en gérant le rayonnement solaire et la réflectance visible. Il demeure pertinent pour les façades commerciales, les bâtiments à haute performance énergétique et les projets nécessitant une apparence extérieure distinctive.
Application
Le marché des applications devrait croître à un TCAC de 8,3 % à 9,2 % entre 2026 et 2034. Les applications architecturales constituent la principale base de demande établie, tandis que les panneaux solaires représentent une opportunité de croissance plus rapide grâce à l'expansion continue des installations photovoltaïques à l'échelle mondiale. Le vitrage automobile bénéficie de la production automobile et de l'augmentation de la part du verre dans les carrosseries, tandis que les applications électroniques nécessitent des substrats spécialisés aux spécifications dimensionnelles et optiques rigoureuses.
- Architecture : Les applications architecturales demeurent le principal secteur de consommation, car le verre est utilisé pour les fenêtres, les façades, les portes, les aménagements intérieurs et les enveloppes de bâtiments à haute performance énergétique. La demande privilégie de plus en plus les produits transformés offrant sécurité, isolation et protection solaire.
- Automobile: La demande automobile se concentre sur les pare-brise, les vitres latérales, les lunettes arrière et les toits panoramiques. L’électrification des véhicules, leur allègement, le confort acoustique et l’intégration de capteurs accroissent les exigences techniques en matière de vitrage automobile.
- Panneaux solaires : Les panneaux solaires nécessitent un verre durable et optiquement performant, capable de protéger les cellules photovoltaïques tout en laissant passer la lumière. Le déploiement rapide de l’énergie solaire et l’expansion continue de la production de modules font de cette application un secteur stratégique.
- Électronique : Les applications électroniques utilisent du verre plat spécialisé pour les écrans, les interfaces tactiles, les appareils électroménagers et autres composants de précision. La demande est déterminée par la maîtrise des dimensions, la qualité de surface, les performances optiques et la compatibilité avec les procédés de fabrication avancés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Architectural |
Haut |
Vitrage énergétique |
Mature |
|
Automobile |
Moyen |
Toits panoramiques |
Mise à l'échelle |
|
panneaux solaires |
Haut |
Verre PV |
Mise à l'échelle |
|
Électronique |
Moyen |
Verre d'affichage |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du verre plat
Expansion du vitrage architectural écoénergétique
De plus en plus, les propriétaires d'immeubles prennent en compte la performance énergétique du vitrage sur l'ensemble de son cycle de vie, et non plus seulement son coût initial. Le vitrage haute performance permet un éclairage naturel efficace, une isolation thermique performante, une protection solaire optimale et un confort accru des occupants, ce qui favorise son utilisation dans les constructions neuves et les rénovations. En Europe, des programmes d'amélioration de l'efficacité énergétique des bâtiments ont un impact similaire en Amérique du Nord et en Asie, renforçant ainsi les exigences techniques. Cette tendance se répercute sur l'ensemble de la chaîne de valeur, car elle accroît la demande de produits performants, nécessitant des équipements spécifiques pour le revêtement, la trempe, le feuilletage et l'isolation. Les fabricants maîtrisant l'ensemble de leur processus de production peuvent tirer davantage profit de cette évolution que ceux qui utilisent uniquement des substrats standard.
Accélérer le déploiement mondial de l'énergie solaire photovoltaïque
Le déploiement de l'énergie solaire devient un facteur structurel majeur de la demande de verre plat, car les modules photovoltaïques nécessitent des substrats en verre durables, capables de conserver leurs performances optiques et mécaniques sur de longues périodes d'utilisation. Selon le rapport IEA PVPS, la capacité photovoltaïque mondiale cumulée a dépassé 2 260 GW fin 2024, tandis que les nouvelles installations ont atteint entre 553 GW et 601 GW au cours de cette année. Cette ampleur accroît la demande en verre ultra-clair, trempé et, de plus en plus, en modules verre-verre. La Chine demeure le principal centre de production et d'installation de panneaux solaires, tandis que l'Inde, l'Europe, les États-Unis et le Moyen-Orient développent leurs installations. Le besoin conséquent d'un approvisionnement constant et important en verre encourage les investissements dans des systèmes dédiés de production, de transformation, de logistique et de recyclage, à proximité des pôles de production photovoltaïque.
Adoption croissante du verre de sécurité et de haute performance
Les normes de sécurité, les attentes des consommateurs et les exigences architecturales renforcent le rôle des verres trempés et feuilletés dans la construction et les transports. Le verre feuilleté retient les fragments en cas de bris et offre des avantages acoustiques et de sécurité, tandis que le verre trempé offre une résistance et une isolation thermique supérieures. Les constructeurs automobiles intègrent également des pare-brise plus larges, des toits panoramiques et des vitrages sophistiqués, augmentant ainsi la valeur technique du verre par véhicule. Ces évolutions incitent les fournisseurs à investir dans l'automatisation des processus, la découpe de précision, la finition des bords, le feuilletage et le contrôle qualité. Cet impact est particulièrement important pour les fabricants intégrés, car la transformation en aval peut générer des marges plus élevées que la production de verre flotté classique. La différenciation des produits offre ainsi aux fournisseurs un moyen de gérer la cyclicité des marchés du verre de base tout en répondant aux spécifications clients de plus en plus complexes.
Tendances futures du marché du verre plat
Utilisation accrue de calcin recyclé dans les opérations de four
Les stratégies de production futures sur le marché du verre plat devraient privilégier le verre recyclé, car le calcin permet de réduire l'énergie nécessaire à la fusion et la consommation de matières premières lors du fonctionnement des fours. Les principaux producteurs développent des systèmes en boucle fermée qui collectent les déchets issus de la construction, du remplacement de pièces automobiles et des applications photovoltaïques, et réintègrent les matériaux recyclables dans la production de verre. AGC Inc. a mis en œuvre des initiatives de recyclage pour le verre architectural et automobile, tandis que les producteurs européens étudient également des taux de calcin plus élevés. Face à l'importance croissante des exigences de circularité, l'accès à un calcin propre et homogène pourrait devenir un facteur de compétitivité, au même titre que le coût de l'énergie et la disponibilité des matières premières. Les fournisseurs disposant de réseaux de collecte, de capacités de tri et de partenariats de recyclage établis devraient bénéficier d'une plus grande flexibilité pour gérer à la fois leur performance environnementale et leur approvisionnement en matériaux.
Fours à verre plat électrifiés et hybrides
La technologie des fours devrait devenir un facteur de différenciation majeur sur le marché du verre plat, les producteurs cherchant à réduire les émissions directes de carbone liées à la fusion du verre. Les systèmes hybrides, combinant électricité et combustibles conventionnels, permettent de réduire la consommation d'énergies fossiles tout en maintenant les températures élevées et la stabilité du procédé requises pour la production de verre flotté. La collaboration VOLTA entre AGC et Compagnie de Saint-Gobain SA a démontré la faisabilité de la fusion hybride à l'échelle industrielle, tandis que le projet FurHy, prévu en Espagne, vise à développer une production de verre plat hautement électrifiée. Une adoption plus large dépendra de la disponibilité de l'électricité, de la fiabilité du réseau, du coût des énergies renouvelables, de la rentabilité des fours et de la validation technique. À terme, une production à faible émission de carbone pourrait devenir un critère d'achat important pour les architectes, les constructeurs automobiles, les fabricants de panneaux solaires et les distributeurs de matériaux de construction.
Opportunités du marché du verre plat
Fabrication locale de verre solaire
L'expansion continue de la production photovoltaïque offre aux producteurs de verre plat la possibilité d'implanter des capacités de production dédiées à proximité des usines de modules solaires. Cette localisation permet de réduire les coûts de transport, de raccourcir les délais de livraison, d'optimiser la gestion des stocks et de renforcer la coordination entre les producteurs de verre et les fabricants de modules. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés nord-américains sont particulièrement concernés, car les gouvernements encouragent le développement de filières d'énergie propre nationales. Les investisseurs devraient privilégier les usines capables de produire des substrats ultra-transparents et trempés, tout en conservant une certaine flexibilité quant aux épaisseurs et aux dimensions requises. La mise en place d'infrastructures de recyclage doit être envisagée parallèlement à tout nouveau projet de production, car les futurs flux de déchets photovoltaïques constitueront une source supplémentaire de matières premières secondaires. Des accords d'approvisionnement à long terme avec les fabricants de modules peuvent améliorer le taux d'utilisation des capacités et atténuer la volatilité de la demande.
Transformation de verre haut de gamme pour l'automobile et l'architecture
La transformation à plus forte valeur ajoutée offre une opportunité intéressante aux entreprises souhaitant se démarquer de la concurrence sur le marché du verre plat standard. Les constructeurs automobiles intègrent de plus en plus de toits panoramiques, de vitrages acoustiques, de verres à contrôle solaire et de systèmes de pare-brise spécialisés, tandis que les architectes privilégient les façades grand format, les structures feuilletées et les effets visuels personnalisés. Investir dans la trempe, le laminage, l'impression numérique, le revêtement, le cintrage et le contrôle automatisé permet ainsi d'accroître le chiffre d'affaires par tonne sans nécessiter d'augmentation proportionnelle de la capacité de fusion primaire. Les fournisseurs peuvent également collaborer directement avec les clients des secteurs automobile et de la construction dès la phase de développement produit afin de garantir la prise en compte des spécifications plus tôt dans le cycle d'achat. De telles relations peuvent renforcer la fidélisation de la clientèle, car les produits qualifiés requièrent souvent des tests approfondis et une validation des procédés avant leur commercialisation.
Développements récents
- Août 2026 : AGC Glass Europe a annoncé un investissement majeur pour moderniser son système de revêtement magnétronique à Lodelinsart, en Belgique. Cette ligne modernisée permettra d’élargir la gamme de verres revêtus haute performance de l’entreprise, notamment avec des produits à faible émissivité et de contrôle solaire, tout en améliorant la flexibilité de production pour des solutions de verre revêtu complexes et innovantes. La mise en service du système modernisé est prévue pour le troisième trimestre 2026.
- Septembre 2025 : Saint-Gobain Glass et LuxWall annoncent un partenariat stratégique pour lancer INSIO®, une solution de vitrage sous vide de nouvelle génération, sur le marché européen. Saint-Gobain Glass intègre la technologie d’isolation transparente de LuxWall à INSIO® afin d’améliorer l’efficacité énergétique des bâtiments tout en conservant des profils de vitrage fins. Cette solution s’adresse aux projets de rénovation et de construction neuve exigeant des performances thermiques accrues sans compromettre la lumière naturelle ni l’esthétique architecturale.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -