
Mercado de máquinas de impresión flexográfica: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de máquinas de impresión flexográfica (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (prensa apilable, prensa en línea, prensa de cilindro de impresión común, otras); tecnología (semiautomática, automática); sustancia imprimible (polietileno, papel, otras); aplicación (etiquetas, embalaje, soportes impresos, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004634
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
2.750 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,10 %
Índice de crecimiento
Mercado potencial
27.500 millones de dólares estadounidenses
(2026-2034)
El mercado de máquinas de impresión flexográfica alcanzó un valor de 2750 millones de dólares en 2025 y se prevé que llegue a los 3250 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 2,10 % entre 2026 y 2034. Esta demanda se debe al ciclo de renovación de maquinaria en el sector de convertidores de etiquetas, embalajes y soportes de impresión, además de la necesidad constante de máquinas flexibles capaces de procesar polietileno y papel. Las máquinas automáticas y semiautomáticas seguirán siendo útiles en diversos volúmenes de producción, mientras que los diseños de prensas de cilindros apilados, en línea y de impresión común se adaptan a diferentes necesidades de volumen y registro.
En Norteamérica, se prevé que el mercado de máquinas de impresión flexográfica crezca a una tasa de crecimiento anual compuesta (TCAC) del 1,8 % al 2,2 % hasta 2034. La sustitución de máquinas de banda estrecha obsoletas, la creciente demanda de etiquetas y la inversión en sistemas de control de calidad impulsan las decisiones de compra. Los convertidores del sector del embalaje flexible utilizan máquinas de cambio más rápido con menor desperdicio durante la puesta en marcha, lo que les permite equilibrar sus volúmenes de impresión consolidados con sus recursos financieros limitados.
Evaluación y perspectivas del mercado de máquinas de impresión flexográfica
- América del Norte: Representa una cuota de mercado del 31-33% en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 1,8-2,2% entre 2026 y 2034, gracias a la modernización del etiquetado, la demanda de reemplazo y los controles de prensa conectados.
- EE. UU.: Representa entre el 79 % y el 81 % de Norteamérica en 2025 y avanza a una tasa de crecimiento anual compuesta (CAGR) del 1,9 % al 2,3 % hasta 2034, a medida que los convertidores automatizan los flujos de trabajo de envasado de tiradas cortas.
- Europa: Mantendrá una cuota de mercado del 27-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 1,5-1,9%, liderada por Alemania, el Reino Unido, Italia, Francia y España, en medio de la presión regulatoria para el uso de envases reciclables.
- Asia Pacífico: Capturará una cuota de mercado del 30-32% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 2,8-3,2%, con China, India, Japón y Corea del Sur impulsando la ampliación de la capacidad de envasado.
- Segmento más importante: El embalaje representa entre el 48 % y el 52 % de la cuota de mercado en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) del 2,3 % al 2,7 % hasta 2034, impulsado por los formatos de alimentos, productos para el hogar y comercio electrónico.
- Segmento de alto crecimiento: La tecnología automática representa entre el 54 % y el 58 % de la cuota de mercado en 2025 y avanza a una tasa de crecimiento anual compuesta (CAGR) del 2,8 % al 3,2 % hasta 2034, a medida que los convertidores priorizan la repetibilidad y la reducción de residuos.
- Empresas clave analizadas en detalle: AIM Machintechnik Pvt. Ltd.; BOBST Group SA; Comexi Group Industries, SAU; Edale Ltd.; Heidelberger Druckmaschinen AG; Koenig & Bauer AG; Mark Andy Inc.; MPS Systems BV; Nilpeter A/S; OMET Srl; Printing Machine Co.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de impresión ha evolucionado desde sistemas mecánicos hasta células de producción en red con servocontrol, que incorporan registro automático, control de viscosidad, inspección y recuperación de trabajos. El uso de cilindros de impresión comunes mejoró la impresión de películas a alta velocidad, y los sistemas modulares en línea ampliaron las capacidades de la flexografía para etiquetas, fundas retráctiles e impresión de cajas ligeras. La gama cromática ampliada, las planchas de fotopolímero y el curado LED UV o a base de agua minimizan ahora los residuos de preparación y garantizan la consistencia del color. En términos de economía de producción, existe una creciente preferencia por las prensas que permiten tiradas cortas sin pérdida de repetibilidad.
Durante el período previsto, la inversión se verá impulsada por el crecimiento de la transformación de envases en India, el sudeste asiático, el Golfo Pérsico y determinados mercados africanos. Las normativas de reciclabilidad en Europa y los programas de simplificación de materiales de las marcas impulsarán las pruebas con papel y polietileno monomaterial. La presencia regional también será clave en la selección de proveedores. La inversión se moderará debido a que los transformadores tienden a modernizar los sistemas de inspección, secado y flujo de trabajo en las líneas de impresión existentes, en lugar de reemplazarlas por completo.
Alcance del informe de mercado de máquinas de impresión flexográfica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.750 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,10% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de máquinas de impresión flexográfica
La expansión del mercado de máquinas de impresión flexográfica depende del volumen de envases, el número de referencias de productos y los esfuerzos de los convertidores por reducir los residuos de preparación. Aplicaciones como la alimentaria, la de cuidado personal, la farmacéutica y la logística ayudan a las prensas a mantener un buen ritmo de producción, mientras que los proyectos más pequeños requieren preajuste automático e inspección en circuito cerrado. La cadena de valor está compuesta por fabricantes de prensas, fabricantes de rodillos anilox y planchas, profesionales de tintas y curado, proveedores de software, integradores de sistemas, distribuidores y proveedores de servicios de mantenimiento.
Los proveedores siguen estando muy orientados a la ingeniería, y el bastidor fundido, el cilindro, el servomotor, el secador y la electrónica requieren un largo proceso de validación. Las marcas europeas dominan las prensas modulares y de banda ancha de alta gama, mientras que las marcas indias y asiáticas dominan las máquinas apiladas y en línea debido a su enfoque en los costos. La disponibilidad de componentes, la capacidad de servicio y la capacitación adquieren mayor importancia que el costo inicial para la rentabilidad de la propiedad debido a los tiempos de inactividad inesperados.
La fragmentación es evidente en el Informe de Mercado de Máquinas de Impresión Flexográfica debido a las diferencias en las aplicaciones de cada empresa. BOBST Group SA y Comexi Group Industries, SAU están orientadas a la automatización para envases flexibles; Mark Andy Inc., Nilpeter A/S, MPS Systems BV, OMET Srl y Edale Ltd. están orientadas a etiquetas de banda estrecha y mediana; y Heidelberger Druckmaschinen AG y Koenig & Bauer AG están orientadas a la ingeniería y la impresión en general.
Empresas como AIM Machintechnik Pvt. Ltd. e Printing Machine Co. están atendiendo las necesidades de regiones en desarrollo como la India. La inversión se centra en servicios conectados, control automatizado del color, sistemas híbridos y centros de aplicaciones. Se ha adoptado un posicionamiento estratégico que incluye equipos con gestión del ciclo de vida, recetas y análisis, además de opciones de modernización.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de máquinas de impresión flexográfica: Perspectivas estratégicas
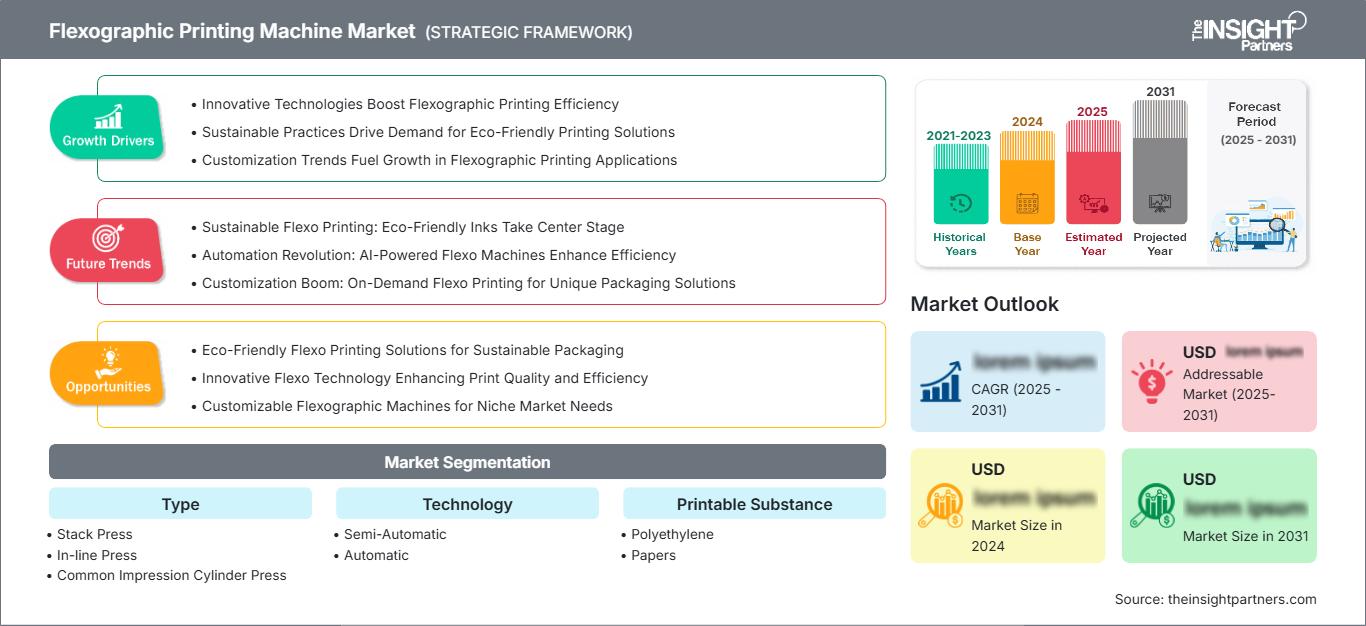
Perspectivas regionales
Mercado de máquinas de impresión flexográfica en Norteamérica
La región representa entre el 31 % y el 33 % de la cuota de mercado de máquinas de impresión flexográfica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 1,8 % al 2,2 % entre 2026 y 2034. La cuota de mercado de las máquinas de impresión flexográfica se caracteriza por una importante capacidad instalada que abastece a aplicaciones de envasado de alimentos, etiquetado autoadhesivo, preimpresión de cartón ondulado y bienes de consumo. Cada vez más, las inversiones en reemplazo priorizarán la configuración automática de la impresión, la inspección y el mantenimiento basado en la nube por encima de la simple velocidad de operación.
La concentración de convertidores genera uniformidad en la flota y los procesos. Canadá provee papel y embalaje flexible, mientras que la producción en países cercanos y la fabricación de bienes de consumo permiten a México contribuir a la producción. La madurez limita la tasa de crecimiento; sin embargo, la sostenibilidad, la escasez de mano de obra y la menor duración de las campañas impulsan mejoras en la maquinaria. La demostrabilidad, las piezas de repuesto y la capacitación son muy valoradas, ya que el tiempo de inactividad es crucial en la automatización.
Mercado estadounidense de máquinas de impresión flexográfica
En 2025, Estados Unidos representó entre el 79 % y el 81 % de los ingresos de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 1,9 % al 2,3 % hasta 2034. Entre los factores que impulsan este crecimiento se incluyen las etiquetas autoadhesivas, las etiquetas termoencogibles, los envases flexibles para alimentos, las etiquetas de identificación para el sector sanitario y los productos de cartón ondulado para el comercio electrónico. Con una mayor disponibilidad de marcas, la rotación de personal será más frecuente, por lo que el control servo, el registro automático y la inspección en línea desempeñan un papel fundamental en la elección de las imprentas.
Internamente, Mark Andy Inc. es un actor principal, mientras que BOBST Group SA, Nilpeter A/S, MPS Systems BV, OMET Srl y Edale Ltd. operan en Estados Unidos a través de ventas, demostraciones y servicios. La menor disponibilidad de mano de obra favorece la aplicación de la fabricación y el diagnóstico de recetas. Las inversiones no están distribuidas uniformemente debido a que las tasas de interés influyen en la financiación de la compra de maquinaria; sin embargo, existen algunos proyectos de reemplazo, especialmente de nuevas imprentas que ayudan a minimizar el desperdicio de sustrato y el tiempo de preparación.
Mercado europeo de máquinas de impresión flexográfica
Se estimaba que el mercado europeo alcanzaría entre el 27 % y el 29 % en 2025, con una proyección de crecimiento anual compuesto (CAGR) del 1,5 % al 1,9 %. Alemania lidera en ingeniería de maquinaria de envasado, con empresas transformadoras orientadas a la exportación y una infraestructura de servicios bien desarrollada. En el Reino Unido, la modernización de las etiquetas y los envases flexibles continúa impulsada por la eficiencia laboral y las prácticas sostenibles de los minoristas, que fomentan la automatización, el curado LED y la mejora de los procesos de inspección. La CAGR proyectada para Alemania, del 1,4 % al 1,8 %, se debe a un mercado de reemplazo más maduro, más que al crecimiento de la capacidad.
En Francia, Italia y España, la mayor diversidad en la demanda de alimentos, bebidas, productos farmacéuticos y etiquetado premium entra en juego. El conocimiento local de los equipos y el desarrollo de clústeres de envases flexibles son factores clave para Italia y España, mientras que Francia hace hincapié en la trazabilidad y la normativa. El Reglamento de la UE sobre envases y residuos de envases contribuye al rediseño y la validación de materiales, lo que favorece el uso de prensas que trabajan tanto con papel como con películas monomateriales reciclables. Las tasas de crecimiento siguen siendo moderadas: Reino Unido: 1,6-2,0%, Francia: 1,4-1,8%, Italia: 1,7-2,1% y España: 1,8-2,2%.
Mercado de máquinas de impresión flexográfica en la región Asia-Pacífico
Se calculó que la participación de APAC sería del 30-32%, con un crecimiento anual compuesto previsto del 2,8-3,2% para 2025. La capacidad instalada en la región de APAC está impulsada por China, mientras que India crece gracias al envasado de alimentos, medicamentos y el comercio minorista organizado. Las etiquetas de buena calidad y la flexibilidad de diseño son populares en Japón y Corea del Sur, mientras que Australia necesita renovarlas.
Las políticas que fomentan la producción local, las exportaciones y la automatización impulsan la inversión en maquinaria. Los compradores combinan la eficiencia europea con las ventajas de costes locales mediante servicios y formación. Las pruebas de películas monomateriales y envases de papel promueven la versatilidad de las prensas, en particular el uso de cilindros de impresión y sistemas modulares en línea.
Mercado de máquinas de impresión flexográfica de Oriente Medio y África
La región de Oriente Medio y África (MEA) experimentará un crecimiento anual compuesto del 2,4-2,8% hasta 2034. La mayor inversión provendrá de Arabia Saudita, gracias a sus esfuerzos por diversificar la industria, garantizar la seguridad alimentaria y producir bienes de consumo de fabricación local. Los Emiratos Árabes Unidos participarán en negocios regionales y aplicaciones de marcas premium, mientras que Sudáfrica contará con la base de conversión más amplia en MEA.
Las compras en RoMEA dependerán de los proyectos y estarán sujetas a consideraciones financieras como los tipos de cambio, la financiación y la asistencia técnica. La disponibilidad de energía facilita el funcionamiento de las plantas de envasado de alta capacidad; sin embargo, el uso de secadores adecuados y la gestión de disolventes serán cruciales.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos de impresión crezca a una tasa de crecimiento anual compuesta (TCAC) del 1,9 % al 2,3 % durante el período 2026-2034. El alcance del mercado de máquinas de impresión flexográfica, según la arquitectura de la prensa, refleja el comportamiento del sustrato, el ancho de la banda, la longitud de la tirada, la tolerancia de registro y las necesidades de conversión en línea. Las prensas de cilindro de impresión común siguen siendo fundamentales para las películas flexibles, las prensas en línea son útiles para el etiquetado y el acabado, y las prensas de apilamiento conservan su valor cuando la versatilidad, el mantenimiento accesible y los requisitos de capital moderados influyen en la adquisición.
- Prensas apilables: Preferidas por los convertidores que buscan reducir costos y que procesan papel, bolsas y materiales flexibles más sencillos, las configuraciones apilables ofrecen estaciones accesibles, flexibilidad de aplicación y capacidad incremental sin necesidad de automatización de alta gama.
- Prensas en línea: Eficaces en etiquetas y embalajes ligeros, los sistemas en línea combinan impresión, recubrimiento, embellecimiento y troquelado, lo que aumenta la eficiencia del producto final y reduce los pasos de conversión separados.
- Prensa cilíndrica de impresión común: Su arquitectura permite un manejo estable de la banda, un registro preciso y una impresión de alta velocidad en películas extensibles, lo que la convierte en una opción estratégica para la producción de envases flexibles exigentes.
Tecnología
Se prevé que el segmento de Tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,5 % al 2,9 % hasta 2034. La automatización gana terreno a medida que se acortan los plazos de entrega y la escasez de operarios cualificados persiste, si bien las máquinas semiautomáticas conservan su relevancia para los convertidores de menor volumen y aquellos con presupuestos limitados. Las decisiones de compra comparan cada vez más el desperdicio, el tiempo de cambio de formato, la repetibilidad de las recetas y las necesidades de personal, en lugar de basarse únicamente en la velocidad nominal, lo que favorece las actualizaciones modulares cuando la sustitución completa no resulta rentable.
- Semiautomáticas: Estas prensas siguen siendo prácticas para convertidores más pequeños con trabajos variados, menor utilización y personal con experiencia, ya que ofrecen costes de adquisición asequibles y un mantenimiento sencillo.
- Automático: Las plataformas automáticas lideran la inversión porque la preconfiguración, el control de registro, la limpieza, la inspección y la recuperación de tareas mejoran la repetibilidad, reducen el desperdicio inicial y admiten la producción en varios turnos.
Sustancia imprimible
Se prevé que el segmento de sustancias imprimibles registre una tasa de crecimiento anual compuesta (TCAC) del 2,0 % al 2,4 % durante el período 2026-2034. La demanda de polietileno sigue vinculada a los envases flexibles para alimentos, productos de higiene y artículos para el hogar, que requieren una tensión controlada y un secado eficaz. El papel adquiere relevancia estratégica a medida que las marcas evalúan envoltorios, bolsas, etiquetas y cajas reciclables. Las prensas capaces de alternar entre bobinas porosas y no porosas ofrecen a los convertidores resiliencia ante la incertidumbre en las transiciones de materiales.
- Polietileno: Los volúmenes de envases flexibles mantienen la demanda, mientras que la reducción del calibre y las estructuras monomateriales requieren una tensión, un registro, un secado y una adhesión de la tinta precisos en películas cada vez más delgadas.
- Papel: El papel se utiliza para etiquetas, bolsas, envoltorios, cajas y soportes impresos, beneficiándose de las iniciativas de reciclaje y requiriendo prensas que gestionen la absorbencia, la variabilidad de las fibras y las diferencias en los recubrimientos.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,2 % al 2,6 % hasta 2034. El embalaje genera la mayor demanda de equipos, las etiquetas producen frecuentes necesidades de tiradas cortas y acabados especiales, y los soportes de impresión siguen siendo un sector consolidado. La combinación de aplicaciones determina el ancho de banda, el curado, la inspección y las configuraciones de acabado. Los proveedores que demuestren la rentabilidad de la producción con los diseños y sustratos reales de los clientes pueden acortar los ciclos de validación y obtener más financiación.
- Etiquetado: Diversidad de SKU, información reglamentaria y soporte para decoración de primera calidad en prensas modulares en línea capaces de realizar cambios rápidos, múltiples procesos y una calidad constante en campañas más cortas.
- Embalaje: Los usos en alimentos, bebidas, cuidado personal, artículos para el hogar y logística hacen del embalaje la aplicación más importante, compatible con prensas de film de banda ancha y configuraciones versátiles centradas en el papel.
- Medios impresos: Esta aplicación consolidada favorece los equipos fiables y económicos para volúmenes recurrentes, y las decisiones de sustitución se centran en la carga de mantenimiento, el consumo de energía y la compatibilidad con los flujos de trabajo existentes.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Etiqueta |
Alto |
Etiquetas inteligentes |
Escalada |
|
Embalaje |
Alto |
Material único |
Maduro |
|
Medios impresos |
Bajo |
Modernización Lean |
Maduro |
Factores de crecimiento del mercado de máquinas de impresión flexográfica y análisis de su impacto
La proliferación de referencias de productos en el embalaje aumenta la intensidad de los cambios de formato.
Los propietarios de marcas están fragmentando los volúmenes según el sabor, el idioma, la promoción, el tamaño y el canal de distribución, lo que resulta en una reducción de la longitud promedio de las tiradas y un aumento de los trabajos. Este modelo de producción incrementa el valor del registro automático, el ajuste de presión, la limpieza, el almacenamiento de recetas y la inspección en línea. Una prensa que alcanza el color aceptable más rápidamente requiere menos película, papel, tinta y esfuerzo del operario, lo que justifica la automatización incluso con pequeños aumentos de tonelaje cada año. Las necesidades de equipos pasan de la mera velocidad a la productividad y la consistencia de la preparación. Los convertidores de etiquetas y envases flexibles que atienden a diversos clientes sienten el efecto con mayor intensidad debido a la mayor dificultad de programación asociada con los volúmenes pequeños. Aquellos fabricantes de equipos que puedan cuantificar el ahorro en desperdicios generados por sus clientes se verán beneficiados.
El rediseño de materiales requiere una mayor capacidad de sustrato.
Los fabricantes de envases han estado experimentando con construcciones de polietileno reciclable, películas de menor espesor, papeles recubiertos y sustratos a base de fibra para cumplir con las normas reglamentarias y los compromisos adquiridos por sus marcas. Cada tipo de sustrato afecta el nivel de tensión, la resistencia al calor, la adhesión de la tinta, los procesos de secado y el rendimiento del registro. Por lo tanto, es más probable que los convertidores prefieran prensas con capacidad para proporcionar un control servo preciso, un proceso de secado versátil, una impresión constante y recetas de trabajo repetibles para sustratos porosos y no porosos. La influencia no solo se siente en las nuevas instalaciones, sino también cuando las líneas existentes requieren modificaciones en términos de tratamiento corona, inspección, secado y sistema de control. Los proveedores que ofrecen centros de aplicación pueden acelerar los procesos de prueba y escalado.
La escasez de operarios acelera la automatización práctica.
En muchos mercados de conversión maduros, sigue siendo difícil reclutar y retener operadores de prensa experimentados, lo que aumenta la dependencia de controles intuitivos y procedimientos estandarizados. La configuración automatizada de la impresión, la inspección mediante cámara, la gestión de la viscosidad, las secuencias de limpieza y el diagnóstico remoto reducen la intervención manual y permiten que equipos con menos experiencia logren una producción uniforme. El impacto en el mercado es mayor donde las empresas de conversión operan en varios turnos o en plantas geográficamente dispersas, ya que las interfaces estandarizadas y las recetas transferibles mejoran la continuidad. La automatización también modifica la selección de proveedores: la calidad de la capacitación, la respuesta remota, la disponibilidad de repuestos y el soporte de software se convierten en factores clave para la decisión sobre el equipo. En lugar de optar por una producción totalmente autónoma de inmediato, los compradores suelen adoptar funciones prácticas con un retorno de la inversión cuantificable, lo que genera oportunidades para actualizaciones modulares, modernizaciones de controles y contratos de servicio de ciclo de vida.
Tendencias futuras del mercado de máquinas de impresión flexográfica
Las salas de impresión de circuito cerrado se convierten en el estándar operativo.
Las tendencias del mercado de máquinas de impresión flexográfica se centrarán cada vez más en la producción en circuito cerrado, que vincula archivos de trabajo, objetivos de color, ajustes de prensa, datos de inspección y alertas de mantenimiento. Para 2034, la conectividad escalable será tan importante como la arquitectura mecánica, especialmente para los convertidores con múltiples plantas que buscan una producción comparable. La portabilidad de recetas y la generación automática de informes de excepciones reducirán la dependencia de la memoria de cada operador. La ciberseguridad, la propiedad de los datos y la compatibilidad con los sistemas de gestión existentes se convertirán en criterios de adquisición. Se espera que los proveedores ofrezcan servicios de software escalonados, lo que permitirá a los convertidores más pequeños comenzar con la monitorización y expandirse hacia el mantenimiento predictivo, la programación y la evaluación comparativa del rendimiento sin necesidad de reemplazar la plataforma de prensa principal.
La hibridación en la web intermedia amplía los límites de las aplicaciones.
Las plataformas flexográficas de banda media se utilizarán cada vez más para etiquetas, fundas retráctiles, cajas ligeras y embalajes flexibles de tiradas cortas. Las prensas modulares más anchas ofrecen suficiente espacio para una producción de embalaje eficiente, manteniendo al mismo tiempo opciones de decoración en línea, conversión y datos variables digitales. Esta convergencia permite a los convertidores diversificarse sin necesidad de crear departamentos de producción independientes para cada formato. La inversión favorecerá las arquitecturas configurables que incorporan módulos de inyección de tinta, serigrafía, estampado, laminación o troquelado según la demanda. La hibridación no sustituirá a la flexografía convencional; en cambio, las unidades digitales gestionarán el versionado y el contenido variable, mientras que las estaciones flexográficas aplicarán colores, recubrimientos y tinta blanca económicos, creando flujos de trabajo equilibrados para carteras de marcas fragmentadas.
Oportunidades de mercado para máquinas de impresión flexográfica
Centros de solicitud regionales y paquetes de financiación
Los proveedores de equipos pueden impulsar la demanda en India, el sudeste asiático, Oriente Medio y África, según las previsiones del mercado de máquinas de impresión flexográfica, combinando la capacidad de demostración con financiación y servicio local. Muchos convertidores comprenden el potencial de la flexografía, pero no pueden validar películas, tintas o flujos de trabajo desconocidos sin pruebas a escala de producción. Los centros de aplicación regionales pueden albergar pruebas de sustratos, certificación de operadores y simulaciones de trabajos de clientes, reduciendo la incertidumbre técnica antes de la compra. La financiación respaldada por el proveedor, el arrendamiento y los paquetes de automatización por etapas pueden abordar las limitaciones de capital al tiempo que preservan las opciones de actualización. La oportunidad es práctica: los fabricantes deben alinear a distribuidores, prestamistas, socios de consumibles y centros de repuestos en torno a clústeres de conversión definidos. El éxito depende del tiempo de actividad documentado, la puesta en marcha rápida y los costes del ciclo de vida transparentes, más que del precio del equipo únicamente.
Ecosistemas de modernización para prensas instaladas
La amplia base instalada ofrece la oportunidad de vender actualizaciones de control, inspección, secado, limpieza y conectividad antes de la sustitución completa de la prensa. Los convertidores con presupuestos limitados pueden mejorar la gestión de residuos, la consistencia y la productividad del operario modernizando las funciones críticas, prolongando la vida útil de los activos y preparando los sistemas de datos para futuras plataformas. Los proveedores deben desarrollar paquetes de modernización auditados por generación de prensa, con el apoyo de diagnósticos remotos y acuerdos de nivel de servicio. Las alianzas con especialistas en cámaras, viscosidad, curado y flujo de trabajo pueden ampliar la cobertura sin diluir la responsabilidad de ingeniería. Una hoja de ruta de actualización estructurada también fortalece la fidelización de clientes, ya que los datos de rendimiento revelan cuándo la inversión incremental deja de ser rentable, generando así clientes potenciales cualificados para nuevos equipos.
Novedades recientes
- Marzo de 2026: Multitec ha presentado su nueva prensa flexográfica de manga S3S de 670 mm, desarrollada específicamente para el mercado de envases flexibles. La empresa exhibió la máquina durante una jornada de puertas abiertas de dos días en sus instalaciones de Faridabad. Este lanzamiento coincide con la creciente demanda que enfrentan los convertidores de envases indios por tiradas de producción más cortas, mayor variedad de productos y plazos de entrega más rápidos. Si bien la rotograbado sigue siendo idónea para la producción a gran escala, las marcas buscan cada vez más flexibilidad a medida que introducen más referencias y envases personalizados.
- Mayo de 2026: Royal Packing ha anunciado el lanzamiento de una nueva línea de producción de planchas flexográficas, desarrollada para mejorar la eficiencia, la uniformidad y la calidad de impresión en las operaciones modernas de embalaje y etiquetado. El sistema se presentó el 8 de mayo de 2026, con el objetivo de satisfacer la creciente demanda de impresión flexográfica de alta velocidad y alta resolución.
- Mayo de 2025: FLU ha presentado una nueva máquina de impresión flexográfica de alta velocidad de dos colores, dirigida a fabricantes de envases que buscan una producción más rápida, una calidad de impresión uniforme y una mayor eficiencia operativa. La máquina se anunció el 10 de mayo de 2025, en respuesta a la creciente demanda de la industria del embalaje por una mayor productividad y una impresión más precisa.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -