
Panorama general de los ingresos, la demanda y las tendencias del mercado de sustratos y obleas de GaN.
Tamaño del mercado de sustratos y obleas de GaN y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por aplicación (LEDs, láseres, dispositivos de RF, transistores, otros); usuario final (TI y telecomunicaciones, atención médica, automóviles, electrónica de consumo, militar y defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00026587
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 18, 2026


Tamaño del mercado en 2025
175,63 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
425,71 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,34 %
Índice de crecimiento
Mercado potencial
2.669,50 millones de dólares estadounidenses
(2026-2034)
El mercado de sustratos y obleas de GaN estaba valorado en 175,63 millones de dólares estadounidenses en 2025 y se espera que alcance los 425,71 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 10,34 % durante el período 2026-2034.
Análisis y perspectivas del mercado de sustratos y obleas de GaN
- América del Norte: Se estima que la cuota de mercado en 2025 será del 26-29%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 10,8-11,6%, impulsada por la electrónica de defensa, la conversión de energía para centros de datos, la infraestructura de telecomunicaciones y la inversión en semiconductores compuestos.
- EE. UU.: El país concentra entre el 82 % y el 86 % de la demanda norteamericana en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 10,9 % al 11,7 % hasta 2034.
- Europa: Se estima que la cuota de mercado en 2025 será del 19-22%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 9,8-10,6%; Alemania lidera el mercado, mientras que Francia, el Reino Unido, Italia y España contribuyen con la demanda de los sectores automotriz, aeroespacial e industrial.
- Asia Pacífico: Se estima que la cuota de mercado en 2025 será del 43-47%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 12,4-13,2%; Japón lidera la producción de sustratos nativos de alta calidad, mientras que China y Corea del Sur impulsan la fabricación de LED, radiofrecuencia y productos electrónicos.
- Segmento más grande: Los LED representan una cuota de mercado estimada del 36-40% en 2025 y se expanden a una tasa de crecimiento anual compuesta (CAGR) del 9,8-10,6% hasta 2034.
- Segmento de alto crecimiento: Se estima que los transistores tendrán una cuota de mercado del 21-25% en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 13,4-14,2% hasta 2034.
- Empresas clave analizadas en detalle: AIXTRON SE, Soitec Belgium NV, Fujitsu Limited, GaN Systems Inc., Kyocera Corporation, Mitsubishi Chemical Group Corporation, Compagnie de Saint-Gobain SA, Soitec SA, Sumitomo Electric Industries, Ltd. y Toshiba Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El interés comercial en el desarrollo de sustratos pasó de las obleas de zafiro utilizadas para la fabricación de LED al desarrollo de sustratos de GaN sobre silicio, GaN sobre SiC y GaN nativo para electrónica de alta potencia. Se pueden obtener más chips por oblea debido al mayor tamaño de la oblea, las mejoras en el proceso de epitaxia en fase de vapor de hidruro, las menores densidades de dislocación y un mayor control de la curvatura. La comercialización es específica de la tecnología debido a las necesidades de equipo específicas para el crecimiento de cristales, el corte, el pulido, la preparación para epitaxia y las pruebas de defectos. Los fabricantes de dispositivos prueban cada vez más los sustratos con epitaxia para evitar desajustes térmicos, agrietamiento y pérdidas de rendimiento.
Hasta 2034, se prevén inversiones en GaN nativo de seis pulgadas, GaN sobre silicio de 200 mm, sistemas de gestión térmica y líneas piloto regionales. La región de Asia-Pacífico seguirá siendo el centro de producción, mientras que Norteamérica y Europa fortalecerán su capacidad de fabricación nacional de semiconductores. Las normativas más estrictas sobre eficiencia energética, la densificación de las telecomunicaciones, la electrificación de vehículos y el desarrollo del sector militar ofrecen oportunidades adicionales para su adopción. Las empresas capaces de garantizar una buena calidad de cristal, la seguridad de la cadena de suministro de galio y la ingeniería de aplicaciones disfrutarán de ciclos de desarrollo más largos para los programas de sus clientes.
Alcance del informe de mercado sobre sustratos y obleas de GaN
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 175,63 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 425,71 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,34% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sustratos y obleas de GaN
El mercado de obleas de sustrato de GaN se ha visto impulsado por aplicaciones que requieren alta tensión de ruptura, conmutación rápida, operación a alta frecuencia y una eficaz disipación de calor. Los amplificadores de RF, los diodos láser, los LED avanzados, los cargadores, los inversores y los transistores de potencia son ejemplos de dispositivos que aprovechan estas propiedades físicas para crear componentes en miniatura con pérdidas reducidas. La cadena de suministro está compuesta por proveedores de materia prima, cultivadores de cristales, productores de obleas, cultivadores epitaxiales, fabricantes de equipos de deposición, fundiciones, diseñadores de dispositivos finales y fabricantes de equipos originales (OEM).
La limitación para el aumento de la oferta está definida por el tiempo del ciclo de crecimiento del cristal, el manejo de dislocaciones, la curvatura de la oblea, la experiencia en pulido y el costo de calificación. El material de sustrato de GaN tiene excelentes características de coincidencia de red, pero implica un mayor costo y diámetros comerciales más pequeños que los sustratos no nativos. Por otro lado, GaN sobre SiC ofrece un rendimiento de RF excepcional, mientras que GaN sobre silicio tiene una integración mejorada con las grandes fundiciones de silicio existentes. Los clientes consideran el rendimiento térmico, la densidad de dislocaciones, el tamaño del diámetro, la capacidad de suministro y el rendimiento general del dispositivo como criterios al seleccionar sustratos.
El informe de mercado de obleas de sustrato de GaN abarca una industria competitiva que incluye equipos, materiales, sustratos, dispositivos y obleas diseñadas. AIXTRON SE ofrece capacidad de fabricación mediante MOCVD, mientras que Soitec SA y Soitec Belgium NV cubren las necesidades de sustratos diseñados y epitaxia de GaN. Mitsubishi Chemical Group Corporation y Sumitomo Electric Industries, Ltd. ofrecen capacidad de crecimiento de cristales, y Kyocera Corporation y Compagnie de Saint-Gobain SA poseen conocimientos técnicos en tecnología de materiales.
El posicionamiento ha adquirido una importancia creciente en lo que respecta a las hojas de ruta de diámetros, el codesarrollo con clientes, la propiedad intelectual y el suministro garantizado. Fujitsu Limited y Toshiba Corporation mantienen vínculos en el desarrollo de dispositivos de sistema, mientras que GaN Systems Inc. asocia el desarrollo de sustratos con la comercialización de dispositivos de potencia. Las inversiones se concentrarán en la transición a la producción en volumen, la inspección y recuperación automatizadas, así como en sustratos específicos para RF, láseres y dispositivos de potencia verticales. El ciclo de cualificación ampliado se ajusta a los proveedores que demuestran consistencia entre lotes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
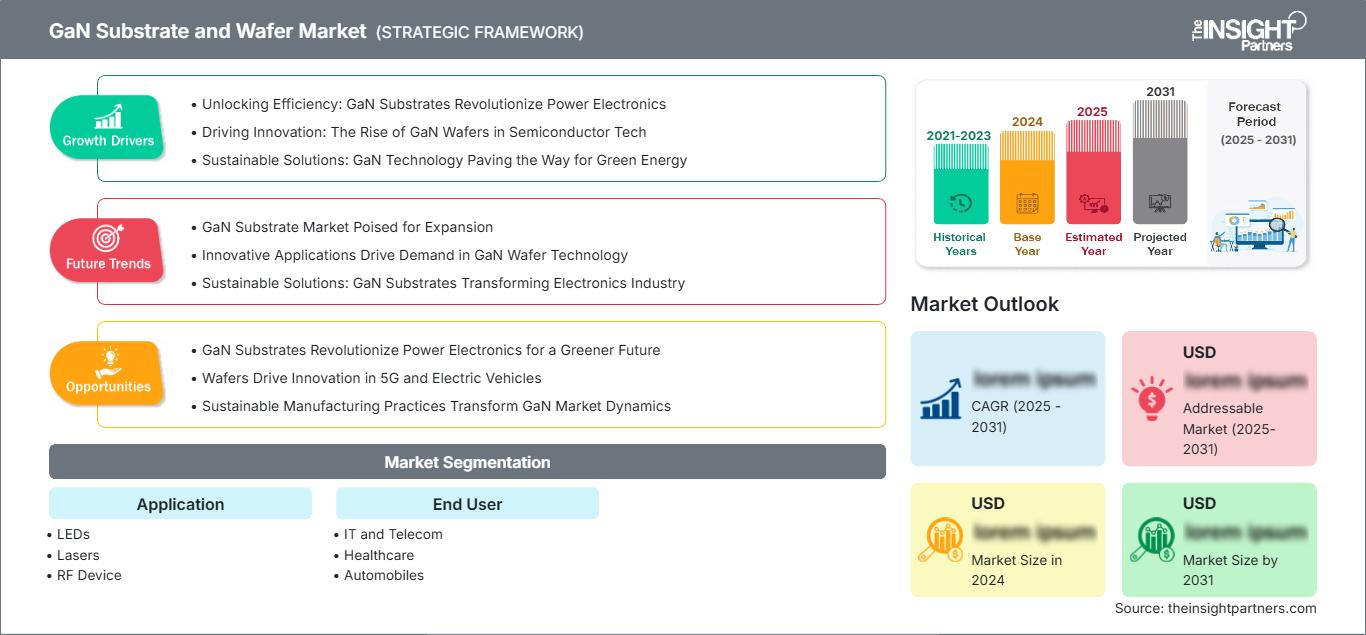
Mercado de sustratos y obleas de GaN: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de obleas de sustrato de GaN
América del Norte representará entre el 26 % y el 29 % de la cuota de mercado de obleas de sustrato de GaN modeladas en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 11,6 % hasta 2034. Los radares de defensa, las comunicaciones por satélite, la infraestructura 5G, la conversión de energía en centros de datos y la movilidad eléctrica impulsan la demanda. Los incentivos gubernamentales para semiconductores, las universidades y las fundiciones de circuitos de radiofrecuencia facilitan la cualificación de los sustratos, mientras que la importación de galio y obleas específicas constituye la principal vulnerabilidad de la cadena de suministro.
En la región, los clientes valoran el GaN sobre carburo de silicio para aplicaciones de radiofrecuencia de alta potencia, el GaN sobre silicio para aplicaciones de electrónica de potencia escalables y el GaN nativo para dispositivos láser de baja impedancia y el desarrollo de dispositivos verticales. Las compras incluyen cada vez más factores como la trazabilidad, la sostenibilidad del suministro, el cumplimiento de las normativas de control de exportaciones y los requisitos de las fundiciones de confianza. La cooperación entre productores de materiales, productores de capas epitaxiales, fabricantes de dispositivos y laboratorios de defensa reduce la curva de aprendizaje; sin embargo, las rigurosas pruebas de fiabilidad dificultan el cambio de proveedores.
Mercado estadounidense de obleas de sustrato de GaN
Se estima que Estados Unidos representará entre el 82 % y el 86 % de la demanda de Norteamérica para 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,9 % al 11,7 % hasta 2034. Esto se debe a las compras de electrónica de defensa, las plantas de fabricación de semiconductores compuestos, el diseño de equipos de telecomunicaciones y las empresas emergentes de dispositivos de potencia. GaN Systems Inc. y otros actores internacionales importantes cuentan con operaciones técnicas y comerciales, mientras que universidades y laboratorios nacionales realizan investigaciones sobre la caracterización de sustratos, la gestión térmica y las pruebas de fiabilidad.
Entre las áreas de aplicación de interés se incluyen sistemas de radar y módulos satelitales, módulos de carga rápida, servidores, lidar y módulos de potencia para automoción. El GaN sobre SiC es importante en el caso de la densidad de potencia de RF, mientras que el GaN de gran diámetro sobre silicio desempeña un papel fundamental en aplicaciones de conmutación debido a la preocupación por el bajo coste. La tecnología nativa de GaN se ha centrado en transistores verticales y diodos láser. Las exigencias de los clientes son cada vez mayores e incluyen ahora capacidades de procesamiento, trazabilidad, especificaciones de obleas y asistencia en el diseño.
Mercado europeo de obleas de sustrato de GaN
Europa representa una cuota de mercado estimada del 19 % al 22 % en 2025, con un crecimiento anual compuesto del 9,8 % al 10,6 % hasta 2034. Alemania lidera el mercado gracias a la electrónica de potencia para automoción, los accionamientos industriales, los sistemas MOCVD y los consorcios de investigación. El Reino Unido aporta diseños de radiofrecuencia (RF) y ecosistemas de semiconductores compuestos, mientras que Francia cuenta con sustratos de ingeniería, iniciativas aeroespaciales, de defensa y de semiconductores.
Italia y España generan una demanda adicional en los sectores de telecomunicaciones, energías renovables, ferrocarriles y electrónica automotriz. La eficiencia energética, la resiliencia de la cadena de suministro, la reciclabilidad de los procesos y la certificación según las normas automotrices y aeroespaciales representan prioridades para los clientes europeos. AIXTRON SE, Soitec SA, Soitec Belgium NV y Compagnie de Saint-Gobain SA son actores clave en este campo. Las líneas piloto conjuntas y los esfuerzos de investigación internacionales facilitan la transición de los materiales de laboratorio a la producción en volumen, a pesar de los costes energéticos y las dificultades de aprovisionamiento.
Mercado de obleas de sustrato de GaN en la región Asia-Pacífico
La cuota de mercado prevista para Asia Pacífico es del 43-47% en 2025, con un crecimiento anual compuesto del 12,4-13,2% hasta 2034. Japón es líder del mercado en la fabricación de sustratos de alta calidad gracias a su consolidada tecnología de crecimiento de cristales. China impulsará su negocio en la fabricación de LED, electrónica de potencia y productos de telecomunicaciones.
Corea del Sur combinará sus tecnologías de pantallas y electrónica de consumo con inversiones en semiconductores compuestos. India desarrollará su industria de productos electrónicos y de telecomunicaciones, mientras que Australia aportará sus capacidades de investigación, aplicaciones de defensa y aplicaciones de energía para la minería al mercado global de semiconductores compuestos.
Mercado de obleas de sustrato de GaN en Oriente Medio y África
Según las proyecciones, Oriente Medio y África crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8,9 % al 9,7 % hasta 2034. Arabia Saudita lidera el sector de semiconductores, energías renovables, localización de defensa y centros de datos. Emiratos Árabes Unidos participa a través de las comunicaciones, el espacio, las infraestructuras inteligentes y la financiación de tecnologías avanzadas; Sudáfrica participa en telecomunicaciones e I+D.
La adopción de la tecnología RoMEA se ve impulsada por proyectos de comunicaciones por satélite, radares, electrónica de potencia para entornos exigentes e infraestructura eficaz. La capacidad de fabricación de obleas es baja, por lo que las importaciones son cruciales. La cooperación con proveedores internacionales, universidades y centros tecnológicos podría proporcionar ingeniería de aplicaciones antes de que la costosa fabricación de sustratos resulte económicamente viable.
Análisis de segmentación
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,4 % al 12,2 % durante el período 2026-2034. El mercado de obleas de sustrato de GaN abarca la optoelectrónica consolidada y los usos de RF y dispositivos de potencia de rápido crecimiento. Los LED mantienen el volumen de producción, los láseres requieren cristales con pocos defectos, los dispositivos de RF priorizan el rendimiento térmico y los transistores se benefician de altos campos de ruptura. La cualificación depende del ajuste de la red cristalina, el diámetro de la oblea, el acabado superficial, la resistencia térmica y la compatibilidad con la epitaxia posterior.
- Los LED mantienen la mayor demanda instalada a través de sistemas de iluminación, pantallas, retroiluminación y luz ultravioleta, mientras que la mejora de la eficiencia y el desarrollo de micro-LED siguen manteniendo la calidad del sustrato como un factor estratégico importante.
- Los láseres requieren obleas uniformes y con pocos defectos para el almacenamiento óptico, la proyección, los equipos médicos, la detección y el procesamiento industrial, por lo que la calidad del GaN nativo y la consistencia de la longitud de onda son factores decisivos.
- Dispositivos de radiofrecuencia: La demanda se centra en estaciones base de telecomunicaciones, radares, enlaces satelitales y guerra electrónica, donde la tecnología GaN-on-SiC ofrece una alta densidad de potencia y disipación de calor.
- Transistores: Representan la aplicación de más rápido crecimiento, ya que los cargadores, los centros de datos, los vehículos eléctricos y los convertidores industriales buscan una mayor frecuencia de conmutación, diseños compactos y menores pérdidas de potencia.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,2 % al 12,0 % durante el período 2026-2034. La adopción refleja las diferentes prioridades de cualificación en los sectores de comunicaciones, sistemas médicos regulados, vehículos, productos de consumo energético y plataformas de defensa. Las tecnologías de la información y las telecomunicaciones hacen hincapié en la eficiencia de la radiofrecuencia y los servidores; los automóviles exigen fiabilidad a lo largo de su vida útil; la electrónica de consumo prioriza el coste y el tamaño; el sector sanitario valora la precisión; y los compradores militares y de defensa requieren un suministro fiable y un rendimiento óptimo en entornos extremos.
- Informática y telecomunicaciones: Lidera la demanda a través de amplificadores de estaciones base, enlaces satelitales, fuentes de alimentación para centros de datos y equipos de red que requieren un funcionamiento eficiente de alta frecuencia, control térmico y disponibilidad confiable de obleas.
- Healthcare: Uses GaN-enabled lasers, imaging, sterilization, sensing, and compact power systems, with adoption governed by traceability, device reliability, and regulated design cycles.
- Automobiles: Expands through onboard charging, DC-DC conversion, lidar, and power management, where reduced switching losses and smaller thermal systems improve vehicle efficiency.
- Consumer Electronics: Converts wafer performance into compact fast chargers, adapters, displays, and audio products, demanding large-diameter economics, high yield, and rapid product qualification.
- Military and Defense: Prioritizes radar, electronic warfare, secure communications, and space systems, placing exceptional value on RF power density, thermal resilience, provenance, and long-term availability.
Opportunity Snapshot
|
Application |
Revenue Contribution |
Trend Tag |
Adoption Stage |
|
LEDs |
High |
Micro LEDs |
Mature |
|
Lasers |
Medium |
Low Defects |
Scaling |
|
RF Device |
High |
6G RF |
Scaling |
|
Transistors |
High |
Vertical GaN |
Emerging |
GaN Substrate Wafer Market Forecasts favor transistors because power conversion combines strong efficiency economics with expanding addressable systems. RF devices remain qualification-intensive and strategically valuable, LEDs provide manufacturing scale, and lasers reward defect control. Capital allocation should prioritize diameter migration, surface consistency, thermal performance, and customer co-development.
GaN Substrate and Wafer Market Growth Drivers and Impact Analysis
5G, 6G, and defense RF systems raise thermal requirements
Telecom densification and defense modernization require amplifiers that sustain output power at high frequencies without excessive cooling. GaN-on-SiC substrates support these designs through strong thermal conductivity and high breakdown fields, enabling compact base-station radios, radar arrays, satellite terminals, and electronic-warfare modules. The substrate impact extends beyond wafer volume: lower defect density, controlled bow, and epi-ready surfaces improve device uniformity and module yield. As networks move toward higher bands and active antenna architectures, each site uses more RF channels. Suppliers that maintain lot consistency and secure SiC and gallium inputs can convert qualification wins into durable production programs, while inferior thermal performance directly restricts power density.
Efficient power conversion expands transistor demand
Los centros de datos, los cargadores rápidos, los vehículos eléctricos, los equipos de energía renovable y los accionamientos industriales buscan frecuencias de conmutación más altas y menores pérdidas de conversión. Los transistores de GaN pueden reducir el tamaño de los componentes pasivos y los requisitos de refrigeración, lo que genera ahorros a nivel de sistema que justifican el uso de materiales semiconductores de alta calidad. Las obleas de GaN sobre silicio de mayor tamaño mejoran la compatibilidad de la fábrica y la rentabilidad de los chips, mientras que el GaN nativo admite arquitecturas verticales para voltajes más altos. El efecto comercial es una segmentación de sustratos más amplia en lugar de una única plataforma ganadora. Los proveedores de obleas deben alinear el diámetro, la resistividad, el comportamiento térmico y las especificaciones de superficie con las estructuras de los dispositivos. Los clientes evalúan cada vez más el costo total de los chips de buena calidad, la confiabilidad y la garantía de suministro, lo que crea oportunidades para ofertas de sustrato y epitaxia optimizadas conjuntamente.
La optoelectrónica mantiene la escala y la calidad de la inversión.
Los LED y los diodos láser proporcionan una base sólida para la tecnología de obleas de GaN, que respalda la iluminación, las pantallas, la proyección, el almacenamiento óptico, los sistemas médicos, la detección y el procesamiento industrial. Los micro-LED y los láseres de longitud de onda más corta aumentan la sensibilidad a los defectos cristalinos, la uniformidad de la longitud de onda y la calidad de la superficie. Esto impulsa la inversión en inspección, pulido, control de tensiones y sustratos nativos, incluso donde las plataformas de zafiro convencionales siguen siendo rentables. La optoelectrónica de alto volumen también distribuye los costos fijos de procesamiento y preserva la mano de obra técnica que puede transferirse a programas de potencia y RF. El impacto en el mercado es un perfil de demanda equilibrado: los volúmenes maduros de LED respaldan la utilización de la capacidad, mientras que las aplicaciones premium de láser y pantallas recompensan a los proveedores capaces de un control más estricto de defectos y uniformidad.
Tendencias futuras del mercado de sustratos y obleas de GaN
El GaN nativo avanza hacia diámetros comerciales mayores.
Las tendencias del mercado de obleas de sustrato de GaN apuntan a que las plataformas nativas de GaN de cuatro y seis pulgadas pasarán de la fase de desarrollo a la de producción selectiva. Los diámetros mayores pueden mejorar el rendimiento de los chips y la compatibilidad con los equipos de fabricación ya establecidos, pero la uniformidad cristalina, el agrietamiento, la curvatura y el pulido siguen siendo un desafío. El progreso dependerá de la epitaxia en fase de vapor de hidruro, el crecimiento amonotérmico, la reutilización de semillas y el mapeo automatizado de defectos. La adopción temprana debería centrarse en diodos láser y dispositivos de potencia verticales, donde la baja densidad de dislocaciones genera un valor de rendimiento cuantificable. Los proveedores que logren una calidad repetible en toda la oblea podrán obtener una posición de liderazgo antes de que la expansión de la capacidad reduzca gradualmente los costos.
Los sustratos térmicos diseñados a medida transforman las arquitecturas de radiofrecuencia.
Las futuras plataformas de RF combinarán cada vez más capas delgadas de GaN con estructuras de SiC, diamante o adheridas para disipar el calor cerca de las regiones activas. Una mejor disipación térmica puede aumentar la potencia de salida, prolongar la vida útil de los dispositivos y reducir el hardware de refrigeración en los módulos de radar y comunicaciones. La comercialización requiere una adhesión fiable, baja resistencia de interfaz, manipulación escalable de obleas y compatibilidad con los flujos de epitaxia y fabricación existentes. En lugar de reemplazar por completo el GaN sobre SiC convencional, los sustratos adheridos se centrarán en aplicaciones donde las limitaciones térmicas restringen el rendimiento del sistema. La colaboración entre especialistas en sustratos, proveedores de equipos, fundiciones y proveedores de módulos será esencial para la cualificación y la reducción de costes.
Oportunidades de mercado para sustratos y obleas de GaN
Construir ecosistemas de calificación GaN-on-GaN de seis pulgadas
Los inversores y proveedores pueden acelerar la adopción de GaN sobre GaN de seis pulgadas financiando líneas piloto compartidas, mapas de defectos estandarizados, procesos de referencia de epitaxia y programas de fiabilidad para múltiples clientes. Los fabricantes de dispositivos individuales a menudo no pueden justificar el coste total del aprendizaje, mientras que los productores de sustratos necesitan una demanda predecible antes de escalar el crecimiento de cristales. La cualificación coordinada reduce las pruebas duplicadas y clarifica las especificaciones para transistores verticales, diodos láser y dispositivos de alto voltaje. Los planes comerciales deben incluir una estrategia de semillas, rendimiento de corte, vías de recuperación, automatización de la inspección y acuerdos de suministro a largo plazo. Los ecosistemas exitosos pueden convertir el rendimiento de laboratorio en capacidad financiable, al tiempo que establecen propiedad intelectual regional y empleo en fabricación cualificada.
Localizar la ingeniería de aplicaciones cerca de las fábricas asiáticas.
La región Asia-Pacífico combina la mayor base de consumidores de obleas con una rápida inversión en pantallas, telecomunicaciones, vehículos y electrónica de potencia. Los proveedores deberían ubicar laboratorios de aplicaciones cerca de las principales fábricas para solucionar problemas de epitaxia, curvatura de obleas, partículas y rendimiento de dispositivos en tiempo real. Los equipos locales también pueden traducir las hojas de ruta de los clientes en requisitos de diámetro, dopaje, resistividad y acabado superficial antes de que se definan las decisiones de capacidad global. La oportunidad no se limita a la venta de obleas: los servicios de inspección, la recuperación de sustratos, el soporte de recetas y las pruebas conjuntas de fiabilidad generan valor recurrente. Las alianzas con líderes de calidad japoneses, fabricantes chinos de gran volumen, grupos electrónicos surcoreanos y fábricas emergentes de la India diversifican la exposición.
Novedades recientes
- Mayo de 2025: Sumitomo Electric Industries, Ltd. y la Universidad Metropolitana de Osaka (ubicación: Prefectura de Osaka; Presidente: Hiroyuki Sakuragi; en adelante, "OMU") han fabricado con éxito un transistor de nitruro de galio (en adelante, "GaN-HEMT") sobre un sustrato de diamante policristalino (PCD) de 2 pulgadas en un proyecto de investigación conjunto* con la Agencia Japonesa de Ciencia y Tecnología (JST). Esta tecnología representa un paso importante hacia la consecución de dispositivos centrales de mayor capacidad y menor consumo energético en comunicaciones móviles y por satélite.
- Abril de 2025: Sumitomo Chemical anunció su participación en PCIM Europe 2025, que se celebrará en Núremberg, Alemania, del 6 al 8 de mayo de 2025. La compañía presentará sus últimas tecnologías de semiconductores compuestos, con especial énfasis en los materiales de nitruro de galio (GaN) para dispositivos de potencia de próxima generación. En el evento, Sumitomo Chemical exhibirá sustratos de GaN y obleas epitaxiales de GaN sobre GaN de alta pureza. Se espera que estos materiales desempeñen un papel fundamental en la mejora del rendimiento y la eficiencia de los futuros dispositivos semiconductores de potencia.
- Julio de 2025: Infineon Technologies avanza a pasos agigantados hacia la fabricación a escala comercial de semiconductores de potencia de nitruro de galio (GaN) utilizando obleas de 300 milímetros. La compañía afirmó que su plan de fabricación se mantiene según lo previsto, y se espera que las primeras muestras para clientes estén disponibles a partir del cuarto trimestre de 2025. El cambio a obleas de 300 mm tiene como objetivo aumentar la eficiencia de fabricación y contribuir a la reducción del coste de los dispositivos GaN. En comparación con las obleas de 200 mm, de uso común, una oblea de 300 mm puede albergar aproximadamente 2,3 veces más chips, lo que ofrece un potencial significativo para mayores volúmenes de producción y mejores economías de escala.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -