
Panorama general de los ingresos, la demanda y las tendencias del mercado de disolventes ecológicos y biológicos.
Tamaño del mercado de disolventes ecológicos y biológicos y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (alcoholes, glicoles, dioles, ésteres de lactato, D-limoneno, metilsojato, otros); aplicación (limpiadores industriales y domésticos, pinturas y recubrimientos, adhesivos y selladores, tintas de impresión, productos farmacéuticos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019641
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : November 05, 2026


Tamaño del mercado en 2025
5.850 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.670 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,90 %
Índice de crecimiento
Mercado potencial
74.600 millones de dólares estadounidenses
(2026-2034)
El mercado de disolventes ecológicos y biológicos alcanzó un valor de 5850 millones de dólares en 2025 y se prevé que llegue a los 10 670 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) corregida matemáticamente del 6,90 % durante el periodo 2026-2034. El desarrollo del mercado se ve impulsado por el interés en las materias primas renovables, la demanda de disolventes alternativos y los esfuerzos por reducir la dependencia de los ingredientes convencionales derivados del petróleo. La adopción comercial depende del rendimiento del producto, la rentabilidad de la fabricación, la disponibilidad de materias primas y la compatibilidad con las formulaciones industriales ya establecidas.
Norteamérica se beneficia de su consolidada infraestructura de fabricación de productos químicos, su amplia base de clientes industriales y sus capacidades técnicas en formulaciones especializadas. La demanda de solventes de menor impacto en productos de limpieza, recubrimientos, adhesivos y otras aplicaciones industriales ofrece oportunidades para los proveedores que puedan demostrar un rendimiento constante. La expansión regional dependerá de la rentabilidad de las materias primas renovables, la disponibilidad de tecnologías de producción adecuadas y la capacidad de los fabricantes para integrar solventes alternativos en los procesos existentes sin comprometer la calidad ni la eficiencia operativa.
Análisis y perspectivas del mercado de disolventes ecológicos y biológicos.
Perspectivas regionales
- América del Norte: ~34% del mercado global en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: Se estima que América del Norte tendrá la mayor cuota regional, gracias a una producción consolidada de productos químicos especializados, experiencia en formulación industrial y redes de distribución desarrolladas. La demanda está influenciada por la sustitución de productos, la cualificación técnica y el acceso a materias primas renovables.
- EE. UU.: ~75 % de los ingresos del mercado norteamericano en 2025 | ~7 % de CAGR hasta 2034. Posición en el mercado: EE. UU. representa el principal mercado nacional en Norteamérica según la asignación modelada. Su base de fabricación de productos químicos, la diversificada demanda industrial y las redes de proveedores consolidadas impulsan oportunidades en aplicaciones de limpieza, recubrimientos y formulaciones especializadas.
- Europa: ~27% del mercado global en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: Europa se beneficia de industrias químicas especializadas consolidadas y de una creciente atención al abastecimiento de materias primas renovables. Se estima que Alemania será el mayor mercado por país en Europa, con Francia, el Reino Unido, Italia y España contribuyendo a través de la demanda de fabricación y formulación.
- Asia Pacífico: ~30% del mercado global en 2025 | ~8% de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región de mayor crecimiento en este modelo, impulsada por la expansión de la actividad manufacturera, la demanda de productos químicos derivados y las oportunidades para utilizar biomasa disponible localmente. China e India ofrecen importantes vías de crecimiento, junto con mercados tecnológicamente avanzados como Japón y Corea del Sur.
Perspectivas del segmento
- Aplicación: ~60% de participación en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: Se estima que la aplicación representa el segmento principal más grande, ya que la compra de solventes está determinada por los requisitos de rendimiento de las formulaciones terminadas. Los limpiadores industriales y domésticos, recubrimientos, adhesivos, tintas de impresión y usos farmacéuticos presentan oportunidades y requisitos de calificación específicos.
- Tipo: ~40% de participación en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: El tipo refleja las propiedades químicas que determinan su idoneidad para diferentes usos finales. El crecimiento depende del rendimiento del solvente, la pureza, la economía de la materia prima, la consistencia de la fabricación y la capacidad de sustituir ingredientes convencionales sin generar costos adicionales de formulación o procesamiento.
Cobertura competitiva
Archer Daniels Midland Company, BASF SE, Cremer Oleo GmbH & Co. KG, Solvay SA, Stepan Company, Dow Inc., GF Biochemicals, Cargill, Incorporated, Evonik Industries AG y LyondellBasell Industries NV
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El procesamiento de biomasa, el desarrollo de productos químicos renovables y la creación de nuevos tipos de disolventes para reemplazar los petrodisolventes convencionales han sido cruciales para el desarrollo de la industria de disolventes ecológicos y biodisolventes. La materia prima puede provenir de residuos agrícolas, aceites, azúcar y otra biomasa renovable. Los productos químicos resultantes pueden poseer cualidades deseables que los hacen aptos para limpieza, recubrimiento, unión, impresión, etc. Sin embargo, el mero hecho de estar elaborados con biomasa no basta para determinar la superioridad ambiental y la aplicabilidad de los productos. Es necesario demostrar una calidad y competitividad consistentes, así como la procedencia de los mismos.
El éxito comercial hasta 2034 requerirá inversión en tecnologías de conversión, alianzas estratégicas en la cadena de suministro y la cualificación de productos para aplicaciones específicas. Las economías emergentes pueden aprovechar la disponibilidad local de materias primas biológicas y la creciente demanda de productos químicos formulados. Los mercados industriales ya desarrollados pueden ofrecer a las empresas la oportunidad de satisfacer las demandas de los clientes en cuanto a trazabilidad, control de calidad y menor uso de materiales no renovables. La economía desempeña un papel fundamental, ya que las alternativas deben competir con los solventes probados tanto en precio como en funcionalidad.
Alcance del informe de mercado de disolventes ecológicos y biológicos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.850 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.670 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,90% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de disolventes ecológicos y biológicos
La demanda depende de la combinación del rendimiento de la formulación, las necesidades de compra de las industrias y la rentabilidad de los recursos renovables. Los clientes evalúan los disolventes en función de su solubilidad, propiedades de evaporación, estabilidad, compatibilidad, facilidad de manejo y coste de uso. Los limpiadores pueden preferir disolventes eficaces para la eliminación de aceite y residuos, mientras que los recubrimientos y adhesivos requieren un disolvente que se comporte de forma predecible al reaccionar con la resina y otros componentes de la formulación. En el caso de las tintas de impresión, el rendimiento dependerá de su dispersión y propiedades de secado. El uso farmacéutico exige requisitos estrictos de pureza y cualificaciones.
Por lo tanto, la demanda de solventes renovables se diferencia según su aplicación, en lugar de variar uniformemente respecto a los convencionales. La cadena de valor abarca el abastecimiento de materias primas renovables, su conversión, purificación, mezcla, control de calidad, distribución y formulación. Un proceso de fabricación integrado contribuirá al uso óptimo de los recursos y a la reducción de algunos costos logísticos. Los productores especializados pueden obtener una ventaja competitiva mediante el uso de química propia y conocimientos específicos de aplicación. La oferta se verá afectada por la disponibilidad de materias primas, los usos alternativos de la biomasa, la eficiencia de la conversión, los costos energéticos y los gastos de purificación.
La competencia está compuesta por diversos fabricantes de productos químicos, procesadores agrícolas, productores de ingredientes especializados y productores de productos químicos renovables. BASF SE, Dow Inc., Solvay SA y Stepan Company son competentes en productos químicos industriales y formulaciones. Archer Daniels Midland Company y Cargill, Incorporated son fuertes en el procesamiento agrícola, mientras que Cremer Oleo GmbH & Co. KG se especializa en ingredientes oleoquímicos. GF Biochemicals, Evonik Industries AG y LyondellBasell Industries NV son competentes en el suministro de productos químicos renovables, productos químicos especializados o productos químicos industriales. Estas empresas han sido seleccionadas por su competencia en el sector, pero su presencia aquí no implica que todas obtengan ingresos sustanciales de todas las categorías de productos en este mercado.
La inversión probablemente se centrará en la eficiencia de los procesos, la cualificación de los clientes, los canales de distribución y la comercialización segura. Los proveedores tradicionales pueden utilizar sus equipos de servicios técnicos y sus contactos con los clientes para realizar pruebas de nuevos productos, mientras que los proveedores especializados podrían diferenciarse por su tecnología de conversión de materia prima en producto o por sus productos especializados. La colaboración entre empresas tecnológicas, de procesamiento de biomasa y de formulación permitirá diversificar el riesgo de desarrollo y mejorar el acceso a los clientes. Los inversores deben evaluar el desempeño demostrado en la producción, la seguridad del suministro de materia prima, la adecuación de los productos al mercado y la viabilidad económica de la ampliación de escala.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de disolventes ecológicos y biológicos: Perspectivas estratégicas
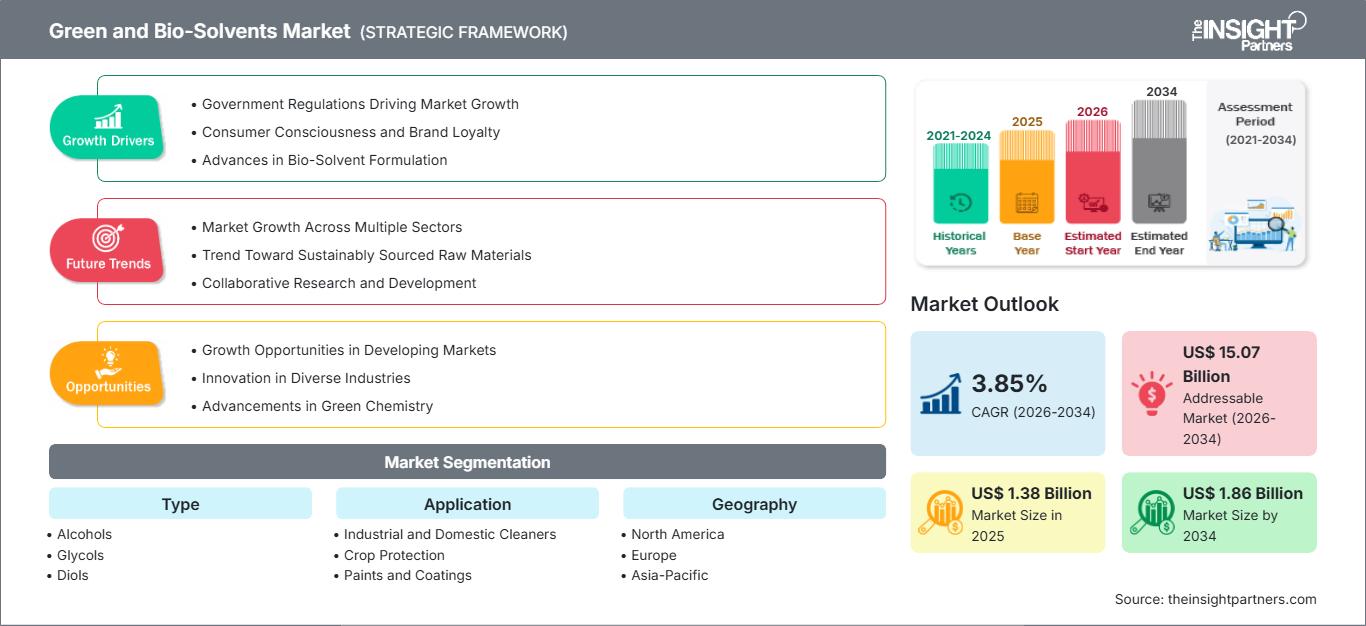
Perspectivas regionales
Mercado norteamericano de disolventes ecológicos y biológicos
Se estima que Norteamérica representará aproximadamente el 34 % de los ingresos globales en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7 % hasta 2034. La ubicación del sitio se basa en la capacidad de fabricación de productos químicos existente, las capacidades de formulación especializada y los sólidos canales de distribución. Los clientes industriales de la región pueden probar solventes alternativos utilizando los métodos de compra y desarrollo de productos existentes. Estados Unidos será la principal fuente de demanda para la región en el escenario propuesto, mientras que Canadá y México proporcionarán la demanda en términos de actividad industrial, distribución de productos químicos y fabricación. El desarrollo del mercado depende de la capacidad de los solventes renovables para competir con los solventes convencionales en términos de rendimiento y costo. Los productos de limpieza requieren capacidades de solvatación y compatibilidad adecuadas, y los recubrimientos y adhesivos requieren un comportamiento de dispensación apropiado. Los proveedores pueden aumentar las posibilidades de aceptación mediante pruebas de producto y un suministro confiable de productos, pero el costo de la materia prima, el costo de conversión y los criterios de calificación para los clientes aún plantean desafíos.
Mercado estadounidense de disolventes ecológicos y biológicos
Se estima que Estados Unidos representará aproximadamente el 75 % de los ingresos del mercado norteamericano en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7 % hasta 2034. Su posición en Norteamérica se ha visto favorecida por su amplia capacidad de producción química, sus clientes industriales y sus cadenas de suministro bien establecidas. Los fabricantes y las empresas de formulaciones pueden explorar posibilidades de energías renovables en los sistemas actuales de desarrollo de productos y control de calidad. Archer Daniels Midland Company, Dow Inc. y Stepan Company cuentan con instalaciones relacionadas con el procesamiento agrícola, productos químicos especializados o formulaciones, pero los riesgos financieros asociados a este mercado deben evaluarse individualmente para cada producto.
Los requisitos de uso varían según las exigencias de la formulación. Los limpiadores industriales requieren buenas propiedades solventes y compatibilidad con tensioactivos. Los recubrimientos y adhesivos requieren un rendimiento adecuado durante su uso y producción. Los fabricantes de tintas de impresión consideran las propiedades de dispersión y secado, así como la calidad de impresión. Los compradores farmacéuticos suelen requerir un control de pureza y pruebas más rigurosas antes de aceptar un nuevo componente. Las empresas que combinan asesoramiento técnico con una buena disponibilidad pueden reducir las dificultades de cualificación del cliente. Sin embargo, la sustitución se basará en el coste de uso, la consistencia y la aplicabilidad a la aplicación.
Mercado europeo de disolventes verdes y biológicos
Se estima que Europa representará aproximadamente el 27 % del mercado global en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7 % hasta 2034. Se espera que Alemania tenga el mayor mercado nacional en Europa, gracias a su industria química, la fabricación de recubrimientos y sus capacidades de producción. Ejemplos de ello son BASF SE y Evonik Industries AG, que demuestran la experiencia en productos químicos especializados en la región, pero no representan la cuota de mercado de disolventes ecológicos en la región en lo que respecta a su cartera de productos. La demanda de la región se ve afectada por las compras industriales, las formulaciones y las necesidades de materias primas renovables.
El Reino Unido aporta su experiencia en productos químicos especializados, investigación y formulaciones. Francia se ha consolidado en el sector químico y manufacturero. De igual modo, Italia y España contribuyen a la demanda de recubrimientos, adhesivos, impresión y formulaciones industriales. La adopción de nuevas formulaciones varía en cada mercado según la estructura industrial, los criterios de compra y las alternativas disponibles. Los clientes exigen información técnica y documentación antes de cambiar de formulación.
Las políticas europeas de sostenibilidad y los objetivos de abastecimiento corporativo pueden fomentar la evaluación de disolventes renovables, pero su impacto depende de los requisitos reales de la aplicación y de la competitividad de costes. Los fabricantes deben considerar la seguridad del producto, la evidencia del ciclo de vida, la fiabilidad del suministro y las consecuencias técnicas de la sustitución. Los proveedores con acuerdos de abastecimiento fiables y soporte técnico específico para cada aplicación pueden estar mejor posicionados para generar una demanda recurrente por parte de los clientes. El desarrollo del mercado dependerá de productos comercialmente viables, más que únicamente del posicionamiento medioambiental.
Mercado de disolventes verdes y biológicos en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará aproximadamente el 30 % de los ingresos globales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 8 % hasta 2034, lo que la convierte en la región de mayor crecimiento en este modelo. Se estima que China será el mayor mercado en Asia-Pacífico, gracias a su extensa base de fabricación de productos químicos y su demanda industrial. India ofrece oportunidades a través de la expansión de la manufactura y el potencial uso de materias primas agrícolas. Japón y Corea del Sur contribuyen mediante la producción química avanzada y aplicaciones industriales de alta exigencia técnica.
Australia ofrece oportunidades adicionales gracias a sus recursos de biomasa y la demanda de productos químicos industriales, si bien su estructura de mercado difiere de la de las principales economías manufactureras de la región. El crecimiento depende de la rentabilidad de la producción, la disponibilidad de materias primas, el rendimiento de las formulaciones y la infraestructura de distribución. Las políticas que fomentan la eficiencia en el uso de los recursos pueden impulsar el desarrollo de productos, pero su adopción aún requiere especificaciones fiables y precios competitivos. Las alianzas locales pueden ayudar a conectar a los procesadores de materias primas renovables con fabricantes de productos químicos consolidados y compradores finales.
Mercado de disolventes ecológicos y biológicos de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7 % hasta 2034. El desarrollo de la región está vinculado a la diversificación industrial, la inversión en la fabricación de productos químicos y la demanda de productos de limpieza y formulados. Arabia Saudita y los Emiratos Árabes Unidos cuentan con una infraestructura energética y química consolidada, mientras que Sudáfrica contribuye mediante el procesamiento y la fabricación industrial. La disponibilidad de materias primas renovables adecuadas y la viabilidad económica de su transformación en productos solventes influirán en la viabilidad de la producción local.
Arabia Saudita es un país con gran potencial para liderar la inversión en productos químicos industriales en Oriente Medio y África, si bien para establecer una clasificación definitiva de su cuota de mercado se requieren datos comparables a nivel de producto. Los Emiratos Árabes Unidos pueden impulsar la distribución y el comercio regionales, mientras que Sudáfrica atiende diversas aplicaciones industriales y comerciales. La infraestructura, la disponibilidad de agua, los costes energéticos, la logística y las capacidades técnicas influirán en las decisiones de inversión. El suministro basado en importaciones puede seguir siendo comercialmente relevante cuando la producción local no alcanza la escala, la consistencia y la competitividad de costes necesarias.
Análisis de segmentación
Tipo
El segmento Tipo refleja las propiedades químicas que determinan el desempeño de los solventes ecológicos en formulaciones industriales y comerciales. La selección depende de la solubilidad, las características de evaporación, la estabilidad, la compatibilidad, la pureza y el costo de uso. Los proveedores compiten mediante especificaciones consistentes, procesos de conversión eficientes y la capacidad de brindar soporte para la aplicación. Los bioalcoholes se modelan como el subsegmento más grande dentro de la categoría Tipo debido a su funcionalidad como solventes ya establecida y su amplia relevancia industrial. Se proyecta que el segmento general registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7 % hasta 2034, sujeta a la economía de las materias primas renovables y la idoneidad comercial de cada producto.
- Bioalcoholes: Los bioalcoholes son disolventes renovables que se pueden utilizar en determinadas aplicaciones de limpieza, formulación y procesamiento químico. Su relevancia comercial depende de su pureza, comportamiento ante la evaporación, compatibilidad, suministro fiable y coste en comparación con los ingredientes convencionales ya establecidos.
- Biodioles: Los biodioles sirven como bloques de construcción químicos renovables cuando se requiere una funcionalidad molecular específica. Su idoneidad depende de especificaciones químicas consistentes, economía de conversión, compatibilidad con la síntesis posterior y los requisitos técnicos de la aplicación prevista.
- Bioglicoles: Los bioglicoles, según la taxonomía proporcionada, pueden considerarse para aplicaciones que requieren propiedades definidas como disolventes o intermedios. Su aceptación comercial depende de la calidad del producto, su pureza, la consistencia del procesamiento y la compatibilidad demostrada con las formulaciones posteriores.
- Ésteres de lactato: Los ésteres de lactato proporcionan funcionalidad de disolvente para formulaciones específicas donde la solubilidad y la compatibilidad con los materiales son importantes. Su adopción depende de las pruebas de aplicación, el comportamiento de evaporación, la economía de fabricación y la capacidad de cumplir con las especificaciones de rendimiento del cliente.
Solicitud
El segmento de Aplicaciones vincula las propiedades de los solventes con los requisitos del usuario final y las decisiones de compra. Los clientes evalúan los ingredientes según el rendimiento del producto, las condiciones de fabricación, los requisitos de calidad y el costo total de la formulación. Los patrones de adopción difieren debido a que cada aplicación tiene especificaciones técnicas y tolerancia a la reformulación distintas. Las aplicaciones farmacéuticas se modelan como un área de crecimiento relativamente alto dentro de la taxonomía proporcionada, lo que refleja la demanda potencial de solventes alternativos adecuados, aunque los estrictos requisitos de calificación y pureza pueden limitar el ritmo de adopción. Se proyecta que el segmento de Aplicaciones en general registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7 % hasta 2034.
- Productos de limpieza industriales y domésticos: Las fórmulas de limpieza requieren una alta capacidad de disolución, compatibilidad con tensioactivos y un rendimiento estable durante el almacenamiento y el uso. Los compradores consideran la eficacia de la limpieza, los requisitos de manipulación, la estabilidad del producto y el costo de mantener el rendimiento de la fórmula.
- Pinturas y recubrimientos: Los fabricantes de recubrimientos evalúan los disolventes en cuanto a su compatibilidad con las resinas, su comportamiento de secado, sus características de aplicación y la calidad de la película final. Las alternativas renovables deben cumplir con las especificaciones técnicas y los requisitos de producción para convertirse en sustitutos viables de los ingredientes convencionales.
- Adhesivos: Las formulaciones adhesivas requieren viscosidad, humectabilidad, compatibilidad con polímeros y un rendimiento de unión fiable. La sustitución de ingredientes depende de las pruebas realizadas bajo las condiciones de fabricación y aplicación previstas para garantizar que el producto final conserve las propiedades requeridas.
- Tintas de impresión: Los fabricantes de tintas de impresión consideran el comportamiento del disolvente, la dispersión del pigmento, las características de secado, la calidad de impresión y la compatibilidad con los equipos. Su adopción depende de si los ingredientes alternativos cumplen con los requisitos de producción y mantienen resultados consistentes en diferentes sustratos y condiciones de funcionamiento.
- Productos farmacéuticos: Las aplicaciones farmacéuticas imponen exigencias rigurosas en cuanto a pureza, trazabilidad, consistencia y validación de procesos. La adopción de disolventes alternativos requiere especificaciones de materiales documentadas y su cualificación para el proceso previsto, lo que convierte la garantía técnica en un elemento fundamental de las decisiones de compra.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Productos de limpieza industriales y domésticos |
Alto |
Limpieza renovable |
Escalada |
|
Pinturas y recubrimientos |
Alto |
Formulación de base biológica |
Escalada |
|
Adhesivos |
Medio |
Compatibilidad de resinas |
Emergente |
|
Tintas de impresión |
Medio |
Sustitución de disolventes |
Emergente |
|
Productos farmacéuticos |
Bajo |
Disolventes de alta pureza |
Emergente |
Factores que impulsan el crecimiento del mercado de disolventes ecológicos y biológicos y análisis de su impacto
Creciente demanda de materias primas químicas renovables
Los fabricantes industriales están evaluando materias primas renovables para diversificar sus fuentes de suministro y reducir la dependencia de insumos derivados de combustibles fósiles. Los residuos agrícolas, los aceites vegetales, los azúcares y otros recursos de biomasa pueden proporcionar materiales de partida para procesos químicos adecuados. Su valor comercial depende de su composición, disponibilidad, usos alternativos y requisitos de conversión. Para los productores de solventes, un suministro confiable puede reducir la exposición a los mercados individuales de materias primas, pero el procesamiento de la biomasa puede generar costos adicionales de purificación y logística. Por lo tanto, las perspectivas de crecimiento del mercado dependen de la capacidad de transformar insumos renovables en productos que cumplan con las especificaciones industriales a precios competitivos. Los proveedores que coordinan los contratos de materias primas con la capacidad de fabricación y la demanda de los clientes pueden mejorar la confiabilidad del suministro. Sin embargo, el abastecimiento renovable por sí solo no garantiza menores impactos ambientales ni una mayor rentabilidad, por lo que el rendimiento del producto y la eficiencia de la producción son esenciales para una adopción sostenida.
Requisitos de formulación industrial y consistencia del rendimiento
Las decisiones de compra de solventes se determinan por los requisitos funcionales de la formulación final. Los productos de limpieza requieren una eliminación eficaz de contaminantes, mientras que los recubrimientos y adhesivos dependen de la compatibilidad con resinas y aditivos. Las tintas de impresión necesitan una dispersión y un secado predecibles, y las aplicaciones farmacéuticas exigen controles de calidad rigurosos. Estas diferencias crean distintas vías de adopción, en lugar de un único proceso de sustitución en todo el mercado. Los fabricantes pueden mejorar las perspectivas comerciales de los solventes renovables mediante pruebas de aplicación, documentación técnica fiable y la colaboración con los clientes durante la reformulación. Los compradores también deben considerar el costo total de uso, incluyendo el consumo de materiales, la manipulación, los residuos y cualquier cambio en los procesos de fabricación. Los productos que mantienen el rendimiento requerido sin aumentar desproporcionadamente los costos operativos tienen más probabilidades de generar compras recurrentes. El principal impacto comercial es la creación de oportunidades para los proveedores que combinan experiencia técnica con una calidad de producción constante.
Valorización de la biomasa y procesamiento químico eficiente
La valorización de la biomasa crea oportunidades para convertir recursos biológicos y residuos de procesamiento en intermedios químicos comercialmente útiles. Las operaciones de producción de pulpa, las instalaciones de procesamiento agrícola y las biorrefinerías pueden generar corrientes de materia prima que pueden ser adecuadas para su conversión en productos químicos renovables. La viabilidad económica depende de la composición de la materia prima, la eficiencia de la separación, el consumo de energía, los requisitos de purificación y el valor de mercado de los productos resultantes. Las instalaciones integradas pueden mejorar la utilización de los recursos cuando varios productos tienen compradores viables, pero no se debe asumir el valor de un coproducto antes de que se establezcan su calidad y demanda. La inversión en la optimización de procesos puede mejorar el rendimiento y la consistencia del producto, lo que permite unos costes de fabricación más predecibles. Para los proveedores de solventes ecológicos, un procesamiento comercialmente sostenible requiere tanto un rendimiento técnico fiable como la cualificación del cliente. Los proyectos con resultados de producción demostrados y acuerdos de compra creíbles están mejor posicionados que aquellos que se basan únicamente en el potencial teórico de la materia prima.
Tendencias futuras del mercado de disolventes ecológicos y biológicos
Mayor énfasis en la trazabilidad y los atributos verificados del producto.
Es probable que el futuro de la adquisición de solventes renovables haga mayor hincapié en el origen documentado de las materias primas, el contenido renovable y las prácticas de producción. Los clientes industriales necesitan cada vez más información que les permita evaluar el origen de los materiales y fundamentar las afirmaciones ambientales dentro de sus propias cadenas de suministro. Los sistemas de trazabilidad y los enfoques de certificación pueden respaldar estas evaluaciones cuando los métodos y los límites contables son transparentes. Los proveedores que utilizan enfoques de balance de masas deben distinguir el contenido renovable atribuido del contenido físicamente identificable en el producto terminado. Esta distinción es importante para los compradores cuyos estándares de adquisición requieren evidencia específica de la composición del producto. En consecuencia, las tendencias del mercado de solventes verdes y biológicos estarán determinadas tanto por la innovación química como por la credibilidad de la documentación del producto. Los proveedores que proporcionen especificaciones consistentes e información verificable pueden fortalecer su posición en los procesos de adquisición donde los atributos ambientales se consideran junto con el precio y el rendimiento técnico.
Innovación en el diseño y la formulación de disolventes para aplicaciones específicas
Los avances en la síntesis química, la purificación y la formulación de disolventes pueden ampliar el abanico de aplicaciones adecuadas para estos. En lugar de buscar un único ingrediente para cada uso, los fabricantes pueden desarrollar productos adaptados a las necesidades de recubrimientos, agentes de limpieza, adhesivos, tintas de impresión y procesos industriales especializados. El desarrollo de productos puede centrarse en la solubilidad, el comportamiento de evaporación, la compatibilidad, la estabilidad y las características de manipulación. El reto consiste en lograr estas propiedades sin aumentar los costes de producción ni generar un impacto ambiental adicional. Los resultados de laboratorio también deben traducirse en un rendimiento consistente a escala comercial. Una colaboración más estrecha entre los productores químicos y los formuladores de productos derivados puede ayudar a identificar aplicaciones técnicamente viables y acelerar la cualificación del cliente. Con el tiempo, las carteras de productos pueden diferenciarse aún más, con grados individuales diseñados en función de requisitos de rendimiento específicos. Su adopción seguirá dependiendo de la idoneidad técnica medible, el suministro fiable y la rentabilidad, más que del contenido renovable en sí mismo.
Oportunidades de mercado para disolventes ecológicos y biológicos
Creación de alianzas regionales para el suministro de materias primas y la fabricación.
Los proveedores pueden buscar oportunidades de inversión conectando a productores de biomasa, desarrolladores de tecnología de conversión, fabricantes de productos químicos y clientes finales. Las plantas de procesamiento ubicadas cerca de fuentes de materia prima adecuadas pueden reducir los requisitos de transporte y mejorar la coordinación, siempre que la infraestructura y la calidad de la materia prima permitan una operación confiable. Antes de invertir, las empresas deben evaluar la disponibilidad estacional, los usos alternativos de la biomasa, los rendimientos de conversión, los requisitos energéticos, los costos de purificación y las especificaciones del cliente. Los acuerdos de suministro a largo plazo y los programas de calificación de clientes pueden ayudar a reducir los riesgos asociados con la volatilidad de la materia prima y la demanda incierta. Las alianzas con distribuidores establecidos también pueden brindar acceso a soporte técnico y clientes industriales. Las previsiones del mercado de disolventes verdes y biológicos resultan más útiles para las decisiones de inversión cuando se vinculan con la disponibilidad real de materia prima, la rentabilidad demostrada de la fabricación y los compromisos creíbles de los clientes. Una estrategia de inversión por etapas puede limitar la exposición al capital al tiempo que permite que las vías de producción exitosas se escalen.
Ampliación de las aplicaciones especializadas y la cualificación de clientes.
También existen oportunidades comerciales en el desarrollo de disolventes renovables para aplicaciones donde los clientes tienen requisitos técnicos identificables y un claro incentivo para evaluar alternativas. Los proveedores pueden colaborar con fabricantes de recubrimientos, formuladores de productos de limpieza, productores de adhesivos y otros clientes industriales para evaluar la compatibilidad y el rendimiento. El desarrollo inicial debe priorizar las aplicaciones donde la cualificación sea factible y la sustitución no requiera cambios sustanciales en los equipos de fabricación. Las pruebas deben abarcar la estabilidad del producto, su manipulación, la documentación de seguridad y el coste de uso en condiciones operativas realistas. Las aplicaciones farmacéuticas pueden ofrecer oportunidades especializadas, pero los estrictos requisitos de pureza y validación del proceso pueden alargar el camino hacia la comercialización. Los fabricantes pueden reducir el riesgo vinculando la inversión a las pruebas con clientes y a los hitos de cualificación. Un enfoque disciplinado del desarrollo de productos ayuda a los proveedores a distinguir los resultados técnicos prometedores de las aplicaciones capaces de sustentar una demanda comercial sostenida.
Novedades recientes
- 13 de julio de 2026: BASF SE amplió su cartera de aditivos certificados con balance de biomasa para recubrimientos arquitectónicos con la introducción de Dispex AA 4145 MB, Rheovis PU 1333 MB y Rheovis HS 1169 MB. Estos productos están diseñados para ayudar a los fabricantes de recubrimientos a reducir la huella de carbono de sus productos, manteniendo al mismo tiempo el rendimiento de aplicación ya establecido. El lanzamiento demuestra cómo se pueden incorporar materias primas renovables certificadas en las formulaciones industriales existentes. Cabe destacar que estos productos son aditivos para recubrimientos, no una prueba directa de las ventas de solventes ecológicos.
- 24 de noviembre de 2025: Stepan Company y AmphiStar anunciaron una alianza de distribución exclusiva para tensioactivos de origen biológico reciclados en Europa, Oriente Medio y África, dirigida a productos para el cuidado del hogar y la limpieza industrial e institucional. Esta alianza combina la tecnología de biotensioactivos de AmphiStar con la experiencia en formulación y la red de clientes de Stepan. Demuestra cómo los desarrolladores de ingredientes especializados pueden colaborar con proveedores químicos consolidados para ampliar el acceso al mercado de ingredientes renovables. El desarrollo se centra en los biotensioactivos, no específicamente en los disolventes.
Preguntas frecuentes

Vrushali es una consultora sénior con más de ocho años de experiencia profesional y un profundo conocimiento especializado en el sector de productos químicos y materiales (Chemicals & Materials), particularmente en el ámbito de los productos químicos especializados. A lo largo de su trayectoria profesional, ha ejecutado con éxito más de 50 proyectos de consultoría en los sectores de productos químicos y materiales, alimentos y bebidas (Food & Beverage) y bienes de consumo (Consumer Goods). Su experiencia abarca diversas áreas, entre ellas ingredientes funcionales, productos químicos de origen renovable, alimentación animal y productos agroquímicos. Gracias a sus amplios conocimientos sectoriales y capacidades analíticas, proporciona información estratégica que ayuda a las empresas a identificar oportunidades de mercado y desarrollar estrategias de crecimiento.
Vrushali cuenta con una licenciatura en Química y una maestría en Gestión Empresarial, lo que le permite combinar sólidos conocimientos técnicos con una profunda comprensión de las estrategias comerciales y empresariales. Ha asesorado a numerosos clientes en la evaluación de oportunidades de expansión de mercado, el desarrollo de estrategias de crecimiento y la implementación de iniciativas de transformación operativa. Su experiencia multidisciplinaria le permite analizar las necesidades del mercado y formular recomendaciones estratégicas orientadas al cumplimiento de los objetivos empresariales de sus clientes.
Entre las principales competencias profesionales de Vrushali destacan la captación de nuevos clientes, la gestión de las relaciones con las partes interesadas (stakeholders) y el liderazgo de equipos. Mediante un enfoque estructurado y sistemático para la planificación, gestión y ejecución de proyectos de consultoría, ha contribuido a mejorar la eficiencia operativa y la productividad de las organizaciones. Su capacidad para integrar conocimientos técnicos con prioridades comerciales y objetivos estratégicos le permite desarrollar recomendaciones prácticas, soluciones personalizadas y estrategias viables, adaptadas a las necesidades específicas de cada cliente y orientadas a fortalecer su competitividad y crecimiento empresarial a largo plazo.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -