
Marché des solvants verts et biosolvants – Tendances, demande et croissance jusqu’en 2034
Marché des solvants verts et biosolvants : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (alcools, glycols, diols, esters de lactate, D-limonène, méthyl soyate, autres) ; application (nettoyants industriels et domestiques, peintures et revêtements, adhésifs et mastics, encres d’imprimerie, produits pharmaceutiques, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019641
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : November 05, 2026


Taille du marché en 2025
5,85 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,67 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,90 %
taux de croissance
Marché adressable
74,60 milliards de dollars américains
(2026-2034)
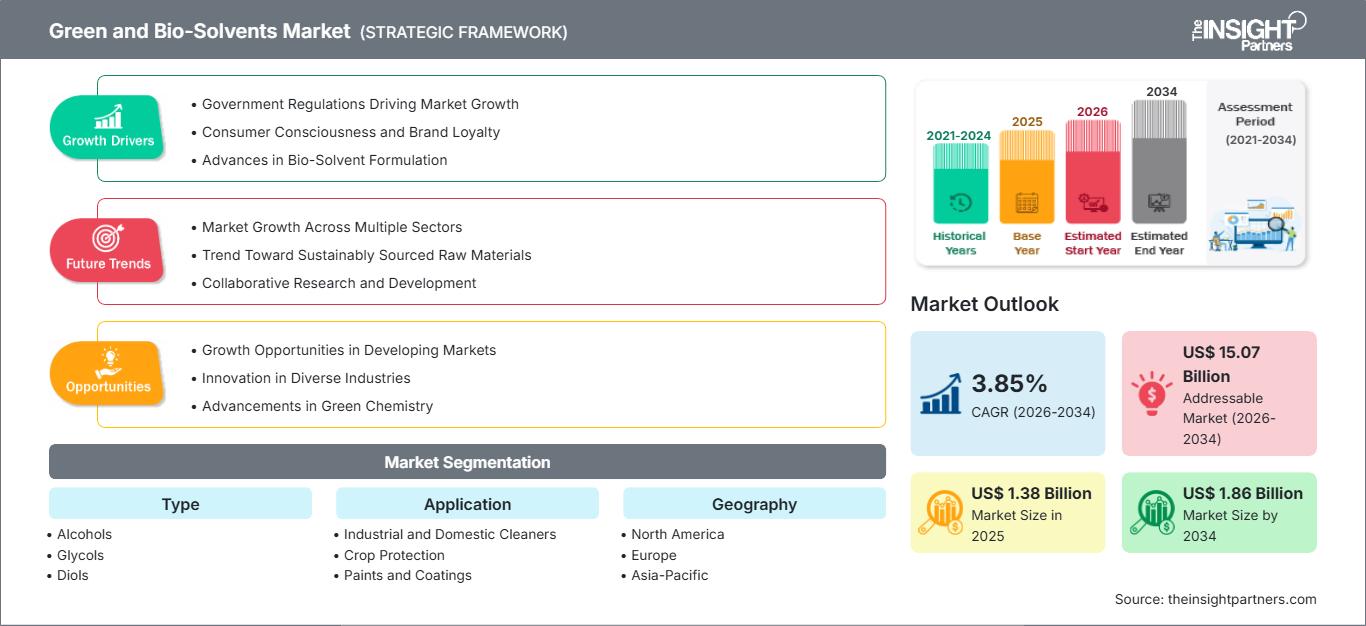
Le marché des solvants verts et biosourcés était évalué à 5,85 milliards de dollars américains en 2025 et devrait atteindre 10,67 milliards de dollars américains d'ici 2034, enregistrant un TCAC corrigé de 6,90 % sur la période 2026-2034. Le développement de ce marché est soutenu par l'intérêt croissant pour les matières premières renouvelables, la demande de solvants alternatifs et les efforts déployés pour réduire la dépendance aux ingrédients conventionnels dérivés du pétrole. L'adoption commerciale de ces solvants dépend de leurs performances, de leur rentabilité, de la disponibilité des matières premières et de leur compatibilité avec les formulations industrielles existantes.
L'Amérique du Nord est bien placée pour tirer parti de son infrastructure de fabrication de produits chimiques bien établie, de sa vaste clientèle industrielle et de ses compétences techniques en matière de formulations spéciales. La demande croissante de solvants à faible impact environnemental pour les produits de nettoyage, les revêtements, les adhésifs et autres applications industrielles offre des opportunités aux fournisseurs capables de garantir des performances constantes. L'expansion régionale dépendra de la rentabilité des matières premières renouvelables, de la disponibilité de technologies de production adaptées et de la capacité des fabricants à intégrer des solvants alternatifs dans leurs procédés existants sans compromettre la qualité ni l'efficacité opérationnelle.
Analyse et perspectives du marché des solvants verts et biosolvants
Perspectives régionales
- Amérique du Nord : environ 34 % du marché mondial en 2025 | TCAC d’environ 7 % jusqu’en 2034. Position sur le marché : l’Amérique du Nord devrait détenir la plus grande part de marché régionale, grâce à une production de produits chimiques de spécialité bien établie, une expertise en formulation industrielle et des réseaux de distribution développés. La demande est influencée par la substitution des produits, les qualifications techniques et l’accès aux matières premières renouvelables.
- États-Unis : environ 75 % du chiffre d’affaires du marché nord-américain en 2025 | TCAC d’environ 7 % jusqu’en 2034. Position sur le marché : les États-Unis constituent le principal marché national en Amérique du Nord selon la répartition modélisée. Leur industrie chimique, la diversité de leur demande industrielle et leurs réseaux de fournisseurs établis offrent des opportunités dans les domaines du nettoyage, des revêtements et des formulations spéciales.
- Europe : environ 27 % du marché mondial en 2025 | TCAC d’environ 7 % jusqu’en 2034. Positionnement sur le marché : l’Europe bénéficie d’industries chimiques de spécialité bien établies et d’un intérêt croissant pour l’approvisionnement en matières premières renouvelables. L’Allemagne devrait être le premier marché européen, la France, le Royaume-Uni, l’Italie et l’Espagne contribuant également par la demande en matière de fabrication et de formulation.
- Asie-Pacifique : environ 30 % du marché mondial en 2025 | TCAC d’environ 8 % jusqu’en 2034. Positionnement sur le marché : l’Asie-Pacifique est la région à la croissance la plus rapide selon ce modèle, grâce à l’expansion de l’activité manufacturière, à la demande de produits chimiques en aval et aux possibilités d’utilisation de la biomasse disponible localement. La Chine et l’Inde offrent d’importantes perspectives de croissance, aux côtés des marchés technologiquement avancés du Japon et de la Corée du Sud.
Perspectives du segment
- Applications : ~60 % de part de marché en 2025 | TCAC d’environ 7 % jusqu’en 2034. Positionnement sur le marché : Les applications devraient représenter le segment principal le plus important, car l’achat de solvants est déterminé par les performances requises des formulations finies. Les nettoyants industriels et domestiques, les revêtements, les adhésifs, les encres d’imprimerie et les applications pharmaceutiques présentent des opportunités et des exigences de qualification spécifiques.
- Type : ~40 % de part de marché en 2025 | ~7 % de TCAC jusqu’en 2034. Positionnement sur le marché : Le type de produit reflète les propriétés chimiques qui déterminent son adéquation à différentes applications. La croissance dépend des performances du solvant, de sa pureté, du coût des matières premières, de la constance de la production et de la possibilité de substituer des ingrédients conventionnels sans engendrer de coûts supplémentaires de formulation ou de transformation.
Couverture concurrentielle
Archer Daniels Midland Company, BASF SE, Cremer Oleo GmbH & Co. KG, Solvay SA, Stepan Company, Dow Inc., GF Biochemicals, Cargill, Incorporated, Evonik Industries AG et LyondellBasell Industries NV
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La transformation de la biomasse, le développement de produits chimiques renouvelables et la création de nouveaux solvants destinés à remplacer les solvants pétrochimiques conventionnels ont joué un rôle crucial dans le développement de l'industrie des solvants verts et des biosolvants. Les matières premières peuvent être issues de résidus agricoles, d'huiles, de sucre et d'autres biomasses renouvelables. Les produits chimiques ainsi obtenus peuvent présenter des qualités intéressantes les rendant utilisables pour le nettoyage, le revêtement, le collage, l'impression, etc. Toutefois, l'origine biomasse ne suffit pas à garantir la supériorité environnementale et l'applicabilité des produits. Il est indispensable de démontrer la qualité et la compétitivité constantes des produits, ainsi que la traçabilité de leurs sources.
Le succès commercial d'ici 2034 nécessitera des investissements dans les technologies de conversion, les partenariats au sein de la chaîne d'approvisionnement et la qualification des produits pour des applications spécifiques. Les économies émergentes peuvent tirer parti de la disponibilité locale de matières premières biologiques et des besoins croissants en produits chimiques formulés. Les marchés industriels déjà établis peuvent offrir aux entreprises l'opportunité de répondre aux exigences des clients en matière de traçabilité, de contrôle qualité et de réduction de l'utilisation de matériaux non renouvelables. L'aspect économique est primordial, car les alternatives doivent être compétitives par rapport aux solvants éprouvés, tant en termes de prix que de fonctionnalité.
Portée du rapport sur le marché des solvants verts et biosolvants
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,85 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,67 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,90% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des solvants verts et biosolvants
La demande dépend de la combinaison des performances de la formulation, des besoins d'achat des industries et de la rentabilité des ressources renouvelables. Les clients évaluent les solvants en fonction de leur pouvoir solvant, de leurs propriétés d'évaporation, de leur stabilité, de leur compatibilité, de leur facilité d'utilisation et de leur coût d'usage. Les produits de nettoyage privilégient les solvants performants pour l'élimination des huiles et des résidus, tandis que les revêtements et les adhésifs nécessitent un solvant dont le comportement au contact de la résine et des autres composants de la formulation est prévisible. Pour les encres d'imprimerie, les performances dépendent de la dispersion et du séchage. L'utilisation pharmaceutique impose des exigences strictes en matière de pureté et de qualifications.
De ce fait, la demande en solvants renouvelables varie selon leur application, contrairement à celle des solvants conventionnels. La chaîne de valeur englobe l'approvisionnement en matières premières renouvelables, leur conversion, leur purification, leur mélange, le contrôle qualité, leur distribution et leur formulation. Un processus de fabrication intégré permettra une utilisation optimale des ressources et une réduction de certains coûts logistiques. Les producteurs spécialisés peuvent se démarquer grâce à leur expertise en chimie et en applications. L'offre sera influencée par la disponibilité des matières premières, les autres utilisations de la biomasse, les rendements de conversion, les coûts énergétiques et les frais de purification.
La concurrence regroupe divers fabricants de produits chimiques, transformateurs agricoles, producteurs d'ingrédients de spécialité et producteurs de produits chimiques renouvelables. BASF SE, Dow Inc., Solvay SA et Stepan Company sont des acteurs majeurs dans le domaine des produits chimiques industriels et des formulations. Archer Daniels Midland Company et Cargill, Incorporated sont des acteurs importants de la transformation agricole, tandis que Cremer Oleo GmbH & Co. KG est spécialisée dans les ingrédients oléochimiques. GF Biochemicals, Evonik Industries AG et LyondellBasell Industries NV sont des fournisseurs compétents de produits chimiques renouvelables, de produits chimiques de spécialité ou de produits chimiques industriels. Ces entreprises ont été sélectionnées pour leur expertise dans le secteur, mais leur présence ici ne signifie pas qu'elles tirent toutes des revenus substantiels de toutes les catégories de produits de ce marché.
L'investissement portera probablement sur l'efficacité des processus, la qualification des clients, les canaux de distribution et la sécurisation des débouchés commerciaux. Les fournisseurs traditionnels peuvent s'appuyer sur leurs services techniques et leurs contacts clients pour mener des essais de nouveaux produits, tandis que les fournisseurs spécialisés peuvent se démarquer par leur technologie de conversion des matières premières en produits finis ou par leurs produits de spécialité. La collaboration entre les entreprises technologiques, les entreprises de transformation de la biomasse et les entreprises de formulation permettra de répartir les risques liés au développement et d'améliorer l'accès aux clients. Les investisseurs devront évaluer les performances de production déjà établies, la sécurité d'approvisionnement en matières premières, l'adéquation des produits au marché et la faisabilité économique du passage à l'échelle industrielle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des solvants verts et biosolvants : perspectives stratégiques
Perspectives régionales
Marché des solvants verts et biosolvants en Amérique du Nord
L'Amérique du Nord devrait représenter environ 34 % du chiffre d'affaires mondial en 2025 et enregistrer un TCAC d'environ 7 % jusqu'en 2034. L'implantation du site repose sur les capacités de production chimique existantes, les compétences en formulation spécialisée et des réseaux de distribution performants. Les clients industriels de la région peuvent tester des solvants alternatifs en utilisant leurs méthodes d'achat et de développement de produits actuelles. Les États-Unis seront le principal moteur de la demande pour la région dans le scénario proposé, tandis que le Canada et le Mexique contribueront à la demande en termes d'activité industrielle, de distribution et de production de produits chimiques. Le développement du marché dépend de la capacité des solvants renouvelables à concurrencer les solvants conventionnels en termes de performance et de coût. Les produits de nettoyage doivent présenter des propriétés de solvatation et de compatibilité appropriées, et les revêtements et adhésifs doivent garantir une application optimale. Les fournisseurs peuvent accroître leurs chances d'acceptation grâce à des tests produits et un approvisionnement fiable, mais le coût des matières premières, le coût de transformation et les critères de qualification des clients constituent toujours des défis.
Marché américain des solvants verts et biosolvants
On estime que les États-Unis représenteront environ 75 % du chiffre d'affaires du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée d'environ 7 % jusqu'en 2034. Leur position en Amérique du Nord est facilitée par leur importante capacité de production chimique, leur clientèle industrielle et leurs chaînes d'approvisionnement bien établies. Les formulateurs et les fabricants peuvent explorer les possibilités offertes par les énergies renouvelables dans leurs systèmes actuels de développement de produits et de contrôle qualité. Archer Daniels Midland Company, Dow Inc. et Stepan Company possèdent des installations liées à la transformation agricole, aux produits chimiques de spécialité ou aux formulations, mais les risques financiers associés à ce marché doivent être évalués individuellement pour chaque produit.
Les exigences d'utilisation varient selon les formulations. Les nettoyants industriels requièrent de bonnes propriétés de solubilisation et une compatibilité avec les tensioactifs. Les revêtements et adhésifs doivent garantir des performances optimales en utilisation et en production. Les fabricants d'encres d'imprimerie prennent en compte les propriétés de dispersion et de séchage, ainsi que la qualité d'impression. Les acheteurs du secteur pharmaceutique exigent généralement des contrôles et des tests de pureté plus rigoureux avant d'accepter un nouveau composant. Les entreprises qui associent conseils techniques et disponibilité rapide peuvent faciliter la qualification des produits par leurs clients. Toutefois, le choix d'un composant de substitution reposera sur son coût d'utilisation, sa constance et son applicabilité à l'application.
Marché européen des solvants verts et biosolvants
L'Europe devrait représenter environ 27 % du marché mondial en 2025 et enregistrer un taux de croissance annuel composé (TCAC) d'environ 7 % jusqu'en 2034. L'Allemagne devrait détenir le plus grand marché national en Europe, grâce à son industrie chimique, sa production de revêtements et ses capacités de fabrication existantes. À titre d'exemple, BASF SE et Evonik Industries AG témoignent de l'expertise de la région en matière de chimie de spécialité, mais leur portefeuille de produits ne représente pas une part importante du marché des solvants verts en Europe. La demande régionale est influencée par les achats industriels, les formulations et les besoins en matières premières renouvelables.
Le Royaume-Uni apporte son expertise en chimie de spécialité, en recherche et en formulation. La France s'est imposée dans le domaine de la chimie et de la production industrielle. De même, l'Italie et l'Espagne contribuent à la demande en revêtements, adhésifs, solutions d'impression et formulations industrielles. L'adoption de ces produits varie selon les marchés, en fonction de la structure industrielle, des critères d'achat et des alternatives disponibles. Les clients exigent des données techniques et une documentation complète avant de changer de formulation.
Les politiques européennes de développement durable et les objectifs d'approvisionnement des entreprises peuvent encourager l'évaluation des solvants renouvelables, mais leur impact dépend des exigences d'application réelles et de la compétitivité des coûts. Les fabricants doivent prendre en compte la sécurité des produits, l'analyse du cycle de vie, la fiabilité de l'approvisionnement et les conséquences techniques de la substitution. Les fournisseurs disposant d'accords d'approvisionnement fiables et d'un support technique adapté aux applications sont mieux placés pour fidéliser la clientèle. Le développement du marché reposera sur des produits commercialement viables et non uniquement sur un positionnement environnemental.
Marché des solvants verts et biosolvants de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter environ 30 % du chiffre d'affaires mondial en 2025 et afficher une croissance annuelle composée d'environ 8 % jusqu'en 2034, ce qui en fait la région à la croissance la plus rapide selon ces prévisions. La Chine devrait être le plus grand marché national de la région Asie-Pacifique, grâce à son important secteur manufacturier chimique et à sa forte demande industrielle. L'Inde offre des opportunités grâce à l'expansion de son secteur manufacturier et à l'utilisation potentielle de matières premières agricoles. Le Japon et la Corée du Sud contribuent à la croissance grâce à leur production chimique de pointe et à leurs applications industrielles exigeantes sur le plan technique.
L'Australie offre des opportunités supplémentaires grâce à ses ressources en biomasse et à la demande en produits chimiques industriels, bien que sa structure de marché diffère de celle des grandes économies manufacturières de la région. La croissance dépend de la rentabilité de la production, de la disponibilité des matières premières, de la performance des formulations et des infrastructures de distribution. Les initiatives politiques favorisant l'utilisation efficace des ressources peuvent encourager le développement de produits, mais leur adoption nécessite des spécifications fiables et des prix compétitifs. Les partenariats locaux peuvent faciliter la mise en relation des transformateurs de matières premières renouvelables avec les fabricants de produits chimiques établis et les acheteurs en aval.
Marché des solvants verts et biosolvants au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 7 % jusqu'en 2034. Le développement de la région est lié à la diversification industrielle, aux investissements dans la production chimique et à la demande de produits de nettoyage et de formulations. L'Arabie saoudite et les Émirats arabes unis disposent d'infrastructures énergétiques et chimiques établies, tandis que l'Afrique du Sud contribue par ses activités de transformation et de fabrication industrielles. La disponibilité de matières premières renouvelables appropriées et la rentabilité de leur conversion en solvants influenceront la viabilité d'une production locale.
L’Arabie saoudite présente un potentiel de premier plan au Moyen-Orient et en Afrique pour les investissements dans le secteur chimique industriel, bien qu’un classement définitif des parts de marché nécessite des données comparatives au niveau des produits. Les Émirats arabes unis peuvent soutenir la distribution et le commerce régionaux, tandis que l’Afrique du Sud répond à de nombreuses applications industrielles et commerciales. Les infrastructures, la disponibilité en eau, le coût de l’énergie, la logistique et les capacités techniques influenceront les décisions d’investissement. L’approvisionnement par importations peut rester pertinent sur le plan commercial lorsque la production locale ne permet pas d’atteindre l’échelle, la régularité et la compétitivité requises.
Analyse de segmentation
Taper
Le segment « Type » reflète les propriétés chimiques qui déterminent les performances des solvants verts dans les formulations industrielles et commerciales. Le choix repose sur le pouvoir solvant, les caractéristiques d'évaporation, la stabilité, la compatibilité, la pureté et le coût d'utilisation. Les fournisseurs se distinguent par des spécifications cohérentes, des procédés de conversion efficaces et leur capacité à fournir une assistance à l'application. Les bioalcools constituent le sous-segment le plus important de cette catégorie, en raison de leur fonctionnalité de solvant éprouvée et de leur large pertinence industrielle. Le segment global devrait enregistrer un TCAC d'environ 7 % jusqu'en 2034, sous réserve de la rentabilité des matières premières renouvelables et de la viabilité commerciale des différents produits.
- Bioalcools : Les bioalcools sont des solvants renouvelables utilisables dans certaines applications de nettoyage, de formulation et de traitement chimique. Leur intérêt commercial dépend de leur pureté, de leur comportement à l’évaporation, de leur compatibilité, de la fiabilité de leur approvisionnement et de leur coût par rapport aux ingrédients conventionnels.
- Biodiols : Les biodiols servent de briques élémentaires chimiques renouvelables lorsqu’une fonctionnalité moléculaire spécifique est requise. Leur pertinence dépend de spécifications chimiques constantes, de la rentabilité de la conversion, de la compatibilité avec la synthèse en aval et des exigences techniques de l’application visée.
- Bioglycols : Les bioglycols, tels que spécifiés dans la taxonomie fournie, peuvent être envisagés pour des applications nécessitant des propriétés de solvant ou d’intermédiaire définies. Leur acceptation commerciale dépend de la qualité du produit, de sa pureté, de la constance de sa mise en œuvre et de sa compatibilité démontrée avec les formulations en aval.
- Esters de lactate : Les esters de lactate offrent des propriétés de solvant pour certaines formulations où la solubilité et la compatibilité avec les matériaux sont importantes. Leur utilisation dépend des essais d’application, du comportement à l’évaporation, des coûts de fabrication et de la capacité à répondre aux spécifications de performance du client.
Application
Le segment « Applications » établit un lien entre les propriétés des solvants et les exigences des utilisateurs finaux ainsi que leurs décisions d'achat. Les clients évaluent les ingrédients en fonction des performances du produit, des conditions de fabrication, des exigences de qualité et du coût total de la formulation. Les tendances d'adoption varient car chaque application présente des spécifications techniques et une tolérance à la reformulation distinctes. Les applications pharmaceutiques sont modélisées comme un secteur à forte croissance au sein de la taxonomie proposée, reflétant la demande potentielle de solvants alternatifs adaptés, même si des exigences strictes en matière de qualification et de pureté peuvent freiner leur adoption. Le segment « Applications » devrait enregistrer un TCAC d'environ 7 % jusqu'en 2034.
- Produits de nettoyage industriels et domestiques : Les formulations de nettoyage doivent présenter un pouvoir solvant efficace, une compatibilité avec les tensioactifs et une performance stable lors du stockage et de l’utilisation. Les acheteurs prennent en compte l’efficacité du nettoyage, les exigences de manipulation, la stabilité du produit et le coût du maintien de la performance de la formulation.
- Peintures et revêtements : Les fabricants de revêtements évaluent la compatibilité des solvants avec les résines, leur comportement au séchage, leurs caractéristiques d’application et la qualité du film fini. Les alternatives renouvelables doivent répondre à des spécifications techniques et à des exigences de production pour devenir des substituts viables aux ingrédients conventionnels.
- Adhésifs : Les formulations adhésives doivent présenter une viscosité, un mouillage et une compatibilité polymère appropriés, ainsi qu’une adhérence fiable. Le remplacement d’ingrédients dépend d’essais réalisés dans les conditions de fabrication et d’application prévues afin de garantir que le produit fini conserve les propriétés requises.
- Encres d'imprimerie : Les fabricants d'encres d'imprimerie prennent en compte le comportement des solvants, la dispersion des pigments, les caractéristiques de séchage, la qualité d'impression et la compatibilité avec les équipements. Le choix d'une encre alternative dépend de sa capacité à répondre aux exigences de production et à garantir des résultats constants sur différents supports et dans diverses conditions d'utilisation.
- Industrie pharmaceutique : Les applications pharmaceutiques imposent des exigences rigoureuses en matière de pureté, de traçabilité, de constance et de validation des procédés. L’adoption de solvants alternatifs nécessite des spécifications documentées des matériaux et leur qualification pour le procédé prévu, ce qui place l’assurance technique au cœur des décisions d’achat.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Produits de nettoyage industriels et domestiques |
Haut |
Nettoyage renouvelable |
Mise à l'échelle |
|
Peintures et revêtements |
Haut |
Formulation biosourcée |
Mise à l'échelle |
|
Adhésifs |
Moyen |
Compatibilité avec la résine |
Émergent |
|
Encres d'impression |
Moyen |
Substitution par solvant |
Émergent |
|
Médicaments |
Faible |
Solvants de haute pureté |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des solvants verts et biosolvants
Demande croissante de matières premières chimiques renouvelables
Les industriels évaluent les matières premières renouvelables afin de diversifier leurs sources d'approvisionnement et de réduire leur dépendance aux ressources fossiles. Les résidus agricoles, les huiles végétales, les sucres et autres ressources de biomasse peuvent fournir des matières premières pour des réactions chimiques appropriées. Leur valeur commerciale dépend de leur composition, de leur disponibilité, des autres usages possibles et des exigences de conversion. Pour les producteurs de solvants, un approvisionnement fiable permet de réduire leur exposition aux fluctuations des marchés des matières premières, mais la transformation de la biomasse peut engendrer des coûts supplémentaires de purification et de logistique. Les perspectives de croissance du marché reposent donc sur la capacité à transformer les intrants renouvelables en produits conformes aux spécifications industrielles à des prix compétitifs. Les fournisseurs qui coordonnent leurs contrats d'approvisionnement avec leurs capacités de production et la demande de leurs clients peuvent améliorer la fiabilité de l'approvisionnement. Cependant, l'approvisionnement en matières premières renouvelables ne garantit pas à lui seul un impact environnemental moindre ni une rentabilité supérieure ; la performance des produits et l'efficacité de la production sont donc essentielles à une adoption durable.
Exigences de formulation industrielle et constance des performances
Les décisions d'achat de solvants sont déterminées par les exigences fonctionnelles de la formulation finale. Les produits de nettoyage nécessitent une élimination efficace des contaminants, tandis que les revêtements et les adhésifs dépendent de leur compatibilité avec les résines et les additifs. Les encres d'imprimerie requièrent une dispersion et un séchage prévisibles, et les applications pharmaceutiques exigent des contrôles de qualité rigoureux. Ces différences créent des parcours d'adoption distincts plutôt qu'un processus de substitution unique à l'échelle du marché. Les fabricants peuvent améliorer les perspectives commerciales des solvants renouvelables grâce à des essais d'application, une documentation technique fiable et une collaboration avec leurs clients lors de la reformulation. Les acheteurs doivent également prendre en compte le coût total d'utilisation, incluant la consommation de matières premières, la manutention, les déchets et toute modification des procédés de fabrication. Les produits qui maintiennent les performances requises sans engendrer de coûts d'exploitation disproportionnés sont plus susceptibles d'être rachetés. Le principal impact commercial réside dans la création d'opportunités pour les fournisseurs qui allient expertise technique et qualité de production constante.
Valorisation de la biomasse et traitement chimique efficace
La valorisation de la biomasse offre des opportunités de conversion des ressources biologiques et des résidus de transformation en intermédiaires chimiques commercialement exploitables. Les usines de pâte à papier, les installations de transformation agricole et les bioraffineries peuvent générer des flux de matières premières susceptibles d'être convertis en produits chimiques renouvelables. La rentabilité dépend de la composition des matières premières, de l'efficacité de la séparation, de la consommation d'énergie, des exigences de purification et de la valeur marchande des produits obtenus. Les installations intégrées peuvent améliorer l'utilisation des ressources lorsque plusieurs produits ont des acheteurs potentiels, mais la valeur d'un coproduit ne doit pas être présumée avant que sa qualité et la demande ne soient établies. Investir dans l'optimisation des procédés peut améliorer le rendement et la constance du produit, contribuant ainsi à une meilleure prévisibilité des coûts de fabrication. Pour les fournisseurs de solvants verts, un traitement commercialement durable exige à la fois des performances techniques fiables et la qualification des clients. Les projets ayant démontré leur potentiel de production et disposant d'accords d'écoulement crédibles sont mieux positionnés que ceux qui reposent uniquement sur le potentiel théorique des matières premières.
Tendances futures du marché des solvants verts et biosolvants
Accent accru sur la traçabilité et les attributs de produit vérifiés
L'avenir de l'approvisionnement en solvants renouvelables devrait mettre davantage l'accent sur la traçabilité des matières premières, leur teneur en matières renouvelables et les pratiques de production. Les clients industriels ont de plus en plus besoin d'informations leur permettant d'évaluer l'origine des matériaux et de justifier leurs allégations environnementales au sein de leurs propres chaînes d'approvisionnement. Les systèmes de traçabilité et les démarches de certification peuvent faciliter ces évaluations lorsque les méthodes et les critères comptables sont transparents. Les fournisseurs utilisant des méthodes de bilan massique doivent distinguer la teneur en matières renouvelables attribuée de la teneur physiquement identifiable dans le produit fini. Cette distinction est importante pour les acheteurs dont les normes d'approvisionnement exigent des preuves spécifiques de la composition du produit. Les tendances du marché des solvants verts et biosouples seront donc influencées à la fois par l'innovation chimique et par la crédibilité de la documentation produit. Les fournisseurs qui fournissent des spécifications cohérentes et des informations vérifiables peuvent renforcer leur position dans les processus d'approvisionnement où les critères environnementaux sont pris en compte au même titre que le prix et les performances techniques.
Innovation en matière de conception et de formulation de solvants spécifiques à l'application
Les progrès réalisés dans les technologies de synthèse chimique, de purification et de formulation pourraient élargir le champ d'application des solvants renouvelables. Plutôt que de rechercher un ingrédient unique pour chaque usage, les fabricants peuvent développer des produits adaptés aux exigences des revêtements, des agents de nettoyage, des adhésifs, des encres d'imprimerie et des procédés industriels spécialisés. Le développement de produits peut se concentrer sur la solubilité, le comportement à l'évaporation, la compatibilité, la stabilité et la facilité de manipulation. Le défi consiste à obtenir ces propriétés sans augmenter les coûts de production ni alourdir la charge environnementale. Les résultats obtenus en laboratoire doivent se traduire par des performances constantes à l'échelle industrielle. Une collaboration plus étroite entre les producteurs de produits chimiques et les formulateurs en aval peut contribuer à identifier les applications techniquement réalisables et à accélérer la qualification des clients. À terme, les gammes de produits pourraient se diversifier davantage, chaque qualité étant conçue pour répondre à des exigences de performance spécifiques. L'adoption restera tributaire de l'adéquation technique mesurable, de la fiabilité de l'approvisionnement et de la rentabilité, plutôt que du seul contenu en matières renouvelables.
Opportunités du marché des solvants verts et biosolvants
Création de partenariats régionaux en matière d'approvisionnement en matières premières et de fabrication
Les fournisseurs peuvent saisir des opportunités d'investissement en mettant en relation les producteurs de biomasse, les développeurs de technologies de conversion, les fabricants de produits chimiques et les clients en aval. Les installations de traitement situées à proximité de sources de matières premières appropriées peuvent réduire les besoins en transport et améliorer la coordination, à condition que l'infrastructure et la qualité des matières premières garantissent un fonctionnement fiable. Avant d'investir, les entreprises doivent évaluer la disponibilité saisonnière, les utilisations concurrentes de la biomasse, les rendements de conversion, les besoins énergétiques, les coûts de purification et les spécifications des clients. Des accords d'approvisionnement à long terme et des programmes de qualification des clients peuvent contribuer à réduire les risques liés à la volatilité des matières premières et à l'incertitude de la demande. Des partenariats avec des distributeurs établis peuvent également donner accès à un soutien technique et à une clientèle industrielle. Les prévisions du marché des solvants verts et des biosolvants sont plus pertinentes pour les décisions d'investissement lorsqu'elles sont liées à la disponibilité réelle des matières premières, à la rentabilité démontrée de la production et à des engagements clients crédibles. Une stratégie d'investissement par étapes permet de limiter l'exposition au capital tout en favorisant le développement à grande échelle des procédés de production performants.
Développement des applications spécialisées et qualification des clients
Des opportunités commerciales existent également dans le développement de solvants renouvelables pour des applications où les clients ont des exigences techniques clairement définies et un intérêt évident à évaluer des alternatives. Les fournisseurs peuvent collaborer avec les fabricants de revêtements, les formulateurs de produits de nettoyage, les producteurs d'adhésifs et d'autres clients industriels afin d'évaluer la compatibilité et la performance. Le développement initial doit privilégier les applications pour lesquelles une qualification est possible et où la substitution ne nécessite pas de modifications importantes des équipements de production. Les tests doivent porter sur la stabilité du produit, sa manipulation, la documentation relative à la sécurité et son coût d'utilisation dans des conditions d'exploitation réalistes. Les applications pharmaceutiques peuvent offrir des opportunités spécifiques, mais les exigences strictes en matière de pureté et de validation des procédés peuvent allonger le délai de commercialisation. Les fabricants peuvent réduire les risques en conditionnant leurs investissements aux essais clients et aux étapes clés de la qualification. Une approche rigoureuse du développement produit permet aux fournisseurs de distinguer les résultats techniques prometteurs des applications capables de soutenir une demande commerciale durable.
Développements récents
- 13 juillet 2026 : BASF SE a enrichi sa gamme d’additifs certifiés à base de biomasse pour revêtements architecturaux avec le lancement de Dispex AA 4145 MB, Rheovis PU 1333 MB et Rheovis HS 1169 MB. Ces produits sont conçus pour aider les fabricants de revêtements à réduire l’empreinte carbone de leurs produits tout en maintenant leurs performances d’application. Ce lancement illustre comment des matières premières renouvelables certifiées peuvent être intégrées aux formulations industrielles existantes. Il s’agit d’additifs pour revêtements, et non d’une preuve directe de la vente de solvants verts.
- Le 24 novembre 2025 : Stepan Company et AmphiStar ont annoncé un partenariat de distribution exclusif portant sur des tensioactifs biosourcés upcyclés en Europe, au Moyen-Orient et en Afrique, destinés aux produits d’entretien ménager et au nettoyage industriel et institutionnel. Ce partenariat associe la technologie des biosurfactants d’AmphiStar à l’expertise de Stepan en matière de formulation et à son réseau de clients. Il illustre comment les développeurs d’ingrédients de spécialité peuvent collaborer avec des fournisseurs de produits chimiques établis afin d’élargir l’accès au marché pour les ingrédients renouvelables. Ce développement concerne les biosurfactants et non les solvants en particulier.
Foire aux questions

Vrushali est une consultante senior possédant plus de huit ans d’expérience professionnelle et une expertise approfondie dans le secteur de la chimie et des matériaux (Chemicals & Materials), notamment dans le domaine des produits chimiques de spécialité. Au cours de sa carrière, elle a mené à bien plus de 50 projets de conseil dans divers secteurs, notamment la chimie et les matériaux, l’agroalimentaire et les boissons (Food & Beverage), ainsi que les biens de consommation (Consumer Goods). Ses domaines de compétence couvrent un large éventail de segments, tels que les ingrédients fonctionnels, les produits chimiques issus de ressources renouvelables, l’alimentation animale et les produits agrochimiques. Grâce à sa connaissance approfondie des marchés et à ses solides capacités d’analyse, elle accompagne les entreprises dans l’identification des opportunités commerciales et le développement de stratégies de croissance.
Vrushali est titulaire d’une licence en chimie et d’un master en management, ce qui lui permet d’associer de solides connaissances techniques à une compréhension approfondie des stratégies commerciales et des enjeux économiques. Elle a accompagné de nombreux clients dans l’évaluation des possibilités d’expansion sur de nouveaux marchés, l’élaboration de stratégies de croissance et la mise en œuvre d’initiatives de transformation opérationnelle. Son expertise multidisciplinaire lui permet d’analyser les dynamiques sectorielles et de formuler des recommandations stratégiques adaptées aux objectifs commerciaux et aux besoins spécifiques de chaque organisation.
Les principales compétences professionnelles de Vrushali comprennent l’acquisition de nouveaux clients, la gestion des relations avec les parties prenantes (stakeholders) et le leadership d’équipes. Grâce à une approche structurée et méthodique de la planification, de la gestion et de l’exécution des projets de conseil, elle a contribué à améliorer l’efficacité opérationnelle et la productivité des entreprises clientes. Sa capacité à intégrer une expertise technique approfondie aux priorités commerciales et aux objectifs stratégiques lui permet de proposer des recommandations concrètes, des solutions personnalisées et des stratégies opérationnelles adaptées aux besoins de ses clients, contribuant ainsi à renforcer leur compétitivité et à soutenir leur croissance à long terme.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -