
Mercado de equipos de calefacción: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de equipos de calefacción y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (bombas de calor, hornos, calderas, calentadores unitarios, otros); usuario final (residencial, comercial, industrial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013538
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
151.540 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
297.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,80 %
Índice de crecimiento
Mercado potencial
2.023,01 mil millones de dólares estadounidenses
(2026-2034)
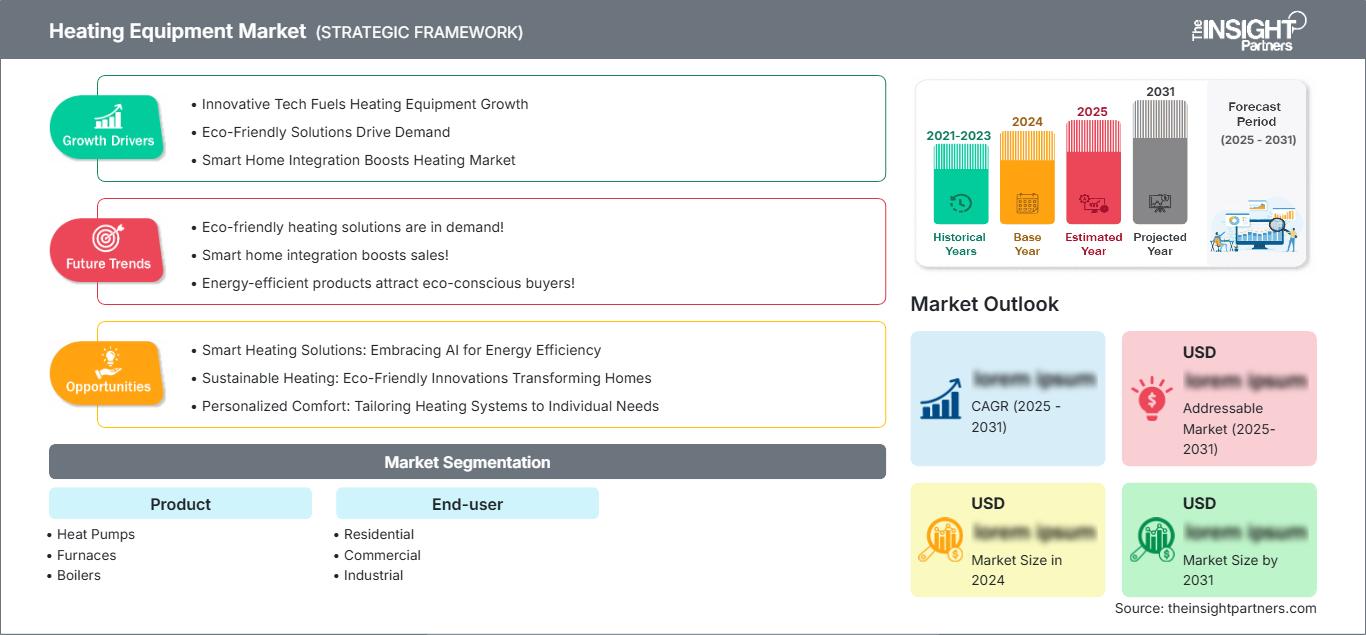
El mercado de equipos de calefacción alcanzó un valor de 151.540 millones de dólares en 2025 y se prevé que llegue a los 297.800 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,80 % entre 2026 y 2034. Este mercado abarca productos como bombas de calor, hornos, calderas y calentadores unitarios para uso residencial, comercial e industrial. La creciente electrificación, la renovación de la infraestructura obsoleta, las normas de eficiencia y las políticas de descarbonización influyen en la elección de equipos y las decisiones de inversión a nivel mundial.
América del Norte presenta una perspectiva de crecimiento estable, impulsada por la demanda de reemplazo, la adopción de bombas de calor en regiones frías y el endurecimiento de los estándares de eficiencia. El tamaño del mercado de equipos de calefacción se ve afectado por las renovaciones de edificios y la demanda de equipos de calefacción inteligentes. La tasa de crecimiento anual compuesta (CAGR) regional del 6,1 % al 6,6 %, calculada mediante un modelo, muestra que existe un equilibrio entre la base de mercado madura y la transición tecnológica.
Análisis y perspectivas del mercado de equipos de calefacción
- América del Norte: Se prevé que América del Norte represente entre el 28 % y el 32 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,6 % entre 2026 y 2034, impulsada por la sustitución de equipos, la electrificación, las modernizaciones comerciales y la adopción de tecnologías de calefacción para climas fríos.
- EE. UU.: Se estima que EE. UU. representará entre el 78 % y el 82 % del valor de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,4 % entre 2026 y 2034, impulsada por los ciclos de reemplazo y los estándares de eficiencia.
- Europa: Se prevé que Europa represente entre el 24 % y el 28 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % entre 2026 y 2034, con Alemania, Francia, Italia, el Reino Unido y España apoyando la demanda mediante programas de electrificación y eficiencia energética en la construcción.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 34 % y el 38 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,3 % entre 2026 y 2034, liderada por China, Japón, India y Corea del Sur en el contexto de la industrialización y la inversión en la transición energética.
- Segmento más importante: Las bombas de calor representarán una cuota de mercado estimada del 38-42% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,2-10,8% durante el período 2026-2034, lo que refleja la sustitución impulsada por la electrificación.
- Segmento de alto crecimiento: Los usuarios finales industriales representan una cuota de mercado estimada del 25-29% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,4% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Carrier Global Corporation, Daikin Industries, Ltd., Danfoss, Emerson Electric Co., Haier Group Corporation, Johnson Controls, Inc., Lennox International, Inc., Panasonic Corporation, Robert Bosch GmbH, Trane Technologies.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución tecnológica está transformando las soluciones de calefacción, pasando de dispositivos térmicos independientes a sistemas integrales controlados eléctricamente. Los compresores de velocidad variable, los inversores, los refrigerantes mejorados, los sistemas de recuperación de calor, la conectividad y las tecnologías híbridas influyen en la dinámica de costes de los productos. Asimismo, los fabricantes están modificando su plataforma de producción debido a las diferentes normativas sobre refrigerantes y estándares de eficiencia en las distintas regiones. Esta evolución tecnológica resulta ventajosa para los proveedores que cuentan con amplias capacidades de integración, ingeniería, red de instalación y flexibilidad de fabricación.
Es probable que la inversión se dirija hacia la generación de calor con bajas emisiones de carbono, la recuperación de calor industrial y la gestión digital de los recursos térmicos. Los países emergentes tienen margen para la inversión en proyectos nuevos, mientras que los desarrollados cuentan con opciones para la sustitución y la modernización de edificios. El apoyo gubernamental a la eficiencia energética y la electrificación de edificios tendrá un impacto positivo en la rentabilidad de los proyectos; sin embargo, factores como el coste de la electricidad, las condiciones de financiación, la disponibilidad de instaladores y la capacidad de la red eléctrica seguirán siendo relevantes.
Alcance del informe de mercado de equipos de calefacción
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 151.540 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 297.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,80% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos de calefacción
La demanda de equipos está cada vez más ligada a las renovaciones de edificios, las necesidades de los procesos industriales, los cambios climáticos y la sustitución de equipos existentes menos eficientes. Esto significa que el crecimiento del mercado de equipos de calefacción depende no solo de la construcción, sino también de las inversiones en reemplazo. El ecosistema incluye fabricantes de equipos, fabricantes de componentes (compresores, intercambiadores de calor), controladores, distribuidores, empresas instaladoras, compañías de servicios públicos, propietarios de edificios y empresas de servicios. La situación de la oferta depende cada vez más de la disponibilidad de componentes, las fluctuaciones en los refrigerantes, las capacidades electrónicas y la fabricación local.
Las bombas de calor modifican la decisión de compra, ya que el equipo satisface no solo las necesidades de calefacción, sino también, en muchos casos, las de refrigeración y calentamiento de agua. La relevancia de las calderas y los hornos radica en la base instalada donde existe infraestructura de gasoductos o se requieren altas temperaturas. Por el contrario, los calentadores unitarios siguen siendo relevantes en ciertos entornos comerciales e industriales. El análisis del Informe de Mercado de Equipos de Calefacción indica que los principales actores ofrecen paquetes de productos que incluyen controles, servicios de software, contratos de mantenimiento y financiación para aumentar la fidelización de clientes. Por ejemplo, Carrier Global Corporation, Daikin Industries, Ltd. y Trane Technologies destacan su diversificada oferta de equipos HVAC, mientras que Johnson Controls, Inc. enfatiza su oferta de soluciones para edificios y aplicaciones industriales. Robert Bosch GmbH y Panasonic Corporation se posicionan en el sector de la tecnología residencial electrificada.
Otras áreas de inversión son la capacidad de fabricación regional, la capacidad de refrigerantes, la conectividad y el diagnóstico, así como el ecosistema de instaladores. Danfoss y Emerson Electric Co. ofrecen tecnologías facilitadoras para compresores, control, electrónica y aplicaciones industriales, mientras que Lennox International, Inc. ofrece soluciones centradas en Norteamérica. Haier Group Corporation ofrece una mayor escala gracias a su distribución de electrodomésticos y sistemas de climatización. Entre los factores diferenciadores de la competencia se incluyen la rentabilidad del ciclo de vida, la facilidad de mantenimiento, la normativa y la personalización de sistemas en función del clima.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de equipos de calefacción: Perspectivas estratégicas
Perspectivas regionales
Mercado de equipos de calefacción de Norteamérica
En las previsiones, Norteamérica representa entre el 28 % y el 32 % del mercado de equipos de calefacción en 2025, y se estima que la tasa de crecimiento anual compuesta (TCAC) en la región será del 6,1 % al 6,6 % durante el periodo 2025-2034. Norteamérica cuenta con la ventaja de disponer de un considerable inventario de hornos, calderas y bombas de calor que necesitan ser reemplazados.
Estados Unidos lidera la demanda en la región, seguido de Canadá y México. Se hace hincapié en el desarrollo de sistemas de velocidad variable, termostatos conectados, refrigerantes menos contaminantes y sistemas de calefacción híbridos. La evaluación del costo total del ciclo de vida de los equipos, junto con su resiliencia, se considera cada vez más en las instalaciones comerciales.
Mercado de equipos de calefacción de EE. UU.
Estados Unidos representa entre el 78 % y el 82 % del mercado norteamericano en 2025, con un crecimiento previsto de entre el 5,9 % y el 6,4 % durante el período de pronóstico hasta 2034. Los factores que impulsan la demanda incluyen la necesidad de reemplazar las calderas y las bombas de calor aerotérmicas, así como las renovaciones y el continuo enfoque en la eficiencia energética de los equipos de climatización.
Entre los principales actores del sector se encuentran Carrier Global Corporation, Lennox International, Inc., Trane Technologies y Johnson Controls, Inc. La importancia de las bombas de calor en la estrategia es innegable, mientras que las calderas de gas conservan su relevancia en los mercados de calefacción tradicionales. Las instalaciones industriales están explorando el uso de calentadores de proceso de alta temperatura, donde la electrificación puede limitar el riesgo operativo sin afectar las necesidades de producción.
Mercado europeo de equipos de calefacción
Se prevé que Europa alcance una cuota de mercado del 24-28% en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 7,2-7,8% hasta 2034. Alemania es el país más avanzado en cuanto a la instalación de bombas de calor y la descarbonización de edificios. El Reino Unido y Francia son los principales mercados en lo que respecta a la rehabilitación de edificios, mientras que Italia y España contribuyen mediante la renovación de edificios, el desarrollo comercial y las inversiones en eficiencia energética. La política regional tiende a orientarse hacia soluciones eléctricas eficientes.
El mercado británico se centra en la eficiencia de los sistemas de calefacción, la preparación para la instalación de bombas de calor y la renovación de edificios. Alemania está especialmente avanzada en su transición a sistemas de calefacción electrificados, donde se observa un renovado impulso en la implementación de bombas de calor. Francia sigue siendo el principal mercado europeo en lo que respecta a la calefacción, mientras que Italia se ve favorecida por la actividad de renovación y España por la creciente eficiencia de los sistemas de climatización.
Mercado de equipos de calefacción en la región Asia-Pacífico
Se prevé que la región Asia-Pacífico (APAC) alcance una cuota de mercado del 34-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,3% hasta 2034, siendo China el líder del mercado regional. Japón, Corea del Sur, India y Australia representan fuentes adicionales de demanda debido a las mejoras en las viviendas, la actividad industrial y los cambios en las tendencias de consumo energético.
China ofrece una combinación de fabricación y políticas de apoyo para sistemas de calefacción más limpios, mientras que Japón cuenta con una ventaja gracias a sus instalaciones de bombas de calor ya consolidadas. India y Australia presentan un mayor potencial a largo plazo debido a la electrificación y el desarrollo. Las aplicaciones industriales son especialmente importantes en lo que respecta al calor de proceso y la eficiencia energética.
Mercado de equipos de calefacción de Oriente Medio y África
Se prevé que la región de Oriente Medio y África (MEA) alcance una tasa de crecimiento anual compuesta (TCAC) del 6,0-6,5% entre 2025 y 2034. Arabia Saudita y los Emiratos Árabes Unidos impulsan las inversiones en la región, mientras que Sudáfrica participa a través de la demanda de reposición en los sectores comercial e industrial. El resto de la región MEA se caracteriza por su fragmentación, pero ofrece oportunidades selectivas relacionadas con el desarrollo de infraestructuras.
La construcción de edificios que consumen mucha energía, los proyectos hoteleros, los centros de salud y las operaciones industriales son los principales impulsores de la demanda. En el Golfo Pérsico, la demanda de calefacción coexiste con la de refrigeración, lo que estimula la compra de sistemas de climatización. Sin embargo, el desarrollo de infraestructuras y las medidas relacionadas con la eficiencia energética facilitarán su adopción, mientras que la financiación de proyectos, la dependencia de productos importados y la disponibilidad de servicios constituyen factores limitantes esenciales.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,4 % durante el período 2026-2034. La selección de productos refleja cada vez más la eficiencia, la flexibilidad de instalación, el cumplimiento de las normativas sobre refrigerantes, el coste del ciclo de vida y la compatibilidad con los sistemas de control conectados. El mercado de equipos de calefacción, dentro de este segmento, abarca desde tecnologías de combustión consolidadas hasta sistemas electrificados en rápida expansión, lo que genera diferentes perfiles de reemplazo e inversión en función del clima y los usuarios finales.
- Bombas de calor: Las bombas de calor se eligen cada vez más por su capacidad de electrificación, su doble función de calefacción y refrigeración, y su menor consumo energético. La demanda es mayor donde las políticas, la economía eléctrica y la idoneidad de los edificios favorecen la sustitución de los sistemas convencionales.
- Hornos: Los hornos conservan una importancia estratégica en los mercados de calefacción a gas consolidados debido a la infraestructura de distribución existente, las prácticas de instalación habituales y la demanda de reemplazo. Los modelos de mayor eficiencia siguen siendo relevantes donde la electrificación total no resulta económica.
- Calderas: Las calderas siguen utilizándose en aplicaciones residenciales, comerciales e industriales que requieren una distribución fiable del calor mediante agua. La modernización se centra en la eficiencia, los sistemas de control, el funcionamiento con bajas emisiones y la compatibilidad con configuraciones de energía híbrida o alternativa.
- Calentadores unitarios: Los calentadores unitarios satisfacen las necesidades de calefacción descentralizada en almacenes, talleres, locales comerciales y otros espacios amplios. Su diseño compacto permite una sustitución específica y una zonificación flexible donde los sistemas centralizados no son prácticos.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,0 % durante el periodo 2026-2034. Las aplicaciones residenciales ofrecen un amplio volumen de reemplazo, mientras que las instalaciones comerciales priorizan cada vez más la eficiencia del ciclo de vida y la automatización. Los usuarios industriales generan valor adicional mediante proyectos de calefacción de procesos, recuperación de calor residual y electrificación, lo que hace que esta segmentación sea importante para evaluar las prioridades de compra y la intensidad de la inversión.
- Residencial: La demanda residencial está determinada por los ciclos de renovación, los costos de energía de los hogares, el aislamiento de los edificios, los incentivos y la concienciación del consumidor. La adopción de bombas de calor depende especialmente de las condiciones de instalación y de la capacidad del contratista.
- Comercial: Las instalaciones comerciales priorizan la fiabilidad, el coste operativo, la zonificación y los controles centralizados. Oficinas, hoteles, hospitales, escuelas y locales comerciales evalúan cada vez más los equipos de calefacción junto con programas más amplios de gestión de edificios y eficiencia energética.
- Sector industrial: Los compradores industriales requieren rangos de temperatura más amplios, disponibilidad constante, integración de procesos y ahorros energéticos cuantificables. Las oportunidades se centran cada vez más en la electrificación, la recuperación de calor y los sistemas capaces de adaptarse a condiciones de producción variables.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Residencial |
Alto |
Bombas de calor |
Escalada |
|
Comercial |
Alto |
Climatizador inteligente |
Escalada |
|
Industrial |
Medio |
Calor de proceso |
Emergente |
Factores de crecimiento del mercado de equipos de calefacción y análisis de su impacto
Electrificación de la calefacción de edificios
El efecto de la electrificación en los procesos de adquisición es que habrá un aumento en la incorporación de bombas de calor y otras tecnologías basadas en electricidad en aplicaciones residenciales y comerciales. Los compradores podrán integrar calefacción, refrigeración, generación y control de agua caliente en una sola arquitectura. Esto reducirá la complejidad y los costos de los equipos donde los precios de la electricidad sean favorables y los edificios tengan buenas características. Habrá oportunidades para que las compañías eléctricas controlen cargas flexibles mediante controles conectados. El efecto de la electrificación en el mercado para los fabricantes es que competirán en eficiencia de compresores, operación a baja temperatura, refrigerantes, controles y servicios en lugar de la combustión. Los efectos se sentirán principalmente en áreas donde coincidan las regulaciones de construcción y los incentivos de las compañías eléctricas. Las empresas que puedan ofrecer paquetes de electrificación se beneficiarán debido al gasto de reemplazo.
Ciclos de renovación de edificios y reemplazo de equipos
El envejecimiento de los sistemas de calefacción genera una demanda constante de reemplazo, incluso cuando la construcción de nuevos edificios fluctúa. Las calderas residenciales, los sistemas de calefacción comerciales y otros sistemas de calefacción tienen una vida útil limitada, lo que crea periodos recurrentes de adquisición para fabricantes y distribuidores. Los proyectos de renovación también pueden impulsar el reemplazo de equipos, ya que las mejoras en el aislamiento, los cambios en la envolvente del edificio y las actualizaciones de los sistemas de control modifican las necesidades de calefacción. Esto fomenta la optimización del tamaño de los equipos en lugar de su reemplazo directo, y genera demanda de sistemas modulares, de capacidad variable y con monitoreo digital. El impacto comercial se extiende a los proveedores de servicios, ya que los contratos de mantenimiento y la ingeniería de modernización se integran en las decisiones sobre equipos. Los fabricantes pueden fortalecer su posición ofreciendo herramientas de diagnóstico, opciones de financiamiento, compatibilidad de reemplazo y asistencia para instaladores. A medida que los propietarios de edificios buscan gastos operativos predecibles, los proveedores capaces de cuantificar el rendimiento del ciclo de vida obtienen mayor influencia en la planificación de capital y las especificaciones de adquisición.
Eficiencia energética industrial y modernización de procesos térmicos
Las instalaciones industriales están creando una vía de crecimiento distintiva, ya que la energía térmica puede representar un gasto operativo significativo y la fiabilidad de los procesos es fundamental. La recuperación de calor, las bombas de calor de alta temperatura, las calderas eficientes y los sistemas de calefacción controlados electrónicamente pueden satisfacer requisitos de procesos específicos, a la vez que reducen el desperdicio de energía. La adopción es mayor en instalaciones con cargas térmicas estables, calor residual recuperable y acceso a una infraestructura eléctrica adecuada. Por lo tanto, los proveedores de equipos colaboran cada vez más directamente con los equipos de ingeniería, en lugar de depender únicamente de los canales de distribución convencionales de HVAC. Los proyectos pueden implicar ciclos de cualificación más largos, pero sistemas de mayor valor, lo que convierte a los clientes industriales en estratégicos. El impacto resultante es una expansión gradual de las oportunidades de negocio, que van más allá de la calefacción de espacios, abarcando la fabricación, el procesamiento de alimentos, la industria química, la energía de distrito y otras aplicaciones donde la integración térmica puede generar beneficios operativos cuantificables.
Tendencias futuras del mercado de equipos de calefacción
Gestión térmica inteligente y calefacción conectada
Las tendencias del mercado de equipos de calefacción apuntan hacia sistemas que optimizan continuamente el rendimiento mediante sensores, análisis en la nube, controles predictivos e integración con la gestión de edificios. Las plataformas futuras coordinarán cada vez más los sistemas de calefacción con la ocupación, las condiciones climáticas, las tarifas eléctricas, el almacenamiento y la generación distribuida. Es probable que los fabricantes incluyan la puesta en marcha, el diagnóstico remoto, las actualizaciones de software y la verificación del rendimiento como parte estándar de su oferta de equipos. La inteligencia artificial puede mejorar la detección de fallos y la previsión de carga sin necesidad de sustituir el sistema por completo. Para los usuarios comerciales e industriales, esto abre la puerta a contratos de servicio basados en el rendimiento y a una gestión energética medible. Los sistemas residenciales utilizarán cada vez más controles interoperables que coordinan la calefacción con la refrigeración, el agua caliente y el consumo eléctrico doméstico. La ventaja competitiva se desplazará hacia ecosistemas de equipos con software que mejoran el rendimiento tras la instalación, en lugar de depender únicamente de una mayor eficiencia nominal.
Refrigerantes con bajas emisiones de carbono y electrificación de alta temperatura
El desarrollo de productos futuros combinará cada vez más refrigerantes con menor potencial de calentamiento global con equipos capaces de operar eficientemente a temperaturas de suministro más elevadas. Esta combinación es importante porque los edificios y las instalaciones industriales que se someten a procesos de modernización podrían no tener la posibilidad de rediseñar las redes de distribución antes de reemplazar los sistemas de calefacción. Por lo tanto, los fabricantes están desarrollando sistemas que ofrecen una mayor potencia térmica, manteniendo la seguridad y la eficiencia en diversas condiciones de funcionamiento. Se prevé que los refrigerantes naturales, los compresores avanzados, los intercambiadores de calor mejorados y las configuraciones en cascada adquieran mayor relevancia en las aplicaciones adecuadas. Las bombas de calor de alta temperatura también pueden impulsar la electrificación en determinados usos industriales y de calefacción urbana, anteriormente dominados por las calderas. Con el tiempo, los requisitos normativos sobre refrigerantes influirán en la selección de componentes, la formación de técnicos, la certificación de productos y las estrategias de reemplazo de la base instalada, generando tanto costes de cumplimiento como oportunidades para la diferenciación tecnológica.
Oportunidades de mercado para equipos de calefacción
Plataformas integradas de rehabilitación para edificios existentes
Una gran oportunidad reside en las plataformas de modernización integrales que combinan equipos de calefacción, controles, mejoras en la distribución del calor, puesta en marcha y financiación. Estas soluciones pueden superar una barrera fundamental para la adopción, al reducir la carga de coordinación para los propietarios de edificios. Los proveedores pueden dirigirse a hospitales, hoteles, escuelas, oficinas, edificios multifamiliares y locales comerciales donde ya se haya planificado la sustitución de equipos. Las previsiones del mercado de equipos de calefacción indican que la creación de valor provendrá cada vez más de la entrega integral de proyectos, en lugar de la mera venta de equipos. Las alianzas con empresas de servicios energéticos, compañías de servicios públicos, instaladores y administradores de propiedades pueden ampliar el acceso de los clientes. Los inversores deben priorizar a los proveedores con sólidas redes de servicio, arquitecturas de productos modulares, capacidades de monitorización digital y un rendimiento de modernización comprobado. Los paquetes estandarizados también pueden acortar los ciclos de desarrollo de proyectos, a la vez que mejoran la visibilidad de los costes para los clientes que evalúan múltiples tecnologías.
Proyectos de recuperación de calor industrial y electrificación
La descarbonización industrial crea una oportunidad para los proveedores que pueden integrar bombas de calor con fuentes de calor residual, circuitos de proceso, almacenamiento térmico y calderas existentes. Los proyectos más atractivos son las instalaciones con calor residual predecible de baja o media temperatura y una demanda continua de energía térmica utilizable. Los desarrolladores pueden mejorar la rentabilidad del proyecto mediante una implementación por etapas, comenzando con flujos de calor recuperable antes de expandirse a una electrificación de procesos más amplia. Los fabricantes de equipos pueden asociarse con empresas de ingeniería para proporcionar estudios de viabilidad específicos para cada sitio, diseño de sistemas, controles y servicio a largo plazo. Este enfoque genera ingresos recurrentes a través del monitoreo y el mantenimiento, al tiempo que reduce la dependencia de transacciones de equipos individuales. El capital debe priorizar las aplicaciones donde las cargas térmicas sean estables, los costos de energía sean significativos y los datos operativos puedan demostrar ahorros cuantificables durante la vida útil del proyecto.
Novedades recientes
- Junio de 2026: Lennox firmó un acuerdo definitivo para adquirir Heat Controller, un proveedor de equipos de climatización que presta servicios a distribuidores en toda Norteamérica a través de sus marcas Comfort-Aire y Century. Esta adquisición ampliará la cartera de equipos de Lennox y fortalecerá su capacidad para atender a distribuidores de climatización de pequeño y mediano tamaño. Se espera que la transacción se cierre a finales de 2026, sujeta a las condiciones habituales y a las aprobaciones regulatorias.
- Junio de 2026: Vertiv completó la adquisición de ThermoKey, proveedor de tecnologías de intercambio y rechazo de calor, ampliando así su cartera de gestión térmica y sus capacidades de fabricación en Europa, Oriente Medio y África. Esta adquisición incorpora intercambiadores de calor, enfriadores secos y tecnologías relacionadas para ofrecer soluciones térmicas integradas para fábricas de IA y centros de datos de alta densidad, mientras que la planta de ThermoKey en Rivarotta, Italia, seguirá siendo un centro clave de fabricación e ingeniería.
- Agosto de 2026: Coway lanzó en Corea del Sur la placa de inducción S, que incorpora un quemador híbrido inteligente que detecta automáticamente los utensilios de cocina y alterna entre inducción y calentamiento radiante. Esta placa de 3400 W también incluye una zona Plus flexible para utensilios de cocina de mayor tamaño, una interfaz táctil deslizante, una prueba de compatibilidad de utensilios y 21 funciones de seguridad, entre ellas control de sobrecalentamiento, indicador de calor residual y apagado automático por desbordamiento de líquidos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -