
Mercado de cine en casa: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de cine en casa y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (Wi-Fi, Bluetooth, NFC y otros); tipo de canal (5.1 canales, 6.1 canales, 7.1 canales y 9.1 canales y superiores); canales de venta (en línea/comercio electrónico, tiendas minoristas organizadas, tiendas minoristas no organizadas y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100001134
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 25, 2026


Tamaño del mercado en 2025
13.660 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
26.940 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,84 %
Índice de crecimiento
Mercado potencial
182.730 millones de dólares estadounidenses
(2026-2034)
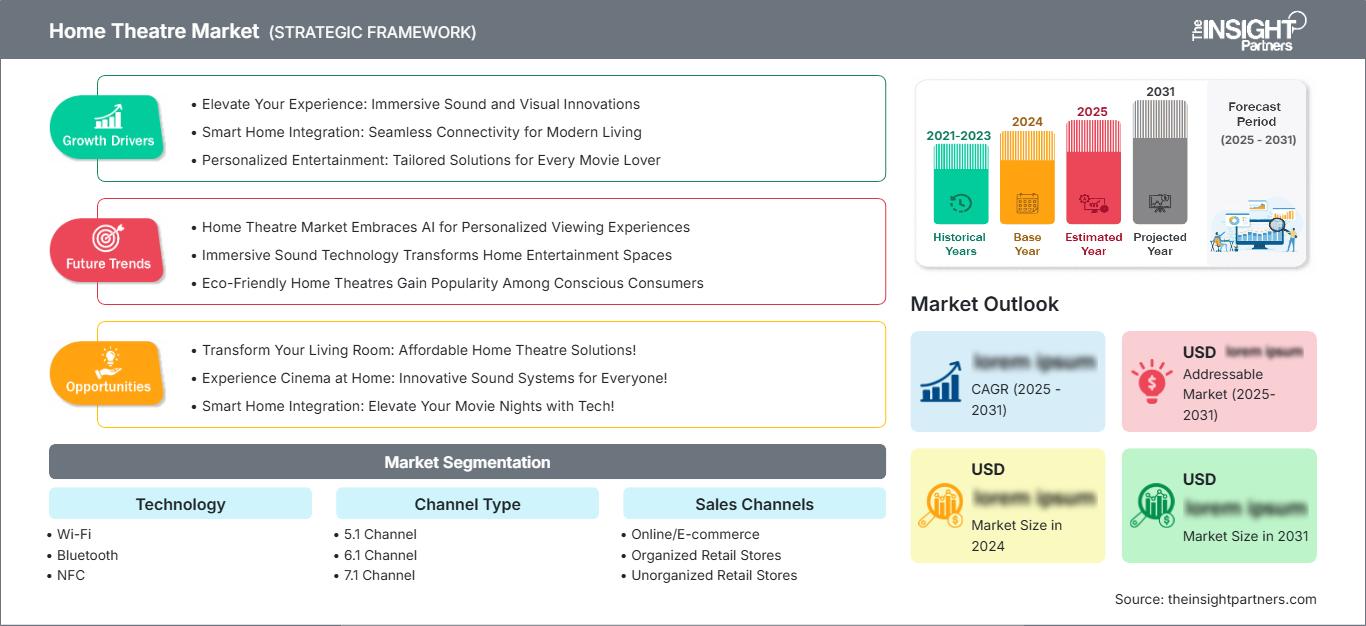
El mercado de cine en casa ha experimentado un crecimiento significativo impulsado por la preferencia de los consumidores por el audio inmersivo, la conectividad en los sistemas de entretenimiento y la experiencia cinematográfica en el hogar. Actualmente, su valor asciende a 13.660 millones de dólares en 2025 y se prevé que alcance los 26.940 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,84%. Algunos de los factores que impulsan este crecimiento son la penetración de los televisores inteligentes, el consumo de contenido en streaming, los dispositivos de audio inalámbricos y la creciente preferencia por soluciones de entretenimiento.
El creciente mercado de sistemas de cine en casa en Norteamérica se atribuye a la consolidación de los sistemas de entretenimiento doméstico, los altos ingresos disponibles de los residentes y el uso de productos de audio de alta gama. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 6-8% hasta 2034, impulsada por la necesidad de renovación de equipos, las reformas del hogar, los videojuegos y el contenido en streaming.
El panorama competitivo está cada vez más condicionado por la convergencia de televisores, barras de sonido, altavoces, streaming, videojuegos y tecnología inalámbrica. Los fabricantes están apostando por la sencillez de instalación, el audio espacial, la capacidad multiroom y la personalización mediante software. Esto amplía el mercado, pasando de los aficionados más exigentes a los hogares promedio que prefieren equipos compactos con alto rendimiento, sin las complicaciones habituales de los sistemas de componentes.
Las opciones tecnológicas, que incluyen streaming, pantallas de gran formato, videojuegos y formatos de audio de alta calidad, están generando un mayor interés por parte de los consumidores en soluciones de audio superiores, junto con la tecnología inalámbrica que simplifica el proceso de instalación. Las opciones tecnológicas, como Wi-Fi y Bluetooth, desempeñan un papel cada vez más importante en la flexibilidad y la compatibilidad. Las compras en línea ofrecen a los consumidores la oportunidad de comparar especificaciones y precios.
Análisis y perspectivas del mercado de cine en casa.
- América del Norte: Se estima que América del Norte tendrá una cuota de mercado de cine en casa del 34-37% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6-8% entre 2026 y 2034, impulsada por la demanda de audio de alta gama, la renovación de viviendas, los videojuegos, la transmisión en streaming y la distribución consolidada de productos electrónicos de consumo.
- EE. UU.: Estados Unidos representa aproximadamente entre el 80 % y el 84 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6 % al 8 % durante el período 2026-2034, impulsado por el entretenimiento de alta gama y las compras de reemplazo.
- Europa: Europa representará entre el 25 % y el 28 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6 % al 8 % hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España gracias a la adopción de sistemas de audio de alta gama y entretenimiento conectado.
- Asia Pacífico: La región de Asia Pacífico representará una participación del 24-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9-11%, liderada por China, Japón, Corea del Sur, India y Australia, a medida que se consoliden los televisores inteligentes y el entretenimiento digital.
- Segmento más importante: El Wi-Fi representará entre el 42 % y el 46 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9 % al 11 %, lo que refleja la demanda de transmisión de contenido, audio multisala y entretenimiento conectado.
- Segmento de alto crecimiento: El canal 7.1 representa una cuota de mercado del 20-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8-10% a medida que el sonido envolvente inmersivo gane mayor aceptación.
- Empresas clave analizadas en detalle: Audio Partnership Plc, Bose Corporation, Intex Technologies (India) Limited, JVCKENWOOD Corporation, HARMAN International Industries, Incorporated, Akai Electric Co., Ltd., Dolby Laboratories, Inc., LG Electronics Inc., Niles Audio Corporation, Panasonic Holdings Corporation
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado del cine en casa ha evolucionado, pasando de sistemas de altavoces complejos a ecosistemas flexibles que incluyen barras de sonido, altavoces inalámbricos, receptores AV, televisores inteligentes y proveedores de contenido digital. El Wi-Fi y el Bluetooth han simplificado las instalaciones, mientras que el audio espacial y los formatos basados en objetos han elevado las expectativas en cuanto a sonido inmersivo. Las necesidades de producción actuales se centrarán en diseños acústicos compactos, capacidad de procesamiento, conexiones inalámbricas y compatibilidad con múltiples fuentes de entretenimiento.
El crecimiento futuro deberá aprovechar los nuevos mercados de consumo, especialmente en la región de Asia-Pacífico, donde el auge de la clase media y el uso de dispositivos conectados facilitan el acceso a servicios de entretenimiento de alta gama. Se están destinando recursos a la tecnología inalámbrica, la tecnología de audio inteligente, las capacidades de juego y la facilidad de instalación. También es necesario considerar los cambios en el comercio minorista, ya que la venta en línea aumenta la disponibilidad de productos, mientras que las tiendas físicas ofrecen demostraciones de sistemas de sonido envolvente.
Alcance del informe de mercado de cine en casa
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.660 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 26.940 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,84% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de cine en casa
El crecimiento del mercado se ve impulsado por la creciente demanda de consumo de video en streaming, videojuegos, contenido premium en televisión y entretenimiento digital. Esto incluye a proveedores de altavoces, procesadores de audio, chips de conectividad inalámbrica, televisores, proveedores de contenido, distribuidores, minoristas e instaladores. Las preferencias de los consumidores se inclinan hacia dispositivos con un rendimiento acústico superior, una configuración sencilla y una amplia compatibilidad.
Los factores que afectan al suministro se basan en la disponibilidad de semiconductores, el coste de los componentes acústicos, los chipsets inalámbricos y la mejora del procesamiento de señales digitales. Esto significa que los proveedores ofrecen dispositivos que combinan rendimiento, tamaño y precio. Las barras de sonido y los dispositivos todo en uno satisfacen las necesidades del consumidor medio, mientras que los sistemas con varios altavoces son ideales para audiófilos y hogares de alta gama.
El análisis del mercado de sistemas de cine en casa revela una creciente competencia, ya que los expertos en audio tradicionales compiten con marcas de electrónica de consumo y plataformas tecnológicas. Bose Corporation, HARMAN International Industries, Incorporated, LG Electronics Inc., Panasonic Holdings Corporation y JVCKENWOOD Corporation tienen presencia en los segmentos complementarios de la cadena de valor del entretenimiento. Dolby Laboratories, Inc. contribuye al ámbito del contenido y los formatos de audio, mientras que Audio Partnership Plc, Niles Audio Corporation y Akai Electric Co., Ltd. aportan su experiencia en audio.
Para el posicionamiento estratégico, resulta cada vez más importante considerar la combinación de factores como la calidad del sonido, la comodidad, la compatibilidad con el ecosistema y el precio. Se priorizan las capacidades inalámbricas, el audio espacial, la claridad de la voz, el rendimiento en juegos y la configuración mediante aplicaciones. Si bien el canal de marketing online ofrece alcance y transparencia en los precios, la venta minorista organizada seguirá siendo necesaria para productos premium que requieran demostración.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cine en casa: Perspectivas estratégicas
Perspectivas regionales
Mercado de cine en casa en Norteamérica
La región de Norteamérica representa entre el 34 % y el 37 % de la cuota de mercado en 2025 y experimentará una tasa de crecimiento anual compuesta (TCAC) del 6 % al 8 % hasta 2034. Las ventajas de la región de Norteamérica son la alta penetración de televisores inteligentes, una red de banda ancha avanzada, el consumo de productos electrónicos de lujo y los altos niveles de reformas en el hogar.
Las decisiones de compra de los consumidores están cada vez más influenciadas por la necesidad de videojuegos, servicios de streaming, ver deportes y televisores de alta gama. Los dispositivos inalámbricos cobran importancia por su fácil instalación y la posibilidad de modificar la configuración de la habitación. Si bien los clientes de lujo prefieren sistemas con múltiples altavoces, los consumidores comunes optan cada vez más por barras de sonido y sistemas compactos. Las marcas líderes y los instaladores profesionales garantizan el acceso a una amplia variedad de productos, mientras que las tiendas en línea facilitan la comparación de precios.
Mercado de cine en casa en EE. UU.
Estados Unidos representará entre el 80 % y el 84 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6 % al 8 % hasta 2034. El elevado gasto de los hogares estadounidenses en tecnología de entretenimiento, televisores de pantalla grande, consolas de videojuegos y servicios de streaming impulsa la actualización de equipos de audio. Bose Corporation, HARMAN International Industries, Incorporated, LG Electronics Inc. y otros proveedores importantes gozan de una gran visibilidad en el mercado.
Las aplicaciones prioritarias incluyen la transmisión de películas, videojuegos, deportes y entretenimiento multisala. Los clientes de lujo prefieren la instalación de sistemas de audio envolvente, mientras que los consumidores de clase media optan por barras de sonido inalámbricas y productos todo en uno. El alto volumen de reposiciones se produce cuando los consumidores actualizan sus televisores y equipos de audio simultáneamente. El comercio electrónico impulsa las ventas de equipos de audio económicos, mientras que las tiendas especializadas y los instaladores desempeñan un papel importante en las ventas de productos premium.
Mercado europeo de cine en casa
Europa representará entre el 25 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6 % al 8 % hasta 2034, siendo Alemania uno de los principales países impulsores. Entre los factores que impulsan este crecimiento se encuentran la electrónica de consumo de alta gama, los servicios de streaming de entretenimiento, los videojuegos y la renovación de equipos de sonido antiguos. Otros mercados importantes son el Reino Unido, Francia, Italia y España, donde existen canales de venta minorista y de dispositivos conectados bien establecidos.
En el Reino Unido, la demanda de sistemas de entretenimiento multifuncionales es alta, ya que los consumidores suelen usar servicios de streaming, jugar videojuegos y ver la televisión simultáneamente. En Alemania, los consumidores se inclinan por la ingeniería y una experiencia de sonido de alta calidad. Francia, Italia y España impulsan la demanda a través de la actualización de televisores inteligentes, audio inalámbrico y streaming de entretenimiento. En Europa, además de la calidad del sonido, el diseño, el consumo de energía, la conectividad y la instalación adquieren cada vez mayor importancia.
Mercado de cine en casa en Asia-Pacífico
La región Asia-Pacífico representará entre el 24 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9 % al 11 % hasta 2034. China es el mercado regional dominante, impulsado por la producción de electrónica de consumo, la alta densidad de población urbana y el uso de dispositivos conectados. Japón y Corea del Sur priorizan los productos tecnológicos de alta gama, mientras que India y Australia ofrecen otras perspectivas de crecimiento.
La creciente penetración de los televisores inteligentes, el entretenimiento digital, los videojuegos y el aumento de la renta disponible impulsan el crecimiento. La solidez del ecosistema manufacturero y tecnológico será una ventaja en China, mientras que India se beneficiará de un importante potencial a largo plazo derivado de la urbanización y el desarrollo del comercio electrónico. Japón y Corea del Sur prefieren la tecnología de audio avanzada y los dispositivos compactos, mientras que Australia fomentará el uso de sistemas de entretenimiento doméstico de alta gama.
Mercado de cine en casa de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento de entre el 8 % y el 10 % hasta 2034, y entre estos dos países, Emiratos Árabes Unidos y Arabia Saudita se han consolidado como importantes oportunidades. Las residencias de lujo, las preferencias de los consumidores vinculadas al entretenimiento y las inversiones en infraestructura de entretenimiento impulsan la demanda de soluciones de audio y entretenimiento.
Sudáfrica cuenta con un mercado consolidado de electrónica de consumo, mientras que el resto de Oriente Medio y África ofrece oportunidades selectivas gracias a la urbanización y la mejora de la conectividad minorista. La preferencia de los consumidores por viviendas de alta gama con zonas de entretenimiento y sistemas de audio avanzados en los países del Golfo es evidente. Las inversiones en infraestructura de entretenimiento en Arabia Saudita y residencias de lujo en los Emiratos Árabes Unidos contribuirán a la instalación de productos de alta gama, mientras que los canales de distribución en línea facilitan el acceso a los productos.
Análisis de segmentación
Tecnología
La tecnología abarca Wi-Fi, Bluetooth y NFC, y se espera que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 9-11% durante el período 2026-2034. El alcance del mercado de cine en casa se define cada vez más por la conectividad, ya que los consumidores buscan transmisión flexible, emparejamiento de dispositivos, funcionalidad multiroom e instalación simplificada. El Wi-Fi tiene una importancia estratégica particular para el entretenimiento en red, mientras que Bluetooth sigue siendo muy relevante para las conexiones directas entre dispositivos.
- La conexión Wi-Fi goza de una posición destacada gracias a su compatibilidad con la transmisión de contenido, la sincronización multiroom, las actualizaciones de software y la integración con televisores conectados. Sus capacidades de red la convierten en un elemento estratégico clave para los ecosistemas de entretenimiento de alta funcionalidad.
- Bluetooth sigue siendo importante para el emparejamiento sencillo de dispositivos y la transmisión directa de audio. Su amplia compatibilidad y su fácil configuración favorecen su adopción generalizada en altavoces, televisores, dispositivos móviles y equipos de entretenimiento personal.
- La tecnología NFC sirve principalmente para facilitar el emparejamiento y la configuración rápida de dispositivos. Su valor estratégico es mayor allí donde los fabricantes buscan una configuración sencilla y una interacción intuitiva con dispositivos electrónicos de consumo compatibles.
Tipo de canal
El tipo de canal incluye 5.1 canales, 6.1 canales, 7.1 canales y 9.1 canales o más, y se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8 al 10 % hasta 2034. Las configuraciones de más canales siguen asociándose con el entretenimiento inmersivo y las instalaciones especializadas, mientras que las configuraciones más sencillas se dirigen a los consumidores convencionales que buscan un sonido envolvente práctico.
- El sistema de sonido envolvente 5.1 sigue siendo una configuración fundamental, que equilibra un rendimiento inmersivo con requisitos de equipo manejables. Es ideal para hogares que buscan una mejora significativa en el audio del televisor sin necesidad de una personalización exhaustiva de la sala.
- El sistema de 6.1 canales ocupa una posición especializada entre las arquitecturas de sonido envolvente convencionales y las más avanzadas. La demanda es relativamente selectiva, y su adopción está influenciada por la compatibilidad, la configuración de la sala y las preferencias de los aficionados.
- El sistema de 7.1 canales ofrece una mayor separación espacial y sigue siendo relevante para salas de entretenimiento, videojuegos y cine en casa de alta gama. Proporciona una vía práctica hacia experiencias más inmersivas sin requerir la máxima complejidad de canales.
- Los sistemas de 9.1 canales y superiores están dirigidos a audiófilos exigentes que buscan una mayor inmersión espacial y configuraciones de sala avanzadas. Su importancia estratégica radica en las instalaciones de alto valor, la compatibilidad con audio basado en objetos y los entornos especializados de cine en casa.
Canales de venta
Los canales de venta comprenden el comercio electrónico/en línea, las tiendas minoristas organizadas y las tiendas minoristas no organizadas, y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7 al 9 % durante el período 2026-2034. La demanda del mercado de cine en casa está cada vez más influenciada por las compras omnicanal, donde los consumidores investigan las especificaciones digitalmente, pero pueden preferir demostraciones físicas para sistemas de alta gama.
- El comercio electrónico se beneficia de una amplia disponibilidad de productos, precios transparentes, reseñas de consumidores y entregas convenientes. Esto es especialmente importante para barras de sonido, altavoces y sistemas con conectividad estandarizados que requieren una instalación profesional limitada.
- Las tiendas minoristas organizadas siguen siendo estratégicamente importantes para los productos de alta gama, ya que permiten a los consumidores experimentar la calidad del sonido, comparar configuraciones y recibir asistencia especializada. La posibilidad de realizar demostraciones facilita las compras de mayor valor y la adquisición de sistemas complejos.
- Las tiendas minoristas no organizadas conservan su relevancia en mercados sensibles al precio y geográficamente dispersos. Sus relaciones locales y sus acuerdos de compra flexibles facilitan el acceso a equipos de entretenimiento de gama básica y media.
Resumen de la oportunidad
|
Canales de venta |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Comercio electrónico/en línea |
Alto |
Descubrimiento digital |
Escalada |
|
Tiendas minoristas organizadas |
Alto |
Demostración de audio |
Maduro |
|
Tiendas minoristas no organizadas |
Medio |
Acceso local |
Maduro |
Factores de crecimiento del mercado de cine en casa y análisis de su impacto
El streaming y los videojuegos aumentan la demanda de audio premium.
El mayor uso de servicios de streaming y videojuegos está generando un mayor consumo de entretenimiento digital, lo que hace aún más evidente la necesidad de una mejor reproducción de audio. La calidad visual de los televisores de pantalla grande ha mejorado notablemente, pero su menor grosor dificulta la integración de una acústica de alta calidad, lo que abre la puerta a la mejora de las soluciones de altavoces externos. El audio posicional e inmersivo, la baja latencia y otros factores hacen que los videojuegos requieran una mayor calidad de sonido, lo que convierte al sonido envolvente y los altavoces inalámbricos en opciones atractivas para los jugadores. La oportunidad de negocio reside en un mercado más amplio de audio para el entretenimiento doméstico, donde antes los altavoces se utilizaban exclusivamente para el sonido del televisor. Es posible desarrollar soluciones que ofrezcan un sonido cinematográfico, sean compatibles con videojuegos, permitan cambiar fácilmente entre fuentes de contenido y cuenten con una interfaz basada en aplicaciones.
La conectividad inalámbrica simplifica la instalación residencial.
La conectividad inalámbrica está reduciendo las dificultades prácticas de instalar un sistema de cine en casa. Ahora es posible instalar altavoces traseros, subwoofers y otros componentes de audio sin necesidad de cables, lo que facilita la integración de sistemas de sonido de alta calidad en los hogares actuales. El Wi-Fi simplifica la conexión en red y las funciones multiroom, mientras que la tecnología Bluetooth permite la conexión directa desde el teléfono y otros dispositivos. Esto no solo reduce los tiempos de instalación, sino que también aumenta la disposición de los usuarios a adoptarlo, debido a la reticencia a realizar grandes cambios. Para el fabricante, los sistemas inalámbricos ofrecen la oportunidad de añadir más software, accesorios y ampliar la gama de productos tras las ventas iniciales. Esta tendencia afecta a todo tipo de productos, ya que la conectividad inalámbrica permite que el televisor, la barra de sonido, los altavoces e incluso los teléfonos funcionen como un único sistema de entretenimiento.
El audio espacial eleva las expectativas de los consumidores en cuanto a inmersión.
Las tecnologías de audio espacial están transformando las expectativas de los consumidores al convertir la ubicación del sonido en una parte visible de la experiencia de entretenimiento. Los formatos basados en objetos y el procesamiento avanzado de señales permiten una mayor percepción de altura, movimiento y detalle posicional sin necesidad de configuraciones de altavoces extremadamente complejas. Este avance impulsa a los fabricantes a diferenciarse mediante el procesamiento acústico, la ubicación de los altavoces, la calibración y la compatibilidad con contenido premium. Además, ofrece una opción de actualización para los hogares que ya poseen televisores grandes pero desean una experiencia más inmersiva. El impacto comercial es particularmente relevante en los segmentos premium, donde los consumidores están más dispuestos a pagar por altavoces adicionales, procesamiento avanzado e instalación especializada. A medida que el audio espacial se populariza gracias al streaming, los videojuegos y el cine, los fabricantes pueden utilizar configuraciones simplificadas para introducir funciones inmersivas al público general, manteniendo al mismo tiempo productos con mayor número de canales para los entusiastas.
Tendencias futuras del mercado de cine en casa
Las tendencias del mercado de cine en casa se inclinan hacia los sistemas inalámbricos modulares.
El pronóstico del mercado de cine en casa indica que los sistemas futuros probablemente serán cada vez más modulares, lo que permitirá a los consumidores comenzar con una barra de sonido o un altavoz compacto y agregar progresivamente altavoces envolventes inalámbricos, subwoofers o sistemas para habitaciones adicionales. Este modelo puede reducir la inversión inicial asociada con el cine en casa tradicional, a la vez que crea un camino hacia configuraciones premium. El software cobrará mayor importancia, ya que la calibración, la administración de dispositivos, la optimización de contenido y las actualizaciones se pueden ofrecer después de la compra. Es probable que los fabricantes también prioricen la interoperabilidad con televisores, consolas de videojuegos, servicios de streaming y plataformas de hogar inteligente. Los diseños modulares pueden mejorar la rentabilidad de los reemplazos, ya que los componentes individuales se pueden actualizar sin necesidad de reconstruir todo el sistema. Con el tiempo, la distinción entre barras de sonido, audio multisala y plataformas de cine en casa probablemente se volverá menos rígida, ya que los consumidores esperan un único ecosistema que abarque la escucha casual, los videojuegos, la visualización de películas y el entretenimiento en todo el hogar.
El procesamiento de audio inteligente se convierte en un factor diferenciador.
Se espera que la inteligencia artificial y el procesamiento avanzado de señales digitales desempeñen un papel más importante en la adaptación del sonido a las condiciones de la sala, el tipo de contenido, la posición del oyente y los requisitos del diálogo. La calibración automatizada puede reducir los conocimientos técnicos necesarios para lograr un rendimiento satisfactorio, facilitando que las funciones premium lleguen a los hogares de todos los tamaños. Es probable que los fabricantes utilicen cada vez más software para optimizar la claridad del habla durante las películas, ajustar los perfiles de sonido de los videojuegos y equilibrar la reproducción musical sin necesidad de ecualización manual. Este cambio modifica el enfoque competitivo, pasando del hardware de los altavoces a la combinación de acústica, procesadores, micrófonos, algoritmos e interfaces de usuario. También crea oportunidades para mejoras de software recurrentes, ya que los fabricantes pueden optimizar el rendimiento mediante actualizaciones posteriores a la instalación. A medida que el procesamiento inteligente se vuelve más capaz, la configuración sencilla y el rendimiento constante podrían convertirse en criterios de compra más importantes, junto con medidas convencionales como la potencia de salida, el número de altavoces y la respuesta de frecuencia.
Oportunidades de mercado para cine en casa
Paquetes Premium en los ecosistemas de televisión y audio
Los fabricantes pueden aprovechar oportunidades de mayor valor combinando televisores, barras de sonido, altavoces y servicios de conectividad en paquetes de entretenimiento integrados. La agrupación de productos simplifica la compra y garantiza que los productos de audio y vídeo funcionen conjuntamente con interfaces compatibles y configuraciones optimizadas. Los minoristas pueden reforzar esta estrategia mediante zonas de demostración que muestren la diferencia entre el sonido básico de un televisor y las configuraciones inmersivas. Los fabricantes también pueden crear opciones de actualización que permitan a los consumidores añadir altavoces traseros o subwoofers tras la compra inicial. Esta oportunidad resulta especialmente atractiva para hogares de alta gama y nuevos proyectos residenciales, donde los equipos de entretenimiento pueden incluirse como parte del paquete tecnológico interior. Las alianzas estratégicas entre fabricantes de pantallas, marcas de audio, proveedores de contenido y minoristas pueden reducir los problemas de compatibilidad y aumentar el valor del cliente a lo largo del tiempo, al fomentar las compras integradas en el ecosistema en lugar de las transacciones de equipos aislados.
Distribución en mercados emergentes a través del comercio minorista digital.
Los mercados emergentes ofrecen la oportunidad de ampliar el acceso mediante el comercio electrónico, catálogos de productos localizados y precios escalonados. El comercio electrónico puede superar las limitaciones de la cobertura de las tiendas especializadas en audio, ofreciendo a los consumidores una mayor selección de productos y especificaciones detalladas. Los fabricantes pueden utilizar este canal para presentar sistemas inalámbricos compactos antes de orientar a los clientes hacia configuraciones de mayor valor. La sintonización localizada, la compatibilidad lingüística, las opciones de pago, los servicios de garantía y las alianzas para la instalación pueden mejorar la conversión y reducir las fricciones posventa. India y el sudeste asiático son particularmente relevantes, ya que la expansión del comercio electrónico y la adopción de dispositivos conectados pueden ampliar la base de consumidores de entretenimiento en el hogar. En estos mercados, los proveedores deben equilibrar las características premium con la asequibilidad, centrándose en la facilidad de instalación y la compatibilidad con los televisores y dispositivos de streaming más utilizados. Por lo tanto, una distribución digital eficaz puede impulsar la expansión del mercado sin necesidad de una gran presencia física en el comercio minorista.
Novedades recientes
- Junio de 2026: Sony India amplió su catálogo BRAVIA Theatre con el emblemático BRAVIA Theatre Trio, BRAVIA Theatre Bar 7, Bar 5, Sub 9, Sub 8 y Rear 9/Rear 8, que incorporan tecnologías como 360 Spatial Sound Mapping y Dolby Atmos para un entretenimiento en casa inmersivo, similar al del cine.
- Julio de 2026: Portronics lanzó el sistema de cine en casa CineArc de 5.1 canales con sonido HD de 200 W, que combina una barra de sonido, dos altavoces satélite con cable y un subwoofer con cable dedicado, con Bluetooth 5.4 y múltiples modos de ecualización para películas, juegos, música y streaming.
- Abril de 2026: JBL lanzó su nueva serie JBL Bar en India como parte de las celebraciones de su 80 aniversario, trayendo audio inmersivo con tecnología Dolby Atmos y una gama ampliada de barras de sonido para cine en casa al mercado indio.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -